ステーブルコイン
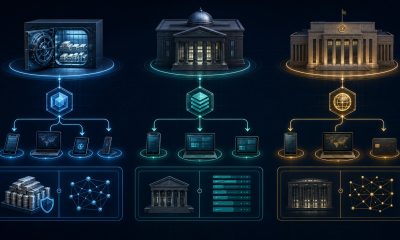
ステーブルコイン vs. トークン化預金 vs. CBDC
ステーブルコイン、トークン化された商業銀行預金、中央銀行デジタル通貨のバランスシート比較で、発行者リスク、決済、プログラマビリティ、貨幣アーキテクチャが含まれます。
世界的な流動性だけでは暗号通貨のラリーを支えることはできない
暗号通貨投資家はしばしば金融政策を単純なルールに還元する: 中央銀行が資金供給を増やすと価格が上昇する。 この説明は直感的に納得しやすい。 資金コストが下がるとリスクテイクが促され、投資家はより高いリターンを求め、追加の資本がビットコイン 、イーサリアム 、およびソラナ といった資産へ流入する。 Journal of Financial Stability に掲載された新しい研究1は、この関係が実在するが、完全ではないことを示唆している。過剰流動性は2019年から2024年の間、暗号通貨のリターンを大幅に高めると関連付けられた。しかし、その関係の強さは、あまり注目されていない別の条件、すなわち経済政策不確実性に依存していた。 不確実性が高まると、余剰流動性の見かけ上の利益は大幅に弱まる。 つまり、資本の供給と投資家の信頼は相互に作用しなければならない。 中央銀行は好ましい金融環境を作り出すことはできても、政策環境が不安定に見えるときに投資家にリスクを取らせることはできない。 過剰流動性が暗号通貨市場に届く仕組み 流動性とは、金融システム全体で利用可能な資金と信用の量を指す。過剰流動性は、その利用可能性が基礎となる経済状況が示す水準を超えて上昇したときに生じる。 本研究は、米国と中国の実際の状況をマクロ経済変数から導出された均衡水準と比較することで過剰流動性を推定した。流動性を連続的に変化する量として扱うのではなく、研究者は各月を過剰流動性体制または通常体制のいずれかに分類した。 この区別は重要で、過剰流動性は投資家の行動を変える可能性がある。資本が豊富になると、借入制約が緩み、安全資産のリターンが相対的に魅力を失う。その結果、投資家はリスクスペクトラム上でより外側へ移動する意欲が高まる。 暗号通貨はこの行動の自然な受け手である。取引は常時行われ、世界中からアクセス可能であり、新たな資本が市場に流入すると価格が急激に変動し得る。最近の分析アメリカ人が暗号通貨に投資する動機でも、参加は技術やイデオロギーだけでなく、マーケット状況とリスク嗜好が中心であることが示されている。 研究者は、余剰資本が暗号通貨に届く主な2つのルートを特定した: 投機的リスクに対する許容度の向上 ステーブルコインを利用した取引と裁定取引 最初のルートは行動的である。豊富な資本にアクセスできる投資家は下方リスクを低く感じ、変動性の高い資産を保有することにより快適になる。二つ目は構造的である。ステーブルコインは取引決済やプラットフォーム間の資本移転、そして市場間の価格差を利用するためのデジタル現金を提供する。 研究が明らかにした暗号通貨リターン 研究者は2019年1月から2024年12月までの月次データを調査した。サンプルにはビットコイン、イーサリアム、XRP、BNB、ソラナに加え、USDT、USDC、DAI、TUSD、EURS が含まれる。これらの資産は合計で720のコイン・月観測を生み出した。 研究指標 米国 中国 過剰流動性リターンの関連性 12.1 パーセンテージポイント 9.3 パーセンテージポイント 流動性と上昇する不確実性の相互作用 -6.5 パーセンテージポイント -13.8 パーセンテージポイント…

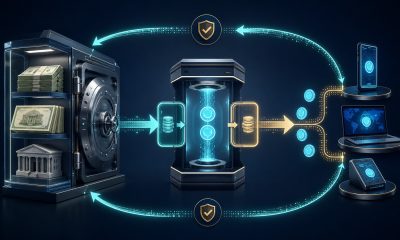
ステーブルコインの構造: リザーブ、カストディ、償還
法定通貨担保型ステーブルコインに関するバランスシートと市場構造のガイドで、リザーブ資産、発行者負債、カストディ、ミンティング、償還、マーケットメーカー、そしてデペッグリスクを含みます。
連邦準備制度へのアクセスはステーブルコインをより安全にできるか?
ステーブルコインは、ブロックチェーン技術の多くの利点(透明性や決済効率など)を通貨に取り入れ、従来の暗号通貨に特徴的だった極端なボラティリティを最小限に抑える試みです。 これまでの主な用途は、特に米ドルと暗号資産の世界をつなぐブリッジとしてであり、Tether(USDT)、USD Coin(USDC)、PayPalUSD(PYUSD)などのステーブルコインが利用されています。これらのステーブルコインは時価総額の大きさだけでなく、主要な金融プレーヤーもこの分野に参入しています。例えば、Mastercardは、英国拠点のステーブルコインスタートアップBVNKを18億ドルで買収しました。 暗号資産と法定通貨の橋渡しとしてうまく機能するためには、ステーブルコインは安定性が保たれ、基準となる法定通貨との1:1ペッグが維持されることが信頼されなければなりません。しかし、すべての金融機関やツールと同様に、隠れたリスクが存在し得ます。 2025年7月に制定された米国ステーブルコインのための国家イノベーション指針(GENIUS)法は、ステーブルコインのリザーブに関する米国の規制枠組みを確立します。実際には、これらのガイドラインを実働規則に転換する作業はまだ進行中であり、財務省、OCC、FDIC、NCUA、連邦準備制度がこの12か月間に約10件の提案を出しましたが、まだ一つも最終決定されていません。 カリフォルニア大学、ワシントン大学(セントルイス)、ドレクセル大学、香港科技大学の研究者による新しい研究は、2023年のシリコンバレー銀行崩壊というショックから得られた実証的証拠を通じて、GENIUS法の文脈でステーブルコインのリザーブリスクを分析しています。 研究は、ステーブルコインのリザーブ(主に米国債)が銀行預金で保有されるか、米国債で保有されるかが安定性に影響を与えること、そして連邦準備制度への直接アクセスが追加の安定層を提供し得ることを示しました。 彼らはその結果をInternational Review of Economics & Finance1に掲載し、タイトルは「GENIUS法下のステーブルコインリザーブリスク:シリコンバレー銀行ショックからの証拠」としています。 シリコンバレー銀行の崩壊とステーブルコイン GENIUS法と連邦準備制度へのアクセス 2023年3月、米ドルステーブルコインとして2番目に大きいUSDCは、発行者がシリコンバレー銀行への3.3億ドルのリザーブエクスポージャーを開示した後、ドルとのペッグを失いました。二次市場では、USDCは3月11日に最低0.86ドルまで下落しました。 このショックは、MakerDAOのPeg Stability Module(PSM)を通じてDAIへ、DAIの補助モジュールを通じてGUSDとUSDPへ、そしてSignature Bankへのエクスポージャーを通じてTUSDへと波及しました。 この出来事は、ステーブルコインを規制するGENIUS法の制定に大きく寄与しました。その後、米国政府からのさらなるシグナルにより、ステーブルコインは単なる新しい暗号概念に留まらず、米ドルの国際貿易における役割や世界的準備資産としての安定化手段となりつつあります。 なお、銀行ショックがこれらのステーブルコインに与えた最終的な結果は、Terra‑Luna崩壊とは異なり、アルゴリズム型ステーブルコイン特有の脆弱性プロファイルを示しています。GENIUS法は実質的に米国市場からこの種のコインを除外しています。 GENIUS法は、許可された決済ステーブルコイン発行者に対して適格リザーブ資産と開示義務を規定していますが、非銀行発行者が連邦準備制度に残高を保有できるかどうかについては言及していません。これは、多くの大手金融機関の安定性にとって重要なプロセスです。 ステーブルコインの時価総額が約3000億ドルに達している現在、これらはドル決済システムの大きく成長する構成要素となっています。 ステーブルコインの実際の安定性を評価する リザーブの種類と連邦準備制度へのアクセスがステーブルコインに与える影響を評価するため、研究者は以下の4つの設定を比較しました: 2023年3月のUSDCリザーブ構成に基づく、GENIUS法施行前のステータスクオベンチマーク。 預金適格銀行残高に依拠した、GENIUS法準拠の配置。 短期米国債に依拠した、GENIUS法準拠の配置。 発行者のリザーブを全額連邦準備制度に保有するという仮想的な体制。 対象とした3つのステーブルコインはUSDC、USDT、DAIであり、各々が質的に異なるリザーブ構造とリスクポジションを持っています。 2023年3月のUSDCは、シリコンバレー銀行とSignature Bankへの無保険預金がリザーブの大部分を占めていました。シリコンバレー銀行の崩壊時に、USDCのリザーブ資産は深刻な影響を受けました。 その後、USDCは銀行預金から米国債ベースのリザーブファンド(米国債リポや米国債証券を含む)へとシフトしました。 USDTのリザーブは多様で部分的に不透明であり、商業手形や担保付ローンが米国債と共存していますが、2023年以降は商業手形と現金・銀行預金が大部分除外されました。 DAIは、MakerDAOの貸付金庫を通じてオンチェーン暗号資産で過剰担保されており、ガバナンスによって安定化が管理されています。 技術的側面として、研究はDiamond‑Dybvigスタイルのリザーブ脆弱性モデル、シリコンバレー銀行イベントを用いた銀行預金リザーブ損失チャネルの校正、そしてGENIUS法準拠リザーブ体制と連邦準備制度マスターアカウント拡張を比較するモンテカルロシミュレーションを使用しました。 SVB崩壊の再検討 シリコンバレー銀行は2023年3月10日金曜日、約14:37 ETに受託者管財に入れられ、前日には約420億ドルの単日預金流出がありました。…
 Jonathan Schramm
ステーブルコインがグローバル旅行支払いの摩擦を対象にする
ステーブルコインは、ブロックチェーン技術の多くの利点(透明性や決済効率など)を通貨にもたらす試みであり、従来の暗号通貨に特徴的だった極端な価格変動を最小限に抑えることを目指しています。 これまでの主な用途は、特に米ドルと暗号資産の世界をつなぐブリッジとしてであり、Tether(USDT)、USD Coin(USDC)、PayPalUSD(PYUSD)といったステーブルコインが利用されています。 しかし、ステーブルコインが金融専門家やブロックチェーンの専門家だけのツールではなく、日常の取引で使用されるツールになるためには、さらなる活用例が必要です。特に、価格変動が激しい暗号通貨とは異なり、ステーブルコインは投機的取引や価値の保存ではなく、取引用途を主目的として設計されています。 ヨーク大学の研究者Viktor Manahovは、新たな研究でステーブルコインが観光・ホスピタリティ分野で、特に国際取引や取引においてどのように活用できるかを調査しています。この研究は、ステーブルコインがホスピタリティ組織内で運用上の改善をもたらす補完的な決済インフラとして機能し得ると主張しています。 この研究はInternational Journal of Hospitality Management1に掲載され、タイトルは「ホスピタリティ運営における決済手段としてのステーブルコイン:研究ノート」です。 ホスピタリティにおける国際決済の課題 一般に、国際取引は国内取引に比べて桁違いに複雑でコストがかかります。加盟店手数料、為替スプレッド、決済遅延、プラットフォームベースの支払い取り決めなどが、取引を複雑かつ高価にしています。 特にこの傾向が顕著なのが観光・ホスピタリティ分野であり、訪問者や受け入れ施設のプロファイルが極めて多様であると同時に、関わる通貨も多様です。 この分野は他の業界に比べて暗号通貨の導入が速く、業界調査によると約11.5%の旅行代理店が既に暗号通貨ベースの支払いを受け入れています。 ホスピタリティと暗号通貨 ホスピタリティに適したステーブルコインはどれか? 利用可能なステーブルコインの中で、法定通貨担保型ステーブルコインは価値が比較的安定しており、従来の電子決済手段に似ているため、ホスピタリティ環境で最も実務的に適しています。 これらは、加盟店手数料、為替コスト、決済遅延、チャージバックリスクといった支払いに関する摩擦に直面しているホスピタリティ企業を支援する可能性が高いです。ステーブルコインは、仲介者への依存を減らし、決済を迅速化し、多通貨支払いプロセスを簡素化することで、これらの摩擦を軽減できます。 取引コストと決済摩擦の削減が主な採用動機である一方、管理業務の負荷軽減やバックオフィスプロセスの簡素化も強い動機となっています。 ステーブルコインの利用は、少数の広く採用されたトークンに集中しています。 したがって、ホスピタリティでの採用は、分散したり不安定な支払い環境ではなく、限られた既存のトークンセットに限定される可能性が高いです。 ホスピタリティ向けステーブルコインインフラの構築 ステーブルコインは、為替コスト、決済遅延、分散した予約プラットフォーム、複雑な返金プロセスが継続的な支払い摩擦を生む国際的なホスピタリティ分野で、最も有力な実世界応用の一つとなり得ます。短期的な機会はクレジットカードを置き換えることではなく、国境を越えた予約やBtoB決済の補完的な決済レールになることです。 新しいプラットフォームが登場し、暗号通貨での支払いに関心のある顧客に手間なく対応できるよう、ホスピタリティ事業者を支援します。暗号通貨での支払いに関心のある顧客に手間なく対応できるよう、ホスピタリティ事業者を支援します。 Travala.comは、最大規模のブロックチェーンベースの旅行予約プラットフォームの一つで、ステーブルコイン決済を従来のカードやデジタル決済システムと統合しています。顧客はUSDT、USDC、その他のデジタル資産を使用して宿泊や旅行の予約を完了できます。 同様に、Paypal 導入した PaypalUSD (PYUSD)は、商業決済エコシステムとブロックチェーンベースの決済を支援するよう設計されたステーブルコインです(以下参照)。 顧客向けホスピタリティステーブルコイン ユーザーの視点から見ると、ステーブルコインはホスピタリティプラットフォーム全体で、より高速で予測可能な決済処理を提供できます。 特に、複数の仲介者や通貨変換を伴う国際取引において、従来の銀行システムでの遅延を削減できる可能性があります。これは、時間的制約のある予約、返金、キャンセル、手数料支払いにおいて特に重要です。 支払いの透明性が向上すれば、為替価格に関する顧客の不確実性も低減できるでしょう。 支払いチェーンの簡素化 ホスピタリティのサプライチェーンは、ホテル、オンライン旅行代理店(OTA)、決済プロセッサー、サプライヤー、フランチャイズパートナー、その他の仲介者間の複雑な支払い関係を含みます。 この複雑なプロセスにより、複数のシステム間で手数料、返金、デポジット、収益分配の調整が困難になり、手数料に関する紛争やサプライヤーへの支払い遅延、財務報告の不整合を引き起こすことがあります。 対照的に、ステーブルコインベースの支払いは透明で追跡可能な取引記録を生成し、調整や監査を容易にし、ほぼリアルタイムの取引検証を可能にすることで、信頼性を向上させます。 ステーブルコイン採用の障壁 潜在的な利点があるにもかかわらず、ホスピタリティ(および他分野)におけるステーブルコインの採用は、規制、技術、経営上の課題によって制約されています。…
Jonathan Schramm
プログラム可能な中央銀行マネーの隠れたリスク
中央銀行デジタル通貨は、貨幣をプログラム可能な金融インフラへ変える可能性があります。決済効率や金融政策の波及を改善できる一方、プライバシー、監視、金融安定、銀行仲介に関する重大なリスクも伴います。

ステーブルコイン利回り禁止:新規規則が銀行融資に与える影響
米国の金融システムの根本的な仕組みは、重要な再調整の時期に入っています。何世代にもわたり、信用乗数—銀行が1ドルの預金を複数ドルの貸付に変換する方法—は、商業銀行の預金に依存して経済の歯車を回してきました。しかし、デジタルドルトークンの台頭に伴い、政策立案者は新しい形態のドル流動性が銀行システム内の信用の流れを変える可能性があるかどうかをますます検討しています。 この変化は、オンチェーン台帳がニッチ資産から世界的な金融インフラのより重要な層へと進化している転換点を示しています。2026年の中心的課題は、このデジタル飛躍が従来の国内融資を意図せず弱体化させず、かつより効率的な決済インフラの発展を許容することです。 ステーブルコインの枠組みは、レガシーシステムが匹敵しにくい取引ユーティリティを提供し、ほぼ瞬時で24時間365日のグローバル決済を実現します。この転換の規模は、最近のMastercardの1.8億ドルのBVNK買収で強調されました。これは、従来の決済レールとステーブルコイン流動性を橋渡しする大きな動きを示しています。しかし、最新の連邦分析1は、ステーブルコインと銀行融資に関する議論が多くの人が想定するほど単純ではないことを示唆しています。ステーブルコインが信用創造に対する大きな脅威であることを証明するのではなく、ホワイトハウスの研究は、ステーブルコインの利回りを制限することが、非常に小さな融資効果しかもたらさず、より広範な経済コストを課す可能性があると指摘しています。 最小の融資影響:利回りの禁止は、総銀行融資をわずか0.02%、すなわち21億ドルだけ増加させると予測されています。 高い福祉コスト:金融効率の低下により、政策は推定8億ドルの純経済福祉損失を生み出します。 財務省支援:ステーブルコインは現在、米国財務省証券の主要な非レバレッジ購入者として機能し、政府債務への独自の需要源を提供しています。 地域銀行の絶縁性:小規模金融機関は、ステーブルコイン預金の流出による影響が極めて限定的で、利回り禁止下では融資がわずか5億ドル、約0.026%増加するだけとモデル化されています。 金融ガードレール:利回り制限が存在する理由 最近の立法的緊張の核心は、金利付ステーブルコインが従来の銀行口座と直接競合する恐れです。デジタルトークンが同等の安全性、即時転送性、そして優れたリターンを提供すると、家計が低金利の銀行預金から資金を引き上げるインセンティブが弱まる可能性があります。このリスクに対抗するため、GENIUS Actの第4条(a)(11)は、発行者が保有者に直接利回りや金利を支払うことを禁止しています。政策目標は単純です:家計の貯蓄の主要手段として従来の預金を維持し、結果として銀行が商業融資を支える資金基盤を保護することです。 しかし、Council of Economic Advisers (CEA)の最新分析は、実際の融資への脅威は過大評価されている可能性があると示唆しています。その2026年モデルは、ステーブルコインの利回りを全面的に禁止しても、総銀行融資は約0.02%、すなわち数兆規模の市場で約21億ドルの増加にとどまると示しています。 実務的に言えば、これは弱い政策トレードオフを示しています:ユーザー福祉と金融効率の測定可能な低下と引き換えに、融資のわずかな増加しか得られません。より重要な示唆は、ステーブルコインが銀行融資を奪うというよりも、財務省証券に対する新たな狭く高度に流動的な需要の形態であるということです。 議論の再構築:崩壊ではなく構成 ホワイトハウスの分析からの最も重要な示唆の一つは、ドルがステーブルコインに変換されても必ずしも銀行システムから消えるわけではないということです。むしろ、構成的な変化を経ることが多いです。ステーブルコインの準備金は通常、短期の政府証券や関連商品に再投資され、裏付けの一部はカストディアルやホールセールチャネルを通じて広範な金融システム内に残ります。連邦準備制度の豊富な準備金体制下では、この再配置が銀行に対して意味のある融資縮小を自動的に強いるわけではありません。 この区別は重要です。なぜなら、多くの政治的議論が「預金流出」という観点で構成され、ステーブルコインに移動したすべてのドルが銀行の融資能力から直接差し引かれるかのように描かれているからです。CEAの調査結果は、より複雑な現実を示しています。豊富な準備金環境では、金融システムはその移行の大部分を吸収でき、信用創造への大きな打撃を受けません。これは問題が無関係であるという意味ではなく、実際の影響規模に合わせて政策対応を調整すべきであることを示唆しています。 透明性の問題は依然として重要 融資への影響が限定的に見えても、ステーブルコイン部門は依然として信頼とガバナンスの問題に直面しています。コンプライアンスを遵守する発行者は連邦の監督強化に向かっているかもしれませんが、市場の信頼は業界全体で均一ではありません。Tetherのような大手は、規模は巨大であるにもかかわらず、準備金報告の深さと透明性についての監視が続いています。Tetherの監査透明性に関する継続的な疑念で議論されているように、融資に対する利回り禁止のケースが弱くても、より厳格な準備金義務の政策根拠は依然として強いです。 このことは重要な緊張を生み出します。政策立案者がより厳格な開示、高品質な準備金、強化された監督基準を求めるのは正当かもしれません。しかし、利回りの包括的禁止はそれらの目標を達成する最も効率的な手段ではない可能性があります。また、過度に制限的な国内規則は、ユーザーがオフショアや規制が緩やかな商品へ移行する動機付けとなり、最終的に規制当局が安全性を高めようとする枠組みから活動を遠ざけるリスクがあります。 資金の流れを追跡:ドルは実際どこへ行くのか 単純な「銀行の仲介除去」という物語に反して、CEAの研究は、ドルがステーブルコインに変換されても、従来の金融インフラと密接に結びついたままであることが多いと示しています。準備金資産は主に財務省証券、リポ取引、現金類似の金融商品に保有され、リスクの高い信用資産に変換されることはほとんどありません。つまり、ステーブルコインはドルシステム上に層を成す狭い銀行構造のように機能し、銀行部門の融資基盤への直接的な攻撃とは異なります。 この構造はトレードオフを生み出します。発行者が保有者への利回り支払いを禁止されると、ユーザーは基礎となる準備金ポートフォリオが生み出すリターンを放棄することになります。その放棄されたリターンは、ホワイトハウス分析で強調された福祉コストの一部です。言い換えれば、ユーザーは金融効率を犠牲にし、システムはごくわずかな追加融資支援しか得られません。この非対称性は論文の最も重要な結論の一つであり、市場と政策の両方でより多くの注目が必要です。 地域銀行の限定的な曝露 2026年のCEA報告で特に明らかになったのは、地域銀行が直面する予測曝露が極めて小さいという点です。利回り禁止の背後にある政治的勢いは小規模機関の保護に結び付けられていますが、モデル化された融資への影響は非常に控えめです。ステーブルコインの採用は特定のユーザー層と金融チャネルに集中しており、多くの活動が地域のコミュニティ貸し手の従来の足跡の外で行われています。CEAの推計によれば、利回り禁止は地域銀行の融資を約5億ドル、すなわち約0.026%だけ増加させるに過ぎません。 これは重要です。なぜなら、厳格なステーブルコイン利回り制限の政治的正当化の一つが弱まるからです。もし目的がメインストリートの銀行を保護することであれば、論文は政策立案者が、少なくともベースラインモデルでは比較的小さな問題に対して、やや粗い手段を用いている可能性があることを示唆しています。 現代銀行モデルの評価 システムアーキテクチャ 主なユースケース 準備金要件 戦略的優位性 部分準備金制 商業銀行業務 変動/部分的 信用創造と経済成長を促進 狭義銀行 高セキュリティ貯蓄 100%現金/中央銀行…

1800億ドルの疑問:Tether(USD₮)の監査は疑念を解消できるか?
エルサルバドル拠点のTether は、KPMGに初の完全財務諸表監査を依頼し、同様の準備のためにPwCを雇ったと、同週のFinancial Timesのレポートが、関係者に取材して伝えました。 この動きは、長年にわたり時点証明に依存してきたオリジナルステーブルコインの創設者に対し、ビッグフォー会計事務所からの注目を集めています。 3月24日、Tetherは発表しました「ビッグフォー会計事務所と正式に契約し、初の完全かつ独立した財務諸表監査を完了させる」と。 当時、同社は事務所名を明かさなかったものの、CFOのSimon McWilliamsは「監査は実施される」と述べました。 公式発表で、TetherのCEO Paolo Ardoinoは、この監査は「Tetherがグローバル金融で適用される最高基準を満たすようにシステムを強化する」という長年の取り組みを示すものだと指摘しました。 Tetherはこの今後のレビューを、伝統的保有資産、トークン化された負債、デジタル資産の混合を対象とした、金融市場史上最大の初期財務監査と呼んでいます。その保有規模は主要な主権機関に匹敵します。 同社は、この監査がコンプライアンスプログラムと強化された透明性措置を通じてステーブルコインへの信頼を確保すると考えています。 “信頼は、機関が自らを完全に検証に開く意欲があるときに築かれます。” – Ardoino これまでのすべての年で、同社はUSD₮を米ドルに換えるすべての償還要求を成功裏に処理してきました。それにもかかわらず、Tetherは準備金がステーブルコインのトークン供給と一致しないという繰り返しの指摘を受けてきましたが、この監査はそれらの懸念を無効にするでしょう。 「毎日USD₮に依存する何億もの人々や企業にとって、この監査は単なるコンプライアンスの演習ではなく、説明責任、レジリエンス、そして依存するインフラへの信頼に関するものです」とArdoinoは述べました。 グローバル暗号経済の背骨 2014年に、Bitcoin が登場してから5年、Ethereum の1年前に開始されたTetherは、法定通貨のデジタル利用を可能にするブロックチェーン対応プラットフォームであり、ステーブルコインを通じて従来の金融システムを変革することを目指しています。 Tetherの主力ステーブルコインUSD₮は実際にはRealCoinという別名で開始され、共同創設者のReeve Collins、Craig Sellars、Brock Pierceがプロジェクトを運営していました。しかし、このトークンはiFinex(Bitfinex暗号取引所も所有)に引き継がれるまで注目を集めませんでした。 ステーブルコインは、その名が示す通り、米ドルなどの安定資産に1対1でペッグすることで価値を一定に保ち、価格変動を最小限に抑えるよう設計された暗号通貨の一種です。 これらの安定したデジタル通貨は、従来の法定通貨とデジタル資産の間のギャップを埋め、より速く、低コストの取引や国境を越えた支払いを可能にします。また、変動の激しい暗号市場において安定した価値の保管手段としても機能します。 ブロックチェーンベースのドルが資金を効率的かつ低コストで移動できる能力は、JPMorgan ChaseやPayPalといった伝統的金融(TradFi)大手がそれらの発行に急ぐ要因となっています。 しかし、Tetherはこの分野を支配しています。USD₮は最大のステーブルコインで、ステーブルコイン市場の59.48%を占めているとCoinGeckoは報告しています。一方、2番目に大きいステーブルコインであるCircle USDCは時価総額777億6000万ドルで、市場シェアはわずか25%です。 現在、USD₮の流通総額は1840億ドルを超えており、Tetherの透明性ページによれば、過去6年間で驚異的な成長を遂げています。 2020年初頭、USD₮の時価総額は約42億ドルでしたが、2年で20倍以上に急増しました。 ArdoinoはFortuneとのインタビューで、パンデミックのロックダウン開始により、インフレリスクの高い地域の人々が黒市で米ドルを購入できなかったため、ステーブルコインへと流れたと指摘しました。 2022年5月、USD₮の時価総額は820億ドルに上昇し、その年の残りは一時的に約650億ドルに下落したものの、再び上昇トレンドに転じ、2026年1月中旬には記録的な1870億ドルに達しました。 現在、時価総額1840億ドルのUSD₮は、世界で3番目に大きい暗号通貨であり、BitcoinとEthereumに次ぐ規模です。これらの時価総額はそれぞれ1.32兆ドルと2410億ドルです。 当初、USD₮はOmni Layerプロトコルを使用してBitcoinブロックチェーン上で開始されましたが、その後多数のネットワークに拡大しました。現在、Ethereum、Tron 、Solana 、Aptos…

マスターカードがステーブルコイン決済に大きく賭ける理由
ポイントAからポイントBへの送金は、テンプラー騎士団やフィレンツェの商人の初期の活動から、現代の銀行が電子的に資金を移動させるまで、銀行業の基盤となってきました。このサービスの最も重要な要素は変わっていません:安全で迅速な送金、可能な限り低い手数料、そして資金の入出金が容易であることです。 このサービスは長らく大手金融機関とそのパートナー、特にクレジットカード会社によって独占されてきました。特にデジタルおよび国際送金においてです。その結果、デジタル化の初期からパフォーマンスはやや停滞しており、従来の金融機関での送金は最短でも数時間、しばしば数日かかります。 暗号通貨が登場し、ブロックチェーン技術と超高セキュリティ手法を用いて数分で送金を検証できる全く新しい方法を提供するまで、これは事実でした。長年にわたり、これはニッチでありながら成長するグレー領域であり、各国の規制当局はイノベーションの速度に追いつくのに苦労し、暗号資産をどのように扱うかを決めていました。 過去数年で状況は変わり、暗号資産は主流の認知を得ており、ビットコインETFなど、暗号資産の利用を可能にする金融商品も増えています。 支払い分野でも同様で、ステーブルコインの出現があります。ステーブルコインは、特定の法定通貨(通常は米ドル)の価値を1対1で再現する暗号資産であり、ブロックチェーン決済システムを通じてドル建て商品をシームレスに支払うことができます。 これは、長年にわたりすべての消費者デジタル取引の必要な仲介者として快適に座ってきた決済ネットワーク企業にとって大きな脅威となります。数十年にわたり高額な手数料を収集してきました。 これが、マスターカードが英国拠点のステーブルコインスタートアップBVNKを18億ドルで買収した最近の動きの説明です。これは、支払いネットワークおよびクレジットカード会社が暗号資産への大規模な進出を図り、仲介からの脱却を図るための重要な一手です。 「最大手の決済ネットワークであるマスターカードとVisa は、現在ステーブルコインをコアな金融インフラとして見なしています」Ryan Bozarth – Founder of Dakota. ステーブルコイン決済はどのように機能するのか? ステーブルコインは、一般的に米ドルなどの「通常」の法定通貨で1対1の比率で裏付けられた暗号通貨です。これらは従来の金融とデジタル資産を橋渡しし、ブロックチェーン技術の高速性を提供しつつ、ビットコインやイーサリアムのような暗号資産の高い価格変動性を回避します。 代表的なステーブルコインの例として、Tether(USDT)、USD Coin(USDC)、およびDai(DAI)があります。 スワイプしてスクロール → 決済レール 決済時間 手数料 利用可能性 仲介者 SWIFT / 銀行振込 1〜5日 高い 限定時間 複数の銀行 クレジットカード(Visa/マスターカード) 即時(認証) 2〜3%+ 24時間年中無休 カードネットワーク ACH(米国) 1〜3日 低い 営業時間…
Jonathan Schramm

ステーブルコインが失敗し続ける理由:すべてのユーザーが知っておくべきリスク
規制当局が突如としてステーブルコイン支持へ方針転換したことは、多くの人を驚かせました。こうした独特なデジタル資産は、新規ユーザーによるデジタル資産の普及を促すうえで重要な存在となっています。しかし、その技術は有望である一方、必ずしも期待どおりに機能するとは限りません。ここでは、ステーブルコインの仕組みと歴史、そして約束されたほど安定していない理由を見ていきます。 ステーブルコインの利点 ステーブルコインが市場にもたらす利点は明白です。ブロックチェーン資産の透明性と効率性に、法定通貨の価値を扱う利便性を組み合わせています。そのため企業は、ごくわずかな手数料で国境を越えた迅速な決済を行えます。 さらに、ステーブルコインは決済リスクを軽減し、DeFi(分散型金融)プラットフォームを通じて追加の報酬を得るためにも利用できます。特に後者については、銀行業界と、Coinbaseのようにステーブルコインのステーキングを認めるべきだと考えるCEX(中央集権型取引所)の間で、近年議論が続いています。 ステーブルコインがペッグを維持する方法 ステーブルコインの概念は、デジタル資産を何らかの準備資産で裏付けるという単純なものに見えます。しかし実際には、この戦略は予想以上に難しいことが明らかになっています。その一因は、ステーブルコインの発行者がプロジェクトを裏付ける方法を数多く選べることです。代表的な方式は次のとおりです。 法定通貨準備金 最も一般的なのは法定通貨を裏付けとするステーブルコインです。発行額と同額の法定通貨準備金を保有してプロジェクトを支えます。この方式は流動性と安定性に優れますが、それでも過去には多くの懸念や失敗がありました。 法定通貨準備金担保型ステーブルコインは、発行量が準備金の価値を超えないように常時監査が必要です。過去には、Tether(USDT)のような人気プロジェクトが、当初は法定通貨で1:1の裏付けを主張し、その後紙資産を含める形に変更したことで批判を受けました。 現在、法定通貨担保型ステーブルコインには100%の法定通貨準備金が求められます。この要件により、プロジェクトは市場状況に即座に対応し、激しい変動時にもトークンの1対1のペッグを回復しやすくなります。それでもなお、強欲さは最大の脅威であり続けます。 したがって、法定通貨担保型ステーブルコインには継続的な監査が必要です。準備金が公表どおりであることを確認するため、利害関係のない信頼できる第三者監査法人が監査を行わなければなりません。内部監査だけに頼ったプロジェクトが準備金への信頼を失ってきたことは、歴史が示しています。 商品担保型ステーブルコイン 商品担保型ステーブルコインは法定通貨担保型と似ていますが、金や銀などの商品を裏付けにする点が異なります。近年は勢いを失ったものの、法定通貨担保型プラットフォームが急増する以前はステーブルコイン市場の重要な一角を占めていました。 投資家に魅力的な主な理由の一つは、金などの商品が持つ安定性と価値上昇の可能性を組み合わせていることです。金は時間とともに価値が上昇し、特に経済不確実性の時にその傾向が顕著です。金をステーブルコインの準備金として使用することで、プロジェクトは少ない準備金でより多くのトークンを発行できるようになります。 しかし、このアプローチには多くの根本的な問題があります。一つは、これらのプロジェクトの多くが、商品自体だけでなく、採掘事業や関連資産全体を準備金として含めている点です。 この構造では準備資産の真の価値を測ることができず、ユーザーの信頼不足によって多くのプロジェクトが失敗しました。ただし、Pax Gold(PAXG)やTether Gold(XAUT)のように、第三者監査を受けた保管庫で準備資産を管理する法定通貨担保型に近いモデルを採用した例もあります。 アルゴリズム型 アルゴリズム型ステーブルコインは、方程式と暗号資産の準備金によって価格を安定させます。必要に応じて準備資産を自動的に増減させ、価格変動からステーブルコインを守る仕組みです。この方式は市場に登場した最初期のステーブルコインの一つでした。 アルゴリズム型ステーブルコインの主な利点は、第三者を信頼せずに運用できることです。ブロックチェーン資産を準備金として使うため、第三者監査を利用しなくても、ネットワーク上の誰もが準備金の残高を正確に確認できます。 最初期のアルゴリズム型ステーブルコインは、価格変動に対抗するためビットコイン準備金を使いましたが、ほぼ不可能だと判明しました。ビットコイン自体が大きく変動するため、準備金の価値が突然下落し、下落幅が大きければペッグ維持に必要な量のビットコインを確保できないことが根本的な問題でした。 それでも開発者は諦めず、次世代のプロジェクトは独自トークンを準備金に組み込みました。しかし、そのトークンにはビットコインが16年以上にわたり価値と利用実績を積み重ねて得た信頼がなく、さらに大きな問題を生みました。 ステーブルコインのリスク スワイプしてスクロール → ステーブルコイン 裏付けモデル 顕著なリスクイベント 不安定性の原因 UST (Terra) アルゴリズム型 2022年崩壊 自己増幅的な発行・焼却メカニズムの破綻と取り付け騒ぎ USDC 法定通貨担保 2023年SVBデペッグ 銀行の破綻、アクセス不能な準備金 PYUSD…


カナダ、2025年予算を発表 若者を支援しAIの進展を促進
カナダの首相マーク・カーニーは、政府初の連邦予算を発表し、国内経済を活性化しG7で最も強い国にするという約束を実現する計画を示しました。 それは野心的な計画 道筋を描く 新たなコース の カナダにおける成長と投資です。 財務大臣フランソワ=フィリップ・シャンパーヌが発表したこの予算は、他の先進国と同様にカナダが経済的課題に直面していることを指摘しています。 失業率の上昇に伴い、生活費は依然として高く、家族や中小企業に財政的圧力がかかっています。一方で企業は不確実性に直面し、投資や拡大を遅らせています。政治・財政の青写真が示すように、世界的な経済成長は鈍化し、生産性は低く、賃金上昇は限定的で、原油価格は変動しています。 「これらの世代的課題は長期的繁栄への脅威を高めています」と大臣は 文書で述べました。「予算2025は、カナダ新政府が強さ、決意、野心の立場からこれらの課題に取り組む計画です。」 カナダは、資源と人材、そして「この瞬間をつかむ自信」を持っていると彼は信じています。 進行中の世代交代は、積極的で野心的な国家建設を求めており、これが予算2025の基盤です。これは、クリーン電力網の構築、重要鉱物の完全価値解放、住宅建設の加速、主権防衛、AI・ライフサイエンス・先端製造におけるイノベーション推進のための投資戦略の青写真です。 投資主導で自立したカナダの構築 予算2025の焦点は、カナダが「大きな変化」の時代に突入する中で、予測された財政赤字を管理しつつ、的確な投資を行うことにあります。 カーニー政権の野心的な青写真は、単一の貿易相手国への依存を減らすことで、より自立した経済を構築することも目指しています。世界的な貿易システムの変化が混乱を引き起こす中でです。 「予算2025は投資予算です――自信に満ちたカナダが自らの未来をコントロールします。その使命の中心は、地域インフラを構築し、カナダ人により速い通勤、より良いキャリア、低コストを提供できるようにすることです。」 – カーニー氏の声明より このために、予算2025は最大C$2800億(約2000億米ドル)もの巨額支出計画を提示しています。高速道路、港湾、住宅、デジタル回廊、電力網、防衛、そしてカナダの生産性を向上させるイニシアチブに資金を投じます。 この支出は、過去最大級のC$780億(約560億米ドル)を超える赤字を招く可能性がありますが、カーニー政権はこの投資がカナダの国際競争力を高め、今後5年間で最大C$1兆の投資を呼び込むと主張しています。政府は次のように述べました: 「この予算は、今後5年間で1兆米ドル規模の投資を促進する計画です。これは、外国政府が奪い取る以上にカナダ自身が自らを強化する計画です。」 カーニー氏によれば、経済変革の計画に伴いカナダ人は必要な「犠牲」を払う必要があり、予算は今後5年間で約C$600億の支出削減を見込んでいます。この中には、公共部門で4万人の雇用削減が含まれ、AIの広範な導入が一因です。連邦省庁も同様に削減と節約が期待されています。 新政府の財政計画は、カナダを「クリーンエネルギーの超大国」にすることを目指し、低炭素液化天然ガス、再生エネルギー、原子力発電所などの低排出エネルギープロジェクトを支援し、炭素回収・貯蔵技術の開発も促進します。 「カナダがG7で最も強い経済になる」計画の中心柱である気候競争力戦略の一環として、政府は産業炭素税を継続し、他のどの政策よりも多くの排出削減を実現しつつ、メタン規制を強化します。 米国との最近の貿易戦争(カナダ最大の貿易相手国)を受け、カナダは現在、欧州とアジアへ視野を広げ、次の10年間で米国外への輸出を倍増させることを目指しています。 鉄鋼、アルミニウム、木材、自動車など、トランプ政権の貿易戦争の影響を受けたセクターには、関税の影響を乗り越え新たな事業ラインへ転換できるよう資金が提供され、カナダ製品とサプライヤーの優先調達が進められます。 米国からの人材と投資を呼び込むため、予算は限界効果税率の引き下げと、国際的な研究者をカナダ大学に誘致し研究支援に向けた支出を提案しています。 政府は防衛支出も大幅に増やす計画です。GDPの2%を防衛に充てることを目指し、2035年までに5%に引き上げます。次の5年間でC$818億が割り当てられ、兵士の給与増、国内サプライチェーンの構築、宇宙打ち上げ能力の確立、デジタルインフラへの資金が含まれます。 「今後の見通しにはいくつかの逆風があります」、財務大臣は今週初めにオタワで記者団に語りました。「だからこそ、強力な対応が必要です。」 カナダのGENIUSスタイル・ステーブルコイン枠組み:今後の展開 予算2025の最も顕著なポイントの一つは、法定通貨担保型ステーブルコインを規制する新法制で、デジタル決済への信頼を構築し、急成長するセクターに明確性をもたらすことです。 ステーブルコインの総時価総額は最近3000億ドルを超えました。2024年初頭は約1300億ドルでした。COVID-19パンデミックが世界市場を壊滅させる直前の6年前、ステーブルコインの時価総額はわずか40億ドルで、セクターの驚異的な成長を示しています。 テザーのUSDT が現在ステーブルコイン市場を支配し、シェアの60%以上を占めています。USDTはUSDC 、USDS 、USDEに続きます。 ステーブルコインは、ビットコイン やアルトコインのように価格が変動しないよう設計された暗号通貨です。そのため、日常の支払い、送金、安定した価値の保存に適しています。 安定した価値を実現するために、ステーブルコインの価値は金や米ドル、ユーロ、カナダドルなどの法定通貨にペッグされます。カナダ政府の焦点は、他の多くの管轄と同様に法定通貨担保型ステーブルコインにあります。政府は、青写真に従い、カナダ国内でのステーブルコインの発行と利用のための法的枠組みを創設します。 新法制では、ステーブルコイン発行者はリスク管理と消費者保護のために十分かつ質の高い資産準備金を維持しなければなりません。また、明確な償還ポリシー、適切な流動性保護、堅牢なリスク管理フレームワーク、サイバーセキュリティ対策の確立が求められます。…

TradFi vs. DeFi:GENIUS法闘争の内部
従来の金融(TradFi)は、GENIUS法をどのように実施すべきかについてブロックチェーン支持者と議論を続けています。この画期的な立法は、ステーブルコインの発行に関するもので、規制の明確化、消費者保護の向上、デジタル資産セクターのイノベーション推進を目的としています。 2025年7月に可決されたGENIUS法は、ステーブルコインを規制する米国初の法律であり、ウォール街とWeb3の間に協力と対立の舞台を設定しています。 以下は、GENIUS法が従来の金融とデジタル経済の境界線を曖昧にする方法と、一部の銀行家がそれが自分たちの生計にリスクをもたらすと感じる理由です。 GENIUS法が規制するもの:ステーブルコイン 101 GENIUS法はステーブルコインに焦点を当てています。これらのデジタル資産は、その構造により市場の変動性を回避できる点が特徴です。法定通貨の準備金、アルゴリズム、デジタル資産の準備金など、複数の方法を用いてこの目的を達成します。 ステーブルコインは、過去数年でTether(USDT)のようなプロジェクトが米ドル価値にペッグできることを示した後、非常に人気が高まりました。現在、さまざまなステーブルコインが存在し、その利用が広がったため、立法者は規制を明確にする必要性を感じました。 GENIUS法:新しい米国ステーブルコイン規則集 GENIUS法はステーブルコイン市場のための規制チェックリストを作成します。これらの明確な要件には開示、準備金割当、監査要件、さらには資産の発行者までが含まれます。特筆すべきは、GENIUS法が包括的なステーブルコイン法として初めて成立したことです。しかし、関係者は法案のいくつかの重要な側面について議論を続けています。以下が知っておくべきポイントです。 GENIUS法の下でステーブルコインを発行できるのは誰か? GENIUS法の最も重要な側面の一つは、米国居住者にステーブルコインを発行できる主体を定めていることです。「許可された支払ステーブルコイン発行者」(PPSIs)ライセンスを保有する企業のみがこの権限を得られます。なお、これらの企業は国内でも国際的でも構いません。 GENIUS法は発行者をいくつかのカテゴリに分類します。最初のタイプはFDIC保険付き企業で、次に保険未加入の銀行などの非銀行主体があります。ただし、このグループは通貨監督局(OCC)の承認を申請しなければなりません。 州認可のステーブルコイン発行者は文書で最後に列挙されたグループです。このグループはステーブルコインが100億ドルに達した時点で連邦の承認を取得しなければなりません。興味深いことに、閾値を超えると承認取得までの期間は1年に限定されます。 スワイプしてスクロール → 発行者タイプ 承認者 主要条件 閾値 保険付き預金機関の子会社 主要連邦支払ステーブルコイン規制当局(適切な連邦銀行機関/NCUA) 第5条に基づく承認;継続的な監督/検査 法定上限なし 連邦認定支払ステーブルコイン発行者(非銀行、保険未加入の全国銀行、または連邦支店) OCC(通貨監督局) 第5条に基づく承認;準備金、BSA/AML、報告への遵守 法定上限なし 州認定発行者 州規制当局(連邦調整あり);移行トリガー 発行額が100億ドル超の場合、360日以内に連邦監督へ移行するか、上限以下になるまで新規発行を停止しなければならない 総発行額100億ドル 1:1 準備金と適格資産(許可されるもの) GENIUS法はすべてのステーブルコイン発行者に対する新しい準備金要件を明文化しています。最初の要件は、発行者が常に流動資産で100%の準備金を保有することです。この準備金は発行トークンと1:1でペッグされ、米ドルまたは短期米国財務省証券および財務省裏付けのリバースレポ取引で保有できます。 スワイプしてスクロール → 適格準備金手段 満期/条件 米国硬貨/通貨または連邦準備銀行の残高 随時…

ステーブルコインの台頭: 従来の決済ネットワークを凌駕する方法
The rapid growth of stablecoins in digital finance continues to draw the attention of investors and innovators alike. These purpose-built digital assets attempt to solve one of digital currencies' biggest problems – volatility. As such, they are more popular than…
ステーブルコイン洞察: PayPalの参入を受けたUSDT、USDC、DAIの評価
ステーブルコインは、現在1245億7千万ドル規模の資産クラスとなり、暗号通貨の混沌とした世界をより安定した基盤に固定しています。これらのデジタル資産は、主に米ドルに連動させることで価値を維持しています。 それは、従来の決済システムとデジタル資産経済をつなぐ重要な役割を果たし、取引、決済、暗号通貨と法定通貨の変換を促進します。 先月のKaikoの調査によると、現在、集中型暗号取引所(CEX)での全暗号通貨取引の74%がステーブルコインを利用しています。これは2020年初頭から10%増加したものの、3月の最高値87%には遠く及びません。同社は、ステーブルコインの市場シェアが急増した理由を、Binanceの手数料無料取引プロモーションにあると指摘しています。一方、法定通貨のシェアはわずか23%です。 Kaikoの調査はさらに、Tether(USDT)、USDC、Binance USD(BUSD)、TrueUSD(TUSD)、DAIが2023年第2四半期開始から約1か月前までに合計で100億〜150億ドル程度取引され、2023年のステーブルコイン取引総額は3兆ドルを超えていることを明らかにしました。ステーブルコインは主にCEXでの取引に使用されており、USDTが支配的です。一方、ステーブルコイン取引のうちDEXで実行されたのはわずか5%で、3月の銀行危機の際に一時的に45%に急増しました。 しかし、ステーブルコインは暗号領域だけで人気があるわけではなく、従来の金融分野でも採用が進んでいます。世界中の何百万人もの人々が送金や資産の安全な保管手段として利用しています。 主流の大手がステーブルコイン市場に参入 先週初め、決済大手PayPal(PYPL)が独自のステーブルコイン「PayPal USD」またはPYUSDを、信託会社Paxosと協力して発行しました。Paxosは2月に米国証券取引委員会(SEC)からウェルス通知を受けましたが、ニューヨーク州金融サービス局(NYDFS)から限定目的信託の認可を受けているものの、発行したステーブルコインは証券ではないと考えています。ニューヨークの規制当局は「未解決の問題」からPaxosに対し、BinanceのBUSDステーブルコインの発行停止を命じました。 一方、PayPalの新しいステーブルコインは米ドル預金、短期米国国債、現金同等物で裏付けられます。PYUSDは加盟店と顧客間の取引に使用されます。ただし、決済前に法定通貨へ換金する必要があります。なぜなら、ステーブルコインは加盟店で広く利用されていないからです。 発売から10日も経たないこのステーブルコインは、Ethereumと完全に互換性があり、米国規制にも準拠しています。従来の金融決済プロバイダーは、Ethereumベースのステーブルコインを分散型金融(DeFi)エコシステムに統合することを目指しています。 「DeFiは、暗号ユーザーが現在ステーブルコインを利用している領域へ進出する最初の波の一部になると考えています。DeFiはそのユースケースです」とPayPalのシニアバイスプレジデント(暗号部門)であるJose Fernandez da Ponte氏はインタビューで語りました。 この動きにより、PayPalはPYUSDのさまざまな暗号ユースケースでの広範な利用を目指し、ステーブルコイン大手であるUSDTやUSDCに対する競争力のある代替手段として位置付けています。 このステーブルコインは当初、PayPalウォレットで利用可能になりますが、同社はできるだけ早くCEXでの利用を確保することを最優先しています。これにより、ユーザーはエコシステム内でさまざまな目的にPYUSDを活用できるようになります。 PayPalのPYUSD: 画期的な瞬間? Bank of America (BoA)の『グローバルデジタル資産戦略』レポートでは、PayPalが世界で4億3500万人のユーザーを抱える最初の「規制承認を得てステーブルコインを発行した」グローバル企業であると指摘しています。このレポートによれば、ステーブルコインは時間とともに支払いを効率化し、顧客体験を向上させるとされています。 しかし、ステーブルコインはウォレット互換性や取引所の取引ペア、新機能が不足しているため、BoAは短期的な採用は大きく伸びないと見込んでいます。一方、長期的には中央銀行デジタル通貨(CBDC)との競争が激化することで、PYUSDの採用は逆風に直面すると予測されています。 同銀行はさらに、「金利がほぼゼロの時期には、投資家はUSDTやUSDCといった利回りのないステーブルコインを保有しても問題なかったが、利回り付きステーブルコインが増えるにつれて、金利が5%以上になるとはるかに魅力的になる」と述べました。 PYUSDの導入が規制の明確化を加速させるかについて、BoAはステーブルコインの発行自体が従来市場のシステミックリスクを変えるわけではないと考えており、期待していません。ただし、非銀行がステーブルコインの発行を禁止された場合、同コインは規制上の逆風に直面する可能性があると指摘しました。 PayPalのPYUSDに加えて、米国中央銀行は7月に独自の即時決済システム「Fednow」を開始しました。Fednowは従来の決済ネットワークを利用し、金融機関が顧客資金の銀行口座間リアルタイム送金を可能にします。 PYUSDに加えて、Bank of AmericaのレポートはFednowについても言及し、国内の非効率的な決済・送金問題に対する「必要かつ革新的なソリューション」と評価しています。 しかし、レポートは「デジタル資産エコシステムが進化するにつれ、ステーブルコインはFednowよりも高速かつ低コストで、特に国境を越える決済や送金において、より優れたソリューションを提供できる可能性がある」と指摘しています。 USDTがトップを維持 PayPalのステーブルコイン導入は、同社が同業他社に比べて早期に暗号資産を採用したこと、そして2020年9月に数百万人のユーザーが暗号通貨を購入できるようにしたことで、前回の強気サイクルを開始した点から、暗号業界にとって好材料と見なされています。 PaxosのCEOであるChad Cascarillaによれば、従来企業は最初に踏み出すことを恐れていましたが、今は「取り残される」ことを恐れています。PYUSDは業界にとって画期的な瞬間と見なされ、ステーブルコインに正当性を与え、主流採用への道を開く可能性があります。 米国下院金融サービス委員会委員長であるPatrick McHenry議員も、透明な規制下で発行されるステーブルコインは「21世紀の決済システムの柱としての可能性」を示すサインだと述べました。 この取り組みはPayPalが別の収益源を確保するのにも役立ち、ステーブルコインは発行者が示すように有望なビジネス機会です。例えば、Tetherは前四半期に8億5000万ドルの利益を上げ、Circleは上半期に7億7900万ドルの収益を報告しています。 Tetherは最大のステーブルコインUSDTの発行元で、時価総額830億ドル、約69%の市場支配率を誇ります。PYUSDの導入について、TetherのCTOであるPaolo Ardoinoは、USDTは米国市場さえ対象としていないため影響はないとコメントしています。 …

PayPalがステーブルコインゲームに参入、PayPal USD (PYUSD)
PayPalは、ステーブルコイン「PayPal USD (PYUSD)」の発行を開始したと発表しました。このステーブルコインはPaxos Trustによって発行され、米ドルにペッグされる予定です。 同社は、今後数週間でこのサービスを展開するにあたり、対象となる顧客は以下が可能になると述べています。 転送PayPal USD を PayPal と互換性のある外部ウォレット間で行う 送金PYUSD を使用した個人間支払い 購入資金の提供チェックアウト時に PayPal USD を選択して支払う2 変換PayPal がサポートする任意の暗号通貨を PayPal USD と相互に変換する PayPal Holdings Inc. (NASDAQ: PYPL) PayPalは、消費者と事業者のためにデジタルおよびモバイル決済を提供するグローバルな金融サービス企業です。クレジットカード、デビットカード、または銀行口座を使用して、金融情報を共有せずにオンラインで安全に支払いおよび送金ができます。PayPalは200か国以上で事業を展開し、さまざまな通貨に対応しているため、国際取引に人気があります。また、モバイル決済サービスのVenmoも所有しています。 時価総額: $70.14B 株価収益率 (P/E): 17.78 1株当たり利益 (EPS): $3.58 執筆時点で、PayPal(PYPL)は上記の指標を誇り、主要な投資会社の多くから『強い買い』と評価されています。 ステーブルコインとは何か ステーブルコインは、保有者に対して他の資産(通常は米ドル)にペッグ(連動)されたデジタル価値を提供するよう設計された資産です。これは、資産裏付けを使用するか、流通供給量を操作するアルゴリズムを用いることで実現されます。 これらの資産は特に有用で、投資家やトレーダーに対して、より変動の激しいデジタル資産からの逃げ道を提供し、キャッシュアウトしてキャピタルゲイン/ロスを発生させる必要がありません。また、ステーブルコインは他のデジタル資産と同様に国境を認識せず、世界規模で送金可能であり、いつでもどこでも低コストで価値を転送できます。 なぜ今か…