

注目
Visa(V):金融インフラを形作るオープンプラットフォーム
金融業界に関して言えば、今日の市場では多くの投資家の関心が、ビットコインやステーブルコイン、フィンテック企業などの革新的な動きに集まってきた。こうした注目には一理ある。これらの技術や革新的な企業は、レガシーシステムや何十年も解消されずにきた非効率性に少々安住していた業界を揺さぶり、より迅速で低コストの取引や、融資リスクのより優れた評価などを実現してきたからだ。 一方、既存の大手企業がこうした変化に対して一様に受け身だったわけではない。大手決済企業のなかには、「テクノロジー主導の破壊的イノベーター」としての原点に立ち返り、世界の金融システムを支えるインフラの変革を主導した企業もある。 その好例がVisaだ。デビットカードやクレジットカードでよく知られているが、Visa自身がカードを発行しているわけではない。オープンプラットフォームと決済仲介ネットワークを中核とする本格的なテクノロジー企業であり、世界のオープンバンキング基盤を形作り、クラウドネイティブな最新システムを提供している。 Visaの概要 Visaの歴史 Visaは1958年、Bank of Americaによって設立された。 BankAmericardのクレジットカード事業として始まった。事業を拡大するため、同社は6万5,000人に勧誘の郵便物を一斉送付し、カリフォルニア州フレズノの住民向けにクレジットカードを発行した(「フレズノでの一斉展開」)。これが、米国の消費者向けクレジットカード業界の文字どおりの幕開けとなった。フレズノが選ばれたのは、人口が25万人で、そのうちBofAが45%の市場シェアを持ち、広報上の悪影響が生じた場合にも対処しやすい比較的隔離された地域だったためだ。 1959年10月までに、カリフォルニア州全域には200万枚を超えるクレジットカードが行き渡り、BankAmericardは2万店の加盟店で利用できるようになっていた。 Master Charge(現在のVisaの競合相手であるMastercard)に対抗するため、Bank of Americaは1966年、カリフォルニア州外の金融機関へのBankAmericard事業のライセンス供与を開始した。 これらの銀行は、独立した会員所有の法人としてNational BankAmericard Inc.(NBI)を設立した。その後、National BankAmericardは1976年にVisaへと改称された。ほぼすべての言語で同じように発音され、世界中で受け入れられることを示す名称として、意図的に選ばれたものだった。 1970年代、VisaはBASE I(電子承認システム)とBASE II(電子決済処理・精算システム)を導入し、現代の即時デジタル決済追跡への道を開いた。 1980年代には、経営陣の交代を機にVisaはネットワークを拡大し、加盟銀行間の緊張を抑える取り組みを進めた。また、Visaを象徴するハトのホログラムも導入した。これは現在、業界全体で標準的なセキュリティ機能となっている。 1987年、Visaは InterlinkとPlus Systemsの一部を買収し、Visaカード会員が数千台のATMと世界最大の販売時点情報管理(POS)ネットワークを利用できるようにした。 1990年代、Visaは世界規模で事業を展開する企業となり、1997年には年間の消費者購入額が1兆ドルに達した。1998年までに、世界で流通するVisaカードはおよそ6億枚となった。 Visaは1994年、今日のAIの発展を支えるものと同じ発想に基づく初期のニューラルネットワーク技術をいち早く採用し、取引パターンを即時に分析して、端末で不正行為をリアルタイムに検知できるようにした。また、Visa Cashにより、早くも1996年にはカードへのICチップ搭載を始めた。 最終的に同社は、独立した法人とするため、2006年から2008年にかけて再編された。 「この再編によりVisa Canada、Visa International、Visa U.S.A.が統合された。一方、西ヨーロッパでの事業は、加盟銀行が運営する別法人となった。」 Visaは2009年に株式を公開し、179億ドルを調達した。当時、米国史上最大の新規株式公開だった。しかし、Visa Inc.が加盟銀行の運営する別法人として存続していたVisa Europe Ltdを最終的に買収するのは、2016年まで待つことになった。 数字で見るVisa Visaの取引処理額は1997年に1兆ドルを超え、2025年には最大14.2兆ドルに達した。30年に満たない期間で、実に約14倍に拡大したことになる。この額は2024年から8%増加しており、世界の取引の半分はいまだ現金で行われていることもあって、成長は今後も続くとみられる。 2025年、同社は160の通貨、200か国以上で、合計2,575億件の取引を処理した。…
 Jonathan Schramm
Amgen(AMGN):次なる成長の波に備えるバイオテクノロジーの先駆者
当初、製薬業界は、薬効のある化合物を特定し、分離・精製する技術を基盤として発展しました。たとえば、樹皮に含まれるサリチル酸から純粋なアスピリンを作り出したり、微生物が競合する生物を殺すために産生する抗生物質を利用したりする方法です。 その後、自然界には存在しない新たな化合物が使われるようになり、現代の製薬業界が誕生しました。 しかし、病気によっては、あるいは医療上の標的によっては、化学物質だけでは不十分です。病態がホルモンや体内の特定のシグナルと結び付いている場合、化合物による改変だけでは対応しきれません。 その場合は、DNA、タンパク質、ホルモンなど、より複雑ではるかに大きな生体分子を複製する必要があります。さらには、治療の有効性や安全性を高めるため、天然の分子そのものを改変することもあります。 この手法は、化学を基盤とする製薬業界に対して、広く「バイオテクノロジー」と分類されます。ただし、この2つの分野は明らかに相互補完的であり、部分的に重なり合うこともあります。 製薬業界とは別個の分野としてバイオテクノロジーを確立するうえで、いくつかの企業が重要な役割を果たしました。そのなかでも特に重要な企業の一つがAmgenであり、当時も、そして現在もそうだと言えるでしょう。 Amgenの概要 Amgenの歩み:バイオテクノロジー産業の確立 Amgenの創業は、1980年にさかのぼります。当時、インスリンはすでに糖尿病の治療に広く使われていました。しかし、動物の膵臓を処理して製造されていたため、汚染や医療上の問題がたびたび発生していました。 1980年、GenentechはEli Lilly and Companyと提携し 1982年10月28日、初の「組換え」インスリンについてFDAの承認を取得しました。これは、遺伝子組換え細菌を使って製造された純粋なインスリンです。 Amgenも当初は、組換えDNA技術と組換えヒトインスリンに注力して創業しました。しかし、すぐにGenentechが先行していると判断し、研究開発の方向性を別の種類のタンパク質へと転換。1983年に株式を公開しました。 その結果、1983年にエポエチン アルファ/EPOGENが開発され(1989年承認)、貧血の治療に使われるようになりました。また、1985年にはフィルグラスチム/NEUPOGENが開発され(1991年承認)、がん患者が感染症と闘うのを助ける治療薬となりました。 エポエチンは、バイオテクノロジーの歴史において最も成功した医薬品の一つとなりました。同社初の「ブロックバスター」となったこの分子と特許は、収益性が非常に高く、何年にもわたって会社の成長と研究開発予算のすべてを賄えるほどでした。1992年には、エポエチン アルファとフィルグラスチムを合わせた売上高が、わずか1年で10億ドルを超えました。 1989年までにAmgenは欧州各地に拠点を設け、スイスのルツェルンに欧州本社を、オランダのブレダに主要な製造・流通センターを置きました。 1993年、Amgenはプエルトリコに170万平方フィートの旗艦製造拠点を開設し、事業をさらに拡大しました。1990年代後半には、これらのブロックバスター医薬品をさらに改良し、ARANESP/ダルベポエチン アルファとNEULASTA/ペグフィルグラスチムを開発しました。 2000年代、Amgenは Immunexを160億ドルで買収し、関節リウマチなどの炎症性疾患の治療に使われるブロックバスター医薬品を製品ポートフォリオに加えました。また、初のがん治療薬であるVectibixを投入し、本格的にがん領域へ参入しました。Vectibixは、特定の種類の進行性大腸がんを対象に承認されたモノクローナル抗体です。 2010年代、AmgenはProliaやXGEVAなど、次世代の骨の健康を支える治療薬を製品ポートフォリオに加えました。 2010年代の終わりまでに、免疫疾患治療薬Otezlaも買収しました(2019年)。 その後も買収による事業拡大を続け、2023年にはHorizon Therapeuticsを278億ドルで買収しました。これにより、高い成長が見込まれる希少疾患治療薬の開発パイプラインを大幅に拡充しました。 2025~2026年、Amgenは競争が激化する肥満症治療薬市場にも、MariTide/maridebart cafraglutideで参入します。確立された競合薬のOzempicやMounjaroとは異なり、MariTideは月1回、あるいはそれより少ない頻度の投与で済む可能性があり、競争上の強みとなることが期待されます。 数字で見るAmgen 小規模な創業から成長を遂げたAmgenは、従業員数31,500人の企業となりました。その約半数は北米で働いています。 他の一部のバイオテクノロジー企業とは異なり、Amgenは製造を外部委託せず、自社で多くを手がけています。世界各地に生産拠点などを構えており、主な拠点は、カリフォルニア州サウザンドオークス(本社・研究開発センター)、ロードアイランド州(物流)、プエルトリコ(製剤化、充填、仕上げ、包装の各施設)、アイルランド(無菌バイアル充填と注射器組み立て)、シンガポール(柔軟に運用できるシングルユースのモジュール式バイオリアクターを備えた高度な施設)、ブラジル(現地生産)です。 EPOでの初期の成功を皮切りに、Amgenは多数の大ヒット医薬品を発見・獲得してきました。2025年には、少なくとも7つの治療薬がそれぞれ10億ドルを超える売上を記録しています(詳細は下記)。 製品 2025年の売上高 主な治療領域 Prolia & XGEVA…
Jonathan Schramm
Fiserv(FISV):フィンテックの元祖プロバイダー
従来の金融システムは、銀行と地域の支店網を中心に成り立っていました。人々や企業は、口座開設や預け入れ、現金の引き出し・送金、融資の申し込み、証券口座の開設などのために支店を訪れていました。 時がたつにつれて、こうした支店の重要性は薄れていきました。金融取引のデジタル化が進み、オンラインで利用できるようになったことで、データや連絡を即座にやり取りできるようになったためです。 当初は、多くの銀行が自らデジタルインフラを整備していました。しかし、ほどなくして、それが最も効率的な方法ではないことが明らかになりました。基本的にあらゆる金融機関が、そのつど多額の費用と労力をかけて一から同じものを作り直していたからです。その結果、提携先のシステムと互換性のないシステムが数多く生まれ、この問題を解消するために、さらなる投資とソフトウェア開発が必要になりました。 こうした状況を背景に、フィンテック(金融テクノロジー)企業が登場し、不可欠なサービス提供者となりました。決済処理、デジタルバンキング、口座処理、加盟店契約などの技術を一度開発し、それを複数の利用者に繰り返し販売するようになったのです。 フィンテック分野の黎明期を切り開いた企業の一つが、Fiservです。 フィンテックにおけるFiservの歴史的役割 Fiservは、「フィンテック」という言葉が生まれる前から存在する、元祖フィンテック企業の一つです。既存の金融業界に金融テクノロジーを提供するFiservは、金融業界の既存企業と競合するというより、そうした企業を支える重要なテクノロジーサプライヤーです。 同社は1984年、地域のデータ処理企業2社、First Data Processing and Sunshine State Systems, Inc.の統合によって設立され、銀行向けに高度に最適化された全国規模の集中型データ処理事業を立ち上げました。 同社は1986年に株式を公開し、その資金を使って地域の小規模な処理会社を買収し、それらの顧客基盤をFiservの拡大する事業に取り込みました。 買収による成長はその後も続きました。1991年には1991 Citicorp Information Resourcesを買収して顧客基盤を2倍に拡大し、商業銀行、国際業務、信用組合向けの処理事業にも進出しました。さらに1995年にはInformation Technologyを買収し、その過程で、米国で最も広く導入されていた口座処理プラットフォームを獲得しました。 こうして、インターネットの黎明期にはすでに、Fiservは事実上すべての米国の銀行にとって、重要なパートナーでありテクノロジー提供者となっていました。 「現在、Fiservはより多くの顧客にサービスを提供しており、顧客のニーズを先取りすることで、継続的に価値を生み出してきました。私たちはこれからも、日々信頼を得るという企業文化のもと、お客様に最善のソリューションを提供していきます。Fiservは地域銀行、地方銀行、信用組合へのサービスを続けており、特筆すべきことに、米国の銀行上位100行すべてに、当社の製品・サービスを1つ以上提供しています。」 ITI創業者、Fiserv元副会長、Don Dillon Fiservは買収を続け、事業規模をさらに拡大しました。2007年にはCheckFree Corporationを買収しました。当時、同社はオンラインバンキング、オンライン請求書支払い、電子請求書の大手プロバイダーでした。2013年にはOpen Solutionsを買収し、金融機関向けの中核的なリアルタイム処理機能を拡充しました。 最後に、First Data Corporationとの全株式交換による合併が実現しました。企業価値220億ドルのこの合併によって、銀行のバックオフィス向けソフトウェアと加盟店契約サービスが統合され、人気の高いクラウド型POSプラットフォーム、CloverがFiserv傘下に入りました。 2024年、同社は世界本社をミルウォーキー中心部の新たな大規模キャンパスに移転し、株式の上場先をNASDAQからニューヨーク証券取引所(NYSE)に変更しました。 世界の金融インフラにおけるFiservの役割 Fiservの製品 Fiservの事業は、加盟店向けソリューションと金融機関向けソリューションという、相互に補完し合う2つの領域を中心に構成されています。 加盟店向けソリューションの中心は、企業がクレジットカード、デビットカード、モバイル決済、デジタルウォレットによる支払いを受け付けるためのソフトウェアです。 この分野におけるFiservの主な製品には、小規模事業者向けのPOS(販売時点情報管理)ソリューションであるCloverと、大企業向けのグローバルなオムニチャネルソリューションであるCaratがあります。 加盟店向けソリューションでは、Cloverの取引ごとに発生する手数料に加え、ソフトウェアのサブスクリプションやハードウェアの販売からも収益を得ています。一方、Caratは各企業の個別のニーズに合わせたソリューションで、料金も顧客ごとに設定されます。 中小企業向けでは、Fiservは小売業や飲食店で特に好調です。また、医療や専門サービスの分野にも投資しており、急速に事業を拡大しています。 金融機関向けソリューションには、複数の製品があります。…
Jonathan Schramm
Ondas Inc. (ONDS):西側諸軍向け統合ドローン
ドローン、AI、そしてネットワークは、現在、戦場において軍が持つ重要な優位性または不利要因となりつつある。シリアやアルメニアで商用ドローンを武器システムとして限定的に使用したことから始まり、ウクライナ戦争において最も致命的な兵器となり、中東における勢力バランスを積極的に揺るがしている。 このため、防衛用途に適した製品を持つドローン企業は業界で最も成長が速い企業の一つとなっている。 しかし、西側諸国はドローン技術で大きく遅れを取っており、ドローン技術自体が急速に進歩しているため、単に追いつくだけでは不十分であるという問題が特に深刻である。 米国とその同盟国におけるドローン製造の主な弱点は、中国製部品や原材料(特に電動モーター用磁石の希土類)への極端な依存、大規模生産の欠如、そして既存の防衛請負業者からの高性能・高価なモデルを好む傾向があり、量産された「十分に良い」設計が軽視されていることである。 総じて、現在の市場規模は約1000億ドルと推定されており、依然として急速に拡大している。 したがって、2021年に自律技術の可能性を見出したテック企業が、現在、大規模な垂直統合型ドローン製造会社を創出するために買収ラッシュを展開していることは、投資家にとって非常に興味深いと言える。対象企業は Ondas Inc. である。 Ondas 概要 Ondas の歴史 2014年に設立された同社は、当初は産業用無線通信に注力しており、子会社の Ondas Networks(旧称 Full Spectrum Inc.)は、独自のFullMAX ソフトウェア定義無線技術を開発した。 「当社の無線は、スマートグリッド、スマートパイプ、スマートフィールド、そしてインターネットプロトコル接続が必要なあらゆるミッションクリティカルなネットワーク向けに、広域インテリジェントネットワーク(WAN)を実現します。」 この技術基盤から、同社は予想よりも技術採用が遅れていることを受けて、自律技術への転換を決定した。これは2021年に Ondas Autonomous Systems を設立し、2023年に商用ドローン開発企業であるAmerican Roboticsや、イスラエルの自律型対ドローン企業Airoboticsを買収することで実現された。 2026年、同社はドローン関連技術基盤を拡大するために、連続的な大規模買収を開始した: DZYNE Technologies:8億7580万ドル規模の大規模買収により、Ondas Sentinel 運用部門が設立され、ULTRA や LEAP といった長時間滞空型自律 ISR(情報、監視、偵察)航空機が導入された。 この取引により、Ondas は15億ドル規模の3年間の商業・軍事契約パイプラインも獲得した。 Insignito、Ottopia、Caribou Labs:5600万ドルの買収により、以下をもたらした:…
Jonathan Schramm
Linde (LIN):グリーン鋼、チップ、宇宙を支える産業ガスの巨人
産業資材と聞くと、通常は鋼、石炭、アルミニウム、セラミックなどの目に見える固体を思い浮かべます。しかし、化学、冶金、半導体産業や医療分野で使用されるさまざまなガスも同様に重要です。 水素は食品、医薬品、化学品など多様な製品の無数の化学反応に利用されており、グリーン鋼やアルミニウムの重要な素材となりつつあります。 二酸化炭素(CO2)と一酸化炭素(CO)も、無数の化学化合物の基本成分として重要です。天然ガスは多くの冶金プロセスのエネルギー源となります。ヘリウムは超伝導磁石(磁気浮上鉄道、MRI など)や半導体製造に不可欠な要素です。 窒素と酸素も多くの製造工程や重要な医療用ガスとして不可欠です。アルゴン、キセノン、六フッ化硫黄などの特殊ガスも、現代文明を支える重要な供給源です。 一般に、産業用ガスを必要とするプロセスが高度になるほど、ガスの純度が求められます。そのため、ほとんどの企業は、経験と規模を備えた供給者に依存し、必要な品質を保ちつつできるだけ低コストで供給してもらいます。 このため、産業用ガスを扱う企業は、再産業化、半導体製造、そしてグリーン・トランジションに関わるサプライチェーンの極めて重要な部分となります。 この分野の有力リーダーは Linde で、空気液化プロセスを開発し、文字通り業界を創始しました。 Linde 概要 Linde の歴史 Linde は 1879 年にカール・フォン・リンドによって設立されました。彼は空気から酸素ガスを抽出した最初の人物で、これにより商業的に実用可能な製品となり、産業ガス業界を立ち上げました。このプロセスは空気や他のガスの分離も可能にしました。 「10 年後、Linde は経営活動から手を引き、研究に専念しました。1895 年に、まず空気を圧縮し、次に急速に膨張させて冷却することで空気を液化することに成功しました。その後、液化空気をゆっくり加温することで酸素と窒素を得ました。」 Carl von Linde の伝記 彼はまた、現代的な冷凍技術を開発し、共同設立しました Güldner-Motoren-Gesellschaft、当初はエンジンとトラクターを製造し、時間とともに Linde Material Handling の機器ブランドとなり、フォークリフトなどの類似装置を生産するようになりました。 ヨーロッパで大きな成功を収めた後、カール・フォン・リンドは 1906 年に酸素抽出事業を海外へ拡大し、現在同社の最大市場であるアメリカを対象としました。 「酸素生産の初期段階において、圧倒的に最大の用途は 1904 年にフランスで発明された酸素アセチレントーチで、船舶や超高層ビル、その他の鉄鋼構造物の切断・溶接を革命的に変えました。」 第一次世界大戦後、Linde の米国資産は没収され、Union…
Jonathan Schramm
Upstart (UPST): AI時代の貸付プラットフォーム構築
多くの金融サービスは本質的に情報ビジネスです。たとえば、保険会社は事故発生率やそのコストに関する正確な将来情報を持ち、保険契約が利益を保てる価格を適切に設定する必要があります。 同様に、貸付は特定の顧客のデフォルトリスクを適切に評価し、金利を適切な水準に設定することが求められます。 歴史的に、これは当初は人間の判断と原始的な数式だけで行われ、社会階層や人脈、個人の行動が個人の金融サービス利用に影響していました。 より専門的で客観的な手法が次第に登場し、偏りの少ないリスク評価が可能になりました。たとえば、米国ではクレジットスコアが応募者の借入能力を評価する支配的な手段となっています。 現代のクレジットスコアは5つの異なるデータカテゴリに基づいています。 支払履歴(35%) 負債残高(30%) クレジット履歴の長さ(15%) 新規クレジットと照会(10%) クレジットミックス(10%) しかしながら、当然ながら限界があります。たとえば、過去・現在の負債に関する情報以外の個人の行動に関する情報は含まれていません。また、居住地、収入、雇用業種、保有資産などの情報も考慮されていません。 したがって、特に情報時代において適用可能なデータが豊富で入手しやすくなる中、より高度なシステムを構築できるでしょう。 この考えに基づいて設立されたのが、Upstart Holdings です。機械学習とAIの初期形態を活用し、同社はより正確な貸付プラットフォームを構築し、デフォルト率を低く抑えながら、より多くの人々に融資を提供できるようにしました。 この先行優位により、同社は最近のAI技術の進展から恩恵を受け、ますます拡大し高度化するAI駆動型の貸付・金融サービスプラットフォームを構築する理想的な立場にあります。 「AI中心の企業として、リスクを分離・校正するモデルが改善されると事業が成長します。これらのモデル改善により、より多くの顧客に対し、より多くの製品を承認でき、事業が向上し、Upstart AIと業界全体との距離がさらに広がります。」 Upstart概要 Upstartの歴史 Upstartは2012年にカリフォルニアを拠点とする貸付プラットフォームとして、元Google社員とThiel Fellowによって立ち上げられました。最初の製品はインカムシェアアグリーメント(ISA)で、個人が将来の収入の一定割合を共有する契約を結ぶことで資金調達を可能にしました。 2年後、同社は無担保個人ローン市場へ方針転換し、従来の3年ローンから開始しました。 創業者の技術的バックグラウンドにより、同社は従来のクレジットスコアに代わり、すぐにAIの初期形態を構築しました。教育履歴、専攻分野、GPA、雇用履歴などのデータを活用しました。 2014年から2019年にかけて、同社はGoogle Ventures、マーク・キューバン、エリック・シュミット、マーク・ベニオフ、楽天などの主要機関投資家から大規模な資金調達を行いました。 2020年に約20ドルの株価で上場しました。 株価はすぐに急上昇し、パンデミック期の低金利とクレジット需要の高まりに支えられ、最終的に2021年10月に1株あたり390.00ドルという史上最高値に達しました。 しかし、この急速な株価上昇は、2022年から2023年にかけてFRBが金利を積極的に引き上げたことで、厳しい下落に転じました。 その結果、機関投資家によるローン購入が減少し、デフォルトが増加する高金利環境への苦しい移行が起こり、株価は2023年5月3日に11.93ドルという低点に達しました。 2025年以降、同社は黒字に転換し、強い成長傾向を取り戻しました。2025年の売上は前年同期比で64%増加しています。 Upstartの数値 2025年、Upstartは多くの指標で前年同期比二桁台の大幅成長を記録し、ローン元本(+86%)から総ローン件数(+115%)および総収益(+64%)まで、旗艦的な年となりました。 この傾向は2026年第2四半期も強く続いており、元本は2億ドル(前年同期比+50%)、総収益は3億6500万ドル(前年同期比+42%)です。 同社は1,405人のフルタイム従業員を雇用しており、そのうち約430人がエンジニアリング部門に所属し、AIアンダーライティングアルゴリズムの訓練と改良に従事しています。デジタルファースト戦略を採用し、米国内どこからでも働けるようにし、カリフォルニア、オハイオ、ニューヨーク、テキサスの4つの主要オフィス拠点で支えられています。 Upstartは独自の金融機械学習リスクモデルを保護する4件の米国特許を保有しています。 Upstartは主にローンの格付けとオリジネーションを行う企業で、総未償却ローンのうち5.9%(10億6000万ドル)だけが直接Upstartのバランスシート上にあります。残りの約94%は機関投資家や提携信用組合によって資金提供されています。 同社の事業の大部分は無担保個人ローン(総ローンの62%)に集中していますが、自動車ローンや住宅ローンといった新しいセグメントが急速に拡大しています。 Upstartのビジネスモデル クレジットスコアを超えて…
Jonathan Schramm

バリック・ゴールド (B): 北米金採掘の巨人
金属採掘に関しては、投資家の関心は産業用金属に向けられることが多く、膨大な鉄の生産量やアルミニウムから、よりニッチな製品であるタングステン、プラチナ、レニウム、ロジウム、あるいはウランまで幅広いです(各金属の詳細な投資レポートはリンクをご覧ください)。 しかしながら、産業での使用は比較的少ないものの、金は他のどの金属よりも公衆や投資家の注目を集めがちです。 金は古代から権力・贅沢・富の象徴として使用されてきました。また、歴史上最も一般的で長く続く通貨形態のひとつでもあります。今日に至るまで、金は各国中央銀行が保有する主要な準備資産の一つであり、世界的な準備システムの重要な構成要素です。 しかし、かつては金の最盛期は過去のものと見なされ、ジョン・メイナード・ケインズは金本位制を「野蛮な遺物」と評しました。1970年代にドルの金兌換が終了したことで、金が主要な金融資産としての役割を失うのではないかと考えられました。 過去数年でこの見方は徐々に変わってきました。大きな要因は米国政府の債務増大で、通貨危機への懸念が高まっています。米国債務の利払いコストが1兆ドルを超え、米国の軍事支出と同程度に上昇したことで、この懸念はある程度正当化されています。 さらに、世界的な地政学的緊張や、ロシアやイランなどの制裁対象国と取引を行う企業への米国の二次制裁脅威、EUによるロシア資産の凍結とその余剰利益の活用などが、対向リスクのない主権資産の必要性を浮き彫りにしています。そして、過去と同様に金は世界中の中央銀行にとって有用な役割として再び注目されています。 もちろん、多くの投資家にとって「デジタルゴールド」としてのビットコインは法定通貨回避の手段となり得ますが、実物の金も将来の通貨システム、特に国家レベルで重要な役割を果たす可能性が高いです。 金価格の高騰は金鉱山、特に規模が大きく多くの生産拠点を持ち、国や鉱山ごとのリスクを分散できる大手鉱山に直接的な利益をもたらしています。 私たちは以前、世界最大の金鉱山会社であるニューモントを取り上げましたが、3rd位の金鉱山であるバリック・マイニングも投資家にとって関心の対象となります。 バリック・マイニング概要 バリック・マイニングの歴史 世界最大級の金鉱山企業になることが予想された会社が、実は鉱山会社としてスタートしていなかったことはやや驚きです。バリックは1983年に石油・ガス事業(バリック・ペトロリウムを含む)から派生したバリック・リソーシズ・コーポレーションとして設立されました。 石油・ガス部門で損失を被った後、創業者のPeter Munkは事業を金鉱業へ転換し、1983年にトロント証券取引所で上場しました。 1983年と1984年にバリックはオンタリオ州のRenabie鉱山を取得し、Camflo鉱山を買収しました。しかし、本格的な転機は1986年末に開始されたGoldstrikeの取得です。これはネバダ州北東部のユーレカ郡にある金鉱です。 Goldstrikeの成功が会社の基盤となり、そこから得られたキャッシュフローと資金調達力がさらなる拡大を支えました。 1985年、同社は当時の南アフリカの大規模鉱山と比較して米国鉱山への注力を強調するため、American Barrick Resourcesへと社名を変更しました。その後、1987年にニューヨーク証券取引所に上場しました。 バリックを金鉱業のリーダーへと押し上げた取引は、1994年のLac Mineralsの買収です。同社は北米・南米に鉱山資産を保有していました。金への注力を再確認し、1995年に再び社名をBarrick Gold Corporationに変更し、2025年にBarrick Mining Corporationへと変更するまでこの名称を使用しました。 2000年代には、2001年にHomestake Mining Companyを23億ドルで、カナダの競合Placer Domeを104億ドルで、2011年にEquinox Mineralsを73億カナダドルで買収し、現在のグローバルリーダーへと成長しました。 2010年代初頭、金価格の低迷と過剰な負債が重なり、一部資産の売却が行われましたが、”Tier 1″資産は保持されました。 2019年、バリックはRandgold Resourcesと合併し、南アフリカのCEOでありRandgoldのCEOであるMark Bristowを統合後の会社のトップに迎え、オペレーション効率の刷新を図りました。 その直後、バリックは競合のニューモントとネバダ・ゴールド・マインズ・ジョイントベンチャーを設立し、両社のネバダインフラを統合して世界最大の金生産コンプレックスを構築しました。 バリック・マイニングの数値 バリックは現在も北米中心の企業で、金生産の64%がこの地域から来ています。2025年の総生産は326万オンス(Moz)=約101トンで、2026年は2.90〜3.25 Mozの範囲になる見込みです。 金に加えて、同社は2025年に22万トンの銅も生産しましたが、収益への比重は低めです。…
Jonathan Schramm
MARAホールディングス(MARA): ビットコインマイナーがエネルギーとAIコンピュートを統合
近年、十分なコンピューティングパワーの提供は、AI主導の経済活動への移行を管理する先進国にとって重要な指標となっています。同じ計算能力は、デジタル通貨が現代金融の中心的な柱となったことで、ビットコインマイニングにも高い需要があります。 これら二つの活動は相互に関連しており、ビットコインマイニングに使用される並列計算能力はAI計算にも利用されています。そのため、多くのビットコインマイニング企業が現在AI関連事業へ拡大しています。 しかしながら、これらの計算プロセスは、チップやデータセンターの供給状況ではなく、供給できるエネルギー量によってますます制約を受けています。主な原因は、電力網が交通機関の電化(EV)、暖房(炉からヒートポンプへの転換)、産業プロセスの電化という圧力により同様の負荷を受けているためです。 したがって、データセンター、AI、デジタル資産マイニング、そして一般的なコンピュート容量への投資に関心のある投資家は、関連するエネルギー供給をより詳細に検討する必要があります。 これがMARAホールディングスを非常にユニークな株式にしている点です。 同社は上場ビットコインマイニング事業の中でも最大規模の一つであり、世界で二番目に大きなビットコイン保有企業でもあります。また、AI推論向けの計算容量提供でも急速に拡大しています。 しかしMARAは、ほぼ1ギガワットに近い発電規模を垂直統合している大手エネルギー生産者でもあり、さらに多くの設備が間もなく稼働します。これにより、電力網に依存する多くの競合他社とは異なり、需要が新たな記録を更新してもエネルギー供給が遅れても、MARAは容量拡大を続けられるはずです。 MARAの歴史: 賃貸容量から垂直統合へ MARAホールディングスは2010年に設立され、当初は特許取得とテクノロジー企業に対する訴訟(Marathon Patent Groupとして)に注力し、特に暗号技術に関する特許に焦点を当てていました。その後、2014年にナスダック取引所で上場しました。 これにより、同社は2010年代後半に暗号通貨とブロックチェーン技術へと舵を切る道が開かれました。 2020年末までに、同社は積極的な「HODL」戦略: 採掘したビットコインを即座に売却せずに企業のバランスシートに保有することに全面的にコミットしました。当時は大胆な決断でしたが、振り返ると非常に収益性が高く、ビットコインは2020年の1ビットコインあたり10,000〜15,000ドルから、2025‑2026年の最近では60,000〜120,000ドルの範囲へと上昇しました。 2021年、同社はデジタル資産のマイニングと保有への注力を反映させるため、Marathon Digital Holdingsにブランド変更しました。これには、モンタナ州の石炭火力発電所で電力供給された37メガワット規模のビットコインマイニングデータセンターが含まれます。 当時、同社は「完全にコンプライアンス遵守」のマイニングプールを運営することでブロックチェーン・暗号コミュニティの間で論争を巻き起こしました。同社は、このプールが米国財務省外国資産管理局(OFAC)リストにある制裁対象の取引をソフトウェアで除外することを明言しましたが、多くの人々はこれを初期の暗号理念である分散化と「反逆者」精神に反するものと見なしました。 同社のマイニング容量は、2023年にGenerate Capitalの子会社から2つのビットコインマイニング施設を1億7860万ドルで取得することで拡大しました。 これにより、2024年以降、同社は所有する容量を急速に増加させ、以前の他社所有データセンターを単に運営するモデルとは対照的になりました。 この時期、同社はビットコイン資産を活用してエネルギー生成資産やより環境に優しい低炭素エネルギー容量の取得を開始し、特にフレアガスから電力への変換で50MW、風力で139MWを取得しました。 2024年から、同社はAI推論向けの計算容量提供にも着手しました(新しいAIモデルの訓練ではなく、実際のユースケースへのAIの展開)。 “我々が最も興味深いと考える領域はエッジでのAIであり、これはすべて推論に関するものです……これは、AI業界にデジタルインフラを提供するにあたり非常にエキサイティングな領域です。なぜなら、両業界が使用するインフラはまさに同じものだからです。”Fred Thiel – MARA Holdings 最高経営責任者 これは同社にとって大規模な新市場を開くことであり、効率的なトークンあたりコストがAI企業の関心事として高まっています。 “AI業界はすでにトークンコストと、さらに重要なこととしてメガワットあたりどれだけの推論が得られるかという点で商品化しています……我々は慎重なアプローチを取り、サイクルの適切なタイミングで適切なパートナーを待ち、MARAの次なる章を開始しようとしています。”Fred Thiel – MARA Holdings 最高経営責任者 MARAホールディングスの数値 MARAは2026年第2四半期にビットコインマイニング向けに最大70.3 EH/s(エクサハッシュ/秒)を展開し、前年同期比で22%増の57.4 EH/sとなっています。 これは、同社が1秒あたり70クインティリオン(10^18)回のハッシュ計算能力を有し、49万台の稼働中で高効率なASICマイニングリグによって生み出していることを意味します。計算は1テラハッシュあたり17.6〜18.6ジュール(J/TH)の効率で実行され、コインあたりコストリーダーシップへの同社の注力が確認されます。…
Jonathan Schramm
Freeport-McMoRan: 将来のための銅供給の構築
銅はこれまで以上に不可欠です 人類史の初期に、ある人々は特別な岩石に金属が含まれており、その金属を溶かして精錬できることを発見しました。融点が低く、豊富な鉱脈の検出が比較的容易だったため、金と銅は最初に精錬された金属のひとつとなりました。 何千年もの間、銅と後に青銅(銅+錫)は地球上で最も重要な金属でした。これらはあらゆる道具や武器の基礎となり、イギリス諸島や中央アジアからの錫が古代エジプトやイラクまで運ばれる国際的な交易ネットワークを生み出しました。 鉄の精錬が発明された後、銅は戦略的金属としての重要性が大幅に低下し、低価値の硬貨、宝飾品、アクセサリー、屋根材などに回されるようになりました。 それは産業革命と電気の発見まで続きました。銅は優れた電気伝導体です。 今日、銅はかつてないほど必要とされています。その大きな要因は、エネルギー生産、輸送、重工業、暖房・冷房など、すべての電化の潮流です。 2024年の銅の年間生産量は2300万メトリックトンでした。最大かつ採掘が容易な銅鉱床の多くはすでに見つかっている可能性が高いです。この考えは、2005年以降、銅鉱山会社が非常に高い探査予算を投じているにもかかわらず、近年の新たな発見が少ないことから裏付けられます。 実際、2015年以降、大規模な銅鉱床の有意な新発見はありません。 銅はすでに供給不足の方向に向かっており、これはデータセンターのブームやEVへの加速的な転換が需要予測をさらに押し上げる前のことでした。その結果、価格は2025年以降、着実に上昇傾向を示しています。 (この金属に特化した投資レポートで、銅と投資方法の詳細を読むことができますこちら) 金属価格の上昇は、採掘業者に直接利益をもたらします。そのメカニズムは2つです:フリーキャッシュフローの直接的な増加と、埋蔵金属の価値上昇です。 純粋な銅事業、特に西側諸国や米州に位置する鉱山へのエクスポージャーに関しては、世界で3番目に大きい銅生産者であるFreeport-McMoRanに匹敵できる企業はほとんどありません。 Freeport-McMoRan 概要 Freeport-McMoRan の歴史 現在のFreeport-McMoRanは、1912年にテキサスで設立されたFreeport Sulphur Companyに起源を持ちます。 その後、1950年代までに、マンガン、ニッケル、アルミニウム、カリ肥料を生産する鉱山を買収し、事業を多角化しました。 1967年、同社はインドネシア・パプアのグラスバーグ銅・金鉱床の採掘を開始しました。この鉱山は現在までに発見された中で最大の露天銅鉱床です。グラスバーグ鉱山は生産開始に大規模な土木工事を要し、101km(63マイル)のアクセス道路とトンネル、109km(68マイル)のスラリー・パイプライン、そして世界最長の単一スパン空中トラムウェイが建設されました。 1981年、Freeport Minerals CompanyはMcMoRan Oil and Gas Companyと合併し、農業用鉱物(硫黄とリン酸)および金、銅、銀、ウランに関心を持つ大手独立系石油・ガス生産者が誕生しました。 1988年、Freeport-McMoRanは親会社(FTX)から部分的に分離され、1994年までに完全に独立しました。 1990年代後半から2000年代にかけて、同社は複雑な買収・合併を経験しました。まず1995年にRio Tintoからの投資を受け、次にGlobal Inc.との合併を行いました。1997年にPhelps Dodgeを取得し、2007年に銅部門での地位を強化しました。 2010年代には、Freeportは非必須資産を売却し、銅資産のさらなる開発資金と負債削減に充てました。具体的には、2014年にEagle Fordシェール油資産をEncanaに31億ドルで、2016年に深海資産をAnadarko Petroleumに売却しました。 2017年8月、同社はグラスバーグ鉱山の51%の権益をインドネシア政府に譲渡し、特別許可と引き換えに2041年まで鉱山を操業できるようにするため、精錬所の建設に合意しました(以下、グラスバーグの詳細)。 総じて、この複雑な企業史は、世界でも屈指の銅とモリブデンの鉱産資産の蓄積につながり、競合他社が模倣することは極めて困難です。 Freeport-McMoRan の数値…
Jonathan Schramm
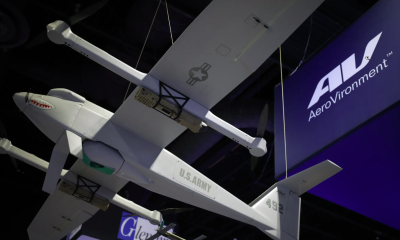
AeroVironment (AVAV): 西側のドローンと滞空兵器会社
2023年に最初に記事「Top 10 Aerospace and Defense Stocks」を書いて以来、国際情勢は悪化し続けています。 ウクライナでの戦争は依然として続き、むしろエスカレートしており、中東は米国とその同盟国がイランおよびその同盟国とエネルギー資源を巡って戦っているため、燃え上がっています。海路が閉鎖されたりミサイル攻撃で燃え尽きたりすることで、エネルギー資源はますます手に入りにくくなっています。 「これは数十年ぶりに世界が直面した最も危険な時期かもしれません。」JPMorgan CEO ジェイミー・ディモン 全体として、市場はこれらの高まるリスクを無視し、AIブームに注目し続けています。主要な防衛ETFの多くは、ウクライナ戦争前の2019年以降ほとんど上昇していません。 したがって、市場の関心が他に向いている間に、主要防衛ETFの価格上昇が最近顕在化し始めています。 無人戦争 イスラエル・パレスチナ、カフカス山脈、紅海、ウクライナでの武力衝突は、戦争の方法が急速に変化していることを示しています。ドローン(飛行型・地上走行型)は、従来の砲兵、戦車、戦闘機などの武器が担っていた役割をますます奪い取っています。 最も重要な要素は、被害を与えるためのコストが極めて低いことです。数千ドルのドローンが数百万ドルの戦車を無力化でき、ドローン操縦者は安全に数十マイル離れた場所にいます。このコスト非対称性が、ドローン中心の部隊と戦術を有利にしています。 例えば、2024年のイラン製ドローンによるイスラエルへの攻撃は、イランに約5,000万〜1億ドルの費用がかかり、さらに10億〜15億ドル相当の防空システムを消費したと推定されています。このパターンは2年間続いており、終わりは見えていません。 ドローンはまた、戦場をかつてないほど「透明」にしています。味方・敵のライブ映像が即座に指揮系統のすべてのレベルで閲覧可能になるため、偽装や奇襲、敵陣裏への侵入はますます危険で事実上不可能になっています。 当初は民生モデルを少し改造したものが主流でしたが、現在の戦争では、より高度で能力の高いドローンや滞空弾薬(数時間にわたり目標を探し続ける飛行弾薬)がますます使用されています。 これにより、戦闘機、戦車、空母といった大型で高価な主力装備から、より分散化された小型兵器への軍事予算のシフトが進む可能性があります。したがって、革新的なドローンメーカーや、コスト効果的にドローンに対抗できる防衛企業が、次世代の防衛大手になる可能性があります。 この文脈で、低コストドローンを軍に提供する先行企業は、良い投資先となるでしょう。その一つがAeroVironmentです。同社は米軍がすでに装備している数少ない独立系ドローン企業のひとつです。 AeroVironment 概要 AeroVironment の歴史 AeroVironment は 1970 年代に、航空力学に関する工学課題を解決する目的で設立されました。1979 年には、人力飛行機 Gossamer Albatross が英仏海峡を横断し、航空史上最大の賞金を獲得しました。その後、Solar Challenger を開発し、全長 163 マイルを太陽エネルギーだけで飛行させました。 1990 年代には NASA との提携を進め、長時間高高度飛行用のプロトタイプや宇宙探査機の開発に携わりました。…
Jonathan Schramm
MSCI(MSCI): 世界の金融市場をインデックス化
MSCIの指数は、世界の投資家が国・業種・資産クラスの間で資金を配分する方法を左右します。その規模と算出手法の影響力により、MSCIの分類変更やリバランス判断は、資金フロー、評価、市場アクセスに大きな意味を持ちます。
Jonathan Schramm
Illinois Tool Works (ITW):米国再産業化の背骨
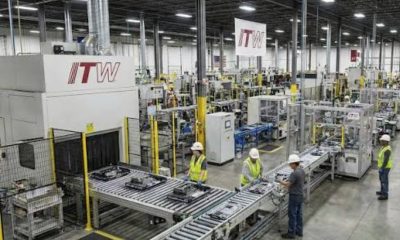
再産業化や、西側諸国での戦略的製造能力の復活、例えば半導体製造、レアアースの精製、医薬品生産などについて多く語られています。 しかし、この目標を達成するための多くの取り組みは、目立ちにくいものの同様に重要な「第二層」の産業能力に依存します。例えば、自己完結を目指すなら、工作機械や化学品も国内で入手・生産できる必要があります。同様に、単純だが不可欠な予備部品も、単に「現地組立」だけでなく真の「メイド・イン・アメリカ」目標に向かうためには、国内で生産される必要があります。 その結果、再産業化の推進は最終製品メーカーだけでなく、目立たないが依然として重要な製品で国内生産能力を維持している主要サプライヤーにも恩恵をもたらすでしょう。 そのような企業の一つがIllinois Tool Worksです 。同社は、買収を通じて自動車部品、建設・溶接工具、化学品、電子部品用テストツールなど、幅広い製品群を揃える典型的な米国の産業コングロマリットです。 このように、同社は米国の産業能力を高める取り組みにおいて、今後さらに「第二層」産業能力の重要なサプライヤーとなるでしょう。 産業サプライチェーンの重要性 過去数十年にわたり、製造サプライチェーンの一部を海外に再配置し、米国や欧州の経済と低賃金・規制が緩やかな地域との間の裁定取引からより多くの利益を得ようとする強力な傾向がありました。 本質的に、この経済ビジネスモデルは、労働単位あたりの付加価値が高いサプライチェーンの部分(研究開発、知的財産、マーケティング・販売、財務など)を「国内」に保ち、付加価値の低い活動(コモディティ生産、大量製造、組立など)を海外に送ることを目的としていました。 近年、このモデルの限界が顕在化しています。 まず、COVIDパンデミックは、グローバルサプライチェーンと「ジャストインタイム」製造が予想以上に信頼性が低く、脆弱であることを証明しました。危機時には、複雑なグローバルサプライチェーンが機能しなくなり、フェイスマスクのような単純な大量製品や、医療用人工呼吸器のような必需品の製造さえもほぼ不可能になることがあります。 次に、「低付加価値」製造は、中国のような競合他社が産業を始め、段階的にバリューチェーンを上昇するための跳躍台となっていることが明らかになりました。iPhoneの組立から始まり、バッテリーや電子機器の専門知識へと発展し、EV製造での優位性、急増する自動車輸出、制裁下でもチップ製造の自立、そしてドローン技術での圧倒的リードへとつながっています。 そのため、最近の予測では、再産業化への投資が2024年の3.4兆ドルから増加し、今後3年間で4.7兆ドルに達すると予測されています。 “企業は、地域化された生産ハブの導入やリアルタイム追跡・需要予測技術の活用といった新たなサプライチェーン戦略を採用しています。例えば、フォードやGMといった大手自動車メーカーは、海外サプライヤーへの依存を減らすために国内の半導体生産パートナーシップを拡大しています。”PrismHQ – 再産業化:製造業者に対する課題と機会 多くの新政策がこの転換を積極的に推進しており、特に2022年のインフレーション削減法、CHIPS and Science法、インフラ投資雇用法(IIJA)、トランプ政権の各種関税などが挙げられます。 安価な海外コスト構造からの競争は何十年も国内産業生産に大きな圧力をかけてきました。そのため、現在まで生き残っている企業は極めて効率的であり、地域生産を重視するこの新環境で急速に成長できるというプラス面があります。 Illinois Tool Works の概要 Illinois Tool Works の歴史 Illinois Tool Worksは、シカゴの金融家バイロン・L・スミスによって1912年に設立され、複数の工具発明家を集めました。1920年代には、特許取得済みの専門製品、当時は自動車製造の課題を解決する特殊ワッシャーに焦点を当てた買収を開始し、現在でも広くこの戦略を継続しています。 1930年代と大恐慌の間も、同社は毎年利益を上げ続けました。 1940年代には、砲身の製造を高速化する事業に関わっていました。 1950年代と1960年代に、Illinois Tool Worksは自動化プラスチックファスナー市場(現在も重要な市場)に参入し、コンピュータ・防衛市場や食品包装事業にも進出しました。 1970年代に同社はニューヨーク証券取引所に上場し、ポリマー製造業者のDevconを買収しました。 1980年代のさらなる買収により企業規模は15億ドルに倍増し、1990年代の100件以上の買収でさらに成長を加速させました。この期間、ITWは分散型経営手法を採用し、個々の事業が独自に意思決定を行いながらも共通の企業支援体制を共有しました。…
Jonathan Schramm

Bloom Energy (BE): AIブームを支える燃焼なし電力
エネルギーは産業文明の命脈です。長い間、これは化石燃料の形で供給されており、現在でも一次エネルギー消費の大部分を占めています。 今日、エネルギー消費は電力へとシフトしており、暖房、輸送、産業が化石燃料ではなく(少なくとも直接的には)電力を使用しています。 同時に、米国や世界各地でギガワット規模のデータセンターが建設されており、各施設は原子力発電所の発電量に匹敵する電力を消費しています。 AIブームと電化の潮流が組み合わさることで、十分な電力供給が大規模なITや産業プロジェクトのボトルネックとなりつつあります。そのため、配電可能で柔軟かつ迅速に導入できる発電がプレミアム価格で求められ、電力網や公益事業者は増大する需要に追いつくのに苦慮しています。 歴史的に、これは化石燃料駆動のタービンを建設する形で行われてきましたが、タービンメーカーはすでに最大稼働率で働いており、多くは2030年代初頭までの受注残がある。 “GE Vernova は、2026年第1四半期に合計100ギガワット(GW)のガスタービン受注残があると報告しました。これは2025年末の83 GWから増加しており、同社の最高経営責任者は投資家に対し、今年末までに2026年から2030年までのタービン予約がすべて埋まると述べました。” 近年では、再生可能エネルギー施設の形でも対応できますが、24時間安定稼働させるには依然として高価なバッテリーが必要です。 汚染を伴い、しばしば入手困難なガスタービンや高価なバッテリーパークの代替技術として注目されているのが燃料電池です。固体酸化物燃料電池は燃料を直接電気に変換し、燃焼段階を経ません。これにより排出量が削減され、許認可が容易になります。また、先進的なタービンの複雑な製造に依存しないため、2030年代を待たずにAIデータセンターやその他施設の大幅な電力需要に迅速に対応できるよう規模拡大が可能です。 現在、これらは主に天然ガスで動作していますが、将来的には水素やその他のグリーン燃料にも容易に適応でき、燃料電池と電解装置が旧来の化石燃料経済とグリーンエネルギー未来をつなぐ自然なブリッジ技術となります。 この分野の先駆的企業の一つがBloom Energyです。 Bloom Energy 概要 Bloom Energy 歴史 Bloom Energy は2002年に Ion America という名称で設立され、2006年に Bloom Energy に改称しました。創業者は、1960年代にNASAのジェミニ計画向けに最初の水素燃料電池を開発し、火星大気ガスを酸素に変換して推進と生命維持に利用する技術を生み出した James McElroy と KR Sridhar です。 同社は2006年にテネシー大学向けに5 kW のフィールドトライアルユニットを、2008年7月にGoogle向けに初の商用100 kW サーバーを提供するなど、技術のプロトタイプをいくつか展開しました。2010年に「ステルスモード」から完全に脱却し、燃料の直接酸化によって燃焼なしで現場で電力を生成できる燃料電池「Bloom Energy…
Jonathan Schramm

Southern Company (SO): アメリカの増大する電力需要に応える
電力生産は一般的に公益事業セクターに分類され、投資家からは安定的で「退屈」な業界と見なされ、成長や大きな利益の期待はほとんどありません。その代わり、公益事業セクターは安定した配当収入を求める投資家に好まれています。 電力に関しては、需要が急速に拡大しているため、状況は急速に変化しています。 当初は、エネルギー需要の電化が進み、化石燃料を使用した輸送(ガソリン車から電気自動車へ)、暖房(暖房炉からヒートポンプへ)、重工業(代替燃料、電気炉、グリーン水素など)からの転換が起こりました。 現在は、AIブームに伴う多数のギガワット規模データセンターや、原子炉全体の出力が需要をさらに押し上げています。 その結果、数十年ぶりに米国で電力需要が急速に増加しています。2025年には4,195億キロワット時(kWh)という新記録を樹立し、前年比2.8%増となりました。さらに、電力需要は2026年に4,269億kWh、2027年に4,399億kWhと新たな記録を更新すると予測されています。 この変化は非常に速く進んでおり、電力公益事業者や送電網オペレーターはやっとのことで対応しています。しかも、将来的な高価格や中東の戦争による石油不足、ウクライナ情勢がロシアに与える影響が出る前の段階です。これらは今後、電気自動車の導入をさらに加速させる要因となります。 投資家にとって、電力公益事業会社は新たな注目の的となり、最大手は新たな需要に応えるために迅速に新規発電容量を展開できる財務力、規制上の影響力、技術的専門知識、送電網接続を有している可能性が高いです。 以前、米国最大の電力公益事業会社であるNextEra (投資レポートへのリンク)を取り上げました。米国第2位の電力公益事業会社も同様に有望です:Southern Company 。 Southern Company 概要 Southern Company の歴史 同社は1945年に、Commonwealth & Southern Corporation の南部資産を保有する持株会社として設立されました。 その起源は1940年代にさかのぼり、Public Utility Holding Company Act(1935年)に従って Commonwealth & Southern が解散されました。しかし、子会社である Alabama Power、Georgia Power、Gulf Power、Mississippi Power は統合されたまま運営が許可されました。 過去数十年にわたり水力発電を先導した後、同社は1970年代に米国での原子力エネルギー導入に関わり、Hatch、Farley、Vogtle のプラントを建設しました。1991年、Southern Company の子会社であるSouthern…
Jonathan Schramm

Rockwell Automation (ROK):スマート工場を製造業の標準にする
AI、ロボティクス、機械ビジョン、接続デバイス、モノのインターネット(IoT)、3Dプリンティング、デジタルツインの能力が爆発的に拡大する中、製造業は非常に速く変化しています。同じ製品を繰り返し生産する組立ラインという古いパラダイムは、柔軟なプロセス、常時モニタリング、そして多くの新しい工場形態――スマート工場、ロボットだけが稼働する「ダーク」工場、分散型生産拠点など――に取って代わられつつあります。 これは製造に携わる多くの企業にジレンマをもたらします。競争力を保つためにこれらの新技術を統合することは緊急課題ですが、同時にコストがかかり、複雑で、既存の生産を乱すリスクも伴います。 そのため、単に技術を提供するだけでなく、完全に統合されたシステムへの実装を支援できるサプライヤーは、部品ごとに組み立てたシステムや社内R&Dに比べて競争上の優位性を持ちます。 そのような企業の一つがRockwell Automationで、ハードウェアとソフトウェアの両面でスマート製造とデジタル化のリーダーです。 “世界最大の純粋な産業オートメーション企業として、産業オペレーションをよりスマートに、より効率的に、そしてより持続可能な未来へと構築しています。” Blake Moret – Chairman and CEO Rockwell Automation 概要 Rockwell Automation の歴史 Rockwell Automationは1903年にCompression Rheostat Launch Companyとして設立され、産業用クレーン向けの炭素ディスク圧縮型モータコントローラを製造していました。 第一次世界大戦中、政府契約に応じて自動スタータ、スイッチ、ブレーカ、リレー、その他の電気機器を製品ラインに加えました。戦後は、ラジオに使用されるレオスタットが同社事業の大部分を占めました。 第二次世界大戦中に再び事業が急成長し、受注の80%が戦争関連(生産速度向上のための産業制御、電気部品やラジオ部品)でした。そのため、軍事通信や大量の産業生産に不可欠な存在となりました。 1970年代にはプログラマブルロジックコントローラ(PLC)でエレクトロニクス分野へ拡大しました。 1985年にRockwell Internationalに買収され、1990年代にはソフトウェア事業が急成長しました。 2001年に会社は二つに分割され、航空電子部門はRockwell Collinsとなり、後にRaytheon / RTX Corporation に統合されました。残りの電子・オートメーション事業が現在のRockwellとなります。 2013年に同社はスマートフォンを介したプラントフロアデータへの初のクラウドベースモバイルアクセスを実現し、それ以来製造業のデジタル化の最前線に立ち続けています。 Rockwell Automation の数値 同社は27,000人を雇用し、100か国以上で重工業・軽工業にサービスを提供しています。 世界中に10か所の主要製造拠点を持ち、主に米国、メキシコ、カナダ、ポーランド、インド、シンガポールに位置しています。さらに、米国とオランダにそれぞれ1つずつ、合計2つの大規模なグローバル流通センターがあります。 イノベーションに注力する組織として、売上の約8%を研究開発に再投資し、独立トランジスタゲートシーケンシング、ビジュアルPLCプログラミング、エッジからクラウドへの自動データ転送モデル、自律移動ロボット(AMR)などの技術に関して4,900件以上の有効特許を保有しています。 2025年の売上は83億ドルで、主要セグメントは5〜8%の有機的成長率を示しました。北米が圧倒的に中心で、売上の63%を占め、次いでEMEAが18%、アジア太平洋が12%です。…
Jonathan Schramm


