


AIは、スタートアップの構想を実際の事業に変えられるのか?
この10年、新たに事業を立ち上げること、とりわけ大きな志を掲げた事業を始めることは、オンラインビジネスや、それに類するデジタル分野に重点を置いた事業を始めることと同義である場合が多かった。同じ時期に、こうした新興企業は生産性の向上と経済成長を牽引してきた。 一方、AIの台頭により、仕事の進め方や求められるスキル、さらには経済のどの分野が成長し、どの分野が自動化によって取って代わられるのかが、根本から変わりつつある。 こうした背景から、AIが起業や事業創出に対する人々の意識をどのように形作っているのかを理解することは興味深い。National Economics University(ベトナム)の研究者らによる最近の研究では、どのデジタル技術が「デジタル起業家自己効力感」、すなわち幅広いデジタル事業創出のタスクを遂行する自信を高めたり、弱めたりするのかが調査された。 研究者らは、AIスキルが起業家自己効力感と強く結び付いていることを明らかにした。起業家自己効力感は、新たな事業活動を始める際の個人の意欲と自信を左右する。 研究者らは、その結果を『Social Sciences & Humanities Open』1に、「AI能力とデジタル起業:フィンテック起業エコシステムと大学インフラの調整効果」というタイトルで発表した。 起業家自己効力感を解説 起業の心理学 研究者らは、キャリア形成に影響を与える認知的要因と状況的要因の解明を目指すSocial Cognitive Career Theory(SCCT)を用いた。この理論の枠組みでは、AI能力(AIC)を学習経験および認知的資源として位置付けている。 この理論の中心にあるのが自己効力感という概念であり、特定の目標を達成するために必要な行動をうまく実行できるという、個人の能力に対する信念を指す。自己効力感は、学習経験や社会環境によって形作られる。 こうした信念は人々を特定の成果へと導く。たとえば、起業意図の形成が挙げられる。起業意図は不確実性やリスクの影響を受け、強い自己効力感を必要とする。 この点で、少なくとも理論上は、デジタル技術が大きな助けとなり得る。 フィンテックのエコシステムは、起業意図を後押しする可能性のある重要な金融ツールを提供する。 AIは学生の認知面での準備と起業意図を高める可能性があるが、その効果は、支援的な金融インフラや大学のインフラが整っているかどうかに左右される可能性がある。 AIは、機会の発見、顧客分析、デジタル計画の策定、意思決定支援、戦略的な問題解決など、起業家に必要なタスクを支援できる。 この研究におけるAI能力とは、プログラミングやアルゴリズム設計など、技術的なAI開発能力を指すのではなく、「認識された技術的資源」を指す。 この研究では、AIに加え、フィンテック、クラウドファンディング、モバイル決済、ブロックチェーンが起業意図に及ぼす影響と、大学の役割も分析している。 データセットの構築 研究者らは大学生に焦点を当てた。大学生は、キャリアに関する意思決定の重要な段階にあり、起業への志向や起業活動が実現可能だという認識が、将来の選択に大きな影響を及ぼす。また、過去にビジネスに触れた経験の差が比較的小さい集団でもある。 研究者らの所在地に加え、ベトナムが調査対象に選ばれたのは、起業を促進するエコシステムへの経済的転換によって、AI技術分野も含め、活気がありイノベーション主導の学術環境が育まれてきたためである。 「現在、大学生の大多数、約10人に9人が、学習を支援するために生成AIプラットフォーム(ChatGPT、BingAI、Grammarly、DeepSeekなど)を利用している。」 224の高等教育機関(国内北部に123校、南部に101校)の学部生に調査票を送り、分析対象となる回答を1,061件得た。回答者の男女比はおおむね均等で、経営学専攻と工学専攻の学生で構成されていた。 結果の分析には、IBM SPSS Statistics、PROCESS Model 4、AMOSなどのツールが用いられた。 AIと起業 この研究では、AI能力があると認識することは、デジタル起業家自己効力感の向上と関連し、さらにそれがデジタル起業意図の強まりと関連することが分かった。 「AIを事業開発に役立つツールだと考える人ほど、起業活動でデジタル技術を活用する能力に自信を持っている。」 自己効力感のほかにも、成果への期待など、心理的なメカニズムが影響する可能性がある。 フィンテック起業家エコシステムの効果は、学生がそれぞれのツールを、創業初期の事業立ち上げに戦略的に役立つと捉えているかどうかに左右されるようです。…
Jonathan Schramm

ESGスコアは市場下落局面でポートフォリオを守るのに役立つか?
多くの投資戦略で最も重要なのは、とりわけ予測が難しい市場全体の下落に伴う深刻な損失を防ぐことです。複数の業界やセクターにリスクを分散させることで、分散投資がその助けとなります。しかし、ポートフォリオに組み入れる企業の質も重要です。 質の高い企業を見極める方法の一つとして、ESG(環境・社会・ガバナンス)スコアが用いられてきました。ESGスコアは、企業業績の向上と結びつき、多くの状況でリスク調整後リターンが同等またはそれ以上になると期待されています。 しかし、話はそれほど単純ではありません。危機時にポートフォリオを守るうえで、E・S・Gの各要素が果たす役割には大きな差がある可能性があります。たとえば、先行研究では、ガバナンス(G)は企業価値の上昇に関連する一方、環境(E)および社会(S)に関する取り組みは、企業のレジリエンスや信用スプレッドの縮小と結びついていることが示されています。 Universidad de Castilla-La Mancha、Universidad Pablo de Olavide、Universidad de Valenciaのスペイン人研究者による新たな研究は、この問いを検証しています。 研究者らは、環境(E)と社会(S)の要素で下方リスクの低減効果が最も大きく、ガバナンス(G)の効果はより限定的であることを明らかにしました。こうした関連性は、相関が高まり、分散投資の効果が弱まるストレス月に、より強くなります。 研究者らは、International Review of Economics & Finance1に、「持続可能なポートフォリオにおける下方リスクの軽減:環境・社会・ガバナンスの各要素の役割」と題した論文を発表しました。 ESGとポートフォリオ構築 先行研究 企業レベルでは、ESGと市場下落局面に対する防御力との関係は、まだ完全には明らかになっていません。戦略的経営における企業の社会的責任(CSR)の役割について、見解は一様ではありません。CSRを資源の浪費と捉える研究がある一方、長期的な競争力の源泉とみなす研究もあります。 実現した「グリーン」リターンの上昇は、期待リターンの向上というより、環境問題への関心の予想外の高まりや、資金フローに左右される需要を大きく反映している可能性もあります。均衡状態では、投資家の選好やヘッジ動機によって「グリーニアム」(グリーン・プレミアム)が生じ、ESGへの注目が高まると、状態に応じてパフォーマンスが変化することがあります。 「需要主導型の枠組みと市場の価格弾力性が低い状況を想定する枠組みは、資金フローが連動性を強め、ストレス時に左裾リスクへのエクスポージャーを変化させる仕組みを説明します。こうした見方は、気候関連ニュースのショックを模倣するポートフォリオを構築する気候リスク・ヘッジのアプローチを補完します。」 ポートフォリオレベルでは、先行研究で、ロング・ショート戦略やスクリーニングを行ったポートフォリオの平均的な結果に、正負両方のばらつきがあることが示されています。そのため本研究では、テールリスクに焦点を移し、ESGの3要素それぞれがもたらす結果を個別に比較することで、各ESG要因の実際の寄与を明らかにしています。 ESGポートフォリオの分析手法 研究者らは、OWL AnalyticsのESGスコアデータを使用しました。対象期間は2009年3月から2022年10月までの164カ月で、総合ESGスコアと各要素(E、S、G)のスコアを月次で収集しています。 基準によって対象企業数は異なります。ESG総合スコアとGは約586社、Eは約447社、Sは約497社を対象としています。 研究者らは、最小分散(MV)アプローチを用いてポートフォリオを構築しました。この手法は、投資判断でボラティリティと共分散を重視し、実質的に分散効果を最大化することを目指します。 「市場の効率性を前提とすれば、投資家はポートフォリオを構築する際、リスクを最小限に抑えながら、ポートフォリオの期待リターンを最大化することを目指すべきだと考えられます。」 この研究では取引コストを考慮していません。取引コストが特に重要となるのは売買回転率が非常に高い戦略であり、現実的なコスト抑制策を講じれば、売買回転率が中程度の戦略では通常、ネット・スプレッドが維持されるためです。 「米国株式では、月次の投資期間における大手機関投資家の執行コストは通常、数ベーシスポイントにとどまります。そのため、コストは主にリターンの水準を変化させるものであり、ADCC–GARCHモデルを通じてテール指標を左右する条件付き共分散構造には、ほとんど影響しません。」 研究者らは、条件付きボラティリティ構造のモデル化に基づき、月次のポートフォリオ最適化にGARCHモデル(一般化自己回帰条件付き分散不均一モデル)を使用しました。 金融セクターが一貫して最大の割合を占め、ESG総合スコアの対象企業の約20%を占めています。次いで、工業製品・サービスと一般消費財が続き、それぞれ約16%です。 業界ごとにボラティリティには大きな差があり、エネルギーの標準偏差が最も大きく、2番目にボラティリティの高い金融セクターを22%上回っています。 続いて研究者らは、各アクティブ戦略について、次の一連の変数を測定しました。 平均最大ウェイト。 最大ウェイトの95パーセンタイル。 ハーフィンダール指数。…
Jonathan Schramm

Broadridge Financial Solutions(BR):企業統治サービスのリーダー
かつて株式市場は銀行や投資の専門家が活動する場であり、個人投資家が市場にアクセスするには、複雑に入り組んだブローカー、アドバイザー、ファンドマネージャーのネットワークを通じる必要がありました。 業界のデジタル化が進み、株式投資がより一般的になるにつれて、デジタル化された議決権や、企業統治に関わるその他の金融テクノロジーをより適切に管理する必要性が高まりました。 各社が個別に同じ仕組みを一から開発すれば、互換性のない技術が生まれるおそれがあります。そこでブローカーや銀行は、コスト削減につながる規模と、高い信頼性を備えたサービスを提供できる品質を持つサービスプロバイダーを頼りにしています。 そのような企業の一つがBroadridge Financial Solutionsで、 清算、決済、注文回送、売買注文の取引執行、議決権管理などのサービスを提供しています。 小規模な事業から始まった同社は、数十億ドル規模の巨大企業へと成長しました。数万のファンドや企業、数十万人のファイナンシャルアドバイザー、そして数億の個人投資家口座にサービスを提供しています。 Broadridge Financial Solutionsの概要 Broadridgeの歴史 同社は1962年、Automatic Data Processingの証券仲介サービス部門として事業を開始しました。 (ADP)の同部門は当初、単一の顧客を対象に、1晩あたり平均300件の取引を処理していました。 しかし、後のBroadridgeにとって将来への大きな機会となったのは、1970年代の証券法改正でした。 証券の不動化:証券(紙の証書)は、常に保管機関に預けられているという意味で「不動化」されます。そのため、証券の売却や所有権は、取引記録の連鎖を通じてのみ記録されます。 証券の無券面化:株式の「仮想的」な所有権のみを取引し、株主が代理投票できるよう仲介者を設けます。 1980年代には、ADPは投資家向けコミュニケーションサービスも立ち上げ、開始と同時に主要顧客30社を獲得しました。同社は急速に、フルサービスの証券業務処理で市場シェア約80%を占めるトップ企業となりました。 1990年代には、インターネットを利用した代理投票と、株主向け情報のデジタル配信を導入しました。 また、複数の金融商品と通貨に対応する取引・決済システムも展開しました。 2004年には、Bank of Americaの Clearing & Broker-Dealer Servicesを買収し、年間売上高を約8,500万ドル増やすとともに、バックオフィス業務のアウトソーシング能力を拡大しました。 同社は2007年にADPから分社化した後も事業を拡大し、印刷ソリューション、電子議決権行使プラットフォーム、税務サービス、ビジネスプロセスアウトソーシング、投資信託、退職後資産形成ソリューションを提供するようになりました。さらに、史上初のバーチャル年次株主総会を開催し、Intel Corporation向けの初回イベントを 2009年に実施しました。 また、グローバル証券処理ソリューションのために欧州とアジアの主要市場との新たな接続を確立し、世界での事業展開とサービス提供範囲を拡大しました。 2010年代までにBroadridgeは、それまで提供していなかった残りの企業向けサービス、すなわちデータ管理、投資信託処理、委任状・株主向けコミュニケーション、手数料・経費管理を加えていきました。その実現には、次の一連の買収が一部寄与しました。 2010年:NewRiver(投資信託の目論見書作成およびコンプライアンス関連ツール)。 2011年:Paladyne Systems(バイサイド向け注文管理、ポートフォリオ会計、データウェアハウジング)。 2016年:DST SystemsのNorth America…
Jonathan Schramm

AI・クリーンエネルギー株と分散投資の罠
投資ポートフォリオを構築する際、最もよく聞かれる助言の一つが分散投資だ。特定の企業、セクター、地域、テーマに集中したポートフォリオは、投資の世界のその一角を襲う大幅な下落の影響を常に受けやすいためである。 しかし、真に分散されたポートフォリオを構築するのは、見た目ほど簡単ではない。異なるセクターが連動して動くこともあり、複数の業界に投資していても、必ずしも実質的な分散投資が実現するとは限らない。 その好例が、流行の投資テーマだ。こうしたテーマは、しばしば同じタイミングで同じ方向に動く。価格が上昇すると評判が高まり、新たな投資家を呼び込む。一方、価格が下落すると同じ現象が逆向きに働き、急激な暴落を引き起こすこともある。 いわゆる第4次産業革命のように、共通のトレンドによって異なる経済セクターが結び付いている場合は、この傾向がさらに強まる。これには、デジタル化(特にAIのほか、ブロックチェーン、モノのインターネット(IoT)、フィンテックなど)、電化、脱炭素化、ロボット工学、バイオテクノロジーを通じた、経済と生産プロセスの全面的な変革が含まれる。 フィンランドのLUT Universityに所属する研究者、Ahmed Bossmanによる最近の研究は、グリーンテクノロジーとデジタル技術、特にフィンテック(金融テクノロジー)の結び付きを調査している。 同氏は、両セクターの相互連関が強まっており、資産評価、投資戦略、リスク管理に影響を及ぼしていることを明らかにした。特に、マクロショックが起きると、グリーン分散投資の効果が失われることを示した。 一方、この分析では、グリーンボンドは各分位点で、外部の影響を受けにくい低ボラティリティ資産として機能する。 同氏は分析結果をInternational Economics1に発表した。論文のタイトルは「フィンテック、AI、持続可能な資産市場:動的な連関、リスク伝播、ポートフォリオへの示唆に関するエビデンス」である。 「グリーニアム」とテクノロジー投資の特性 ESGや気候リスクの文脈では、気候変動を考慮する投資家の選択によって、持続可能な金融資産には独自のリスクプレミアム(「グリーニアム」)が生じると考えられてきた。この考え方では、マクロ金融要因または気候問題に起因する金融市場のショックが発生した場合、持続可能な資産は大幅に高いパフォーマンスを上げると見込まれる。 同時に、成長重視のテクノロジー・プラットフォームも再生可能エネルギーのインフラ資産も、本質的には高ベータで成長志向、かつデュレーションの長い株式ポートフォリオに分類される。 このことから、システミックショックや全般的な割引率の変動に弱いとされるフィンテック資産と相関している場合、グリーンエネルギー資産への投資が外部ショックに対する真の防御となるのか、疑問が生じる。 第4次産業革命という投資テーマを通じて二つの投資セクターが結び付いていることも、両資産クラスの価格が連動する可能性を高める。 グリーン資産とテクノロジー資産の相関を探る 適切なデータとモデル 金融資産価格には、2016年8月30日から2026年4月14日までの日次データを使用し、Refinitiv EikonおよびS&P Globalの データベースから取得した。 フィンテック株については、代替指数を二つ使用した。 KBW Nasdaq Financial Technology Index(KBWFTECH、米国の上場企業) Indxx Global Fintech Thematic Index(INDXXFTECH) AI・ビッグデータ関連株の代理指標として、Indxx Artificial Intelligence and Big Data Index(INDXXIAIQ)を使用した。…
Jonathan Schramm

シャドーバンキングの台頭:テクノロジーか、緩やかな規制か?
金融システムの歴史の大半において、融資は銀行の独壇場だった。資金だけでなく情報へのアクセスにも優れていたためだ。借り手が期日どおりに返済するかをより正確に見極められることで、銀行はより有利な条件を提示できた。また、資金調達力に優れていたため、低コストで融資し、最終的には判断の誤りによる損失を吸収する余力も大きかった。 「従来型の銀行は、実態が見えにくい借り手に関する情報を独占している。この情報は借り手ごとに異なり、取引を重ねるなかで収集されるうえ、移転が難しい。そのため、借り手と貸し手の関係は固定化しやすい。」 近年、デジタル決済をはじめとする「フィンテック」(金融テクノロジー)が、決済、証券仲介、投資などの分野で、銀行やその他の既存金融機関に挑み始めている。こうしたデジタル決済や金融サービスは、現金に取って代わるだけではない。従来型の銀行が信用力を判断しにくい借り手にも、貸し手がサービスを提供するうえで役立つ情報を生み出している。 こうした動きにより、多くのフィンテック企業が成長・進化し、「シャドーバンク」と呼ばれる存在になった。正式な銀行ではないものの、最終的には銀行の伝統的な役割を果たす機関である。 ここで重要な問いが生じる。シャドーバンクが市場シェアを獲得できるのは、どのような比較優位があるからなのか。 一つの見方は、優位性の源泉が規制にあるというものだ。規制の緩やかなフィンテック企業は、その環境を利用して従来型の銀行から市場シェアを奪うことができる。 もう一つの見方は、フィンテック企業が銀行には利用できないデータにアクセスし、それを処理できるというものだ。 この二つの違いは投資家にとって重要だ。規制の違いを利用した裁定による優位性は、一夜にして消えかねない。また、フィンテック企業がシステミックリスクを生むほど大きくなれば、そもそも銀行が厳しく規制されている理由と同じ事情から、そうした優位性が長続きする可能性は低い。これに対し、情報面での優位性は、個々のフィンテック企業に、より持続的な競争優位をもたらすだろう。 「テクノロジーが鍵となる要因なら、信用供与の拡大、消費者厚生の向上、そしてシャドーバンクの持続的な成長につながる可能性がある。一方、規制の緩さが主な要因なら、消費者の利益は限られ、政府が規制の抜け穴を塞ぐにつれて、シャドーバンクの成長は鈍化するかもしれない。」 この問いについて、London School of Economics and Political Science、Indian Institute of Management Bangalore、Reserve Bank of India、Washington University in St. Louisの研究者らが調査した。 研究者らは、シャドーバンクにとって、技術面での優位性が無担保市場における比較優位を生み出す重要な要因となり得ることを明らかにした。また、信用需要の変動を平準化する点でも、シャドーバンクが比較優位を持つことを見いだした。 研究成果は、Journal of Financial Economics1に掲載された。論文のタイトルは「シャドーバンクの台頭:市場セグメント横断的な証拠」。 シャドーバンクとしてのフィンテック 融資市場をより広く捉える 住宅ローン市場を対象とした先行研究では、フィンテック企業がシャドーバンクへと進化した主な理由は、規制の緩さにあると示されていた。しかし、これは住宅ローン市場に特有の現象かもしれない。同市場は規制がより厳しく、長期の契約を伴ううえ、担保付き融資であるため、リスクを正確に評価するテクノロジーの重要性が相対的に低い。 この見方を検証するため、研究者らはインド最大の信用情報機関であるTransUnion CIBILから、インドの正式な個人向け融資を網羅した独自のデータセットを入手した。 このデータセットには、2016年から2021年までのインド国内の正式な個人向け融資6億4,800万件が集約されている。その規模は米国の住宅ローンデータの8倍、住宅ローン以外の個人向け融資に関する米国のデータの100倍超に上る。 このデータセットはあらゆる種類の貸し手を対象とし、フィンテック系シャドーバンク(「フィンテック企業」)、非フィンテック系シャドーバンク(「非テック企業」)、従来型の銀行(国有、民間、外国資本、その他)を区別できる。 対象となる融資商品も幅広く、農業向け融資、金担保融資、自動車ローンなどの有担保融資から、事業、消費者向け、マイクロファイナンスなどの無担保融資まで含まれる。…
Jonathan Schramm
フィンテックのリスク曲線:資金調達の拡大がリスク低下につながるのはいつか
フィンテック(金融テクノロジー)企業は、金融活動にデジタル技術を活用することを前提に成り立っている。 それは、決済の迅速化にとどまらず、資金調達をより容易にする形で実現されることが多い。特に、金融業界から十分なサービスを受けられていない申請者にとって、その意義は大きい。こうした支援は個人だけでなく、企業にも向けられている。 総じて、資金調達へのアクセス拡大は経済活動の発展に寄与し得る一方、リスクが高まる可能性もある。そのため、投資家、銀行、規制当局、起業家にとって、フィンテックが資金調達に与える影響と、適切なリスクテイクの水準をより深く理解することが重要である。 ベトナムのUniversity of Economics Ho Chi Minh Cityに所属する2人の研究者による最近の研究は、まさにこの問題を検証している。 研究者らは、「フィンテック・エコシステムの強度は企業のリスクテイクと逆U字型の関係にある」ことを明らかにした。経済におけるフィンテックの発展が初期段階にあるときは、フィンテックの普及度が高いほど企業のリスクテイクも高まる。しかし、ある水準を超えると、フィンテックの普及がさらに進むにつれて、企業のリスクテイクは低下する。 研究成果はInternational Review of Economics & Finance1に掲載され、「フィンテックの諸刃の剣:EU諸国におけるエコシステムの強度と企業のリスクテイクの非線形な関係」と題されている。 企業、金融、リスクテイク リスクテイクと資金調達の利用可能性 新たな事業活動を展開し、新製品を開発し、新たな市場を開拓するには、企業は多額の資源を投じ、計算されたリスクを取る必要がある。適切に行われれば、経済成長に大きく寄与する一方、システミックな問題を引き起こす可能性もある。 「企業のリスクは、企業価値、株主と債権者の間におけるキャッシュフローに対する権利の配分、そして全体としての金融安定性を左右する。効果的な管理体制のもとで取られるリスクは、価値を高める投資やイノベーションを支え得る。一方、効率的な範囲を超えるリスクは、長期的な業績を損なう。」 フィンテックは、次の2つの経路を通じて、この判断に影響を与える。 資金調達力を通じて:プラットフォーム融資、クラウドファンディング、デジタル・サプライチェーン・ファイナンスなど、利用可能な資金を拡大することで、フィンテックは、特に資金制約の強い企業にとって大きな障壁となる制約を緩和できる。 仲介効率を通じて:データに基づく審査と情報共有により、情報の非対称性に起因する摩擦が軽減され、探索コストや取引コストが下がる。さらに、借り手と貸し手のマッチングが改善し、資金調達のハードルが下がる。 フィンテックはリスクテイクを抑えられるのか? フィンテックは信用へのアクセスを改善し、融資に利用できるデータを増やす一方で、融資条件に逆の影響を及ぼす可能性もある。これまで隠れていたおそれのあるリスクが明らかになるためだ。 理想的なのは、信用供与が拡大し、リスクテイクも増える一方で、それに伴って金融リスクやシステムの脆弱性が高まらない状況である。 「審査とモニタリングの強化、目標とする資本構成への迅速な調整、流動性管理の改善、株式による資金調達へのアクセス向上は、リスクを取る余力が拡大しても、過剰なレバレッジを抑え、脆弱性を低減し得る。」 ただし、フィンテックが金融システムに導入される過程で、こうした相反する力は変化し、その強さも揺れ動く。そのため、デジタル化の進展度に応じて、非線形の影響が見られると予想される。 フィンテックとリスクの分析 データセットの構築 研究者らは、2010~2021年にわたる欧州連合14カ国の上場非金融企業のパネルデータを用いた。対象国は、オーストリア、ベルギー、キプロス、チェコ、デンマーク、エストニア、フィンランド、フランス、ドイツ、イタリア、オランダ、ポーランド、スペイン、スウェーデンである。サンプルは合計6,430件の企業・年観測値で構成された。 2010~2021年は、欧州全域でデジタル金融が急速に拡大した時期に当たり、国ごと、また時系列でも大きな差が生じた。 「フィンテックは従来型の銀行融資を補完したり、代替的な資金調達手段へのアクセスを広げたりする可能性がある。企業の資金調達の柔軟性やリスクテイクへの影響は、その時点での金融仲介の構造によって異なる。」 企業のリスクテイク指標と企業レベルの統制変数を作成するため、企業単位の会計データと市場データをLSEGから取得した。 比較分析に最適な環境を提供することから、研究対象にはEUが選ばれた。 「財務報告基準が統一されているため、上場企業間の比較が容易である。一方、加盟国間では、フィンテックの普及度、資本市場を通じた資金調達に対する銀行融資への依存度、監督制度の運用、デジタルインフラ、制度の質に大きな違いが残っている。」 転換点を見極める この研究の最大の発見は、転換点が存在することだ。それ以前は、フィンテックの成長に伴い、企業のリスクテイクが拡大する。しかし転換点を超えると、フィンテックの成長に伴って企業のリスクテイクは縮小する。 この現象は、フィンテックがこのしきい値の前後で異なる影響を及ぼすことで説明できる。…
Jonathan Schramm
Veralto(VLTO):製品トレーサビリティと水質を支える巨大企業
再工業化では、半導体やデータセンターなどのハイテク分野に加え、バッテリー、EV、レアアースなどの重要な技術や素材に注目が集まりがちだ。 しかし、不可欠な資源を安定的に供給することも、同じように重要な場合が多い。こうしたインフラは、ほかのあらゆる産業の発展や経済成長を支える土台となる。 その一つが水だ。住民がきれいな水を利用できることから、ほぼすべての先端製造工程で必要とされる超純水まで、幅広い分野に関わっている。 この分野をリードする企業の一つがVeraltoだ。同社は世界人口の40%にきれいな水を供給することに貢献している。また、包装および印字・マーキングの分野でも有力企業である。 いずれの事業も収益が非常に安定しており、売上の大部分は継続的な販売によるものだ。 ボラティリティが高い時期にも、投資家にディフェンシブな企業としての特性を提供する一方、1桁台の堅調な成長も見込める。 Veraltoの概要 Veraltoの沿革:買収とDanaherからの分社化 企業として見ると、Veraltoは比較的新しい会社で、Danaher Corporationから分社化された。 分社化は2023年9月30日に行われた。Veraltoのほか、DanaherはFortive Corporationも分社化した。 Fortive Corporationは2016年に分社化され、従来型の産業事業および試験・計測事業を引き継いだ。さらに2019年には、歯科機器・消耗品部門のEnvista Holdingsが分社化された。 Veraltoの歴史はさらに古く、DanaherのEnvironmental & Applied Solutions(EAS)部門にさかのぼる。Danaher自体は1980年代に設立された複合企業であり、継続的改善を重視する日本の哲学である改善、すなわち「カイゼン」を採用した北米企業の先駆けの一つでもある。 Danaherが水市場に参入したのは1999年で、Hach Companyを買収した。その後、2004年には紫外線(UV)システムによる水処理技術を持つTrojan Technologiesを買収した。 2007年にはChemTreatを買収し、産業用水処理の薬剤プログラムを加えることで、水関連技術のポートフォリオをさらに拡充した。 続いて2014年、Danaherは南米の産業用水処理計測機器・サービス大手Aguasinを買収した。2020年には、水関連ソフトウェアの大手Aquatic Informaticsも傘下に収めた。 水の浄化事業に加え、Danaherは2008年にSea-Bird Electronics、2010年にWET Labs、2011年にSatlanticを買収した。この3社は統合され、Sea-Bird Scientificとなった。同社は、海洋や大規模な淡水域における生物地球化学的変化を監視するツールを専門としており、現在はHachの一部門である。 分社化によってVeraltoの方針は変わり、これまでフリーキャッシュフローの85%を親会社に送り、ライフサイエンス分野のM&A資金に充てていたが、その資金の多くを自社の事業拡大に振り向けられるようになった。 そのため、2023年にDanaherから分社化した後、Veraltoは水関連企業の買収を独自に進めた。 2024年、産業排水処理技術を手がけるAxine Water Technologiesを1,500万ドルで買収。 2025年、紫外線水処理システムを製造するAquafidesを2,000万ドルで買収。 クリーンテック分野のベンチャーキャピタルファンド、Emerald Technology Venturesに2,000万ドルを出資。 地下水、地表水、沿岸域、産業分野のモニタリングに強みを持つIn-Situを、2025年11月に4億3,500万ドルで買収。 VeraltoはIn-Situを統合してHachの事業を補完するとともに、既存のソフトウェアプラットフォームAquatic…
Jonathan Schramm
ブロックチェーンで風力タービンのデータを改ざん検知可能に
ここ数十年で、風力発電は世界で最も重要な再生可能エネルギー発電手段の一つとなりました。その大きな要因となったのが、中国における太陽光+風力発電を受動的に後押しする動きです。 再生可能エネルギーの発電容量の新規導入量は合計で16%増加して過去最高の800 GWに達し、そのうち風力発電が約20%を占めました。 2025年には過去最多となる165 GWの発電容量が新たに導入され、前年までの記録を40%上回りました。風力発電の容量は今後も拡大すると予測されており、2026年から2030年までに世界全体で969 GWが追加され、年間平均では約194 GWとなる見込みです。 しかし、風力タービンは巨大な設備であり、監視制御・データ収集システム(SCADA)に大きく依存しています。また、タービンの性能監視、センサーデータの収集、運用効率の最適化には、多数の産業用モノのインターネット(IIoT)機器も使われています。 これにより風力タービンの最適化とセキュリティ強化が可能になる一方、新たな脆弱性も生じます。 「データ交換がネットワーク化されたインフラを介して行われる機会が増えるにつれ、風力発電所ではデータの完全性、セキュリティ、信頼性に関する懸念が大幅に高まっています。サイバー層と物理層は相互に依存しているため、通信リンクが妨害されると、物理コンポーネントの可観測性と制御性が直接損なわれ、運用テレメトリーの転送における完全性と信頼性への懸念が増幅します。」 そこで、Concordia UniversityとLakehead Universityのカナダ人研究者による新たな研究では、ブロックチェーン技術を活用して、より安全なテレメトリーを実現することが提案されています。 研究者らはHyperledger Fabricを用いて、風力タービンのデータを送信するための、改ざんの有無を検証できる通信・記録レイヤーを構築しました。 研究者らは、提案するブロックチェーンのアーキテクチャを『Cyber-Physical Energy Systems』1に発表しました。論文のタイトルは「許可型分散台帳を用いた、完全性を保証する風力発電所テレメトリーの転送」です。 風力タービンが生み出すのは電力だけではない 重要なデータもサイバーセキュリティ上のリスクとなる 風力発電所の最も重要な産出物が電力であることは言うまでもありませんが、絶え間なくデータも生成されています。多くの風力発電所は遠隔から継続的に監視されており、問題が起きれば迅速に検知できます。 そのため、風力発電所はサイバー攻撃に対して脆弱です。たとえば2019年3月には、米国ユタ州の制御センターと風力発電施設の間の通信にサービス拒否(DoS)攻撃が発生しました。ファイアウォールの脆弱性が悪用された結果、予期しない機器の再起動も起きました。また、2022年2月のKA-SAT/Viasatインシデントでは、ドイツにある約5,800基の風力タービン(WT)への遠隔監視アクセスが妨げられました。 重要な課題の一つは、既存の集中型データ管理では、単一障害点、不正なデータ改変、運用に関わる関係者間の透明性不足といったリスクに風力発電所がさらされることです。 その結果、ブロックチェーンを基盤とする技術のような分散型の代替手段が大きな優位性を持ちます。 風力発電とブロックチェーン 風力エネルギー分野におけるブロックチェーン研究は、主に二つの方向で進められてきました。 一つ目は、物理資産のライフサイクル全体にわたるトレーサビリティと説明責任を重視する方向です。たとえば、風力タービンのボルト一つひとつに固有の識別子を割り当てる方法があります。あるいは、登録、締結、点検、交換、リサイクルを含むライフサイクル上の重要なイベントをすべて、Ethereum を基盤とするブロックチェーン上に、Solidityのスマートコントラクトを用いて記録する方法です。 二つ目は、ブロックチェーンを風力発電に特化したデータ処理、監視、連携の仕組みと組み合わせる方向です。ただし、これまで検討されてきたのは比較的低頻度の監視に限られていました。 これに対し、本研究の研究者らは、Hyperledger Fabric v2.5.4を基盤とするフレームワークを提案しています。このフレームワークは、許可型で改ざんの有無を検証できる通信・記録レイヤーとして機能するとともに、時系列テレメトリーに合わせた、タービンごとのストリーム連続性を確保する仕組みを導入しています。 研究者らがHyperledger Fabricを選んだのは、許可型プラットフォームの中で、次の三つの主要要件をすべて満たしているためです。 メンバーを管理できること。タービン側のIPC、ピア、制御室のクライアントは既知の主体であり、その身元を検証できなければならないためです。 確定性が保証されること。一度承認されたウィンドウは取り消されてはならず、監査証跡の完全性を保つ必要があるためです。 持続的なスループットを確保できること。参加するすべてのタービンについて、各タービンのウィンドウを同時に確定できなければならないためです。Hyperledger Fabricは、ベンチマーク構成で最大約3,500 TPSに対応します。 どのように機能するのか…
Jonathan Schramm

ビットコインの安全資産としての役割は市場環境に左右される
危機に対するヘッジとしてのビットコインの能力は、投資対象としてのビットコインの根幹をなす。ビットコインは「デジタルゴールド」として、インフレや通貨価値の希薄化に対する一定の保護をもたらすと期待されている。 しかし、金融ショックはインフレや通貨の価値下落だけではない。たとえば、貿易戦争も株式市場の評価やリターンに影響を及ぼす可能性がある。 新たな研究では、Toronto Metropolitan University(カナダ)、ガーナ大学、ナバラ大学(スペイン)の研究者らが、ビットコインの 異なる投資期間における貿易政策の不確実性ショックに対するヘッジ特性を調査した。 その結果、効果は投資期間によって異なることが分かった。短期ではビットコインによる保護効果はほとんどないか、まったくない。一方、長期ではプラスの効果が見られるものの、それはビットコインのリターン分位の中間域に限られる。 研究者らは、研究成果を『The North American Journal of Economics and Finance』1に発表した。論文のタイトルは「ビットコインは貿易政策の不確実性ショックをヘッジするか?ウェーブレット回帰と分位点回帰による、期間および状態に応じた検証」。 高まる貿易政策の不確実性 ここ数年、主要な経済圏の間で自由貿易が円滑に続くという前提は、ますます揺らいでいる。サプライチェーンの混乱やボラティリティの高まりによって、あらゆる資産クラスに影響する外的ショックが生じ、投資家にも大きな影響を及ぼしてきた。 「2018~2019年に米国と中国の間で行われた、重大な影響を伴う関税交渉、欧州で相次いだブレグジット関連の貿易論争、そして2025年に再び強まった保護主義的な言説は、貿易ルールの急変が株式、コモディティ、通貨の各市場にいかに急速に衝撃をもたらすかを示してきた。」 貿易政策の不確実性は、貿易ルールや政策決定の変化によって生じる点で、株式市場のボラティリティとは異なる。その影響は金融市場やコモディティ市場に広がる可能性があるが、広範な市場ボラティリティ指標では同じ形で捉えられない。 こうしたショックに対処するため、投資家は金、米国債、そして近年ではビットコインなどの暗号資産といった安全資産に頼ることが多い。しかし、暗号資産は比較的新しい資産クラスであり、貿易の混乱に対してどの程度の保護をもたらすのかは明らかでない。そのため、地政学的緊張が高まる時期において、この研究は投資家にとって有益な情報となり得る。 貿易戦争に対するビットコインのヘッジ効果 適切なデータの収集 研究者らは、2018年1月2日から2025年5月31日までの日次価格データを収集した。ビットコイン、S&P 500、米ドル指数の価格データはYahoo Financeから、金のスポット価格はDukascopyから取得した。 日次貿易政策不確実性(TPU)データは、他の経済学研究者が作成した経済政策不確実性データベースから取得した。このデータには、2020年以降に明確な急増が複数回見られる。 これらのデータの分析には、ウェーブレットによるマルチスケール分解や分位点間アプローチ(QQ)などの数学的手法が用いられた。 条件に応じて異なるヘッジ特性 ウェーブレット分解により、投資期間の違いに応じて、ビットコインのリターンのボラティリティや時間的特性がどのように変化するかが分かる。 「具体的には、D1、D2、D3などの高周波成分は、急速に生じて短期間で収束する変動を捉える。一方、D4、D5、D6などの低周波成分は、より持続的で周期的な傾向を反映する。」 この分析によると、ビットコインの実際のリターンと短期のD1、D2成分では、貿易政策の不確実性(TPU)ショックに対するビットコインの反応は、ショック発生時のビットコインのリターンによって異なる。反応はおおむねプラスだが、リターンが最も高い分位(ビットコインが最も高いリターンをもたらしている局面)ではマイナスに転じる。 長期では、ショックの発生時にTPUがさらに高まると、ビットコインのリターンは一般に弱まる。 投資家にとっての示唆 この研究は、一定の条件下では、貿易戦争や貿易の混乱によって生じる不確実性やボラティリティから、ビットコインがある程度の保護をもたらし得ることを示している。 ただし、この効果は主に条件付きである。ビットコインのリターンが「通常」の範囲にある時期や、損失が生じている時期、また貿易政策の不確実性が比較的穏やかな局面で、より顕著になる。 ビットコインのリターンが最も低い分位または最も高い分位にある場合、投資家に対する保護効果は失われる。同様に、最も激しいショックはビットコインのヘッジ特性を打ち消す傾向がある。 総じて、これらの結果は、ビットコインと貿易政策の不確実性ショックとの間に安定した安全資産としての関係があることを裏付けていない。好ましい反応が見られるのは、特定のリターンの局面と投資期間に限られる。 これは、ビットコインの長期的な投資機会が損なわれることを意味するわけではない。ただし、あらゆる種類の危機において、投資家を確実に保護するものではない。 また、この研究ではヘッジ比率やポートフォリオのリスク低減効果を検証しておらず、分析対象期間も2025年5月までである点に留意すべきだ。このため、暗号資産市場が主流の資産クラスへと急速に変化している現在のビットコインに、研究結果を当てはめるには限界がある。 ビットコイン投資…
Jonathan Schramm

金のインフレ耐性は覆されようとしているのか?
経済の歴史を通じて、金はその大半の期間、世界の金融システムを支える要として特別な位置を占めてきた。ドルと金の交換が停止された1971年以降になって初めて、近年、いわゆる「法定通貨」の体制が世界の通貨システムを支配するようになった。この体制下でも、世界各国の中央銀行は「万が一に備えて」、安全資産として金を保有し続け、あるいは積み増している。 金が理想的な通貨と考えられてきた主な理由は、非常に安定した金属であり(腐食に強く)、生産コストが非常に高くなるほど希少であるため、年間生産量が全体の保有量に比べてごくわずかだからだ。 金の価値を生み、経済危機の際にも信頼できるインフレヘッジとして機能させているのは、この供給量の限られた性質だ。この点では、ビットコインの供給量に上限が設けられ、「デジタルゴールド」とされた背景にある考え方も同じである。 金がこれほど希少な主な理由は、そもそも宇宙において比較的希少な元素であり、地球に存在する金の大半は大昔に地球の核へ沈み、火山活動によって地表に戻ってきたのはごく一部にすぎないからだ。また、金は単体元素であるため、化学反応によって生み出すことはできない(化学反応は元素を組み替えるが、元素そのものを作り出すわけではない)。実際の錬金術を成し遂げない限り、金が希少で価値ある物質であり続けることは確実と思われていた。 しかし、カリフォルニア州のスタートアップであるMarathon Fusionが、核融合によって金を作り出すことに成功したと主張した。原料は、はるかに安価で豊富な水銀だ。この発表を受けて、金を今や豊富に生産できるとするセンセーショナルな見出しが相次いだ。そうなれば、インフレヘッジおよび金融資産としての金の役割は永続的に損なわれることになるという。 しかし、これは本当なのだろうか。それとも、より複雑な話を大幅に単純化したものなのだろうか。 水銀から金を作る? まず理解しておくべきなのは、確かにMarathon Fusionは水銀から金を実際に作り出したということだ。この工程は、ルネサンス期以来、錬金術師たちが実現を夢見てきたもののように聞こえる。 その方法は、まず重水素と三重水素という水素原子を融合させ、「通常の」核融合を起こすというものだ。核融合によって高エネルギー(14.1 MeV)の中性子が生じ、それが水銀198原子に衝突する。すると中性子が2個失われて不安定な水銀197原子に変わり、さらにそれが崩壊して金197になる。 金とは異なり、水銀は比較的豊富で安価な元素(1キログラムあたり300ドル)であり、水銀198は安定同位体で、天然水銀の約10%を占める。 Marathon Fusionはまた、この工程の生産速度は、CERNが大型ハドロン衝突型加速器を用いて打ち立てた従来の記録の10倍だと主張している。 したがって、理論上は金を豊富な資源にできる可能性がある。しかし、この工程の詳細を見れば、話はより複雑だ。 錬金術はそう簡単ではない 有害物質 金を無制限に供給するうえで最初に立ちはだかる問題は、生成された金自体が放射性を帯びていることだ。 これは、生成したばかりの金に、放射能が非常に強く、半減期の短い汚染物質が当初混在するためだ。 そのため、販売が合法になるまで、汚染物質として少なくとも14~18年間保管する必要がある。 また、水銀は適切に管理すれば扱えるものの、毒性が非常に高く、決して無害な物質ではない。したがって、慎重に取り扱わなければ、工程全体が作業員と環境の双方に危険を及ぼす可能性があり、その安全対策には費用がかかる。 総じて、金を別の元素から作り出す事業の収益性は損なわれるだろう。安全を確保するための費用がかさむうえ、生産した金はほぼ20年にわたって「死蔵」資本となるからだ。 それほど安くはない 通常の水銀は安価だが、この工程では、中性子を照射する水銀試料の大部分を水銀199で構成する必要がある。こうした「濃縮水銀」は決して安くない。現在は実際に、1ミリグラムあたり14,000~16,000ドル(1キログラムあたり14~16百万ドル)する。 もちろん、その大きな理由は、濃縮水銀の市場が現在まだ大きくなく、研究用グレードの材料であることだ。そのため、工業規模で濃縮できればコストは大幅に下がる可能性があり、エネルギー費用は約2.4ドル/kgにとどまる。たとえば、光化学的方法(紫外線による選択励起)は、工業化されれば遠心分離カスケードより低コストになる可能性があるとして議論されている。 それでも、資本コストや環境規制などの費用も加わるため、どれほど安くできるかは明らかでない。 限られた金の生産量 楽観的なモデルでは、出力1ギガワットの発電所は年間2~5トンの金を生産する。比較すると、世界の金鉱業の年間生産量は約3,500~4,000トンで、地上に存在する金の総量は220,000トン以上と推定されている。 核融合が金の無尽蔵な供給源になるという考えにとって、おそらくこれが最も決定的な数字だ。合計1テラワットの電力を生み出す原子力発電所1,000基が稼働したとしても(現在の総発電容量の10%に相当する)、生産量は現在の金鉱業全体と同程度にとどまる。 しかも、安価な濃縮水銀を無制限に供給でき、すべての核融合発電所が電力生産に加えて金の生産にも注力することが前提となっている。 核融合による元素変換は行き詰まるのか? 総じて、水銀から金への元素変換が、金の供給量や価値の保存手段としての特性に実質的な影響を与えるとは考えにくい。また、大規模生産が実現したとしても、1グラム当たりのコストは現在の金採掘よりかなり高くなる可能性が高い。 しかし、核融合を利用した元素変換に大きな価値や実用性がないというわけではない。金が注目を集め、Marathon Fusionの広報チームが宣伝していた一方で、真の価値はむしろ、あまり知られていない希少元素のニッチな用途にある可能性が高い。 たとえば、希少な放射性元素は新しいがん治療で活用される機会が増えており、大きな成果を上げている。しかし、こうした元素は世界的な供給量がごくわずかで、非常に高価だ。 たとえば、ラジウム226は同じ方法でラジウム225に変換でき、ラジウム225は崩壊してアクチニウム225になる。この希少な形態のアクチニウムを、Novartisが非常に有望ながん治療の基盤として実証している。 「スイスの製薬会社は、放射線をがん細胞に直接届ける放射性リガンド療法への取り組みを強化しており、開発中の薬剤について後期臨床試験を2件進めている。放射性リガンド療法は現在、Novartisのがん研究開発投資の約40%を占める。」 この分野は急速に大きな市場へと成長している。Novartisが販売するPluvictoとLutathera(いずれも、より効果の弱いルテチウム177を使用)は、昨年、合計で28億ドルの売上をすでに計上した。放射性医薬品は、急速に成長しているがん治療分野だ。Eli Lilly、Bristol…
Jonathan Schramm
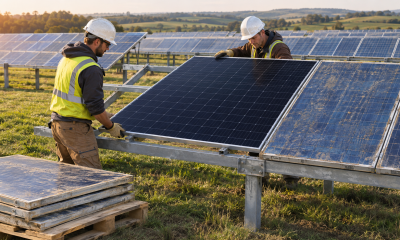
老朽化した太陽光発電所の改修に投資する意義
太陽光エネルギーの利用が拡大する一方で、設備の老朽化も進んでいる。初期に建設された太陽光発電所や旧型の太陽光パネルは、一般に新しいものより発電効率が低い。その背景には、設備自体の経年劣化と、旧型モデルの設置後に進歩した太陽光発電・電化技術という、二つの要因が重なっている。 この問題への対処の一つが、リサイクルのあり方だ。銀、精製シリコン、銅、アルミニウム、ガラスなどの有用な素材を回収し、グリーンエネルギーが新たな汚染源になるのではなく、新たな資源となるようにする必要がある。 もう一つの課題は、旧世代の既存の太陽光発電設備、とりわけ設計上の標準耐用年数である25~30年を迎えつつある設備を、どのように扱うかだ。設備を解体する、発電能力が徐々に低下するままにする、あるいはインフラを維持しながら老朽化した部品を交換するなど、選択肢はさまざまだ。 University of New South Wales(オーストラリア)の研究者による新たな研究では、それぞれの選択肢がもたらす影響と経済性に加え、老朽化した太陽光発電所を実際に改修できるかどうかも検証している。 研究によると、古い太陽光発電所のリパワリングの効果は地域によって大きく異なり、費用対効果を明確に分析するには、入手可能なデータが必ずしも十分ではない。 研究者らはその成果をRenewable and Sustainable Energy Reviews1に発表した。論文のタイトルは「大規模太陽光発電システムの廃止措置とリパワリング:政策、経済性、技術、環境、社会的側面に関するレビュー」だ。 老朽化した太陽光発電所への対応 ますます差し迫る課題 再生可能エネルギーが世界のエネルギー構成に占める割合を高めるなか、太陽光発電は再生可能エネルギー分野で主流の技術になりつつある。その大きな理由は、太陽光発電は風力、水力、地熱発電に比べて設置場所の制約がはるかに少なく、大規模な導入が容易なことだ。また、太陽光発電の導入の大半は、大規模プロジェクトによって進められている。 「2025年までに、世界の太陽光発電(PV)の累積導入容量は3 TW近くに達し、大規模プロジェクトが新規導入容量の3分の2超を占めた。」 そのため、太陽光パネルのリサイクルをめぐる議論は有意義だが、問題の一部を見落としている。大規模な太陽光発電所を構成するのはPVモジュールだけではない。インバーター、架台、数キロメートルに及ぶケーブル、土木工事、系統接続設備、商業上の契約枠組み、さらに規制や契約上の義務が課される土地も含まれる。 そして、太陽光発電の急成長期の初期から事業を手がけてきた運営事業者の多くにとって、この問題は間もなく現実のものとなる。 「2010年から2015年ごろに欧州、北米、中国で運転を開始した大規模太陽光発電プロジェクトの第一陣は、運転開始から10年を超えた。多くの資産所有者にとって、寿命末期(EoL)の対応は依然として将来の課題だが、その時期はますます近づいている。」 太陽光発電所の寿命末期を分析する この研究で研究者らは、二つの情報源からデータを収集した。一つは大規模太陽光発電所の廃止措置とリパワリングに関する学術文献のレビュー、もう一つは稼働中の発電所で実施された改修措置について記録された事例研究である。関連性に基づいて選んだ学術誌論文、学会議事録、業界・政府機関の報告書など85件を集め、その大半は近年発表されたものだった。 各事例について、所在地、介入の種類、設置年と介入年、容量、対象範囲、期間、実施理由、情報源の種類を記録した。最も多く調査対象となった国は米国で、次いで欧州諸国が続いた。 既存研究で最も多く分析されていたのは技術的な手法で、次いで経済評価、社会的な検討事項が続いた。環境への影響や政策・規制も、一部の研究で分析されていた。 寿命末期の選択肢 太陽光発電所が寿命を迎えたときには、次のような方法で対応できる。 廃止措置:すべての構成部品の撤去、廃棄物の処理、敷地の原状回復を含め、太陽光発電所を完全に解体すること。 リパワリング:主要なシステム部品を交換し、定格容量を増やすこと。 リバンピング:定格容量を大幅に変えることなく、システム部品を交換して性能を回復または向上させること。 改修:問題が限られている場合に、元の容量や性能を完全には回復させず、必要最小限の投資で対処すること。 なお、ほとんどの研究ではリパワリングとリバンピングがまとめて扱われており、容量が変わったかどうかに触れていない資料も多い。 改修・リパワリングの事例が記録されている国としては、米国が圧倒的に多く、次いでイタリアとなっている。 米国で行われたこうした対応の多くは、山火事、雹、サイクロンによる被害などの環境事象に関連していた。たとえば、プエルトリコにある出力24 MWのAES Ilumina太陽光発電所では、ハリケーンの被害を受けたモジュールを交換した。一方、テキサス州の出力4.4 MWのプロジェクトでは、雹によるアレイの損傷後に改修を行ったと報告されている。 規制の違い 廃止措置の方法は、地方および国の規制に大きく左右される。米国では通常、地方自治体と州の政策が組み合わさっている。…
Jonathan Schramm

Eaton(ETN):データ、直流電力、航空宇宙を通じた再工業化
重要な経済の転換の一つが、いわゆる第4次産業革命です。人工知能(AI)、広範な電化、スマートオートメーション、相互接続されたサイバーフィジカルシステムを中心とするこの革命は、蒸気、電力、コンピューターを軸とした過去3回の産業革命に続くものであり、世界経済に同様の大変革をもたらすと期待されています。 この時代に欠かせない機械やツールをいち早く提供し始めた企業は、こうした分野への投資や新たな生産能力の構築から大きな恩恵を受けています。恩恵を受けているのはAI企業だけではありません。データセンター向けハードウェア、電化を支える電力インフラ、スマート工場向けのスイッチや制御装置などを手がける企業も含まれます。 Eatonもその一社です。同社は1世紀以上前、当時新興で急成長していたトラック輸送業界の需要を取り込むために創業しました。その後、モビリティ、航空宇宙、電気システムの各分野で大手企業へと成長しました。 Eatonの概要 Eatonの歴史:買収による事業拡大 Eatonは1911年、Joseph O. Eatonとその仲間たちが、Torbensen Axle Companyとして、特許取得済みの内歯車式トラック車軸を製造・販売するために設立しました。1923年にJosen Eatonが共同経営者の株式を買い戻すと、社名をEaton Axle and Spring Companyに変更し、ニューヨーク証券取引所(NYSE)に株式を上場しました。 世界恐慌のさなか、同社は航空機部品、バルブ、高精度のエンジン部品の製造を開始し、1937年にはカナダに初の海外工場を開設しました。この事業は会社の収益源を多角化し、第二次世界大戦中の増収にも寄与しました。 創業者が1949年に亡くなった後、同社は業界再編を目指し、Fuller Manufacturing(1958年)やYale & Towne Manufacturing Co.(1963年)など、大手部品メーカーの買収を相次いで進めました。 1971年にEaton Corporationへと社名を変更した同社は、その後、Cutler-Hammerの歴史的な買収を通じて、電気部品および電力管理市場に参入しました。Cutler-Hammerは電力制御・開閉装置を手がける企業で、パナマ運河の電気制御設備を設計したことでも知られていました。 Cutler-Hammerの買収により、航空宇宙分野の技術も加わりました。これには、RockwellのB-1爆撃機向け先進レーダー妨害対抗システムや、NASAのスペースシャトルで使われた高精度のマイクロ波着陸システムの開発・製造が含まれていました。 1980年代には、製造・オートメーション分野での専門性を高めるため、ロボット式倉庫保管システムと無人搬送車の先駆けであるKenwayを買収しました。 こうした新規事業から得られたキャッシュフローは、1990年代初頭にWestinghouseの配電・制御事業部門を買収するための資金となりました。 1998年、Eatonは従来のトラック車軸事業から完全に撤退し、油圧機器、ディファレンシャル、バルブ、ブレーキなど、より利益率の高い他の車両部品に注力しました。これらの事業には、社内の航空宇宙部門と知的財産や製造ノウハウを共有できるという利点もありました。 2012年には、米国の電気製品・工具メーカーであるCooper Industriesを118億ドルで買収し、電気部品市場での事業基盤を拡大しました。 2020年代には、データセンター市場の急成長を取り込むため、Eatonは複数の企業を買収しました。 Tripp Lite を2021年に17億ドルで買収し、データセンターのエッジコンピューティング、単相無停電電源装置(UPS)、サーバーラックの各市場で、直ちに強固な事業基盤を確保しました。 Fibrebond Corp を2025年に14億ドルで買収し、モジュール式のプレハブインフラの供給能力を拡大しました。コンクリート施設の建設に何年もかける代わりに、データセンター事業者はEatonのプラグアンドプレイ型モジュール式電源設備を購入するようになりました。 同社はさらに2億4,200万ドルを投資し、アーカンソー州の工場でFibrebond向けカスタム電気筐体の生産を倍増させました。 Boyd Thermal…
Jonathan Schramm
フィンテックの生産性を支える人間的要因
フィンテック(金融テクノロジー)は、これまでやや停滞していた金融業界に、近年、革新と効率化の波をもたらしてきました。 「人工知能(AI)技術などのフィンテック技術を組織が導入する割合は、2023年の33%から2024年には71%へと上昇し、金融業界で急速に導入が進んでいることを示しています。」 フィンテックの価値の一つは、組織全体だけでなく、個々の従業員の効率も高める点にあります。理論上、システムの効率が上がれば、生産性が直接向上するだけでなく、従業員の心理的な状態も改善するはずです。 「フィンテックはデータ分析やリスク評価のプロセスを効率化すると同時に、金融業界で働く従業員の意思決定の正確さとスピードを高めてきました。金融業務の自動化、データに基づく意思決定ツール、リアルタイム分析によって、従業員はより賢く、効率的に働けるようになっています。」 しかし、実際はそう単純ではありません。プロセスの効率化によって、従業員が無力感を抱くこともあります。また、より高度なAIを活用したフィンテックの場合、自動化によって職を失うリスクへの不安が生じるのも無理はありません。反復的な作業やルールに基づく業務が中心の職種は、フィンテックの導入によって特に置き換えられやすいためです。 総じて、フィンテックの進化は、職場環境における予測の難しさと不確実性を高めてきました。 珠海の北京師範大学の研究者3人が、金融機関の従業員の心理にフィンテックが及ぼす影響を分析しました。 研究者らは研究成果を『Humanities and Social Sciences Communications』1に発表しました。論文のタイトルは「職場におけるフィンテック: 金融業界における フィンテック利用と仕事の生産性を結びつける心理的メカニズムの検討」です。 フィンテックの利用と心理 分析の枠組みを構築する 従業員の仕事に対する認識を分析するための、広く確立された枠組みとして、Kahnのワーク・エンゲージメント理論があります。この枠組みは、次の3つの概念を中心に構成されています。 心理的有意義性:「この仕事には意味があるだろうか。労力をかける価値があるだろうか」 心理的安全性:「悪い結果を招くことなく、自分らしくいられるだろうか」 心理的余力:「今、身体的にも感情的にも対応できる状態だろうか」 デジタル化、自動化、アルゴリズムによる意思決定支援を通じてフィンテックを導入する場合、業務、役割、プロセスが急速に変化すれば、従業員の心理状態も変わると考えるのが自然です。 変化を受け入れる姿勢が革新的な技術の導入に重要な役割を果たすことはよく知られており、フィンテックがもたらす変化に従業員がうまく適応できるかどうかを左右する重要な特性かもしれません。 「変化を受け入れる姿勢は先行要因として働き、AIを活用したチャットボットを導入する従業員の意欲を高めます。具体的には、変化を受け入れる姿勢を重視する従業員は、パーソナライズ、双方向性、知能の高さに対する認識、人間らしさに対する認識などを理由に、こうした技術を有益だと感じる傾向があります。」 ただし、フィンテックをどのように導入するかも大きく影響します。フィンテックによって業務の流れが標準化され、裁量が制限されると、試行錯誤や創造的な問題解決など、自発的な行動を取る機会が減ります。 この矛盾は、状況によっては、変化を受け入れる姿勢が強い従業員ほど、フィンテックの利用が心理的有意義性に及ぼす悪影響が顕著になることも意味します。 実際に働く従業員を分析 フィンテックの導入が金融業界の従業員の心理状態に与える影響を明らかにするため、研究者は中国の金融業界で働く従業員934人を対象に調査を実施しました。最終的に、無作為に選ばれた458人の回答を分析対象としました。 業界の人口構成をそのまま再現することよりも、考えられるあらゆる状況を把握できるよう、十分に多様な属性の回答者を含めることに重点を置きました。回答者の男女比はおおむね半々で、年齢は27~42歳が最も多く、大学学部課程を修了した人が過半数を占め、フィンテックを3年以上利用している人も過半数でした。 フィンテックの直接的な影響 研究結果によると、フィンテックの利用は心理的有意義性と心理的安全性の両方に悪影響を及ぼしていました。この結果は、自動化によって金融業界の従業員の士気が低下し、仕事の意義を損なうストレスが生じる可能性を示しています。 この影響は、仕事の有意味感に関しては、変化を受け入れる姿勢が強い従業員ほど大きかったが、心理的安全性に関してはそうではなかった。このことから、フィンテックを最も積極的に導入しようとする従業員は、それによって自分の力を奪われたと感じる可能性も最も高い一方、脅威を感じる可能性が高まるわけではないことが分かる。 一方、フィンテックの導入は心理的利用可能性も高めた。これは、退屈で反復的な作業が自動化され、精神的負荷が軽減したことを反映している可能性が高い。 フィンテックから得られる示唆 本研究の結果は、自動化によって、従業員が自己表現や創造的な問題解決を行う機会が減る可能性を示している。その結果、仕事の価値に対する実感が薄れ、キャリア形成に影響が及ぶとともに、仕事の安全性に対する認識が低下するかどうかとは関係なく、好ましくない心理的反応を招くおそれがある。 これは深刻な問題である。自分の仕事には意義があるという従業員の実感は、長期的な生産性とエンゲージメントに直接影響するためだ。 このことから、金融業界の企業は、自動化による人員削減はないと従業員に説明するだけでなく、従業員が自分の仕事に対する当事者意識を保ち、自らの貢献に意義があると感じられるよう配慮する必要があると分かる。こうした取り組みには、心理的安全性の低下もフィンテックが従業員の生産性に悪影響を及ぼす経路の一つであることから、依然として意義がある。 同時に、フィンテックの導入は業務の流れを効率化し、それによって、より高度な業務に取り組むための「思考の余力」を継続的に生み出すことができる。つまり、フィンテックは従業員が業務を遂行するために必要な心理的資源ももたらす。 有意味感と心理的安全性への悪影響を和らげるには、この改善を生かすことが不可欠となる。 変化を受け入れる姿勢と、フィンテックによる悪影響の拡大との関連は懸念すべきものだ。AIやフィンテックの導入という観点では、こうした新技術を最も歓迎する姿勢のある従業員ほど、その導入によって意欲を失い、不安を感じる可能性も高い。これにより負のフィードバックループが生じ、組織全体の新技術への適応力が損なわれるおそれがある。最も適応力があり、新技術に対して最も好意的な従業員を「消耗させる」ことになるためだ。 「フィンテックを利用できるようにするだけでは不十分だ。金融機関は、従業員が心理的な支援を受け、自らの力を発揮できると感じられる環境づくりに努めなければならない。」 このことは、従業員を支援する方針が必要であることを示している。 率直な対話とデジタルリテラシーの向上を通じて、心理的安全性を高める。…
Jonathan Schramm
AIによるブロックチェーン追跡:ビットコインのプライバシーに何をもたらすのか
ビットコインをはじめとする暗号資産ネットワークの根幹には、強い緊張関係がある。 一方で、こうした暗号資産は、個人の自由と匿名性を最大限に確保できるよう設計されている。 他方、規制の順守、フォレンジック監査、サイバー犯罪の捜査では、暗号資産を、氏名や住所などが特定された人物に結び付ける必要がある。 ビットコインが投資ファンドや銀行、規制下のETFなどに保有される「主流」の資産となったことで、この緊張関係は近年強まっている。 「政府にとって重要な課題の一つは、サイバー犯罪やマネーロンダリング、テロ資金供与を目的として、ビットコインなどの暗号資産が不正に利用されることだ。ビットコインのブロックチェーンが高い匿名性を備えているという通説に反して、このような状況下で個人の本当の身元を明らかにすることは、道徳的にも法的にも許容されるだろう。ただし、論理的には困難を伴う。」 より自由至上主義的だった黎明期を経た現在、匿名性の低下はビットコインの価格にプラスに働く可能性がある。 機械学習をはじめとするAI技術の進歩は、ビットコインの保有者を「非匿名化」する助けとなる可能性がある。ただし、犯罪行為の発見や金融規制当局の要請への対応に活用するには、信頼して使えるだけの信頼性が必要だ。 Pranveer Singh Institute of TechnologyとManipal University Jaipurのインド人研究者による新たな研究は、新しいAI技術の進歩(統合型ニューラルアーキテクチャ)がこの課題の解決にどう役立つかを検討し、約97%の精度を達成した。 「この研究は、非倫理的な手段を用いることなく、経済成長の拡大を促進することを目的としている。ブロックチェーン基盤の暗号資産をめぐる状況を予測するため、データに基づく情報源を探している立法者、ビットコインのブロックチェーン上の取引に関するコンプライアンスと効率的なリスク評価を求める企業、違法行為に関連するアドレスを調査・捜査したい法執行機関は、いずれも本研究の成果を活用できるだろう。」 研究者らは、研究成果を1『Scientific Reports』に発表した。論文の題名は「分散型ネットワークにおいて統合型ニューラルアーキテクチャを活用したブロックチェーン取引の適応的な非匿名化」。 アドレスから身元を特定する パターンを見つける ビットコインアドレスの所有者を特定する従来の取り組みの多くは、個々のアドレスに焦点を当てている。これに対し本研究では、DSUに基づくエンティティ解決を利用し、ブロックチェーンの仮名性を、長期にわたって存続する行為者/エンティティのクラスターへと分解する。 Union-Findまたはmerge-findとも呼ばれる素集合データ構造(DSU)は、名前、メールアドレス、電話番号などの属性を比較し、別々の2つのレコードが現実世界の同じ人物または物体を表しているかどうかを判定する。 ビットコインの場合、これは複数の仮名アドレスをまとめ、現実世界の単一の行為者に属する「エンティティクラスター」を形成することを意味する。 ユーザーは公開アドレスを無制限に生成できるため、個々のアドレスを特定してもあまり役に立たない。少なくとも、非匿名化が最も重要となる対象である、巧妙な犯罪行為者の場合はそうだ。 適切なツールを開発する ビットコインユーザーを特定できるAIツールを開発するため、研究者らは異なるニューラルネットワークの手法を組み合わせた統合型ニューラルアーキテクチャを構築した。 畳み込みニューラルネットワーク(CNN)は、取引の生メタデータに含まれる局所的で細粒度かつ不変のパターンを抽出する。これらのパターンは、特徴ベクトルから特定のエンティティの種類を識別する。 これは、「どのように」取引が行われるか、つまりスクリプトと手数料に見られる特定のパターンを特定するために使われる。 長短期記憶(LSTM)モデルは、資金の流れの速度をモデル化する。 これは、「いつ」:取引の流れに見られる特徴的なパターンとタイミングの間隔を特定するために使われる。 取引の流れに見られる特徴的なパターンとタイミングの間隔は、構造マップとして扱うことで捉えられる。 グラフニューラルネットワーク(GNN)は、バッチ内の動的なk近傍(k-NN)隣接行列を介して埋め込み表現を集約し、近傍の行動を取り込む。 これは、「誰か」:トポロジー上の近傍関係とハブとのつながりを特定するために使われる。 本研究では、427,625件の取引と140,235件の固有エンティティからなるデータセットを用いて手法を検証した。取引履歴はWalletExplorerとBlockchairのアーカイブから取得し、各取引にはblock_id、transaction hash、fee_used、size、timestamp、weightなど22種類の特徴量が含まれていた。 モデルの学習には、Intel(R) Core (TM) I9-10,900 CPU(2.81 GHz)、32…
Jonathan Schramm

AIは暗号資産のホワイトペーパーを評価できるのか?研究で検証
2008年に発表されたビットコインの最初の ホワイトペーパー以来、数多くの新たな暗号資産が登場し、Ethereumのように 人気を集め、元祖にとって深刻な競争相手となったものもあります。しかしその一方で、暗号資産への投資における投資家のデューデリジェンスは、ますます複雑になっています。 もちろん、これは暗号資産への投資に限った問題ではありません。しかし、暗号資産の性質上、多くの投資家にとって問題はより困難なものになっています。関心を寄せる個人投資家はとりわけそうですが、多くの機関投資家でさえ、ほとんどの暗号資産プロジェクトの基盤となる暗号技術やアルゴリズムを十分に理解するための数学的・技術的知識を持ち合わせていません。 さらに、デジタル資産には、従来型証券の標準化された届出書類(目論見書や10-K報告書など)と比べて、統一された報告形式がありません。 そのため、情報過多、形式の統一されていない開示、規制上の保護の不足という危険な要素が、一度に重なっています。 「ICO(新規仮想通貨公開)の初期の波で相次いだ破綻と、ホワイトペーパーを基に投資の実現可能性を評価できなかった投資家の損失は、革新的な金融分野において、デューデリジェンスと投資家保護の手段を強化する必要性を示しています。」 情報過多に対処し、リスクを客観的に分析する必要がある状況は、AIの活用にまさに適しています。新しいAIシステムは、この種の複雑なタスクに対応するよう特別に設計されているからです。 スイス金融市場監督機構FINMAとリヒテンシュタイン大学の研究者グループが、LLMで新たな暗号資産プロジェクト、とりわけ技術的なホワイトペーパーをどのように評価できるかを検証した新たな研究を発表しました。 研究成果はKnowledge and Information Systems1誌に掲載され、「デジタル資産評価におけるLLMの活用:混合研究法」と題されています。 暗号資産のホワイトペーパーにLLMを活用する 本質的に、「暗号資産」は単なる投機的な投資対象ではなく、「分散型の情報ストレージ、分散型コンセンサスメカニズム、スマートコントラクトに組み込まれたプロトコルを基盤とするデジタル資産」です。 新たな暗号資産がもたらす実際のリスクや潜在的なユースケースは、こうした技術的特性によって左右されます。そのため、LLM(大規模言語モデル)のような最新のAIは、テキストの自動分析、知識の抽出、プロジェクト間の比較評価に役立ちます。 ただし、LLMの信頼性には課題があります。コンテキストウィンドウの制限、大量の文書を扱う難しさ、ハルシネーションのリスクによって、その有用性は限られます。 そのため投資家には、暗号資産プロジェクトの評価において、こうしたツールが実際にどの程度信頼できるのかを適切に検証する必要があります。 このタスクにおけるLLMの能力を評価するため、研究者らは一連の枠組みを構築しました。まずホワイトペーパーのデータを前処理し、分析に適した構成に整理して要約します。次に、目的に応じたAIプロンプトを設計し、その結果を人間による評価と比較したうえで、最終的にLLMを用いて暗号資産プロジェクトの潜在力を判断するためのプロトコルを開発します。 適切なツールを構築する 適切なデータを収集する 研究者らは、Token Offerings Research Database(TORD)を主要なデータソースとして利用しました。同データベースには、ICO(新規仮想通貨公開)、STO(セキュリティトークン・オファリング)、IEO(イニシャル・エクスチェンジ・オファリング)に関する情報が手作業で収集されています。 これには、公式プロジェクトサイト、ホワイトペーパー、保存されたウェブ資料、二次データベース、取引所による開示資料、規制当局への届出書類が含まれます。 これらのデータを用いて、ホワイトペーパーが入手可能なトークンプロジェクト29件からなるサンプルを作成しました。そのうち27件には、TORDに専門家による総合評価が登録されています。 主なモデルとしてOpenAI GPT−3.5-turboの構成を選び、さらに小型のオープンソースモデルであるQwen2.5-0.5BとQwen2.5-1.5Bも使用しました。合計で、専門家とLLMによる評価を1,008件作成しました。 さまざまな手法を検証する 研究者らは、暗号資産プロジェクトの調査にLLMを最適な形で活用する方法を探るため、複数の手法を用いました。 アプローチ1:文書の一部に基づく評価。モデルの制約に対応するため、ホワイトペーパーの内容をできるだけ多くLLMに入力し、4,000トークン(約3,000語)で切り詰めます。 アプローチ2:要約に基づく評価。トークン数の制約に対処するため、まずホワイトペーパーを要約し、その後に評価する2段階の手順を採用します。 手法3: 評価項目に焦点を当てた要約による評価では、投資判断に関連する情報、具体的には経営陣の人柄や経験、製品の特性、市場環境を抽出することで、要約をさらに精緻化した。 また、経験不足、資金面での関与の欠如、プロジェクト構造の不備といった潜在的な危険信号も検出した。 LLMが生成する最終評価の結論は、誤りを避け、利用者が理解しやすいものにするため、120語以内とするのが最適だと判断された。 LLMの推論を導き、可能な限り優れた結果を得るため、4種類のプロンプト戦略が用いられた。 ゼロショット(ZS):プロジェクトごとの実例を示さず、構造化された指示を与える フューショット(FS):評価項目と具体的な評価基準を明示し、ZSを強化する。…
Jonathan Schramm


