Fintech ニュース
AI融資モデルは正確な信用スコア以上のものが必要な理由

 Securities.io を Google の優先ソースに追加

恣意的な判断から信用スコアへ
資金を貸し出す際、銀行やその他の金融機関は常に借り手が返済できないリスクを懸念してきました。そのため、多くのローンは不動産や事業資産など、返済が行われない場合に銀行が差し押さえることのできる資産で裏付けられています。それでも、最終的な決定はローンを承認するかどうかを判断する銀行の担当者の手に委ねられていました。
時間が経つにつれ、銀行員の個別判断は、内部リスクモデルや数式に基づくますます高度なフィルタへと置き換えられ、標準化され、恣意性が低減しました。
「信用管理者の仕事の一部は、相手の性格、組織的で成熟した責任感があるかどうかを推測しようとすることでした。信用管理者は、相手がアルコール依存症であると疑ったり、人種、性別、あるいは女性借り手の場合は婚姻状況といった明らかに差別的な理由で応募者を却下することができました。」Josh Lauer – ニューハンプシャー大学の教授で、著書『Creditworthy』の著者。
しかし、エンジニアのビル・フェアと数学者のアール・アイザックが設立したFICOが、1958年に現代的な標準化信用スコアを導入するまで時間がかかりました。そして1989年に、同社は300から850までの範囲を持つ全国共通の汎用信用スコアを初めて発表し、すぐに米国の貸付基準となりました。
信用スコアの限界
現代の信用スコアは、以下の5つの異なるデータカテゴリに基づいています:
- 支払履歴(35%)。
- 保有額(30%)。
- 信用履歴の長さ(15%)。
- 新規信用と照会(10%)。
- 信用ミックス(10%)。
この手法により、信用力の評価は従来の方法に比べてはるかに客観的かつ公平になりました。しかし、当然ながら限界もあります。
例えば、過去・現在の債務に関する情報以外の個人の行動に関する情報は含まれていません。また、居住地、収入、雇用業種、保有資産などの情報も考慮されていません。
現代の信用スコアは、銀行が個人に融資するという前提で構築されていますが、現代のピアツーピア(P2P)ローンシステムやその他のフィンテック金融サービスは異なる形で機能しています。
同時に、AIの進歩により、複雑で異質なデータを統合した一貫した意思決定モデルを構築できるようになりました。そのため、AIがデジタル貸し手の新世代向けにローンデフォルト予測モデルを迅速に改善しているのは驚くべきことではありません。
ノルウェーのアグデル大学の2人の研究者による新しい研究は、ピアツーピアレンディングプラットフォーム全体の信用リスク管理を調査しました。研究は大きく二つの流派に分かれていることが判明しました。一つは機械学習によるデフォルト予測の改善に焦点を当て、もう一つは借り手がデフォルトする理由の理解に焦点を当てています。しかし、どちらのアプローチも、古くなったデータセット、一貫性のない定義、限られた地理的カバレッジに制約されています。
研究者らは、Technological Forecast, Social Change1 にピアツーピアレンディングプラットフォームにおける信用リスク管理:体系的文献レビューというタイトルで研究成果を発表しました。
P2Pレンディングの台頭と課題
急速な成長、新たなリスク
P2Pレンディングの核心概念は仲介排除であり、プラットフォームはリスクを負う主体ではなく市場として機能し、資金の供給と需要を直接マッチングさせます。多くの新興FinTech企業がこれらの市場の開発を牽引しており、P2Pレンディングプロトコルやその他のDeFi(分散型金融)技術も中央の貸し手を完全に不要にしています。
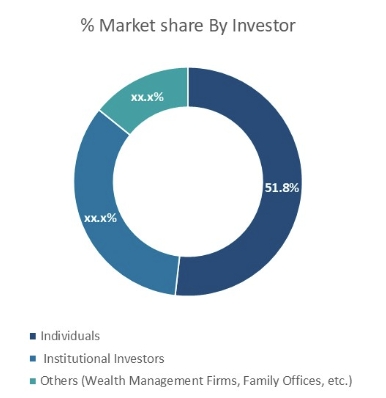
P2Pレンディングは2026年に2150億ドル規模と推定され、2033年まで年平均成長率21.9%で成長すると予測される、融資の大部分は個人投資家によって提供されています。
しかしながら、これは非常に新しい分野であり、規制が不十分です。リスクは、実際のデフォルトリスクの過小評価から完全な詐欺まで多岐にわたります。
ピアツーピア文献の分析
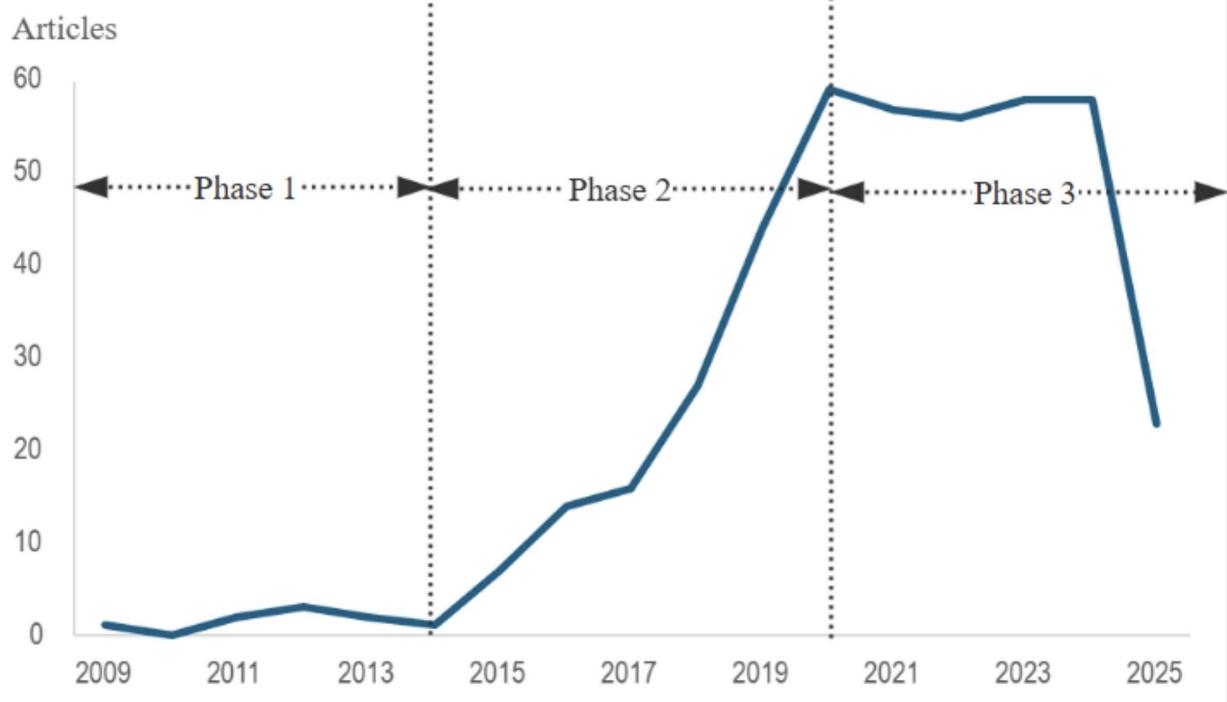
研究者は、P2Pレンディングと信用リスク管理に関する分析に関連する433件の研究を特定し、そのうち280件をさらに詳細に分析しました。
このテーマに関する科学的研究は2014年に本格的に増加し、2020年にピークに達しました。地域別では、中国、米国、インド、インドネシアの研究者が多数を占めており、中国が全体の39%の出版物を発表しています。
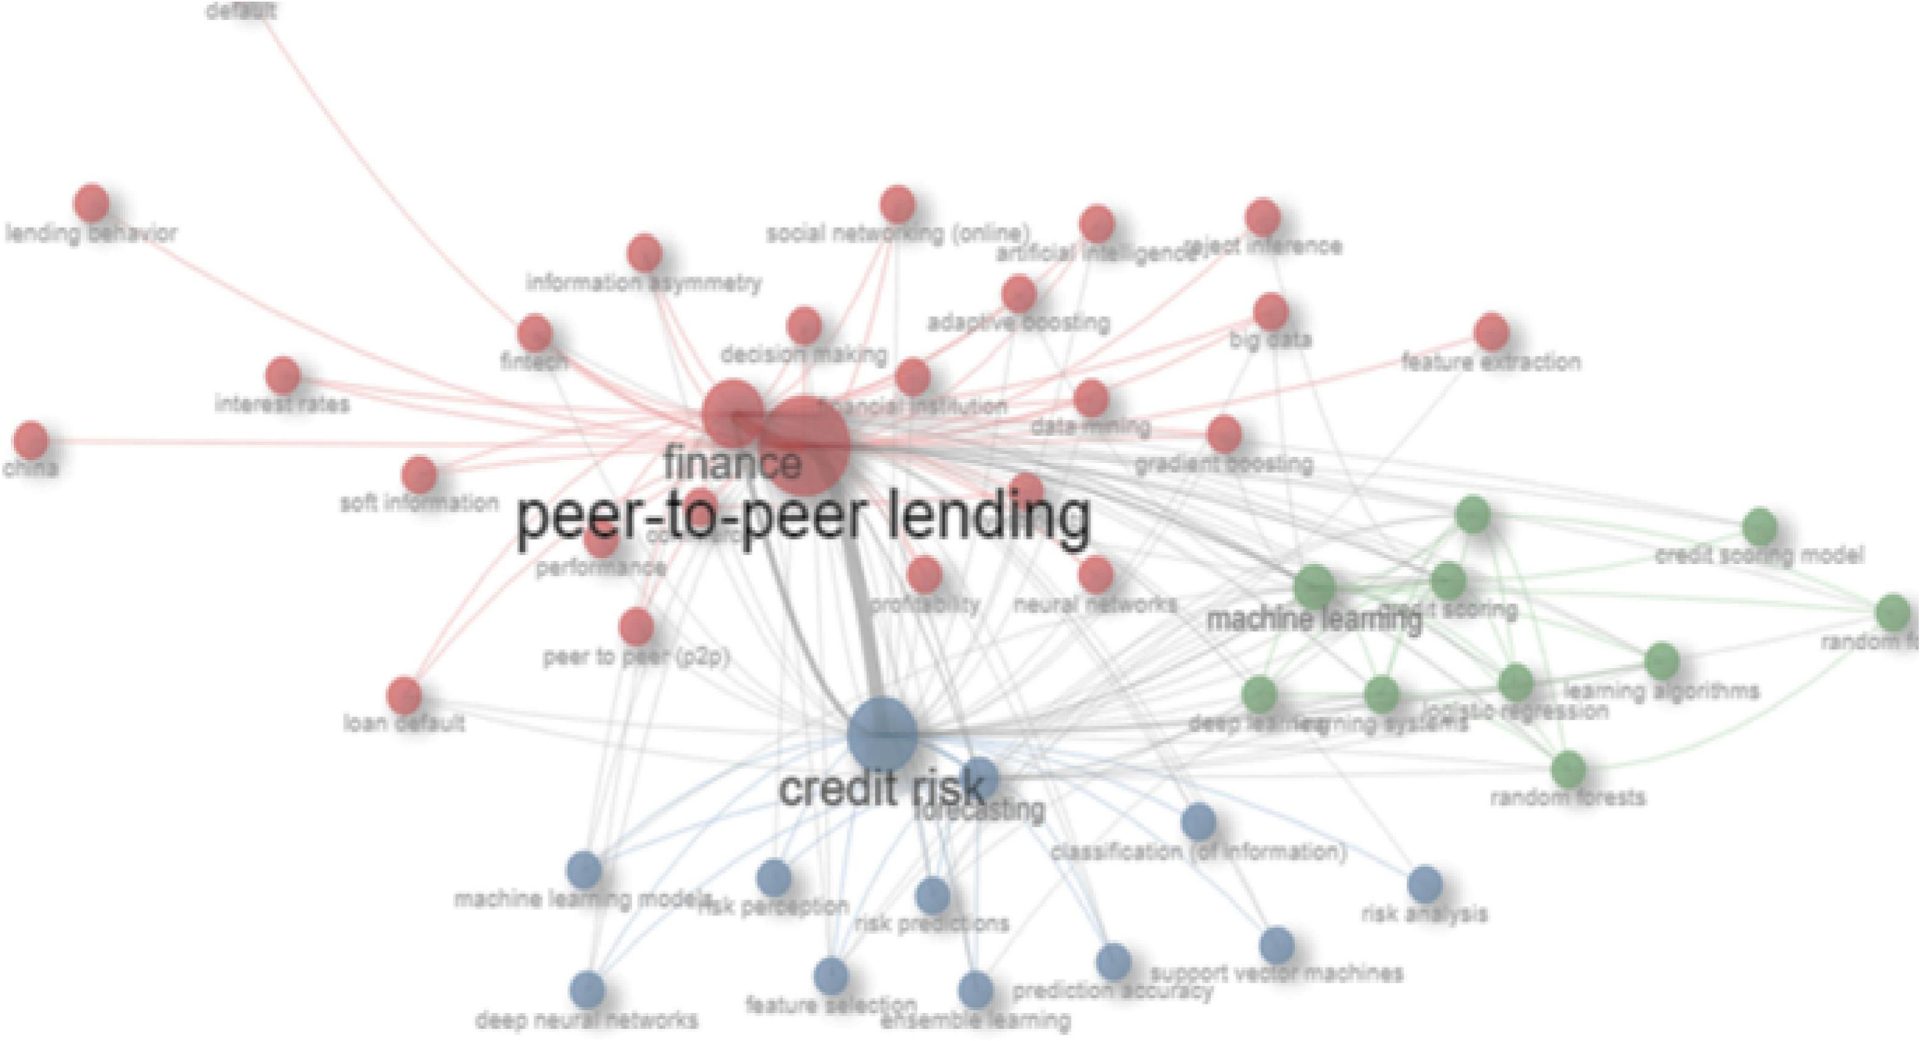
現在進行中の研究の大半は、一般的なP2Pレンディング、信用リスク、機械学習などのAI関連技術に焦点を当てています。多くの研究は、デフォルト予測においてソフト情報(ソーシャルネットワーク)とハード情報(金利)の両方の役割を分析しています。
最も一般的な論文テーマは、さまざまな機械学習モデルを適用して予測精度を評価し、データ、変数、モデルレベルの考慮事項を伴うことです。
二番目に一般的なテーマは、デフォルトの可能性と深刻度の決定要因を特定することです。
その他の研究は、新しい信用リスク管理システムを提案したり、未研究の領域について議論しています。
P2PレンディングとAI
新たなリスク要因の発見
P2Pレンディングは従来の信用スコアだけに依存しないため、機械学習や最近では他のAI技術がデフォルトリスクをより正確に特定するために使用されています。
例えば、ソフトコンピューティング手法とニューラルネットワーク理論に基づくファジィ認知マップが、信用リスク評価モデルの作成に使用されました。
具体的な手法に関わらず、研究はしばしば機械学習が精度の面で従来の信用スコアリング手法を上回ることを示しています。
全体として、借り手の信用スコア、学歴、婚姻状況、職種が、個々の信用力を示す典型的な指標であるようです。
「ソーシャルキャピタル理論」に基づく別の要因として、特定のソーシャルネットワークへの所属が、ローンのデフォルトリスクが低い個人を特定する決定的要因となり得ます。
研究者はある研究で年齢によるU字型の影響を見つけ、45歳以上の中年応募者は、子どもと高齢の親の両方を支える経済的負担が大きいため、デフォルトリスクが高いことが示されました。
また、女性借り手はデフォルト率が男性借り手より著しく低いにもかかわらず、より高い金利が課されていることが判明しました。
当然ながら、長い雇用歴、より高い収入、低い負債比率が好まれます。
住宅や自動車などの資産所有は、借り手の返済能力を高めますが、賃貸や未払いの自動車ローンはそれを弱めます。
彼らはまた、「ソフト」指標が予測に有用であることを見つけましたが、必ずしもP2Pレンディングプラットフォームが直接活用できるわけではありません。
「ある研究は借り手の性格に着目し、大学の図書館に本を返却するのが遅れ、履修したコースの多くで不合格となった学生の方がデフォルトしやすいことを示しました。」
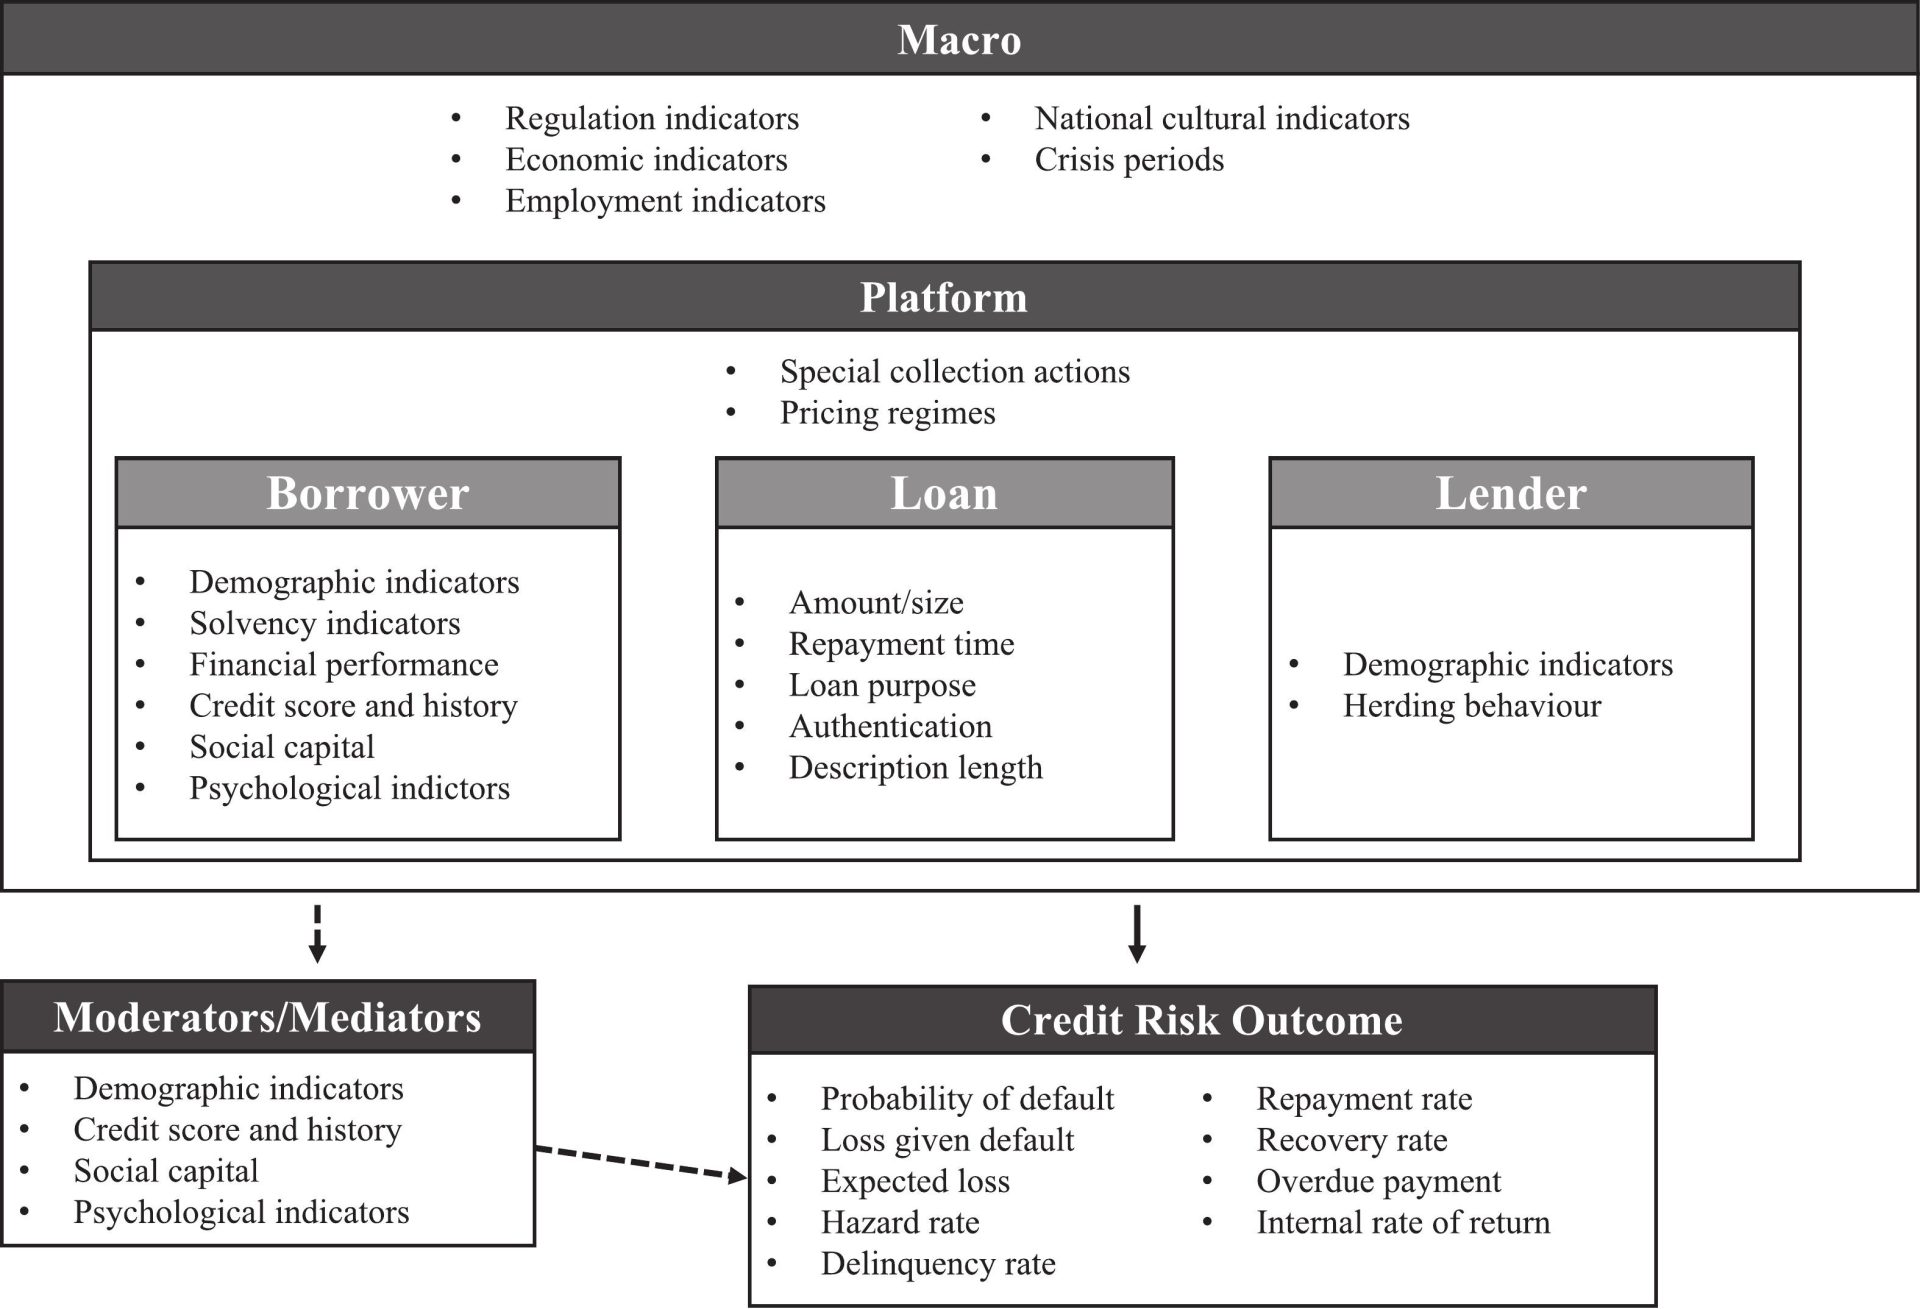
総合すると、研究は以下の要因が最も重要であると結論付けました:
- 借り手レベルで:
- 人口統計。
- 財務実績。
- 支払能力。
- 信用スコア。
- ソーシャルキャピタル。
- 心理的指標。
- ローンレベル(金額、返済期間、目的、認証、説明文の長さ)。
- 貸し手レベルで:
- 人口統計指標。
- ヘルディング。
- プラットフォームレベルで:
- 特別回収アクション。
- 価格体制。
- マクロレベルで:
- 規制。
- 経済発展。
- 雇用。
- 国民文化。
- 危機期間。
ブラックボックス評価
AIにおける繰り返しの課題は、ニューラルネットワークや機械学習がいわゆる「ブラックボックス」システムを作り出すことで、結果の理由がシステム開発者でさえもはっきりせず、後の運用者にとってはさらに不透明になることです。
これはAIを使用するP2Pレンディングにとって深刻な問題となり得ます。
まず、これはデフォルトリスクの計算ミスという深刻な危険を生み、問題をタイムリーに特定する手段がありません。
第二に、これは重大な規制リスクをもたらす可能性があります。人種や性別などの個人属性は、一般的に差別的であり、ローンの承認プロセスに組み込むことができません。
AI信用スコアの構築
AI信用スコアを構築するには、AIトレーニングに適切なデータセットを使用する必要があります。
研究者は、信用力のAI評価は複数の時間枠を統合すべきだと主張しています。短期間(<30日)は早期警告サインの特定に役立ち、長期間(120日以上)は貸付全体の結果をより正確に把握できます。
リカバリー、すなわちデフォルトが発生した際に未払い金額を返済する確率も重要なデータです。
最後に、完璧なAIシステムは変化する経済状況に継続的に適応し、トレーニングに使用された過去のデータセット以外でもその審査が信頼できることを示す必要があります。
全体として、本研究は「完璧な」AI駆動型信用スコアが、ローン構造、プラットフォームポリシー、投資家行動、雇用状況、規制、マクロ経済ショックなど、可能な限り多くの関連変数を統合すべき方向性を示しています。しかし、現在のAI技術やトレーニング手法では、このような意思決定プロセスを透明かつ公平にすることは大きな課題となる可能性があります。
差別的で違法なことは、ローンの承認プロセスに組み込むことができません。AI信用スコアの構築には、AIトレーニングに適切なデータセットを使用する必要があります。研究者は、信用力のAI評価は複数の時間枠を統合すべきだと主張しています。短期間(
AI信用スコアへの投資
Upstart Holdings, Inc
貸付と信用スコアが進化する中で、従来の信用スコアや貸付慣行に代わるより良い選択肢を提供する新興企業が登場しています。
その一つがUpstart (UPST )で、AIを活用した貸付マーケットプレイスであり、AIがテクノロジー会話の中心になるずっと前の2012年に立ち上げられました。
UPST 価格チャート
Upstartの考えは、既存の信用スコアシステムが非効率で時代遅れであるというものでした。利用可能なデータが大幅に増えることで、ローンリスクをより正確に特定し、その結果として大多数の人々により安価なローンを提供できるはずだと考えました。
「当社の個人ローンモデルは、借り手リスクの評価において従来の信用モデルよりも実質的に高い精度を持っています。今後も数年にわたるモデル改良が期待できると考えています。」
この早期の開始により、同社は自社AIをトレーニングし、最近のAIトレーニング手法の進歩を活用するための豊富なデータ源を得ました。
出典: Upstart
これは、Upstartの手法が高いFICOスコアを持つものの、実際にはローンのデフォルトリスクが高い人々を特定できることを意味します。逆に、低いFICOスコアの人々はデフォルトする可能性がそれほど高くありません。
したがって、AIとデータを活用することで、Upstartは特定のコホートに対して卓越した成果を上げることができます。例えば、リスクレベルを同じに保ちつつ、承認率を27%から67%に引き上げてより多くのローンを提供できるか、またはデフォルト率を9%から5%に大幅に削減し、損失をほぼ半分に抑えることができます。
出典: Upstart
さらに、ローン担当者の代わりにアルゴリズムを使用することで、プロセスが自動化されます。これにより、コストが削減され、ローンの申し込みがはるかに迅速かつ快適になります。
Upstartのマーケットプレイスは、借り手と銀行、信用組合、機関投資家をつなげます。同社は2025年に、マーケットプレイスを通じて発生した元本の64%が機関投資家に購入されたと報告しました。
Upstartは、世界で毎年250兆ドルの信用を創出するという非常に大規模な市場にサービスを提供しています。そのうち、最大1兆ドルの収益が、信用を創出・サービスするプラットフォームに提供されます。
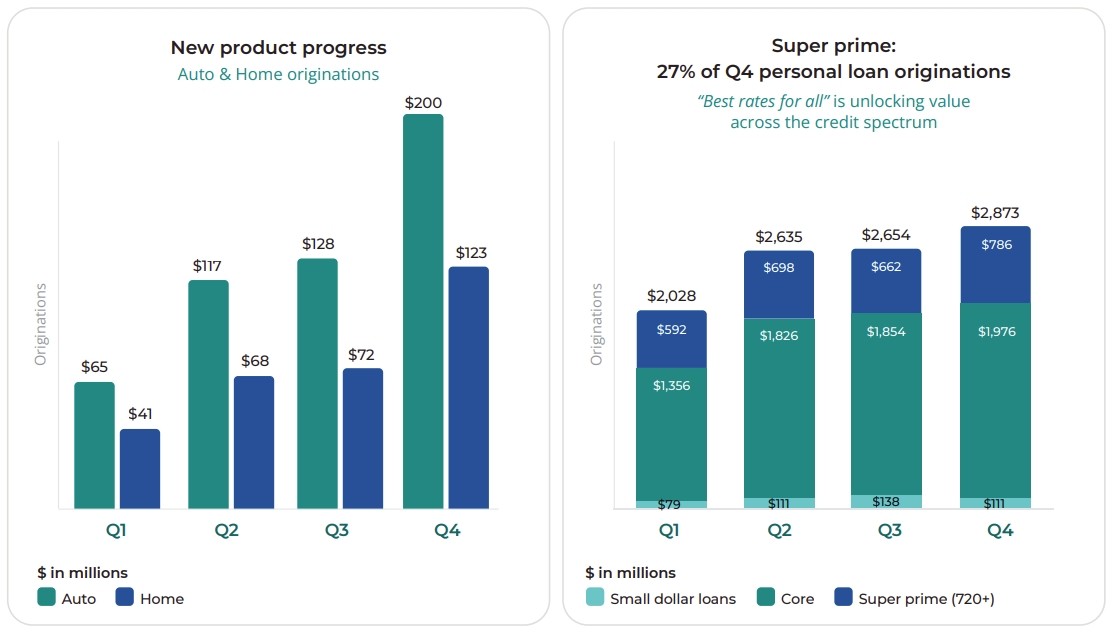
2025年、同社は150万件のローンを創出(前年比115%増)し、総額110億ドル(前年比86%増)を貸し出し、総収益は10億ドル(前年比64%増)となりました。同社は新しいセグメントでも急速に成長しており、例えば自動車ローンの創出は5倍に拡大(2024年第4四半期の4500万ドルから2026年第1四半期の2億6300万ドルへ)、住宅ローンの創出は6倍に拡大(2024年第4四半期の2700万ドルから2026年第1四半期の1億4300万ドルへ)しています。
したがって、規模は大きいものの、これらの数字は高度な信用スコア手法やAI駆動型ローン評価の総潜在力に比べれば取るに足りません。
出典: Upstart
最近の成長数字とAIファースト企業として構築されたことは、Upstartの将来にとって大きなプラス要因です。株価はこの成功に十分に反映されておらず、2022年と同水準で、パンデミック時の2021年のピークを大きく下回っています。
一部には、Upstartのビジネスモデルにいくつかのリスクがあることも理由です。
第一に、経済状況がトレーニングデータを超えると、モデルが劣化し、AIが新たなトレンドを見逃す可能性があります。
もう一つの問題は、説明責任、公平性、人口統計的パフォーマンス報告に対する規制圧力の高まりです。たとえ意図せずとも、AIが以前金融業界で禁止されていた差別的慣行を再びもたらす可能性があります。
最後に、同社は信用サイクル全体で機関資金の利用可能性に依存し続けており、高い負債水準と緊張した地政学的状況の中で金融システムにストレスの兆候が見られます。
それでも、Upstartは主要なAIレンディングマーケットプレイスおよび審査インフラ提供者になるのに理想的な位置にあり、初期のFinTechやP2Pネットワークが新しい貸付慣行を推進するための必要な進化です。
投資家は、ローン審査の方法を根本的に変えてきた企業へのエクスポージャーを得たいと考えるかもしれません。
最新のUpstart Holdings(UPST)株式ニュースと動向
参照された研究
1. Fengya Zhu と Rotem Shneor。ピアツーピアレンディングプラットフォームにおける信用リスク管理:体系的文献レビュー。Technological Forecast, Social Change。2026年11月。記事:124831。巻232。 10.1016/j.techfore.2026.124831