


合併費用の増加でAethlon Medicalの四半期損失が拡大
Aethlon Medical Aethlon Medicalは、2026年9月30日に終了した2027年度第2四半期に262万ドルの純損失を計上した。前年同期の純損失は149万ドルだった。これは、2026年11月12日の決算発表で明らかにされた。営業費用は77.2%増加し、主な要因は、North Immunologyとの合併提案に関連する専門家報酬と、オーストラリアの研究開発税額控除の計上時期だった。同社は、いずれの四半期も売上高を計上しなかった。 営業費用は268万ドルとなり、前年同期の151万ドルから増加した。専門家報酬は、前年同期の39万4,000ドルから133万ドルに増加した。四半期報告書によると、合併に関する法律・取引費用(公正性意見の取得費用を含む)と、投資家向け広報費用の増加が要因だった。一般管理費は、当四半期にオーストラリアの税制優遇措置が計上されなかった影響を受けた。また、人件費には人員削減に伴う退職手当が含まれていた。 合併計画を受けて事業体制を再編 Aethlonは2026年9月17日、North ImmunologyおよびAethlonの子会社2社と2段階の合併契約を締結した。2026年11月12日時点で、取引は完了していなかった。株主の承認、予定されている資金調達の完了、登録届出書の効力発生、統合後の会社による上場申請に対するNasdaqの承認、その他の条件を満たすことを前提に、Aethlonは2027年暦年の第1四半期に取引が完了すると見込んでいる。 Aethlonによると、統合後の会社はNorth Immunologyとして事業を行い、パイプラインに注力する。中心となるのは、アトピー性皮膚炎やその他の免疫介在性疾患を対象とする治験段階の抗体NOR-101だ。Northは、約1億8,000万ドルの総調達額を見込む私募について契約を締結している。この金額には、未返済の転換社債約3,400万ドルの転換分、未払利息、プレミアムおよび手数料が含まれる。 四半期末近くに人員を削減した後も、Aethlonは会社運営や規制対応の義務を果たし、オーストラリアでの臨床試験を続けるために必要な主要人員を維持した。従来のHemopurifier関連業務の一部は、取引が完了した場合に限り、完了を条件として縮小される。普通株主には、同事業の収益化によって将来得られる収入に連動する条件付価値受領権が付与される見込みだが、収益化が実現する保証も、権利に基づく支払いが発生する保証もない。 取引が完了した場合、約100万ドルのアドバイザリー成功報酬と、最大約150万ドルの役員退職金が発生する可能性があるが、いずれも9月30日時点では支払義務が生じていなかった。また、契約では、所定の状況においてNorthに30万ドルの解約料を支払うことが定められている。 株式による資金調達で縮小後の事業運営を支える 現金および現金同等物は、2026年3月31日時点の503万ドルから、9月30日時点では649万ドルに増加した。一方、2027年度上半期の営業活動では363万ドルの現金が使用された。財務活動による資金調達額は511万ドルで、株価連動型の市場売出しによる純収入約182万ドルと、2026年7月7日の登録公募による総収入約400万ドルが含まれる。後者の金額は手数料および諸費用を差し引く前のもの。 経営陣は、合併が完了しない場合でも、既存の現金で、届出日から少なくとも12カ月間は現在の縮小後の事業計画を賄えると見積もっている。この計画には、進行中の臨床試験を完了するために必要な活動が含まれる。それを超えて開発を再開または拡大するには、追加資金が必要となる。株価連動型の市場売出し枠には、約50万ドルの余力が残っていた。 Aethlonの本社、研究所および製造施設の賃貸契約は2027年3月に満了し、同社は更新する予定がない。合併が成立しない場合、同社はリモート型の事業運営体制に移行する見込みだ。 当面の最優先課題は臨床試験の完了 Aethlonは当四半期、オーストラリアで実施中の第1相がん試験で、第3かつ最終の投与コホートに属する2人目の参加者への治療を行ったと報告した。これにより、3つのコホートで治療を受けた患者は計8人となり、同社はさらに1人の患者の組み入れを進めていた。この治験段階にあるHemopurifierの安全性、実施可能性および用量を評価する試験は、KeytrudaやOpdivoなどの治療に反応しない固形腫瘍の患者を対象とし、オーストラリア国内3施設で約9~18人を登録する計画だ。 最高経営責任者兼最高財務責任者のJames Frakesは、合併の完了が見込まれる時期を踏まえると、登録を完了するための期間は限られていると述べた。Aethlonは取引に関連して患者募集を終了し、その後、入手可能な臨床データをまとめて分析する方針だ。 今回の四半期を経て、Aethlonは1件のがん臨床試験の完了に注力する一方、統合後の会社の軸足をNorth Immunologyのパイプラインへ移す合併を進めている。最近の株式売却で縮小後の事業計画を支える資金を確保したものの、合併には依然として資金調達と各種承認が必要だ。また、現在の臨床試験後にHemopurifierの開発をさらに拡大する場合は、追加資金が必要となる。
CytoSorbents、リストラ関連支払いを除けばキャッシュフローの損益分岐点に到達
血液浄化製品を手がけるCytoSorbentsは2026年11月12日、9月30日終了四半期の売上高が3%増の970万ドルとなり、リストラ関連支払い約25万1,000ドルを除くと、営業キャッシュフローが約4万3,000ドルのプラスになったと発表した。これらの支払いを含めた四半期のキャッシュバーンは約20万ドルだった。 コスト削減で損失が縮小 売上総利益率は前年同期の70%から75%に改善し、営業費用は11%減少した。純損失は2025年第3四半期の320万ドルから180万ドルに縮小した。 最高経営責任者(CEO)のPhillip Chan博士は、利益率とキャッシュフローの改善について、製造効率の向上、調達の改善、経費管理の徹底、運転資本の管理によるものだと説明した。従業員数は2025年9月以降、24%減少している。リストラ関連支払いを除いた同じ基準で見ると、前年同期の営業キャッシュバーンは約270万ドルだった。 四半期末の現金、現金同等物および拘束性現金の合計は約570万ドルだった。貸借対照表には、債務割引控除後の長期債務の1年以内返済予定額として1,750万ドルが計上されていた。経営陣は営業キャッシュフローを損益分岐点前後で維持することを目指す一方、四半期ごとのキャッシュフローは、売上の計上、代金回収、運転資本のタイミングによって変動する可能性があると注意を促した。 ドイツの減少が他地域の成長を相殺 販売代理店および戦略的パートナー経由の売上は16%増加した一方、ドイツの売上は前年同期比20%減となり、四半期売上高の24%を占めた。経営陣は、ドイツでの減少の主な要因として、営業体制の再編後に営業担当者が減り、担当地域のカバー範囲が縮小したことを挙げた。 CytoSorbentsはドイツで営業担当者を2人採用しており、2026年12月にさらに1人、2027年初めまでにあと2人を採用する計画だ。Alex Tiefenbacherは最近、直販担当上級副社長に就任し、ドイツおよび国際部門の営業組織を率いる。まずはドイツ市場の立て直しに注力する。 DrugSorb-ATRの申請を2027年に計画 CytoSorbentsは、DrugSorb-ATRの新たなDe Novo申請を2027年初めに米国食品医薬品局(FDA)へ提出する計画だ。この治験段階の医療機器は、緊急心臓手術における人工心肺使用中に血液をサラサラにする薬剤を除去するよう設計されているが、米国およびカナダでは認可、承認、またはクリアランスを受けていない。 同社によると、チカグレロルへの曝露が最近あった緊急冠動脈バイパス術患者587人を対象とする、患者背景を一致させた独立解析では、手術中にCytoSorbを使用した場合、重度のBARC-4出血が相対的に37%減少した。胸腔ドレーン排液量と赤血球輸血量にも有意な減少が認められ、機器に関連する重篤な有害事象はなかった。 経営陣は、この実臨床エビデンスが予定する申請の重要な要素になると見込んでいる。2026年8月のFDAとの申請前面談を受け、同社は追加の作用機序データを収集するため、動物試験のプロトコルの最終決定を進めている。 同社はまた、緊急心臓手術中にアピキサバンやリバーロキサバンなどの直接作用型経口抗凝固薬を除去する用途について、2027年に別途De Novo申請を行う見込みだ。 今回の四半期を経て、CytoSorbentsはコスト基盤をよりスリム化したが、次の段階には難題が待ち受けている。ドイツでの成長回復、目前の債務返済に対応しながらキャッシュ創出を損益分岐点近くで維持すること、そしてFDA申請に向けたエビデンスの整備だ。営業キャッシュフローでこうした事業面と規制面の優先課題を支えられるかが、今後の四半期における最大の焦点となる。

新たな消化器内視鏡的粘膜下層剥離術(GI ESD)コードのメディケア最終評価額と支払額が決定
Olympusは2026年11月12日、米国メディケア・メディケイドサービスセンター(CMS)が、内視鏡的粘膜下層剥離術(ESD)を対象とする新たなカテゴリーIの現行手技用語(CPT)コード2件について、最終評価額と2027暦年のメディケア償還額を公表したと発表した。コードと償還額は2027年1月1日に適用が始まり、消化管(GI)処置について専用の報告・支払上の取り扱いが設けられる。 CPT 43498は、必要に応じた粘膜閉鎖を含む上部消化管のESDを記述し、CPT 45991は下部消化管のESDに対応する記述を定めている。医師はこれらのコードをあらゆる診療場所でのESDの報告に使用でき、外来施設は請求・報告の際に上部と下部のESD処置を区別できる。 Olympusは、ESDについて、がん性および前がん性の消化管病変に対する低侵襲処置であり、訓練を受けた医師が体表を切開せずに内視鏡を通して組織を切除すると説明している。より大がかりな手術を受ける可能性のある患者のうち、適切に選定された患者では、患部臓器を温存できる場合もある。Stanford Universityの消化器・肝臓病学部門長、Joo Ha Hwang医師は、その臨床的意義を次のように説明した。「病変を一括切除することで、がんが完全に治療されたかどうかをより正確に判断できます。また、適切に選定された患者では、大がかりな手術を回避できる可能性もあります。」 評価額がメディケアの支払額に反映される仕組み Olympusは、最終評価額にはESDの臨床的な複雑さと医師の業務が反映されていると説明した。また、カテゴリーIのコードにより、米国での処置報告が標準化される。2026年11月4日に公表された2027暦年の医師診療報酬表最終規則が、より広範な支払制度の枠組みを定めている。 同報酬表では、医師の診療所で提供されるサービスの大半は、必要となるリソース全体に基づく単一の支払額が適用される。病院外来部門や外来手術センターなどの施設で診療する医療従事者については、支払額に反映されるのはリソースのうち医療従事者が担う部分のみである。CMSは支払額の算定にあたり、医師の業務、診療費用、医療過誤保険費用に関する相対価値単位、換算係数、地域調整係数を適用する。 同日に公表された別の外来診療に関する最終規則では、病院外来部門と外来手術センターの2027年支払額が改定され、これらの施設における施設支払いの枠組みが追加された。 医療提供者向けプログラムとOlympusの役割 Olympusで医療経済・市場アクセス担当上級副社長を務めるRacho Strauvenは、評価額とプログラム開発の関連について、次のように述べた。「これらの支払額は、ESDに必要な技能と臨床的専門性を反映しています。標準化されたコードと相まって、ESDプログラムの立ち上げに伴う償還上の検討課題への対応に役立ちます。」また、この成果は、専門学会や臨床分野のリーダーたちとの長年にわたる協力の結果だと述べた。 Olympusの消化器ソリューション部門の責任者兼執行役員であるKeith Boettigerは、米国の臨床医がより多くの患者にESDを提供できるよう、専門職向け教育、実践的なトレーニング、高度な技術への投資を継続すると述べた。 OlympusのESD製品群には、電気外科用ナイフと止血鉗子が含まれる。同社によると、DualKnife J、TriangleTipKnife J、HookKnife Jは、粘膜下層に生理食塩水を注入できる。これにより、器具を交換せずに粘膜を持ち上げて剥離でき、処置時間の短縮につながる可能性がある。 支援は器具の提供にとどまらない。ESDでは、Olympusの機器を使用する症例を支援する臨床専門看護師に加え、機器の取り扱いや処置に関するトレーニング、専門職向け教育も提供している。 新たなコードによって請求と評価の標準的な枠組みが整うが、専門的な臨床知識が不要になるわけではない。医療提供者にとって次の課題は、この枠組みに沿ってESDプログラムを構築することであり、Olympusにとっては、器具、トレーニング、症例支援を通じてそうしたプログラムを支えることである。

SciBase、第3四半期の売上高が41%増加 監査人は継続企業の前提に関する不確実性を指摘
SciBase Holding ABが2026年11月12日に公表した第3四半期中間報告書によると、米国での需要と電極のリピート販売を主因に、純売上高は41%増の1,460万スウェーデンクローナ(SEK)となった。税引後損失は、前年同期の1,820万SEKから2,580万SEKに拡大した。 取締役会は、直近の株主割当増資を実施した後も、今後12カ月間の事業運営に必要な資金が不足していると結論づけた。監査人による限定的レビューでは、確保済みの資金調達手段がないことは重要な不確実性に当たり、SciBaseが継続企業として存続できるかどうかに重大な疑義を生じさせる可能性があると指摘された。Öhrlings PricewaterhouseCoopers ABは、この点を理由に結論を修正しなかった。 米国での電極需要が成長を牽引 米国の皮膚がん関連売上高は68%増の550万SEKとなり、米国での電極販売数量は78%増加した。経営陣は、使用頻度の上昇と新規顧客の獲得が販売数量の増加につながったと説明した。ドイツの皮膚がん関連売上高は18%増の800万SEKとなった。 電極は四半期売上高の約92%を占め、既存顧客へのリピート販売は40%増加した。この売上構成は、SciBaseの皮膚評価事業Nevisenseにとって消耗品が重要であることを示している。同事業の成長は、機器の設置台数を増やすだけでなく、顧客に継続的に使用してもらえるかどうかにも左右される。 販売関連投資が粗利益の増加を上回る 四半期の粗利益率は、前年同期の69.5%から72.3%に改善した。経営陣によると、生産工程の改善により電極1本当たりのコストが約20%低下し、米国売上高の構成比上昇も利益率を押し上げた。一方、為替変動、金価格の上昇、生産能力への投資がその効果を相殺した。 経営陣は、営業費用合計が43%増加した主な要因として、営業部門と保険償還関連部門の人員・体制拡充を含む米国への投資を挙げた。こうした支出は、売上高と利益率の改善による増益効果を上回り、損失拡大の一因となった。さらに、四半期中の営業活動によるキャッシュ流出は2,200万SEKだった。 商業面の節目を迎える一方、資金需要は続く 2026年9月30日時点の現金および現金同等物は1,350万SEKだった。その後、2026年10月上旬に全額保証付きの株主割当増資が完了し、発行費用控除後で約5,300万SEKを調達した。 取締役会は、戦略計画の実行を続けるには追加の資金調達が必要だと述べた。長期資金の調達に向けた選択肢を検討しており、同社の事業展開、Castle Biosciencesとの 提携、株主層の拡大、資本市場からの関心を理由に、追加資本を確保できる可能性は高いと考えていた。 四半期末後、経営陣は、SciBaseが米国の民間保険会社から初めて保険償還に関する肯定的な決定を得たと発表した。この医療方針は約700万人の患者を対象とし、1億人の患者をカバーするネットワークに属している。SciBaseは2027年に、このネットワークへの働きかけを予定している。 同社は四半期中、Nevisenseの米国での適応範囲を拡大し、非黒色腫皮膚がん、すなわちケラチノサイトがんの評価を含めることを目指して、米国食品医薬品局(FDA)に510(k)市販前届出を提出した。また、Castle Biosciencesとの提携拡大に伴い、約500万SEK相当の臨床試験の追加受注を獲得した。納入は2026年第4四半期に開始する予定で、経営陣は売上高の伸びを支える一方、粗利益率を押し下げると見込んでいる。 SciBaseの事業面での進展と資金需要は直結している。米国事業の拡大は電極販売と保険償還の進展を後押しする一方、支出を増やし、事業運営による現金流出も続いている。取締役会が追加の長期資金を確保しようとするなか、こうした商業面の成長によって現金流出を抑えられるかどうかが、今後の業績を左右する中心的な論点となる。

InMode、売上高は横ばいも費用増で利益減
InMode 同社は2026年11月11日、第3四半期の売上高が9,210万ドルだったと発表した。前年同期の9,320万ドルからほぼ横ばいとなる一方、GAAP(一般に公正妥当と認められた会計原則)ベースの純利益は2,190万ドルから1,890万ドルに減少した。希薄化後1株当たり利益は0.34ドルから0.32ドルに低下した。同社の第3四半期決算発表による。 営業費用は5,140万ドルから5,430万ドルに増加し、GAAPベースの営業利益率は22%から19%に低下した。InModeは、主な要因として、2025年末にかけて実施した北米営業チームの再編、人材の確保と市場シェアの維持に向けた販売・マーケティング投資の拡大、専門サービス費用の増加を挙げた。一般管理費は290万ドルから450万ドルに増加しており、同社はこれらの要因が今後も当面、費用に影響し続けると見込んでいる。 機器売上高は横ばいを維持 設備機器の売上高は7,280万ドルで、四半期売上高の79%を占めた。米国の機器売上高は4,520万ドルから4,270万ドルに減少した一方、海外の機器売上高は2,810万ドルから3,010万ドルに増加し、米国での減少分の大半を相殺した。消耗品・サービスの売上高は3%減の1,930万ドルだった。 InModeによると、アジアの売上高は四半期として再び過去最高を記録し、主要な地域市場で需要が堅調に続いていることを反映した。最高財務責任者(CFO)のMoshik Itzkovich氏は、次のように述べた。「米国と海外の設備機器売上高は、いずれも2026年第2四半期と比べて比較的安定していました。これらの結果は、年末まで続くと見込んでいる安定化の動きと一致しています。」 関税還付が売上総利益率を下支え GAAPベースの売上総利益率は78%で、前年同期と同水準だった。ただし、米国の一時的な関税還付により、約1パーセントポイント押し上げられた。したがって、見出し上の利益率は横ばいだったものの、一時的な押し上げ要因を含んでおり、営業費用の増加が収益性を圧迫した。 現金創出力が鈍化する中、通期見通しを再確認 経営陣は2026年通期の見通しを再確認し、売上高を3億6,500万~3億7,500万ドルと予測した。また、InMode独自の調整後・非GAAPベースで、売上総利益率を74~76%、営業利益を6,800万~7,300万ドル、希薄化後1株当たり利益を1.29~1.34ドルと見込んでいる。 営業活動による純現金収入は、前年同期の2,450万ドルから1,140万ドルに減少した。2026年9月30日時点の現金、現金同等物、有価証券および短期銀行預金の合計は5億1,270万ドルだった。 InModeは、Morpheus8 Maxの初期投入が成功したと説明し、今後も成長が続くと見込んでいる。 別途、提案要請のない買収提案を評価していた特別委員会は作業を完了し、活動を終了した。InModeは、投資家向けカンファレンスへの参加と、調査アナリストおよび投資家との対話を再開すると述べた。 今回再確認された見通しを受け、今後の決算では、InModeが販売投資の拡大を続ける中で、機器需要の安定とアジアでの成長が利益の拡大につながるかが明確な焦点となる。一時的な関税還付と営業キャッシュフローの減少を踏まえると、売上高の安定化を見極めるうえで、利益率と現金創出の動向が引き続き重要となる。

Oura、Counsel Health買収に現金6億2,500万ドルを投じる
Ouraは、AIを中核に据えたプライマリケア企業Counsel Healthを、買収価格の調整を条件として現金6億2,500万ドルで買収する正式契約を締結したと、2026年11月10日に公開されたCounsel Healthの発表で明らかにした。 両社は、通常のクロージング条件を満たしたうえで、取引が2026年の暦年末までに完了する見通しだとしている。完了後もCounselは、既存および新規の法人パートナーへのサービス提供を続ける計画だ。 暫定業績に表れたOuraの成長 Ouraは発表と同時に、暫定の未監査業績を公表した。2026年9月30日終了の第4四半期は、売上高が前年同期比153%増の5億3,300万ドルとなった。売上総利益率も前年同期から引き続き拡大した。Ouraの調整後利益指標である調整後EBITDAは8,700万ドルに達し、利益率は16%となった。2026年度の売上高は約17億5,000万ドルで、前年比92%増だった。Ouraが年度末の決算処理と監査を終えるまで、これらの数値は変更される可能性がある。 今回の発表は、IPO市場の不透明感を理由に挙げたOuraの2026年9月29日の、予定していたナスダックIPOを延期する決定に続くものだ。同日の発表では、有料会員数が570万人に達し、2026年度の売上高は90%増となる見込みだと報告していた。会長のDavid Shumanは、Ouraの会員数が600万人を超えたと述べ、暫定の年間成長率は以前の予測を上回ると説明した。 買収でAIによる案内と医師の診療を提供 両社は、既存の提携を基盤として、Ouraの継続的な生体データとCounselの医療AI、オンデマンドで対応する医師をOuraアプリ内で連携させる計画だ。会員はOuraの分析結果をきっかけにするか、Counselの医療AIとチャットを始めることができる。必要に応じて、数分以内に会話をCounsel所属の専門医へ引き継ぐこともできる。今後の開発分野は、予防医療、急性期医療、専門医療および慢性疾患ケアの3領域で、生殖医療、加齢、心血管・代謝の健康も含まれる。 Counselの臨床AI基盤では、病歴聴取、診療ガイドラインの検索、診療記録の確認、緊急事態の検知に特化したエージェントを活用する。Counselによると、各エージェントは性能、安全性、品質の面で評価され、医師からのフィードバックを通じて改善される。医師はClinician Cockpitを使用する。同ツールは患者の診療記録と長期的な健康状態の推移を統合し、状況を踏まえた臨床上の提案を行う。 Counselの創業者兼CEOであるMuthu Alagappanは、このアプローチでは「臨床上の意思決定に医師が関与し続ける」と述べた。また、Ouraが蓄積する生体データの推移により、臨床医は客観的な情報をさらに得られると説明した。 Counselは、医療保険プラン、医療システム、消費者向けヘルスケア組織、雇用主にサービスを提供している。Shumanは、両社の統合によってOuraの対象市場が広がり、会員生涯価値が高まると説明した。また、こうした法人パートナーシップを通じて、Ouraの既存会員以外にもサービスを届けられるとしている。 合意された買収により、Ouraは健康データの解釈にとどまらず、臨床ケアの提供へと事業を広げる一方、会員以外の患者に接点を持つCounselの法人向けチャネルも維持することになる。取引完了に向けて両社が取り組むなか、継続的なモニタリングとAIによる案内を医師の監督と組み合わせることが、事業運営上の中心的な課題となる。

Cepheidの13病原体呼吸器パネル、IVDRに基づくCEマークを取得
Danaher傘下のCepheidは2026年11月10日、Xpert Respiratory Panelが体外診断用医療機器規則(IVDR)に基づくCEマーキングを取得したと発表した。このマルチプレックスPCR検査は、1つの鼻咽頭スワブ検体から、一般的なウイルスおよび細菌性呼吸器病原体13種を検出するよう設計されている。CEマークを受け入れる国々への出荷は、今後数週間以内に開始する予定だ。 本パネルは、ほかの臨床病理学的要因と併せて、感染性呼吸器感染症が疑われる場合の診断を補助することを目的としている。その役割は、より広範な臨床評価に病原体に関する情報を加えることであり、単独で診断を行うことではない。Cepheidによると、複数のウイルス性および細菌性呼吸器感染症を特定することで、十分な情報に基づく治療判断と、抗菌薬の適正使用を支援できる。 検査メニューとGeneXpertのワークフロー 検出対象は、アデノウイルス、コロナウイルス、SARS-CoV-2、ヒトメタニューモウイルス、ヒトライノウイルス/エンテロウイルス、ヒトパラインフルエンザウイルス、インフルエンザA型、インフルエンザB型、呼吸器合胞体ウイルス、百日咳菌、パラ百日咳菌、肺炎マイコプラズマ、肺炎クラミジアである。 この幅広い検出対象は、よくある診断上の難題に対応する。急性呼吸器感染症では、原因となるウイルスや細菌が異なっていても、発熱、咳、喉の痛みなど、重なり合う非特異的な症状が現れることがある。考えられる原因を見分けることは、臨床評価の参考となる。 本パネルは既存のGeneXpertシステムで使用でき、低マルチプレックスおよび中マルチプレックスの検査をすでに含む呼吸器検査ポートフォリオを拡充する。Cepheidによると、手作業が必要な時間は1分未満で、必要に応じて検査結果を得られる。同社の検査選択肢は、同じシステム上で、病原体を絞り込んだ単項目検査、中マルチプレックスパネル、さらに幅広い症候群別呼吸器パネルにわたる。 「欧州各地の医療システムが次の呼吸器感染症シーズンに備えるなか、患者に適した検査を選べることは、これまで以上に重要です」と、CepheidのEMEA担当メディカルアフェアーズ、シニアディレクターであるChristoph Martinaud氏は述べた。 欧州の状況と米国での規制上の経緯 2025年11月20日の評価で、欧州疾病予防管理センターは、インフルエンザ、SARS-CoV-2、呼吸器合胞体ウイルスのいずれも、欧州連合および欧州経済領域の医療システムに冬季の負荷をもたらすと述べた。通常のシーズンには、インフルエンザにより欧州の人口で年間最大5,000万人が発症し、1万5,000人から7万人が死亡する。 IVDRに基づくCEマーキングに先立ち、Cepheidは2026年9月29日、米国食品医薬品局(FDA)が同じパネルを認可したと発表していた。当時、同社は今後数週間以内に米国の顧客への出荷を開始すると述べていた。この2つの措置は、同じ検査について別個の規制上の節目を示すものであり、異なる呼吸器パネルを新たに導入するものではない。 検査室にとって実務上のメリットは、既存のプラットフォームで呼吸器検査メニューを拡充できることだ。Cepheidにとって、事業上の節目は規制上の認可取得から、予定している出荷の実行へと移る。これにより、CEマークを受け入れる国々の顧客が本パネルをいつ利用できるようになるかが決まる。
RF MedicalのMi-BLATORマイクロ波焼灼システム、CEマーキングを取得
RF Medicalは2026年11月10日の発表で、Mi-BLATORマイクロ波焼灼システムが欧州連合(EU)の医療機器規則(MDR)に基づくCEマーキングを取得したと発表した。認証の対象はマイクロ波発生装置とアンテナの両方で、韓国の医療機器メーカーである同社は、同システムを欧州市場に投入できるようになった。 Mi-BLATORにより、RF Medicalの確立された高周波焼灼製品群にマイクロ波技術が加わる。同社は、製品ラインアップの拡充によって販売代理店との提携強化や欧州全域での新規顧客獲得の機会が生まれると見込んでおり、今回の規制上の節目を事業拡大計画につなげる考えだ。 認証の対象範囲 RF Medicalの発生装置の製品資料によると、装置はMi-BLATOR MW-100で、2.45ギガヘルツで動作し、出力は100ワット。温度の専用モニタリング機能、シングルステップモードとマルチステップモード、自動セルフテスト、音声ガイダンスを備える。最大5つのメモリースロットに、手技の時間と出力の設定を保存できる。 マルチステップモードでは、1回の焼灼サイクル内の各ステップについて、出力と時間を個別に設定できる。RF Medicalによると、この機能とアンテナの設計は治療計画を支援し、エネルギー送達の最適化に役立つ。 RF Medicalのアンテナの製品資料には、直径14Gおよび16G、長さ15、20、30センチメートルの仕様が記載されている。独自設計の給電線は球状の焼灼領域を形成するよう設計され、最適化された冷却経路は効率的な冷却を目的としている。軽量で人間工学に基づいたハンドルと三角形のセラミックチップを採用しており、チップは穿刺をより滑らかにし、組織抵抗を低減することを意図している。 欧州進出を支える確立された基盤 RF Medicalの沿革によると、2016年5月にオランダに欧州支店を設立し、2019年5月にはドイツ子会社を設立した。また、2024年10月にはMi-BLATORについて韓国食品医薬品安全処の製品承認を取得している。これらの実績から、新たな認証発表に先立ち、同製品は国内承認を得ており、同社もすでに欧州での事業基盤を築いていたことが分かる。 今回の発表に先立ち、2026年9月にはTHYBLATE-V2もEU MDRに基づくCEマーキングを取得している。RF Medicalによると、同製品は先端部の角度を調整できる甲状腺用高周波焼灼電極で、すでに複数の海外市場で販売されており、韓国当局の承認と米国FDAの510(k)クリアランスを取得している。 RF Medicalの会社概要には、創業年が2003年と記載されている。同社は高周波およびマイクロ波を用いた外科用機器を主力事業とし、約60カ国に輸出している。この事業実績により、Mi-BLATORを投入するための国際的な事業基盤がすでに整っている。 RF Medicalは認証ページで、欧州のクラスIIaおよびIIbにわたるCE製品承認を17件取得し、欧州26カ国に進出していると報告している。したがって、Mi-BLATORはすでに確立された地域製品群に加わるものであり、今回のCEマーキングは同社にとって初めての欧州認証ではない。 当面の商業的な機会は、高周波焼灼製品に加えて、RF Medicalが欧州の販売代理店に提供できる製品の幅を広げることにある。今回の認証はその事業拡大のための規制上の基盤となる。次の焦点は、同社が見込むMi-BLATORの販売代理店との提携や新規顧客の獲得につながるだけの成果を、既存の事業基盤から生み出せるかどうかだ。

ZEISSの有水晶体眼内レンズ「PT LUNANA」、中国で承認 発売は2027年を予定
Carl Zeiss Meditec 2026年11月9日に発表したところによると、中国国家薬品監督管理局(NMPA)は最近、ZEISSの有水晶体眼内レンズ(pIOL)「PT LUNANA」を承認した。同製品はPhakic Technologyファミリーの第1弾で、中国での販売開始は2027年を予定している。 ZEISSは、上海で開催された第9回中国国際輸入博覧会で同レンズを発表した。NMPAの承認は、より幅広いpIOL製品群の確立に向けた第一歩だと同社は位置付けている。これにより、子ども向けのMyocareレンズ、オルソケラトロジーレンズ、眼鏡、SMILE proによるレーザー屈折矯正、眼内レンズをすでに含む近視対策製品群がさらに拡充される。新レンズは、レーザー矯正にとどまらない選択肢を加えるもので、商業展開は引き続き予定されている発売計画に沿って進められる。 現地での開発と市場への注力 PT LUNANAは、ZEISSの中国における合弁会社であるWuxi Carl Zeiss Vision Pro Medical Technology Co., Ltd.が開発し、現地で製造する予定だ。このプロジェクトは、ZEISSの「In China, for Global」戦略の一環であり、同社の光学技術と屈折矯正ワークフローに関する専門知識を、現地の研究、開発、製造、市場に関する知見と組み合わせている。ZEISSは、中国では6億人が近視であり、若年層と中年層の間で屈折矯正手術への需要が特に強いと見ている。 ZEISSによると、有水晶体眼内レンズ手術は30年以上にわたり臨床的に検証されてきた。一方、視覚品質への期待や手術による選択肢への需要、代替手段への関心が高まるなか、高度なpIOLの選択肢は依然として比較的限られている。PT LUNANAは、この隔たりに対応するため、中国の近視患者に向けた個別化屈折矯正の選択肢として開発された。 レンズの適合と臨床開発 PT LUNANAは非球面光学設計を採用し、AQUAFLEX親水性ポリマー素材を使用している。ZEISSによると、この素材は柔軟性、透明性、安定性を備えるよう設計されている。適合範囲には7種類のレンズサイズがあり、度数は0.25ジオプトリー刻みで選択できるため、医師は患者一人ひとりのニーズに合わせて、より多くの選択肢からレンズを選べる。患者ごとに眼の状態は異なるため、正確な適合が不可欠だ。 ZEISSによると、このレンズは幅広い近視度数に対応し、角膜が薄い患者や強度近視の患者のうち、レーザー視力矯正の適応とならない可能性がある人に、屈折矯正の選択肢を提供できる可能性がある。PT LUNANAは、中国の三級甲等病院9施設で市販前臨床試験を実施し、2年間の追跡調査を完了した。発表では、この試験プログラムの有効性や安全性に関する数値結果は示されなかった。 ZEISS Medical Technologyの屈折矯正レーザー事業部門グローバル責任者であるMichael Achtelik氏は、次のように述べた。「中国でのNMPA承認は、ZEISSの有水晶体眼内レンズ製品群を世界中の眼科医療関係者に届けるという、私たちの取り組みにおける重要な一歩です。」 今回の承認によりZEISSは、現地生産計画を後ろ盾に、より幅広いpIOL製品群を展開するための、現地開発による出発点を得た。2027年に予定される発売は、次の商業化の節目となる。新たな適合の選択肢とZEISSの既存の屈折矯正製品群によって、この承認を医師の採用につなげられるかが、今後の焦点だ。
Simtra、2億5,000万ドル超を投じたH棟を開設、バイアル充填ラインは2027年稼働予定
Simtra BioPharma Solutionsは、インディアナ州ブルーミントンの製造キャンパスを2億5,000万ドル超かけて拡張し、2026年11月9日にH棟を開設すると発表しました。床面積15万3,000平方フィートのこの施設では、無菌注射剤に特化した医薬品開発製造受託機関(CDMO)として、プレフィルドシリンジ、バイアル、凍結乾燥に対応する能力を追加します。 Simtraの技術仕様によると、Bausch + Ströbel製のプレフィルドシリンジ充填ラインを2基備え、SKANのアイソレーターを設置します。公称処理速度は毎分700本で、稼働時期は2026年とされています。アイソレーター方式のIMA製バイアル充填ラインは、LYOMAX 30凍結乾燥機3基を備え、処理速度は毎分400本、稼働時期は2027年の予定です。したがって、建物の開設と同時に、記載された生産能力のすべてが利用可能になるわけではありません。 製造スイートとインフラ この施設のうち、2万8,000平方フィートが製造エリアに分類されています。柔軟に運用できる区画分離型の製造スイートには、並行稼働を想定したプレフィルドシリンジ専用エリアとバイアル専用エリアが設けられています。関連インフラはGMP対応済みで、中断のない操業を想定して設計されており、増設された床面積と、新たな製造ラインを支えるために必要なシステムを結び付けています。 ブルーミントンとハレにまたがる拡張計画 H棟は、ブルーミントンの事業所とドイツのハレにまたがる、より広範な投資計画の一環です。同社はハレで製造能力の拡張に1億2,500万ドル超を投資し、ブルーミントンに新設するPark Campusにも初期投資として1億5,000万ドル超を投じました。別施設であるPark Campusは、2階建てで床面積30万平方フィートです。標準力価製品と高力価製品に対応するカスタマイズ可能なスペースに加え、高度な凍結乾燥設備と、2027年に利用可能となる予定の高封じ込め型充填・仕上げスイートを備えます。 Simtraによると、ハレの拡張施設に設置するアイソレーター方式のプレフィルドシリンジ充填ラインは、ガラス製およびプラスチック製のシリンジに対応し、0.5~20ミリリットルのサイズを毎分最大600本充填できます。同社は、顧客需要の拡大に対応するため、米国と欧州のネットワーク全体で充填ラインを2027年までに11基から18基へ増やす計画です。この目標により、個別の建設プロジェクトをネットワーク全体の共通の生産能力指標で捉えられます。 最高執行責任者(COO)のRay Guidotti氏は、今回の投資は、顧客が製造場所や製造方法を柔軟に選べるようにし、各プログラムの成長に合わせて拡張できる生産能力を提供することを目的としていると述べました。「お客様は何年も先を見据えて計画を立てています。私たちにも同じように対応できる製造パートナーが必要です」と同氏は語りました。 Simtraは、H棟の開設によりブルーミントンで数百人の雇用が創出されると見込んでいますが、採用人数や時期は明らかにしていません。 H棟の開設により、製造用の床面積は大幅に増えますが、設備の稼働予定を見ると、生産能力は段階的に利用可能になることが分かります。Simtraは、より広範な計画の中で、床面積の拡大と専門的な充填・封じ込め能力の強化を組み合わせています。開設によって建物は整いますが、顧客向け生産にどれだけの能力を活用できるかは、設備の稼働スケジュールによって決まります。
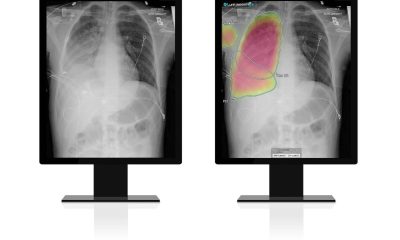
Lunit、画像診断AIツール2製品でサウジアラビアの医療システムと契約
Lunitは2026年11月9日、胸部X線画像とマンモグラフィーの解析に使う人工知能ソフトウェアを、サウジアラビア国家警備省保健問題局(MNGHA)に提供すると発表した。これにより、サウジアラビアの顧客に政府系医療システムが加わる。契約の対象はLunit INSIGHT CXRとLunit INSIGHT MMGのライセンスで、契約金額は公表されていない。 stc Group傘下の情報通信技術企業であるSolutions by stcが、システムインテグレーターを務める。両製品はMNGHAの既存の画像保管通信システム(PACS)に統合され、医療従事者は現在の画像診断ワークフロー内でAIによる解析結果を確認できるようになる予定だ。導入は計画されているものの、実施時期は公表されていない。 ソフトウェアの機能 INSIGHT CXRは、放射線科医による胸部X線画像の読影を支援するよう設計されている。DualScanシステムは、異常を検出するエンジンと、正常である可能性が高い症例に印を付ける別のエンジンを組み合わせ、疑わしい検査画像を、正常である確度が高い画像と分けられるようにする。INSIGHT MMGは2Dマンモグラムを解析し、悪性である可能性のスコアを提示するほか、病変を分類し、注目すべき領域を強調表示する。LunitのMMG関連資料には、PACSや画像ビューアとの連携、および1人または2人で読影するワークフローへの対応も記載されている。ただし、これらは製品の機能であり、MNGHAで最終的にどのように構成されるかが確認されたわけではない。 MNGHAは1982年、サウジアラビア国家警備省の下に設立された。全国の病院や医療センターを通じて、国家警備隊の隊員とその家族、一般市民に医療を提供しており、リヤドやジェッダの主要施設も運営している。Lunitによると、リヤドのキング・アブドゥルアズィーズ医療都市は2022年、HIMSSのデジタル成熟度評価モデル4種すべてで最高位のステージ7に到達した世界初の医療機関となった。 サウジアラビアでのこれまでの取り組み 今回のMNGHAとの契約に先立ち、Lunitは2023年、サウジアラビアの「ビジョン2030」に基づくデジタルヘルスケア推進の一環として、SEHA Virtual Hospitalや同国のHealthcare Sandboxプログラムに関わる取り組みに参加していた。 これまでの商業契約には、民間医療事業者Dr. Sulaiman Al Habib Medical Group(HMG)傘下のCloud Solutionsが関わっていた。2023年7月26日に発表された契約に基づき、LunitはINSIGHT MMGを3年間提供することに合意した。HMGは、このソフトウェアを使って年間数十万件のマンモグラムを解析する計画だった。 2025年3月6日に発表された追加契約では、INSIGHT CXRが加わり、3年間で胸部X線画像約100万件を対象とすることになった。 「Solutions by stcとの協業を通じて、サウジアラビアでの存在感をさらに高め、中東全域でAIを活用したがん検診をより多くの人に届けたいと考えています」と、LunitのCEO、Brandon Suhは述べた。 この契約により、Lunitがサウジアラビアで展開すると発表してきた事業は、民間医療事業者との契約から、確立されたデジタルインフラを持つ政府系医療システムへと広がる。実際の効果は、計画されているPACS統合が実現するかどうかに左右される。この統合によって、胸部X線画像やマンモグラムの解析が、MNGHAの臨床医の日常的な画像診断ワークフローで利用可能になる。

AssureMDxの適用除外後もPhotocure、2028年のメディケア計画を維持
Photocureは、2026年11月9日の発表で、膀胱がん検査AssureMDxに関する2028年のメディケア適用計画上の前提を維持した。Novitas Solutionsが、顕微鏡的血尿の患者のリスク層別化を目的とする場合、同検査を引き続き保険適用外とすると発表したことを受けたものだ。ノルウェーの診断薬企業である同社は、AssureMDxの初期売上を2027年に見込む方針を維持しており、この決定によって民間保険者への働きかけや、その他の償還ルートを追求することが妨げられるわけではないと述べた。 このスケジュールは、Photocureが2026年6月4日にVesica Healthを買収する際の前提となっており、メディケアの適用開始は、追加の臨床エビデンスを提出した後と想定されていた。2026年5月にNovitasが提案した地域適用基準案により、より早期に適用判断が下される可能性が生じていた。しかし、適用判断の前倒しは実現せず、買収時の当初の前提は維持された。 メディケアの価格設定と保険適用は、別々の手続きである。Photocureによると、価格決定当局との協議は前向きに進んでおり、償還額が当初の買収評価で想定した水準を大幅に上回る可能性が示されている。また、CMSは2026年末までに最終的な価格を決定する見込みで、決定された償還額は2027年1月1日に適用されるという。償還額は公表されていない。 最終的な地域別保険適用決定は、2026年12月20日以降に実施されるサービスに適用され、すべての条件を満たす場合に限り、一部の尿中バイオマーカー検査を認めている。対象となる患者は、公表済みのガイドラインに基づいて中リスクに該当し、適切な説明を受けたうえで、検査結果に応じて膀胱鏡検査を見送る意向がなければならない。ガイドラインで低リスクまたは高リスクと定義される患者に対する検査は、合理的かつ必要とは認められない。また、同一または類似のバイオマーカーを6カ月以内に再度使用することも認められない。 NovitasがAssureMDxを保険適用外とした理由 意見への回答でNovitasは、関係者からAssureMDxの保険適用を求める要望があったものの、新たなエビデンスは提出されなかったと述べた。同機関は、開発試験と検証試験で診断精度が良好だったことは認めた一方、現行の市販検査法について公表済みの分析的妥当性の検証がないこと、バイオマーカーに基づく管理を評価した前向き研究がないこと、顕微鏡的血尿の患者に限定した検証研究がないことを指摘した。検査陰性患者の長期追跡調査も報告されておらず、膀胱鏡検査を見送ることの安全性を確信するうえでの根拠は限られていた。 Novitasはさらに、最適化されたアルゴリズムが血尿の種類を予測因子として残しており、肉眼的血尿と微小血尿の患者が混在する集団を用いて開発されたことから、適用可能性にも疑問を呈した。微小血尿患者に特化した再較正、判定閾値の最適化、前向き検証は確認されておらず、報告された性能を本来の使用対象集団で再現できるかどうかが不確実だとしている。 Photocureは、AssureMDxには前向き研究や微小血尿に特化した分析を含め、すでに相当量の公表済み臨床検証データがあると述べた。最大規模の前向き研究では、微小血尿患者の89%で膀胱鏡検査を回避できる可能性が示され、上部尿路の尿路上皮がんはすべて検出された。この検査は2026年2月にFDAの画期的医療機器指定を受けたが、Novitasによると、方針が対象とする使用目的についてFDAの認可または承認は得ていない。 無作為化試験と商業化への道筋 Photocureのエビデンス創出計画には、オランダのErasmus University Medical Centerが実施する研究者主導の無作為化比較試験SeARCHが含まれる。Dutch Cancer Societyの助成を受けたこの研究には、微小血尿患者約1,100人が参加しており、Vesicaの買収前に開始された。PhotocureはVesica Healthを通じて、企業スポンサーおよび共同研究者として参加している。SeARCHでは、診断に関する意思決定、不必要な膀胱鏡検査の削減、患者の安全性を評価している。 本来の使用対象である微小血尿患者を対象とした、米国の別の無作為化臨床有用性試験PATHWAYは、まだ開発の初期段階にあり、Photocureは現在も試験実施計画書を最終調整している。試験開始前に、同社はNovitasの医学審査チームとの協議を再開し、地域適用基準が求めるエビデンスについて話し合うとともに、開発計画への意見を求める予定だ。これらの試験は、将来的なメディケアの適用再審査と、臨床ガイドラインの改訂の可能性を支えることを目的としている。Novitasは、追加の質の高いエビデンスについて、地域適用基準の再審査手続きを通じて検討する可能性があると述べた。 Photocureには、互いに関連しつつも異なる2つの課題が残されている。エビデンスを整える一方で、価格を確立し、メディケア以外での償還を追求することだ。メディケアをめぐる論点は、AssureMDxの精度だけではない。方針が対象とする特定の患者集団において、バイオマーカーに基づく診療によって膀胱鏡検査を安全に減らせるかどうかも問われている。
Mentari、4億9,000万ドルの非公開資金調達を経てInMedとの合併を完了
InMed Pharmaceuticals (現在のMentari Therapeutics)は、2026年11月6日の取引完了発表で、合併前のMentariが費用控除前の総調達額約4億9,000万ドルの非公開資金調達を完了した後、非公開企業のMentari Therapeuticsとの全株式交換による合併を完了したと発表した。合併後の会社は引き続きMentariの名称を掲げ、片頭痛予防薬の開発に注力する。 同社は、2026年11月9日の市場寄り付き時から、ティッカーシンボルMTRIでナスダック・キャピタル・マーケットにおける株式取引が始まる見込みだとしている。この取引により、Mentariの片頭痛治療薬パイプラインとInMedの公開市場向けインフラが統合される。これは、合併契約の発表時に示された戦略的根拠である。 InMedの株主は2026年11月4日、合併に伴うナスダックでの株式発行と、それによって生じる支配権の変更を承認した。同社は同日、株式併合(1対10)を実施し、合併完了の直前に登記上の本拠地をブリティッシュコロンビア州からネバダ州へ移した。合併前に発行済みだったMentariの普通株式1株につき、保有者は合併後の会社の株式約0.20065株を受け取る権利を得た。この株式数は株式併合に合わせて調整された。 資金調達で開発計画を推進 総額には、発行済みの転換社債5,000万ドル分とその未払い利息の株式転換が含まれており、全額が新たな現金投資によるものではない。この資金調達計画は、2026年5月19日に合併契約とともに発表された2億9,000万ドルの私募増資と、同年7月22日に発表された普通株式およびプレファンド・ワラントによる追加の2億ドルの増資を通じて具体化した。 Mentariは7月、追加資金調達により、2029年に入っても資金が持ち、PACAPを標的とする2つの主要プログラムの双方について第2a相試験の結果が得られるまで事業を継続できると見込んだ。また、より幅広い片頭痛予防薬パイプラインの開発も支えられるとしていた。この見通しは、資金調達を単なる株式公開の手段と捉えるのではなく、同社が計画する臨床開発に直接結び付けるものだ。 Mentariの主要候補薬は、抗PACAPモノクローナル抗体のMT-001と、PACAPおよびCGRPを標的とする二重特異性抗体のMT-002である。これらのプログラムはParagon Therapeuticsが創出し、Mentariはマサチューセッツ州ウォルサムに拠点を置く。Mentariによると、片頭痛は世界で10億人を超える人々に影響を及ぼしており、MT-002は既存治療への反応が不十分な人々に対し、より高い有効性をもたらす可能性がある。 合併契約の発表時、同社はMT-001の第2a相試験の概念実証データを2028年に、MT-002の健康なボランティアを対象とする第1相試験データを2027年に得ることを目標としていた。こうした見通しが、拡充した資金調達で支える予定の開発スケジュールを定めている。 Greg Divisは2026年7月20日、Mentariの最高経営責任者兼取締役に就任した。Avadel Pharmaceuticalsの元最高経営責任者として、同社でナルコレプシー治療薬Lumryzの開発、FDA承認取得、商業販売開始を主導し、その後のAvadelのAlkermesへの売却も指揮した。 InMedの旧株主に条件付き価値受取権 2026年11月5日の営業終了時点で株主名簿に記載されていた旧InMed株主は、保有株式1株につき、譲渡不可の条件付き価値受取権を1つ受け取った。当初の合併条件では、合併完了後にInMedの研究開発プログラムが売却、ライセンス供与、事業譲渡、その他の方法で収益化された場合、株主はその収益を受け取る権利を有する。ただし、実際に収益が生じた場合に限られる。この仕組みにより、旧資産から将来収益が生じた場合も、その収益は当該権利に結び付けられる一方、Mentariの事業は片頭痛予防を中心に据える。 取引と資金調達を完了したMentariにとって、次の段階では取引の実行よりも、MT-001とMT-002の臨床的エビデンスを示すことが重要になる。今後の発表で焦点となるのは、これらのプログラムが、拡充した資金調達によって支えることを目的とした開発スケジュールに沿って進むかどうかだ。

ZyloxとGL Capital、条件付きでLifeTechに14億8,000万香港ドルを投資へ
LifeTech Scientificは2026年11月6日に発表し、Zylox-Tonbridge Medical TechnologyとGL Capitalが、LifeTechの新株を約14億8,000万香港ドルで条件付きで引き受けることに合意したと明らかにした。今回の投資案は、血管領域と構造的心疾患への介入治療を幅広く網羅するプラットフォーム構築に向けた第一歩となる。 両社が共同で設立したGL Lighthouse Two Investment Limitedは、1株当たり1.60香港ドルで926,342,480株を引き受ける。取引に関する届出書類によると、他に株式資本の変更がないと仮定した場合、これはLifeTechの既発行株式の20.0%、発行済み株式総数の増加後では約16.7%に相当する。 LifeTechは、取引がすべて完了した後、Lighthouse Twoが単独株主として最大の株主になると見込んでいる。Zyloxは、Lighthouse Twoの60%を取得するため、グループの内部資金から約8億8,930万香港ドルを支払う予定で、残る40%はGL Lighthouse Oneが保有する。この仕組みにより、Zyloxは間接的に、LifeTechにおける同投資ビークルの議決権上の持ち分と、約10.0%の実質的な経済的持ち分を保有することになる。 GL CapitalによるZyloxへの関連投資 これとは別の関連契約では、GL Lighthouse ThreeがZyloxの新規H株39,800,000株を1株当たり22香港ドルで条件付きで引き受けることに合意した。届出書類によると、この価格は11月6日のZyloxの終値19.39香港ドルを13.5%上回る。 Zyloxは、今回の株式発行により、約8億7,560万香港ドルの総額と、費用控除後で8億6,360万香港ドルの純額を調達できると見込んでいる。純調達資金は、長期的な事業展開を支える投資や買収の可能性に備えて充当する予定だ。全額を2028年末までに使用する見込みだが、取締役らは、この時期はあくまで見積もりであり、事業環境や市場環境によって変わり得るとしている。 製品の補完性と海外展開 事業上の狙いは、介入治療市場の異なる領域を組み合わせることにある。Zyloxは神経血管および末梢血管向け製品の開発、製造、販売を手がける一方、LifeTechが加わることで、大動脈疾患や構造的心疾患への介入治療を取り込める。LifeTechの製品群には、左心耳閉鎖器のLAmbreとLAxible、ならびに先天性心疾患向け閉鎖器の3世代が含まれる。両社を合わせると、4つの治療領域を網羅することになる。 海外販売網もこの戦略の中核をなす。LifeTechによると、中国本土以外に7つの子会社を持ち、約120の国・地域を網羅する販売網を有する。2025年の中国本土以外の売上高は約4億人民元で、前年から約14.4%増加し、総売上高の約30%を占めた。海外売上高への主な貢献地域は欧州とアジアだった。 Zyloxによると、2026年上半期の海外売上高は前年同期比349.3%増加し、中国本土以外の70の国・地域で製品を販売している。また、135を超える国・地域を網羅する販売網を持つ。さらに、欧州事業の強化に向け、ドイツに拠点を置くoptimedを買収し、統合した。 LifeTechの直近の業績は、事業拡大の狙いに重要な留意点を加える。 期間 売上高(人民元、百万元) 税引前利益/(損失)(人民元、百万元) 税引後利益/(損失)(人民元、百万元) 2024年(監査済み) 1,303.7 199.0 168.5 2025年(監査済み) 1,369.8 191.5 112.4 2026年6月30日までの6か月間(未監査) 600.8…

Astrana Health、第3四半期の売上高が10億ドルを超え、利益も急増
Astrana Health 報告したところによると、2026年11月5日時点で、第3四半期の売上高は前年同期の9億5,600万ドルから7%増加し、10億2,000万ドルとなった。2026年9月30日終了四半期の営業利益は、1,920万ドルから3,990万ドルに増加した。 最終利益はさらに大きく改善した。連結純利益は110万ドルから2,030万ドルに達した。このうち730万ドルは、Astranaが連結する事業体における第三者の持分に帰属する。Astranaに帰属する純利益は40万ドルから1,300万ドルに増加し、希薄化後1株当たり利益は0.01ドルから0.26ドルに上昇した。 その他の費用負担が軽減したことで、営業面の改善が利益にも反映された。その他の費用(純額)は1,350万ドルから770万ドルに縮小し、支払利息は1,770万ドルから1,500万ドルとなった。Astranaが定義する調整後EBITDA(利息、法人所得税、減価償却費および償却費控除前利益から、持分法投資損益、非経常的取引および非現金取引、株式報酬費用を除いたもの)は、13%増の7,720万ドルとなった。 社長兼最高経営責任者(CEO)のBrandon Sim氏は、「当社は、成長の次の段階に向けた投資を続けながら、過去最高の売上高と調整後EBITDAを達成し、二桁の既存事業利益成長を実現しました」と述べた。 Care Partnersが利益増加を牽引 Care Partnersの売上高は8%増の9億6,880万ドル、営業利益は94%増の4,910万ドルとなった。Care Enablementの売上高は9,200万ドル、営業利益は2,440万ドルで、それぞれ5%、4%増加した。Care Deliveryの売上高も5%増の9,100万ドルとなったが、同部門は160万ドルの営業損失を計上した。 各部門の売上高は、1億2,820万ドルの部門間取引消去を反映する前の数値である。一方、連結営業利益には3,210万ドルの全社費用も反映されている。こうした控除があるため、各事業の売上高や利益を単純に合算しても、連結業績の数値とは一致しない。 成長の主な源泉は、引き続き包括払いだった。包括払い収入(純額)は8億6,340万ドルから9億3,670万ドルに増加した一方、リスクプールの精算金およびインセンティブは3,080万ドルから2,430万ドルに減少した。出来高払い収入も4,010万ドルから3,510万ドルに減少した。したがって、売上構成を見ると、成長を支えたのは、減少したこの2つの収入項目ではなく包括払いだったことが分かる。 利益の伸びに現金創出が追いつかず 9カ月間の現金創出は、より控えめな結果となった。同期間の純利益は1,750万ドルから5,190万ドルに増加したものの、営業キャッシュフローは前年同期の1億1,750万ドルに対し1億1,710万ドルと、ほぼ横ばいだった。企業結合の影響を除いた営業資産および負債の変動は、前年同期には3,610万ドルの押し上げ要因となったが、今回は営業キャッシュフローを1,880万ドル押し下げた。 Astranaが営業キャッシュフローから有形固定資産の購入額を差し引いて算出するフリーキャッシュフローは、1億1,040万ドルから1億540万ドルに減少した。有形固定資産の購入額が700万ドルから1,170万ドルに増加したためだ。また、Astranaは9カ月間に1億1,590万ドルの債務を返済した。2026年9月30日時点の現金および現金同等物は3億9,620万ドルで、2025年12月31日時点の4億2,950万ドルから減少した。 業績見通しと四半期終了後の動き Astranaは第4四半期の売上高を9億3,900万~10億3,900万ドル、調整後EBITDAを4,850万~6,150万ドル、GAAPベースの純利益を310万~910万ドルと予想している。利益に関する両方の予想レンジは、第3四半期の実績を下回る。2026年12月31日終了年度については、売上高の見通しを39億~40億ドル、調整後EBITDAを2億6,100万~2億7,400万ドル、フリーキャッシュフローを1億750万~1億3,000万ドルにそれぞれ絞り込んだ。 四半期終了後の2026年10月1日、Astranaはジョージア州の独立系診療所団体の買収を完了した。また、Care Enablementの新規顧客2社(コネチカット州の医療提供者グループとカリフォルニア州の病院)は、2027年初頭に同社のテクノロジーおよびマネージドサービスのプラットフォームを利用開始する見込みだ。南カリフォルニア、テキサス州、アリゾナ州などの市場では、複数の新たなMedicare Advantage保険者との提携が2027年1月1日に開始される予定である。 これらの顧客による利用開始や保険者との提携は今後の動きであり、今回の報告対象となった四半期の業績には寄与していない。今後の業績を左右するのは、新たな関係が始まるなか、AstranaがCare Partners以外にも収益性の高い事業を広げ、Care Deliveryの営業損失を解消し、利益の急速な伸びに現金創出を近づけられるかどうかだ。


