

エネルギー
Vistra、8.0%シリーズA優先株を1株1,000ドルで全株償還
Vistra Corp. 2026年10月15日、Vistraは、株式の基本規約に定められた条件に従い、額面金額1株当たり0.01ドルの8.0%固定金利リセット型累積償還可能永久優先株シリーズAの発行済み全株式を償還すると発表した。100万株すべてを1株当たり1,000ドルで償還する。清算優先額の総額は10億ドルとなる。テキサス州アービングに本社を置く同社によると、これらの株式については、2026年10月15日を支払日とする分配金をすでに宣言していたため、償還日時点で未払いの未払配当はなかった。 償還対象株式のCUSIP番号は、Rule 144A向けが92840M AB8、Regulation S向けがU92266 AA0だった。シリーズA優先株の条件およびDTCの名義人であるCede & Co.の適用手続きに従い、正式な償還通知が登録株主に送付された。償還代理人兼支払代理人を務めるEquiniti Trust Company, LLCは、支払手続き、未払配当の取り扱い、株主に求められる対応などを記載した正式な償還通知と関連資料を配布した。 償還日以降、シリーズA優先株は発行済み株式ではなくなり、当該株式への配当の発生も停止した。株主の権利はすべて終了したが、株式の条件に従って支払われる所定の償還価格および未払いの未払配当を受け取る権利は除かれる。 Vistraの取締役会は2026年7月29日に宣言した。シリーズA優先株について、優先株1株当たり40.00ドル、年率換算で1株当たり80.00ドルの半期配当を、償還が実施されたのと同じ2026年10月15日に支払う。対象は、2026年10月1日時点の登録優先株主である。 2021年の募集と固定金利リセット条件 Vistraは2021年10月12日にシリーズA株式の価格を決定し、1933年証券法に基づくRule 144Aに従って適格機関投資家に、またRegulation Sに従って一部の米国外の者に、1株当たり1,000ドルで100万株を私募により募集した。Vistraは、当初購入者への割引および募集に伴うその他の推定費用を差し引く前の総収入が10億ドルになると述べた。募集の完了は、通常のクロージング条件を満たすことを前提に、2021年10月15日に予定されていた。 Vistraは2021年の発表で、より広範な資本配分計画の第一歩として、募集による手取金を早ければ2021年11月初旬から自社普通株の買い戻しに充てる意向を示した。同日、同社の取締役会は、新たに20億ドルの自社株買いプログラムを承認し、即日発効させた。このプログラムは、残りの承認枠が約13億2,500万ドルだった従来の15億ドルの自社株買いプログラムに代わるものだった。 2021年の条件では、各株式の年間配当率は当初発行日から2026年10月15日まで(同日を含まない)8.0%とされていた。募集書類では、同日を初回リセット日と定めていた。初回リセット日以降の配当率は、直近のリセット配当決定日時点における米国5年物国債利回りに、年率6.93%のスプレッドを加えた率とする予定で、下限は1.07%だった。償還は、2021年の条件で初回リセット日と定められていた日に実施され、固定の8.0%配当期間はその日に終了した。 この株式の清算優先額は1株当たり1,000ドルに累積未払配当を加えた額で、累積現金配当は、取締役会が宣言した場合に限り、2022年4月15日を初回として、毎年4月15日と10月15日に後払いで支払われることになっていた。この株式は、Vistraの他のいかなる証券にも転換または交換できず、議決権は限定されており、一定の状況下では会社の選択により償還可能だった。この株式は、証券法および各州の証券法に基づく登録を受けていなかった。 Vistraの資本構成における優先株 2026年6月30日終了四半期のForm 10-Qで、Vistraは2026年8月10日にSECへ提出した報告書において、優先株の発行済み株式総数が2026年6月30日と2025年12月31日の両日時点で2,476,066株だったと報告した。各株式の清算優先額は1,000ドルで、計上額は24億7,600万ドルだった。同報告書では、優先株を3シリーズ特定している。すなわち、8.0%シリーズA、7.0%シリーズB固定金利リセット型累積グリーン償還可能永久優先株、8.875%シリーズC固定金利リセット型累積償還可能永久優先株である。いずれも額面金額は1株当たり0.01ドル、清算優先額は1株当たり1,000ドルだった。 同社の要約連結キャッシュフロー計算書によると、2026年6月30日までの6カ月間に優先株主へ支払った配当は9,600万ドルだった。同じ報告書では、Vistraは主に米国内の市場で小売事業と発電事業を一体的に営む持株会社と説明されており、報告セグメントは小売、テキサス、東部、西部、資産閉鎖の5つである。
BP、第3四半期末の純有利子負債は135億~145億ドルに減少する見通し
BP p.l.c. BP p.l.c.は2026年10月13日、2026年第3四半期の取引状況に関する声明を発表し、四半期末の純有利子負債が135億~145億ドルになるとの見通しを示した。第2四半期末は223億ドルだった。取引状況に関する声明には、当該期間についてbpが現在見込んでいる推定値と予想が示されており、グループの第3四半期決算は2026年10月30日に発表される予定だ。 同社によると、ここに示した情報は、四半期のグループ業績に影響を及ぼす可能性のある要因をすべて網羅したものではなく、業績の推定値でもない。また、提供された情報はすべて、財務報告プロセスの最終確定を条件としている。2026年8月4日に発表されたbpの第2四半期決算におけるガイダンス項目は、明示的に変更されていない限り引き続き適用され、その概要が声明の付録に再掲されている。 第3四半期の上流部門の報告生産量は、1日当たり石油換算2,190~2,240千バレル(mboe/d)となる見込み。第2四半期は2,201 mboe/d、当初のガイダンスは2,100~2,250 mboe/dだった。bpによると、この水準は主に季節的な定期保守後の生産回復を反映しており、ラテンアメリカにおける持分比率の引き下げが一部相殺要因となる。また、中東で続く混乱の影響を含む一方、アメリカ湾での気象事象による影響は含まない。内訳では、ガス・低炭素エネルギー部門の生産量は775~795 mboe/dとなる見込みで、前四半期の765 mboe/dを上回る。石油生産・操業部門は1,415~1,445 mboe/dの見込みで、前四半期は1,436 mboe/dだった。声明によると、端数処理のため、上流部門の生産量は2部門の合計と厳密には一致しない場合がある。 部門別利益に関する見通し ガス・低炭素エネルギー部門では、前四半期と比べ、実現価格が1億~3億ドルのプラス影響をもたらすとbpは予想している。これには、ヘンリー・ハブ以外の天然ガス指標価格の変動による影響も含まれる。ガスのマーケティング・トレーディング部門の業績は、第2四半期を大幅に上回る見込みだ。 石油生産・操業部門では、実現価格は2億~4億ドルのマイナス影響となる見込みで、ヘンリー・ハブ以外の天然ガス指標価格の変動による影響も含まれる。探鉱関連の償却損は大幅に減少する見込みだ。前四半期にはBay Du Nordの売却による影響が含まれていたためである。一方、生産構成の変化により、減価償却費・減耗費・償却費(DD&A)は小幅に増加する見通し。bpによると、第2四半期の持分法利益はラテンアメリカでの貢献増加の恩恵を受けたが、第3四半期には同様の効果は見込まれない。 顧客・製品部門では、燃料マージンの縮小とCastrolにおける基油価格の上昇に加え、中流部門からの貢献減少により、顧客事業の業績は大幅に低下する見込み。ただし、季節要因による販売数量の小幅な増加が一部相殺する。製品事業では、実現精製マージンが19億~21億ドルの範囲で改善すると見込まれる。精製処理量は1日当たり1,375~1,405千バレルの見込みで、第2四半期は1,467千バレルだった。bpによると、この処理量の見通しには、2026年7月31日のゲルゼンキルヒェン事業の売却完了と、計画されている設備の大規模補修・保守活動の縮小が反映されている。また、石油トレーディング部門の業績は第2四半期とおおむね同水準となる見込みだ。 純有利子負債、減損損失、通期ガイダンス 第3四半期のグループ基礎実効税率は約30%となる見込みで、bpはその理由として利益の地域別構成を挙げている。更新後の通期税率ガイダンスは第3四半期決算で示される予定だ。声明の付録には、現行の通期ガイダンスとして35~40%が記載されている。 純有利子負債の減少見通しには、2026年9月30日に実施した10億ドルのハイブリッド証券の償還が含まれる。残るハイブリッド債および証券は、第3四半期末に約120億ドルとなる見込みで、第2四半期末は130億ドルだった。この変動には、所得税の支払額が約10億ドル増加したこと、運転資本の回収が0~10億ドルの範囲となったこと、設備投資が約30億ドルとなったことも反映されている。その結果、純有利子負債、ハイブリッド債、リース債務、アメリカ湾関連の和解債務を合わせた総額は、第2四半期と比べて約90億~100億ドル減少する見込みだとbpは述べている。 第3四半期決算には、減損に関連する税引き後の調整項目として、30億~45億ドルの費用が含まれる見込みだ。bpによると、これらの費用は主にガス・低炭素エネルギー部門の移行事業に起因し、基礎再調達原価利益から除外される。 取引環境については、第3四半期のブレント原油平均価格は1バレル当たり96.99ドルで、第2四半期の103.85ドルから下落しました。米国のHenry Hub月初価格指標は、100万英国熱量単位(mmBtu)当たり平均2.96ドルで、前四半期の2.90ドルから上昇しました。bpの製油所指標マージンは、各製油所の原油構成と製品収率の加重平均を示す簡易指標で、1バレル当たり平均46.7ドルとなり、前四半期の29.6ドルを上回りました。同社は、これらの指標価格とマージンは、各期間に実際に実現した価格やマージンを示すものではないと述べています。 bpが示す2026年通年の概算目安によると、ブレント原油価格が1バレル当たり1ドル変動するごとに、税引前の再調達原価ベースの営業利益に3億4,000万ドルの影響が生じます。Henry Hub価格が1mmBtu当たり0.10ドル変動するごとの影響は4,000万ドル、精製指標マージンが1バレル当たり1ドル変動するごとの影響は4億5,000万ドルです。ブレント原油とHenry Hubの指標の構成比は、石油生産・操業が約80%、ガス・低炭素エネルギーが約20%という概算の内訳です。bpは、これらの概算目安は方向性を示すものであり、石油・ガス価格と業績の関係は、価格が大きく変動する場合、必ずしも直線的ではないと注意を促しています。 修正後の2026年通年ガイダンスでは、報告ベースの上流生産量を日量218万~227万石油換算バレル(mboe/d)とし、基礎的な上流生産量は2025年とおおむね同水準を見込んでいます。設備投資は135億~140億ドル、減価償却費・減耗償却費・償却費(DD&A)は170億~175億ドル、資産売却などによる収入は80億~90億ドルで、このうち60億ドルは発表済みのCastrol取引によるものです。通年の製油所処理量は日量136万~141万バレルを見込み、アメリカ湾の石油決済金の通年支払額は税引前で16億ドルと予想しています。このうち4億ドルは第1四半期、11億ドルは第2四半期に計上されます。 この発表では、利払い・税引前の基礎的再調達原価利益、基礎的実効税率、純債務、運転資本を、IFRSに基づかない指標として挙げています。bpは2026年12月15日、ニューヨーク市で戦略および見通しに関する説明会も開催する予定です。
リチウム・バブル:電池投資家への教訓
ある技術が世界を変えても、その原材料を供給する企業が途切れることなく利益を上げられるとは限らない。リチウムはその好例だ。電気自動車とエネルギー貯蔵は魅力的な成長ストーリーを生み出したが、それによってコモディティ市場の循環がなくなったわけではない。パンデミック期とその後には、将来の電池需要への期待が、維持が難しい急激な価格上昇を支える一因となった。 学術誌『Resources Policy』に掲載された新たな研究「新型コロナ後とエネルギー転換への期待を背景とするリチウム・バブル」1は、この価格急騰が、異例かつ主にリチウムに特有のバブルを反映したものだったのかを検証している。研究結果はその見方を支持する一方、需給の基礎的条件が変化した可能性も残している。 有益な教訓は、リチウムが割高になったかどうかにとどまらない。投資家は、電池の導入が増えること、リチウムの消費量が増えること、リチウム生産企業が魅力的な利益を上げることという、3つの異なる結果を区別する必要がある。これらは相互に関係しているが、必ずしも連動して上昇するわけではない。 リチウム価格バブル研究で明らかになったこと 経済学者のPablo Agnese氏とFrancisco Rios氏は、2018年1月から2026年1月までの平日の日次データを分析した。リチウムの価格系列は、純度99.5%以上の炭酸リチウムを対象とし、南米産の本船渡し(FOB)価格に基づいている。これは輸出価格の指標として有用だが、あらゆるリチウム製品、地域、契約を代表するものではない。 研究者らは3つの手法を組み合わせた。統計検定では、価格が非爆発的な動きを示すという検定上の基準と整合しない形で加速する、爆発的な価格変動の有無を調べた。連関分析では、より広範なコモディティ市場の中でショックがどのように波及したかを検証した。さらに、ボラティリティ・モデルを用いて、リチウムと銅の関係や、不確実性がどれほど緩やかに解消したかを分析した。 研究の要素 主な結果 価格の爆発的変動に関する検定 2020~2023年に、リチウム価格に強い爆発的な動きが見られた。 コモディティ市場の連関性 リチウムは、より広範な市場システムから顕著に孤立していた。 リチウムと銅の比較 2021年初頭ごろに一時的な連動が見られたが、それ以外の時期は概して相関が弱かった。 ボラティリティのモデル分析 変動の持続性から、不確実性の高まりが徐々に調整されたことが示された。 これらの結果を総合すると、この局面はリチウムに特有の状況に大きく左右されたと考えられる。著者らは、急増する需要や、迅速に対応できない供給など、急速に変化する基礎的条件を投機的な動きが増幅した可能性が高いと解釈している。 ただし、これらの手法はリチウムの本質的価値を直接算出するものでも、投機を唯一の原因として切り分けるものでもない。市場からの分離が、ただちにバブルの存在を証明するわけでもない。銅とリチウムは異なる産業で使われ、供給構造も異なる。こうした証拠は著者らの解釈を支持するものの、因果関係をめぐるすべての疑問に決着をつけるものではない。 電池需要がリチウムの利益を保証しない理由 価格を決める要因は、電池需要だけではない。供給、在庫、契約条件、期待も影響する。生産者が顧客の購入量の増加を上回るペースで生産を拡大すれば、電池産業が成長していても価格は下落する可能性がある。 鉱山開発では、こうしたタイミングの問題が特に深刻になる。価格が高い時期に承認されたプロジェクトが、数年後に販売を開始するころには、競合するプロジェクトも生産を始めている可能性がある。個々の投資はそれぞれ妥当に見えても、合計すれば生産量が市場を変化させることがある。 これがフィードバック・ループを生み出す。高価格は新たな生産能力への投資を促し、生産能力の追加は価格に下落圧力をかけ、価格の低下は次の投資の波を抑制する。一方、顧客は供給不足を懸念すると在庫を積み増し、供給に余裕が出れば在庫を取り崩すことがある。その結果、電池の生産と、原材料の当面の購入量との間に、より大きな隔たりが生じる可能性がある。 したがって、株主にとって販売量を増やすだけでは不十分だ。重要なのは、操業費、資金調達費、税金、生産の維持や拡大に必要な投資を差し引いた後に、販売量に応じてどれだけ利益が残るかである。産業全体が成長していても、採算性の低い企業が存在することはある。 リチウム市場の回復があっても、バブルからの教訓は変わらない この歴史的研究を、リチウムが現在もバブル状態にある証拠として示すべきではない。研究のデータセットは2026年1月までであり、それ以降の市場動向については別途検証が必要だ。 国際エネルギー機関(IEA)の2026年重要鉱物見通しによると、エネルギー貯蔵需要と供給制約に支えられ、リチウム価格は2025年から2026年初頭にかけての回復局面で2倍を超える水準に上昇した。また、リチウム企業は2025年に投資を約40%削減したという。 こうした動きは、景気後退が次の局面にどう影響し得るかを示している。投資の縮小は、短期的な財務規律の改善につながる可能性がある一方、将来の供給能力を制約するおそれもある。需要の拡大と供給の制約に支えられた回復は、それ以前に投機的な行き過ぎがあったこととも両立する。 重要なのは、それぞれの局面を、その時点の証拠に基づいて評価することだ。過去の急落も、その後の反発も、次に価格がどう動くかを決定づけるものではない。 リチウム価格の下落がバッテリー産業全体を後押しする リチウム価格の下落は、サプライチェーンの各段階に異なる影響をもたらす。生産者には逆風となる一方、バッテリーメーカーは材料コストの低下から恩恵を受ける可能性がある。その恩恵がどの程度顧客に届くかは、契約、競争、製造費用、その他のバッテリー材料のコストによって左右される。 それでも、バッテリーの低価格化は、電気自動車や定置型蓄電の採算性を高める可能性がある。ここから、電動化の進展と、その材料を採掘する事業の収益性とは区別して考える必要がある。上流工程での価格下落は、下流工程での普及を後押しし得る。 また、蓄電分野の競争環境も変わり得る。Securities.ioが中古EVバッテリーの再利用に関する最近の記事で解説しているように、再利用バッテリーパックは、価格がいっそう手頃になっている新品バッテリーと競争しなければならない。バッテリーの寿命を延ばすことには依然として意義があるが、再利用が経済的に成り立つかどうかは、回収、試験、保証、システムへの組み込みによって決まる。 より広い視点で見れば、投入コストの低下は機会の分布を変える。鉱山会社が苦境に直面する一方で、システム開発会社、設置事業者、顧客に恩恵が及ぶ可能性がある。投資家は、バッテリーに関わるすべての企業が等しく恩恵を受けると決めつけず、どこで価値が生み出されているかを見極めるべきだ。 蓄電の成長は複数の技術を後押しする 蓄電設備の導入が増えても、すべての用途で同じ化学系の技術が使われるとは限らない。日々の太陽光発電の余剰を時間帯間で移すためのバッテリーと、長期にわたる供給不足に備えるシステムとでは、求められる要件が異なる。 Securities.ioによる長時間蓄電の分析では、鉄系システムなどの代替技術が取り上げられている。こうした技術の意義は、リチウムイオン電池にただちに取って代わることではない。蓄電市場が、放電時間、設置スペース、コスト、運用要件に応じて細分化され得る点にある。 リチウムに投資する側にとって、問うべきことはより明確になる。リチウムを使う性能が求められる用途は何か、そこで必要となる材料はどれほどか、そして競合技術がその需要をどう変え得るか、という点だ。蓄電容量全体の予測だけでは、リチウム販売量の予測を十分に示すことはできない。…

DOE、CFSをSPARC向けAIデジタルツインプロジェクトのリーダーに選定
Commonwealth Fusion Systems が発表した 2026年10月8日、米国エネルギー省が同社をGenesis Missionの第2フェーズプロジェクトのリーダーに選定し、CFSは国家AI活用科学イニシアティブの下でPhase II受賞企業として唯一の民間企業となった。DOEが「AI対応デジタルツインプラットフォームを通じて商業融合エネルギーへの道を加速する(SPARC向け)」というタイトルで掲載したCFS主導の取り組みは、新たなPhase II選定の中で唯一の融合に特化したプロジェクトである。 Energy Department の2026年10月8日発表では、12件のPhase II Genesis Missionプロジェクト受賞が総額1億5900万ドルでカバーされ、科学局を通じて交付された。DOEは個別プロジェクトの資金額は公表しなかった。 CFSによると、本プロジェクトは、マサチューセッツ州デヴェンズで同社が組み立てているプロトタイプ融合装置SPARCの運転最適化を支援するAI対応デジタルツインプラットフォームの開発を支援するものです。CFSは、SPARCが初の商業的に意義ある正味融合エネルギーの実証を達成し、バージニア州チェスターフィールド郡のFall Line Fusion Power Stationを起点としてARC 商業用融合発電所への道を開くと見込んでいると述べました。 「このプロジェクトは、米国の融合コミュニティで数十年にわたって行われた研究開発を、SPARCの運転を加速させるために適用できるツールへと転換します」とCFSのチーフサイエンスオフィサー兼共同創業者であるBrandon Sorbomは述べた。彼は、AIと融合の公的・民間リーダーで構成されたチームが、米国の研究数十年を統合し、融合産業の最大の課題に取り組むと語った。 技術範囲とプロジェクトチーム 本プロジェクトはDOEのスーパーコンピュータを活用して数十年にわたる融合データを処理し、AIツールを強化するとともに、CFS、NVIDIA、Siemensが開始したデジタルツイン可視化の基盤を拡張する。会社の説明によれば、計画された作業ストリームは、DOE計算資源への接続用ソフトウェアインフラの構築、AI対応デジタルツインに必要なトレーニングデータセットとAI代替モデルの構築、AIベースのSPARC運用コーパイロットで使用される強化学習およびエージェントAIモデルの訓練、そして運用を加速するデータ可視化パイプラインの構築を含む。CFSは、結果として得られるデジタルツインが商業用融合展開を加速し、SPARC制御室での迅速なイテレーションを可能にすると述べている。 「DOEのスーパーコンピュータで訓練されたAIモデルは、SPARC制御室でパルス計画を行い、装置から得られる実験データに基づいて迅速に意思決定を行うために使用されます」と本プロジェクトを率いるCFSの主任研究者Tom Loobyは述べた。「AIは高速コーパイロットとして機能し、数時間に及ぶ重いシミュレーションをプラズマパルス間の瞬時の洞察へと変換します。」 CFSの10パートナーからなるチームには、ローレンス・リバモア国立研究所、オークリッジ国立研究所、プリンストンプラズマ物理研究所、SLAC国立加速器研究所、カーネギーメロン大学、マサチューセッツ工科大学、そしてGoogle DeepMind、NVIDIA、Synopsys、General Atomicsが含まれる。同社は本プロジェクトを、融合分野におけるAI応用でこれまで最大規模の協働と位置付け、デジタルツインやAIセッションを含む年次協働ワークショップを、商業化目標に向けた科学コミュニティの組織化実績の一部として挙げている。 Genesisミッション ポートフォリオ トランプ大統領は2025年11月にGenesisミッションを開始し、発見を加速し、米国の科学、医療、技術におけるリーダーシップを強化することを目的としたとDOEは述べている。同省はこれを、スーパーコンピュータ、実験施設、AIシステム、独自データセットを結びつけるAmerican Science and Security Platformを中心とした、科学技術のためのAI推進の国家イニシアティブとして説明している。DOEはPhase II受賞の目的は、AIの優位性の可能性を示し、変革的な科学能力への軌跡を示したプロジェクトの影響を拡大・スケールアップすることであり、選定されたプロジェクトは複数年にわたり学際的チームで実施されると述べている。 DOE科学部門副長官であるDr. Darío Gilは、DOE…
Shell、$2.5 Billion規模のドイツ排出権流出を第三四半期更新ノートで警告
Shell plcは2026年10月7日に2026年第三四半期更新ノートを公表し、四半期のセグメント生産、販売量、マージン見通しを示し、ドイツの排出権に関連する約$2.5 Billionの現金流出を警告しました。この更新はShellの2026年第三四半期決算の前に行われ、同社は決算を2026年10月29日に公表する予定です。 四半期更新ノートは「第三四半期に対する現在の期待の概要を提供する」と述べ、提示された見通しは実際の2026年第三四半期の結果と異なる可能性があり、結果の最終確定を条件とします。特に明記されていない限り、すべての見通しは特定項目を除外しています。Shellは、Vara Researchが管理する会社編成のコンセンサスは2026年10月21日に公表される見込みだと述べました。 統合ガスおよび上流部門 Shellは、ノートによれば、第三四半期に統合ガスの生産量を1日あたり740千から780千バレル油当量(kboe/d)と見込んでおり、2026年第二四半期の631 kboe/dと比較しています。LNG液化量は7.2から7.6百万トンと指標され、第二四半期の7.7百万トンと対比されます。基礎的な営業費用は$1.3 Billionから$1.5 Billion、税引前減価償却費は$1.1 Billionから$1.5 Billion、税金負担は$0.6 Billionから$0.9 Billionと予想され、対応する第二四半期の数値はそれぞれ$1.1 Billion、$1.2 Billion、$0.8 Billionでした。Trading & Optimisationは第二四半期と同等と予想され、見通しにはARC Resources の取得が含まれています , 2026年9月2日に完了しました。 上流部門について、Shellは第三四半期の生産量を1日あたり1,735から1,835 kboe/dと見込んでおり、第二四半期の1,824 kboe/dと比較しています。基礎的な営業費用は$2.1 Billionから$2.5 Billion、税引前減価償却費は$2.2 Billionから$2.8 Billion、税金負担は$2.5 Billionから$3.3 Billionと予想され、第二四半期の数値はそれぞれ$2.2 Billion、$2.5 Billion、$2.8 Billionでした。第三四半期の探査井戸の償却費は約$0.3 Billionと見込まれています。 マーケティング、化学品およびグループキャッシュフロー マーケティングの販売量は1日あたり2,550千から2,650千バレル(kb/d)と予想され、第二四半期の2,570 kb/dと比較されます。また、Shellはマーケティングの調整後利益が第二四半期より低くなると見込んでいます。基礎的な営業費用は$2.3 Billionから$2.7…
ブロックチェーンは仮想発電所の監査性を向上させる可能性がある
家庭用バッテリーは電力を蓄えることができます。何千ものバッテリーが協調して動くことで電力網を支えることができます。しかし、これらのバッテリーが異なる世帯に属し、異なる契約の下で運用され、異なる保守スケジュールが必要になると、調整はエネルギーと同様に情報の問題になります。 設備の利用可能性を確認するのは誰ですか?修理を記録するのは誰ですか?2 つのオペレーターが資産の状態について意見が合わない場合、どの記録を信頼すべきでしょうか? ポルトガルのコインブラ大学の新しい研究が、持続可能エネルギー技術と評価誌に掲載され、ブロックチェーンがこれらの質問にどのように答えるのに役立つかを検討しています。1 その成果は、複数の仮想発電所にわたる運用情報を管理するための実験的プロトタイプです。より広い機会は魅力的です。分散型エネルギーは、参加機器が実際に何ができるかという信頼できる記録を必要としています。 仮想発電所がバッテリー以上のものを必要とする理由 仮想発電所(VPP)は、分散型エネルギー資源をソフトウェアで接続し、協調的なサービスを提供できるようにします。これらの資源には、屋根上太陽光、家庭用バッテリー、電力消費を調整するデバイスが含まれます。大規模な発電所を建設する代わりに、オペレーターは多数の小規模資産から柔軟性を集約します。 例えば、参加バッテリーは需要が高い期間に放電でき、柔軟な機器は同時に消費を削減できます。これらの行動を組み合わせることで、電力の供給と需要のバランスを取ることができます。 米国エネルギー省の2025年仮想発電所アップデートは、このモデルの商業的経路を検討しています。魅力は、追加の集中型インフラに完全に依存するのではなく、分散型資源をより効果的に活用することにあります。 しかし、集約は依存関係をもたらします。保守中のバッテリーは、正常なバッテリーと同じサービスを必ずしも提供できません。そのため、古い設備記録は本来健全な運用計画を損なう可能性があります。 この課題は、複数のVPPが協力する場合、さらに複雑になります。各組織は独自のシステム、権限、記録を保持しているかもしれません。エネルギー資源を接続することは、それら資源に対する理解を接続することも必要です。 ブロックチェーン研究が実際に示すもの 研究者はまず、VPPにおけるブロックチェーン応用に関する文献をレビューし、次に Hyperledger Fabric を用いたプロトタイプを開発しました。彼らの重点は、金融取引から運用管理へと関心をシフトさせています。 このシステムは、分散資産とその状態、保守、アラートに関する情報を記録します。管理者、保守技術者、VPPオペレーターは、API(アプリケーションプログラミングインターフェース)に接続されたウェブインターフェースを通じてシステムとやり取りします。 Fabric は許可型ブロックチェーンフレームワークを提供します。参加とアクセスは特定の組織間で管理でき、公開暗号通貨ネットワークに伴うオープンな参加とは異なります。提案されたアーキテクチャは、その目的を説明するために投機的トークンを必要としません。 重要なのは、入札や需要応答エネルギー取引は提案されたブロックチェーンアーキテクチャの範囲外であることです。したがって、読者はこれを完全な電力市場や自律的なグリッドコントローラではなく、運用記録システムとして理解すべきです。 研究要素 報告結果 ブロックチェーンフレームワーク Hyperledger Fabric 初期負荷テスト 1,288 リクエスト; 平均応答 389.17 ms ストレステスト 同時ユーザー最大20人; 平均応答 3.07 秒 準備性 技術成熟度レベル4 フィールド検証 実際のVPPデータは使用されていません…
BWXT BANRマイクロリアクタ、ベレドゥーン搬送型原子力発電所に選定
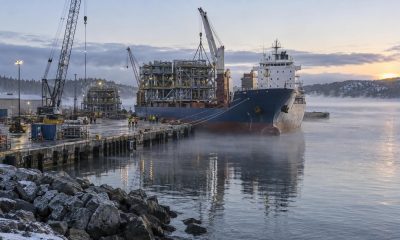
BWX Technologies 2026年10月5日、Prodigy Clean Energy Ltd.、Pabineau First Nation、Eel River Bar First Nationが、BANR マイクロリアクタ技術を、ニューブランズウィック州ベレドゥーンに設置される搬送型原子力発電所(TNPP)用に選定したと発表した。プロジェクト用の2基のBANRユニットとその他のプラントシステムは、主にオンタリオ州にあるBWXTの施設で製造される。 BWXTの発表によると、このプラントは最大50メガワット電力の本格的なProdigy TNPPで、PabineauおよびEel River Barファーストネーションの伝統的領域内に設置される予定です。パイロットプロジェクトは先住民が所有し、プラントの物流と運用要件を検証して、カナダ北部および世界の輸出市場向けにTNPP艦隊を大量展開するための商業的ブループリントを作成することを目的としています。プロジェクトは2030年代初頭までに稼働開始を目指しています。New Brunswick州政府は、Prodigyと先住民に対し、生成された電力の購入に関する署名済みの意向表明書を提供しました。 BANR設計とオンタリオでの製造範囲 BWXTは、BWXT先進原子炉(BANR)を、高温ガス冷却炉であり、TRISO燃料形態のU-235含有率を高めた低濃縮ウラン(HALEU)を使用して熱出力75メガワット(電力22メガワット)を生産することを目的としたものとして説明している。BANR設計は受動冷却と柔軟な電力変換オプションを備えている。 「BWXTチームは、現在は炭素排出源であり、複雑な燃料物流が必要な状況でしか満たせない様々な実際の熱・電力需要に対応するためにBANRを設計しています」と、BWXT商業運営部門社長のJohn MacQuarrieは述べた。MacQuarrie氏は、BANRをProdigyの搬送プラットフォーム設計と統合することで、将来の顧客に対する同社の視野が広がり、展開可能な先進原子力エネルギーにおけるカナダの役割が強化されると語った。 ProdigyのTNPPアーキテクチャは、BWXTによれば、数十年にわたるライフサイクルで安全かつ確実に展開できるように原子炉をパッケージ化するよう設計されており、モジュラー型プラントインフラは単一または複数のBANR原子炉を統合できる。同社は、BANR‑TNPPは工場で製造され出荷可能で、設置期間は約18か月を目標としており、施設は現場に完全組み立て状態で到着し、燃料装填と関連する燃料試運転の準備が整っていると述べている。 「BWXTのBANRは、G7初の商業運転搬送型原子力発電所を実現するための信頼できる道筋を備えた、最高水準の先進原子力技術です」と、Prodigy Clean Energyの社長兼CEOであるMathias Trojerは述べた。Trojer氏は、カナダのパイロットプロジェクトが北部、産業、そして世界のエネルギー市場にBANR‑TNPP艦隊を展開するためのリファレンスプロジェクトになると語った。 ベレドゥーンTNPP用の2基のBANRユニットとその他の核・非核プラントバランスシステムは、主にBWXTのオンタリオ州施設で製造され、既存および新規の核サプライチェーンベンダーの支援を受ける。BWXT Canada Ltd.と、BWXTが所有するKinectrics Inc.は、熟練したカナダ人労働力を配備してプロジェクトを支援する。BWXTは、CANDUの改修および新規建設プロジェクトからの業界規模拡大により、本プロジェクトが可能になったと述べている。 Kinectrics社長のJohn D’Angeloは、同社がエンジニアリングの深さ、規制に関する洞察、そして納入経験をカナダ主導のプログラムにもたらし、ProdigyのTNPPが商業実装に向けて進む中で、Kinectricsがプロジェクトのサプライチェーンに規模と信頼性を加えると述べた。 オンタリオ州エネルギー大臣のStephen Lecceはこの発表を歓迎した。BWXTのリリースに掲載された声明で、Lecce大臣はオンタリオ州が核産業の構築に60年以上を費やしてきたこと、カナダ製搬送型原子力発電所の開発がG7初の商業運転マイクロリアクタであること、そしてオンタリオ州の核拡大計画が15万人の雇用を創出すると述べた。 BWXTとProdigyは、BANR‑TNPPの協調的なプロジェクト開発、エンジニアリング、ライセンス取得、サプライチェーン統合、資金調達、展開に向けた最終合意に向けて取り組んでいる。両社は、将来的な用途として、商業、産業、そして防衛エネルギー分野のプロジェクトを世界的に対象とする予定だ。 9月合意とライセンス取得経路 Pabineau First Nation、Eel…
貿易戦争が炭素価格付けの効果を弱める理由
炭素に価格を付けることで、クリーンエネルギーの競争力が高まるはずです。温室効果ガスの排出コストが上昇すれば、再生可能電力や低炭素技術が経済的優位性を得ます。投資家にとっては、これが気候政策とクリーンエネルギー機会との間に明快な関係を生むように見えます。 しかし、これらの技術を提供する企業は、鉱物、製造装置、海外顧客、そして資金調達にも依存しています。貿易制限はこれらすべてを混乱させる可能性があります。そのため、脱炭素へのインセンティブが強まる一方で、実現を期待される企業にとってはコスト上昇と不確実性の増大が同時に生じることになります。 Jiayue Jiangによる研究は、2026年9月に『Energy Policy』にオンライン掲載され、中国のクリーンエネルギー市場におけるこの緊張関係を検証しています。1 その調査結果は、貿易摩擦の際に炭素価格付けが再生可能エネルギーの評価に対するシグナルとして弱まることを示唆しています。より広い投資教訓として、政策支援とサプライチェーンのレジリエンスは同時に評価する必要があると指摘しています。 炭素価格付けがクリーンエネルギー投資家に届く仕組み 炭素価格付けは、排出量にコストを付与し、しばしば取引可能な排出権を通じて機能します。炭素集約的な生産コストが上昇すると、よりクリーンな代替手段が相対的に魅力的になります。これにより、新たなインフラが構築される前でも投資判断に影響を与える可能性があります。 金融市場は期待に反応します。投資家が再生可能エネルギーの需要拡大や競争力向上を予測すれば、太陽光パネル、風力機器、バッテリーを供給する企業に対してより高い評価を付けるでしょう。評価額の上昇は企業の資金調達を支援しますが、株価だけで追加導入が保証されるわけではありません。 Jiangは、2013年1月から2024年4月までの136か月の観測データを、変数間の関係が時間とともに変化できるモデルを用いて分析しています。この分析は、地政学的リスク、炭素価格付け、エネルギーメタル、そして中国のクリーンエネルギー株価評価を結び付けています。 炭素価格付けの指標は、排出権価格と政策に基づくシミュレーション系列を組み合わせています。クリーンエネルギーとエネルギーメタルは主に株価指数で表されます。これにより、本研究は投資家の期待に特に関連性が高くなる一方で、エネルギー転換全体に関する結論を解釈する際には慎重さが求められます。 貿易戦争期間中の研究結果 2018〜2019年の米中貿易戦争以前、モデルは炭素価格ショックに対するクリーンエネルギー評価の正の反応を示しています。貿易戦争中は、その反応が大幅に弱まります。 4か月先のハライズンでは、推定累積反応は2015〜2017年のベースライン期間の0.0401から、2018〜2019年には0.0141へと低下し、64.8%の減少となります。6か月先では、推定減少率は74.9%に達しますが、同期間における貿易戦争の反応は統計的にゼロと区別できません。 これらのパーセンテージは、炭素価格付けに対するモデル上の感応度の変化を示すものであり、クリーンエネルギー株がその割合だけ下落したことや、排出削減が同等に減少したことを意味するわけではありません。 期間 炭素価格付けに対する4か月間の反応 ベースラインからの変化 2015–2017 0.0401 ベースライン 2018–2019 0.0141 64.8%低下 2020–2021 0.0278 30.7%低下 2022–2024 0.0312 22.2%低下 この表は、論文の推定値を用いて、1標準偏差の炭素価格ショックに対する累積反応を示しています。その後の期間では部分的な回復が見られますが、反応は戦前のベースラインを下回ったままです。このパターンは、貿易紛争が投資家の気候インセンティブの解釈に長期的な影響を残す可能性があることを示唆しています。 重要鉱物が気候政策インセンティブを希薄化させる可能性 本稿はエネルギーメタルを重要な伝達チャネルとして特定しています。貿易戦争前は、メタル市場を通じた間接効果が4か月間の総反応の39.9%を占めていました。紛争中は、その間接推定値がマイナスに転じ、統計的に有意ではなくなりました。 この区別は重要です。直接的な炭素価格効果は依然として正であり、メタルチャネルは弱体化しました。結果は、政策インセンティブが供給懸念により希薄化していることを示唆しており、完全に消失したわけではありません。 クリーンエネルギー機器は、すぐに代替できない材料投入を必要とします。バッテリーは特定の化学組成が必要であり、電力ネットワークは導電性金属を必要とし、いくつかの風力タービンは永久磁石に依存しています。重要部品の一つに対する制限は、プロジェクト全体の遅延につながり得ます。 国際エネルギー機関(IEA)のGlobal Critical Minerals Outlook 2026はこの懸念を裏付けています。同報告書は、2025年にほとんどの鉱物で精錬集中度が増加し続けたこと、そして輸出管理の拡大が供給脆弱性を即時の経済リスクに変えたことを示しています。…
新しい研究が核融合の経済的実現性をマッピング
核融合エネルギーは、ほぼ無限のエネルギーを提供し、ほとんど汚染を伴わない未来を約束します。 これは、従来の原子力エネルギーとは異なり、核融合はウラン、プルトニウム、またはトリウムといった重い放射性元素を使用したり生成したりしないためです。その代わりに、水素やその他の軽元素をやや重い非放射性元素に変換してエネルギーを生成します。 (詳細は核融合がどのように機能するかについての専用レポートをご覧ください) 核融合発電はかつてほぼSF的な概念で、常に30年先の未来に遠く離れていると考えられていました。この状況は急速に変化しており、最近公表されたDOE Fusion Roadmapで説明されています。多くの民間企業が最初の核融合炉の製造に近づいており、特にHelion Energy、General Fusion が挙げられます。 , Proxima Fusion、および Commonwealth Fusion Systems。 しかし、まだ正味エネルギー収支がプラスになる段階に達していない試作機は、核融合炉の将来の収益性についてほとんど示唆していません。正味エネルギーの捕捉が必要なだけでなく、炉の寿命にわたる労働費、研究開発費、材料費も考慮に入れる必要があります。 マサチューセッツ工科大学(MIT – 米国)とRutherford Energy Ventures(核融合エネルギーの商業化に焦点を当てた投資・コンサルティング会社)による新しい研究がこの疑問を調査しています。彼らは、発電所の絶対出力に依存せず、融合技術の詳細にも偏らない評価手法を開発し、あらゆる核融合閉じ込めコンセプトに適用可能です。 彼らは結果をJournal of Fusion Energy1に、タイトル「核融合発電所の経済的実現性の基準」として掲載しました。 運用収益性がなければ利益は得られない 核融合発電所の将来の収益性の核心は、融合を開始するために消費するエネルギーよりも多くの電力を生成できるかどうかです。これは「Lawson criterion」によって決定され、使用される核融合技術に対して数学的に中立です。 Lawson基準にならって、本研究はエネルギー増減率を制御表面(エネルギー抽出が実際に行われる場所)に正規化した独自の経済的等価指標を開発しました。 経済性は、核融合発電所の寿命にわたる経済的利益と損失の期間のバランスとして決定されます。発電所は、発電期間と制御表面での部品交換期間の2つの期間があると想定されます。 したがって、Lawson基準が正味エネルギーの生成を評価するのに対し、本研究の経済的利益係数Qeconが1を超えることが、発電所が実現可能性を持つための条件となります。 「この閾値を満たすことは必要条件ですが、実際の商業的実現性を満たすには不十分です。なぜなら、定義上、ほとんどのコストはモデルに含められますがすべてではありません。しかし、Qecon>1がなければ、正味収益の見込みはありません。」 もう一つの重要な要素は、資本コスト、エネルギー価格、部品の耐久性、発電所全体の寿命などを含む核融合プラントの潜在的収益性です。 適切なパラメータの取得 プラントが生み出す金額を測定する計算部分は比較的シンプルです。 ここでは、プラントの寿命にわたる平均電力生産として、正味エネルギー生産量を用います。産業用熱や燃料生産といった核融合の他の潜在的利用も可能ですが、主要な利用ケースや最大の市場ではありません。 この正味エネルギーは、$/MWh の「エネルギー価格」を用いてドルに換算されます。代替的な計算としては、核融合発電所(FPP)が販売するすべての製品、すなわちエネルギー市場製品(電力、熱、燃料)と、正味エネルギー出力に価格が連動する非エネルギー市場製品(トランスムューテーション製品、淡水化水など)を含めることも可能です。 次の要素は稼働率で、極端な熱や核反応による損傷のため、表面部品を定期的に交換する必要があることを考慮します。 高エネルギーの荷電粒子、光子、または中性子による原子レベルでの重大な損傷や摂動が予想され、累積的な劣化を引き起こします。核融合反応の生成物であるヘリウムの蓄積も、固体部品に課題をもたらします。…
 Jonathan Schramm
First Solar、JA SolarおよびAmerican Panel SolutionsをTOPCon特許侵害で訴訟
First Solar, Inc. 2026年10月1日、First Solarは、デラウェア州地区連邦地方裁判所において、JA Solar Technology Co., Ltd.、JA Solar International, Ltd.、JA Solar Vietnam Co., Ltd.、JA Solar Industrial Corp.(総称してJA Solar)およびAmerican Panel Solutions LLCに対し、米国特許第9,130,074号の侵害を主張する訴訟を提起したと述べた。 ‘074特許は、トンネル酸化パッシベート接触(TOPCon)結晶シリコン光伏太陽電池の製造方法をカバーしています。本訴訟は、American Panel Solutions LLC(First SolarがAMPSと呼称)とJA Solarの各企業を相手方として名指ししています。 Jason Dymbort氏(First Solarの執行副社長、最高法務責任者、書記官)は、同社が米国および国際的に知的財産権を積極的に防御する姿勢を明確にしていると述べた。 「本訴訟は、JA SolarとAMPSがFirst Solarの特許技術を無断で使用したことに対し責任を追及する取り組みであり、米国で事業するTOPCon製造業者が明確に定められた知的財産法の枠組みを遵守する必要性を強調するものです」と、同社の発表で語った。 First Solarは、2013年のTetraSun, Inc.の買収により米国のTOPCon特許および関連する国際特許を取得しました。同社によれば、このポートフォリオは米国、オーストラリア、カナダ、中国、欧州連合、香港、日本、メキシコ、マレーシア、シンガポール、韓国、アラブ首長国連邦、ベトナムにおいて発行された特許を含み、有効期間は2030年以降まで及びます。また、欧州連合、日本、香港、アラブ首長国連邦、ベトナムでの出願中の特許もあります。2024年7月、First SolarはTOPCon特許ポートフォリオの所有権と、主要な結晶シリコン太陽電池メーカー数社に対する侵害調査の開始を発表しました。 TOPCon特許に対する以前の挑戦…
Nuclear Fuel Services、$189M規模の海軍原子炉燃料契約を獲得
BWX Technologies 発表した 2026年10月1日、海軍原子炉燃料の製造に関する約$189百万規模の契約が授与された。この発表はバージニア州リンチバーグの日時情報を含んでいる。 この契約の下で、BWXTの子会社であるNuclear Fuel Services, Inc.(テネシー州エルウィン所在地)は、米国海軍原子力推進プログラム向けの燃料を製造・供給する。契約に基づく作業は2027年8月に完了する予定です。 同社は、同社の燃料と原子炉が米海軍のオハイオ級、バージニア級、シーホーク級、ロサンゼルス級、コロンビア級潜水艦、そしてニミッツ級およびフォード級空母に動力を供給していると述べた。 「この契約は、我々の数十年にわたる規律ある実績に対する海軍の信頼と、艦隊全体に比類なき耐久性、機動性、任務遂行能力を可能にする燃料を供給する我々の役割を裏付けるものです」と、BWXTの核事業部門の社長であるHoward Markleは述べた。「BWXTチームは、この重要な国家安全保障ミッションを支援できることを光栄に思います」 エルウィンのNuclear Fuel Services BWXTによると、Nuclear Fuel Services施設は高度濃縮ウランを加工して米国海軍のすべての原子力原子炉用燃料を製造している。同社は、この拠点が60年以上にわたり米海軍向けの核燃料製造に関与しており、原子力規制委員会の認可を受けた高度に安全なCategory 1核施設であると説明した。BWXTは2025年10月の契約発表でもエルウィン施設を同様に「高度に安全なCategory I核施設」と記述した。 エルウィンでの燃料事業に加えて、同社の海軍原子力推進プログラム活動には原子炉部品の製造が含まれ、BWXTはこれがバージニア、オハイオ、インディアナにあるNuclear Operations Groupの拠点で実施されていると述べている。 過去の海軍原子力推進プログラム受注 新たな受注は、約$174百万規模の米海軍原子力推進プログラム燃料契約に続くもので、BWXTは2025年10月30日に発表した。この契約は2025年9月10日に授与され、エルウィンのNuclear Fuel Servicesに燃料の製造・供給を求め、顧客はリリースで海軍原子炉プログラムと特定された。BWXTは当時、2025年9月の契約に基づく作業はすでに開始されており、完了は2026年夏を目標としていると述べた。2025年10月のリリースには、BWXTの燃料と原子炉で動力を得る海軍潜水艦および空母クラスの同一リストが含まれていた。 2025年10月の発表では、BWXTの核事業部門長であるGary Camperのコメントが引用された。Camperは当時、海軍が250周年を迎えるにあたり、同社が艦隊に動力を供給できることを誇りに思うと述べ、Nuclear Fuel Servicesチームが自由と安全を維持する海軍の世界的ミッションを支えるために、日々必要とされる品質とコミットメントの水準を示していると語った。 2025年2月19日、同社は発表した米海軍原子力推進プログラムの契約総額約$21億で、海軍原子炉部品の製造を行うことを。 同社は、コロンビア級およびバージニア級潜水艦、フォード級空母向けの部品製造と資材調達が、バージニア州リンチバーグ、オハイオ州バーバートンおよびユークライド、インディアナ州マウントバーノンにあるBWXT Nuclear Operations Group, Inc.の拠点で、2023年に開始された約7年間の期間で実施されると述べた。 「70年以上にわたり、BWXTは米海軍の自由を守り、世界の安全を維持するという使命を誇りを持って支援してきました」と、同発表でBWXT Nuclear Operations Group,…
Iberdrola、ブラジルにおけるGIC送電アライアンスの拡大を完了
Iberdrolaは2026年10月1日に、ブラジル子会社Neoenergiaを通じて、シンガポールの政府系投資ファンドGICとの電力送電ネットワーク事業における戦略的提携を拡大したことを完了したと発表した。取引により、7つのNeoenergia送電資産がパートナー共同プラットフォームNeoenergia Transmissãoに追加され、同プラットフォームは現在16資産、送電線総延長6,710キロメートル、資産価値は約255億ブラジルレアル(約42.5億ユーロ)となる、とIberdrolaの発表は述べている。 Neoenergiaは2026年9月30日に完了を初めて開示し、同社の発表で取引が完了し、7つの資産が共同プラットフォームに組み入れられたと述べた。完了に伴い、NeoenergiaはNeoenergia Transmissãoにおける持分を50%から51%に増やし、プラットフォームの支配権を維持する。一方、GICは残りの49%を保有する。 Iberdrolaは、同プラットフォームの年間規制収益が約19億レアル(約3.2億ユーロ)と見積もられていると述べた。同社は、ポートフォリオは規模、地理的分散、長期規制収益を組み合わせており、ブラジル最大級の民間運営電力送電事業者の一つに位置付けられると説明した。 プラットフォームに追加された7つの資産は、リオデジャネイロに所在するNeoenergia Guanabara、サンタカタリナ州のNeoenergia Vale do Itajaí、リオグランデ・ド・ノルテ州のPotiguar Sul、バイア州のNeoenergia Morro do Chapéu、ミナス・ジェライス州のNeoenergia Estreito、サンパウロ州とミナス・ジェライス州にまたがるNeoenergia Alto Paranaíba、そしてマト・グロッソ・ド・スル州のNeoenergia Paraísoである。Iberdrolaは、これらの追加によりプラットフォームの国内主要地域でのプレゼンスが強化されたと述べた。 4月合意の条件 Neoenergiaは2026年4月28日に取引の背景となる合意を発表した。その合意はUnique Power FIPとのもので、7つの送電資産の49%の持分を対象とし、基準日である2025年9月30日時点で合意価値は24億レアルで、完了まで慣例的な調整が適用される、とGICのニュースルームで公開された発表による。合意には、NeoenergiaがNeoenergia Transmissãoの1%の持分を取得し、プラットフォームを51%の持分で支配・統合することも含まれていた。 完了は慣例的な前提条件に従い、経済防衛行政評議会(CADE)および国家電力エネルギー庁(ANEEL)の承認を含む必要があった。4月の発表では、完了後にNeoenergia Transmissãoが送電資産16件、総延長約6,710キロメートル、推定年間許容収益(RAP)が約18億レアルとなり、ポートフォリオは上位5大送電会社の一つにランク付けされると見込まれるとされた。 Neoenergiaの最高経営責任者(CEO)エドゥアルド・カペラステギは、送電分野におけるGICとの3番目の合意は、パートナーシップの強さと同社戦略の一貫性を示すものだと述べた。 「我々は財務規律、戦略的パートナーシップ、価値創造への永続的な注力を組み合わせた、堅牢で効率的、かつ長期的な送電プラットフォームを構築しています」と彼は語った。Neoenergiaは、この取引が資産ローテーション計画、ポートフォリオ最適化、バランスシート強化を進めるものであり、戦略的資産の支配権を放棄しないと述べた。 2023年以降の3件の取引 今回の完了は、NeoenergiaとGICの戦略的パートナーシップに基づく3番目の取引であり、同パートナーシップは2023年に共同支配下でNeoenergia Transmissãoを設立し、持分構成を50%/50%としたことに端を発する。 最初の取引は2023年9月30日に完了し、ブラジルで送電ネットワークを開発するための戦略的合意で、金額は24億レアル(4.56億ユーロ)で、ANEELとCADEの承認を得た後に実施された。両社は、Jalapão、Santa Luzia、Dourados、Atibaia、Biguaçu、Sobral、Narandiba、Río Formosoの8つの稼働中送電資産に共同出資し、総延長1,865キロメートル、平均コンセッション期間は25年である。Neoenergiaの同社における50%の持分は12億レアル(2.28億ユーロ)と評価された。2023年の合意には、ブラジルにおける新規送電資産の将来入札に共同で参加する枠組み協定が含まれ、Neoenergiaは取引対象の稼働資産の債務を連結から除外した。その発表では、GICを1981年設立のグローバル投資会社であり、シンガポールの外貨準備の運用者と説明した。 2番目の取引は2025年4月23日に行われ、NeoenergiaがItabapoana送電資産の持分の50%をGICに対し1億2750万レアルで売却に合意した(通常の調整を条件とする)。この資産はNeoenergia Transmissãoに組み入れられ、当時の両パートナー間の資本構成は均等に分割されたままであった。 Iberdrolaは、この取引が同社の成長戦略、資本規律、そしてブラジルの電力インフラ整備への支援を強化すると述べました。同社は2028年までに電力送電・配電ネットワークに約300億ユーロを投資する計画で、主な投資先はイギリス、米国、ブラジルです。Iberdrolaは現在の規制資産基盤(Regulated Asset Base)が550億ユーロであると報告し、規制環境が明確かつ安定していると評価したイギリス、米国、ブラジルにおいて、2031年までにこの額が900億ユーロを超えると見込んでいると述べました。
Rio Tinto、ベルベイアルミニウム事業を2031年まで確保
Rio Tinto タスマニア州政府とオーストラリア政府は、北タスマニアにあるベルベイアルミニウム製錬所を2031年末まで稼働させる合意に達しました。Rio Tintoが発表した2026年10月1日付のリリースによると。 この取り決めにより、州が所有する電力事業者であるHydro Tasmaniaは、2031年12月31日までベルベイアルミニウムに電力供給を継続し、オーストラリア政府とタスマニア州政府は、タスマニアのエネルギーシステムが変化する中で事業継続を支援する追加支援を提供します。リリースではその支援の金額や形態は明らかにされていません。Rio Tintoは、追加支援が製錬所の国際競争力とタスマニア州経済への継続的な貢献を維持するのに役立つと述べました。ベルベイの現在のHydro Tasmaniaとの電力供給契約は2026年12月31日に終了します。 「この合意はベルベイアルミニウムに2031年までの運転経路を提供し、我々の従業員、サプライヤー、北タスマニア地域社会に対する確実性を高めます」とRio Tinto Aluminium & Lithium 最高経営責任者のJérôme Pécresseは述べました。Pécresseは、同製錬所が71年にわたりタスマニアの遺産の一部であり、州に雇用、輸出、経済的価値をもたらしていると指摘し、合意により同施設が高品質なアルミニウム製品をオーストラリア国内外の顧客に安全に供給し続けられると述べました。彼はタスマニア州政府とオーストラリア政府、Hydro Tasmania、そして製錬所の労働者に対し、結果を確保したことへの感謝を表明しました。 製錬所の概要と経済的影響 ベルベイアルミニウムはRio Tintoが全額所有し、1955年に南半球初のアルミニウム製錬所として稼働を開始しました。同社によると、この工場は年間約190,000トンのアルミニウムを生産し、約550人の常勤従業員を雇用し、さらに1,200人以上の間接雇用を支え、年間約2億6,000万オーストラリアドルを180社のサプライヤーに支出しています。Rio Tintoは、ボーキサイト鉱山、アルミナ精錬所、アルミニウム製錬所からなる統合オーストラリアアルミニウム生産チェーンが5,000人以上を直接雇用し、数千人のオーストラリア人の生活を支えていると述べました。 合意に至る交渉 2031年の取り決めは、2025年11月に締結された暫定的な電力供給契約と、その後の同社、発電事業者、両政府間の製錬所の電力供給に関する交渉を受けて行われました。2025年11月5日の記者会見で、オーストラリア産業・イノベーション大臣のTim Ayresは、Rio TintoとHydro Tasmaniaの間で電力購入契約を12か月延長する合意を歓迎しました。Ayresは、この期間を10年および15年の期間を見据えた、信頼性と競争力を備えた電力購入契約に基づく長期的な将来像を実現するために活用すべきだと述べました。彼は、この施設が550人の地域雇用と300社の地域事業者を支えていると説明し、政府のグリーンアルミニウム生産クレジットは設計段階にあり、将来のアルミニウム能力と再生エネルギーへの投資を支援する設定が意図されていると述べました。 2025年11月6日付のタスマニア州政府リリースによれば、原則としての12か月間の電力契約が製錬所の直近の将来を確保し、同社と連邦政府とで長期計画を策定する時間を提供するとしています。首相のJeremy Rockliffは、製錬所が直接550人以上を雇用し、約300社の地域事業者からなるサプライチェーンを通じてさらに数百人を支えており、オーストラリアで最も環境に優しい製錬所の一つであると述べました。エネルギー・再生可能エネルギー大臣のNick Duiganは、製錬所が毎年7億オーストラリアドルの経済活動をタスマニアに注入し、Hydro Tasmaniaが誠意を持って交渉したとし、発電事業者のチャーター義務に沿った競争的かつ商業的なエネルギー価格がタスマニアの雇用と経済を最優先にすることを期待すると述べました。Duiganは、連邦政府の支援が、Hydro Tasmaniaとの新たな長期エネルギー取り決めと並行して、製錬所に持続可能な運転軌道を与えるために必要であると指摘しました。 2026年7月28日、Hydro Tasmaniaが述べたところによると、同社が提示した価格は商業的に成立しなくなるまでに低く設定されており、Rio Tintoが支払う意思のある価格との間にギャップが残っているとのことです。発電事業者は、このギャップを埋めるために追加の政府支援が必要になる可能性があるとし、同様の支援が本土のアルミニウム製錬所にも提供されてきたことに言及し、閣僚チャーターおよび政府事業企業法に基づく商業的運営と持続可能な事業運営の義務を挙げました。 2026年9月29日のABC Northern Tasmaniaとのインタビューで、AyresはAlbanese政府とRockliff政府が施設の確保に向けて協力していると述べ、北東タスマニアで首相とRio Tintoのリーダーシップと対面会談を行ったと語りました。彼は、約500人の雇用がこの施設に依存しており、議論は”非常に広範な範囲”にわたり、今後数年間の確実性を提供するために必要なすべてをカバーしていると述べました。Ayresは、製錬所をボーキサイト採掘からアルミナ精錬、アルミニウム金属生産、建築・先端製造製品に至るまでのオーストラリア全体のアルミニウム供給チェーンの一部として位置付けました。
SLB OneSubsea、Rovuma LNG 海底生産システム契約を獲得
SLBのOneSubseaジョイントベンチャーは、ExxonMobil Moçambique, LimitadaがArea 4パートナー(ENH、CNPC、ENI、KOGAS、XRG)を代表して、モザンビークのオフショアRovuma LNGプロジェクトの第1フェーズ向け海底生産システムを提供する契約を授与されたと、SLBが発表した2026年9月29日。 契約範囲は、深海油田からの効率的な生産を支えるよう設計された海底ツリー、マニホールド、アンビリカルおよび関連制御システムの供給を含みます。SLB OneSubseaはエンジニアリング、調達、製造、設置サービスを提供し、同社は世界中の複雑な深海開発向け海底システムの提供経験を活かすと述べました。発表では契約金額や納期は開示されていません。 「この受注は、顧客が開発を加速し、深海資源からの価値を最大化できる統合海底ソリューションを提供する当社の能力を示すものです」とSLB OneSubseaの最高経営責任者(CEO)Mads Hjelmelandは述べました。Hjelmeland氏はRovumaプロジェクトをモザンビークの成長するLNGセクターにとって重要な機会と評価し、同ベンチャーはアフリカにおけるExxonMobilの事業との長年にわたる関係を継続することを期待すると述べました。 SLB OneSubseaは、地域全体のオペレーターにサービスを提供するため、モザンビークにサービス拠点を設立する意向であると述べました。同施設は現地の研修と雇用機会を創出し、地域サプライチェーンの発展を支援すると同社は述べています。SLBは本プロジェクトがモザンビークの拡大するオフショア部門における深海生産を支えると指摘しました。 Rovuma LNG 第1フェーズ開発計画 モザンビーク沖の深海Area 4ブロックには、約80兆立方フィートの天然ガスが埋蔵されているとExxonMobilのRovuma LNG プロジェクト概要は述べています。ExxonMobilは、最終投資決定時にRovuma LNG第1フェーズがアフリカ史上最大の民間投資となり、ExxonMobil Moçambique, Limitadaが運営するとしています。 開発計画は、Afungiにある陸上プラントを中心に、年間1860万トンの電気LNGコンセプトを採用しています。12基の電動液化モジュールはそれぞれ年間155万トンを生産し、1基の高効率コンバインドサイクル発電所が電力需要を供給します。ExxonMobil 同社は、Rovuma LNG FEED設計に基づき、この設計は従来のメガトレインに比べて温室効果ガス排出量を最大40%削減すると述べています。 目標とする2030年の稼働開始を実現するには、水深最大1,700メートルの18本の初期海底井戸と、約50キロメートルのオフショアフローレーンが必要で、これにより原料ガスを陸上LNGプラントへ輸送すると、プロジェクト概要は示しています。 ExxonMobilは、実施フェーズで約7,500人のモザンビーク人を雇用し、運用フェーズで約700人の雇用を創出し、国内で最大500 MMSCFD(百万標準立方フィート/日)のガス供給を目指すと述べています。第1フェーズの寿命期間中に政府収入は1,400億米ドル超を生み出すと予測され、健康、教育、インフラを強化し、2040年までにモザンビークを世界トップ5のLNG輸出国の一つに位置付けることが期待されています。 ExxonMobilが示す上流実行モデルでは、1社の請負業者が海底システムの設計と製造を主導し、別の業者がパイプラインと海底設置を実施します。オペレーターはアンビリカル、ラインパイプ、大口径バルブなどの重要部品を調達し、請負業者が設置します。配管、機器、電気・計装ケーブル、建物を含むモジュラー構造は海外で製造され、重吊り船やバージでAfungiの建設現場へ輸送されます。 過去のRovuma LNG契約授与 2026年8月17日、ExxonMobil Moçambique, LimitadaはArea 4共同ベンチャーを代表して、Rovuma LNG第1フェーズ開発を支える重要な長期リード上流機器のために約 US$1.1 billion の事前投資契約を授与した。これらの契約の中で最大規模はOneSubsea UK…
LNG Canada パートナー、フェーズ2拡張を年間28 Mtpaに承認
LNG Canada 2026年9月28日に発表したところ、シェル、PETRONAS、PetroChina、三菱商事、KOGASの5社のジョイントベンチャー参加者は、ブリティッシュコロンビア州キティマットにある液化天然ガス輸出施設のフェーズ2拡張について最終投資決定を下したと述べた。生産能力は年間1400万トン(mtpa)から2800万トン(mtpa)へと倍増する。シェル・カナダ・エナジー(Shell plc の40%出資子会社)は、2026年9月29日付のリリースで、拡張により追加で約600万トン(mtpa)のLNGを受け取ることになるとし、商業運転は2030年代初頭に開始される見込みだ。 Shellは、この投資が同社の厳格な資本配分フレームワークと整合しており、二桁のリターンを生むと予想され、統合ガス事業のハードルレートを上回る内部収益率が見込まれると述べた。”LNG Canadaは当社の統合ガスポートフォリオの中核であり、エネルギー供給の多様性とエネルギー安全保障がますます重要になる中、アジアの顧客へのLNG供給を支援する” とShellの統合ガス部門プレジデント、Cederic Cremersは語り、フェーズ2がShellの世界最大の統合ガス・LNG事業になるという戦略目標を支えると付け加えた。 フェーズ2では、既存のキティマット施設内に2つのLNG処理ユニット(トレインと呼ばれる)を追加し、さらにLNG貯蔵タンク1基、凝縮油タンク、積出埠頭、そしてユーティリティとプロセスシステムを拡張する。Coastal GasLinkは、既存の全長670キロメートルのパイプラインの容量を、5つの新圧縮ステーションの建設により拡大する。LNG Canadaは、フェーズ1の敷地とインフラは、カナダ初の大規模4トレインLNG輸出施設を支えるよう最初から設計・エンジニアリングされたと述べた。 パイプライン契約と所有構造 LNG Canadaは、パイプライン拡張の実行マネージャーとして機能する商業契約を締結し、Coastal GasLinkが技術顧問サービスを提供する。TC Energy 2026年3月25日の声明で、これらの契約がCoastal GasLinkフェーズ2を前進させたこと、当時はLNG Canadaの最終投資決定とCoastal GasLinkの承認が必要であったこと、そして商業構造にはCoastal GasLinkの資本コミットメントと建設コスト・スケジュールリスクに対する総合的な責任の上限が含まれると述べた。Coastal GasLinkはパイプラインおよび関連する将来施設の100%所有者、オペレーター、許可保有者であり続ける。TC Energy社長兼最高経営責任者(CEO)のFrançois Poirierは、契約が発表された際、既存パイプラインを通じた天然ガス輸送量を倍増させることで、カナダが世界のLNG市場に対する信頼できる供給者としての役割を強化すると述べた。 LNG Canadaは、Shell(Shell Canada Energy経由で40%)、PETRONAS(North Montney LNG Limited Partnership経由で25%)、PetroChina(PetroChina Kitimat LNG Partnership経由で15%)、三菱商事(Diamond LNG Canada Partnership経由で15%)、そして韓国ガス公社(Kogas Canada…


