

エネルギー
Shell、$2.5 Billion規模のドイツ排出権流出を第三四半期更新ノートで警告
Shell plcは2026年10月7日に2026年第三四半期更新ノートを公表し、四半期のセグメント生産、販売量、マージン見通しを示し、ドイツの排出権に関連する約$2.5 Billionの現金流出を警告しました。この更新はShellの2026年第三四半期決算の前に行われ、同社は決算を2026年10月29日に公表する予定です。 四半期更新ノートは「第三四半期に対する現在の期待の概要を提供する」と述べ、提示された見通しは実際の2026年第三四半期の結果と異なる可能性があり、結果の最終確定を条件とします。特に明記されていない限り、すべての見通しは特定項目を除外しています。Shellは、Vara Researchが管理する会社編成のコンセンサスは2026年10月21日に公表される見込みだと述べました。 統合ガスおよび上流部門 Shellは、ノートによれば、第三四半期に統合ガスの生産量を1日あたり740千から780千バレル油当量(kboe/d)と見込んでおり、2026年第二四半期の631 kboe/dと比較しています。LNG液化量は7.2から7.6百万トンと指標され、第二四半期の7.7百万トンと対比されます。基礎的な営業費用は$1.3 Billionから$1.5 Billion、税引前減価償却費は$1.1 Billionから$1.5 Billion、税金負担は$0.6 Billionから$0.9 Billionと予想され、対応する第二四半期の数値はそれぞれ$1.1 Billion、$1.2 Billion、$0.8 Billionでした。Trading & Optimisationは第二四半期と同等と予想され、見通しにはARC Resources の取得が含まれています , 2026年9月2日に完了しました。 上流部門について、Shellは第三四半期の生産量を1日あたり1,735から1,835 kboe/dと見込んでおり、第二四半期の1,824 kboe/dと比較しています。基礎的な営業費用は$2.1 Billionから$2.5 Billion、税引前減価償却費は$2.2 Billionから$2.8 Billion、税金負担は$2.5 Billionから$3.3 Billionと予想され、第二四半期の数値はそれぞれ$2.2 Billion、$2.5 Billion、$2.8 Billionでした。第三四半期の探査井戸の償却費は約$0.3 Billionと見込まれています。 マーケティング、化学品およびグループキャッシュフロー マーケティングの販売量は1日あたり2,550千から2,650千バレル(kb/d)と予想され、第二四半期の2,570 kb/dと比較されます。また、Shellはマーケティングの調整後利益が第二四半期より低くなると見込んでいます。基礎的な営業費用は$2.3 Billionから$2.7…
ブロックチェーンは仮想発電所の監査性を向上させる可能性がある
家庭用バッテリーは電力を蓄えることができます。何千ものバッテリーが協調して動くことで電力網を支えることができます。しかし、これらのバッテリーが異なる世帯に属し、異なる契約の下で運用され、異なる保守スケジュールが必要になると、調整はエネルギーと同様に情報の問題になります。 設備の利用可能性を確認するのは誰ですか?修理を記録するのは誰ですか?2 つのオペレーターが資産の状態について意見が合わない場合、どの記録を信頼すべきでしょうか? ポルトガルのコインブラ大学の新しい研究が、持続可能エネルギー技術と評価誌に掲載され、ブロックチェーンがこれらの質問にどのように答えるのに役立つかを検討しています。1 その成果は、複数の仮想発電所にわたる運用情報を管理するための実験的プロトタイプです。より広い機会は魅力的です。分散型エネルギーは、参加機器が実際に何ができるかという信頼できる記録を必要としています。 仮想発電所がバッテリー以上のものを必要とする理由 仮想発電所(VPP)は、分散型エネルギー資源をソフトウェアで接続し、協調的なサービスを提供できるようにします。これらの資源には、屋根上太陽光、家庭用バッテリー、電力消費を調整するデバイスが含まれます。大規模な発電所を建設する代わりに、オペレーターは多数の小規模資産から柔軟性を集約します。 例えば、参加バッテリーは需要が高い期間に放電でき、柔軟な機器は同時に消費を削減できます。これらの行動を組み合わせることで、電力の供給と需要のバランスを取ることができます。 米国エネルギー省の2025年仮想発電所アップデートは、このモデルの商業的経路を検討しています。魅力は、追加の集中型インフラに完全に依存するのではなく、分散型資源をより効果的に活用することにあります。 しかし、集約は依存関係をもたらします。保守中のバッテリーは、正常なバッテリーと同じサービスを必ずしも提供できません。そのため、古い設備記録は本来健全な運用計画を損なう可能性があります。 この課題は、複数のVPPが協力する場合、さらに複雑になります。各組織は独自のシステム、権限、記録を保持しているかもしれません。エネルギー資源を接続することは、それら資源に対する理解を接続することも必要です。 ブロックチェーン研究が実際に示すもの 研究者はまず、VPPにおけるブロックチェーン応用に関する文献をレビューし、次に Hyperledger Fabric を用いたプロトタイプを開発しました。彼らの重点は、金融取引から運用管理へと関心をシフトさせています。 このシステムは、分散資産とその状態、保守、アラートに関する情報を記録します。管理者、保守技術者、VPPオペレーターは、API(アプリケーションプログラミングインターフェース)に接続されたウェブインターフェースを通じてシステムとやり取りします。 Fabric は許可型ブロックチェーンフレームワークを提供します。参加とアクセスは特定の組織間で管理でき、公開暗号通貨ネットワークに伴うオープンな参加とは異なります。提案されたアーキテクチャは、その目的を説明するために投機的トークンを必要としません。 重要なのは、入札や需要応答エネルギー取引は提案されたブロックチェーンアーキテクチャの範囲外であることです。したがって、読者はこれを完全な電力市場や自律的なグリッドコントローラではなく、運用記録システムとして理解すべきです。 研究要素 報告結果 ブロックチェーンフレームワーク Hyperledger Fabric 初期負荷テスト 1,288 リクエスト; 平均応答 389.17 ms ストレステスト 同時ユーザー最大20人; 平均応答 3.07 秒 準備性 技術成熟度レベル4 フィールド検証 実際のVPPデータは使用されていません…

BWXT BANRマイクロリアクタ、ベレドゥーン搬送型原子力発電所に選定
BWX Technologies 2026年10月5日、Prodigy Clean Energy Ltd.、Pabineau First Nation、Eel River Bar First Nationが、BANR マイクロリアクタ技術を、ニューブランズウィック州ベレドゥーンに設置される搬送型原子力発電所(TNPP)用に選定したと発表した。プロジェクト用の2基のBANRユニットとその他のプラントシステムは、主にオンタリオ州にあるBWXTの施設で製造される。 BWXTの発表によると、このプラントは最大50メガワット電力の本格的なProdigy TNPPで、PabineauおよびEel River Barファーストネーションの伝統的領域内に設置される予定です。パイロットプロジェクトは先住民が所有し、プラントの物流と運用要件を検証して、カナダ北部および世界の輸出市場向けにTNPP艦隊を大量展開するための商業的ブループリントを作成することを目的としています。プロジェクトは2030年代初頭までに稼働開始を目指しています。New Brunswick州政府は、Prodigyと先住民に対し、生成された電力の購入に関する署名済みの意向表明書を提供しました。 BANR設計とオンタリオでの製造範囲 BWXTは、BWXT先進原子炉(BANR)を、高温ガス冷却炉であり、TRISO燃料形態のU-235含有率を高めた低濃縮ウラン(HALEU)を使用して熱出力75メガワット(電力22メガワット)を生産することを目的としたものとして説明している。BANR設計は受動冷却と柔軟な電力変換オプションを備えている。 「BWXTチームは、現在は炭素排出源であり、複雑な燃料物流が必要な状況でしか満たせない様々な実際の熱・電力需要に対応するためにBANRを設計しています」と、BWXT商業運営部門社長のJohn MacQuarrieは述べた。MacQuarrie氏は、BANRをProdigyの搬送プラットフォーム設計と統合することで、将来の顧客に対する同社の視野が広がり、展開可能な先進原子力エネルギーにおけるカナダの役割が強化されると語った。 ProdigyのTNPPアーキテクチャは、BWXTによれば、数十年にわたるライフサイクルで安全かつ確実に展開できるように原子炉をパッケージ化するよう設計されており、モジュラー型プラントインフラは単一または複数のBANR原子炉を統合できる。同社は、BANR‑TNPPは工場で製造され出荷可能で、設置期間は約18か月を目標としており、施設は現場に完全組み立て状態で到着し、燃料装填と関連する燃料試運転の準備が整っていると述べている。 「BWXTのBANRは、G7初の商業運転搬送型原子力発電所を実現するための信頼できる道筋を備えた、最高水準の先進原子力技術です」と、Prodigy Clean Energyの社長兼CEOであるMathias Trojerは述べた。Trojer氏は、カナダのパイロットプロジェクトが北部、産業、そして世界のエネルギー市場にBANR‑TNPP艦隊を展開するためのリファレンスプロジェクトになると語った。 ベレドゥーンTNPP用の2基のBANRユニットとその他の核・非核プラントバランスシステムは、主にBWXTのオンタリオ州施設で製造され、既存および新規の核サプライチェーンベンダーの支援を受ける。BWXT Canada Ltd.と、BWXTが所有するKinectrics Inc.は、熟練したカナダ人労働力を配備してプロジェクトを支援する。BWXTは、CANDUの改修および新規建設プロジェクトからの業界規模拡大により、本プロジェクトが可能になったと述べている。 Kinectrics社長のJohn D’Angeloは、同社がエンジニアリングの深さ、規制に関する洞察、そして納入経験をカナダ主導のプログラムにもたらし、ProdigyのTNPPが商業実装に向けて進む中で、Kinectricsがプロジェクトのサプライチェーンに規模と信頼性を加えると述べた。 オンタリオ州エネルギー大臣のStephen Lecceはこの発表を歓迎した。BWXTのリリースに掲載された声明で、Lecce大臣はオンタリオ州が核産業の構築に60年以上を費やしてきたこと、カナダ製搬送型原子力発電所の開発がG7初の商業運転マイクロリアクタであること、そしてオンタリオ州の核拡大計画が15万人の雇用を創出すると述べた。 BWXTとProdigyは、BANR‑TNPPの協調的なプロジェクト開発、エンジニアリング、ライセンス取得、サプライチェーン統合、資金調達、展開に向けた最終合意に向けて取り組んでいる。両社は、将来的な用途として、商業、産業、そして防衛エネルギー分野のプロジェクトを世界的に対象とする予定だ。 9月合意とライセンス取得経路 Pabineau First Nation、Eel…
貿易戦争が炭素価格付けの効果を弱める理由
炭素に価格を付けることで、クリーンエネルギーの競争力が高まるはずです。温室効果ガスの排出コストが上昇すれば、再生可能電力や低炭素技術が経済的優位性を得ます。投資家にとっては、これが気候政策とクリーンエネルギー機会との間に明快な関係を生むように見えます。 しかし、これらの技術を提供する企業は、鉱物、製造装置、海外顧客、そして資金調達にも依存しています。貿易制限はこれらすべてを混乱させる可能性があります。そのため、脱炭素へのインセンティブが強まる一方で、実現を期待される企業にとってはコスト上昇と不確実性の増大が同時に生じることになります。 Jiayue Jiangによる研究は、2026年9月に『Energy Policy』にオンライン掲載され、中国のクリーンエネルギー市場におけるこの緊張関係を検証しています。1 その調査結果は、貿易摩擦の際に炭素価格付けが再生可能エネルギーの評価に対するシグナルとして弱まることを示唆しています。より広い投資教訓として、政策支援とサプライチェーンのレジリエンスは同時に評価する必要があると指摘しています。 炭素価格付けがクリーンエネルギー投資家に届く仕組み 炭素価格付けは、排出量にコストを付与し、しばしば取引可能な排出権を通じて機能します。炭素集約的な生産コストが上昇すると、よりクリーンな代替手段が相対的に魅力的になります。これにより、新たなインフラが構築される前でも投資判断に影響を与える可能性があります。 金融市場は期待に反応します。投資家が再生可能エネルギーの需要拡大や競争力向上を予測すれば、太陽光パネル、風力機器、バッテリーを供給する企業に対してより高い評価を付けるでしょう。評価額の上昇は企業の資金調達を支援しますが、株価だけで追加導入が保証されるわけではありません。 Jiangは、2013年1月から2024年4月までの136か月の観測データを、変数間の関係が時間とともに変化できるモデルを用いて分析しています。この分析は、地政学的リスク、炭素価格付け、エネルギーメタル、そして中国のクリーンエネルギー株価評価を結び付けています。 炭素価格付けの指標は、排出権価格と政策に基づくシミュレーション系列を組み合わせています。クリーンエネルギーとエネルギーメタルは主に株価指数で表されます。これにより、本研究は投資家の期待に特に関連性が高くなる一方で、エネルギー転換全体に関する結論を解釈する際には慎重さが求められます。 貿易戦争期間中の研究結果 2018〜2019年の米中貿易戦争以前、モデルは炭素価格ショックに対するクリーンエネルギー評価の正の反応を示しています。貿易戦争中は、その反応が大幅に弱まります。 4か月先のハライズンでは、推定累積反応は2015〜2017年のベースライン期間の0.0401から、2018〜2019年には0.0141へと低下し、64.8%の減少となります。6か月先では、推定減少率は74.9%に達しますが、同期間における貿易戦争の反応は統計的にゼロと区別できません。 これらのパーセンテージは、炭素価格付けに対するモデル上の感応度の変化を示すものであり、クリーンエネルギー株がその割合だけ下落したことや、排出削減が同等に減少したことを意味するわけではありません。 期間 炭素価格付けに対する4か月間の反応 ベースラインからの変化 2015–2017 0.0401 ベースライン 2018–2019 0.0141 64.8%低下 2020–2021 0.0278 30.7%低下 2022–2024 0.0312 22.2%低下 この表は、論文の推定値を用いて、1標準偏差の炭素価格ショックに対する累積反応を示しています。その後の期間では部分的な回復が見られますが、反応は戦前のベースラインを下回ったままです。このパターンは、貿易紛争が投資家の気候インセンティブの解釈に長期的な影響を残す可能性があることを示唆しています。 重要鉱物が気候政策インセンティブを希薄化させる可能性 本稿はエネルギーメタルを重要な伝達チャネルとして特定しています。貿易戦争前は、メタル市場を通じた間接効果が4か月間の総反応の39.9%を占めていました。紛争中は、その間接推定値がマイナスに転じ、統計的に有意ではなくなりました。 この区別は重要です。直接的な炭素価格効果は依然として正であり、メタルチャネルは弱体化しました。結果は、政策インセンティブが供給懸念により希薄化していることを示唆しており、完全に消失したわけではありません。 クリーンエネルギー機器は、すぐに代替できない材料投入を必要とします。バッテリーは特定の化学組成が必要であり、電力ネットワークは導電性金属を必要とし、いくつかの風力タービンは永久磁石に依存しています。重要部品の一つに対する制限は、プロジェクト全体の遅延につながり得ます。 国際エネルギー機関(IEA)のGlobal Critical Minerals Outlook 2026はこの懸念を裏付けています。同報告書は、2025年にほとんどの鉱物で精錬集中度が増加し続けたこと、そして輸出管理の拡大が供給脆弱性を即時の経済リスクに変えたことを示しています。…
新しい研究が核融合の経済的実現性をマッピング
核融合エネルギーは、ほぼ無限のエネルギーを提供し、ほとんど汚染を伴わない未来を約束します。 これは、従来の原子力エネルギーとは異なり、核融合はウラン、プルトニウム、またはトリウムといった重い放射性元素を使用したり生成したりしないためです。その代わりに、水素やその他の軽元素をやや重い非放射性元素に変換してエネルギーを生成します。 (詳細は核融合がどのように機能するかについての専用レポートをご覧ください) 核融合発電はかつてほぼSF的な概念で、常に30年先の未来に遠く離れていると考えられていました。この状況は急速に変化しており、最近公表されたDOE Fusion Roadmapで説明されています。多くの民間企業が最初の核融合炉の製造に近づいており、特にHelion Energy、General Fusion が挙げられます。 , Proxima Fusion、および Commonwealth Fusion Systems。 しかし、まだ正味エネルギー収支がプラスになる段階に達していない試作機は、核融合炉の将来の収益性についてほとんど示唆していません。正味エネルギーの捕捉が必要なだけでなく、炉の寿命にわたる労働費、研究開発費、材料費も考慮に入れる必要があります。 マサチューセッツ工科大学(MIT – 米国)とRutherford Energy Ventures(核融合エネルギーの商業化に焦点を当てた投資・コンサルティング会社)による新しい研究がこの疑問を調査しています。彼らは、発電所の絶対出力に依存せず、融合技術の詳細にも偏らない評価手法を開発し、あらゆる核融合閉じ込めコンセプトに適用可能です。 彼らは結果をJournal of Fusion Energy1に、タイトル「核融合発電所の経済的実現性の基準」として掲載しました。 運用収益性がなければ利益は得られない 核融合発電所の将来の収益性の核心は、融合を開始するために消費するエネルギーよりも多くの電力を生成できるかどうかです。これは「Lawson criterion」によって決定され、使用される核融合技術に対して数学的に中立です。 Lawson基準にならって、本研究はエネルギー増減率を制御表面(エネルギー抽出が実際に行われる場所)に正規化した独自の経済的等価指標を開発しました。 経済性は、核融合発電所の寿命にわたる経済的利益と損失の期間のバランスとして決定されます。発電所は、発電期間と制御表面での部品交換期間の2つの期間があると想定されます。 したがって、Lawson基準が正味エネルギーの生成を評価するのに対し、本研究の経済的利益係数Qeconが1を超えることが、発電所が実現可能性を持つための条件となります。 「この閾値を満たすことは必要条件ですが、実際の商業的実現性を満たすには不十分です。なぜなら、定義上、ほとんどのコストはモデルに含められますがすべてではありません。しかし、Qecon>1がなければ、正味収益の見込みはありません。」 もう一つの重要な要素は、資本コスト、エネルギー価格、部品の耐久性、発電所全体の寿命などを含む核融合プラントの潜在的収益性です。 適切なパラメータの取得 プラントが生み出す金額を測定する計算部分は比較的シンプルです。 ここでは、プラントの寿命にわたる平均電力生産として、正味エネルギー生産量を用います。産業用熱や燃料生産といった核融合の他の潜在的利用も可能ですが、主要な利用ケースや最大の市場ではありません。 この正味エネルギーは、$/MWh の「エネルギー価格」を用いてドルに換算されます。代替的な計算としては、核融合発電所(FPP)が販売するすべての製品、すなわちエネルギー市場製品(電力、熱、燃料)と、正味エネルギー出力に価格が連動する非エネルギー市場製品(トランスムューテーション製品、淡水化水など)を含めることも可能です。 次の要素は稼働率で、極端な熱や核反応による損傷のため、表面部品を定期的に交換する必要があることを考慮します。 高エネルギーの荷電粒子、光子、または中性子による原子レベルでの重大な損傷や摂動が予想され、累積的な劣化を引き起こします。核融合反応の生成物であるヘリウムの蓄積も、固体部品に課題をもたらします。…
 Jonathan Schramm
First Solar、JA SolarおよびAmerican Panel SolutionsをTOPCon特許侵害で訴訟
First Solar, Inc. 2026年10月1日、First Solarは、デラウェア州地区連邦地方裁判所において、JA Solar Technology Co., Ltd.、JA Solar International, Ltd.、JA Solar Vietnam Co., Ltd.、JA Solar Industrial Corp.(総称してJA Solar)およびAmerican Panel Solutions LLCに対し、米国特許第9,130,074号の侵害を主張する訴訟を提起したと述べた。 ‘074特許は、トンネル酸化パッシベート接触(TOPCon)結晶シリコン光伏太陽電池の製造方法をカバーしています。本訴訟は、American Panel Solutions LLC(First SolarがAMPSと呼称)とJA Solarの各企業を相手方として名指ししています。 Jason Dymbort氏(First Solarの執行副社長、最高法務責任者、書記官)は、同社が米国および国際的に知的財産権を積極的に防御する姿勢を明確にしていると述べた。 「本訴訟は、JA SolarとAMPSがFirst Solarの特許技術を無断で使用したことに対し責任を追及する取り組みであり、米国で事業するTOPCon製造業者が明確に定められた知的財産法の枠組みを遵守する必要性を強調するものです」と、同社の発表で語った。 First Solarは、2013年のTetraSun, Inc.の買収により米国のTOPCon特許および関連する国際特許を取得しました。同社によれば、このポートフォリオは米国、オーストラリア、カナダ、中国、欧州連合、香港、日本、メキシコ、マレーシア、シンガポール、韓国、アラブ首長国連邦、ベトナムにおいて発行された特許を含み、有効期間は2030年以降まで及びます。また、欧州連合、日本、香港、アラブ首長国連邦、ベトナムでの出願中の特許もあります。2024年7月、First SolarはTOPCon特許ポートフォリオの所有権と、主要な結晶シリコン太陽電池メーカー数社に対する侵害調査の開始を発表しました。 TOPCon特許に対する以前の挑戦…
Nuclear Fuel Services、$189M規模の海軍原子炉燃料契約を獲得
BWX Technologies 発表した 2026年10月1日、海軍原子炉燃料の製造に関する約$189百万規模の契約が授与された。この発表はバージニア州リンチバーグの日時情報を含んでいる。 この契約の下で、BWXTの子会社であるNuclear Fuel Services, Inc.(テネシー州エルウィン所在地)は、米国海軍原子力推進プログラム向けの燃料を製造・供給する。契約に基づく作業は2027年8月に完了する予定です。 同社は、同社の燃料と原子炉が米海軍のオハイオ級、バージニア級、シーホーク級、ロサンゼルス級、コロンビア級潜水艦、そしてニミッツ級およびフォード級空母に動力を供給していると述べた。 「この契約は、我々の数十年にわたる規律ある実績に対する海軍の信頼と、艦隊全体に比類なき耐久性、機動性、任務遂行能力を可能にする燃料を供給する我々の役割を裏付けるものです」と、BWXTの核事業部門の社長であるHoward Markleは述べた。「BWXTチームは、この重要な国家安全保障ミッションを支援できることを光栄に思います」 エルウィンのNuclear Fuel Services BWXTによると、Nuclear Fuel Services施設は高度濃縮ウランを加工して米国海軍のすべての原子力原子炉用燃料を製造している。同社は、この拠点が60年以上にわたり米海軍向けの核燃料製造に関与しており、原子力規制委員会の認可を受けた高度に安全なCategory 1核施設であると説明した。BWXTは2025年10月の契約発表でもエルウィン施設を同様に「高度に安全なCategory I核施設」と記述した。 エルウィンでの燃料事業に加えて、同社の海軍原子力推進プログラム活動には原子炉部品の製造が含まれ、BWXTはこれがバージニア、オハイオ、インディアナにあるNuclear Operations Groupの拠点で実施されていると述べている。 過去の海軍原子力推進プログラム受注 新たな受注は、約$174百万規模の米海軍原子力推進プログラム燃料契約に続くもので、BWXTは2025年10月30日に発表した。この契約は2025年9月10日に授与され、エルウィンのNuclear Fuel Servicesに燃料の製造・供給を求め、顧客はリリースで海軍原子炉プログラムと特定された。BWXTは当時、2025年9月の契約に基づく作業はすでに開始されており、完了は2026年夏を目標としていると述べた。2025年10月のリリースには、BWXTの燃料と原子炉で動力を得る海軍潜水艦および空母クラスの同一リストが含まれていた。 2025年10月の発表では、BWXTの核事業部門長であるGary Camperのコメントが引用された。Camperは当時、海軍が250周年を迎えるにあたり、同社が艦隊に動力を供給できることを誇りに思うと述べ、Nuclear Fuel Servicesチームが自由と安全を維持する海軍の世界的ミッションを支えるために、日々必要とされる品質とコミットメントの水準を示していると語った。 2025年2月19日、同社は発表した米海軍原子力推進プログラムの契約総額約$21億で、海軍原子炉部品の製造を行うことを。 同社は、コロンビア級およびバージニア級潜水艦、フォード級空母向けの部品製造と資材調達が、バージニア州リンチバーグ、オハイオ州バーバートンおよびユークライド、インディアナ州マウントバーノンにあるBWXT Nuclear Operations Group, Inc.の拠点で、2023年に開始された約7年間の期間で実施されると述べた。 「70年以上にわたり、BWXTは米海軍の自由を守り、世界の安全を維持するという使命を誇りを持って支援してきました」と、同発表でBWXT Nuclear Operations Group,…
Iberdrola、ブラジルにおけるGIC送電アライアンスの拡大を完了
Iberdrolaは2026年10月1日に、ブラジル子会社Neoenergiaを通じて、シンガポールの政府系投資ファンドGICとの電力送電ネットワーク事業における戦略的提携を拡大したことを完了したと発表した。取引により、7つのNeoenergia送電資産がパートナー共同プラットフォームNeoenergia Transmissãoに追加され、同プラットフォームは現在16資産、送電線総延長6,710キロメートル、資産価値は約255億ブラジルレアル(約42.5億ユーロ)となる、とIberdrolaの発表は述べている。 Neoenergiaは2026年9月30日に完了を初めて開示し、同社の発表で取引が完了し、7つの資産が共同プラットフォームに組み入れられたと述べた。完了に伴い、NeoenergiaはNeoenergia Transmissãoにおける持分を50%から51%に増やし、プラットフォームの支配権を維持する。一方、GICは残りの49%を保有する。 Iberdrolaは、同プラットフォームの年間規制収益が約19億レアル(約3.2億ユーロ)と見積もられていると述べた。同社は、ポートフォリオは規模、地理的分散、長期規制収益を組み合わせており、ブラジル最大級の民間運営電力送電事業者の一つに位置付けられると説明した。 プラットフォームに追加された7つの資産は、リオデジャネイロに所在するNeoenergia Guanabara、サンタカタリナ州のNeoenergia Vale do Itajaí、リオグランデ・ド・ノルテ州のPotiguar Sul、バイア州のNeoenergia Morro do Chapéu、ミナス・ジェライス州のNeoenergia Estreito、サンパウロ州とミナス・ジェライス州にまたがるNeoenergia Alto Paranaíba、そしてマト・グロッソ・ド・スル州のNeoenergia Paraísoである。Iberdrolaは、これらの追加によりプラットフォームの国内主要地域でのプレゼンスが強化されたと述べた。 4月合意の条件 Neoenergiaは2026年4月28日に取引の背景となる合意を発表した。その合意はUnique Power FIPとのもので、7つの送電資産の49%の持分を対象とし、基準日である2025年9月30日時点で合意価値は24億レアルで、完了まで慣例的な調整が適用される、とGICのニュースルームで公開された発表による。合意には、NeoenergiaがNeoenergia Transmissãoの1%の持分を取得し、プラットフォームを51%の持分で支配・統合することも含まれていた。 完了は慣例的な前提条件に従い、経済防衛行政評議会(CADE)および国家電力エネルギー庁(ANEEL)の承認を含む必要があった。4月の発表では、完了後にNeoenergia Transmissãoが送電資産16件、総延長約6,710キロメートル、推定年間許容収益(RAP)が約18億レアルとなり、ポートフォリオは上位5大送電会社の一つにランク付けされると見込まれるとされた。 Neoenergiaの最高経営責任者(CEO)エドゥアルド・カペラステギは、送電分野におけるGICとの3番目の合意は、パートナーシップの強さと同社戦略の一貫性を示すものだと述べた。 「我々は財務規律、戦略的パートナーシップ、価値創造への永続的な注力を組み合わせた、堅牢で効率的、かつ長期的な送電プラットフォームを構築しています」と彼は語った。Neoenergiaは、この取引が資産ローテーション計画、ポートフォリオ最適化、バランスシート強化を進めるものであり、戦略的資産の支配権を放棄しないと述べた。 2023年以降の3件の取引 今回の完了は、NeoenergiaとGICの戦略的パートナーシップに基づく3番目の取引であり、同パートナーシップは2023年に共同支配下でNeoenergia Transmissãoを設立し、持分構成を50%/50%としたことに端を発する。 最初の取引は2023年9月30日に完了し、ブラジルで送電ネットワークを開発するための戦略的合意で、金額は24億レアル(4.56億ユーロ)で、ANEELとCADEの承認を得た後に実施された。両社は、Jalapão、Santa Luzia、Dourados、Atibaia、Biguaçu、Sobral、Narandiba、Río Formosoの8つの稼働中送電資産に共同出資し、総延長1,865キロメートル、平均コンセッション期間は25年である。Neoenergiaの同社における50%の持分は12億レアル(2.28億ユーロ)と評価された。2023年の合意には、ブラジルにおける新規送電資産の将来入札に共同で参加する枠組み協定が含まれ、Neoenergiaは取引対象の稼働資産の債務を連結から除外した。その発表では、GICを1981年設立のグローバル投資会社であり、シンガポールの外貨準備の運用者と説明した。 2番目の取引は2025年4月23日に行われ、NeoenergiaがItabapoana送電資産の持分の50%をGICに対し1億2750万レアルで売却に合意した(通常の調整を条件とする)。この資産はNeoenergia Transmissãoに組み入れられ、当時の両パートナー間の資本構成は均等に分割されたままであった。 Iberdrolaは、この取引が同社の成長戦略、資本規律、そしてブラジルの電力インフラ整備への支援を強化すると述べました。同社は2028年までに電力送電・配電ネットワークに約300億ユーロを投資する計画で、主な投資先はイギリス、米国、ブラジルです。Iberdrolaは現在の規制資産基盤(Regulated Asset Base)が550億ユーロであると報告し、規制環境が明確かつ安定していると評価したイギリス、米国、ブラジルにおいて、2031年までにこの額が900億ユーロを超えると見込んでいると述べました。
Rio Tinto、ベルベイアルミニウム事業を2031年まで確保
Rio Tinto タスマニア州政府とオーストラリア政府は、北タスマニアにあるベルベイアルミニウム製錬所を2031年末まで稼働させる合意に達しました。Rio Tintoが発表した2026年10月1日付のリリースによると。 この取り決めにより、州が所有する電力事業者であるHydro Tasmaniaは、2031年12月31日までベルベイアルミニウムに電力供給を継続し、オーストラリア政府とタスマニア州政府は、タスマニアのエネルギーシステムが変化する中で事業継続を支援する追加支援を提供します。リリースではその支援の金額や形態は明らかにされていません。Rio Tintoは、追加支援が製錬所の国際競争力とタスマニア州経済への継続的な貢献を維持するのに役立つと述べました。ベルベイの現在のHydro Tasmaniaとの電力供給契約は2026年12月31日に終了します。 「この合意はベルベイアルミニウムに2031年までの運転経路を提供し、我々の従業員、サプライヤー、北タスマニア地域社会に対する確実性を高めます」とRio Tinto Aluminium & Lithium 最高経営責任者のJérôme Pécresseは述べました。Pécresseは、同製錬所が71年にわたりタスマニアの遺産の一部であり、州に雇用、輸出、経済的価値をもたらしていると指摘し、合意により同施設が高品質なアルミニウム製品をオーストラリア国内外の顧客に安全に供給し続けられると述べました。彼はタスマニア州政府とオーストラリア政府、Hydro Tasmania、そして製錬所の労働者に対し、結果を確保したことへの感謝を表明しました。 製錬所の概要と経済的影響 ベルベイアルミニウムはRio Tintoが全額所有し、1955年に南半球初のアルミニウム製錬所として稼働を開始しました。同社によると、この工場は年間約190,000トンのアルミニウムを生産し、約550人の常勤従業員を雇用し、さらに1,200人以上の間接雇用を支え、年間約2億6,000万オーストラリアドルを180社のサプライヤーに支出しています。Rio Tintoは、ボーキサイト鉱山、アルミナ精錬所、アルミニウム製錬所からなる統合オーストラリアアルミニウム生産チェーンが5,000人以上を直接雇用し、数千人のオーストラリア人の生活を支えていると述べました。 合意に至る交渉 2031年の取り決めは、2025年11月に締結された暫定的な電力供給契約と、その後の同社、発電事業者、両政府間の製錬所の電力供給に関する交渉を受けて行われました。2025年11月5日の記者会見で、オーストラリア産業・イノベーション大臣のTim Ayresは、Rio TintoとHydro Tasmaniaの間で電力購入契約を12か月延長する合意を歓迎しました。Ayresは、この期間を10年および15年の期間を見据えた、信頼性と競争力を備えた電力購入契約に基づく長期的な将来像を実現するために活用すべきだと述べました。彼は、この施設が550人の地域雇用と300社の地域事業者を支えていると説明し、政府のグリーンアルミニウム生産クレジットは設計段階にあり、将来のアルミニウム能力と再生エネルギーへの投資を支援する設定が意図されていると述べました。 2025年11月6日付のタスマニア州政府リリースによれば、原則としての12か月間の電力契約が製錬所の直近の将来を確保し、同社と連邦政府とで長期計画を策定する時間を提供するとしています。首相のJeremy Rockliffは、製錬所が直接550人以上を雇用し、約300社の地域事業者からなるサプライチェーンを通じてさらに数百人を支えており、オーストラリアで最も環境に優しい製錬所の一つであると述べました。エネルギー・再生可能エネルギー大臣のNick Duiganは、製錬所が毎年7億オーストラリアドルの経済活動をタスマニアに注入し、Hydro Tasmaniaが誠意を持って交渉したとし、発電事業者のチャーター義務に沿った競争的かつ商業的なエネルギー価格がタスマニアの雇用と経済を最優先にすることを期待すると述べました。Duiganは、連邦政府の支援が、Hydro Tasmaniaとの新たな長期エネルギー取り決めと並行して、製錬所に持続可能な運転軌道を与えるために必要であると指摘しました。 2026年7月28日、Hydro Tasmaniaが述べたところによると、同社が提示した価格は商業的に成立しなくなるまでに低く設定されており、Rio Tintoが支払う意思のある価格との間にギャップが残っているとのことです。発電事業者は、このギャップを埋めるために追加の政府支援が必要になる可能性があるとし、同様の支援が本土のアルミニウム製錬所にも提供されてきたことに言及し、閣僚チャーターおよび政府事業企業法に基づく商業的運営と持続可能な事業運営の義務を挙げました。 2026年9月29日のABC Northern Tasmaniaとのインタビューで、AyresはAlbanese政府とRockliff政府が施設の確保に向けて協力していると述べ、北東タスマニアで首相とRio Tintoのリーダーシップと対面会談を行ったと語りました。彼は、約500人の雇用がこの施設に依存しており、議論は”非常に広範な範囲”にわたり、今後数年間の確実性を提供するために必要なすべてをカバーしていると述べました。Ayresは、製錬所をボーキサイト採掘からアルミナ精錬、アルミニウム金属生産、建築・先端製造製品に至るまでのオーストラリア全体のアルミニウム供給チェーンの一部として位置付けました。
SLB OneSubsea、Rovuma LNG 海底生産システム契約を獲得
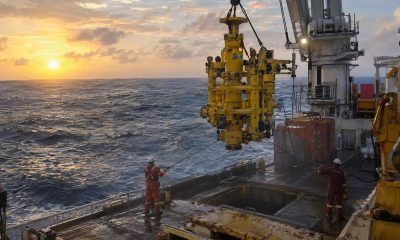
SLBのOneSubseaジョイントベンチャーは、ExxonMobil Moçambique, LimitadaがArea 4パートナー(ENH、CNPC、ENI、KOGAS、XRG)を代表して、モザンビークのオフショアRovuma LNGプロジェクトの第1フェーズ向け海底生産システムを提供する契約を授与されたと、SLBが発表した2026年9月29日。 契約範囲は、深海油田からの効率的な生産を支えるよう設計された海底ツリー、マニホールド、アンビリカルおよび関連制御システムの供給を含みます。SLB OneSubseaはエンジニアリング、調達、製造、設置サービスを提供し、同社は世界中の複雑な深海開発向け海底システムの提供経験を活かすと述べました。発表では契約金額や納期は開示されていません。 「この受注は、顧客が開発を加速し、深海資源からの価値を最大化できる統合海底ソリューションを提供する当社の能力を示すものです」とSLB OneSubseaの最高経営責任者(CEO)Mads Hjelmelandは述べました。Hjelmeland氏はRovumaプロジェクトをモザンビークの成長するLNGセクターにとって重要な機会と評価し、同ベンチャーはアフリカにおけるExxonMobilの事業との長年にわたる関係を継続することを期待すると述べました。 SLB OneSubseaは、地域全体のオペレーターにサービスを提供するため、モザンビークにサービス拠点を設立する意向であると述べました。同施設は現地の研修と雇用機会を創出し、地域サプライチェーンの発展を支援すると同社は述べています。SLBは本プロジェクトがモザンビークの拡大するオフショア部門における深海生産を支えると指摘しました。 Rovuma LNG 第1フェーズ開発計画 モザンビーク沖の深海Area 4ブロックには、約80兆立方フィートの天然ガスが埋蔵されているとExxonMobilのRovuma LNG プロジェクト概要は述べています。ExxonMobilは、最終投資決定時にRovuma LNG第1フェーズがアフリカ史上最大の民間投資となり、ExxonMobil Moçambique, Limitadaが運営するとしています。 開発計画は、Afungiにある陸上プラントを中心に、年間1860万トンの電気LNGコンセプトを採用しています。12基の電動液化モジュールはそれぞれ年間155万トンを生産し、1基の高効率コンバインドサイクル発電所が電力需要を供給します。ExxonMobil 同社は、Rovuma LNG FEED設計に基づき、この設計は従来のメガトレインに比べて温室効果ガス排出量を最大40%削減すると述べています。 目標とする2030年の稼働開始を実現するには、水深最大1,700メートルの18本の初期海底井戸と、約50キロメートルのオフショアフローレーンが必要で、これにより原料ガスを陸上LNGプラントへ輸送すると、プロジェクト概要は示しています。 ExxonMobilは、実施フェーズで約7,500人のモザンビーク人を雇用し、運用フェーズで約700人の雇用を創出し、国内で最大500 MMSCFD(百万標準立方フィート/日)のガス供給を目指すと述べています。第1フェーズの寿命期間中に政府収入は1,400億米ドル超を生み出すと予測され、健康、教育、インフラを強化し、2040年までにモザンビークを世界トップ5のLNG輸出国の一つに位置付けることが期待されています。 ExxonMobilが示す上流実行モデルでは、1社の請負業者が海底システムの設計と製造を主導し、別の業者がパイプラインと海底設置を実施します。オペレーターはアンビリカル、ラインパイプ、大口径バルブなどの重要部品を調達し、請負業者が設置します。配管、機器、電気・計装ケーブル、建物を含むモジュラー構造は海外で製造され、重吊り船やバージでAfungiの建設現場へ輸送されます。 過去のRovuma LNG契約授与 2026年8月17日、ExxonMobil Moçambique, LimitadaはArea 4共同ベンチャーを代表して、Rovuma LNG第1フェーズ開発を支える重要な長期リード上流機器のために約 US$1.1 billion の事前投資契約を授与した。これらの契約の中で最大規模はOneSubsea UK…
LNG Canada パートナー、フェーズ2拡張を年間28 Mtpaに承認
LNG Canada 2026年9月28日に発表したところ、シェル、PETRONAS、PetroChina、三菱商事、KOGASの5社のジョイントベンチャー参加者は、ブリティッシュコロンビア州キティマットにある液化天然ガス輸出施設のフェーズ2拡張について最終投資決定を下したと述べた。生産能力は年間1400万トン(mtpa)から2800万トン(mtpa)へと倍増する。シェル・カナダ・エナジー(Shell plc の40%出資子会社)は、2026年9月29日付のリリースで、拡張により追加で約600万トン(mtpa)のLNGを受け取ることになるとし、商業運転は2030年代初頭に開始される見込みだ。 Shellは、この投資が同社の厳格な資本配分フレームワークと整合しており、二桁のリターンを生むと予想され、統合ガス事業のハードルレートを上回る内部収益率が見込まれると述べた。”LNG Canadaは当社の統合ガスポートフォリオの中核であり、エネルギー供給の多様性とエネルギー安全保障がますます重要になる中、アジアの顧客へのLNG供給を支援する” とShellの統合ガス部門プレジデント、Cederic Cremersは語り、フェーズ2がShellの世界最大の統合ガス・LNG事業になるという戦略目標を支えると付け加えた。 フェーズ2では、既存のキティマット施設内に2つのLNG処理ユニット(トレインと呼ばれる)を追加し、さらにLNG貯蔵タンク1基、凝縮油タンク、積出埠頭、そしてユーティリティとプロセスシステムを拡張する。Coastal GasLinkは、既存の全長670キロメートルのパイプラインの容量を、5つの新圧縮ステーションの建設により拡大する。LNG Canadaは、フェーズ1の敷地とインフラは、カナダ初の大規模4トレインLNG輸出施設を支えるよう最初から設計・エンジニアリングされたと述べた。 パイプライン契約と所有構造 LNG Canadaは、パイプライン拡張の実行マネージャーとして機能する商業契約を締結し、Coastal GasLinkが技術顧問サービスを提供する。TC Energy 2026年3月25日の声明で、これらの契約がCoastal GasLinkフェーズ2を前進させたこと、当時はLNG Canadaの最終投資決定とCoastal GasLinkの承認が必要であったこと、そして商業構造にはCoastal GasLinkの資本コミットメントと建設コスト・スケジュールリスクに対する総合的な責任の上限が含まれると述べた。Coastal GasLinkはパイプラインおよび関連する将来施設の100%所有者、オペレーター、許可保有者であり続ける。TC Energy社長兼最高経営責任者(CEO)のFrançois Poirierは、契約が発表された際、既存パイプラインを通じた天然ガス輸送量を倍増させることで、カナダが世界のLNG市場に対する信頼できる供給者としての役割を強化すると述べた。 LNG Canadaは、Shell(Shell Canada Energy経由で40%)、PETRONAS(North Montney LNG Limited Partnership経由で25%)、PetroChina(PetroChina Kitimat LNG Partnership経由で15%)、三菱商事(Diamond LNG Canada Partnership経由で15%)、そして韓国ガス公社(Kogas Canada…
Iberdrola、Contigo Energíaのスペイン電力小売部門を取得へ
Iberdrolaは2026年9月28日に発表した、Contigo Energíaのスペイン電力小売事業(10万件以上の顧客ポートフォリオ)を取得する合意に達したと述べた。取引は通常のクロージング条件に従うもので、Iberdrolaは発表の中で購入価格やその他の財務条件は開示しなかった。 Contigo EnergíaはIberdrolaグループ内で独立したまま運営され続ける。Nibaは2025年6月にIberdrolaが立ち上げて以来、同様の独立運営を行っている。 Iberdrolaは今回の取得を、スペインにおける小売事業を展開するためのさらなるステップと位置付け、リーダーシップの強化と需要側におけるエネルギーシステムの電化を推進する原動力になることを目的としていると述べた。同社はこの取引により、グループがイノベーティブで差別化された商業提案を様々な消費者プロファイルに提供する戦略をさらに進められるとし、商業成長を需要電化を促進し、クリーンで安全かつ競争力のあるエネルギーへのアクセスを容易にするレバーと位置付けた。 取得した小売事業 Iberdrolaが示す対象は、スペインにおけるContigo Energíaの電力小売事業である。Contigo Energíaは、Gesternova, S.A.およびGesternova Servicios Energéticos, S.A.が運営する商標であり、同社のウェブサイトの法的通知に記載されている。同社は自社を100%再生可能エネルギーの供給者と位置付け、20年以上のエネルギー分野での経験を有し、住宅、事業者、そして生産者にサービスを提供していると述べている。 家庭用・事業用電気料金に加えて、同社は屋根上太陽光パネルの設置、電気自動車充電器の設置、エアロテルミア暖房・冷房システムを販売している。また、同社のウェブサイトでは、契約電力が15 kWを超える中小企業向けに高圧料金と3.0TD料金も掲載している。 Nibaの独立運営 Contigo Energíaの構造は、IberdrolaがNibaに適用したモデルに準じており、同グループは2025年6月27日にそれをスペイン市場初の「ネオエネルギー企業」として、100%デジタルな企業スタートアップとして立ち上げた。Nibaは2025年6月に100%グリーン電力プランで新規顧客へのサービスを開始し、Iberdrolaは当時、スタートアップが今後数か月で商業提供に付加価値のある製品やサービスを追加する予定であると述べた。 「nibaは最初のネオエネルギー企業として創設され、エネルギーを人々により身近にすることを目的としており、ネオバンクが金融体験を変革したのと同様です」と、スタートアップのマネージングディレクターであるMariola Martínezはローンチ発表で述べた。 Iberdrolaによれば、Nibaはユーザーがアプリ上で全ての製品を管理できるようにし、実店舗を持たず、独自のスタッフで構成されたカスタマーサービスモデルを運営している。また、技術はゼロから開発された。同社は、Nibaが消費分析、節約提案、プランのカスタマイズ、コスト最適化などのプロセスに人工知能を統合していると述べた。 Iberdrolaはまた、Nibaがフリーミアムモデルを提供し、アプリに登録したユーザーに対して無料で機能パッケージを提供すると述べた。さらに、同社の商業方針は新規顧客向けの限定プロモーションや他社へ乗り換える顧客への対抗オファーを含まず、契約締結時および更新時のいずれにおいても常に利用可能な最良価格を提供するものとした。 Contigo Energíaの合意は、2025年に発表された以前のスペイン電力取引に続くものである。2025年5月15日、Iberdrolaは取得のための合意に署名した、カステリョンに本拠を置き、カステリョン州とテレウル州で事業を展開する家族経営のユーティリティであるElectra del Maestrazgoの配電、供給、発電事業を取得することを。Electra del Maestrazgoは、1,350kmの中・低圧送電線、21,000の供給ポイント、19,000の小売顧客、そして太陽光と水力発電所からの6.8MWの設備容量を管理しており、これらの資産はIberdrolaの事業に統合されると同社は述べた。 この取引は完了前にCNMC(国家市場競争委員会)の承認を要した。Iberdrolaは、この取引が電力ネットワーク事業への戦略的重点強化と合致しており、2025年から2026年にかけてネットワークに130億ユーロ以上投資することを約束したと述べた。また、同社は2025年末までに規制対象ネットワーク資産を510億ユーロに拡大することを目指しており、これは同年第一四半期に報告された490億ユーロからの増加であるとした。 Iberdrolaの発表では、慣例的なクロージング条件以外にContigo Energía取得の完了時期は示されていないと述べられた。
Eaton、企業価値810百万ユーロでCOL Groupを買収
Eatonは2026年9月25日に発表した、イタリアの産業グループで電力配電ソリューションの開発を専門とするCOL Groupを、OaktreeのPower Opportunities戦略から企業価値810百万ユーロで取得する契約に署名したことを。 Eatonは発表で、COL Groupが2027年の売上高を2億5千万ユーロと予測していると述べた。この取引は通常のクロージング条件および規制当局の承認を条件としており、2027年第一四半期に完了する見込みである。 Eatonは、今回の買収により欧州における電力配電能力と製造拠点が拡大し、データセンターおよびユーティリティ市場で増大する顧客需要に対応できる能力が向上すると述べた。”COL Groupは補完的な技術、製造能力、エンジニアリングの専門知識を提供し、Eatonの欧州電力配電プラットフォームをさらに強化する” と、EatonのEMEA地域・コーポレート・エレクトリカル部門プレジデント、Omar Zaireは語った。Zaireは、今回の買収によりユーティリティおよびデータセンター顧客の増大するレジリエントで持続可能な電力インフラおよび統合されたグリッド‑ツー‑チップ電力ソリューションへのニーズを支える能力が強化されると述べた。 Eatonのリリースによると、COL Groupは電力配電において100年以上の経験を有し、イタリアのトリノ、ミラノ、ベルガモ、カターニアに約400人の従業員と拠点を持っている。同社は売り手の発表によれば、1920年にトリノのトロファレッロで設立された。Eatonは、COL Groupを中圧電力配電ソリューションのリーダーと位置付けており、SF6フリー開閉装置、グリッド自動化技術、モジュラー電力システムを含む。 COL Groupの事業セグメント COL Groupは、先進的な電気開閉装置と統合ソリューションの設計・製造を専門としており、エネルギー・ユーティリティ、産業、インフラ、データセンターの各事業セグメントにわたって組織されている。同社はまた、IMEおよびTeamWare事業も含んでいる。 エネルギー・ユーティリティ部門では、COL Groupは電力送配電ネットワーク向けの電気機器および自動化・制御システムを設計・構築・保守しており、これは同社の市場および事業セグメントページに記載されている。このセグメントは変電所や開閉装置システムの建設に向けたターンキーEPCソリューションを提供し、再生可能エネルギー設備、同期コンデンサ、エネルギー貯蔵システムを支援する。 COL Groupは、産業部門がエネルギー集約型製造プラント、プロセス産業(セメント、鉄鋼、化学、医薬品)および半導体製造向けに電気システムと自動化ソリューションを設計・構築すると述べている。同部門の提供品目には電力配電システムおよび中・低圧開閉装置が含まれ、設計・エンジニアリングから試運転・保守に至るまでのターンキーEPCプロジェクト支援を行う。 インフラ部門では、同社は鉄道、港湾、空港向けの電気システムを開発しており、海運部門の脱炭素化を支援するコールドアイロンソリューションや鉄道電化用変電所を含む。データセンター部門は、運用継続性、エネルギー効率、安全性が重要な施設向けに中・低圧開閉装置を提供し、信頼性、スケーラビリティ、国際規格への適合を念頭に設計されたシステムを提供する。 Oaktreeの所有権と売却 OaktreeのPower Opportunities戦略は、2026年9月25日付の別の発表で取引を確認した。その発表において、Oaktreeは2021年にCOL Groupに投資したと述べており、これはグローバルなエネルギー転換と電力ネットワークの電化に貢献する重要インフラ事業に焦点を当てたもので、同社の専門チームがTeamWareおよびIME Groupの買収を通じて、COLの製品ポートフォリオと顧客基盤の拡大を支援したとした。 OaktreeのPower OpportunitiesマネージングディレクターであるFrancesco Giulianiは、2021年以降のCOLおよび創業家とのパートナーシップを誇りに思うと述べた。彼は、ポートフォリオが拡大し、地理的展開が広がり、エンジニアリングチームが深化したことで、COLはグリッド投資の勢いを捉える準備ができており、Eatonがその先へ進むためのパートナーであると語った。 COL GroupのCEOであるCalogero Saeliは、同社の拡大を支える指導、専門知識、財政支援についてOaktreeに感謝した。”Eatonへの参加はCOL Groupの成長過程における重要なマイルストーンであり、従業員、顧客、パートナーにとって大きな機会を意味する” とSaeliは述べた。彼は、両社の産業、技術、エンジニアリングの専門知識とEatonのグローバルなリーチが組み合わさることで、電力網の近代化を支え、電化を加速し、エネルギー転換に必要な重要インフラの開発に貢献する、さらに強固なプラットフォームが創出されると語った。 売り手の発表によれば、Eatonによる買収は、補完的な技術とエンジニアリングの専門知識をEatonの欧州電力配電プラットフォームに統合することで、COLの成長をさらに加速させるとされている。Lincoln International 発表によれば、独占的な財務アドバイザーを務めている。

分散エネルギーが電力網の進化を促す理由
太陽光パネル、バッテリー、電気自動車、そしてマイクログリッドは、電力供給を一方向の配電ビジネスからリアルタイムの調整課題へと変えつつある。この課題を解決する企業は、エネルギー転換における最も重要なインフラ提供者の一つになる可能性がある。 クリーンエネルギーへの転換は、より多くの太陽光パネルや風力タービンを設置する競争として語られることが多い。しかし、それは物語の半分にすぎない。電力ネットワークは、数千、あるいは数百万の拠点で生産された電力を吸収し、変化する需要とバランスを取り、電圧と周波数を狭い範囲内で維持しなければならない。 Moses Jeremiah Barasa Kabeyi と Oludolapo Akanni Olanrewaju による2026年のレビューは、分散型・分権型エネルギー資源を従来の電力網、スマートグリッド、マイクログリッドに統合するために必要な技術を検証している。1 その中心的なメッセージは明快である。分散型発電は電力をよりクリーンに、よりレジリエントに、そしてより地域で制御できるようにするが、ストレージ、通信、保護、予測、エネルギー管理システムがそれに伴って進化する場合に限る。 これにより投資機会の見方が変わる。再生可能エネルギー導入の次の段階は、単に電子を生成することだけではなく、これらの電子がどこへ流れ、いつ移動し、条件が変化した際にどの資産が応答できるかを制御することにますます重点が置かれる。 分散エネルギーが電力網を変える理由 従来の電力網は予測可能な階層構造を前提に設計されていた。大規模発電所が電力を生成し、高圧送電線が長距離にわたってそれを運び、配電システムが受動的な消費者へと供給した。電力と情報は主に一方向に流れていた。 分散型エネルギー資源(DER)はそのモデルを崩す。屋上太陽光、地域風力、メータ背後バッテリー、電気自動車、燃料電池、そして小型発電機はすべて消費地点の近くに配置できる。建物は朝に電力を引き、午後に太陽光を輸出し、価格が下がるとバッテリーを充電し、夕方のピーク時に蓄えたエネルギーを供給することができる。 この柔軟性は経済的価値を持つが、同時に複雑さももたらす。太陽光や風力の出力は天候に左右される。単方向配電用に設計された機器を通じて電力が逆流することがある。集中型発電は局所的な電圧を過度に上昇させ、急激な変化は電力品質や保護に問題を引き起こす可能性がある。 このレビューは、調整が不十分なDERの拡大がもたらすいくつかの結果を指摘している。 逆潮流と電圧不安定性 故障レベルの上昇と保護システムの複雑化 高調波、フリッカー、電力品質の低下 通信、サイバーセキュリティ、相互運用性の要求 これらは分散エネルギーに反対する議論ではない。周辺ネットワークを近代化せずに発電を追加すると、ボトルネックがエネルギー生産から電力網統合へと移行する理由を示している。 電力網は調整プラットフォームへと変わりつつある 本研究は、時に別々に議論される複数のアプローチを統合している。総合的に見ると、電力システムは固定されたパイプラインというより、応答性の高いプラットフォームのように機能すると説明できる。 統合戦略 一次電力網機能 電力系統規模の蓄電 余剰電力を蓄え、需要が増加した際に放出する 仮想発電所 分散資源を統合し、制御可能なポートフォリオにまとめる 車両→電網(V2G)技術 電気自動車を分散型蓄電として利用し、供給と需要のバランスを取る 需要応答 価格、インセンティブ、または直接制御を用いて消費を調整する スマートグリッドとマイクログリッド 双方向の電力、通信、監視、ローカル制御を可能にする エネルギー管理・最適化ツール 発電、蓄電、価格設定、負荷を予測・調整する 出典:Kabeyi…
BWX TechnologiesがFitchから初のBBB格付けを取得
BWX Technologies, Inc.が発表した 2026年9月23日、同社はFitch Ratingsから安定的な見通し(Stable Outlook)付きの初の投資適格信用格付けBBBを受け取ったと発表しました。Fitchは同社のリボルビングクレジット施設にBBB+格付けを、2028年と2029年満期の4.125%シニアノートにはBBB格付けを付与したと同社は述べました。 Fitchの独自の格付け行動コメントは、2026年9月23日にニューヨークで公表され、BBB長期発行体デフォルト格付け、シニア担保リボルバーに対するBBB+格付け、シニア無担保ノートに対するBBB格付けをそれぞれ「新規格付け」として記録しています。該当する格付け委員会の日付は2026年9月10日でした。 「FitchからBBB投資適格格付けを受けたことを嬉しく思います。これは、国家安全保障および商業電力顧客への原子力ソリューション提供における当社の重要な役割、強固な財務体質、資本配分への規律ある取り組みを反映したものです」と、BWXTの最高財務責任者(CFO)であるMike Fitzgeraldは述べました。Fitzgeraldは、この格付けはバランスシートの最適化と、事業への投資および長期成長を支える財務柔軟性の維持のために同社が取った行動を反映していると付け加えました。 BWXTの発表によれば、Fitchは同社が米国海軍の推進システムやその他の戦略的政府プログラム向けに重要な原子炉部品と燃料を提供する強固なポジションを、専門的なライセンス、知的財産、厳格な規制要件への適合能力に裏付けられていると指摘しました。同社は、Fitchがまた、バックログ、保守的な財務方針、投資適格格付けに合致したレバレッジを維持しつつ成長イニシアティブに資金を供給できる柔軟性に支えられた、複数年にわたる収益の見通しとキャッシュフローの安定性も評価したと述べました。 Fitchの格付け根拠 Fitchはそのコメントで、BWXTが「北米の原子炉部品および燃料において実質的に比類なき単一供給者の地位」を有し、専門的なライセンス、知的財産、厳しい規制要件が高い参入障壁を生み出していると述べました。また、米海軍の30年にわたる造船計画とFord級空母およびVirginia級・Columbia級潜水艦の調達が、予測可能な収益基盤と長期契約キャッシュフローを支えていると指摘し、同社のバックログは84億ドルで、売上高の約2.5倍に相当し、約70%がミッション・クリティカルな米政府資金プログラムに結びついていると評価しました。 Fitchは、売上の約70%が米政府に結びついており、約38億ドルの収益は投資適格の航空宇宙・防衛同業他社と比較して規模が小さいと指摘しました。商業拡大による規模の限定、集中したエクスポージャー、実行リスクが信用プロファイルを制約しています。医療事業の売却はエンドマーケットの多様化をやや減少させるものの、長期にわたる超党派支援を受けたプログラムへの確固たるポジションがサイクルを通じた安定したキャッシュフローを支えていると述べました。Fitchは、Precision Components GroupとKinectricsの買収により、商業用原子炉、サービス、そして小型モジュラー原子炉での成長が見込めるとしつつ、拡大には追加投資が必要であり、顧客コミットメントが遅れる場合はタイミングと稼働率リスクが生じると指摘しました。 Fitchは、固定価格インセンティブ契約構造とコスト超過リスクを限定するリスク共有条項に支えられ、EBITDAマージンを約18%と予測していますが、低マージンの商業契約比率の増加と継続的な成長投資により短期的な圧力が予想されます。Fitchの同業比較では、BWXTは規模が小さくマージンは高いものの、Huntington Ingalls(BBB・安定的見通し)よりもレバレッジが高く、Northrop Grumman と比べて規模が大幅に小さく、分散が狭く、信用指標も劣ると評価されています。 , BBB+格付けでポジティブな見通しと評価されています。 財務方針、流動性および格付け感度 Fitchは、予測期間にわたりEBITDAレバレッジが3.0倍前後またはそれ以下で維持されると見込んでおり、これは同社が掲げるネットレバレッジ2.0倍から3.0倍の目標と一致しています。BWXTの資本配分優先順位は、売上高の約6%に相当する資本投資、配当前フリーキャッシュフローの約30%に相当する配当、買収および負債削減のバランスが取れていると評価しています。Fitchは、配当後の年間フリーキャッシュフローを1億ドルから2億ドルと予測し、医療事業の売却から得られる約6億ドルの収益と合わせて、レバレッジを大幅に増加させることなく成長資金を柔軟に供給できると述べました。 Fitchは、売上高の6%から7%に相当する資本支出を見込んでおり、これは約4%の維持費に加えて特殊材料容量、ウラン濃縮能力、米国商業製造拠点の拡大を反映しています。流動性は十分であると評価し、2026年6月30日時点で現金・現金同等物が6億1100万ドル、未使用のリボルバー枠が12億5000万ドルあると指摘しました。BWXTの負債構造は、転換社債を含むシニア無担保債とシニア担保リボルビングクレジット施設から成り、Fitchは満期スケジュールが適切に階層化されており、最も近い満期は2028年であると述べました。 Fitchは、EBITDAレバレッジが3.0倍を超える状態が続くことに加えて、財務柔軟性の低下、目に見える受注パイプラインや顧客コミットメントがないままの継続的な資本支出、あるいは米国政府の資金提供の見通しの低下やプログラム遅延が、個別または総合的に格下げの要因となり得ると述べた。顧客およびプログラムの集中度を低減させる規模や事業多様化の大幅な拡大、あるいはEBITDAレバレッジが2.0倍未満に維持されることは、個別または総合的に格上げの要因となり得る。 BWXTは、2026年第2四半期の売上高が $901.6 million で、前年同期の $764.0 million から 18% 増加し、純利益が $89.1 million、調整後EBITDA が $155.5 million であることを…


