

Bitcoin ニュース
ビットコインは大手テクノロジー株のポートフォリオに分散効果をもたらすのか?
ビットコインと大手テクノロジー株:株価の相関が誤解を招く理由 テクノロジー株とともにビットコインを保有すると、分散投資になっているように見えることがある。一方は分散型の通貨ネットワークを表し、もう一方はソフトウェア、広告、クラウドサービス、コンピューターハードウェアを販売する企業を表す。経済的な基盤は異なる。しかし、市場での値動きは、保有資産の一覧だけでは分からない形で重なることがある。 ビットコインとマグニフィセント・セブンを調べた新たな研究によると、こうした値動きの重なり方は、企業、期間、測定方法によって大きく異なる。1 NVIDIAとMetaでは方向性の予測可能性を示す証拠が最も強かった。一方、Teslaの事例は、値動きが連動していても、一方の資産が他方の予測に役立つとは限らないことを示している。 投資家にとって重要なのは、ビットコインとテクノロジー株に相関があるかどうかだけではない。投資配分によって異なる収益源が加わるのか、どれだけのリスクが生じるのか、そして市場が圧力にさらされたときにもその違いが保たれるのか、という点も重要だ。 ビットコインとマグニフィセント・セブンを対象とした研究の内容 研究者のFuzuli Aliyev、Neman Eylasov、Nijat Gasimは、2017年1月29日から2026年7月19日までの週次データを分析した。対象はビットコインと、Apple、Amazon、Alphabet、Meta、Microsoft、NVIDIA、Teslaだった。 これらの企業を一括りのテクノロジー株として扱うのではなく、ビットコインと各銘柄の組み合わせを3つの観点から調べた。条件付き相関では、市場環境の変化に応じてリターンがどの程度連動したかを測定した。方向性の予測可能性では、モデル上、ある資産の過去の情報が別の資産の動きを説明するのに役立つかを検証した。ウェーブレット・コヒーレンスでは、異なる時間軸で両者の値動きがいつ連動したかを調べた。 予測可能性のモデルでは、Nasdaq-100、市場のボラティリティ、米ドル、米国債の10年実質利回りも考慮した。別の仕様ではNasdaq-100をNYSE Compositeに置き換え、同じテクノロジー企業への比重が高いベンチマークに結果が左右されるかどうかを評価した。 相関と予測可能性が異なる結果を示す理由 相関は、リターンがどの程度連動して動くかを表す。予測可能性が問うのは、過去の情報によって、その後の値動きをよりよく説明できるかどうかだ。いずれも、一方の資産が経済的な原因となって他方を動かすことを証明するものではない。 同じ金利発表を受けて、2つの投資対象が値下がりしたとしよう。共通のニュースに反応したことで、両者の相関が高まる可能性はある。しかし、それは一方の前日の値動きが、もう一方の翌日の値動きを予測する有用な手掛かりになるという意味ではない。 この違いを示すのがTeslaだ。ビットコインとの組み合わせでは、条件付き相関が比較的高く、持続的に見られたものの、基本モデルでは直接的な方向性の予測可能性は有意ではなかった。一方、NVIDIAでは、条件付き相関の変動が体系的に見られる範囲はより限られていたにもかかわらず、予測可能性を示す証拠がより強かった。 ビットコインとの組み合わせ 研究結果 NVIDIA 予測可能性を示す証拠が強く、ビットコインからNVIDIAへの結果は、ラグの設定を変えても比較的頑健だった。 Meta 双方向の断続的な予測可能性は、広範な市場要因を考慮したいずれのモデルでも概ね維持された。 Tesla 相関は比較的高く持続的だったが、基本モデルでは直接的な予測可能性は確認されなかった。 Apple、Amazon、Alphabet、Microsoft 予測可能性は概して弱く、一時的であるか、市場要因の統制方法に左右された。 この違いを理解すれば、よくある予測上の誤りも避けられる。統計的に有意であることは、利益を上げられる投資戦略の証明にはならない。シグナルを実際に活用するには、予測の精度、取引コスト、執行のタイミング、そしてモデルの構築に使ったデータ以外での成績を、別途検証する必要がある。 ビットコインとNVIDIAに最も強い予測上のつながり ビットコインとNVIDIAの関係は、広範な市場要因を考慮したどちらのモデルでも際立っていた。しかし、追加検証では重要な非対称性が明らかになった。代替のラグ構造を用いても、ビットコインからNVIDIAへの予測可能性は維持された一方、逆方向の関係は、モデルのラグを1つにすると消失した。 この結果から言えるのは、NVIDIAとビットコインが互いを安定的に予測すると結論づけるよりも限定的なことだ。検証したモデルでは、ビットコインの過去の情報が、NVIDIAについて比較的頑健な追加情報をもたらしていた。この結果は、恒久的な関係を特定するものでも、将来の価格変動の方向を示すものでもない。 Metaでも、特に2020年前後の局面で双方向の予測可能性が見られた。結果が特定の期間に集中している点は重要だ。市場の混乱期に現れた関係は、流動性、保有構成、投資家の優先事項が変化すれば、薄れる可能性がある。 同様に、研究の時間・周波数分析では、サンプル期間を通じて安定した先行・遅行関係は確認されなかった。そのため、見かけ上のつながりを解釈する際には、投資家の保有期間も重要となる。 異なるテクノロジーでも、ポートフォリオが負うリスクは共通し得る 投資に関するより広い示唆は、テクノロジーの多様性とポートフォリオの分散は別の性質だということだ。ビットコインとAI半導体事業は目的が異なる一方で、似た金融環境に反応する投資家から資金を集める可能性がある。 実質利回り、ドル高、リスクを取る意欲は、どちらの市場にも影響を及ぼし得る。この研究では、そうした要因のいくつかを考慮しているものの、ETFの資金フロー、共通の保有状況、流動性、投資家の関心を直接測定してはいない。これらは、今後検証すべき説明の候補として残されている。 機関投資家向けのインフラも、別の側面を加える。Securities.ioが最近取り上げたニューヨーク時間のETF評価基準時刻をめぐるビットコイン取引では、金融商品が共通の期限に合わせて市場活動を形成し得る仕組みを検証している。これは、波及経路の可能性を考えるうえで参考になるが、ここで明らかになった企業固有の関係を説明するものではない。 したがって、ポートフォリオを見直す際には、次の点を検討するとよい。 それぞれ異なる保有資産が、共通する金融環境にどの程度さらされているか。 各ポジションのボラティリティと、ポートフォリオ全体のリスクへの寄与。…

ビットコインの資金調達率は予測できる。利益につながるのか?
ビットコインの 次の値動きを予測するのは難しい。しかし、レバレッジをかけたビットコインのポジションを保有するコストなら、予測できる可能性がある。この違いは重要だ。市場の方向性を正しく予測しても、繰り返し発生する資金調達料や取引手数料によって損失が生じることがある。 Emre Inanによる新たな研究「資金調達率の予測可能性」は、BinanceとBybitにおけるこうした支払いを統計モデルで予測できるかを検証している。1研究は『International Review of Financial Analysis』に掲載され、予測可能性を示す証拠が見つかった。ただし、最も実践的な示唆は取引の実行に関するものだ。予測の精度向上が価値を持つのは、コストを考慮した後の意思決定を改善できる場合に限られる。 投資家にとって、より広い意味での示唆は特定の取引戦略にとどまらない。暗号資産市場の発展に伴い、資産そのものを理解するのと同じくらい、市場を支える金融の仕組みを理解することが重要になり得る。 ビットコイン無期限先物の資金調達率の仕組み 無期限先物を使えば、通常の満期日を設けずにビットコインのポジションを取ることができる。ビットコインを直接購入する場合とは異なり、こうした契約を保有する際には、価格を原資産である現物市場に連動させるための追加的な仕組みが働く。 その仕組みが資金調達だ。資金調達率がプラスの場合、買いポジションを保有するトレーダーから売りポジションを保有するトレーダーへ支払いが行われる。マイナスの場合は、支払いの方向が逆になる。こうした資金の移転によってインセンティブが生まれ、契約価格が現物価格に近づく。 支払額はポジションの想定元本、つまり市場に対する総エクスポージャーによって決まる。例として、10万ドルのポジションに対する資金調達率が0.01%なら、その期間の支払額は10ドルとなる。支払いが繰り返されると、取引の収益性は大きく変わり得る。特に、レバレッジによってエクスポージャーがトレーダーの預託資金を大幅に上回る場合は、その影響が大きい。 したがって、資金調達は変動する保有コスト、または受取額として機能する。資金調達率がプラスだからといってビットコインの値上がりが保証されるわけではなく、資金調達料を受け取るからといってポジションの利益が保証されるわけでもない。価格変動が支払いを上回ることもある。 ビットコインの資金調達率に関する研究で分かったこと Inanは、2024年1月11日から2025年3月17日までのBTC/USDT無期限先物の資金調達率を分析している。データは8時間ごとに記録されている。最後の384件の観測値は2024年11月10日以降を対象としており、アウト・オブ・サンプルの予測期間を構成する。 この研究では、二重自己回帰モデル(DARモデル)を用いている。平易に言えば、これらのモデルは資金調達率の持続性と、その変動性の変化の両方を考慮する。これらは統計的な予測手法であり、人工知能システムが暗号資産市場を予測できることを示すものではない。 比較対象は、変化なしと仮定する単純な予測だ。つまり、次の資金調達率は直近の観測値と同じになると想定する。モデルの推定方法によって、方向予測の正解率はBinanceで48.70%から60.16%、Bybitで49.48%から62.5%の範囲となる。 ただし、重要な留保がある。予測誤差の実測値では、DARモデルが一貫して優れているとは限らない。この研究でより強い統計的結論が得られるのは、パラメーター推定に伴うノイズを調整した後だ。読者は、この統計的な証拠と、すべてのモデルで実用上の誤差が小さくなるという無条件の主張とを区別すべきである。 予測可能性は時間とともに変化する。分析によると、Bybitでは安定性の変動がより大きく、市場環境が不安定になったときに、予測関係が弱まる可能性がある。 取引手数料がバックテストの結果を覆す理由 この研究では、異なる取引所でビットコインの無期限先物を反対方向に保有するクロス取引所戦略を検証している。予想資金調達率が高いほうの契約を売り、もう一方の取引所で契約を買うことで、方向性エクスポージャーの大部分を相殺しながら、その差を捉えることを目指す。 シミュレーションでは1億ドルを元手とし、5倍のレバレッジを適用する。あるシナリオでは取引手数料をゼロと仮定する。別のシナリオではBinanceに0.0090%の手数料を適用し、Bybitの手数料はゼロとする。これらは特定の条件を設定したモデル上の想定であり、すべての投資家に当てはまる一般的な手数料体系ではない。 シナリオ DARの年率換算リターン ベンチマークの年率換算リターン 取引回数:DAR/ベンチマーク 取引手数料あり 6.258% 4.258% 8 / 15 取引手数料なし 10.122% 16.652% 59 / 78 手数料がない場合は、単純なベンチマークが明確に勝る。モデル上の手数料を適用すると、DAR戦略のほうが高いリターンを上げ、取引回数も少なくなる。手数料を含むシナリオでは、最大ドローダウンも小さい。…
ビットコイン利用者が使い続ける理由:信頼、安全性、使いやすさ
ビットコインの購入は以前より簡単になりました。一方、ビットコインがどこに保管され、どう保護すればよいのか、そして使い続ける理由は何かを理解するのは、依然として簡単ではありません。この隔たりが重要なのは、初めての購入は好奇心や投機によるものかもしれない一方で、利用を続けるには、役に立ち、無理なく使えると感じられる体験が必要だからです。 新たな研究「ユーザーが使い続ける理由:混合研究法によるビットコイン利用の導入と継続の橋渡し」は、この関係を検証しています。1 その結果、ビットコインの利用意向との関連が最も強かったのは、ブロックチェーンの透明性に対する認識で、次いで情報セキュリティ、代替手段と比べた優位性に対する認識でした。 より広い視点で見ると、ビットコイン関連事業者には、取引を可能にするだけでなく、取引をわかりやすくする機会があります。ただし、この研究は、利用意向についての主張を慎重に扱うべき理由も示しています。ビットコインを使い続けるつもりであることと、実際に使い続けていると証明することは異なります。 ビットコイン利用に関する研究で明らかになったこと 研究者らは、インタビュー10件と、ビットコインを知る回答者268人を対象としたオンライン調査を組み合わせました。回答者はスペインのフォーラム、ソーシャルメディアグループ、職業上のネットワークを通じて募集されました。データ収集は2025年1月から7月にかけて行われました。 研究者らは、測定した概念間の関係を調べる統計手法である偏最小二乗構造方程式モデリングを用い、技術的、個人的、制度的な要因が利用意向とどのように関係するかを評価しました。 ブロックチェーンの透明性に対する認識が、最も強い正の関連を示しました。情報セキュリティと相対的優位性にも、有意な正の関連が見られました。経済的自立はより小さい正の関連を示した一方、政府の支援政策は小さい負の関連を示しました。 要因 利用意向との関連 パス係数 ブロックチェーンの透明性 正 0.485 情報セキュリティ 正 0.276 相対的優位性 正 0.205 経済的自立 正 0.096 政府の支援政策 負 -0.104 これらの係数は、モデル内の要因間の関係を示すものです。利用率の上昇率や投資収益の推定値ではなく、ある要因を変えれば、それに対応する行動の変化が生じるという証明でもありません。 利用意向は、回答者が報告した満足度、ビットコインを使い続ける意思、システム品質に対する認識とも正の関連を示しました。これらの関係から、好意的な期待はユーザー体験の複数の側面に及ぶ可能性がうかがえます。 ブロックチェーンの透明性をわかりやすさにつなげる ビットコインでは取引記録を誰でも確認できますが、情報が公開されているからといって、その情報が自動的に役立つわけではありません。保留中の支払いと完了した支払いを区別できない人にとって、取引IDだけではほとんど安心材料になりません。 この研究で透明性について尋ねたのは、情報が重要で、理解しやすく、正確で、信頼できるかどうかでした。そのため、最も強い結果は、製品設計にとりわけ深く関わるものです。回答者が評価したのは情報の質に対する認識であり、ビットコインの技術的な仕組みを独自に監査したわけではありません。 実務上の示唆として、プラットフォームは取引状況、手数料、資産の保管方法、出金条件を、ユーザーが具体的な判断に使える言葉で説明する必要があります。残高を表示しながら、基礎となる資産を誰が管理しているのかを明らかにしないインターフェースでは、重要な疑問が解消されません。 透明性には限界もあります。取引所の顧客残高や内部の債務は、ビットコインの ブロックチェーンが公開されているからといって、すべてが見えるわけではありません。ユーザーは、ネットワークそのものと、それを利用する際に介在する事業者の両方を理解する必要があります。 ビットコインのセキュリティは使いやすさの問題でもある セキュリティは、利便性と相反するように見えることがあります。確認手順を増やせば操作の手間が増える一方、アクセスを簡素化すると、アカウント復旧の手順や認証方法が弱い場合に、ユーザーが危険にさらされる可能性があります。 設計を工夫すれば、この相反を和らげられます。たとえば、Coinbaseによるパスキー認証の説明では、サインインを簡単にしながら、フィッシングへの耐性も備える方法が紹介されています。こうした保護策はアカウントへのアクセスを守るものですが、不正送金や復旧手段の侵害、その他あらゆるリスクをなくすわけではありません。 この違いが重要なのは、ユーザーが複数の層を通じてビットコインを利用するからです。具体的には、ネットワーク、ウォレット、取引所、場合によってはカスタマーサポートが関わります。ある層への信頼が、ほかの層でも保護が保証されることを意味するわけではありません。 事業者が実務上優先すべき事項には、次のようなものがあります。 ユーザーが資金を預け入れる前に、資産の保管と復旧に関する責任の所在を説明する。…
現物ETF登場後、ビットコイン取引はニューヨーク時間に連動
ビットコイン市場に取引終了時刻はないが、その取引は次第に、なじみのある金融市場の時間帯に沿うようになっている。24時間取引できる市場で、ニューヨーク時間に結び付いた明確な活発化の時間帯が生まれており、その中には米国の主要な現物ビットコイン上場投資信託(ETF)の評価額算定に使われる午後の時間帯も含まれる。 Peter SchmidtとLennard Kraftによる新たな研究「基準価格の算定に合わせた取引:現物ETF登場後のビットコインの日中取引量とニューヨークのベンチマーク算定時間帯」は、2020年から2026年6月までの5分間隔の取引データを用いて、この変化を分析している。1研究の中心的な結論は、ビットコインの取引が次第にニューヨーク時間に連動するようになり、2024年1月に米国の現物ETFが登場した後、その連動が強まったというものだ。 この変化がもたらす影響は、取引が活発な時間帯を特定することにとどまらない。金融商品は、基盤となる市場の技術が変わらなくても、その市場の動きを変えることがある。ビットコインの ネットワークは今も途切れることなく稼働している一方、ビットコインを取引する機関は、評価額の算定期限や営業時間、報告義務を持ち込む。 ビットコインETFに毎日の評価時間帯が必要な理由 ETFには、保有資産の価値を一貫した方法で算定する仕組みが必要だ。ビットコインの場合、複数の取引所で価格が絶えず変動する市場から、基準となる価格を選ぶ必要がある。 米国の主要な現物ビットコインファンドは、ニューヨーク時間午後4時までの1時間を対象に算出されるベンチマークを採用している。研究によると、BlackRockのIBITはCME CF Bitcoin Reference Rate – New Yorkを使う一方、Fidelityの米国向けFBTCはFidelity独自の別のベンチマークを使っている。それぞれ異なるベンチマーク提供者を利用しているものの、評価額の算定時間帯はどちらも午後の同じ時間帯だ。 これにより、共通の基準点が生まれる。ベンチマークを基準に運用成績を測る機関には、そのベンチマークがいつ算定されるかを考慮する理由がある。そのため、ビットコイン自体には必要のない締め切りを軸に、取引やヘッジ、在庫管理が組み立てられることがある。 この違いは重要だ。ブロックチェーンに取引終了の鐘はないが、ブロックチェーンを基盤とする投資商品は、それに似た経済的な誘因を生み出すことがある。 ビットコイン取引に関する研究で明らかになったこと 研究者らは、Bitstampの5分間隔の観測値657,216件を分析した。対象期間は2020年4月1日から2026年6月30日まで。データを2024年1月11日(米国の現物ビットコインETFの初取引日)を境に分け、1日の時間帯ごとに取引の動きがどう異なるかを調べた。 ETF登場後、取引が集中する時間帯として、ニューヨーク時間午前10時ごろと、ベンチマーク算定時間帯である午後3~4時の2つのピークが確認された。研究者らはCoinbaseのデータでも、午後のピークがニューヨーク時間に連動するという結果を再現した。 研究結果 報告された結果 主なデータセット Bitstampの5分間隔の観測値657,216件 観測期間 2020年4月から2026年6月まで ETF登場後の取引ピーク ニューヨーク時間の午前10時ごろと午後3~4時ごろ 取引所間の検証 Coinbaseでも午後の時間帯とニューヨーク時間との連動を確認 リターンの方向性 多重検定の補正後、個別の時間帯で頑健な効果は確認されず 著者らは、取引の集中度が高まることと、取引全体が活発になることを区別している。2つの標本期間を比べると、Bitstampの5分間隔の平均取引量は約49%減少した。そのため、時間帯ごとの比較では、日次取引量に占める割合を調べている。相対的に活発な時間帯があることを、取引全体が拡大した証拠とはみなしていない。 これは、取引の再配分を示す結果だ。取引所全体の取引量が減少していても、特定の時間帯に取引が集中することはある。 夏時間が明らかにするニューヨークとの結び付き 特定の協定世界時にピークが見られても、それだけでは発生の理由は分からない。異なる地域のトレーダーや定期的な発表、あるいは取引所固有の慣行が関係している可能性もある。 研究者らは、競合する説明を見分けるために夏時間を利用した。ニューヨークでは年に2回、時計を変更する。取引パターンが実際にニューヨーク時間に結び付いているなら、協定世界時(UTC)で測ったとき、時刻が1時間ずれるはずだ。 データはそのことを示している。午後のピークは、標準時間にはUTCの20時、夏時間には19時に現れる。どちらもニューヨーク時間の午後3時に始まる1時間に当たる。午前のピークも同じように移動する。 冬季の午後の時間帯について測定した季節との交互作用は、ETF登場前の約−0.13から登場後には−0.40へ強まった。およそ3倍になったのは、時間帯の連動を示す統計指標だ。午後の取引量が3倍になったという意味ではない。…
ビットコインはいかにして従来の通貨に挑む存在となったのか
ビットコインを使う意思があるという点を除けば、ほぼあらゆることについて意見が異なる人々が、ビットコインを通じてつながっている。開発者はオープンソースのアーキテクチャに価値を見いだすかもしれない。投資家は希少な資産と捉えるかもしれない。企業は決済を受け付ける新たな手段を求めるかもしれない。こうした人々が同じ政治的信条や金銭的な目標を共有する必要はない。 異なる動機を受け入れられるこの性質は、実験的な通貨ネットワークが、既存の金融機関も無視できない存在へと発展した理由を説明する一助となる。 『Information and Organization』に掲載された研究は、ビットコインの 初期の歴史1を通じて、この変化を検討している。中心的な見解は、テクノロジーが既存の制度への挑戦を担う一方で、参加者それぞれが自らの目標を追求できる余地も生み出す、というものだ。投資家にとって、この見方は、普及やインフラ需要、そして金融を変革する力の限界を理解するうえで有用な枠組みとなる。 ビットコイン研究が実際に検証したこと 研究者のSaurav Kumar、Dmitrij Slepniov、Niall G. MacKenzieは、ビットコインが通貨交換において、既存の仕組みに対抗する新たな原理をどのように持ち込んだのかを調査した。従来のシステムでは、国家、中央銀行、民間銀行が大きな権限を握る。これに対してビットコインは、重要な機能をオープンソースのプロトコルと分散型ネットワークに分散させている。 研究者らは、1990年代のサイファーパンク運動にまでさかのぼってビットコインの思想的な源流をたどり、2008年から2013年までの発展を調査した。資料には、歴史書、新聞記事2,437本、メーリングリストのアーカイブ、BitcoinTalkでの議論、関連文書が含まれていた。 これは質的な歴史分析である。ビットコインの投資パフォーマンスを検証したものでも、分散型通貨が各国の通貨に取って代わると立証したものでもない。2026年に発表された研究だが、中心となる実証分析の対象期間は2013年までだ。この研究の貢献は、新たな挑戦者が参加者を引きつけ、既存勢力の対応を引き起こすほどの信頼性を、どのように獲得するのかを説明した点にある。 ビットコインはいかにして通貨の理念を実際に機能する仕組みに変えたのか 中央集権的な管理の外にある通貨という提案も、人々が実際に使えるようになるまでは影響力に限りがある。ビットコインは、ソフトウェア、取引の検証、あらかじめ定められた発行スケジュールによって、その理念を実際に機能させる土台を築いた。 著者らはこれを「原理の埋め込み」と表現している。つまり、仕組みを組織する原理をテクノロジーそのものに組み込むことだ。参加者はビットコインの目的について意見が異なっていても、同じ基盤システムを通じて取引を続けられる。 しかし、ソフトウェアが機能するだけでは、ビットコインの仕組みを理解してもらえなかった。初期の支持者たちは、なじみのない技術的なプロセスを、なじみのある通貨の概念にも結びつけた。マイニング、コイン、取引所は、ネットワークで何が可能になるのかを人々が理解する助けとなった。研究者らはこれを「既存領域への定着」と呼んでいる。 研究では、全体の過程を説明する4つの仕組みが特定されている。 仕組み ビットコインの登場における役割 原理の埋め込み 既存の通貨制度に異議を唱える原理を、テクノロジーに組み込むこと。 既存領域への定着 テクノロジーを、なじみのある通貨の概念や発展しつつある慣行に結びつけること。 解釈の転換 異なる集団が同じテクノロジーを、それぞれの目的に沿って解釈し、利用すること。 正当性をめぐる対立 新たな慣行の支持者と既存の制度との間で、正当性をめぐって争うこと。 これらの仕組みを踏まえると、単なる技術発明の物語よりも、ビットコインの歩みを有益に捉えられる。機能するテクノロジーが当初のコミュニティを越えて存続するには、広く認識される用途、多様な参加者、そして十分な正当性が必要である理由を説明している。 ビットコインの普及に共通の信念が必要ない理由 この研究で最も有用な概念は、ビットコインが「境界オブジェクト」として機能するという見方だ。平たく言えば、異なる集団がそれぞれ異なる理解を持ちながら、共同で利用できるものを指す。 ビットコインを受け入れる商店が、初期の開発者の通貨哲学に賛同する必要はない。取引需要をもとに事業を築く取引所も、顧客が食料品の購入にビットコインを使うと期待する必要はない。それでも、こうした活動によってエコシステムへの参加が容易になり、経済的な重要性が高まる可能性がある。 ここから、新興テクノロジーを評価する実践的な方法が見えてくる。参加者が究極の目的について意見を異にしても、そのテクノロジーが有用であり続けるかどうかを検討することだ。 一つの限られた信念だけに依存するネットワークは、拡大に苦労するかもしれない。複数の動機に応えるネットワークには、参加へとつながる道筋がより多くある。ビットコインの柔軟性は、思想的な熱意を、より幅広いサービス、企業、投資慣行へと発展させる助けとなった。 こうした多様性は、緊張も生み出します。投機的な活動の拡大は資金を呼び込む一方で、決済手段としての利用を複雑にする可能性があります。専門業者による保管は利用しやすさを高める一方で、責任を集中させることがあります。そのため、普及はエコシステムを強化し得るものの、今後どのような姿を目指すべきかをめぐる意見の相違を解消するとは限りません。 ビットコインETFが示す、普及による利用体験の変化 上場取引型商品は、この柔軟性を現代に示す例です。ただし、研究の歴史的な調査対象には含まれていません。 証券口座を通じてビットコインへのエクスポージャーを得る人と、自分で秘密鍵を管理する人とでは、参加の形が異なります。対象となる資産は同じでも、所有の仕組み、運用上の責任、仲介業者との関係は異なります。 Coinbaseの2026年暗号資産市場ガイドでは、ETFへの資金流入と上場オプションが、機関投資家の参加において重要性を増している特徴として紹介されています。業界関係者が作成した調査資料であるため、ビットコインの将来性に対する独立した評価というより、背景情報として役立ちます。…
Strategy、250 BTCを追加取得し、STRC優先株を1億9,240万ドル分買い戻し
Strategy Inc 同社の資本市場・資本管理に関する最新情報によると、Strategyは2026年10月12日、2026年10月5日から10月11日までの期間に、合計2,150万ドルでビットコインを250 BTC取得し、STRC優先株を合計1億9,240万ドルで1,932,145株買い戻したと発表した。 2026年10月12日にバージニア州タイソンズ・コーナーから発表されたリリースは、同社の市場価格連動型株式発行プログラムによる売却、ビットコイン保有量の変動、自社株買いプログラムの実績、米ドル準備金と米ドル現金の残高という4項目で構成されている。各項目では、2026年10月5日から10月11日までの期間の実績を取り上げ、保有量、ドル建て残高、発行可能な残枠は2026年10月11日時点の数値を報告している。 同社によると、250 BTCの購入価格は手数料・諸経費込みで1 BTC当たり平均86,194ドルだった。合計購入額2,150万ドルのうち、2,100万ドルは市場価格連動型株式発行プログラムを通じてMSTRクラスA普通株を売却した純収入で賄い、50万ドルは米ドル現金で賄った。 購入後の2026年10月11日時点で、Strategyの保有量は848,250 BTCとなった。同社が報告した保有分全体の購入総額は640億ドル、1 BTC当たりの平均購入価格は75,444ドルで、いずれも手数料・諸経費込み。 市場価格連動型発行プログラムの実績 Strategyは期間中、市場価格連動型発行プログラムを通じてMSTRクラスA普通株を125,183株売却し、純収入として2,100万ドルを得た。この純収入額は販売手数料を差し引いた後の金額であり、同社によると、収入はビットコインの購入に充てられた。期間中、STRF、STRC、STRK、STRDの優先株は、同プログラムを通じて一株も売却されなかった。 同社の表には、2026年10月11日時点で市場価格連動型発行プログラムを通じて発行・売却できる残枠が記載されている。MSTRクラスA普通株の残枠は188億760万ドル。優先株シリーズでは、STRF株(10.00%シリーズA永久優先株「Strife」)が16億1,930万ドル、STRC株(変動金利シリーズA永久優先株「Stretch」)が175億1,080万ドル、STRK株(8.00%シリーズA永久優先株「Strike」)が21億ドル、STRD株(10.00%シリーズA永久優先株「Stride」)が40億1,480万ドルだった。優先株の名目価値は売却した株式の額面総額を表し、同社はこの金額を配当の計算に用いる。 STRCの買い戻しとドル建て残高 買い戻しの対象は、同社の変動金利シリーズA永久優先株「Stretch」であるSTRC株1,932,145株で、購入総額は1億9,240万ドルだった。期間中、STRF、STRK、STRD、MSTRの買い戻しはなかった。 この取引後も、Strategyのデジタル信用証券買い戻しプログラムには、同社の優先株を対象とする購入総額ベースで3億5,480万ドルの枠が残っている。さらに、別途実施するMSTR株の買い戻しプログラムには、購入総額ベースで10億ドルの枠が残っている。 今回の発表では、Strategyが資本運用の枠組みに基づいて保有する2種類の米ドル残高も明らかにされた。同社が「米ドル準備金」と呼ぶ1つ目の残高は、優先株の配当と未返済債務の利息の支払いを支えるためのもの。2つ目の米ドル現金は、経営陣がより幅広い、一般的なビットコイン・トレジャリー企業としての 目的のために保有するもので、同社によると、ビットコインの取得、米ドル準備金の積み増し、より広範な資本管理上の用途、その他これらに類する目的に使われる可能性がある。 Strategyは期間中、ビットコインの購入資金として米ドル現金を50万ドル使用した。2026年10月11日時点で、米ドル準備金の残高は48億8,000万ドル、米ドル現金の残高は6億4050万ドルだった。 Strategyは、自社をビットコインを保有する機関投資家として世界最大であり、世界初のビットコイン・トレジャリー企業であると説明している。同社の証券は、STRF、STRC、STRK、STRD、MSTRの各シンボルでNasdaqに、STREのシンボルでルクセンブルク証券取引所に上場している。
ビットコインは金融政策のヘッジになるか?AIが示す手がかり
ビットコインとFRB:金利予想が重要な理由 ビットコインは中央銀行なしで機能しますが、その投資家は金融システムの外で活動しているわけではありません。この違いが、供給が予測可能な通貨でも、市場が金利上昇を予想すると価格が下落する理由を説明します。 Journal of International Money and Finance に掲載が受理された新たな研究は、その緊張関係を検証しています。1 投資家の会話を人工知能で分析した結果、金融政策の引き締め期待が実際の金利が変わらなくても、将来のビットコインリターンに関する情報を含んでいることが判明しました。 この重要性は、ビットコインがデジタルゴールドであるかどうかという議論を超えています。研究は、投資家が次の三つの問いを分けて考えるべきだと示唆しています:ビットコインの生成方法、所有したい理由、そして今日支払う価格を決定する要因です。 AIがビットコインの金融政策エクスポージャーを測定する方法 研究者は、2014年9月から2025年3月までの期間に $FED と $MACRO タグが付けられた 118,562 件の StockTwits メッセージを収集しました。彼らは大規模言語モデル Qwen2.5-7b を用いて、メッセージを「非常にタカ派」から「非常にハト派」までの5段階で分類しました。 タカ派的な期待は、金利上昇や金融緩和の縮小といった引き締め政策を支持します。ハト派的な期待は、緩やかな条件を好みます。単に肯定的・否定的な語を数えるだけでなく、モデルは各メッセージで表現された金融政策のスタンスを解釈します。 この結果得られた週次の金融政策期待指数は、投資家の議論を測定します。これは、連邦準備制度理事会(FRB)当局者の発言の直接的な記録でも、すべての投資家の信念を包括的に測る指標でもありません。 この区別は重要です。市場参加者は同じ発表を異なる形で解釈するからです。金利据え置きの決定でも、トレーダーが上昇を懸念すればハト派的、逆に利下げを予想すればタカ派的に受け取られることがあります。 著者らは分類器を比較し、1,095 件の手動ラベル付けされたメッセージと照らし合わせて手法を検証しました。また、当初中立カテゴリに入ったオフトピックメッセージにも対処し、ノイズの多いソーシャルメディアから金融シグナルを抽出する際の有用な安全策としました。 研究要素 報告された詳細 読者の要点 メッセージ例 118,562 件のメッセージ、2014年9月~2025年3月 結果は複数の金融政策体制をカバーしています。 期待指数 週次、LLM による分類金融政策センチメント 政策議論と実際の金利変動を分離します。 予測的関係…
ビットコインはフォークなしでZcashスタイルのプライバシーを獲得できるか?
ビットコインは常に完全なプライバシーではなく、擬似匿名性を提供してきました。誰でも法的な名前を付けずにウォレットを作成できますが、確認された取引はすべて永久的な公開記録の一部となります。金額、アドレス、タイミング、取引関係はすべて検査可能です。これらの情報が取引所の記録やウォレットのクラスタリング手法と組み合わさると、擬似匿名の活動は驚くほど透明になります。 新しい論文 Shielded Bitcoin: Private Transfers on the Bitcoin L11 は、別の可能性を提案しています。ビットコイン単位の転送で、送信者、受取人、金額、取引グラフ内の位置を隠しつつ、検証に必要な情報はビットコイン上に公開します。最も重要なのは、このシステムがビットコインの コンセンサスルール。 ビットコインが基盤レイヤーに理解させることなく、高度な機能を獲得できるかどうかを検証しています。 シールドビットコインが取引詳細を隠す方法 通常のビットコイン取引は、未使用のトランザクション出力(UTXO)を可視的なアドレス間で移動させます。シールドビットコインは代わりに、価値を暗号化されたノートとして表現します。各ノートはサトシの量と受取人を特定する情報を含みますが、これらの詳細は公開される平文には一切現れません。 ノートが使用される際、ウォレットはゼロ知識証明を生成します。この数学的証明は、送信者が有効なノートを所有し、支出権限を持ち、追加のビットコインを生成していないことを示します。どのノートが使用されたか、またその金額がいくらだったかは明らかにされません。 ビットコイン上で公開される転送エンベロープは、暗号化された出力ノート、公開ヌリファイア、そしてゼロ知識証明を含みます。ヌリファイアは、使用済みノートから導出される一意のマーカーです。これにより、同じノートが二度使用されることを防ぎつつ、外部の観測者にそのノートを特定させません。 このアーキテクチャはZcashのゼロ知識証明の利用から借用しています . 重要な違いは構造的な点です。Zcashは独自のブロックチェーンとネイティブ資産で動作します。シールドビットコインはBTCを使用し、ビットコインを別個のルールの公開および順序付けレイヤーとして扱います。 プロトコル要素 目的 公開可視か? 暗号化ノート 金額と受取人情報を表す 内容は隠蔽されたまま ヌリファイア ノートが二重に使用されるのを防止 はい ゼロ知識証明 権限と価値保存を証明 はい 再生状態 ノートツリー、ヌリファイア、ルート履歴を追跡 オフチェーンで再構築 転送メタデータ タイミング、アリティ、手数料、キャリア構造を示す はい シールドビットコインがフォークを必要としない理由 提案の最も重要な点は、ビットコイン自体が行わないことです。ビットコインノードはノートを復号せず、シールド取引ルールを評価せず、ゼロ知識証明をコンセンサスの一部として検証もしません。単に通常のビットコイン取引に含まれる転送エンベロープを順序付けて保存するだけです。…
ビットコインは世界的な危機の際に本当に安全資産と言えるのか?
ビットコインはしばしば固定的なイメージが付与されます。支持者はそれをデジタルゴールドと呼び、批評家は投資家が慎重になると下落しやすい投機的リスク資産と説明します。ビットコインは危機ごとに同じように反応しないため、両方の説明が正しいように見えることがあります。 ビットコインと政治的不確実性に関する研究の新たな比較レビュー1は、議論が未解決のままである理由を説明するのに役立ちます。2017年から2025年にかけて発表された153件のユニークな文献を検証した結果、ビットコインは安全資産、ヘッジ、分散投資、ボラティリティ受容者、リスク増幅器として記述されていることが分かりました。その見かけ上の役割は、事象、マーケット、測定期間、分析手法によって変化します。 本稿は、あまり明らかでない問題も明らかにします。研究者はScopusかWeb of Scienceのどちらで検索するかによって、分野に対する見解が異なることがあります。これは学術界を超えて重要です。投資家が証拠の一部しか捉えていない研究に基づいてポートフォリオの前提を構築すると、一見厳密に見える結論が不完全な地図に基づくものになる可能性があります。 ビットコインの安全資産ステータスが未解決である理由 安全資産は、深刻なストレス期間において価値を保つか、少なくとも下落リスク資産と同調しないことが求められます。ヘッジはより広範な役割を持ち、特定のリスクへのエクスポージャーを時間とともに低減します。分散投資は、ポートフォリオ全体と完全に一致しない限り、依然として変動し得ます。 これらの役割は関連していますが、互換性はありません。ビットコインは、地政学的緊張が流動性ショックを引き起こす特定の週には保護できなくても、長期にわたって従来のポートフォリオを分散させることができます。また、インフレ懸念、戦争、選挙、銀行危機、あるいは金融政策の急激な変化に対しても異なる反応を示すことがあります。 このレビューは、まさにこのような条件付きの挙動を見出しています。いくつかの研究はヘッジまたは安全資産としての特性を指摘する一方で、他の研究は伝染、波及、またはリスク増大を示しています。Securities.ioは以前、Bitcoin ETFsはBTCを安全資産にしたわけではないという証拠を検証しています。これはビットコインがポートフォリオを保護できないという意味ではなく、機関投資家向けのアクセスだけではビットコインが一貫した防御資産へと変貌していないことを示しています。 この区別は、危機の初期段階で特に重要になります。マージンコールや突発的な現金需要に直面した投資家は、長期的な見通しに関わらず流動資産を売却することがあります。そのため、ビットコインは急速な清算イベント時に株式と同様に下落し、その後、注目が通貨リスク、資本規制、主権債務、または金融拡大へと移るにつれて、後に乖離することがあります。 金融研究に潜むデータベース問題 本レビューは、主要な学術データベースであるScopusとWeb of Scienceの両方に同一の検索戦略を適用しました。第一印象では、結果は似通って見えました:Scopusは108件、Web of Scienceは104件の文献を返しました。しかし、両方のコレクションに共通して現れたのはわずか59件でした。 全体で、結合された文献の61.4%がどちらか一方のデータベースにのみ存在していました。この差は検索ミスではなく、インデックス方針によるものと考えられます。Scopusはアジア、アフリカ、そして中東・北アフリカ地域からの代表性が広く、また装置レベルの実証研究に偏っていました。一方、Web of Scienceは北米とヨーロッパの機関に集中しており、理論、投資家行動、マーケットレベルのダイナミクスに重点を置いていました。 研究次元 Scopus Web of Science 総文献数 108 104 データベース専有文献 49 45 共有文献 59 59 地域的重点 アジア、アフリカ、MENA 北米とヨーロッパ 研究の重点 ミクロ、実証、装置指向 マクロ、行動、マーケットレベル…
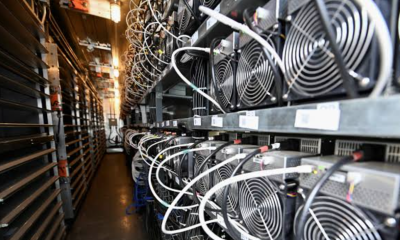
ビットコインマイニングがエネルギーインフラになるとき
ビットコインは、中央の金融仲介者なしで運用できるピアツーピアの電子現金システムとして導入されました。時間が経つにつれ、その役割は支払いを超えて拡大し、多くの投資家はそれを「デジタルゴールド」やデジタル経済の潜在的な準備資産として扱っています。 同時に、ビットコインの検証メカニズムであるプルーフ・オブ・ワーク(PoW)は、極めて電力集約的なプロセスとなります。このため、ビットコインは汚染や炭素排出の原因であり、電化による需要増加に対応しきれない電力網に負荷をかけるという批判が寄せられています。 しかし同時に、電力ミックスにおける再生可能エネルギーの増加により、発電が需要を上回ることが頻繁にあります。この余剰エネルギーの無駄は、価値ある電力を失うか、あるいは大規模なバッテリーパークを必要とすることで、再生可能プロジェクトのコストを上昇させます。 スペインのバリャドリッド大学とサラマンカ大学の研究者による新しい研究は、特定の制度的・電力系統条件下でビットコインを戦略的エネルギーインフラとして分析できるかを調査しています。 彼らは、ハッシュパワーが生成されるルールや手続きに応じて、マイニングの施設レベルでの削減が、代替的な柔軟性資源に対して価値を提供し得ると主張しています。 彼らは結果を Energy Research & Social Science1 に掲載し、タイトルは「ビットコインマイニングを戦略的エネルギーインフラとして:柔軟性、セキュリティ、政策リスクに関する視点」です。 ビットコインの電力需要 センセーショナルな見出しで誇張されがちですが、プルーフ・オブ・ワークの仕組み上、ビットコインの年間電力消費は約127 TWhであり、中規模国のエネルギー使用量に匹敵します。これは年間約7100万トンのCO2排出に相当します。 しかし、総消費量の推定だけでは、電力がいつどこで使用されているかはほとんど分かりません。余剰の再生可能エネルギーで稼働するマイニングは、限界的な化石燃料発電で支えられるマイニングとは、排出量や電力網への影響が大きく異なる可能性があります。 「マイニングは完全に制御可能な需要ではなく、その中断可能性はデフォルトで無制限、無コスト、または社会的に価値があるものと理解すべきではありません。個々の施設は迅速な削減が可能である場合もありますが、その意欲と能力は契約、収益条件、接続規則、テレメトリ、未履行に対する罰則、そして地域市場の設計に依存します。」 同様の条件は、バッテリー蓄電、揚水発電、送電網拡張、需要応答など、電力網のバランスを取る他の代替手段との比較にも当てはまります。 ビットコインマイニングをエネルギーインフラとして 柔軟な電力需要としてのビットコインの役割 本質的に、ビットコインマイニングはビットコインにおける取引の検証として機能します ネットワークは、検閲耐性や低コスト取引といった形でユーザーにサービスを提供し、多くの他の金融サービスと同様の役割を果たします。 「ハッシュパワーは電力と資本をセキュリティサービスに変換し、ビットコイン台帳層での取引順序変更や検閲を防止します」 エネルギーインフラとしてさらに認識されるためには、これらのサービスを電力網に資する形で提供する必要があります。 「関連する質問は、マイニングが大規模で潜在的に中断可能な産業負荷として、電力システムとどのように結びつくか、立地選択が利益と負担をどのように分配するか、そして管轄のガバナンスがハッシュパワーの生産と空間的分布の両方をどのように形作るかに関わります。」 規制と管轄は重要です。ビットコインマイニングは比較的移動性が高く、低コストの電力と友好的な管轄を求めて「店舗選び」を行うためです。そのため、産業政策、電力料金、環境基準、金融規制といった国家戦略がハッシュパワーの地理的分布を左右します。 「総ハッシュパワーは、(i)電力入力(kW)、(ii)ASIC効率(J/TH、マイニング計算単位あたりに必要な電力量の指標)、(iii)稼働時間という3つの運用変数に比例します。」 ビットコインエネルギー需要の理解 エネルギーインフラとしてのビットコインマイニングの最初の応用例は、エネルギー生産が常に削減される地域や電力網の一部に設置することです。例えば、雨季の水力発電、送電制約のある風力エネルギー、またはガスパイプラインがなくガスが燃焼処分されるガスフレアリングなどが挙げられます。 この用途では、ASIC(特定用途向け集積回路)を搭載したコンテナ化クラスターをブロック単位で通電または遮断でき、立ち上げ速度は数秒から数分で測定されます。 同時に、ビットコインマイニングは余剰電力が利用可能な時だけに頼ることはできず、ASICやその他のハードウェアコンポーネントの資本リターンは常時稼働で最適化されている。そのため、ビットコインマイナーは、資本コストを分散させるための稼働率最大化と、地域電網の供給制限期間に間欠的に稼働させてエネルギーコストを最小化することとの間で妥協点を見つける必要がある。 いずれにせよ、ビットコインマイニングは蓄電インフラではなく、需要が高まる時期には電力網へエネルギーを戻すことができる点に留意すべきである。 「マイニングは、潜在的に中断可能な負荷として理解すべきであり、その価値があるとすれば、残余的かつ地点依存的である。」 例えば、ビットコインが大規模電網から電力を供給され、遠隔の再生可能施設の余剰容量を吸収できるような別の構造も存在し得る。しかし、そのような状況では、必要となる電網容量の費用負担者を決めることがすぐに複雑になる。マイニング事業者が全額負担すべきか、それともこの新たなエネルギー消費の恩恵を受ける遠隔の再生可能施設も費用を分担すべきか。 適切な市場設計 ビットコインマイニングをエネルギーインフラとして活用するには、単なる余剰電力の供給だけでなく、適切な条件を整える必要がある。 重要な要素は地域エネルギー市場の設計である。余剰電力と不足電力を適切に価格付けし、各アクターに対して執行可能なルールと透明なメカニズムで役割を割り当てる必要がある。 「例えば、市場設計が弱く、非履行に対する罰則がなく、相互接続が地域の混雑を無視し、報告が不透明なままである場合、マイニングは地域の容量需要を高め、代替利用を排除し、限界発電が化石燃料ベースであるときには排出量を増加させる可能性がある。」 加えて、騒音、熱、土地利用、地域環境負荷といったローカルな影響も問題となり得る。したがって、ビットコインマイニングを地域の電力負荷としてだけでなく、地理的に分散したセキュリティインフラの一部として同時に評価する必要性が強調される。 もう一つの潜在的課題は、現在の供給・需要状況が将来も同様であるとは限らない点である。…
 Jonathan Schramm

ビットコイン半減期サイクルが株式市場に波及する可能性
ビットコインの半減は通常、内部ネットワークの出来事として説明されます。約4年ごとにマイナーへの報酬が半減し、新たなビットコインの生成速度が遅くなります。このスケジュールはプロトコルに組み込まれているため、金利政策決定や規制発表、企業の決算報告といった通常のサプライズとは異なり、予告なしにやってきます。 しかし、予測可能性があるからといって半減が財務的に無意味になるわけではありません。投資家は供給変化が起こる前に数か月間のポジション調整が可能になります。Heliyon1 に掲載された最近の研究は、この先行的な行動がビットコインのサイクルを暗号通貨市場だけでなく株式、為替、さらには中央銀行が経済活動に影響を与えるメカニズムへと拡大させる可能性があると主張しています。 結論は、すべての半減が自動的に株価下落を引き起こすというものではありません。研究は潜在的な伝達チェーンを特定しています。期待がビットコインの蓄積を促し、結果として生じる価格サイクルが追加資本を呼び込み、投資家はエクスポージャーの変化に合わせてポートフォリオをリバランスします。このプロセスが十分な規模で起こると、流動性はビットコインと従来資産の間で移動します。 ビットコイン半減期待が資本を動かす仕組み 半減はビットコインの新規供給を変化させますが、期待は供給変化が実際に起こる前に投資家行動を変えます。供給減少が価格上昇を支えると信じる投資家は、事前にビットコインを購入するかもしれません。他の参加者は先物、オプション、上場投資信託、あるいはビットコインに敏感な企業の株式を取得することがあります。 この区別は重要です。市場は通常、事象が起こる前に価格に織り込むからです。もし投資家が報酬が減少する正確なブロックを待って取引した場合、期待された効果の多くはすでに価格に反映されている可能性があります。 研究者は2012年から2021年までの41カ国の月次パネルデータを用いてこのプロセスを検証しました。分析は2012年、2016年、2020年の半減に対応する3つの主要ビットコインサイクルを含み、価格サイクル効果はそれぞれ2013年、2017年、2021年に測定されました。パネル回帰、一般化モーメント法、分位点回帰、ベイズベクトル自己回帰の4つの計量経済学的手法を用いて、異なる角度から関係性をテストしました。 結果は3段階のシーケンスを示唆しています: 投資家は半減期待が高まるにつれてビットコインを蓄積する。 価格圧力はサイクルが拡大するにつれて増大する。 例外的な価格変動は最終的に長期的な関係へと修正される。 これは「半減は常にビットコインを上昇させる」という単純な主張よりも有用です。期待、ポジショニング、流動性、そして最終的な利益確定が段階的に影響を与えることを認識しています。これらの段階は他の市場にも異なる形で波及し得ます。 研究が金融市場全体で見つけたこと 調査対象領域 研究で報告された結果 データセット 2012年から2021年までの41カ国、4,920の国別月次観測値 ビットコイン価格 期待期における短期的な上昇圧力、続いてサイクル的調整 株価 2017年および2021年サイクルにおける長期的な負の関連性 為替レート 主に負の長期関係、ただし株式効果ほど強くはなく一貫性も低い 国別差異 先進国では株式市場への影響が統計的に有意だが、発展途上国では有意でない 金融政策 半減期待は株価を通じた伝達を弱めたが、為替レートを通じた伝達への影響は統計的に有意ではなかった 規制 暗号規制は資産価格伝達への一部混乱を緩和した 株式市場に関する発見が最も重要です。著者らは、半減に関連するビットコインサイクルが強いほど、長期的に株価が下落する傾向があると指摘しています。ただし、推定効果は比較的小さく、すべての期間で一貫して有意だったわけではありません。 提案されたメカニズムはポートフォリオの再配分です。ビットコインへのエクスポージャーを増やす投資家は、新たな資金を投入するか、現金を減らすか、借入れるか、あるいは他の資産を売却しなければなりません。多くの投資家が同様の判断を行うと、合計で株式から流動性が引き上げられる可能性があります。これはビットコインが株式のコア資産に取って代わる必要はなく、マージナルな配分が市場フローに影響を与えるほど大きくなるだけで十分です。 この可能性は、ビットコインが規制されたポートフォリオに組み込まれたことで、ますます信憑性を増しています。企業がビットコインを備蓄する様子を以前に検証したSecurities.ioによれば、現物ETFやデリバティブの登場でエクスポージャー取得が容易になりました。ビットコインはもはや専門取引所や自己管理ウォレットに閉じた存在ではなく、株式、債券、商品とともにポートフォリオ内でリバランスされることが一般的になっています。 株式への波及が為替効果より強い可能性がある理由 研究は為替市場での効果が弱く、一貫性に欠けることを示しました。この違いは論理的です。世界の為替市場は極めて流動性が高く、貿易フロー、主権債務、金利差、中央銀行政策によって支えられています。たとえ大規模なビットコイン購入があっても、主要通貨ペアの日次流動性に比べれば小さいことが多いのです。 一方、株式はマージナルにおいてより反応しやすいです。株価評価はリスク選好、割引率、資金フローに大きく依存します。投資家は新たなポジションを取るために株式を迅速に売却できるため、熱意が別のリスク資産へシフトした際に、株式は自然な流動性供給源となります。 論文は、先進国の株式市場が発展途上国よりも影響を受けやすいと報告しています。著者はこれを、金融統合の深さと暗号通貨市場への参加率の高さに起因すると説明しています。これは、発展途上国が暗号リスクから完全に免れることを意味するわけではありません。非公式なドル化、ステーブルコイン、送金、資本規制など、株価指数に捕らえられない別のチャネルを通じて露出が生じ得ます。 国際決済銀行(BIS)の研究でも、暗号と伝統金融の結びつきが深まっていることが指摘されています。このような制度的統合の拡大は、将来のサイクルが本研究に含まれるサイクルとは実質的に異なる可能性を示唆しています。 ビットコインは金融政策に干渉できるか? 中央銀行は資産価格を通じて経済に影響を与えます。政策金利が上昇すれば資金調達コストが上がり、将来の企業利益の現在価値が下がり、株価に下押し圧力がかかります。逆に金利が下がればその逆の効果が期待されます。…
ビットコインマイニングは再生可能エネルギーの収益性を高められるか?
ビットコインの プルーフ・オブ・ワーク(PoW)セキュリティモデル は膨大なエネルギー使用を必要とし、マイナーは計算力でブロックを検証するために競い合っています。この競争は現在産業規模に達しています。電力だけでマイナーの現金ベースの運営費の80%以上を占めています。 ハードウェアは効率化が進んでいますが、競争の激化と利益率の低下がもたらす経済的圧力は、極めて安価な電力へのアクセス、運用の柔軟性、そして高いビットコイン価格に依存する形で依然として残っています。 低コスト電力への需要は、再生可能エネルギーとの自然な結びつきを生み出します。太陽光と風力は建設後の限界発電コストが非常に低く、再生可能容量は急速に拡大しています。しかし、再生可能エネルギーは初期投資コストの高さや、オフグリッドシステムにおける余剰電力と不足電力の管理といった課題にも直面しています。 パワー・ツー・ハイドロジェン(P2H)技術は、余剰電力をグリーン水素に変換することでこれらの課題の一部に対処できます。一方、暗号通貨マイニングは柔軟な負荷として、余剰電力の一部を取引可能なデジタル資産に変換できます。 このことは、ビットコインマイニングが再生可能エネルギー経済学に果たす見過ごされた役割 を示唆しています。物理的なエネルギー貯蔵ではなく、電力の柔軟な金融的アウトレットとして機能します。電力を販売するかデジタル資産に変換するかを動的に選択することで、再生可能事業者はバッテリーでの排除コストを支払う代わりに、間欠性を収益化できる可能性があります。最近の研究は、エネルギー生成、ビットコインマイニング、計算需要の間に位置する新たなインフラ企業の出現を探る優れた基盤を提供しています。 マイナーが苦戦する中、再生可能電力が新たな出口を提供する トリリオン級の時価総額を持つ暗号資産は、年初に約10万ドル未満で始まり、2月初めの数日で6万ドルに下落しました。 その後の3か月間でビットコインは徐々に8万2千ドルを超えましたが、再びその上昇分を失い、さらに下落して6月下旬には5万9千ドルを下回りました。過去2週間で価格は再び上昇し、8万ドルに達するなど、いくらかの興奮が戻ってきました。このボラティリティは、マイナーのブロック報酬が縮小し、ハッシュ価格が崩壊しているというはるかに大きな構造的変化の上に乗っています。 ハッシュ価格は、コンピューティングパワー単位あたりの日次マイニング収益の標準指標です。6月にペタハッシュ/秒あたり27.74ドルという低水準に落ち込み、その後ビットコイン価格と連動して約40ドル程度まで回復しました。 ビットコインが急回復しているにもかかわらず、価格は依然としてマイニングコストを大きく下回っており、平均マイニングコストは10万4千ドル以上で、ビットコインの生産経済は圧力下にあります。 それでもビットコインの難易度は、今年は上昇が7回、下降が10回と記録し、現在は約125.8兆で、2025年11月初めのピーク156兆から低下しています。 難易度の低下は、多くのマイナーが機械の電力コストや運用費を賄えずにネットワークから撤退したことを示しています。ブロック解決を争う機械が減少すれば、残存するマイナーのネットワーク競争は緩和されます。 これは自己修正メカニズムであり、ビットコインは約2週間ごとに難易度を自動調整し、ブロックが平均10分で見つかるようにしています。難易度が下がると、安価な電力を利用できるマイナーの利益率が一時的に上昇します。同様のダイナミクスはハッシュレートにも現れており、1.26 ZH/s のピークから約900 EH/s に低下しましたが、今年1月31日の最低 686.9 EH/s からは回復しています。 Wu Blockchain のデータによると、22台の主要ビットコインマイニング機械のうち約23%が8月初め時点で赤字で稼働しているとされています。その際のコメントは次のとおりです。 「現在の電力コストとネットワーク前提条件の下で、最もエネルギー効率の高いモデルでも約46,787ドルの停止価格が推定され、ビットコイン価格がその水準を下回るとトップクラスの機械でも損益分岐点に近づくことになります。」 コスト上昇と価格低迷によりマイニング経済は弱体化し、一部の運営者はビットコインを売却したり、設備容量を削減したり、AIデータセンターや電力インフラへと大きく舵を切っています。 マイナーは、2028年4月に再び半減し1.5625 BTC/ブロックになる予定の報酬減少、ハードウェアの高コスト、そして膨大な電力需要といった複数の方向からの高コストに直面しています。 ケンブリッジ・センター・フォー・オルタナティブ・ファイナンスは、ビットコインマイニングの年間電力消費を約138 TWh、すなわち世界電力使用量の約0.54%と推定しています。調査によると、マイナーの電力供給源の42.6%が再生可能エネルギーで、原子力を含めると52.4%に上昇し、再生可能エネルギー開発者にとって興味深い課題が浮かび上がります。 興味深いことに、太陽光や風力プロジェクトは間欠的であるものの、しばしば即時需要やグリッド容量が吸収できる以上のエネルギーを生成します。 それに対して、システム運用者は余剰エネルギーを後で使用するために蓄えたり、大口消費者に即時に多くの電力を吸収させたり、あるいは発電を抑制して余剰電力を無駄にしたりします。ビットコインマイナーは膨大な電力需要を持つため、魅力的な代替手段となります。 さらに重要なのは、彼らのエネルギー消費は移動可能で柔軟である点です。マイナーは数秒単位で消費を調整でき、固定負荷を提供する義務がなく、安価で余剰または抑制された水力、フレアガス、余剰風力・太陽光などの電源の近くに位置することが多いです。 このような事例や柔軟性は複数報告されています。したがって、再生可能電力がビットコインマイニングを駆動できるだけでなく、ビットコインマイニングは、抑制されたり魅力的でない価格で販売される電力に対して収益源となり得ます。 新たな研究は、暗号通貨マイニングを単なる電力消費活動としてではなく、電力販売とグリーン水素生産と並ぶ収益最適化戦略の一要素として位置付けることで、この考えを検証しています。 これはビットコインマイニングを「グリーン化」するだけでなく、再生可能プラントが電力を動的に複数の方法で収益化できるようにし、経済性を向上させることを意味します。 真の機会は単なるマイニングではなく、最も収益性の高い道を選ぶことにある 『利益最適化による仮想エネルギー貯蔵:水素と暗号通貨収益を伴うハイブリッド太陽光‑風力システムのリスクベースフレームワーク』という研究は、再生可能貯蔵問題への新たなアプローチを提示しています。…
適応型規制はビットコイン市場をより安全にできるか?
Bitcoin は、世界的に重要な金融資産へと成熟し、個人や機関の意識とポートフォリオにおける位置を確固たるものにしました。また、規制環境も進化し明確になってきましたが、2026年のビットコインは規制当局が解決に苦慮している問題を映し出しています。最高時点では、暗号資産全体の時価総額は 4兆ドルを超え、ビットコイン単独でもほぼ2.5兆ドルに達しました。 2025年10月に約126,000ドルの史上最高値(ATH)を記録した後、最大の暗号資産は価値の半分以上を失い、まず2月に60,000ドル以下に下落し、今年の6月と7月にも同様の下落を見せました。これは、現物ETFの償還、ドル高、地政学的ショック、そして連鎖的なレバレッジ清算が相互に影響し合った結果です。 これらの下落が異なる点は、過去のビットコイン・ベアマーケットとは異なり、取引所の崩壊やステーブルコインのペッグ解除が原因ではないことです。現在のベアマーケットは、機関投資家の資金流出、ETFのベーシストレードの解消、そしてマクロ的な引き締めが原因であり、小売投資家のパニックはそれに追随する形となっています。 しかし、BTC価格下落の原因は異なるものの、パターンは2015年以降に見られるものと同様です。すなわち、変動はあるものの比較的抑制された価格動向が長期間続き、統計的に無限の上昇と下落のエピソードが繰り返し介在しています。 これは、ビットコインが単一のリスクプロファイルだけでなく複数を持ち、資産がそれらの間を行き来することを示しています。まさにこのため、ビットコイン規制は非効率的になる可能性があります: 規制当局は市場が変動するにもかかわらずリスクを静的とみなし、単一のリスクプロファイル向けに規則を策定すれば、落ち着いた時期には過度に制限し、激しい時期には投資家保護が不十分になるからです。 したがって、現在浮上している疑問は、規制が市場に逆らうのではなく、市場とともに変化できるかどうかです。新たな研究はそれが可能であることを示唆しています: 規制当局はリアルタイムのテイルリスク測定を用いて、リスクが上昇している時に規則や資本要件を厳格化し、統計的に抑制された期間には緩和することができ、サイクルのすべての段階で一律の基準を適用する必要はありません。 静的な暗号規則が動的市場に適さなくなった理由 ビットコインが初めて登場してからほぼ二十年が経ちました。この期間に、主要な暗号通貨は小売だけでなく、上場企業、ヘッジファンド、資産運用会社、基金、年金基金、そして政府系投資基金などにも採用され、時価総額が1兆ドルに達しました。 この採用は規制の明確化によって促進されました。長らくビットコインは規制当局の管轄外で運用されていましたが、ここ数年で状況は変わりました。 当初、規則は世界的にも国内的にも断片的で、規制当局は主に執行措置に依存していました。これにより、開発者、取引所、カストディアン、機関投資家、さらにはユーザーにとって大きな不確実性が生まれました。しかし、暗号資産が主流の関心を集め続ける中で、グローバルな環境は変わらざるを得ず、現在はより体系的になっています。 例えば、欧州連合は暗号資産市場規則(MiCA)を導入しました。これは暗号および暗号資産サービスプロバイダー(CASP)を規制する初の包括的な法的枠組みです。この枠組みは、健全性要件、ガバナンス基準、消費者保護策、そしてブロック全体にわたる市場乱用規則を導入しています。 MiCAは重要な規制のマイルストーンですが、変化する市場リスク状況に応じて監督を動的に調整するのではなく、均一な要件を適用するだけです。 米国でも規制環境は大きく変化しました。証券取引委員会(SEC)は現物ビットコイン上場投資信託(ETF)を承認し、数十億ドル規模の純流入を呼び込みました。また、SECはCFTCと共同で、連邦証券法および商品法が暗号のさまざまなカテゴリにどのように適用されるかを明確にするガイダンスを発表し、ステーブルコイン、ステーキング、トークン配布、投資契約に関する確実性を高めました。 これらの規制イニシアチブと並行して、議会は支援的な立法を進めています。2025年7月にGENIUS法が成立し、決済用ステーブルコインの法的枠組みが作られました。現在、デジタル資産の包括的な連邦市場構造枠組みを確立するCLARITY法は、下院を昨年通過し、今年初めに上院銀行委員会を通過した後、上院本会議での投票を待っています。 EUと同様に、米国の規則も体制依存ではありません。したがって、ビットコインが抑制された資産として振る舞うか、テイルイベントの真っ只中にあるかに関わらず、規則は固定されています。 政策立案者は、暗号資産を規制すべきかどうかの議論から、金融安定性とイノベーションのバランスを取るためにどのように規制すべきかという決定へと明確に移行しました。そのために、リスクベースの監督、消費者保護、運用レジリエンス、健全性基準、そして市場の完全性に焦点を当てています。 しかし、市場が実際にどのように動くかは考慮されておらず、世界的な暗号規制は静的で一律のルールに基づいて構築されています。バゼル委員会が提案する銀行の暗号資産エクスポージャーの取り扱いさえも、市場状況に関係なく一律1,250%のリスクウェイトを割り当て、「すべての暗号資産エクスポージャーは常に極端なリスク」と見なしています。 “暗号通貨規制は、静的な規則と急速に変化する市場との間に根本的なミスマッチに直面しています。我々はビットコインが制限された価格レジームと無制限の価格レジームを交互に行くことを示し、均一ではなく適応的な規制枠組みが必要であることを実証しました。” 制限されたレジーム(ビットコインの歴史の大部分を占める)において最悪ケースの資本要件を適用すると、規制当局は正当な市場発展を過度に制約するリスクがあります。しかし、同じ要件は極端な価格変動が起きた際には投資家保護に不十分であることが証明されています。 「結果として、安定期に過剰な規制が行われると活動が規制外の場へ流れ、ボラティリティが高い時に保護が不十分だと小売投資家が壊滅的な損失にさらされる」というのが本研究の指摘です。 このため、本稿は、特定された市場レジームに応じて監督の強度を調整し、テイル行動が変化した際に事前設定された政策対応をトリガーするリアルタイム統計モニタリングを実装する適応的規制枠組みを提案しています。 適応的システムは、機関投資家の参加に対する不必要な障壁を減らすことさえ可能ですが、すべての大規模なクラッシュを予測できないため、適応規制は広範なリスク管理を補完する形となり、置き換えるものではありません。 適応規制のための三層フレームワーク この研究1「ビットコイン価格の極端値と金融規制への影響」は、暗号通貨規制と静的規則と急速に変化する市場との根本的なミスマッチを深く掘り下げました。 そのために、ビットコインのリスクプロファイルが時間とともに一定であるかどうかを検証しました。しかし、厦門大学の王燕安経済研究所(WISE)と中国科学院数学・システム科学アカデミーの研究者は、平均ボラティリティを分析せず、代わりに極値理論(EVT)を用いて、2015年1月から2025年8月までの10年間の日次ビットコイン価格データに適用しました。 EVTは、分布のテイル(尾部)での挙動をモデル化するために特化した統計学の分野です。これを用いて、金融規制、資本要件、システミックリスク管理に最も関連する、最も極端な価格挙動を調査しました。 研究者はさらに、価格分布が有限の理論上の上限(制限されたレジーム)を持つか、全く上限がない(無制限レジーム)かを示す「形状パラメータ」をローリングで推定しました。無制限レジームでは、極端な変動が稀な出来事ではなく統計的に起こり得るものとなります。 本研究の中心的な発見は、ビットコインが単一の安定レジームに留まらず、二つの異なるレジームの間で振動していることです。研究によれば、負の形状パラメータ推定は2015-2016年、2018-2019年、2022-2023年に集中しており、これらはビットコインのベアマーケットで価格が底を探り回復を試みる前の期間です。これらの制限されたレジームでは、ビットコインの価格分布は非常に変動的でありながら、有限の上限を持っています。 一方、正の無制限の読み取りは、2017年後半のバブル(BTC価格が約20,000ドルに達した)や、2020-2021年のラリーで69,000ドルに向かう時期、そして2024年後半にBTCが初めて100,000ドルを超えた時期に見られました。これらの期間は大きな投機サイクルと重なり、極端な価格変動がより起こりやすくなり、従来の金融リスクモデルが機能しなくなります。 調査対象となった取引日のおよそ86%は制限されたカテゴリに属しますが、無制限エピソードは主要な強気相場の急上昇期にほぼ正確に集中しており、予想通りです。 研究者らは、制限された状態から無制限への転換は突然起こるわけではなく、主要な強気相場の前に約30〜90日かけて徐々に形成されると報告しています。 クラッシュ後の無制限から制限への逆転も一夜にして起こるわけではありませんが、むしろ速く、しばしば2〜4週間以内に起こります。この非対称性は重要で、ピーク前に実際の検知ウィンドウが存在し、その間に規制当局が監督を強化できることを示唆しています。 しかし、縮小段階は市場状況が急速に元に戻るため、より慎重に扱う必要があります。本稿は、大きな動きが続くことで統計推定が歪む可能性があるという自然な反論にも対処し、著者らはブートストラップ再サンプリングとロバスト性チェック(正式なデクラスタリングテストを含む)により、レジームシグナルがその検証に耐えることを示しています。 そこから、本稿は三層規制フレームワークを提案しています: Tier 1…
ビットコインは機関投資家向け市場になったか?
ビットコイン 、ブロックチェーン、暗号資産は、貨幣の本質をめぐる概念と、国家や金融機関による従来の制約から離れてデジタル時代の新しい通貨を生み出そうとする、ほとんど無政府主義的な実験から誕生しました。 それから長い年月を経て、ビットコインは大きく進化し、ほかの主要な暗号資産と並ぶ「主流」の資産になりました。大企業、銀行、ファンドといった金融機関がビットコインを購入し、先物やETFなどを通じて顧客にも投資機会を提供し始めたことが大きな転換点となりました。 「現物ビットコインETF、デリバティブ市場、機関投資家向けのカストディおよびブローカレッジサービスが近年成長したことで、取引上の摩擦が減り、プロの投資家が参加しやすくなった。」 このようにビットコインは複数の段階を経て進化してきました。大別すると、ニッチ期(2012~2016年)、移行期(2017~2020年)、機関投資家期(2021~2025年)です(後述)。 ビットコインと暗号資産市場が段階的に成熟してきた過程について、台湾の国立中央大学の研究者が最近研究を発表しました。 「ビットコインの成熟は、流動性の深化や情報効率の向上だけでなく、ボラティリティ・ショックに対する耐性の強化とも結びついている。これは、より高度な取引インフラの発展と機関投資家の参加拡大に合致する。」 この研究はBorsa Istanbul Review1に掲載され、題名は「ビットコイン市場のミクロ構造の成熟――機関投資家水準の流動性と効率性を示す証拠(2012~2025年)」です。 機関投資家向け市場を構成する要素 ビットコインの黎明期には、技術がまだ発展途上で、初期利用者の関心も主に技術的または政治的な理由に基づいていました。流通するビットコインの総価値も小さく、せいぜいニッチな資産だったことに疑いの余地はありません。 これに対し、大規模で成熟した市場は、数百億ドルから数千億ドル規模の厚い流動性、低い取引コスト、過度な変動や不正リスクを抑えるための取引手段、市場参加者、規制当局を備えています。 ビットコインがこうした特徴を備える方向へ移行することは重要です。資産を大規模に保有、取引、リバランスしやすくなれば、戦略的ポートフォリオの現実的な構成要素になり得るからです。 したがって、ビットコインが現在「機関投資家水準」に達しているかを見極めることは、ビットコイン投資家にも、まだ暗号資産に投資していない投資家にも非常に重要です。 研究で明らかになったこと ビットコインの歴史の三つのフェーズ この研究はビットコインの歴史を三つの明確な段階に分類しています。 第一は、2012年から2016年までのニッチ期です。初期段階の普及と限定的な規制監督を特徴とします。 この時期のビットコイン市場は流動性が薄く、変動が非常に大きいうえ、逆選択に伴うコストも深刻でした。 第二は、2017年から2020年までの移行期です。一般の個人投資家が本格的に参加し始め、シカゴ・マーカンタイル取引所(CME)のビットコイン先物上場やBinanceなど中央集権型取引所の拡大を含む、より専門的な取引インフラが発展した時期です。 価格インパクトに伴うコストが急減し、より多様な取引エコシステムが形成され始めたことを示しています。 第三の現在の段階は、2021年から2025年までの機関投資家期です。企業が財務資産としてビットコインを保有するようになり、現物ビットコイン上場投資信託(ETF)が承認されたことで、ビットコインと伝統的金融の統合が深まった時期です。 研究によれば、この段階のビットコイン市場のミクロ構造は、機関投資家向け取引市場に近い流動性と効率性を示しています。 この結論を裏付けるデータ 研究は、対象期間全体の高頻度データセットを構築することで、この結論に到達しました。 2012年から2019年まではBitstampのBTC/USD取引ペアを使用し、2019年11月から2025年12月まではBinanceの履歴アーカイブおよびブリッジファイルから取得した、同社のBTC/Tether(USDT)市場の1分足OHLCVデータを使用しました。 これにより合計680万件の高頻度データ(1分足OHLCVデータ)が集まり、すべてのタイムスタンプは協定世界時(UTC)に変換されました。 全く新しいビットコイン市場 研究では、1日当たりの平均実現ボラティリティ(RV)がニッチ期から機関投資家期にかけて約9分の1に低下したことが分かりました。同じ期間に、1日当たりの平均取引高は大幅に増え、7.5倍になりました。 取引の執行によって資産の市場価格が変動する度合いを示す価格インパクトの指標も、この期間に急低下しました。 もう一つの発見は、市場の薄さと限られた流動性供給によって価格が左右される、持続的な流動性スパイラルが起きにくくなったことです。 これらの傾向は総合すると、流動性が薄く価格への影響が大きい市場から、流動性が厚く実現不確実性が低い市場へ移行したことを示しています。 機関投資家期にボラティリティから非流動性へ波及する反応が弱まったことは、ビットコイン市場インフラの発展と整合しています。流動性供給者や裁定取引者が、ショック後に市場の厚みを以前より素早く回復できるようになったためです。 著者は、ETF関連の資金流入、デリバティブ市場の深化、機関による仲介機能の発達が、流動性の耐性を支えたと説明しています。 全体として、2021年を機関投資家期の始まりと捉えるのが最も適切であり、それに先立つビットコインの市場構造の転換は2017年に起きたことが示されています。 投資家への示唆 この研究は、多くの人がすでに認識または推測していたことを裏づけています。ビットコインは今や機関投資家水準の金融資産として、世界の金融システムに完全に組み込まれています。機関投資家期は、ポートフォリオへの組み入れと市場ミクロ構造の成熟が相互に強め合う時期と捉えるのが適切です。 とはいえ、ビットコインがすでに完全に成熟した、あるいは今後進化しなくなるという意味ではありません。例えば、ボラティリティは今なお非流動性を生む重要な要因ですが、流動性の反応の大きさと持続性は以前の段階より機関投資家期の方が小さくなっています。 「この証拠は、ビットコインの機関投資家化が単なる普及の物語ではなく、市場インフラと耐性の発展をめぐる物語でもあるという見方と一致する。」…
Jonathan Schramm
安価な電力がビットコインマイニングをより無駄にする可能性がある理由
AI熱が世界を席巻する中、この技術は電力への飽くなき欲求で見出しを独占しています。国際エネルギー機関(IEA)によると、AIを支えるデータセンターは2025年に 500テラワット時(TWh)の電力を消費し、これはドイツが1年で発電する量に相当します。 AIの電力消費は現在、世界の電力生成の約 1.5%を占めています。しかし、AIが公共の注目の的になる前は、ビットコインマイニングがエネルギー消費で批判の対象でした。AIのワークロードは電力使用量でビットコインマイニングを上回っている可能性が高いものの、暗号通貨マイニングは依然としてエネルギー使用と排出に関する議論で大きな関心を集めています。 この継続的な批判は、業界が低コストかつ低炭素のエネルギー源を受け入れているにもかかわらず続いています。余剰再生可能電力、埋没天然ガス、制限された風力・太陽光発電、需要応答プログラムなどが含まれます。 この移行は、経済的インセンティブと環境目標を一致させ、安価でクリーンな電力が運用コストと排出の両方を削減するように見えますが、研究は必ずしもそうではないことを示唆しています。 ビットコインマイニングはクリーンになっているが、より環境に優しくなっているか? 世界最大かつ主要な暗号通貨ネットワークであるビットコインは、許可不要で検閲耐性のある資金移転を可能にします。 そのために、分散型のプルーフ・オブ・ワーク(PoW)コンセンサスメカニズムに依存しており、マイナーは暗号パズルを解く競争を行い、取引の検証とブロックチェーンの保護の機会を得て、BTC報酬と交換します。 最新の研究が指摘するように、PoWコンセンサスは「近年の最も重要なデジタルイノベーションの一つ」であり、「信頼できる仲介者に依存せず、匿名かつ自己利益を追求する参加者間で分散型かつ信頼不要の価値転送を可能にします。」 このプロセスは二重支払いの問題に対処し、ビットコインを詐欺や検閲に対して極めて耐性のあるものにします。攻撃者はブロックチェーンを変更するために計算力の大半を支配しなければならないからです。 したがって、マイニングはビットコインネットワークの経済的セキュリティ層として機能します。何千ものマイナーが行う膨大な計算作業は、こうした攻撃に対する大きな金銭的障壁を作り、銀行や政府、企業を必要とせずにブロックチェーンの信頼性を確保します。 このセキュリティモデルはビットコインの重要な要素であり続けていますが、暗号通貨が数兆ドル規模の資産クラスに成長するにつれ、さらに重要性を増しています。 主要ネットワークの保護と新しいコインの流通を実現する上で不可欠である一方、ビットコインマイニングは電力と専用マイニングハードウェアという点で資源集約的なプロセスです。 マイナーは専用チップのラックを24時間稼働させなければならず、多くの電力を消費し、化石燃料に大きく依存する地域では顕著な炭素排出をもたらします。さらに、ハードウェア自体であるASICは数年で経済的に陳腐化します。つまり、マイナーは収益性を保つために新しく高速な機械へと切り替える必要があり、電子廃棄物が継続的に発生します。 これらの問題は規制当局や環境団体から一貫して指摘されており、その対応として暗号業界は再生可能エネルギーや余剰エネルギーへとシフトしています。 ケンブリッジ・センター・フォー・オルタナティブ・ファイナンスの最近の報告書によると、ビットコインの電力の半分以上(52.4%)が現在、ゼロエミッション源から供給されており、2022年の37.6%から増加しています。 これらの持続可能エネルギー源には水力と風力が含まれ、シェアの42.6%で主導しています。例えば、パラグアイのような水力資源が豊富な地域は、地元電網が吸収できる以上の電力を発電するダムのおかげで重要なマイニング拠点となっています。9.8%の原子力も意味のある貢献をしています。 再生可能エネルギーに加えて、マイナーは埋没エネルギーや余剰エネルギーにも転向しています。石油井戸で燃焼されるはずだった天然ガスが現場で回収され、電力に変換されています。その結果、天然ガスのシェアは3年間で13.2ポイント上昇し38.2%となり、ビットコインマイニングで使用される最大のエネルギー源として石炭を置き換えました。石炭のシェアは同期間で27.7ポイント下落し8.9%になっています。 埋立地からのメタンも回収されており、強力な温室効果ガスとして放出される前に抑制されています。一方、エルサルバドルでは、マイナーが火山活動から得られる地熱エネルギーを利用しています。 さらに、ビットコインマイナーはグリッドバランシングプログラムに参加し、ピーク需要時に数秒で電源をオフにすることでクレジットを得ています。2022年にテキサスで猛暑が発生した際、ほぼすべての産業規模のビットコインマイニングがリグを停止し、1,000MWの電力を解放してグリッドが再配分できるようにしました。これらの取り組みはビットコインマイニングをよりクリーンかつ経済的に効率的にするのに寄与しています。 マイナーは、通常は廃棄物とされるマイニングで発生する熱も利用しています。例えば、フィンランドではMARAがビットコインマイニングを既存の地区暖房システムに統合しており、カナダではCanaanが商業農業向けに再利用することを検討しています。 報酬は4年ごとに半減し、現在の 3.125 BTCから2028年4月には1.5625 BTCへ減少する予定です。多くの上場マイナーは、AIやHPCなどの隣接ビジネスへさらに多角化し、追加の収益源を確保しています。 この進展にもかかわらず、残された疑問は、安価でクリーンな電力へのアクセス、より効率的なハードウェア、そして新たな収益源が、他のデジタル技術で歴史的に見られたように、ビットコインネットワーク全体の環境フットプリントを実際に削減するかどうかです。 生産性の罠:なぜ効率化がビットコインのフットプリントを削減しないのか 効率向上がビットコインネットワークの資源集約度と環境フットプリントを削減するかどうかを検証するために、”Bitcoin’s productivity trap1“というタイトルの研究は、マイニング市場の形式的経済モデルを構築し、構造的な理由により削減されないことを明らかにしました。 これは情報技術やデータセンターなど他の産業で見られる状況とは異なります。多くのコンピューティング用途では、電力コストが下がりハードウェアが効率的になることで、同じタスクをより少ない資源で実行できるようになります。 しかし、ビットコインマイニングでは、入力コストが下がると実際にマイニング活動が増加するという逆の現象が起きます。 それは、マイナーが行う計算、すなわち特定の目標出力を見つけるために毎秒何兆もの推測を行うことは、そもそも価値がないからです。この活動は、ネットワークへの攻撃を極めて高コストにすることで防止するための費用シグナルとしてのみ存在します。 「PoWシステムにおいて、計算出力であるハッシュは本質的な生産価値を持ちません。それは分散型コンセンサスを維持するためのコストシグナルとしてのみ機能します」と研究は述べています。「データ伝送(インターネット)や情報処理(AI)とは対照的に、計算結果が直接的な有用性を提供するのに対し、PoWで生成されるハッシュは、その生成にかかったコストがあるからこそ経済的・機能的に意味を持つのです。」 この計算全体の出力は固定されており、計算コストが下がってもスケールしません。 マイニングは完全競争であり、勝者が報酬(現在はブロックあたり3.125 BTCと取引手数料)を受け取るため、余剰エネルギーの安価化、より効率的なチップ、追加の収益源などで参加コストが削減されても、単により多くのマイナーが競争に参入し、総支出が以前の均衡レベルに戻るまで続きます。 報酬プールも事前に決められているため、低い生産コストはネットワークが生み出す価値を増やすわけではありません。しかし、マイニングの収益性は向上し、追加の計算力を引き寄せ、競争が再び余剰リターンを減少させます。ここで、効率向上は生産性の向上ではなく、参加者の増加によって吸収されます。 したがって、ネットワークは以前と同様に安全ですが、より多くのハードウェアが接続され、より多くの電力が流れることになります。…


