

ステーブルコイン
ホールセールCBDC:トークン化市場を支える中央銀行マネー
卸売型CBDCの基本原理に立ち返ったガイドです。運用の連鎖、経済性、正式な記録、障害モードに加え、投資家や運用担当者が検証すべき証拠を解説します。
ステーブルコインがペグを維持する方法―そして失敗する理由
ステーブルコイン・ペグメカニズムに関する第一原理ガイドで、運用チェーン、経済性、権威ある記録、失敗モード、投資家や運営者が検証すべき証拠を網羅しています。
CBDCの金利が普及と銀行の資金調達に与える影響
デジタルマネーには、決済の簡便化、利用機会の拡大、金融インフラの効率化が期待されています。しかし、新たなウォレットに資金を移すと、その資金がどこに置かれ、誰が利用できるのか、そして経済全体の資金調達がどのように行われるのかも変わります。 中央銀行デジタル通貨(CBDC)では、これは特に重要です。一般的な銀行アプリとは異なり、個人向けCBDCを通じて、家計は中央銀行が直接発行するデジタルマネーを利用できるようになります。消費者が商業銀行から多額の資金を移してウォレットに資金を入れれば、住宅ローンや企業向け融資を支える資金の調達コストが上昇する可能性があります。 Vidhu ShekharとSanjogita Rameshによる新たな研究、「一般均衡におけるCBDCの設計:普及の閾値、銀行仲介、実現可能性の限界」1は、こうした影響のバランスをどう取るかを検討しています。この研究の中心的な貢献は、提案されたデジタル通貨の設計が、預金を資金源とする銀行業務と両立するかどうかを判断するための枠組みを示したことです。 投資家にとって、この示唆は中央銀行にとどまりません。信用を供給する機関と連携しながら決済を改善できれば、デジタルマネーのインフラの価値は高まります。 CBDCの普及が銀行の資金調達を変える理由 銀行預金とCBDCの残高はスマートフォンの画面上では似て見えるかもしれませんが、債権の相手となる機関は異なります。預金は商業銀行の負債である一方、CBDCは中央銀行の負債です。 顧客が預金をCBDCに交換すると、商業銀行はその預金による資金調達を失います。銀行は顧客の預金残高を1ドルずつそのまま貸し出しているわけではありませんが、預金は依然として資金調達構造の重要な一部です。預金に代わる資金を確保するには、預金金利の引き上げ、市場からの借り入れ、または融資の調整が必要になる場合があります。 この研究では、家計が現金、預金、CBDCの中から選択するモデルを構築しています。選択は、決済手段としての有用性、選好、そしてデジタル通貨を保有することで得られなくなる利息によって左右されます。 ここから重要な違いが見えてきます。普及は、預金の流出と同じではありません。多くの人が少額のCBDC残高を利用しても、貯蓄の大部分を移さない可能性があります。一方、利用者が少なくても、一人ひとりが多額の残高を保有すれば、資金調達に大きな圧力がかかることがあります。ウォレット数だけを数えても、この違いは捉えられません。 CBDCの金利が普及と効率性を左右する 研究者は、政策金利とCBDCに支払われる利回りの差を検討しています。この差が小さいほど、CBDCの魅力は高まります。差が大きいほど、CBDCを保有する機会費用は増加します。 基準ケースの較正では、CBDC保有者に政策金利を支払う場合に厚生が最も高くなります。CBDCがない経済と比べた推定効果は、定常状態の消費の約0.43%に相当します。 この数値は、消費量に換算して示した経済的便益のモデル上の指標です。CBDCの導入によりGDPや家計消費が0.43%増加するという予測ではありません。 以下の結果はすべて、論文の基準ケースの較正に基づいています。金利差は年率ではなく、四半期ベースです。 CBDCの設計 モデル上の普及率 厚生の改善 政策金利に連動した利息の支払い 87.28% 消費の0.428% 無利息、四半期ベースで50ベーシスポイントの金利差 50.00% 消費の0.261% 四半期ベースで100ベーシスポイントの金利差 26.37% 消費の0.147% これらの比較から、デジタルマネーの魅力を下げることの代償が分かります。利用する家計が減り、決済効率の向上による便益も小さくなります。ただし、そうした便益の最大化が適切なのは、銀行システムがそれに伴う預金移動に対応できる場合に限られます。 銀行の資金調達がCBDCの実現可能性の限界を定める 研究者が預金流出や銀行業務上の摩擦を拡大させると、支配的な制約が変わります。魅力的な設計の中には、モデルで前提とする預金を基盤とした均衡と整合しなくなるものがあります。 簡単に言えば、銀行は、モデルで想定される家計の貯蓄条件に合わない水準の預金金利を提示せざるを得なくなります。研究者は、許容可能な設計と許容できない設計を分ける境界を「実現可能性の限界」と呼んでいます。 これは、銀行が破綻することや、経済に均衡が成り立つ可能性がなくなることを示すものではありません。指定された前提の下では、モデル上の預金流出の経路、銀行の金利設定、家計の選択が、もはや互いに整合しなくなるという意味です。 検討されたストレスシナリオでは、実現可能性を回復させる最小限の金利差が、望ましい水準となります。これは有用な政策原則を示唆しています。銀行の資金調達を維持するために必要な範囲で抑制を加えつつ、決済上の便益をできる限り確保することです。 実務上の課題は、その境界を測定することです。資金調達手段に柔軟性がある預金豊富な銀行システムであれば、資金調達源が限られた金融機関により大きな圧力をかける設計にも対応できる可能性があります。 デジタルユーロの保護策は設計上のトレードオフを示す 実際のCBDC提案は、預金の代替に関する懸念をすでに反映しています。European Central Bankの 提案されたデジタルユーロの保護措置…

ステーブルコインの安定性は向上、ただしテールリスクは残る
1ドルで取引されているステーブルコインは、役割を果たしているように見える。取引所間で資金を移動したり、仕入先への支払いに使ったり、担保として保有したりする人にとって、この見慣れた価格は安心材料となる。しかし、市場が不安定になったとき、そのトークンをどれほど確実に支払いに使えるドルへ換えられるかは、価格だけでは分からない。 Edson Pindzaによる新たな研究は、International Review of Economics and Financeへの掲載が認められており、見かけ上の安定性と変化する市場環境との隔たりを検証している1。2021年1月から2026年5月までの日次USDT、USDC、DAI、USDSデータを用いた分析では、ペッグの乖離幅が拡大すると、その後に報告される供給量の縮小がより大きくなること、また、価格変動が持続的な統計的状態ごとに集中することが明らかになった。 この研究は、モデルがTerraUSDの崩壊の始まりを予測したという主張など、より踏み込んだ解釈もいくつか否定している。こうした慎重な姿勢が、研究結果を有用なものにしている。ステーブルコインの破綻が予測可能になったと示唆するのではなく、監視体制の改善につながる知見を示している。 ステーブルコインのペッグ乖離から分かること ペッグとは、ステーブルコインが維持を目指す目標価値のことだ。1ドル建てのステーブルコインが0.995ドルで取引されている場合、目標を0.5セント下回っており、乖離幅は50ベーシスポイントとなる。こうした小さな差は、取引環境や取引コスト、買い手と売り手の一時的な需給の偏りによって生じることがある。 この研究では、ペッグを下回る幅が大きいほど、その後に報告上の流通供給量が大きく縮小するかを検証している。全期間のデータでは、両者の関連は統計的に有意だった。一方、供給量の縮小がその後のペッグ変動に先行するという逆方向の関係は確認されなかった。 これは事象の順序に関する証拠であり、因果関係を証明するものではない。価格下落によって保有者が償還を迫られ、さらに償還が追加の価格下落を招くことを示しているわけでもない。準備資産に関する情報、取引の流動性、運用上の制約も、観察されたパターンに影響している可能性がある。 供給量のデータは、特に慎重に扱う必要がある。供給量の減少は償還を反映している場合がある一方、トークンのバーンや移行、担保のデレバレッジ、プロトコルの仕組みによって生じることもある。あらゆる縮小を発行体から資金が逃げている証拠とみなせば、有用な指標を信頼性の低い筋書きに変えてしまう。 この違いは、ステーブルコインの準備資産、カストディ、償還を考えると、より明確になる。取引所でトークンを売却すると、所有権が移転する。利用資格のある発行体の窓口を通じて償還すると、トークンが別の資産に換わり、流通残高が減少することがある。これらのプロセスは相互に影響するが、同じものではない。 ステーブルコインのテールリスクは時間とともに変化する この論文では、日常的な変動を表すモデルと、異なるボラティリティのパターンを許容するモデルを比較している。分析で採用された潜在マルコフモデルは、固定された価格の閾値でストレス状態を判定するのではなく、データから持続的な統計的状態を推定する。 広範なパネルデータでは、ペッグの日次変動の推定規模は、高規模状態で17.82ベーシスポイント、低規模状態で1.95ベーシスポイントだった。高規模状態は全サンプルの33.8%を占める。これは、ステーブルコインが全日の3分の1で機能不全に陥っていたという結果ではない。独立に検証された危機状態ではなく、価格変動に当てはめた分布を示している。 以下の結果はすべて、この研究から得られたものである。 指標 研究結果 ペッグの乖離が供給量の縮小に先行 正の関連あり、p = .0008 供給量の縮小がペッグ変動に先行 有意な関連なし、p = .9702 推定状態別のペッグ変動規模 17.82対1.95ベーシスポイント ペッグの平均絶対乖離幅 2021~2022年は14.84ベーシスポイント、その後は6.52ベーシスポイント 高規模状態の割合 2021~2022年は59.7%、その後は13.2% 2022年以降の改善は、慎重ながらも楽観できる材料となる。観測された乖離は縮小し、高規模状態の割合も低下した。ただし、この研究は、どのような変化が改善をもたらしたのかを特定していない。また、パラメーターの安定性に関する検定では、期間によって関係性が変化していたことも示されている。そのため、サンプル全体を恒久的に当てはまる一つの規則として扱うことには限界がある。 ステーブルコインの監視はなぜ崩壊予測ではないのか TerraUSDを対象にした分析は、重要な限界を示している。2021年12月までの情報を用いて推定したモデルは、2022年5月8日の値動きが起きた後にそれを検知し、5月9日の推定確率を引き上げる。しかし、5月8日の値動きを事前に警告することはない。 この違いによって、悪化する状況を認識することと、その始まりを予測することは区別される。観測された価格下落に反応するシステムもリスク管理担当者の役に立ちうるが、その反応を事前予測と呼べば、能力を誇張することになる。 もう一つの限界は、日次の観測データでは、日中に生じるあらゆる流動性問題を把握できないことだ。決済事業者は、数分以内に債務を決済しなければならない場合がある。そのため、日次価格と総供給量を基に構築されたモデルは、単独で意思決定を左右するのではなく、業務上の情報を補完するものとして活用すべきだ。…
準備金証明は監査ではない
準備金証明の基本原則に立ち返るガイド。運用プロセス、経済的な仕組み、正式な記録、想定される障害、そして投資家や運営者が確認すべき証拠を解説します。
Circle、SAP支援のTereinaと提携し、ERPにステーブルコイン決済を組み込む
SAP支援の金融サービス企業であるTereinaとCircle Internet Group 提携を発表した2026年10月7日、CircleのUSDCおよびEURCステーブルコインをTereinaの決済インフラに統合し、SAP Cloud ERPから開始する。この共同発表はカリフォルニア州パロアルトとニューヨークで行われ、統合は対象企業が既存のエンタープライズアプリケーションを離れることなくステーブルコイン決済の送受信を可能にすることを目的としている。パートナーシップの財務条件は開示されていない。 この取り決めの下、USDCは対象となる米ドル建て支払フローの優先ステーブルコインとして機能し、EURCはユーロ建て取引のオプションを提供すると発表された。両社は、これら2つのデジタル通貨により、参加企業が価値の移動と決済方法を追加で選択でき、ブロックチェーンベースの決済やグローバル決済・財務運用の新たな管理オプションにアクセスできると述べている。財務チームがステーブルコイン決済のために別個のシステムを導入する必要がないように、統合は既存環境からCircleのステーブルコインインフラへアクセスする道筋を提供することを意図している。注記として、USDCおよびEURCはCircleの規制された関連会社が発行していることがリリースノートに記載されている。 この統合はSAP Payを通じてSAP顧客に提供される。SAP PayはSAPのクラウドERPソフトウェアに組み込まれた決済サービスである。発表では、SAPエコシステムが世界の商取引の84%を生み出しているとし、パートナーシップによりデジタル通貨インフラが大規模な既存エンタープライズ決済環境に導入され、企業が中心的なアプリケーションを置き換える必要がなくなると説明している。 SAP Pay の仕組みと提供状況 SAPは2026年10月6日に発行されたConnect 2026 イノベーション ニュース ガイドでSAP Payの詳細を掲載した。SAPは、SAP Cloud ERPアプリケーションのワークフローに直接組み込まれる決済サービスであるSAP Payで決済サービス市場に参入すると述べている。SAP Cloud ERPアプリケーションで請求書が承認されると、SAP Payは自動的に支払いを実行し、対応する請求書または購買注文と照合するとSAPは述べており、これにより手動の銀行ファイル処理や外部決済処理への依存、照合遅延が排除されるという。サービスはEFT(ACHを含む)や電信送金、チェックによる支払いをサポートし、国境を越える取引のステーブルコイン決済にも対応している。SAPは、支払処理、照合、コントロール、監査可能性がすべてERP環境内で行われ、SAP Payは現在米国と英国で一般提供されていると述べている。 SAPガイドは、Tereinaが2026年4月に設立された規制された決済サービスプロバイダーで、SAPの完全子会社としてSAPの決済領域への参入を可能にするものであり、SAP PayはTereinaが提供すると記載している。また、グローバルなネットワークおよび無線ブロードバンドソリューションのディストリビュータがすでにSAP Payを利用してサプライヤーおよび財務支払いを自動化しているとSAPは述べている。 Tereinaのプラットフォームとリーダーシップ Tereinaのウェブサイトでは、エージェント型決済をエンタープライズシステムに組み込み、法定通貨とデジタル通貨のレールを単一プラットフォーム上で統合するプラットフォームを紹介している。サイトに掲載された対応ワークフローには、サプライヤー支払い、給与支払、社内決済、経費精算が含まれ、すべてSAPで直接自動化される。同社は、総所有コストを25%削減し、すべての決済レールと回線をカバーする単一のKYC関係を提供し、223か国・地域をカバー(OFAC制裁対象市場は除く)すると主張している。Tereinaは、セットアップに8時間未満、顧客の資金が1週間以内に流れ始め、支払いはバッチサイクルではなくオンデマンドで決済されると述べている。 サイトはWinncom Technologiesを顧客として挙げており、同社はTereinaをパブリッククラウドERPでネイティブに利用している。Winncomの最高財務責任者Vladimir Fedoroffは、同社のウェブサイトで、ディストリビュータが長年にわたり複雑な支払・サプライヤープロセスに直面してきたが、Tereinaがそれらのプロセスを簡素化し、ビジネスが必要とする時に資金を移動できるようにすると述べている。また、ページはAFP Survey 2025の数値を引用しており、79%の組織が支払詐欺の試みの対象となり、57%の財務担当者が手作業プロセスの自動化を最大の課題とし、51%が支払プロセスの改善を重要な優先事項と位置付けていると示している。 TereinaのAboutページによると、同社はSAPの子会社であり、名前はニュージーランド先住民言語te reo Māoriで「レール」を意味し、EPICという略語はEmbedded Payments…
ステーブルコイン決済:ウォレットからマーチャント決済へ
ステーブルコイン マーチャント決済の第一原理ガイドで、運用チェーン、経済性、権威ある記録、障害モード、投資家や事業者が検証すべき証拠を含みます。
CBDCが企業のイノベーション投資の方法を変えている可能性がある
中央銀行デジタル通貨は通常、決済の話題として議論されます。標準的な質問は決済速度、プライバシー、金融政策、銀行競争、そして政府が実際に主権通貨のデジタル形態を必要とするかどうかです。International Review of Economics and Finance に掲載された新しい研究は、この枠組みが狭すぎる可能性があることを示唆しています。1 中国のe-CNYの段階的導入を準自然実験として利用し、研究者のXinzhu WangとYue Yueは、CBDCパイロット地域に所在する企業が導入後に特許活動を増加させたことを発見しました。この効果は総特許出願数に限らず、発明特許にも現れました。研究者は発明特許をイノベーションのより高い新規性カテゴリとして扱っています。 より重要な示唆は、デジタル通貨がエンジニアの発明活動を直接促進するということではありません。研究は別のメカニズムを指摘しています。CBDCインフラは企業を取り巻く情報環境を変えることができます。トレーサビリティの向上、監督の強化への期待、情報開示の改善は、企業と投資家間の情報格差を縮小させます。これにより、価値の即時証明が難しい長期プロジェクトへの資金調達が容易になる可能性があります。 e-CNY研究の発見 研究者は2016年から2024年までの中国上場企業を分析し、e-CNYパイロット地域に所在する企業とそれ以外の企業を分けました。最終データセットは32,579件の企業年次観測を含んでいます。その後、CBDC導入前後のイノベーション変化を、同様の処置を受けなかった企業の変化と比較する差分の差分アプローチを用いました。 研究指標 結果 サンプル 32,579件の企業年次観測 研究期間 2016年から2024年 総特許出願数 CBDC導入後、約7.79%増加 発明特許出願数 CBDC導入後、約7.25%増加 観測されたタイミング 効果は導入後最初の年から統計的に顕著になった 主要な結果は、CBDCを導入していない地域の企業と比較して、総特許出願数が約7.79%増加し、発明特許出願数が約7.25%増加したことです。この効果は、代替的なイノベーション指標、マッチング手法、異なる固定効果構造、プラセボテスト、段階的政策導入向けの新しい手法など、長期にわたる堅牢性チェックでも一貫して確認されました。 特許件数だけではノイズが多くなる可能性があるため、これは重要です。企業はより多くの特許を出願しても、必ずしも価値の高い技術を生み出すわけではありません。したがって、論文はR&D資本化や特許引用(発明特許への引用を含む)も検証しました。これらの代替指標でも、正の関係は統計的に有意であることが確認されました。 デジタル通貨が実社会のイノベーションに影響を与える理由 核心となる考えは情報の非対称性です。イノベーションはコストが高く、不確実で、目に見える財務リターンが現れるまでに時間がかかることが多いです。経営陣はR&Dプロジェクトに長期的な可能性があると認識していても、外部投資家は短期的な支出と現在の収益低下しか見ていません。このミスマッチは、短期的な成果を改善するプロジェクトを優先する圧力を生む可能性があります。 研究は、e-CNYパイロットが取引のトレーサビリティが向上し、操作が困難になるという期待を高めることで、この方程式を変えると主張しています。パイロット地域の企業がすべての取引をe-CNYで行う義務はないものの、広範な採用の見通しが要件が存在する前に行動を変える可能性があります。 研究者によれば、結果として生じる環境は情報開示の改善を促します。この効果は、CBDCパイロット開始前に開示品質が低かった企業で特に顕著でした。報告が迅速で、規制当局からの問い合わせが少なく、投資家の信頼が高い企業は、イノベーションへの反応も大きく示しました。 これにより、CBDCを考える有用な視点が生まれます。CBDCは単なる紙幣のデジタル代替ではありません。資金、報告、コンプライアンス、資本配分が相互作用する制度的アーキテクチャの一部となり得ます。 トレーサビリティが高まる取引は、誤報の予想コストを増加させる可能性があります。 情報開示の改善は、企業と投資家間の情報の非対称性を減少させることができます。 情報摩擦が低減すると、長期的なイノベーションの資金調達が容易になります。 CBDCはガバナンスインフラとして機能する可能性がある このガバナンスの観点こそが、投資家にとって研究がより興味深くなるポイントです。Securities.ioは最近、stablecoins, tokenized deposits, and…
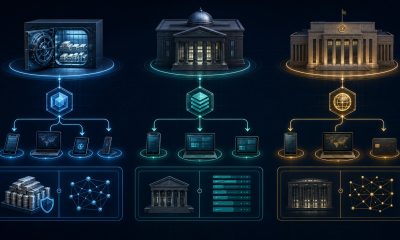
ステーブルコイン vs. トークン化預金 vs. CBDC
ステーブルコイン、トークン化された商業銀行預金、中央銀行デジタル通貨のバランスシート比較で、発行者リスク、決済、プログラマビリティ、貨幣アーキテクチャが含まれます。
世界的な流動性だけでは暗号通貨のラリーを支えることはできない
暗号通貨投資家はしばしば金融政策を単純なルールに還元する: 中央銀行が資金供給を増やすと価格が上昇する。 この説明は直感的に納得しやすい。 資金コストが下がるとリスクテイクが促され、投資家はより高いリターンを求め、追加の資本がビットコイン 、イーサリアム 、およびソラナ といった資産へ流入する。 Journal of Financial Stability に掲載された新しい研究1は、この関係が実在するが、完全ではないことを示唆している。過剰流動性は2019年から2024年の間、暗号通貨のリターンを大幅に高めると関連付けられた。しかし、その関係の強さは、あまり注目されていない別の条件、すなわち経済政策不確実性に依存していた。 不確実性が高まると、余剰流動性の見かけ上の利益は大幅に弱まる。 つまり、資本の供給と投資家の信頼は相互に作用しなければならない。 中央銀行は好ましい金融環境を作り出すことはできても、政策環境が不安定に見えるときに投資家にリスクを取らせることはできない。 過剰流動性が暗号通貨市場に届く仕組み 流動性とは、金融システム全体で利用可能な資金と信用の量を指す。過剰流動性は、その利用可能性が基礎となる経済状況が示す水準を超えて上昇したときに生じる。 本研究は、米国と中国の実際の状況をマクロ経済変数から導出された均衡水準と比較することで過剰流動性を推定した。流動性を連続的に変化する量として扱うのではなく、研究者は各月を過剰流動性体制または通常体制のいずれかに分類した。 この区別は重要で、過剰流動性は投資家の行動を変える可能性がある。資本が豊富になると、借入制約が緩み、安全資産のリターンが相対的に魅力を失う。その結果、投資家はリスクスペクトラム上でより外側へ移動する意欲が高まる。 暗号通貨はこの行動の自然な受け手である。取引は常時行われ、世界中からアクセス可能であり、新たな資本が市場に流入すると価格が急激に変動し得る。最近の分析アメリカ人が暗号通貨に投資する動機でも、参加は技術やイデオロギーだけでなく、マーケット状況とリスク嗜好が中心であることが示されている。 研究者は、余剰資本が暗号通貨に届く主な2つのルートを特定した: 投機的リスクに対する許容度の向上 ステーブルコインを利用した取引と裁定取引 最初のルートは行動的である。豊富な資本にアクセスできる投資家は下方リスクを低く感じ、変動性の高い資産を保有することにより快適になる。二つ目は構造的である。ステーブルコインは取引決済やプラットフォーム間の資本移転、そして市場間の価格差を利用するためのデジタル現金を提供する。 研究が明らかにした暗号通貨リターン 研究者は2019年1月から2024年12月までの月次データを調査した。サンプルにはビットコイン、イーサリアム、XRP、BNB、ソラナに加え、USDT、USDC、DAI、TUSD、EURS が含まれる。これらの資産は合計で720のコイン・月観測を生み出した。 研究指標 米国 中国 過剰流動性リターンの関連性 12.1 パーセンテージポイント 9.3 パーセンテージポイント 流動性と上昇する不確実性の相互作用 -6.5 パーセンテージポイント -13.8 パーセンテージポイント…
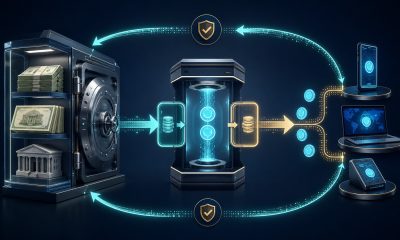
ステーブルコインの構造: リザーブ、カストディ、償還
法定通貨担保型ステーブルコインに関するバランスシートと市場構造のガイドで、リザーブ資産、発行者負債、カストディ、ミンティング、償還、マーケットメーカー、そしてデペッグリスクを含みます。
連邦準備制度へのアクセスはステーブルコインをより安全にできるか?
ステーブルコインは、ブロックチェーン技術の多くの利点(透明性や決済効率など)を通貨に取り入れ、従来の暗号通貨に特徴的だった極端なボラティリティを最小限に抑える試みです。 これまでの主な用途は、特に米ドルと暗号資産の世界をつなぐブリッジとしてであり、Tether(USDT)、USD Coin(USDC)、PayPalUSD(PYUSD)などのステーブルコインが利用されています。これらのステーブルコインは時価総額の大きさだけでなく、主要な金融プレーヤーもこの分野に参入しています。例えば、Mastercardは、英国拠点のステーブルコインスタートアップBVNKを18億ドルで買収しました。 暗号資産と法定通貨の橋渡しとしてうまく機能するためには、ステーブルコインは安定性が保たれ、基準となる法定通貨との1:1ペッグが維持されることが信頼されなければなりません。しかし、すべての金融機関やツールと同様に、隠れたリスクが存在し得ます。 2025年7月に制定された米国ステーブルコインのための国家イノベーション指針(GENIUS)法は、ステーブルコインのリザーブに関する米国の規制枠組みを確立します。実際には、これらのガイドラインを実働規則に転換する作業はまだ進行中であり、財務省、OCC、FDIC、NCUA、連邦準備制度がこの12か月間に約10件の提案を出しましたが、まだ一つも最終決定されていません。 カリフォルニア大学、ワシントン大学(セントルイス)、ドレクセル大学、香港科技大学の研究者による新しい研究は、2023年のシリコンバレー銀行崩壊というショックから得られた実証的証拠を通じて、GENIUS法の文脈でステーブルコインのリザーブリスクを分析しています。 研究は、ステーブルコインのリザーブ(主に米国債)が銀行預金で保有されるか、米国債で保有されるかが安定性に影響を与えること、そして連邦準備制度への直接アクセスが追加の安定層を提供し得ることを示しました。 彼らはその結果をInternational Review of Economics & Finance1に掲載し、タイトルは「GENIUS法下のステーブルコインリザーブリスク:シリコンバレー銀行ショックからの証拠」としています。 シリコンバレー銀行の崩壊とステーブルコイン GENIUS法と連邦準備制度へのアクセス 2023年3月、米ドルステーブルコインとして2番目に大きいUSDCは、発行者がシリコンバレー銀行への3.3億ドルのリザーブエクスポージャーを開示した後、ドルとのペッグを失いました。二次市場では、USDCは3月11日に最低0.86ドルまで下落しました。 このショックは、MakerDAOのPeg Stability Module(PSM)を通じてDAIへ、DAIの補助モジュールを通じてGUSDとUSDPへ、そしてSignature Bankへのエクスポージャーを通じてTUSDへと波及しました。 この出来事は、ステーブルコインを規制するGENIUS法の制定に大きく寄与しました。その後、米国政府からのさらなるシグナルにより、ステーブルコインは単なる新しい暗号概念に留まらず、米ドルの国際貿易における役割や世界的準備資産としての安定化手段となりつつあります。 なお、銀行ショックがこれらのステーブルコインに与えた最終的な結果は、Terra‑Luna崩壊とは異なり、アルゴリズム型ステーブルコイン特有の脆弱性プロファイルを示しています。GENIUS法は実質的に米国市場からこの種のコインを除外しています。 GENIUS法は、許可された決済ステーブルコイン発行者に対して適格リザーブ資産と開示義務を規定していますが、非銀行発行者が連邦準備制度に残高を保有できるかどうかについては言及していません。これは、多くの大手金融機関の安定性にとって重要なプロセスです。 ステーブルコインの時価総額が約3000億ドルに達している現在、これらはドル決済システムの大きく成長する構成要素となっています。 ステーブルコインの実際の安定性を評価する リザーブの種類と連邦準備制度へのアクセスがステーブルコインに与える影響を評価するため、研究者は以下の4つの設定を比較しました: 2023年3月のUSDCリザーブ構成に基づく、GENIUS法施行前のステータスクオベンチマーク。 預金適格銀行残高に依拠した、GENIUS法準拠の配置。 短期米国債に依拠した、GENIUS法準拠の配置。 発行者のリザーブを全額連邦準備制度に保有するという仮想的な体制。 対象とした3つのステーブルコインはUSDC、USDT、DAIであり、各々が質的に異なるリザーブ構造とリスクポジションを持っています。 2023年3月のUSDCは、シリコンバレー銀行とSignature Bankへの無保険預金がリザーブの大部分を占めていました。シリコンバレー銀行の崩壊時に、USDCのリザーブ資産は深刻な影響を受けました。 その後、USDCは銀行預金から米国債ベースのリザーブファンド(米国債リポや米国債証券を含む)へとシフトしました。 USDTのリザーブは多様で部分的に不透明であり、商業手形や担保付ローンが米国債と共存していますが、2023年以降は商業手形と現金・銀行預金が大部分除外されました。 DAIは、MakerDAOの貸付金庫を通じてオンチェーン暗号資産で過剰担保されており、ガバナンスによって安定化が管理されています。 技術的側面として、研究はDiamond‑Dybvigスタイルのリザーブ脆弱性モデル、シリコンバレー銀行イベントを用いた銀行預金リザーブ損失チャネルの校正、そしてGENIUS法準拠リザーブ体制と連邦準備制度マスターアカウント拡張を比較するモンテカルロシミュレーションを使用しました。 SVB崩壊の再検討 シリコンバレー銀行は2023年3月10日金曜日、約14:37 ETに受託者管財に入れられ、前日には約420億ドルの単日預金流出がありました。…
 Jonathan Schramm
ステーブルコインがグローバル旅行支払いの摩擦を対象にする
ステーブルコインは、ブロックチェーン技術の多くの利点(透明性や決済効率など)を通貨にもたらす試みであり、従来の暗号通貨に特徴的だった極端な価格変動を最小限に抑えることを目指しています。 これまでの主な用途は、特に米ドルと暗号資産の世界をつなぐブリッジとしてであり、Tether(USDT)、USD Coin(USDC)、PayPalUSD(PYUSD)といったステーブルコインが利用されています。 しかし、ステーブルコインが金融専門家やブロックチェーンの専門家だけのツールではなく、日常の取引で使用されるツールになるためには、さらなる活用例が必要です。特に、価格変動が激しい暗号通貨とは異なり、ステーブルコインは投機的取引や価値の保存ではなく、取引用途を主目的として設計されています。 ヨーク大学の研究者Viktor Manahovは、新たな研究でステーブルコインが観光・ホスピタリティ分野で、特に国際取引や取引においてどのように活用できるかを調査しています。この研究は、ステーブルコインがホスピタリティ組織内で運用上の改善をもたらす補完的な決済インフラとして機能し得ると主張しています。 この研究はInternational Journal of Hospitality Management1に掲載され、タイトルは「ホスピタリティ運営における決済手段としてのステーブルコイン:研究ノート」です。 ホスピタリティにおける国際決済の課題 一般に、国際取引は国内取引に比べて桁違いに複雑でコストがかかります。加盟店手数料、為替スプレッド、決済遅延、プラットフォームベースの支払い取り決めなどが、取引を複雑かつ高価にしています。 特にこの傾向が顕著なのが観光・ホスピタリティ分野であり、訪問者や受け入れ施設のプロファイルが極めて多様であると同時に、関わる通貨も多様です。 この分野は他の業界に比べて暗号通貨の導入が速く、業界調査によると約11.5%の旅行代理店が既に暗号通貨ベースの支払いを受け入れています。 ホスピタリティと暗号通貨 ホスピタリティに適したステーブルコインはどれか? 利用可能なステーブルコインの中で、法定通貨担保型ステーブルコインは価値が比較的安定しており、従来の電子決済手段に似ているため、ホスピタリティ環境で最も実務的に適しています。 これらは、加盟店手数料、為替コスト、決済遅延、チャージバックリスクといった支払いに関する摩擦に直面しているホスピタリティ企業を支援する可能性が高いです。ステーブルコインは、仲介者への依存を減らし、決済を迅速化し、多通貨支払いプロセスを簡素化することで、これらの摩擦を軽減できます。 取引コストと決済摩擦の削減が主な採用動機である一方、管理業務の負荷軽減やバックオフィスプロセスの簡素化も強い動機となっています。 ステーブルコインの利用は、少数の広く採用されたトークンに集中しています。 したがって、ホスピタリティでの採用は、分散したり不安定な支払い環境ではなく、限られた既存のトークンセットに限定される可能性が高いです。 ホスピタリティ向けステーブルコインインフラの構築 ステーブルコインは、為替コスト、決済遅延、分散した予約プラットフォーム、複雑な返金プロセスが継続的な支払い摩擦を生む国際的なホスピタリティ分野で、最も有力な実世界応用の一つとなり得ます。短期的な機会はクレジットカードを置き換えることではなく、国境を越えた予約やBtoB決済の補完的な決済レールになることです。 新しいプラットフォームが登場し、暗号通貨での支払いに関心のある顧客に手間なく対応できるよう、ホスピタリティ事業者を支援します。暗号通貨での支払いに関心のある顧客に手間なく対応できるよう、ホスピタリティ事業者を支援します。 Travala.comは、最大規模のブロックチェーンベースの旅行予約プラットフォームの一つで、ステーブルコイン決済を従来のカードやデジタル決済システムと統合しています。顧客はUSDT、USDC、その他のデジタル資産を使用して宿泊や旅行の予約を完了できます。 同様に、Paypal 導入した PaypalUSD (PYUSD)は、商業決済エコシステムとブロックチェーンベースの決済を支援するよう設計されたステーブルコインです(以下参照)。 顧客向けホスピタリティステーブルコイン ユーザーの視点から見ると、ステーブルコインはホスピタリティプラットフォーム全体で、より高速で予測可能な決済処理を提供できます。 特に、複数の仲介者や通貨変換を伴う国際取引において、従来の銀行システムでの遅延を削減できる可能性があります。これは、時間的制約のある予約、返金、キャンセル、手数料支払いにおいて特に重要です。 支払いの透明性が向上すれば、為替価格に関する顧客の不確実性も低減できるでしょう。 支払いチェーンの簡素化 ホスピタリティのサプライチェーンは、ホテル、オンライン旅行代理店(OTA)、決済プロセッサー、サプライヤー、フランチャイズパートナー、その他の仲介者間の複雑な支払い関係を含みます。 この複雑なプロセスにより、複数のシステム間で手数料、返金、デポジット、収益分配の調整が困難になり、手数料に関する紛争やサプライヤーへの支払い遅延、財務報告の不整合を引き起こすことがあります。 対照的に、ステーブルコインベースの支払いは透明で追跡可能な取引記録を生成し、調整や監査を容易にし、ほぼリアルタイムの取引検証を可能にすることで、信頼性を向上させます。 ステーブルコイン採用の障壁 潜在的な利点があるにもかかわらず、ホスピタリティ(および他分野)におけるステーブルコインの採用は、規制、技術、経営上の課題によって制約されています。…
Jonathan Schramm
プログラム可能な中央銀行マネーの隠れたリスク
中央銀行デジタル通貨は、貨幣をプログラム可能な金融インフラへ変える可能性があります。決済効率や金融政策の波及を改善できる一方、プライバシー、監視、金融安定、銀行仲介に関する重大なリスクも伴います。

ステーブルコイン利回り禁止:新規規則が銀行融資に与える影響
米国の金融システムの根本的な仕組みは、重要な再調整の時期に入っています。何世代にもわたり、信用乗数—銀行が1ドルの預金を複数ドルの貸付に変換する方法—は、商業銀行の預金に依存して経済の歯車を回してきました。しかし、デジタルドルトークンの台頭に伴い、政策立案者は新しい形態のドル流動性が銀行システム内の信用の流れを変える可能性があるかどうかをますます検討しています。 この変化は、オンチェーン台帳がニッチ資産から世界的な金融インフラのより重要な層へと進化している転換点を示しています。2026年の中心的課題は、このデジタル飛躍が従来の国内融資を意図せず弱体化させず、かつより効率的な決済インフラの発展を許容することです。 ステーブルコインの枠組みは、レガシーシステムが匹敵しにくい取引ユーティリティを提供し、ほぼ瞬時で24時間365日のグローバル決済を実現します。この転換の規模は、最近のMastercardの1.8億ドルのBVNK買収で強調されました。これは、従来の決済レールとステーブルコイン流動性を橋渡しする大きな動きを示しています。しかし、最新の連邦分析1は、ステーブルコインと銀行融資に関する議論が多くの人が想定するほど単純ではないことを示唆しています。ステーブルコインが信用創造に対する大きな脅威であることを証明するのではなく、ホワイトハウスの研究は、ステーブルコインの利回りを制限することが、非常に小さな融資効果しかもたらさず、より広範な経済コストを課す可能性があると指摘しています。 最小の融資影響:利回りの禁止は、総銀行融資をわずか0.02%、すなわち21億ドルだけ増加させると予測されています。 高い福祉コスト:金融効率の低下により、政策は推定8億ドルの純経済福祉損失を生み出します。 財務省支援:ステーブルコインは現在、米国財務省証券の主要な非レバレッジ購入者として機能し、政府債務への独自の需要源を提供しています。 地域銀行の絶縁性:小規模金融機関は、ステーブルコイン預金の流出による影響が極めて限定的で、利回り禁止下では融資がわずか5億ドル、約0.026%増加するだけとモデル化されています。 金融ガードレール:利回り制限が存在する理由 最近の立法的緊張の核心は、金利付ステーブルコインが従来の銀行口座と直接競合する恐れです。デジタルトークンが同等の安全性、即時転送性、そして優れたリターンを提供すると、家計が低金利の銀行預金から資金を引き上げるインセンティブが弱まる可能性があります。このリスクに対抗するため、GENIUS Actの第4条(a)(11)は、発行者が保有者に直接利回りや金利を支払うことを禁止しています。政策目標は単純です:家計の貯蓄の主要手段として従来の預金を維持し、結果として銀行が商業融資を支える資金基盤を保護することです。 しかし、Council of Economic Advisers (CEA)の最新分析は、実際の融資への脅威は過大評価されている可能性があると示唆しています。その2026年モデルは、ステーブルコインの利回りを全面的に禁止しても、総銀行融資は約0.02%、すなわち数兆規模の市場で約21億ドルの増加にとどまると示しています。 実務的に言えば、これは弱い政策トレードオフを示しています:ユーザー福祉と金融効率の測定可能な低下と引き換えに、融資のわずかな増加しか得られません。より重要な示唆は、ステーブルコインが銀行融資を奪うというよりも、財務省証券に対する新たな狭く高度に流動的な需要の形態であるということです。 議論の再構築:崩壊ではなく構成 ホワイトハウスの分析からの最も重要な示唆の一つは、ドルがステーブルコインに変換されても必ずしも銀行システムから消えるわけではないということです。むしろ、構成的な変化を経ることが多いです。ステーブルコインの準備金は通常、短期の政府証券や関連商品に再投資され、裏付けの一部はカストディアルやホールセールチャネルを通じて広範な金融システム内に残ります。連邦準備制度の豊富な準備金体制下では、この再配置が銀行に対して意味のある融資縮小を自動的に強いるわけではありません。 この区別は重要です。なぜなら、多くの政治的議論が「預金流出」という観点で構成され、ステーブルコインに移動したすべてのドルが銀行の融資能力から直接差し引かれるかのように描かれているからです。CEAの調査結果は、より複雑な現実を示しています。豊富な準備金環境では、金融システムはその移行の大部分を吸収でき、信用創造への大きな打撃を受けません。これは問題が無関係であるという意味ではなく、実際の影響規模に合わせて政策対応を調整すべきであることを示唆しています。 透明性の問題は依然として重要 融資への影響が限定的に見えても、ステーブルコイン部門は依然として信頼とガバナンスの問題に直面しています。コンプライアンスを遵守する発行者は連邦の監督強化に向かっているかもしれませんが、市場の信頼は業界全体で均一ではありません。Tetherのような大手は、規模は巨大であるにもかかわらず、準備金報告の深さと透明性についての監視が続いています。Tetherの監査透明性に関する継続的な疑念で議論されているように、融資に対する利回り禁止のケースが弱くても、より厳格な準備金義務の政策根拠は依然として強いです。 このことは重要な緊張を生み出します。政策立案者がより厳格な開示、高品質な準備金、強化された監督基準を求めるのは正当かもしれません。しかし、利回りの包括的禁止はそれらの目標を達成する最も効率的な手段ではない可能性があります。また、過度に制限的な国内規則は、ユーザーがオフショアや規制が緩やかな商品へ移行する動機付けとなり、最終的に規制当局が安全性を高めようとする枠組みから活動を遠ざけるリスクがあります。 資金の流れを追跡:ドルは実際どこへ行くのか 単純な「銀行の仲介除去」という物語に反して、CEAの研究は、ドルがステーブルコインに変換されても、従来の金融インフラと密接に結びついたままであることが多いと示しています。準備金資産は主に財務省証券、リポ取引、現金類似の金融商品に保有され、リスクの高い信用資産に変換されることはほとんどありません。つまり、ステーブルコインはドルシステム上に層を成す狭い銀行構造のように機能し、銀行部門の融資基盤への直接的な攻撃とは異なります。 この構造はトレードオフを生み出します。発行者が保有者への利回り支払いを禁止されると、ユーザーは基礎となる準備金ポートフォリオが生み出すリターンを放棄することになります。その放棄されたリターンは、ホワイトハウス分析で強調された福祉コストの一部です。言い換えれば、ユーザーは金融効率を犠牲にし、システムはごくわずかな追加融資支援しか得られません。この非対称性は論文の最も重要な結論の一つであり、市場と政策の両方でより多くの注目が必要です。 地域銀行の限定的な曝露 2026年のCEA報告で特に明らかになったのは、地域銀行が直面する予測曝露が極めて小さいという点です。利回り禁止の背後にある政治的勢いは小規模機関の保護に結び付けられていますが、モデル化された融資への影響は非常に控えめです。ステーブルコインの採用は特定のユーザー層と金融チャネルに集中しており、多くの活動が地域のコミュニティ貸し手の従来の足跡の外で行われています。CEAの推計によれば、利回り禁止は地域銀行の融資を約5億ドル、すなわち約0.026%だけ増加させるに過ぎません。 これは重要です。なぜなら、厳格なステーブルコイン利回り制限の政治的正当化の一つが弱まるからです。もし目的がメインストリートの銀行を保護することであれば、論文は政策立案者が、少なくともベースラインモデルでは比較的小さな問題に対して、やや粗い手段を用いている可能性があることを示唆しています。 現代銀行モデルの評価 システムアーキテクチャ 主なユースケース 準備金要件 戦略的優位性 部分準備金制 商業銀行業務 変動/部分的 信用創造と経済成長を促進 狭義銀行 高セキュリティ貯蓄 100%現金/中央銀行…


