

OPay、ADS 1,600万株のIPO価格を1株19.00米ドルに決定、NYSE上場を前に
OPay Limitedは2026年10月30日、米国預託株式(ADS)1,600万株の新規株式公開(IPO)価格を、ADS1株当たり19.00米ドルに設定したと発表した。同社の価格決定に関する発表によると、ADSは同日、ニューヨーク証券取引所で取引を開始する見込みだ。 OPayは引受会社に対し、超過割当分を賄うため、ADSを最大240万株追加購入できる30日間のオプションを付与した。募集は、通常のクロージング条件が満たされることを前提に、2026年11月2日に完了する見込み。証券に関する登録届出書は2026年10月29日、米国証券取引委員会(SEC)によって効力発生が宣言されており、募集は目論見書のみに基づいて行われる。 各ADSは額面価格0.000004米ドルの普通株式10株を表し、基本募集におけるADSは普通株式1億6,000万株に相当する。2026年10月23日に提出された同社のForm F-1登録届出書の修正第1号によると、この予備目論見書ではADS1株当たり19.00~21.00米ドルの価格帯が示されていた。同社はその価格帯の下限で募集価格を決定した。 Citigroup Global Markets Inc.、Deutsche Bank AG 香港支店、およびThe Standard Bank of South Africa Limitedが共同主幹事を務め、B. Riley Securities, Inc.とNeedham & Company, LLCが共同幹事を務めると、発表では説明されている。目論見書の表紙には、引受会社の一社としてCICCも記載されている。ADSの預託銀行はCitibank, N.A.。 SECへの提出記録によると、同社は2026年2月12日から秘密扱いの登録届出書草案を提出し始め、その後、2026年10月9日に最初のForm F-1を提出した。OPayは2026年10月26日にForm 8-A12Bによる取引所登録を提出し、証券の上場を承認する取引所の証明書の日付は2026年10月27日だった。これはSECが効力発生を通知する2日前に当たる。目論見書によると、募集の完了には、同社の上場申請に対するニューヨーク証券取引所の最終承認が条件となる。 投資家の購入意向と同時実施の私募 目論見書によると、9社の投資家がIPO価格でADSを合計最大2億7,000万米ドル分購入する拘束力のない意向を示した。内訳は、Redwheel Groupが最大5,000万米ドル、Coronation Africa Frontiers Fundが最大5,000万米ドル、Sundt ASが最大3,000万米ドル、Ludvig Lorentzen ASが最大2,000万米ドル、SCC Foresight Ventures Ltd.およびその関連会社が最大3,000万米ドル、Ninety…
Klarna Checkout、欧州4市場のLands’ Endサイトで提供開始
Klarnaは2026年10月28日に発表し、米国のアパレル小売企業Lands’ Endとの提携が拡大し、英国、ドイツ、オーストリア、フランスの同社ウェブサイトで決済時にKlarnaの支払い方法を利用できるようになったと明らかにした。この提携は、2026年5月の米国での導入を皮切りに始まった。 Klarnaの発表によると、欧州の4市場の買い物客は、一括払い、30日後払い、無利息の3回分割払い、または長期の分割払いから選択できる。利用できる支払い方法は市場によって異なる。この提携はStripeを通じて提供され、Lands’ EndはKlarnaの欧州小売パートナーネットワークに加わる。Klarnaは、Lands’ Endを長く愛用できる高品質な衣料品で知られる米国のライフスタイルブランドと紹介し、今回の欧州展開は、同社が成功を収めたとする5月の米国での導入に続くものだと述べた。 Klarnaの中欧・北欧責任者、Nicole Defren氏は、「Klarnaの柔軟な支払い方法をLands’ Endの欧州サイトで提供することで、買い物客は信頼できる品質の商品について、より多くの支払い方法を選べるようになります。また、熱心な顧客に支持され、成長を続けるブランドを後押しすることにもなります」と述べた。 Lands’ Endの欧州eコマース担当ディレクター、Rob Weerts氏は、「お客様がLands’ Endの商品を購入するのは、長く使えるからです。お客様が普段から好む方法で、決済時により柔軟に支払えるようにすることで、欧州全市場で買い物がしやすくなります」と述べた。 提携の始まり 両社は2026年5月27日に当初の提携を発表し、Klarnaはlandsend.comでサービスを開始した。この提携のもと、米国の顧客は一括払い、無利息の4回払い、または長期の分割払いを選択できた。Klarnaによると、利用条件は明確で、隠れた手数料はなく、利用資格は事前に確認された。米国での提携もStripeを通じて提供され、Lands’ EndはKlarnaの米国小売パートナーネットワークに加わった。 当時、Klarnaの最高商務責任者であるDavid Sykes氏は、Lands’ Endは米国の小売業界で60年以上にわたり信頼されてきたブランドであり、landsend.comでKlarnaの支払い方法を提供することで、長年の顧客に柔軟性をもたらすとともに、ブランドが顧客とともに成長するための手段を提供できると述べた。Lands’ Endの消費者直販担当バイスプレジデント、Devan Thompson氏は、同社は顧客がどこにいてもニーズに応えることを目指しており、今回の提携により、顧客が信頼する商品を購入する際の支払い方法について、より大きな選択権と柔軟性を提供できると述べた。5月の発表資料では、Lands’ Endは1963年に創業し、世代を超えて米国の買い物客から支持を集めてきたと説明されていた。 Lands’ Endの企業構造と欧州事業 Lands’ End, Inc. 同社は、ソリューション志向のアパレル、水着、アウターウェア、アクセサリー、履物、ホーム製品、ユニフォームを扱うナスダック上場のデジタル小売企業である。landsend.comでのオンライン販売に加え、第三者の販売チャネル、自社運営店舗、および企業や学校にサービスを提供するOutfittersチャネルを通じて商品を販売している。これは、2026年5月1日を期末とする期間についての同社のForm 10-Qによる四半期報告書に記載されている。 この提出書類には、今年初めに同社の企業構造を再編した取引の詳細が記されている。2026年4月1日、Lands’ EndはWHP Globalとの取引を完了し、既存のライセンス契約を含むLands’ Endブランド関連の知的財産および関連資産を、新たに設立された合弁会社LE Topco, LLCに拠出した。また、同合弁会社の支配持分50%を、総額3億ドルの現金でWHP Globalに売却した。提出書類によると、Lands’ Endは同日、WHPとの取引で得た資金を使い、タームローン枠の未返済元本残高2億3,400万ドルを全額返済した。 クロージング時に締結されたライセンス契約に基づき、合弁会社はLands’ Endに対し、米国、カナダ、英国、ドイツ、オーストリア、フランスを含む特定の販売チャネルおよび地域で、同社の商品カテゴリーを企画、製造、販売、宣伝する権利を付与した。提出書類によると、この契約にはロイヤルティが定められており、年間最低保証額は5,000万ドルとなっている。Klarnaのサービスが10月28日に始まった欧州4市場は、このライセンス契約に記載された地域に含まれる。 Lands’ Endは、2026年9月3日に公表した2026年度第2四半期決算で、2026年7月31日までの13週間における欧州のeコマース純売上高が1,970万ドルだったと報告した。前年同期の1,960万ドルから0.5%増加した。同社は、この増加の主な要因として、事業を簡素化し、商品粗利益率を改善したとする、フランチャイズを優先する品ぞろえへの戦略的転換を挙げた。当四半期の純売上高合計は3億200万ドルで、前年同期の2億9,410万ドルから2.7%増加した。また、WHPから得た3億ドルの資金の大半をタームローンの返済に充てたことを確認した。…
Klarna、26カ国で為替手数料なしの消費者向けFXサービスを展開
Klarna Group Plcは2026年10月21日、Consumer FXを開始した。これにより、買い物客は世界中のKlarnaの参加加盟店で商品を購入し、為替手数料なしで自国通貨で支払えるようになると、ニューヨーク発の声明でKlarnaが発表した。 価格と為替レートは購入前に表示され、購入後もKlarnaアプリで確認できるため、利用明細を見て驚くことはないと同社は説明している。ニューヨーク証券取引所に上場し、自らを日常の金融ネットワークと位置付けるKlarnaによると、Consumer FXは同社が展開するすべての市場で、USD、EUR、GBP、SEK、NOK、DKK、CAD、AUD、NZD、MXNを含む同社の全取扱通貨に対応している。 加盟店向け条件と初期実績 今回のサービス開始により、Klarnaと連携する加盟店は、新たなシステム連携を行わず、現地法人や海外銀行口座を用意することもなく、26カ国にいる同社の1億2,000万人の消費者に商品を販売できる。Klarnaは加盟店に代わり、為替に関する情報開示、同意の取得、コンプライアンス対応も担う。 Klarnaが公表した初期実績によると、販売対象が広がったことで、加盟店のコンバージョン率は5%、売上は6%向上した。同社によると、26カ国のアクティブユーザー1億2,000万人と、稼働中の加盟店120万店超をつないでおり、加盟店数は前年比54%増加した。 「買い物客はますます、国境を意識しなくなっています」と、Klarnaの最高商務責任者であるDavid Sykesは発表の中で述べた。「Consumer FXを利用すれば、消費者は国や通貨を問わず、あらゆるKlarna加盟店で当社の決済手段を利用できます。これにより、当社のグローバルネットワーク全体にさらなる価値が生まれます」 越境購入に関するデータ Klarnaによると、今回のサービス開始は越境決済が世界的に拡大する中で実現した。同社の発表では、DHLの「2026年版Eコマース動向レポート」の調査結果を引用し、2026年には買い物客の70%が海外から商品を購入しており、2025年から10%増加したこと、また45%が月に1回を超える頻度で越境購入していることを紹介した。 DHL eCommerceのレポートは、29カ国のオンライン買い物客2万9,000人と、電子商取引事業者5,800社を対象にした調査に基づいている。調査は2025年12月15日から2026年2月11日まで実施された。買い物客の回答者は、調査前の3カ月間にオンラインで少なくとも1回購入していること、事業者の回答者は、オンラインで定期的に商品を販売していることが条件だった。 レポート全文によると、海外から購入する買い物客の割合は2025年の60%から前年比10%増加し、70%に達した。一方、国境を越えて販売する事業者は61%だった。レポートは、若年層のテクノロジーに慣れた買い物客が越境購入をけん引していると指摘する。Z世代とミレニアル世代では、いずれも53%が月に1回を超える頻度で海外から購入しており、世界全体の買い物客の45%を上回った。週に1回以上海外から購入する割合は、タイが34%で最も高く、インドが32%で続いた。また、音声コマンドやスマートスピーカーを使って買い物をしたことがある人と定義されるハンズフリー購入者の71%は、すでに定期的に越境購入をしている。 現在、注文の10件中3件を超える割合が海外へ発送されている。また、まだ越境販売を行っていない事業者のうち29%が、今後12カ月以内に越境販売の機能を優先的に整備する予定だと、レポートは伝えている。買い物客が海外から購入しない主な理由として挙げた上位5項目は、配送費の高さや配送期間の長さ、不正への懸念や信頼の欠如、関税・輸入税・その他の税金、返品の手続きの複雑さや費用の高さ、配送業者に対する不確かさだった。 今後5年間に、別の国の小売業者から購入するきっかけとなる要素について、レポートでは、送料無料を挙げた人が57%、安全な決済方法または購入者保護が48%、返品無料が43%、現地通貨での価格表示が41%、配送所要時間の明確な提示が37%だった。すでに海外から購入している理由としては、価格の安さが60%、自国では入手できない商品が44%、商品の品質の高さが32%を占めた。 レポートは、英語圏市場におけるローカライズの遅れも明らかにした。カナダのB2C事業者の22%、米国の21%、英国の18%は、現地の言語や通貨に合わせて電子商取引の利用体験をローカライズしていない。調査対象の全事業者では、63%がすべての国向けに現地の言語と通貨でオンラインストアを提供し、33%は一部の国向けに提供していた。提供していない事業者は4%だった。 買い物客が商品を購入する国のランキングでは、中国が59%で首位となり、米国が32%、ドイツが23%で続いた。事業者の販売先では、フランスとドイツがそれぞれ43%で最も多く、米国が35%、英国が34%だった。レポートによると、欧州の買い物客にとって、越境購入は隣国からの購入を意味することが多い。オーストリアの買い物客の77%がドイツから、スイスの買い物客の72%がドイツから、ポルトガルの買い物客の63%がスペインから商品を購入している。
FreshBooks、米国とカナダの事業者向けにKlarnaの決済オプションを追加
Klarnaは2026年10月21日、FreshBooksとの提携を発表し、Klarnaの決済方法一式をFreshBooksの請求・決済フローに直接導入しました。加盟店側で追加の設定は必要ありません。この連携はStripeを通じて提供され、米国とカナダのFreshBooksユーザーは、自社の顧客に対し、購入手続き時にKlarnaの決済方法を提供できるようになりました。 FreshBooksは、サービス業の個人事業主や小規模チーム向けに開発された、中小企業向けの経営管理ソフトウェアです。今回の提携により、ユーザーは3種類の支払い方法を提示できます。配管工は、通常の出張修理の請求で全額払いを受け付けられます。整備士は、中規模の修理費用を顧客が無利息の4回払いにできるようにできます。請負業者は、大規模なリフォーム工事の請求に際して分割払いの融資を提示し、顧客が時間をかけて支払えるようにできます。 Klarnaで米国東海岸・カナダ担当パートナーサクセス責任者を務めるLisa Robinson氏は、中小企業と起業家は米国・カナダ経済の基盤であり、確実かつ期日どおりに代金を受け取ることが事業の継続を支えていると述べました。Robinson氏は、「FreshBooksとの提携により、事業者はKlarnaを利用して、顧客に全額払い、無利息の4回払い、または分割払いの融資という、より多くの支払い方法を提供できるようになりました」と語りました。さらに、顧客は柔軟な支払い方法を利用できる一方、FreshBooksユーザーは予測可能なキャッシュフローを維持できると述べました。 FreshBooksで金融サービス・給与計算部門のゼネラルマネージャーを務めるJeffrey Imm氏は、加盟店ユーザーが自社の業務ソフトウェア内で決済を直接処理・照合できることは、加盟店だけでなく、その取引先や顧客にとっても便利だと述べました。Imm氏は、「後払いを支払い方法として選べるようにすることで、手続きの利便性がさらに高まります。また、小規模事業者の資金回収を早め、売上を大幅に伸ばすことが示されており、商品やサービスの代金を受け取れないリスクもなくなります」と語りました。さらに、FreshBooksは後払いの提供を希望するユーザー向けに、Klarnaを利用できるようにしたと述べました。 FreshBooks Paymentsでの分割払いの仕組み FreshBooksでの「今すぐ購入・後払い」は、Stripeを基盤とする同社の決済機能、FreshBooks Paymentsを通じて提供されます。FreshBooksの「今すぐ購入・後払い」ページによると、加盟店は請求書の支払い方法として「今すぐ購入・後払い」を選択し、顧客が審査手続きを完了すると、加盟店には適用される取引手数料を差し引いた金額が前払いされ、返済はサービス提供会社が取り扱います。FreshBooksによると、この機能は利用資格を満たす場合に限り、FreshBooks Paymentsでのみ利用できます。 FreshBooksの請負業者向けガイドによると、Affirm、Afterpay、Klarnaのいずれも、後払いの手数料は1取引あたり6% + $0.30です。ガイドによると、FreshBooks Paymentsでは、Affirmはカナダドルまたは米ドル建ての請求書で利用でき、Afterpayは利用資格を満たす米ドル建ての請求書で利用できます。Klarnaは米国とカナダの顧客が利用できます。顧客に表示される選択肢は、利用資格に応じて異なります。 Affirmを利用した後払いについて、FreshBooksは、対象となる請求書の金額をカナダドルまたは米ドルで最低50ドルから最高30,000ドルまでとしています。このオプションの利用には、決済アカウントが完全に認証済みである必要があります。また、対象となるのは請求金額全額を対象とする単独の請求書で、前受金や定期請求のテンプレートは対象外です。さらに、事業者と消費者が同じ国にいる、企業から消費者への請求を対象としています。Afterpayについて、FreshBooksは「Pay in 4」プランを紹介しています。このプランでは、合計額を通常6週間かけて無利息の4回払いに分け、購入手続き時に支払いスケジュール全体を表示します。FreshBooksによると、加盟店は取引手数料を差し引いた全額を前払いで受け取り、Afterpayが顧客との分割払いスケジュールを管理します。 KlarnaとStripeの既存の提携 2025年1月14日、KlarnaはStripeとの提携を強化したと発表しました。この提携により、Stripeを利用する25カ国の企業は、顧客にKlarnaをすぐに提供できるようになりました。Klarnaによると、提携の強化により、2024年第4四半期にKlarnaを初めて提供する新規加盟店の数は、それ以前の四半期と比べて2倍になりました。 2025年1月の発表では、後払いを提供する企業は、コンバージョン率の向上と平均注文額の増加により、売上が最大14%増加したとするStripeの調査が引用されました。また、コードを書かずにKlarnaを含む決済方法をA/BテストできるStripeの機能も紹介されました。Klarnaは消費者に、即時払い、短期の無利息後払い、長期の分割払い融資を選べるようにしています。同社によると、処理する決済の約30%は即時払いです。
Klarna、Fiservのエンタープライズ向けCommerce Hubで柔軟な決済を提供へ
Klarna Group plc 2026年10月19日に発表し、同社の決済オプションが初めてCommerce Hubで利用可能になると明らかにした。これにより、Fiservのエンタープライズ向けコマースプラットフォームを利用する米国、カナダ、英国および欧州の一部市場の企業は、店頭とオンラインの両方でKlarnaを提供できる。今回の合意に先立ち、発表週にはFiservの中小企業向けPOSプラットフォームであるCloverを通じて、米国内の10万店舗でKlarnaのサービスが開始されていた。発表資料はニューヨーク発として、Business Wireを通じて配信された。 今回の取り決めにより、消費者はその場で全額を支払う、30日後に支払う、または購入額を無利息の分割払いにする、という方法を選べる。Commerce Hubは、店頭とオンラインの決済画面を通じて、こうした選択肢を大手企業に提供する。Klarnaは、この合意について、提携先を通じた流通網を拡大する戦略における重要な一歩だと述べた。 「Cloverを通じて、米国内の10万か所で利用可能となり、実店舗でのKlarnaの展開が急速に広がっています」と、Klarnaの最高商務責任者であるDavid Sykes氏は述べた。「FiservのCommerce Hubとの連携を深めることで、複数のチャネルにわたって加盟店を支援できます。消費者には分かりやすく柔軟な支払い方法を提供し、取引ごとに新たな与信判断を行います。」 「消費者はどこで買い物をしても柔軟な支払い方法を期待しており、加盟店にはあらゆるチャネルで一貫した体験を実現するテクノロジーが必要です」と、Fiservの加盟店ソリューション部門で最高製品責任者を務めるSanjay Saraf氏は述べた。「CloverとCommerce Hubを通じてKlarnaとの提携を拡大することで、企業がより多くの決済方法を提供し、店頭とデジタルの顧客体験をつなぎ、成長と顧客ロイヤルティを促進できるよう支援します。」 Commerce Hubの概要 Fiservによると、Commerce Hubは、加盟店が決済、金融サービス、端末、データ、不正対策ツール、決済最適化機能、付加価値機能を利用し、一元的に管理できる、モジュール型のクラウドネイティブプラットフォームだ。同社のCommerce Hub製品ページによれば、このプラットフォームはデジタル、モバイル、店頭、新興チャネルを通じたコマースに対応する。また、そのモジュール型アーキテクチャは、基盤となる連携機能を再構築することなく、新たなサービス、決済方法、コマース機能を加盟店が有効化できるよう設計されている。加盟店は、Adobe CommerceなどのECプラットフォーム向けプラグイン、ホスト型決済画面、Fiservの単一モバイルソフトウェア開発キット、または直接のAPI連携を通じて接続できる。 Clover、10万拠点への展開 Commerce Hubでの合意は、KlarnaとCloverが2025年4月15日に正式化した提携を拡大するものだ。この日、両社は米国内の店舗やサービス事業者でKlarnaの柔軟な決済方法を自動的に利用可能にするため、契約を締結したと発表し、当初は10万を超える加盟店拠点での導入を計画していた。当時、両社は、Cloverを導入する一部加盟店の店頭で、決済端末の事前表示画面にKlarnaのロゴが表示され、2026年初頭には新規および既存のClover加盟店への展開を拡大する予定だと説明していた。また、提携をEC決済や他の地域市場にも広げることを目指すとしていた。 2025年4月の発表でSykes氏は、Klarnaはオンラインでの支払い方を変え、今ではあらゆる場所での支払い方を変えようとしていると述べ、Cloverによって中小企業は新たな成長手段を得られると語った。当時Fiservの加盟店ソリューション部門責任者だったJennifer LaClair氏は、Cloverが米国のサービス業や小売業に広がるネットワークを活用し、決済の前、最中、後に消費者と接点を持つと述べた。発表資料では、CloverをFiservのブランドであり、中小企業の決済ニーズに応えるワンストップサービスと紹介している。また、Klarnaの決済方法には、同社によれば世界の取引の4分の1を占める即時のデビット決済から、無利息の分割払いまでがあると説明していた。 KlarnaのClover連携に関する開発者向けドキュメントによると、CloverはKlarnaの店頭取引におけるアクワイアラー兼プロセッサーとして、加盟店の登録、コンプライアンス、精算を管理する一方、Klarnaは全額払い、分割払い、融資の各オプションを提供する。ドキュメントでは、設定はプラグアンドプレイ方式と説明されている。有効化するとClover端末に決済方法としてKlarnaが表示され、SDK連携や個別開発は不要で、支払いはリアルタイムで承認される。対応するClover端末として、ドキュメントにはCompact、Flex、Flex Pocket、Mini、Station Solo、Station Duo、Kioskが挙げられている。KlarnaのCloverパートナーページでは、この提携によりClover端末でKlarnaを直接利用でき、店頭での決済を迅速化すると説明している。POSで利用できる柔軟な決済方法には、即時のデビット決済と無利息の分割払いが含まれる。 Klarnaは発表の中で、世界のアクティブユーザー数が1億2,000万人を超え、1日あたりの取引件数は380万件に上ると報告した。また、120万を超える小売業者が同社のソリューションを利用しており、その中にはUber、H&M、Saks、Sephora、Macy’s 、Ikea、Expedia Group、Nike、Airbnbが含まれる。消費者はオンライン、店頭のほか、Apple PayやGoogle Payを通じてKlarnaで支払うことができる。Klarnaはニューヨーク証券取引所にティッカーシンボルKLARで上場しており、FiservはナスダックにティッカーシンボルFISVで上場している。Klarnaは今回の発表を提携に関するニュースに分類した。
AI信用引受と公正な融資に関するリスク
AI与信審査を第一原理から解説するガイドです。運用プロセス、経済性、正式な記録、失敗要因に加え、投資家や運用担当者が確認すべき証拠を取り上げます。
Revolut、ジブラルタルで新たなデジタル資産事業体向けDLTライセンスを取得
Revolutは2026年10月19日、ジブラルタル金融サービス委員会(GFSC)が、フィンテック企業Revolutが新たに設立したジブラルタル法人、Revolut Global Digital Assets Limited(RGDAL)に分散型台帳技術(DLT)プロバイダーライセンスを付与したと発表した。 ジブラルタル政府は同日、プレスリリース796/2026で認可を確認し、RGDALに金融サービス法第7部に基づく許可を付与したと発表した。これにより、同社は規制対象となるDLT業務、すなわち暗号資産の注文の伝達および執行、暗号資産のカストディサービスの提供、暗号資産のステーキングサービスを行うことができる。 Revolutによると、RGDALはこのライセンスを活用し、同社の国際展開が進む中、主要な拡大市場で暗号資産関連サービスを提供する。Revolutは、世界で8,000万人を超える個人顧客と、1,600万人を超える暗号資産ユーザーを抱えると公表している。同社はすでに、英国ではRevolut Ltdを通じて、欧州経済領域ではMiCAに基づきRevolut Digital Assets Europe Ltdを通じて、暗号資産サービスを提供している。 Revolutは、ジブラルタルについて、DLTに特化した規制枠組みをいち早く整備した法域の一つであり、デジタル資産のイノベーションに向けて、明確かつ厳格な監督環境を提供していると述べた。 「GFSCからDLTの認可を取得したことは、規制遵守において最高水準を維持するという当社の姿勢を示すものです」と、Revolutの暗号資産・新規事業担当ゼネラルマネジャー、Emil Urmanshin氏は述べた。「デジタル資産分野におけるジブラルタルの先進的な監督体制は、当社が国際的な顧客基盤に向けて信頼性と安全性の高い暗号資産サービスを構築し続けるうえで、グローバルな事業運営体制を支える理想的な法域となっています。」 首相のFabian Picardo KC MP氏は、ジブラルタルは高い基準と強固な監督を基盤とする、DLT企業向けの厳格な規制環境の整備を長年にわたり主導してきたと述べ、Revolut Global Digital Assets Limitedを同地域の金融エコシステムに迎え入れた。 顧客受け入れ再開と政府の対応 ジブラルタル政府は発表の中で、Revolut Groupがジブラルタルで顧客の受け入れを全面的に再開したことを歓迎し、同地域の新規顧客がRevolutの口座を開設し、グループのサービスを利用できるようになったと述べた。政府によると、今回の進展は、Revolut、貿易・産業担当大臣のNigel Feetham KC MP氏、GFSCの緊密な連携を経て実現した。 政府はまた、その週のうちにDLT関連の許可が3件発行される見込みだと述べた。さらに、これは規制環境下で暗号資産分野の事業運営を目指す企業にとって、ジブラルタルの魅力が引き続き高いことを示すものだとした。Feetham氏は、GFSCのDLT監督チームと、専門規制担当ディレクターのHeidi Bocarisa氏の貢献に謝意を示した。 「今回の進展は、Revolut、政府、GFSCの建設的な対話と緊密な連携によって実現しました」とFeetham氏は述べた。同氏は、ジブラルタルの金融サービス拠点としての評価を支える高い規制基準を維持しながら、同地域の住民が大手国際金融テクノロジー企業のサービスを利用できるようにすることが目標だったと付け加えた。 GFSCのDLT規制枠組み GFSCのDLT規制枠組みは、他者に帰属する価値の移転または保管に分散型台帳技術を用いる企業に適用される。認可申請は段階的な手続きに沿って進められる。第1段階では事業モデル、資本、主要人員を審査し、第2段階ではリスク管理、ITシステム、コーポレートガバナンス、金融犯罪を審査する。第3段階では業務遂行、非財務資源、方針および手続きを審査する。GFSCは、現段階で提出された情報に納得した場合に限り、申請を次の段階に進める。 申請者はGFSCに対し、事業を率いる主要人員、事業計画、財務予測、および規制当局の原則をどのように満たすかを示す証拠について、プレゼンテーションを行うよう求められる。許可が付与されると、現地訪問が実施され、プレゼンテーションで説明したプロセスと管理策が有効に機能し、実務でも運用されていることを企業が示す機会となる。 ライセンスを取得したDLTプロバイダーは、次の10項目からなる規制原則を満たさなければならない。誠実性と高潔性、顧客への配慮、十分な財務・非財務資源の確保、リスク管理、顧客資産の保護(保管資産をDLTプロバイダー自身の資産から分別することを含む)、実効性のあるコーポレートガバナンス、システムおよびセキュリティアクセスに関する基準、金融犯罪リスクを防止・検知・開示するためのシステム、事業を秩序立てて支払能力を保ちながら縮小・終了するための緊急時対応計画を含むレジリエンス、そしてプロバイダーが参加する市場の健全性を維持または高める行動。 Revolutは、RGDALが支援する対象地域やサービス展開について、詳細を追って発表すると述べた。
Mastercard、BVNKとの初の大型統合で「Global Money Platform」を発表
MastercardとBVNKは2026年10月15日、Mastercardのグローバル決済機能とBVNKのステーブルコイン基盤を単一のAPIで統合するインフラ層「Mastercard Global Money Platform」を立ち上げたと、Mastercardの発表で明らかにした。同プラットフォームは現在、BVNKを通じて利用できる。両社によると、これは2026年8月のMastercardによるBVNK買収以来、両社の機能を初めて大規模に統合したものとなる。 両社は、Global Money Platformを現代の金融に向けたモジュール型インフラ層と位置付けている。銀行、フィンテック企業、一般企業は、法定通貨とステーブルコインを保有できる複数通貨口座、リアルタイム換算、ステーブルコイン連動型カード、Mastercard Moveを通じた国内銀行口座への送金を、自社ブランドで自社製品に組み込める。また、必要な機能から利用を始め、機能の追加に応じて利用範囲を広げながら、資金管理、決済、精算業務をプラットフォーム上で直接行うこともできる。資金移動の各段階で別々のプロバイダーを導入する必要はない。 決済企業のNuveiとカード発行プラットフォームのMarqetaは、Ontop、Beem、Almond FinTechとともに、Global Money Platformを初期導入する企業となる。Mastercard は次のように述べた。 このプラットフォームにより、顧客は従来型通貨とステーブルコインの間をより円滑に行き来できるようになり、各市場での資金の受け取り、管理、移動の方法も広がるという。発表では、複数の通貨で代金を受け取り、世界各地のサプライヤーに支払いを行う製造業の企業を例に挙げている。現在、このような資金の流れには市場ごとに別々の口座、事業者、事前入金済みの残高が必要となり、運転資金が拘束され、業務の遅れにつながっている。Mastercardによると、このプラットフォームを使えば、こうした企業は流動性を一元管理し、法定通貨とステーブルコインの間で資金を移動させ、売掛金の受け取りや支払いを処理できる。 Nuveiの会長兼CEOであるPhil Fayer氏は、ステーブルコインは世界の商取引の未来において、ますます重要な役割を担うようになっており、MastercardおよびBVNKとの取り組みを通じて、その機能をより多くの企業に届けられると述べた。BVNKが公開した関連投稿で、Fayer氏は、このプラットフォームによってNuveiは「複数のインフラパートナーをつなぎ合わせる必要なく、お客様に選択肢と相互運用性を提供する製品を開発し続ける」ためのツールを得られると語った。 BVNKの共同創業者兼最高ビジネス責任者であるChris Harmse氏は、発表に際して「Global Money Platformによって、BVNKのテクノロジーをMastercardの規模と信頼性につなげるという約束を実現します」と述べた。同氏は、このプラットフォームがステーブルコインだけでなく、あらゆる形態の貨幣を支える単一のインフラ層になると説明。また、Nuvei、Ontop、Beem、Almond FinTechなどの企業顧客が、基盤となるインフラを自ら構築することなく、世界規模で金融商品を展開できるようになるとした。Mastercardでブロックチェーンおよびデジタル資産を担当するエグゼクティブ・バイスプレジデントのRaj Dhamodharan氏は、このプラットフォームはMastercardの決済インフラとネットワークの広がりをBVNKのステーブルコイン機能と組み合わせ、企業が従来型とデジタルの各エコシステムをまたいで価値を移動させるための単一の基盤を提供すると述べた。また、今回の立ち上げは、同社の複数通貨戦略を実現する重要な一歩だと語った。 口座、送金、カード決済 プラットフォームの中核となるのは、法定通貨とステーブルコインを同じ口座で保有し、単一のAPIを通じて両者を換算できる複数通貨口座「グローバル・マネー・アカウント」だ。特典やその他の口座機能も設定できる。Harmse氏とDhamodharan氏が共同執筆したBVNKの投稿によると、組み込み型口座では法定通貨またはデジタル通貨の残高を保有でき、カストディ型とセルフカストディ型の選択肢、リアルタイム換算、対象残高への特典付与にも対応する。フィンテック企業やテクノロジープラットフォームは、口座を自社のプラットフォームに組み込み、顧客が収益を保有、換算し、支払いを受けるための一元的な場を提供できる。金融機関は、顧客との関係を完全に維持したまま、既存の顧客口座にステーブルコイン機能とグローバルなサービス範囲を追加できる。また、同投稿によると、アクワイアラー、決済サービスプロバイダー、デジタルプラットフォームは、ステーブルコインでの支払いを受け付け、カード取引をリアルタイムで精算し、事前入金に必要な運転資金を削減できる。 このプラットフォームは、世界中で資金を移動させるMastercardの機能群であるMastercard Moveと連携する。同社によると、Mastercard Moveの接続先は170億超に上る。利用者はステーブルコイン残高を使い、受取人の国内銀行口座へ現地通貨で直接送金できる。発表によると、対応範囲は2027年に40超の通貨、200超の国と地域へ拡大する見込みだ。BVNKの投稿では、法定通貨またはステーブルコインで送金資金を用意し、受取人の国内銀行口座へ直接精算できるとしている。また発表によると、カード決済では、顧客はMastercardの世界数億か所に及ぶ加盟店ネットワークでステーブルコイン残高を利用でき、カード発行は130超の国で可能となる。 同じ統合を通じて、企業は20を超えるブロックチェーンネットワークと決済網からなる、拡大を続けるエコシステムを利用できるようになる。投稿によると、Stellar、Arc、Monad、Plasma、Tempoが新たに加わるほか、ステーブルコインのUSDC、USDG、OUSDも利用でき、追加の開発作業は不要だという。また、Boston Consulting Groupのホワイトペーパーを引用した同投稿によると、商品やサービスの購入におけるデジタル通貨決済の年間取引額は、少なくとも3,500億ドルに達している。 買収の背景と発表されたロードマップ 今回のローンチは、Mastercardが2026年3月17日に発表した、最大18億米ドル(うち3億米ドルは条件付き支払い)でのBVNK買収に関する最終契約に続くものです。発表時点では、この取引は規制当局の審査やその他一般的なクロージング条件を満たす必要があり、2026年末までに完了する見通しでした。Mastercardは2026年8月3日に買収を完了しました。BVNKは2021年に設立され、契約締結時点では、同社のプラットフォームを利用する顧客は、130カ国を超える国々で、主要なブロックチェーンネットワークすべてを通じて送金と受け取りを行うことができました。 買収完了時、Mastercardの最高製品責任者であるJorn Lambertは、デジタル通貨、とりわけステーブルコインが、国境を越えた企業間決済、送金、支払い、決済、財務資金の移動など、現実のさまざまなニーズにますます応えるようになっていると述べた。 Mastercardは、Global Money Platformを、送金、受取、両替、保有、利用、収益獲得に対応するフルスタックのモジュール型ツールキットと説明している。新たな形態の通貨やネットワーク、決済モデルが次々と登場する「複数の通貨が共存する未来」を見据えて設計されたものだ。発表によると、この設計には、エージェント型コマースや、トークン化預金を含む規制対象の新たな形態の通貨への将来的な対応も含まれる。
英国の電子マネー機関ePayments Systems、特別管理手続へ
英国の金融行為規制機構(FCA)から2011年電子マネー規則に基づく電子マネー発行の認可を受けた電子マネー機関、ePayments Systems Limited(EPS)が、2026年10月15日に特別管理手続に入り、FCAが発表した。Opus Restructuring LLPのMark Boast氏とAllister Manson氏が共同特別管理人に任命された。 共同特別管理人が公表した通知によると、任命は2021年決済・電子マネー機関倒産規則(PEMIIR)に基づいて行われた。EPSは管理手続中もFCAの認可を維持し、2011年電子マネー規則に基づく規制要件の適用を受ける。 FCAは、同社が引き続き認可を受けていることから、「特別管理人と連携し、顧客にとって最善の結果を目指す」と述べた。特別管理人は現在、顧客による同社への請求の管理や、可能な場合の顧客への資金返還など、EPSに関する責任を担っている。特別管理人は裁判所の役員であり、倒産関連法を遵守しなければならず、それぞれの専門職団体による規制も受ける。一方、FCAは引き続きEPSの規制当局としての役割を果たす。 FCAによると、PEMIIRで導入された決済機関および電子マネー機関向けの特別管理制度は通常の管理手続に類似しているが、合理的に実行可能な限り速やかに顧客資金を返還すること、決済システム運営者やFCAを含む当局と適時に連携することが追加の目的とされている。特別管理人の通知には、法定の目的として次の3点が記載されている。顧客資金を合理的に実行可能な限り速やかに返還すること、市場インフラ機関および金融当局と適時に連携すること、そして機関を継続企業として再建するか、債権者の利益を最優先に清算すること。 規制の経緯と営業停止 同社が翌日に公表した顧客向けFAQによると、EPSは2020年2月13日、FCAによる同社のマネーロンダリング対策の体制および管理に関する審査で早急な是正を要する不備が見つかったことを受け、新規登録の受け付けを含むすべての業務を停止した。当時、同社は、すべての顧客資金を利用規約に従って保全しており、刑事措置の対象ではなく、FCAの認可も引き続き受けていると説明した。 特別管理人の通知によると、EPSは2022年9月に顧客向けの取引業務をすべて停止し、それ以降、FCAの指針に沿って保全対象の顧客資金を返還する手続きを進めていた。過去の規制措置を受け、取締役らは同社の事業継続はもはや困難と判断し、EPSが顧客保護を目的とする特別管理手続に入ることが顧客の利益になると同社は判断した。 ePayments Systems Ltdは、イングランドおよびウェールズで会社番号08134141として登記されており、FCAの事業者登録番号は900172。 顧客資金と請求手続き 特別管理人の通知によると、顧客口座は凍結され、EPSの取引プラットフォームへのアクセスは無効化されている。顧客は、出金を請求すること、既存の取引を取り消すこと、新たな取引を行うことができない。同社は営業を停止しており、新たな指示や、利用を検討している顧客からの資金を受け付けることもできない。通知によると、同社が従来提供していたサービスを必要とする顧客は、代替の事業者を探す必要がある。特別管理人は、関連する資金を管理下に置き、保全口座にある資金と顧客に帰属する資金を照合することを当面の最優先課題としている。顧客への資金返還の時期と金額は不確定であり、分配は顧客資金口座に残る残高や返還にかかる費用など、複数の要因によって決まると特別管理人は述べた。 FCAは、金融サービス補償制度(Financial Services Compensation Scheme)は決済サービスを補償対象としていないと確認した。電子マネー事業者にはその代わりに、顧客の資金を保護するため、「資金保全」と呼ばれる要件が課されており、顧客の資金を分別して保有することが求められている。EPSが規制対象の決済サービスを提供していた期間、同社は電子マネー規則(EMRs)および決済サービス規則(PSRs)に定められた方法に従い、顧客の資金を自社資金とは分けて保有する義務を負っていた。通知は、この措置を消費者保護の重要な柱と位置付けている。特別管理人は、現状を確認するため、同社が保有するすべての資金を調査する。 通知によると、保全対象の資金を保有していると考える顧客は、EPSが保有していると考える総額と裏付け資料を添えて、管財人のメールアドレス[email protected]に連絡する必要があります。ただし、こうした情報の提供は債権の証明にはならず、返還を早めるものでもないと注意を促しています。FCAは、特別管財人がEPSへの支払い、またはEPSが負う支払義務について債権者や顧客から情報を収集し、債権申告の方法に関する詳しい情報を追って提供すると述べました。通知は、未払い金があると考える取引債権者や供給業者に対し、管理手続きの進捗と債権者への返還見通しに関するすべての通知や更新情報を受け取れるよう、裏付け資料を添えて同じアドレスに債権を申告するよう求めています。また、EPSと契約相手方との契約に基づく既存の義務は、共同特別管財人によって解除または処理されるまでは、法的拘束力を持ち、全面的に効力を維持すると付け加えています。 会社に対して苦情を申し立てた顧客は、通知に基づき、債権者として請求権を有する可能性があります。これには、苦情への回答を待っている者、会社から最終回答書と補償提案を受け取ったが返却していない者、そしてFinancial Ombudsman Service(FOS)に苦情を提出した者が含まれます。すでにFOSに苦情を送付した顧客は、追加の手続きは不要で、次のステップについてFOSから連絡を受けることになります。 FCAは、顧客が資金回収を手伝うと主張する会社に接触された場合は注意を促し、「ほとんどの顧客にとって、第三者を介入させて請求することに利益はない」と述べました。FCAと管理者の両方とも、詐欺の可能性に対して警戒を呼びかけ、EPS、Opus、またはFCAから来たと主張する人物に偶然連絡された場合は、通話を終了し、検証済みの連絡先を使って直接連絡するよう指示しました。管理者は、EPSも共同特別管理者も電話で銀行情報を求めることは決してないと付け加えました。
Marks & Spencer、オンラインでKlarna分割払いを追加
Klarnaは、ファッション、ホーム&ビューティーのオンライン購入に対してMarks & Spencerで支払いオプションとして利用可能になりました。会社は2026年10月15日付のロンドン発表で発表した。M&S.comとM&Sアプリのショッパーは、これらの購入にKlarnaで支払うことができ、費用を3回の同額、金利なしの分割払いに分け、透明な条件とリボルビング払いの残高なしで利用できます。 Klarnaの発表では、M&Sを英国で最も信頼される小売業者と表現し、2025年のGlobalDataの英国最も信頼される小売業者ランキングに脚注付きで記載しています。また、Klarna自身を国内最大のフレキシブルペイメントプロバイダーと説明しています。Klarnaによると、M&Sは同社と提携する世界120万超の加盟店の一員となります。この加盟店網には英国の主要百貨店がすべて含まれています。 「人々は金利を払わずに柔軟性を享受するべきであり、私たちの目標はシンプルです:彼らが買い物をする場所で彼らに会うことです」とKlarnaの英国、アイルランド、西欧・南欧担当責任者Raji Behalは述べました。「M&Sは、毎日数百万のショッパーに比類のない品質と価値を提供する愛される英国のアイコンです。私たちは、金利なしで費用を分散し、明確な終了日を設定できる透明な方法を提供できることを誇りに思います。」 M&Sのファイナンシャルサービス部門ディレクターKatherine Carlsonは次のように述べました。「M&Sでは、常に顧客が当社で買い物をしやすくする方法を探しています。M&S.comとアプリで買い物をする顧客は、Klarnaで費用を3回の金利なし分割払いに分けることができ、好きなものを支払う方法により柔軟性を提供します。」 M&SのチェックアウトでのKlarna Marks & Spencerの自社の支払い方法ページでは、Klarnaを顧客に固定金額のクレジットを貸し出し、即時購入し、金利なしで3回の自動分割払いで支払う支払いサービスとして説明しています。 marksandspencer.comのチェックアウトでは、ショッパーはKlarnaを支払い方法として選択し、ログインまたはアカウント作成を求められ、VisaまたはMastercardの支払い情報を入力します。ページによれば、割引後のバスケット金額が£30〜£2,000の範囲であればKlarna分割払いの対象となりますが、Klarnaが顧客の適格性を判断し、一部の商品やサービスは除外される場合があります。注文を承認する前に、Klarnaは支払可能性と信用力の評価を行い、正確な分割金額と日付を表示し、購入確定前に顧客に同意を求めます。 M&Sページによれば、Klarna Financial Services UK Limitedは、ファイナンシャル・コンダクト・オーソリティにより、企業参照番号987889で規制された消費者信用活動を実施し、Electronic Money Regulations 2011の企業参照番号1021834で支払サービスを提供するために認可・規制されています。同社はイングランドで会社番号14290857で設立され、登録事務所はロンドンの10 York Roadにあります。 Klarnaはギフトカード、ロイヤルティ報酬バウチャー、有効なプロモーションコードとクーポンと併用できますが、他の支払いタイプとは併用できません。Klarna購入の返金はmarksandspencer.comからKlarnaへ返金され、M&Sは交換または現金返金を提供できません。返金が処理されると、Klarnaへの今後の支払いはキャンセルされ、既に支払われた金額は使用したカードに返金されますが、顧客は販売者が返品商品の受領を確認するまで分割払いの責任を負います。 Pay in 3 の条件と既存オプション Klarnaの英国のPay in 3 製品ページでは、最初の分割払いは注文が発送された時に徴収され、残りの2回の分割払いは30日ごとに自動で課金され、支払いが期日通りに行われると金利や手数料はかかりません。分割払いが期日から14日以内に回収できない場合、遅延料金が追加され、未払い分割払いごとに最大1回の遅延料金が課金され、残額が£1未満の場合は遅延料金は発生しません。Klarnaはその時点より前にSMS、プッシュ通知、メールで支払いのリマインダーを送信します。 Pay in 3を利用すると、簡易的な信用照会が行われます。Klarnaによると、この照会は顧客のクレジットスコアに影響せず、他の貸し手からも見えません。利用資格を得るには、英国在住で18歳以上であること、有効なカードまたは銀行口座を持つこと、SMSで認証コードを受信できることが必要です。Klarnaは、信用供与は審査結果に左右され、利用規約と延滞手数料が適用されると説明しています。英国で提供する支払い方法には、このほかPay in full(一括払い)、Pay in 30 days(30日以内の支払い)、6~24か月の期間を選べるFinancing(分割融資)があります。…
ステーブルコイン決済:ウォレットからマーチャント決済へ
ステーブルコイン マーチャント決済の第一原理ガイドで、運用チェーン、経済性、権威ある記録、障害モード、投資家や事業者が検証すべき証拠を含みます。
エージェント型支払い: AI が見つけ、交渉し、支払う方法
エージェント型支払いに関する第一原理ガイドで、運用チェーン、経済性、権威ある記録、失敗モード、そして投資家やオペレーターが検証すべき証拠を含みます。
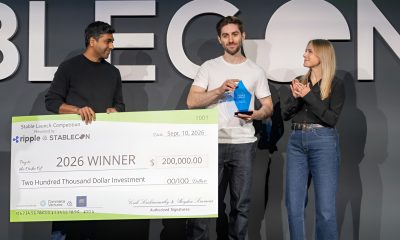
Walapay、$4.6Mのシードラウンドを調達し、国境を越える決済レールを拡大
Walapayは、法定通貨とステーブルコインのインフラを支えるライセンス、銀行関係、ローカル決済接続を拡大するため、$4.6 millionのシードラウンドを調達した。
最新の信用審査:FICOからキャッシュフローデータへ
モダン・クレジット・アンダーライティングの第一原理ガイドで、運用チェーン、経済学、権威ある記録、障害モード、そして投資家やオペレーターが検証すべき証拠を含みます。
Corpay、燃料カード手数料に関する1億ドルのFTC和解に合意
Corpay Inc. , かつてFleetCor Technologiesとして知られていた同社は、燃料カードの利用に際し、同社が虚偽に費用削減を約束したことに関連して、主に小規模事業者である顧客に対し未開示手数料を課していたとして、連邦取引委員会の行政措置を和解するために1億ドルを支払うことに合意した、と同機関は2026年9月17日に発表した。 提案された和解命令の下では、1億ドルは同社の慣行により被害を受けた事業顧客への救済に充てられるとFTCは述べている。同社と最高経営責任者のRonald Clarkeは、Clarkeに対する連邦裁判所の差止命令の再適用に反対しないことにも合意した。 合意契約を受諾するための委員会の投票は1-0-1で、議長のAndrew N. Fergusonは回避された。FTCは合意契約の説明を連邦官報に掲載すると述べた;掲載後30日間は公開コメントを受け付け、その後委員会は提案された合意命令を最終化するかどうかを決定する。委員会が最終的な合意命令を発行すると、それは法的拘束力を持ち、違反ごとに最大$53,088の民事罰金が科される可能性がある、と同機関は述べた。 Corpayは2026年9月18日に独自の発表を行い、提案された和解が同社の米国Vehicle Payments事業におけるマーケティングおよび開示慣行に関する以前に開示された申し立てを、過失の認めなしに解決するものであると述べた。同社は、2023年6月8日にジョージア州北部地区連邦地区裁判所がこの件に対して出した命令は依然として有効であり、事案が最終化されるまでFTCと協力し続けると述べた。 2つのリリースはClarkeの財務上の役割について異なる見解を示している。Corpayは最高経営責任者は和解の一部として金銭的支払いの対象ではないと述べたのに対し、FTCのリリースはFleetCorとClarkeが1億ドルを支払うと記載している。 「この件を解決し前進できたことを嬉しく思います」とClarkeは同社のリリースで述べた。「Corpayは米国Vehicle Payments事業全体にわたり、透明な顧客開示、同意に基づく慣行、そして強固なコンプライアンス管理にコミットしています。」 Corpayは過去数年間にわたり、顧客コミュニケーション、コンプライアンス監督、内部統制を強化するための措置を講じてきたと述べ、これには2023年6月8日の命令の前後に実施された行動も含まれる。同社は、提案された和解が継続的な事業運営や財務結果に実質的な影響を与えるとは予想していないと述べた。 2019年の訴状 FTCは2019年12月にジョージア州北部地区連邦地区裁判所で、FleetCorおよびClarkeに対して訴訟を提起した。同機関は、被告が燃料費削減を支援すると虚偽の約束をした後、顧客に対し数億ドル規模の隠れた手数料を課し、数万人の顧客に損害を与えたと主張した。当時、FTCはFleetCorをジョージア州アトランタに本社を置く上場企業と説明し、2018年の年間収益は24億ドルと報告していた。同社は自社のFuelmanブランド名および共同ブランドカードを通じて、全国の企業に燃料カードサービスを提供し、従業員が会社車両の給油にカードを使用していた。 訴状によると、被告は潜在的な顧客に対し、費用が節約でき、無許可の請求から保護され、設定費用・取引手数料・会員費は発生しないと虚偽の説明をした。これらの約束にもかかわらず、FTCは手数料が取引ごとに課されることが多く、またFleetCorのプログラムへの会員資格として必要とされたと主張した。同機関はさらに、被告は多くの手数料の請求を数回の請求サイクルが経過するまで待つことが多く、顧客の月次請求の変動の中で手数料を検出しにくくし、FleetCorの請求書は手数料が課されていることを開示せず、顧客が他の口座管理レポートを積極的に確認しなければならず、多くの手数料が他の情報の中に隠されていたと指摘した。 訴状はさらに、被告が顧客の支払いを受領時に記録しなかったため、追加の手数料(期限内支払いにもかかわらず遅延手数料や、顧客が遅延したと見なされたために課された「高信用リスク」手数料など)が発生したと主張した。FTCによれば、一部の顧客はトラック輸送業界での取引にもかかわらず、FleetCorの主要顧客層が同業界に属しているにもかかわらず、「高リスク」手数料が課された。被告はFleetCorのカードを「燃料専用」カードとして宣伝したが、カード所有者は給油所で販売されるビールやスナックなど、あらゆる商品を購入できたと訴状は指摘した。 訴状は、顧客は一般に広告されたガロン当たりの節約額を実現できなかったと主張し、FleetCor自身の文書が平均的な燃料節約額が被告のマーケティング上の約束に大きく及ばないことを示していると指摘した。Clarkeがマーケティング慣行に関する否定的な報道に応えて求めた分析によれば、平均で顧客はガロン当たり数分の1セントしか節約できず、被告が頻繁に掲げたガロン当たり5〜10セントの節約額よりはるかに少なく、課された手数料はカード使用によって得られる可能性のある節約額を上回っているとFTCは述べた。 委員会がスタッフに訴状提出を許可する投票は4対1で可決され、ウィルソン委員は反対票を投じ、フィリップス委員は賛成票を投じたものの、ロナルド・クラークを個人被告として含める点については部分的に異議を唱えました。 2023年および2026年の裁判所判決 2023年、連邦地区裁判所はFTC側の全ての訴えについて要旨判決を下し、FleetCorが顧客に対し隠れたまたは不正な手数料を課し、燃料カードに関連するガソリン節約額と手数料について誤った表示を行っていたと認定しました。裁判所の命令は、FleetCorが顧客の明示的かつ十分な同意を得て、料金に関する明確で回避できない情報を提供しない限り、顧客に対して料金を請求することを永久に禁止し、ハイパーリンクの背後に料金に関する重要情報を隠すことや、燃料カードについて欺瞞的な主張を行うことも禁じています。 2026年、連邦控訴裁判所はFleetCorに対する全ての訴えについて要旨判決を維持し、同社に対する永久的差止命令を確認しました。控訴裁判所はクラークに対する判決を1件を除く全てで支持し、クラークに対する差止命令は取り消しました。 「FleetCorは、実現しない燃料節約を約束して中小企業の顧客を欺き、さらに隠れた不正な手数料を不当に課しました」と、FTC消費者保護局長のクリストファー・ムファリッジは2026年9月17日の発表で述べました。「FTCが連邦裁判所で得た救済に加えて、この命令は同社が不当に利用した顧客に資金を返還するのに役立ちます。」


