
エネルギー
イラン戦争の現状:概要、分析、そして投資の要点

 Securities.io を Google の優先ソースに追加

2026年2月28th土曜日以来、イランとその隣国、そして米国との間で中東で勃発していた紛争は活発化の段階に入りました。これまでのところ、イランに対する、またイランが行う空爆は、2003年のイラク侵攻以来、地域が経験したものよりもはるかに激しいものとなっています。
2025年中頃の比較的静かな「12-Day War」の後、多くのアナリストが予想していたよりもはるかに大規模な紛争に地域が陥っているようで、限定的な衝突だと期待させていました。
紛争の根本的な原因を掘り下げ、エスカレーションの可能性や金融市場への影響を議論する前に、これまでの主要な出来事をいくつか取り上げる必要があります。
- 大規模なエスカレーション: この紛争は2003年のイラク侵攻以来、中東で最大規模で、十数か国がミサイルやドローン攻撃を受けています。
- 死者数と被害の拡大が立場を硬直させる: 調整不可能な外交的立場が主要プレーヤーを潜在的に長期かつ破壊的な紛争に閉じ込めています。
- ほぼ完了: 市場と商品への反応はこれまで控えめです。
- 投資の観点: 石油・ガス株や中東の炭化水素代替は、投資ポートフォリオを保護する主要手段です。
イラン戦争タイムライン: これまでの主要イベント
イラン戦争の最初の段階
米国とイスラエルは先制攻撃を開始し、イランの最高指導者であるシーア教徒のカーメニ師長と革命防衛隊長官、その他の上級指導者を殺害した。
イランの報復は昨年の12-Day Warで行われたものをはるかに超え、イスラエルだけでなく、ミサイルとドローンの射程内にあるすべての米軍基地(すべて)を標的にしました。結果として、ヨルダン、アラブ首長国連邦、バーレーン、クウェート、サウジアラビア、オマーン、キプロス、カタールがすべて攻撃され、イスラエルの軍事資産や都市、フランスと英国の軍事基地にも複数回の攻撃が行われました。

出典: BBC
総計で、イランはすでに500発以上の弾道ミサイルと2,000機以上のドローンを発射しています。攻撃により複数の軍人と多数の民間人が死亡し、軍事基地、港湾、空港にも甚大な被害が出ました。
同時に、イランの首都テヘランも激しい空爆キャンペーンの対象となっており、軍事資産だけでなく警察署や女子校(165人死亡)や複数の病院が攻撃されています。
中東全域での継続的な爆撃
戦争の霧の中で、すべての当事者による相反する宣言や曖昧さがあるため、急速に変化する軍事状況を完全に把握するのは困難です。
この紛争初期の最初の教訓は、イランの中東全域への攻撃がもたらした被害を考えると、西側のミサイル防衛シールドが期待通りに機能していないことが明らかであり、12-Day Warでの中程度の効率性の後では驚くべきことではありません。
これは特にドバイを中心とするUAEにとって問題となり得ます。高級ホテル、国際空港、ジェベル・アリ港、米領事館エリア、住宅地区などが激しく標的にされました。この状況が続けば、同国の金融システムに問題が生じ、安全な金融・ビジネス拠点としてのイメージが損なわれる可能性があります。
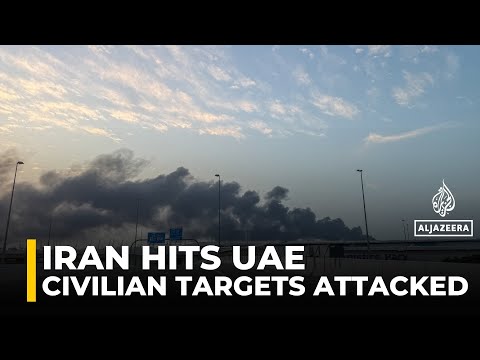
もう一つの新たな教訓は、イランがエスカレーションの道を取ることに消極的であり、米国やイスラエルとの交渉開始の呼びかけをすべて拒否していることです。米国とイスラエルの空軍・海軍による激しい爆撃が行われ、2,000件以上の別個の攻撃(うち17隻のイラン船舶)を主張していますが、イラン指導部は激しく長期的な戦争に備えているようです。
現在、世界の炭化水素の20%が通過する戦略的要衝であるホルムズ海峡は事実上航行が停止しており、保険会社は保険をキャンセルし、複数のタンカーがドローンに撃墜されています。
石油施設への中程度の被害は報告されていますが、油田や船舶への大規模な総攻撃は発生していません。

出典: Forbes
イランの現在の軍事能力は評価が難しいですが、クウェートでのF-153機墜落や米国空母グループがイラン沿岸から遠ざけられていることは、まだ完全に劣化していないことを示唆している可能性があります。
スワイプしてスクロール →
| 主要事実 | |
|---|---|
| 敵対行為開始日 | 28th 2026年2月 |
| イランが攻撃した国々 | Israel, Iran, Jordan, the United Arab Emirates, Bahrain, Kuwait, Saudi Arabia, Oman, Cyprus, and Qatar |
| これまでの確認された死者数 | イラン最高指導者と主要指導者、合計で1,000人以上のイラン市民が死亡。
4名の米兵 28名のイスラエル市民 |
| 影響を受けた重要インフラ | 米国、英国、フランスの軍事基地とイランの指揮センター。
世界の石油・ガス輸送の20% サウジアラビアの主要石油輸出ターミナルとカタールの主要LNG生産施設。 ドバイの高級ホテル、空港、港湾、住宅地区。 |
イランとの戦争はなぜ始まったのか?
米国が「大規模な戦闘作戦」と呼ぶことを検討しているものの、イランの報復規模と紛争の終結が見えないことから、実際の戦争として認識される可能性が高くなっています。
紛争の核心は、イラン、イスラエル、米国間の緊張が核開発計画に起因していることです。この計画は長らく核兵器開発の準備と見なされており、イランの敵対国にとっては「赤線」とされ、戦争に踏み切る用意があると繰り返し主張されてきました。
イランが米国とイスラエルを「大サタン」「小サタン」と呼び、根深い敵意を抱いていることが核開発阻止の強い動機となっています。そのため、イランがエネルギー・民生利用だけを目的としているという保証には懐疑的です。
核計画に関する交渉は何年も続いており、いくつかの進展があったものの、2018年のトランプ政権によるJPCOA(包括的共同作業計画)からの離脱や、イランが誠意を欠いた交渉姿勢を取っているとの見方などで度々頓挫しています。
紛争によりすべての交渉が停止したことで、イランが核兵器を開発して戦争に勝利しようとするリスクは現在非常に高まっています。さらに、故カーメニ最高指導者は2003年に核兵器に対するファトワ(宗教的判決)を出すなど、核兵器開発に強く反対していた重要人物でした。
“トランプは当初、戦争は4〜5週間で終わると予測したが、米軍はそれ以上の期間作戦を継続できる能力があると付け加えた。”
複雑な戦略的計算
数年にわたり醸成されてきた紛争は現在沸点に達しつつあり、さらにエスカレートする可能性があります。すべての当事者が相反し排他的な立場に固定されつつあるからです。
米国・イスラエル側にとって、核武装したイランは受け入れがたく、イスラエルに次ぐ中東唯一の核保有国となります。
イランがイスラエルや近隣アラブ諸国(レバノンのヒズボラ、イエメンのフーシ、イラクのシーア民兵、そして最近までシリアのアサド政権)に敵対的な勢力を支援し続けていることも、継続的な敵対行為の要因です。
米国側はイラン軍を十分に弱体化させ、長期的な空爆キャンペーンに持ち込むこと、そして体制崩壊を最終目標としていると考えられます。
イラン側は、米国が体制変革以外の解決策を受け入れないと見なし、国家の存続自体が危機に瀕していると認識しています。さらに、核交渉中に二度にわたる大規模空爆を受けたことが、さらなる交渉への意欲を失わせ、第三の空爆ラウンドへの序章になる可能性があります。
イラン側は西側の防空在庫を枯渇させることを狙っており、ウクライナ戦争で四年にわたり薄くなっている防空ミサイルを利用して、安価で大量の攻撃ドローンで深刻な被害を与える可能性があります。
“シカゴのシンクタンク、CSISのミサイル防衛プロジェクトによると、2025年に米国は標準ミサイル3(SM-3)インターセプターの20%、THAADミサイルの20〜50%を使用したと推定される。”
Source: CSIS
一方、湾岸アラブ諸国は拡大する戦争の副被害を受け、米国への物流支援だけでは中立を保てなくなりつつあります。
多くのスンニ派国家がイスラエルと同調することを望まないものの、シーア派イランとの衝突コースにあることは明らかです。
“すべての赤線はすでに越えられました。インフラへの攻撃があります。住宅地区への攻撃があります。これらの攻撃の影響は非常に明確です。報復の可能性については、すべての選択肢が指導部にあります。しかし、こうした攻撃は無視できず、無視できないことをはっきりさせなければなりません。”
イラン戦争が世界市場に与える影響
このような大規模な紛争の開始直後に予測や結論を出すのはリスクが高いですが、数日間の市場の動きを見るといくつかのパターンが浮かび上がってきました。
もちろん、投資家は状況の重大さを正確に評価し、紛争の進展を注視したいと考えるでしょう。
一般的に、紛争が拡大・長期化すればするほど、その影響は広範かつ深刻になる傾向があります。
石油・ガス
驚くべきことではありませんが、中東での何千もの空爆とミサイル攻撃は、まず第一に世界の石油・ガス供給に経済的影響を及ぼします。
これまでのところ、石油価格の動きは比較的控えめで、特にサウジの輸出施設やタンカー、イランのパイプラインへの攻撃を考慮すると、静かな状態が続いています。
市場は楽観的か、あるいは短期的な急騰と見ているのか、どちらが正しいかは時間が示すでしょう。

出典: OilPrice
ガス価格は、カタールが大規模なLNG施設の生産を停止したことにより、はるかに強く反応しています。カタールは世界のLNG供給の二桁パーセンテージを占めています。
特に欧州のガス価格は、ロシアのガス供給を断ち切ろうとしている時期と重なり、米国や場合によってはオーストラリアからのLNGに依存せざるを得ない状況となり、金曜日の終値より約75%上昇しています。
しかし、EUが2022年のウクライナ侵攻時に経験したような価格ショックとは程遠く、現在の価格は当時のガス価格のごく一部に過ぎません。

ただし、バランスの取れたポートフォリオは、西半球の安全な法域にある石油・ガス株から利益を得られる可能性があり、特に紛争がさらにエスカレートし、世界の石油・ガス価格が急上昇した場合に有利です。
金・銀
石油価格が急騰すると予想されたが実際には期待外れだったのと同様に、金も現在のところ紛争に対して大きく反応していません。むしろ、最初の急騰の後に価格が下落しました。銀についても同様で、2025年末から2026年初頭にかけて非常に変動が激しかったことが影響しています。

しかし、金は歴史的に戦争時の資金の避難先とされており、中東文化でも長い伝統があります。したがって、戦争がエスカレートしたり、市場が予想以上に長期化した場合、金への需要が急増する可能性があります。
投資家は、過去12か月間で金が上昇トレンドにあったことも考慮すべきです。つまり、一部の「安全資産への逃避」はすでに価格に織り込まれており、急激な価格変動が見られない理由を説明しています。
ビットコイン
ビットコインと暗号資産はイランでかなり人気があり、昨年だけで8億〜11億ドル規模の暗号取引が行われました。これは制裁により資金の出入りが困難になっているためです。紛争初期にこの資金の一部が国外へ移動されたようです。
金とは対照的に、ビットコインは過去数か月間低迷しており、一部では新たな「暗号冬」と呼ばれています。しかし、イラン戦争のニュースでも暗号は新たな安値を付けず、デジタルゴールドであるビットコインはむしろ反発しています。
“今回は価格の動きが建設的で、ビットコインは不安定さが増す中でも上昇しました…この乖離は重要です。金利上昇や地政学的緊張にもかかわらず大規模なロスカットが起きていないことは、以前のエピソードと比べてポジショニングが調整されたことを示唆しています。”
これはビットコインや他のデジタル通貨が、国際的・地政学的な不安定性が高まった際に金や他の「安全資産」と同様の反応を示す新たな段階に入ったことを示唆しているかもしれません。
再生可能エネルギー、グリーンアンモニア&化学品
今後数週間で石油・ガス価格がさらに上昇した場合、輸入に依存しない代替エネルギーが最大の受益者となります。
これは、EUやアジアのように化石燃料輸入に依存している地域の大規模な再生可能エネルギー容量を持つ公益事業者にとって有利です。
化石燃料は輸送や暖房だけでなく、化学産業の重要な原料でもあります。そのため、米国のように低価格ガスが利用できる地域で生産された化学製品は、天然ガス不足に直面している地域への輸出で高い収益性を得られるでしょう。
同様に、再生可能エネルギーから生成されたグリーンアンモニア(リンク先に5つの関連銘柄があります)も、エネルギー投入コストは変わらないものの、肥料の世界市場価格が上昇することで有利になると考えられます。
海運
フーシ派の爆撃で紅海航路が閉鎖された際、多くの海運株は大きく恩恵を受けました。スエズ運河を迂回してアフリカ回りで輸送する必要が生じ、貨物船の需要が人工的に増加したためです。
しかし、ホルムズ海峡が長期的に閉鎖されれば、逆の影響が出る可能性があります。ガス、石油、化学品の輸出が減少すれば、これらの貨物を運ぶタンカーを中心とした多くの海運会社は需要減少に苦しむでしょう。日本、韓国、ヨーロッパのエネルギー価格上昇による経済活動の縮小も、海運需要をさらに押し下げます。
もし油田やガス田が深刻な被害を受ければ、生産が抑制され、海運需要も持続的に低下するでしょう。
ヨーロッパ&アジア
1970年代のヨム・キプール戦争は、石油ショックとその後のスタグフレーションの主要な引き金となりました。2026年の米国はシェールオイル革命により中東石油への依存度が大幅に低下していますが、欧州と中国を除くアジアは依然として依存しています。
2月4日、韓国市場は史上最大の単日下落を記録し、12%急落しました。日本と台湾の株式市場もそれぞれ3.6%、4.2%下落しました。
“イランへの攻撃が始まる前に分散投資していた多くのポジションが、いまや最も脆弱に見え始めています。‘売り切れるまで売る’フェーズが広がっています。アジアの売りは秩序を失いつつあり、市場はもはや‘1週間のヘッドラインショック’として扱っていません。”
エネルギー価格が高騰すれば、これらの経済は株式市場でそれに応じた反応を示す可能性が高いです。
防衛株
大規模な戦争が勃発したニュースが流れると、多くの投資家は防衛産業関連株へポートフォリオの一部をシフトするのが自然な反応です。
これまでのところ、特に航空宇宙防衛株やミサイル防衛・精密弾薬のメーカーであるNorthrop Grumman (NOC )(投資レポートはリンク先をご覧ください)やRTX/Raytheon (RTX ) が好調です。
しかし、これらの株はウクライナ戦争以降すでに大幅に上昇しており、やや割高感があります。
もう一つのリスクは、ホワイトハウスが米国防衛産業の弾薬生産速度に不満を示していることです。2026年1月、イラン戦争が始まる前にトランプが防衛企業に配当や自社株買いを停止させ、利益を増産に回すよう脅迫したことです。
したがって、防衛関連株に関心のある投資家は個別銘柄を慎重に選ぶか、長期的なアプローチを取るべきです。米大統領からの生産圧力がボラティリティを引き起こす可能性があります。
- エネルギーが主要なプレイ: 安全地域の石油・ガスや化学品、再生可能エネルギーは、中東エネルギー輸出が阻害されるほど比例して恩恵を受けます。
- 安全資産は安定: 金、銀、ビットコインはこれまで戦争に対して控えめな反応を示しています。過去のトレンドが主に説明しています。
- 主要リスクはエスカレーション: 戦争は始めやすいが止めにくい。UAE、サウジアラビア、イランのインフラに深刻な被害が出れば、広範な影響が及びます。
- 不均等な痛み: 日本、韓国、ヨーロッパはエネルギー価格上昇の影響を最も受けやすく、脆弱です。
- 防衛は十字線上: 防衛企業は需要増で利益を得る可能性がありますが、弾薬生産が追いつかない場合は問題になるかもしれません。


