エネルギー
TXNM Energy、第3四半期のGAAPベース希薄化後EPSは1.50ドルに上昇、継続ベースEPSは1.62ドルに
TXNM Energy TXNM Energyは2026年10月30日、2026年第3四半期のGAAPベース利益が希薄化後1株当たり1.50ドルとなり、2025年第3四半期の1.22ドルから増加したと発表した。また、継続ベース利益は希薄化後1株当たり1.62ドルで、前年同期の1.33ドルから増加した。同社の2026年第3四半期決算発表による。 TXNM Energyに帰属するGAAPベース純利益は、当四半期に1億6,340万ドルとなり、2025年第3四半期の1億3,070万ドルから増加した。継続ベース純利益は1億8,480万ドルで、前年同期の1億4,280万ドルから増加した。同社は、非GAAP指標である継続利益を、経済的ヘッジに関する未実現時価評価益・損の純額、投資有価証券の未実現損益の純変動、以前に売却したガス配給事業に関連する年金費用、ならびに一部の非経常的・低頻度の項目およびその他の項目の影響を除外したものと定義している。 2026年最初の9カ月間におけるTXNM Energyに帰属するGAAPベース純利益は2億3,840万ドル、希薄化後1株当たり2.15ドルとなり、2025年の同じ期間の1億6,120万ドル、希薄化後1株当たり1.63ドルから増加した。2026年9月30日までの9カ月間の継続ベース純利益は2億7,270万ドル、希薄化後1株当たり2.42ドルで、前年同期の1億8,550万ドル、希薄化後1株当たり1.87ドルから増加した。 2026年第3四半期の電力事業収入は7億3,329万ドルとなり、2025年第3四半期の6億4,716万2,000ドルから増加した。営業利益は2億7,108万8,000ドルで、前年同期の2億287万ドルから増加した。普通株1株当たりの配当宣言額は当四半期が0.4225ドルで、前年同期の0.4075ドルから増加した。また、2026年9月30日までの9カ月間は1.2675ドルとなり、前年同期の1.2225ドルから増加した。 TXNM Energyは、以前に発表したとおり、Blackstone Infrastructureとの提案中の取引が完了するまで、業績見通しを公表する予定はない。 「記録的な暑さが長く続いた夏の間、PNMとTNMPはいずれもシステム需要の過去最高値を更新しました。これは、需要が極端に高まる時期に当社のインフラが果たす重要な役割を示しています」と、TXNM Energyの社長兼CEO、Don Tarry氏は述べた。「エネルギー使用量の増加がお客さまに及ぼす影響を強く認識しており、お客さまのためにコストを責任ある形で管理しながら、供給の信頼性を高めることに引き続き注力しています。」 TXNM Energyはニューメキシコ州アルバカーキに本社を置くエネルギー持株会社で、規制対象の電力事業者であるTNMPとPNMを通じて、テキサス州とニューメキシコ州の80万を超える家庭および企業にエネルギーを供給している。 Blackstone Infrastructureとの取引の進捗状況 2025年5月19日、TXNM Energyは、Blackstone Infrastructureの関連会社がTXNM Energyの発行済み普通株式を1株当たり61.25ドルで取得する契約を締結したと発表した。株主は2025年8月28日にこの取引案を承認した。2026年2月にはFederal Energy Regulatory Commissionから承認を得たほか、Public Utility Commission of Texasは取引案に関する和解合意を全会一致で承認した。Federal Communications Commissionから承認を得ており、Hart-Scott-Rodino Actに基づく待機期間は、異議や懸念が示されることなく終了した。2026年8月21日にはNuclear Regulatory Commissionから承認を得た。New Mexico Public Regulation Commissionからの承認取得に向けた取り組みは引き続き進められている。 2026年10月16日、NMPRCはTXNM…

CNOOC、9カ月間の純利益が16.8%増加、生産量は過去最高に
CNOOC Limitedは2026年10月30日、2026年第3四半期の業績を発表した。未監査の石油・ガス販売収益は最初の3四半期で3,054億人民元(RMB)となり、前年同期比19.5%増加した。また、株主に帰属する純利益は1,191億人民元で、16.8%増加した。9カ月間の純生産量は5億9,370万石油換算バレル(BOE)に達し、前年同期から2.7%増加した。同社は、同期として過去最高を記録したと説明した。 中国の純生産量は4億850万BOEで、前年同期比1.9%増加した。同社の発表によると、この増加は主にKenli 10-2を含むプロジェクトの生産寄与によるものだった。同社によると、海外の純生産量は1億8,510万BOEで、4.3%増加した。主な要因はガイアナとブラジルのプロジェクトだった。同社の第3四半期の業績説明資料によると、第3四半期単独の純生産量は合計1億9,490万BOEで、2025年同期の1億9,370万BOEを上回った。 9カ月間の生産量は、原油・液体分が4億6,440万バレル、天然ガスが7,553億立方フィートで、前年同期の4億4,510万バレル、7,775億立方フィートからそれぞれ変動した。中国の9カ月間の生産量は前年同期の4億80万BOEから増加し、海外の生産量は1億7,740万BOEから増加した。 探鉱と新規プロジェクト CNOOCは最初の3四半期に5件の新規発見を行い、石油・ガスを含む23の構造を評価した。同社によると、Bozhong 8-3 SouthとHuizhou 21-8では埋蔵量の拡大が続いており、大規模および中規模の油ガス田になると見込まれている。Caofeidian 22-3については、同社の説明資料で、Chengbei隆起帯南部の古第三系岩相層を対象とする探鉱の有望性が示された。海外では、イラクのBlock 7で二次元地震探査データを、カザフスタンのZhylyoi Subsoil Areaで三次元地震探査データを取得した。 最初の3四半期に9件の新規プロジェクトが生産を開始し、そのうち4件は第3四半期に始動した。渤海中央部に位置するBozhong 26-6 Oilfield Development Project (Phase II)では、第I期に設置済みの施設を活用した。同社によると、この取り組みによりコストが削減され、渤海の生産量が増加するとともに、北京・天津・河北地域および渤海沿岸地域のエネルギー供給能力が強化された。南シナ海東部に位置するPanyu 10-4 Oilfield Development Projectでは、インテリジェントシステムを通じて、採油、処理、出荷を完全自動化した。同社によると、大規模な水圧入によって原油の回収率が向上し、生産水の廃熱を利用する発電システムによって二酸化炭素排出量が大幅に削減された。 財務実績 同社の説明資料に記載された未監査の数値は以下のとおり(単位:百万元)。 (未監査、百万元) 2026年第3四半期 2025年第3四半期 2026年最初の3四半期 2025年最初の3四半期 売上高 112,914 104,895 355,574 312,503 石油・ガス販売収益 99,268 83,737…
First Solar、5億ドルの自社株買いを承認、第3四半期の1株当たり利益は5.30ドルに上昇
First Solar 2026年9月30日終了の第3四半期の純売上高は12億3,000万ドルとなり、前年同期比で23%減少した。また、取締役会が最大5億ドルの自社株買いプログラムを承認したと発表した。同社は2026年10月29日、業績と2026年通期見通しの更新内容を四半期決算発表資料で公表した。 同社によると、売上高が前年同期比で減少した主な要因は、第三者向けに販売したモジュールの数量が減少したことだった。当四半期の純利益は5億7,100万ドル、希薄化後1株当たり利益は5.30ドルとなり、2025年第3四半期の4億5,600万ドル、希薄化後1株当たり4.24ドルと比べて増加した。1株当たり利益は前年同期比で25%増となった。純利益との調整内容を同社が示している非GAAP指標の調整後EBITDAは、前年の6億7,100万ドルから7億4,400万ドルに増加し、伸び率は11%だった。 売上総利益は6億1,070万ドルから7億1,310万ドルに増加した一方、売上原価は9億8,410万ドルから5億1,790万ドルに減少した。営業利益は5億4,610万ドルで、前年同期の4億6,610万ドルを上回った。営業費用合計は1億6,700万ドルと、前年同期の1億4,470万ドルから増加した。このうち、販売費および一般管理費は6,530万ドル、研究開発費は6,720万ドル、生産立ち上げ費用は3,440万ドルだった。 2026年最初の9カ月間の純売上高は33億3,000万ドルで、2025年の同じ期間の35億4,000万ドルを下回った。一方、純利益は10億1,000万ドル(希薄化後1株当たり9.37ドル)から13億4,000万ドル(希薄化後1株当たり12.45ドル)に増加した。 First Solarの現金純額は、2025年12月31日時点の24億ドルから、2026年9月30日時点で15億ドルに減少した。同社は、主に米国内の施設に関連する運転資本需要と設備投資が減少の要因であり、Section 45Xに基づく現金収入と、受領したIEEPA関税の還付金がその一部を相殺したと説明した。四半期末の現金総額は16億ドル、総資産は140億2,000万ドルだった。長期債務はゼロとなり、2025年12月31日時点の2億8,260万ドルから減少した一方、短期債務は1億770万ドルだった。 2026年9月30日までの9カ月間、営業活動による現金流出は4億270万ドルだった。前年同期は営業活動によって8億1,520万ドルの現金を得ていた。この期間には、政府補助金未収金の変動により12億9,000万ドルの現金が流出した。有形固定資産の取得額は4億3,470万ドルで、前年の6億9,810万ドルから減少した。また、同社は7億3,210万ドルの債務を返済し、新規借入による収入は3億4,000万ドルだった。 5億ドルの自社株買いプログラム 取締役会の承認は即時に発効し、同社株を最大5億ドル分買い戻すことを認める。この承認に期限はなく、First Solarに一定数の株式の取得を義務付けるものではない。また、いつでも一時停止または中止できる。自社株買いの時期と金額は、市場環境などの要因を評価したうえで同社が決定する。First Solarは、この承認は事業の長期的価値への自信を示すものであり、資本配分に関する規律ある方針と、技術開発や成長への投資を継続する能力を維持するものだと述べた。 2026年見通しを更新 First Solarは、2026年通期の販売数量見通しを、従来の17.0~18.2 GWから16.0~17.0 GWに引き下げた。純売上高見通しも、従来の49億~52億ドルから46億~49億ドルに引き下げた。調整後EBITDAの見通しは26億~28億ドルから25億5,000万~27億5,000万ドルに変更し、設備投資の見通しは8億~10億ドルから6億~8億ドルに範囲を狭めた。売上総利益24億~26億ドル、営業費用6億1,000万~6億3,500万ドル、現金純額17億~23億ドルの見通しに変更はなかった。 見通しの脚注によると、売上総利益の見通しは、Section 45X税額控除20億7,000万~21億9,000万ドルと、設備稼働率の低さに伴う費用1億1,000万~1億2,000万ドルを前提としている。調整後EBITDAの予想範囲には、株式報酬、Section 45X税額控除の割引、設備稼働率の低さ、生産立ち上げ費用に関する約2億100万ドルの加算調整が反映されている。 同社は2026年第4四半期のモジュール販売量を4.3~5.3 GWと予想しており、このうち3.4~4.3 GWは米国内の製造事業によるものと見込んでいる。また、調整後EBITDAは6億4,300万~8億4,300万ドルと予想している。 同社は、2026年9月30日時点の契約済み販売残高が44.0 GWだったと報告した。見通しは、現在の米国の政策環境が続き、許認可の手続きと所要期間が過去の水準と同程度で推移することを前提としている。また、2022年インフレ抑制法について、2025年One Big Beautiful Bill Actによる改正を反映している。 「232条は、米国の太陽光発電製造への取り組み方に構造的な変化をもたらします」と、最高経営責任者(CEO)のMark Widmarは述べた。同氏はさらに、中国の結晶シリコン供給網に依存しない唯一の完全垂直統合型の電力事業規模の太陽光発電メーカーとして、同社はこの環境から恩恵を受けられる構造的な立場にあると考えていると付け加えた。 First Solarは、GAAPベースの純利益に関する将来予測や、調整後EBITDAの見通しとGAAPベースの純利益との定量的な調整表を公表しないと述べた。株式報酬、45X条の税額控除の割引、偶発事象、その他特定の利益または損失を含む重要項目について、発生の有無、財務上の影響、または認識される期間を、過度な労力をかけずに合理的な確実性をもって予測できないためとしている。 同社は、業績について説明するため、2026年10月29日午後4時30分(米国東部時間)に電話会議を開催する予定だ。ウェブキャストの録画は、電話会議終了から約2時間後に同社ウェブサイトの投資家向けページで公開され、30日間視聴できる。

ランドis+Gyr、上期売上高が6.3%減少する一方、2026年度の利益率見通しを引き上げ
Landis+Gyr Group AG 2026年10月29日、Landis+Gyrは、2026年度第2四半期および上期(2026年9月30日までの6カ月間)の未監査決算を発表した。通期の純売上高見通しのレンジを縮小する一方、調整後EBITDA利益率の見通しを引き上げた。スイスのチャムに本社を置き、SIX Swiss Exchangeに上場するエネルギー技術企業である同社は、2026年上期報告書の抜粋を含む臨時発表で業績を公表した。Landis+Gyrの報告通貨は米ドル。 第2四半期の純売上高は前年同期の2億8,620万ドルから5.9%減少し、2億6,920万ドルとなった。受注高は前年同期の4億2,250万ドルから59.7%減少し、1億7,030万ドルとなり、受注売上高比率は0.6倍だった。調整後売上総利益は6.8%増の1億220万ドルとなり、調整後売上総利益率は460ベーシスポイント上昇して38.0%となった。同社はこれを過去最高と説明し、利益率の上昇は業務効率の改善と有利な製品構成によるものとしている。 上期の純売上高は前年同期の5億3,530万ドルから6.3%減少し、5億140万ドルとなった。同社は、この減少の主因として、2件の大口顧客向け導入案件の移行時期を挙げた。 受注高、受注残高、セグメント別業績 上期の受注高は3億3,730万ドルで、受注売上高比率は0.7倍だった。確定受注残高は前年同期比6.5%減の37億2,210万ドルとなり、その内訳はConnected Platformsセグメントが56%、Grid Intelligenceセグメントが44%だった。報告期間終了後の2026年10月、同社は大型契約の獲得に伴い、5億900万ドルの受注を記録した。 Connected Platformsの純売上高は9.3%減の3億6,370万ドルとなった一方、Grid Intelligenceの純売上高は2.6%増の1億3,770万ドルとなった。グループ全体の調整後売上総利益は4.0%増の1億8,920万ドルとなり、調整後売上総利益率は370ベーシスポイント上昇して37.7%となった。Landis+Gyrによると、これは上期として過去最高の水準だった。セグメント別では、Connected Platformsの調整後売上総利益率は前年同期の28.8%から36.9%に上昇した一方、Grid Intelligenceの利益率は46.0%に対して40.0%だった。 調整後営業費用は4.2%、金額にして470万ドル増加し、1億1,520万ドルとなった。主な要因は販売・マーケティング費用の増加だった。調整後研究開発費は4,070万ドルに減少し、純売上高の8.1%に相当した。 調整後EBITDAは250万ドル(3.5%)増加し、7,390万ドルとなった。利益率は前年同期の13.3%に対し14.7%だった。報告ベースのEBITDAは76.8%増の1億1,450万ドルとなった。調整後の数値には、リストラ費用110万ドル、米国での上場の可能性に向けた準備に主に関連する事業変革費用510万ドル、およびIEEPA関税還付金4,680万ドルは含まれていない。 営業利益は8,960万ドルで、前会計年度上期の3,680万ドルから増加した。継続事業からの利益は5,110万ドル、希薄化後1株当たり1.84ドルとなり、268%増加した。非継続事業からの利益750万ドル(1株当たり0.27ドル)を含めると、Landis+Gyr Groupの株主に帰属する純利益は5,860万ドル、希薄化後1株当たり2.11ドルだった。 営業活動によるキャッシュフローは7,400万ドルで、前年同期の2,310万ドルから220%改善した。設備投資は1,370万ドルで、純売上高の2.7%に相当した。2026年9月30日時点の純有利子負債は2億5,810万ドルだった。7月の自社株買いと配当金の支払いを経て、純有利子負債の過去12カ月間の調整後EBITDAに対する倍率は1.5倍となった。 業績見通しの更新、株主還元、米国上場 Landis+Gyrは、2026年度の純売上高見通しを10億8,500万~11億1,500万ドルに絞り込んだ。従来の見通しは10億7,500万~11億2,500万ドルで、レンジの中央値は据え置いた。一方、調整後EBITDA利益率の見通しは、従来の14.5~15.5%から15.0~16.0%に引き上げた。同社は、上期に業務効率化が大きく進展したことを理由に挙げた。 同社はまた、2025年10月に発表したEMEA事業売却収入1億7,500万ドルの還元を、2026年10月に完了した。自社株買いプログラムと固定価格での公開買い付けを組み合わせて株主還元を実施した。Landis+Gyrは合計287万387株を買い戻し、その対価は総額1億4,240万スイスフランだった。2026年10月27日時点で、発行済み株式資本の10.0%に当たる289万894株の自己株式を保有していた。 Landis+Gyrは、米国での上場の可能性に向けた準備を引き続き進めており、SIX Swiss Exchangeへの上場を維持する予定だと述べた。また、適切な時期に進捗を報告するとしている。 最高経営責任者(CEO)のPeter Mainz氏は、「2026年度上期の売上高は予想どおりで、2件の大口顧客向け導入案件の移行時期が反映されました。一方、業務の卓越性を追求し続けた結果、第2四半期の調整後売上総利益率は過去最高となりました」と述べた。 最高財務責任者(CFO)のDavinder Athwal氏は、次のように述べた。「新規顧客向け導入案件の立ち上がりと、収益性の継続的な改善に支えられ、2026年度下期は好調になると見込んでいます。調整後EBITDA利益率の見通しを15~16%に引き上げたことにも、その見通しが表れています。」 同社の2026年上期決算ページによると、「2026年上期報告書」は2026年10月29日に公表されており、前年同期の比較対象数値には、売却が完了した後に非継続事業として扱われているEMEA事業が含まれていない。 発表によると、経営陣は2026年10月29日18時30分(CET)/13時30分(米東部時間)に、投資家およびメディア向けの電話会議とウェブキャストを開催する。2026年度第3四半期の取引状況に関するアップデートは2027年1月26日、2026年度通期決算は2027年5月5日に発表される予定だ。
CNX、第3四半期の純利益は1億6,520万ドルに減少 2026年のフリーキャッシュフロー見通しは引き上げ
CNX Resources Corporation 同社は2026年10月29日、2026年第3四半期の純利益が1億6,520万ドル、希薄化後1株当たり利益が1.12ドルだったと発表した。また、投資家向け広報サイトに掲載した決算結果および補足資料によると、2026年通期のフリーキャッシュフロー見通しを約5億2,500万ドルから約5億5,000万ドルに引き上げた。 ペンシルベニア州キャノンズバーグに拠点を置く天然ガス生産会社は、投資家向け情報サイトに説明資料、補足情報、プレゼンテーションを掲載して業績を公表した。また同日、米国証券取引委員会に対し、項目2.02(経営成績および財政状態)、項目7.01(レギュレーションFD開示)、項目9.01(財務諸表および添付書類)に基づき、補足文書を8-K報告書の別紙99.1として提出した。 2026年第3四半期の売上高およびその他の営業収益は5億8,000万ドルで、2025年同期の5億8,380万ドルから減少した。天然ガス、NGL、石油の売上高は3億7,250万ドルで、前年同期の4億100万ドルを下回った。当四半期には、商品デリバティブ商品による1億6,060万ドルの利益を計上した。前年同期の利益は1億3,170万ドルだった。補足資料のデリバティブ表によると、2026年第3四半期の実現利益は5,300万ドル、未実現利益は1億800万ドルだった。2025年第3四半期の純利益は2億210万ドル、希薄化後1株当たり利益は1.21ドルだったのに対し、当四半期の純利益は1億6,520万ドルで、基本的1株当たり利益は1.13ドル、希薄化後1株当たり利益は1.12ドルだった。 CNXは当四半期のフリーキャッシュフローが1億2,500万ドルだったと報告した。同社が定義するフリーキャッシュフローは、非GAAP指標であり、営業活動による純キャッシュフローから設備投資を差し引き、資産売却による収入を加え、持分法適用関連会社への投資を差し引いて算出する。補足資料の調整表によると、第3四半期の営業キャッシュフローは2億5,300万ドル、設備投資は1億3,900万ドル、資産売却による収入は1,600万ドル、持分法適用関連会社への投資は500万ドルだった。同社によると、当四半期はフリーキャッシュフロー創出が27四半期連続となった。また、2020年に開始した7カ年計画の開始以降、累計フリーキャッシュフローは約33億ドルに達した。 「2026年第3四半期で、フリーキャッシュフローの創出は27四半期連続となりました。これは、当社の持続可能なビジネスモデルと、一貫した実行力を示すものであり、長期的な1株当たり価値の向上の礎となっています」と、社長兼CEOのAlan Shepardは、同社の説明資料で述べた。 同社の調整表によると、もう一つの非GAAP指標である調整後EBITDAXは当四半期に2億9,400万ドルとなり、2025年第3四半期の2億9,800万ドルから減少した。調整後純利益は9,000万ドルで、前年同期の8,200万ドルから増加した。 説明資料によると、CNXは第3四半期に、1株当たり平均34.35ドルで約520万株を総額1億8,000万ドルで買い戻した。四半期末後には、さらに110万株を1株当たり平均32.85ドル、総額3,700万ドルで買い戻した。2020年第3四半期に発行済み株式数がピークに達して以降、同社は約1億1,100万株を、1株当たり平均21.08ドル、総額23億ドルで買い戻している。CNXによると、これにより発行済み株式数は累計で36%減少した。2026年10月14日時点の発行済み株式数は142,861,133株だった。 CNXによると、同社は資本配分の柔軟性を活用して自社株買いを実施したため、当四半期の純有利子負債は6,000万ドル増加した。一方、2026年初めからは約1億3,300万ドル減少している。2026年9月30日時点の純有利子負債は22億7,500万ドルで、流動部分を含む長期負債の総額は22億7,900万ドルだった。 説明資料によると、CNXは第3四半期に、約4.5 Bcfの浄化済み鉱山ガスに関連して、環境価値の売却による純収入を約1,500万ドル計上した。これは、現在の市場価格で約17 Bcfの浄化済み鉱山ガスを確保し、ペンシルベニア州Tier 1 AECの売却による純収入として約5,000万ドルを得るという通期見通しに沿ったものだ。同四半期には、第三者への売却を通じて45Z税額控除を現金化し、純現金収入として約3,000万ドルを得た。またCNXは、2027年以降、年間の45Z税額控除の売却額が約4,000万ドルに増加すると見込んでいる。同社は、米国財務省が第45Z条クリーン燃料生産税額控除の実施に関する最終規則を年末まで、またはその直後に公布すると予想している。 同社は当四半期、Josh Shapiro知事およびペンシルベニア州環境保護局と進める官民連携の環境モニタリング・情報開示の取り組み「Radical Transparency」の拡大も発表した。CNXは、非在来型井戸の掘削パッド上またはその近く、および一部の産出水施設に、周辺のガンマ線を継続的に測定する装置を設置することを自主的に約束した。掘削から生産まで、開発の全段階を対象とし、独立した第三者が生データを収集してCNXと同局に同時に提供する。同社はまた、包括的放射線防護計画に沿って、廃棄物輸送時の放射線調査データを毎月更新し、一般公開する。 生産量、価格、ヘッジ 第3四半期の生産量は156.3 Bcfeで、2025年第3四半期の161.3 Bcfeを下回った。1日当たりの平均生産量は1,699.2 MMcfeで、前年同期の1,753.3 MMcfeを下回った。シェールガスの販売量は132.8 Bcf、CBMの販売量は9.4 Bcf、NGLの販売量は13.8 Bcfeだった。 天然ガスの平均販売価格はMcfe当たり2.22ドルで、天然ガス商品デリバティブの現金決済により、Mcfe当たり0.37ドルが上乗せされた。天然ガス、NGL、石油の生産コストは合計でMcfe当たり1.63ドル、減価償却・減耗償却・償却前の現金生産マージンはMcfe当たり1.91ドルだった。同社の実現天然ガス価格はMcf当たり2.58ドルで、NYMEXの天然ガス平均価格であるMMBtu当たり2.95ドルに対する水準となった。 同四半期にCNXはCPA Uticaで2坑井を掘削し、SWPA Marcellusで12坑井を水圧破砕した。また、平均水平坑井長12,600フィートのSWPA Marcellusの12坑井を生産ラインに接続した。稼働リグは約1.5基で、フラクチャリング作業班は一部期間のみ稼働し、期末時点ではリグ1基が稼働していた。 2026年10月14日時点のヘッジ対象数量は、2026年が合計461.2 Bcf、2027年が409.4 Bcf、2028年が233.1 Bcf、2029年が38.2 Bcfだった。NYMEXヘッジの平均価格は、2026年がMcf当たり3.53ドル、2027年がMcf当たり4.16ドルだった。 2026年業績見通しを更新…

NuScale、上部原子炉冷却系の契約をDoosanと締結
NuScale Power 2026年10月29日付の発表で、NuScale Power Module向けの上部原子炉冷却系を対象とする契約をDoosan Enerbilityと締結したと発表した。同社の小型モジュール炉技術であるNuScale Power Moduleの関連作業は、韓国・昌原にあるDoosanの原子炉製造施設で実施される。契約はDoosan Enerbility本社で行われた式典で締結された。 NuScaleによると、この契約により、上部原子炉冷却系の重要部品の製造を継続するとともに、両社の協業は準備段階から上部原子炉冷却系の初品製造へと進む。NuScaleは、この合意によって商用展開に向けた道筋が前進し、顧客プロジェクトの進展に応じて設計認証からモジュール納入へ移行する能力が強化されると述べた。 「この合意は、承認済みの設計を納入可能なモジュールへと具現化するうえで、大きな一歩となります」と、NuScale Powerの社長兼最高経営責任者(CEO)、John Hopkinsは述べた。Hopkinsは、Doosanの原子力製造施設と2019年以降に進めてきた共同作業によって、顧客が求めるスケジュールでモジュールを納入するために必要な製造能力と工程の成熟度が確保されると説明した。また、協業を通じて設計を改良することで、米国原子力規制委員会(NRC)の承認につながった性能と安全性を維持しながら、製造性を高めていると述べた。 「この契約は、SMR技術が技術的な検証段階から実際の製造段階へ移るなかで、重要な一歩となります」と、Doosan Enerbilityの原子力事業グループ最高経営責任者(CEO)、Jongdoo Kimは述べた。Kimはさらに、Doosanが原子力製造の経験を生かし、NuScaleの商用プロジェクトを引き続き支援すると付け加えた。 2019年に始まった製造分野での協業 今回の新たな合意は、2019年に始まった提携を基盤としている。Doosan Enerbilityは、NuScaleのプログラム紹介ページで、韓国国内の投資家グループとともに、2019年に4,400万米ドル、2021年に6,000万米ドルをNuScaleに出資し、戦略的な関係を築いたと説明している。またDoosanは、NuScaleのSMR向け主要部品の製造・供給で中心的な役割を担う見込みであり、ルーマニアのRoPowerプロジェクトと米国のStandard Powerプロジェクト向け部品の生産を開始する見通しだとしている。 製造に向けた準備は、今回の契約より数年前に始まっていた。2022年4月、両社は上部原子炉圧力容器用の鍛造金型を完成させる取り組みに着手した。2022年末、NuScaleはDoosanに対し、上部原子炉圧力容器用の初の長納期材料の生産を発注した。発注内容には、上部容器6基分の大型鍛造品、蒸気発生器用伝熱管、溶接材料が含まれ、推定総重量は2,000トンを超えると、NuScaleが2023年3月9日に発表した資料に記されている。この発注は、当時、早ければ2029年に商業運転を開始する予定だったUtah Associated Municipal Power SystemsのCarbon Free Power Project向けモジュールを支えるものだった。 しかし、この納入先となるプロジェクトは実現しなかった。UAMPSとNuScaleは2023年11月8日、プロジェクトの展開に向けた十分な契約申し込みを確保できる見込みが低いとして、Carbon Free Power Projectを相互合意のうえ終了することを発表した。 Doosanの昌原拠点は、原材料の製造から原子力部品の最終組み立てまでを一貫して担える製造施設である。また、2023年の発注発表によると、Doosanはこれまでに世界各地で原子炉容器34基と蒸気発生器124基を製造・供給している。 モジュールの仕様と現在の商用案件 NuScale Power Moduleは加圧水型原子炉で、同社によると、1基あたり総出力で電気出力77メガワットまたは熱出力250メガワットを発電できる。12基を用いる発電所構成では、電気出力を最大924メガワットまで拡張できる。NuScaleは、設計が米国原子力規制委員会(NRC)の認証を受けた最初で唯一の小型モジュール炉(SMR)技術だとしている。Doosanの資料によると、NuScale SMRの設計認証は2020年8月に取得されており、米国NRCの設計認証プロセスの全段階を通過した初のSMRとなった。NuScaleが挙げるこの技術の用途には、発電、データセンター、地域暖房、海水淡水化、商業規模の水素製造が含まれる。 今回の製造契約は、商用展開とサプライチェーンの構築が進むなかで締結された。2026年8月5日に公表されたNuScaleの2026年第2四半期決算で、同社は、独占的なグローバル戦略パートナーであるENTRA1 Energyが、テネシー川流域開発公社(TVA)との…

Pintailの7,450万ドルの減損損失により、RPCの第3四半期は4,190万ドルの赤字
RPC, Inc. 2026年10月29日、RPCは2026年9月30日に終了した第3四半期の未監査決算を発表した。売上高は4億6,770万ドルで前四半期比1%増となった一方、純損失は4,190万ドルだった。この損失には、同社のワイヤライン事業であるPintailに関連する7,450万ドルの非現金減損損失が含まれる。アトランタに本社を置く油田サービス会社の同社は、通常の四半期現金配当として1株当たり0.04ドルも発表した。2026年第3四半期決算発表による。 純損失は1株当たり0.20ドルだった。これに対し、2026年第2四半期は純利益が1,210万ドル、希薄化後1株当たり利益が0.05ドルだった。純損失率は9.0%で、前四半期の純利益率2.6%と対照的だった。2025年第3四半期の売上高は4億4,710万ドル、純利益は1,300万ドル、希薄化後1株当たり利益は0.06ドルだった。 減損損失などの項目を除くと、RPCの調整後純利益は2,280万ドル、調整後希薄化後1株当たり利益は0.10ドルだった。第2四半期の1,780万ドル、0.08ドルからそれぞれ増加した。調整後純利益率は3.9%から4.9%に上昇した。調整後EBITDAは7,150万ドルで、前四半期の6,600万ドルから8%増加した。調整後EBITDAマージンは前四半期比で100ベーシスポイント上昇し、15.3%となった。同社は、非GAAP指標を、最も直接的に比較できるGAAPベースの数値と照合した表を決算発表資料の付録に掲載している。 Pintailの減損損失と第3四半期の費用 7,450万ドルの減損損失は全額が非現金項目で、Pintailの資産グループの帳簿価額が推定公正価値を上回ったことを反映している。RPCによると、Pintailで価格の低迷が続き、稼働水準が低下したうえ、コスト圧力も生じたため、経営陣は帳簿価額を全額回収できないと判断した。減損損失のうち5,830万ドルはPintailのその他の無形資産(純額)に関連し、残る1,620万ドルは有形固定資産に関連する。同社は将来見通しに関する記述で、Pintailの価格低迷の継続、稼働水準の低下、コスト圧力によって、追加の減損損失が必要になる可能性を示した。 減価償却費および償却費3,700万ドルを除く売上原価は、主に売上高の増加を反映し、3億4,570万ドルから3億4,980万ドルに増加した。販売費および一般管理費は5,080万ドルで、前四半期の5,150万ドルからほぼ横ばいだった。買収に関連する雇用費用は約730万ドルで、第2四半期と変わらなかった。これらは、雇用の継続を条件とするPintail買収関連費用についての非現金会計調整である。減価償却費および償却費は合計4,270万ドルで、前四半期からわずかに減少した。 受取利息は150万ドルで、前四半期比2%減となった。同社は、第2四半期に支払手形の元本2,000万ドルを返済した後、平均現金残高が減少したことが要因だと説明した。支払利息は53万3,000ドルで、主に手形元本の減少により21%減少した。RPCは税引前損失5,190万ドルに対し、実効税額控除率19.2%に相当する1,000万ドルの法人税等の還付益を計上した。前四半期には45万ドルの法人税等を計上していた。 セグメント別業績、キャッシュフロー、配当 技術サービス部門の売上高は4億4,420万ドルで前四半期比1%増、営業利益は5%増の2,890万ドルだった。主にコイルドチュービングと窒素サービスの稼働増加が寄与した。部門の数値には、全額がこの部門に関連する7,450万ドルの減損損失は含まれていない。社長兼最高経営責任者のBen M. Palmerは、Cudd Pressure Controlsのコイルドチュービング、窒素サービス、スナビングの各売上高が2桁成長を記録し、Pintailのワイヤライン売上高の減少を一部補ったと述べた。技術サービス部門は、圧入サービス、ダウンホールツール、ワイヤライン、コイルドチュービング、セメンティングなど、顧客の坑井で直接、仕上げ・生産・保守サービスを提供する。 サポートサービス部門の売上高は2,350万ドルで3%増、営業利益は56%増の360万ドルだった。レンタル機材の稼働増加と、このサービス部門の固定費構造が寄与した。Palmerは、部門の成長を主導したPatterson Rental Toolsの売上高が7%増加したと述べた。サポートサービス部門は、顧客が利用する機器と、顧客の業務を支援するサービスを提供しており、レンタル機材、パイプ検査サービス、保管サービスなどを手掛ける。 現金および現金同等物は年初来で3,290万ドル減少し、第3四半期末時点で1億7,710万ドルとなった。主な要因は、事業活動の拡大に伴う運転資金需要と、手形元本2,000万ドルの返済だった。RPCは四半期中、1億ドルのリボルビング信用枠に基づく借入残高を有していなかった。第3四半期までの年初来の営業活動によるキャッシュフローは1億1,570万ドル、フリーキャッシュフローは500万ドルで、設備投資は合計1億1,070万ドルだった。同社によると、運転資金は現金の大きな使途となった。主な要因は、顧客の活動拡大と回収時期の影響による売掛金の増加に加え、供給不足となっている主要部品を含む戦略的な在庫購入だった。 1株当たり0.04ドルの配当は、2026年11月10日の営業終了時点で株主名簿に記載されている普通株主に対し、2026年12月10日に支払われる予定です。年初来の配当支払額は合計2,660万ドル、自社株買いの総額は350万ドルで、譲渡制限付き株式の権利確定に伴う税金の源泉徴収に関連するものでした。RPCは第4四半期にも配当を支払う意向を示しており、リリースではこの発表を将来予想に関する記述と位置付けています。 Palmer氏は現在の操業環境について、「油田サービス市場は依然として非常に競争が激しいものの、年内に掘削および仕上げ作業の活動が改善し、その結果、当社の複数のサービス分野で顧客の活動水準が高まりました」と述べました。また、現在の原油価格がより良好な操業環境を支えている一方、人件費、トラック輸送費、燃料費を中心に、複数の費目でインフレ圧力が続き、コスト増につながっていると述べました。 リリースに含まれる業界データは、Baker Hughes Company および米国エネルギー情報局を出典とし、第3四半期の米国の平均稼働リグ数は589基でした。これは第2四半期の554基、第3四半期の2025年の540基と比べた数字です。平均原油価格は1バレル当たり86.07ドルで、前四半期の96.54ドル、前年同期の65.85ドルを下回りました。一方、平均天然ガス価格は1 Mcf当たり2.88ドルで、前四半期の2.94ドル、前年同期の3.04ドルと比べた数字です。 2026年の最初の9カ月間の売上高は13億8,340万ドルで、前年同期の12億80万ドルを上回りました。9カ月間の純損失は2,900万ドル、1株当たり0.14ドルでした。これに対し、2025年の最初の9カ月間は純利益3,510万ドル、1株当たり0.16ドルでした。9カ月間の調整後EBITDAは1億9,100万ドルで、前年同期の1億7,760万ドルを上回りました。 RPCは2026年10月29日午前9時(米東部時間)に、業績について説明する電話会議を開催しました。録音は、同社ウェブサイトの投資家向け情報セクションで約90日間視聴できます。
Centrus、オハイオ州の濃縮能力拡大に向けた新型遠心分離機の初号機を出荷
Centrus Energy Corp. Centrusは2026年10月29日、テネシー州オークリッジの製造工場で新型遠心分離機の初号機が完成し、最終組み立てのためオハイオ州へ出荷していると発表した。これは、オハイオ州パイクトンでウラン濃縮能力を数十億ドル規模で拡大する計画の次の段階にあたる。発表によると、同社は複雑な製造サプライチェーンを全面的に確保し、両方の節目を、以前に示していた年末の目標より前倒しで達成した。 この計画では、テネシー州で製造した完成済みの遠心分離機を最終組み立てのためオハイオ州へ出荷し、製造ペースは時間の経過とともに引き上げる。テネシー州製の遠心分離機はカスケードに組み込まれ、以前に発表したとおり、オハイオ州では2029年に新たな生産能力の稼働が始まる見込みだ。拡張計画には、既存の原子炉群によるベースロード電力供給向けの低濃縮ウラン(LEU)、次世代原子炉向けの高アッセイ低濃縮ウラン(HALEU)の大規模生産に加え、国家安全保障上の需要に対応する濃縮も含まれる。 「拡張計画向けの新型遠心分離機の初号機を完成させ、他に類を見ないサプライチェーンを立ち上げたことは、私たちのチームとこの国にとって重要な節目です」と、Centrusの社長兼最高経営責任者(CEO)であるAmir Vexlerは述べた。「この独自の製造能力を大規模に構築するには、専門知識と時間、精密さ、そして継続的な取り組みが必要です。」 オークリッジでの製造拡大 Centrusによると、同社の技術は必要な許認可をすべて取得し、実証済みで、リスクも低減されており、累計400万時間を超える機械の稼働実績がある。オハイオ州にある既存の遠心分離機カスケードには、2019年およびそれ以前に製造された部品が含まれ、2023年後半からHALEUを生産している。同社はオハイオ州での拡張を支えるため、2025年12月にオークリッジで遠心分離機の製造を再開した。2026年1月には、オークリッジ技術・製造センターを拡張・近代化するため、5億6,000万ドルを投資すると発表した。これにより同施設を、先進型遠心分離機を数千台生産できる高生産能力の製造工場へと転換する。 さらに最近では、Centrusは遠心分離機の部品を数千点製造するとともに、製造能力と生産量を着実に拡大してきた。同時に、国内のサプライヤー網と契約を結び、米国のメーカーから部品を数万点発注して、商業需要と国家安全保障上の需要の双方に対応できる、制約のないサプライチェーンを確保した。2026年10月初旬には、同社は遠心分離機のケーシングやその他の主要部品を供給する重要な企業、Westerman Holdings LLCの買収を完了した。 Centrusは、オークリッジの施設について、実証済みでリスクが低減された技術を用いる米国唯一の先進型遠心分離機製造工場だと説明している。また、現在商業運転中の他の遠心分離技術は、すべて海外でのみ製造されているとしている。同社はサプライチェーンを全面的に米国内で確保しており、それによって遠心分離機で濃縮ウランを生産し、商業用途と国家安全保障用途の双方に供給できると述べた。 拡張計画の資金調達と契約の背景 Centrusは2025年12月19日にLEUの商業濃縮活動を開始した。その際、米国内外の顧客向けの条件付きLEU販売について、受注残高が23億ドルに拡大していることを理由に挙げた。これらの契約は、新たな生産能力の構築に向けて同社が一定の節目を達成することを条件としている。同社は2024年11月と2025年8月の転換社債取引を通じて12億ドルを調達し、2025年9月30日時点で16億ドルを超える現金残高を報告したほか、10億ドル規模のアット・ザ・マーケット(ATM)方式の募集を開始した。 同社は、エネルギー省のLEU生産およびHALEU生産に関するタスクオーダーの最終候補に選ばれている。同省は、各タスクオーダーの規模が約9億ドルになる可能性があるとしている。2025年8月、CentrusはKorea Hydro & Nuclear PowerおよびPOSCO Internationalと、オハイオ州の新たな濃縮能力への投資の可能性を探るための提携案を発表した。2025年10月には、国家核安全保障局が国家安全保障向けのLEU濃縮についてCentrusと契約する意向を発表した。 2025年12月の発表によると、この拡張計画はオハイオ州で建設雇用1,000人分と新たな操業雇用300人分を支えるとともに、パイクトン工場の既存雇用150人分を維持する見込みだ。同発表ではまた、米国資本の大規模なウラン濃縮工場として最後に建設された施設は1950年代に完成し、2013年に恒久的に閉鎖されたこと、そしてロシア産濃縮ウランの輸入は2028年から禁止されることも述べられた。 テネシー州当局者は、発表にあわせて配布された声明で今回の出荷に言及した。ビル・リー知事は、拡張されたオークリッジ施設から遠心分離機の部品が初めて出荷されたことは、米国の核燃料サプライチェーンを強化するうえで重要な節目になると述べた。ビル・ハガティ上院議員は、オークリッジで製造された遠心分離機は、米国が今後数十年にわたって必要とする原子力エネルギーのインフラ整備に役立つと述べた。また、チャック・フライシュマン下院議員は、この投資によって高賃金の雇用が数百人分生まれ、この地域が先進的な原子力技術を主導していることが示されると述べた。テネシー州副知事兼TNECD長官のスチュアート・C・マクウォーター氏は、今回の出荷は、テネシー州の原子力エネルギー基金の支援を受け、米国内のウラン濃縮能力を再建するうえでテネシー州が果たす役割を示すものだと述べた。オークリッジ市長のウォーレン・グーチ氏は、5億6,000万ドルを超える投資計画と430人近くの新規雇用を挙げ、さらにTennessee Valley Authorityにも言及した。 最高原子力責任者のマット・ラスムッセン氏は、この節目は米国の核燃料サプライチェーンの強化に向けた意義深い前進を意味すると述べた。
Jacobs、7州にまたがるAEPの送電プログラム遂行業務を受注
JacobsはAmerican Electric Powerに選定され、 同社の拡大する送電事業ポートフォリオを支える統合的なプログラム遂行サービスを、東部地域の7州にわたって提供する。ダラスに本社を置く同社が10月29日に発表した。Jacobsによると、今後5年間にわたる協業を通じて、AEPが計画する370億ドルの送電投資の実行を支援する。Jacobsは、AEPを米国最大の送電システム運営会社と説明している。 Jacobsの業務範囲は、インディアナ州、ミシガン州、オハイオ州、ケンタッキー州、テネシー州、ウェストバージニア州、バージニア州における送電インフラ事業ポートフォリオの、計画から完了までのプロジェクト遂行全般に及ぶ。同社によると、業務はすでに始まっており、AEPの拡大するプロジェクトポートフォリオを支えるため、今後段階的に規模を拡大する。 この契約に基づき、Jacobsはプロジェクト管理、プロジェクト統制、エンジニアリングと設計、立地選定、地域への働きかけ、用地取得、環境サービスの各分野でAEPを支援する。JacobsはORC、GFT、RC Commonwealthを含む統合チームを率いる。同社によると、このチームはAEPの設計基準に関する数十年にわたる経験に加え、全米規模の用地取得サービスと、エンジニアリングおよびプログラム遂行の能力を結集する。Jacobs傘下のPA Consultingも、AEPの長期的な戦略目標に沿ったイノベーション施策を支援する。また、チームは送電事業ポートフォリオの遂行を標準化し、拡張可能な形で実現するというAEPの構想を支援する。 「電力需要の拡大を背景に、信頼性とレジリエンスを備えたエネルギーシステムを支える送電インフラへの大規模な投資が進んでいます」と、Jacobsの会長兼CEOであるBob Pragada氏は述べた。「当社の統合型遂行モデルにより、AEPは拡大するポートフォリオ全体でプロジェクト遂行を標準化し、規模を拡大できます。それによって、重要な送電プロジェクトの成果向上を後押しします。」 AEP、1,000億ドルに拡大した設備投資計画を発表 この選定の前日、AEPは2026年10月28日に2026年第3四半期の業績を発表し、2031年までの5年間を対象とする1,000億ドルの拡大設備投資計画を明らかにした。オハイオ州コロンバスに本社を置く同電力会社によると、改定後の計画では、規制資産ベースの年平均成長率が2031年まで13%を超える見込みで、全体の規制資産ベースは同年までに1,620億ドルに達する見通しだ。 全米最大の送電資産保有・運営会社としての地位を基盤に、AEPは新たな設備投資計画の一環として、送電資産に約370億ドルを投じる計画だ。同社は、送電部門の規制資産ベースがほぼ倍増し、2031年までに700億ドル近くに達すると見込んでいる。また、長期顧客契約に裏付けられた需要の増加に対応するため、2031年までにポートフォリオ全体の発電資源に360億ドルを投資する計画だという。配電には約220億ドルの設備投資を予定しており、送配電網の信頼性とレジリエンスの向上に重点を置く。 AEPによると、第3四半期には15ギガワット分の新規負荷契約を締結した。また、追加契約済み負荷は2031年までに84ギガワットに拡大する見込みだ。プロジェクトとして計上するのは、電力供給契約または合意書が正式に締結済みのものに限る。AEPの垂直統合型事業を展開する州では、正式に締結されたテイク・オア・ペイ方式の電力供給契約により、契約期間を通じて既存の住宅顧客向けに最大210億ドルの固定費相殺効果が生じる見込みだと同社は述べた。これは従来の160億ドルからの増加となる。 第3四半期のGAAPベースの利益は11億8,700万ドル、1株当たり2.18ドルで、2025年の同じ期間の9億7,200万ドル、1株当たり1.82ドルから増加した。営業利益も12億1,600万ドル、1株当たり2.23ドルとなり、前年同期の9億6,300万ドル、1株当たり1.80ドルを上回った。同社は、2026年通期の営業利益が、1株当たり6.25~6.55ドルとしている業績見通しの上限、またはそれを上回ると予想している。設備投資計画とあわせてAEPは、2027年から2031年までの営業利益の1株当たり年間成長率を9~11%と見込むと発表した。また、2026年の当初の業績見通しの中間値である1株当たり6.30ドルを基準に、2031年までの年平均成長率は10%を超える見通しだ。さらに、営業利益の見通しとして、2027年は1株当たり6.75~7.05ドル、2028年は1株当たり7.40~7.70ドルを示した。 これまでの送電事業での実績 Jacobsによると、今回の受注は、北米各地で送電網の近代化や大規模なエネルギーインフラ事業を支援してきた同社の実績を土台としている。同社は、プエルトリコとドミニカ共和国を結ぶ海底高圧直流送電連系線「Project Hostos」でオーナーズ・エンジニアを務め、Bonneville Power Administrationの「Grand Coulee Modernization Program」も支援してきた。Jacobsは、電力、送電・配電、そして総合設計の各分野で世界有数の企業に数えられるとし、複雑なエネルギーインフラを大規模に実現する能力を強みとして挙げている。
Recurrent Energy、フランスの蓄電池プロジェクト2件をBW ESSに売却
Canadian Solar Inc.の子会社であるRecurrent Energy は、フランスの独立型蓄電池エネルギー貯蔵システム(BESS)プロジェクト2件の売却完了を2026年10月29日に発表した。買い手は、エネルギー貯蔵資産を世界各地で保有・運営するBW ESSである。出力200 MW/容量800 MWhのこのポートフォリオは両社間で初の取引であり、BW ESSにとってフランスのエネルギー市場への参入となる。フランスは、BW ESSにとって世界で7番目の市場となる。 ポートフォリオを構成するのは、ピレネー=オリアンタル県に位置する容量100 MW/400 MWhのBaixasと、カルヴァドス県に位置する容量100 MW/400 MWhのCoquainvilliersだ。発表によると、両プロジェクトは送電系統レベルの系統接続枠を確保しており、将来的な系統制約が非常に限られると見込まれるなど、系統面で有利な条件を踏まえて開発された。両プロジェクトを合わせると、フランスの電力システムに200 MW/800 MWhの柔軟性を提供する。 BW ESSは自社の発表で、両プロジェクトは大規模電力系統向けの独立型BESSで、開発が進んだ段階にあると説明した。また、フランスが再生可能エネルギーの導入をさらに進めるなか、同国の電力システムの柔軟性、信頼性、強靱性を支えるうえで重要な役割を果たすと見込まれると述べた。同社は、柔軟な供給力、需給調整、系統安定化の必要性が高まるなか、フランスは蓄電池にとって重要性を増している市場だと説明。さらに、両プロジェクトは独立型であること、そしてフランスの電力システム内で戦略的な立地にあることから、恩恵を受けると見込まれるとした。蓄電設備として、迅速な応答が求められる柔軟性サービスを提供し、電力供給が豊富なときに電気を蓄え、最も必要とされるときに放電できるという。 開発・保有体制 Recurrent Energyは両プロジェクトを立ち上げ、開発してきた。用地を確保し、系統接続に向けた手続きを進め、許認可の取得や地域関係者との協議にも取り組んだ。今後も、建設着手が可能な状態になるまでの残る開発段階を主導する。地域市場に関する知見、技術力、再生可能エネルギーおよび蓄電プロジェクトの実績を生かして進める。残る開発上の節目を達成した後は、BW ESSが建設から商業運転開始まで、設備の実現を主導する。BW ESSは、長期にわたり設備を保有・運営する意向を示しており、建設、最適化、資産管理に関する経験を生かして、設備の完成と長期的な性能を支えるとしている。 BW ESSのCEO兼共同創業者であるErik Strømsøは、次のように述べた。「フランスへの参入はBW ESSにとって重要な節目であり、世界規模のエネルギー貯蔵事業を拡大するうえで自然な次の一歩です。」Strømsøは、今回の買収により、BW ESSはフランスで直ちに200 MW/800 MWhの事業基盤を得るとともに、同国で大規模なポートフォリオを築くための強固な土台を確保すると述べた。また、フランスは原子力を強固な基盤とする一方、天候の影響を受ける需要や発電構成の変化によって電力システムの変動が大きくなるなか、柔軟性へのニーズが高まっていると指摘した。さらに、蓄電池は迅速な応答が可能な柔軟性を加えることでフランスの原子力を基盤とする電力構成を補完し、需給調整や余剰電力の吸収を可能にするとともに、低炭素電源の価値が最も高まるときにその電力を利用できるようにすると述べた。最後に、次の段階でもRecurrent Energyと協力し、設備が建設・運転段階へ進むなかで、長期保有・運営に関する専門性を生かせることを楽しみにしていると付け加えた。 Recurrent EnergyのCEOであるDylan Marxは、次のように述べた。「今回のBW ESSとの取引は、商業運転開始まで開発に深く関与しながら、高品質なBESSプロジェクトを実現することで価値を創出できる当社の能力を示しています。」Marxは、この取引はRecurrent Energyがフランスで築いてきたBESS事業基盤と、それをさらに拡大し続ける能力を強く裏付けるものだと述べた。また、運転開始後、両プロジェクトは柔軟な蓄電容量を提供し、系統の安定化、需給調整、フランスの電力システムへの再生可能エネルギーのさらなる統合を支えるとした。 各社の事業ポートフォリオ BW ESSによると、同社は英国、オーストラリア、イタリア、ドイツ、スペイン、スウェーデン、フランスで事業を展開している。運転中の蓄電システムは540…

First Solar、サウスカロライナ州の3億3,000万ドル規模の工場で開所式
First Solar は2026年10月28日、サウスカロライナ州チェロキー郡ギャフニーに新設した太陽光パネル製造施設の第1期を開所し、連邦・州・地方自治体の各当局者が出席する開所式を行った。約3億3,000万ドルを投じたこの施設では、同社の海外拠点で生産に着手したSeries 6 Plusモジュールの最終製造工程を米国内に移管する。米国で6カ所目となるFirst Solarの施設だ。 同社は、施設の第2期工事を2027年半ばまでに完了する見通しだ。この段階で、工場の年間の公称生産能力は2倍の3.4ギガワットとなり、同社のCuRe技術を用いた製品も生産する予定だ。First Solarによると、この施設では700人近くの雇用が見込まれ、そのうち約500人はすでに採用済みだという。 First Solarは、2027年までに米国内のモジュール製造能力を約17ギガワットに拡大する見通しも示した。また、その製造能力はいずれも中国の結晶シリコン供給網に依存しないとしている。 開所式 式典には、サウスカロライナ州知事のHenry McMaster、米上院議員のDarline Graham、米商務長官のHoward Lutnick、州上院議員のHarvey Peeler、州下院議員のDennis MossとBrian Lawson、ギャフニー市長のLyman D. Dawkins IIIが出席した。First Solarの最高経営責任者Mark Widmarのほか、従業員や地域のリーダーらも参加した。 「First Solarの投資のおかげで、サウスカロライナ州の人々はギャフニーで米国のエネルギー技術を製造しています。この重要な仕事を支える、賃金水準の高い雇用が700人近く創出される見込みです」とMcMasterは述べた。また、この施設は、サウスカロライナ州が製造業の一大拠点であり、米国のエネルギーの未来を担うリーダーとして認められ続けている理由を示す新たな事例だと付け加えた。 Grahamは、この投資は米国第一主義と手頃なエネルギーを重視する政策課題を後押しし、サウスカロライナ州の労働者への信頼の表れでもあると述べた。また、賃金水準の高い雇用は、チェロキー郡の家族や地域社会にとって確かな基盤になると語った。Lutnickは、First Solarは独自の技術を発明し、米国の労働者とともにサウスカロライナ州でその技術を製造していると述べた。Dawkinsは、ギャフニーに投資した同社に感謝し、この投資は地域社会の基盤である中小企業にも恩恵をもたらすと語った。 「ギャフニーを選定してから1年もたたないうちに、この施設では、サウスカロライナ州の労働者が米国の太陽光技術を生産する準備が整いました」とWidmarは述べた。また、この迅速な進展は、政策、州・地方自治体のパートナー、そして熱意ある労働力が一体となったときに何が可能になるかを示していると語った。さらに、施設から出荷されるモジュールはすべて中国の結晶シリコン供給網に依存せずに製造されており、米国の電力需要が拡大するなか、顧客に確実性をもって製品を供給する同社の能力を強化すると述べた。 米国内の事業基盤と経済効果に関する調査 First Solarによると、ギャフニーの施設は、政権の通商政策と、Donald J. Trump大統領が2025年7月に署名して成立させたOne Big Beautiful Bill Actによって生まれた、国内生産のエネルギー技術に対する需要を受けて実現した。同社は、この施設が米国のエネルギー優位性と、エネルギーを手頃な価格で提供するという目標を支えるとしている。 この施設により、First Solarのサウスカロライナ州での事業基盤は拡大する。同州には、スパータンバーグ郡ダンカンの配送センターと、Inland Port…

訴訟益によりAntero Midstreamの第3四半期純利益は3億9,300万ドルに
Antero Midstream Corporation 同社は2026年10月28日、第3四半期の純利益が3億9,300万ドル、希薄化後1株当たり0.82ドルとなったと発表した。前年同期比で希薄化後1株当たり242%の増加となった。同社の決算発表によると、今回の業績にはClearwater訴訟に関する3億7,700万ドルの利益が含まれている。また、デンバーに本社を置くミッドストリーム企業の同社は、この和解金の受領を反映し、2026年通期の調整後フリーキャッシュフロー見通しを3億7,000万ドル引き上げた。 2026年9月30日までの3カ月間の純利益は3億9,265万7,000ドルで、2025年第3四半期の1億1,598万4,000ドル、希薄化後1株当たり0.24ドルと比べて増加した。非GAAP指標である調整後純利益は1億3,400万ドル、希薄化後1株当たり0.28ドルで、1株当たり4%増加した。調整後EBITDAは2億9,100万ドルで前年同期比3%増となった。いずれも非GAAP指標である配当前の調整後フリーキャッシュフローは5億5,500万ドル、配当後は4億4,900万ドルで、どちらにも訴訟益3億7,700万ドルが含まれている。連結財務諸表は、2026年9月30日までの3カ月間を対象とする同社のForm 10-Q四半期報告書に掲載されている。 売上高は3億2,700万ドル(3億2,702万2,000ドル)で、前年の2億9,482万1,000ドルから増加した。内訳は、顧客関係の償却費2,300万ドルを差し引いた後の集荷・処理部門が2億5,700万ドル、水処理部門が7,000万ドルだった。水処理部門の売上高には、その他の水処理サービスおよび大規模水輸送サービスによる4,300万ドルが含まれる。直接営業費用は合計8,300万ドルで、集荷・処理部門が3,800万ドル、水処理部門が4,500万ドルだった。水処理部門の費用には、その他の水処理サービスおよび大規模水輸送サービスによる3,800万ドルが含まれている。株式報酬を除く一般管理費は1,000万ドルだった。営業費用合計には、株式報酬1,100万ドル、減価償却費3,800万ドル、減損損失300万ドル、訴訟益3億7,700万ドルが含まれた。支払利息は5,100万ドルで前年同期比8%増加した。また、訴訟益を受け、当期法人所得税費用は1,100万ドルとなった。 集荷量は平均4,067 MMcf/dで前年同期比19%増、圧縮量は平均3,992 MMcf/dで17%増だった。淡水供給量は平均89 MBbl/dで3%減少した一方、その他の水処理量は平均123 MBbl/dで128%増加した。合弁事業の処理量は平均1.6 Bcf/d、分留量は平均40 MBbl/dで、四半期中の処理能力と分留能力の稼働率はいずれも100%だった。平均実現手数料は、集荷が1 Mcf当たり0.37ドル(3%増)、集中圧縮が1 Mcf当たり0.22ドル、高圧集荷が1 Mcf当たり0.23ドル、淡水供給が1バレル当たり4.43ドル(1%増)だった。各手数料には、CPIに連動した年次調整として約1.5%が含まれている。 設備投資は合計5,100万ドルで、前年同期並みだった。このうち3,700万ドルを集荷・圧縮設備に、約1,400万ドルを水インフラに投じた。同四半期中、同社は集荷システムに22坑井を接続し、淡水供給システムで22坑井にサービスを提供した。生産調整により、同四半期中の処理量は約10 Bcf減少した。同社は2026年第4四半期に約15~20 Bcfの生産調整を見込んでいる。 Clearwater訴訟の受取金を反映し、2026年見通しを引き上げ Antero MidstreamはClearwater訴訟の受取金を反映して2026年の見通しを更新し、配当前・配当後の調整後フリーキャッシュフローの見通しを3億7,000万ドル引き上げた。この引き上げは、支払利息と当期法人所得税費用の影響を差し引いた受取金3億7,700万ドルに基づく。通期純利益の見通しは7億6,500万~8億1,500万ドルとなり、中央値は2億8,000万ドル引き上げられた。支払利息の見通しは2億~2億2,000万ドルとなり、中央値は1,000万ドル引き下げられた。当期法人所得税費用の見通しは1,000万~2,000万ドルとなり、中央値は1,500万ドル引き上げられた。配当前の調整後フリーキャッシュフローは11億2,500万~11億8,500万ドル、配当後は7億~7億6,000万ドルを見込む。同社によると、その他の見通しの範囲に変更はない。 債務削減と株主還元 最高財務責任者(CFO)のJustin Agnew氏は、強固なバランスシートを維持し、株主に資本を還元しながら、同社は資産を拡大し続けたと述べた。具体的には、「四半期中に総債務を4億ドル超削減し、最も償還期限の近いシニア債を繰り上げ償還し、レバレッジ目標の達成後に自社株買いを加速した」と説明した。Agnew氏によると、今年前半に実施したHG買収を社内資金で賄ったことも含めると、同社のレバレッジは横ばいで、発行済み株式数は前年から400万株減少した。 2026年9月30日時点の連結純有利子負債は31億7,680万ドルで、その内訳は銀行信用枠からの借入額5億7,680万ドルと、2029年満期・金利5.375%の7億5,000万ドル、2032年満期・金利6.625%の6億ドル、2033年満期・金利5.75%の6億5,000万ドル、2034年満期・金利5.75%の6億ドルのシニアノートだった。同社の2028年満期・金利5.75%の6億5,000万ドルのシニアノートは、すでに全額償還されていた。同社が、直近12カ月の純有利子負債を調整後EBITDAで割って算出する非GAAP指標と定義するレバレッジは、2026年9月30日時点で2.8倍に低下した。直近12カ月の調整後EBITDAは11億5,263万9,000ドルだった。 当四半期、Antero Midstreamは130万株を約2,700万ドルで買い戻した。2026年9月30日時点で、同社の自社株買いプログラムには約2億8,300万ドルの買い戻し余力が残っていた。四半期末時点の総資産は63億4,108万ドル、長期債務は31億5,369万5,000ドルだった。同社の9カ月間のキャッシュフロー計算書によると、2026年9月30日までの9カ月間に、資産売却による収入は3億7,743万3,000ドル、HG Midstreamの買収額は11億303万2,000ドルだった。 最高経営責任者兼社長のMichael Kennedy氏は、同社が現在、掘削済みながら未完成のAntero Resourcesの 成長用パッド2カ所に従来型の水システムを使って対応しており、年末までにHGの水システムとの統合を完了する見通しに変わりはないと述べた。Kennedy氏は「これらの成長用パッドと統合作業により、2026年第4四半期と2027年にEBITDAの伸びが明確に表れる見込みです」と語った。また同社は、2026年第4四半期に液分に富む地域で日量8,000万立方フィートの追加圧縮能力を稼働させる見込みで、初の地域間接続拡張プロジェクトであるEast Side Expressの初期建設も引き続き進めた。 業績および事業運営の結果について説明する電話会議は、2026年10月29日(木)午前10時(山岳部時間)に予定されている。電話による録音再生は2026年11月5日まで利用できる。
Rio Tinto、総額14億ドルを投じたFénixとSal De Vidaのリチウム事業を開始
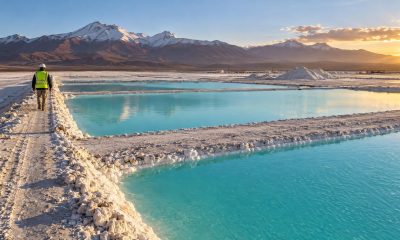
Rio Tinto Rio Tintoは2026年10月29日、アルゼンチンのカタマルカ州でFénix 1Bの拡張事業とSal de Vidaのリチウム事業を正式に開始した。両事業への投資額は合計で約14億ドルに上ると、同社は発表した。アルゼンチンのハビエル・ミレイ大統領とカタマルカ州のラウル・ハリル知事が、式典に出席したRio Tintoの最高経営責任者サイモン・トロットとともに祝った。同社は、この式典をアルゼンチンのリチウム産業にとって大きな節目と位置づけた。 祝賀行事では、トロットが主催し、ミレイ大統領とハリル知事がFénix事業を視察したほか、両事業の開所式が行われた。式典には、国および州の関係当局者、従業員、サプライヤー、地域社会や先住民コミュニティーの代表者が出席した。 同社によると、両事業は計画を前倒しし、第2四半期に初生産を達成しており、現在は生産を拡大している。生産が完全に立ち上がれば、年間2万5,000トンの炭酸リチウム換算(LCE)生産能力が加わる。Rio Tintoは、この能力増強によって、世界市場に向けた主要なリチウム供給国としてのアルゼンチンの地位が強化されると述べた。 Fénix 1BとSal De Vida Fénixは1997年、アルゼンチン初の商業用リチウム事業として操業を開始した。Fénix 1Bの拡張により、既存事業に年間1万トンのLCE生産能力が加わり、年間の目標LCE生産能力は合計で約4万トンとなる。 Sal de Vidaは、Fénixの北東約20キロメートルに位置する新たな炭酸リチウム事業で、年間の目標LCE生産能力は1万5,000トン。 両事業は、アルゼンチンにおけるRio Tintoのリチウム事業の一部を成す。同社の同国での事業およびプロジェクトは、カタマルカ州、フフイ州、サルタ州にまたがり、Rinconリチウムプロジェクトなどが含まれる。 Rio Tintoによると、アルゼンチンでの事業拡大は、同国のサプライヤーネットワークの強化につながっている。同社がアルゼンチンのリチウム事業全体に投じる予定の成長投資額は約40億ドルで、その約70%が地元サプライヤーへの発注に充てられる見込みだという。 ミレイ大統領は、Fénixの拡張を「アルゼンチンの鉱業の可能性を示す歴史的な節目」と呼び、現代社会に不可欠な資源の生産を促す制度を同国が再び整えたことで実現したと述べた。また、Rio Tintoのような規模の企業が再びアルゼンチンを信頼できるパートナーと見なし、同国に投資していることは、ここ数年に下された決断の正しさを裏付けるものだと語った。 トロットは、ミレイ大統領、ハリル知事、そして国と州の関係当局者を迎えられたことを光栄に思うと述べ、Fénix 1BとSal de Vidaを支えた取り組みを評価してくれたことに謝意を示した。さらに、両事業はカタマルカ州における約30年にわたるリチウム生産と、同社のアルゼンチン人従業員が培ってきた専門性を土台としており、同社が業界をリードするプロジェクト遂行能力を備えていることを示すものだと述べた。Rio Tintoは、2028年までに世界全体で年間20万トンの炭酸リチウム換算生産能力を達成する目標に向けて取り組んでいるという。「今、私たちが注力しているのは、安全に生産を拡大し、信頼性の高い高品質のリチウムをお客様に届け、株主とアルゼンチンに持続的な価値をもたらすことです」とトロットは語った。 Arcadium Lithiumの買収 Rio Tintoは2025年3月6日、ジャージー島の王立裁判所が2025年3月5日にスキーム・オブ・アレンジメントを承認したことを受け、Arcadium Lithium plcを67億ドルで買収した。Arcadium LithiumはRio Tinto Lithiumとなり、同事業にはRinconリチウムプロジェクトも含まれる。…
FirstEnergy傘下の事業部門、米エネルギー省が資金を拠出するペンシルベニア州の2,020万ドル送電網実証事業に参加
FirstEnergy Corp. FirstEnergy Corp.は2026年10月28日、同社の送電事業部門FirstEnergy Transmissionの子会社であるKeystone Appalachian Transmission Company(KATCo)が、EPRI主導で米エネルギー省が一部資金を拠出する送電網近代化プロジェクトへの参加企業に選ばれたと発表した。このプロジェクトでは、ペンシルベニア州西部の既存送電線を対象に、約2,020万ドルの技術実証事業を実施する。 Advanced Transmission Technologies for Reliable and Efficient Energy Supplyと名付けられたこのプロジェクトは、独立系非営利のエネルギー研究開発機関であるEPRIが主導する。FirstEnergyによると、ATREESは推定2,080万ドルの取り組みで、信頼性の向上、送電容量の拡大、ペンシルベニア州および全米で高まるエネルギー需要への対応を目的とした技術を評価する。 エネルギー省が資金提供の公募DE-FOA-0003580について公開した採択申請書類には、カリフォルニア州パロアルトのElectric Power Research Institute, Inc.が、申請番号3580-1612でATREESの代表申請者として記載されている。申請された連邦資金は20,852,041ドル、プロジェクト総額は41,704,082ドルだ。書類のプロジェクト概要によると、ATREESはFirstEnergyとSalt River Projectの送電網に高度な送電技術を導入し、既存の送電インフラを最大限に活用して、系統の定格容量を高め、信頼性とエネルギー供給能力を強化することを提案している。同省は、要約されたプロジェクトの詳細は申請資料に基づくものであり、正式な財政支援契約の締結までに変更される可能性があるとしている。 「お客さまは、妥当な料金で信頼できる電力サービスを提供することを私たちに期待しています。このプロジェクトが非常に重要なのはそのためです」と、FirstEnergy Pennsylvania社長のJohn Hawkinsは、同社の発表で述べた。「地域社会にすでに電力を届けている送電インフラをさらに活用する技術を評価することで、信頼性を高め、今後何年にもわたって高まるエネルギー需要に応える方法を探っています」 ペンシルベニア州西部での実証事業 プロジェクトの一環として、KATCoはペンシルベニア州西部のButlerとKarns Cityを結ぶ既存送電線に高度な設備を設置する計画だ。実証事業では、センサーとリアルタイムデータを使って送電線の稼働状況をより正確に把握する動的送電線容量評価と、混雑の少ない送電経路へ電力を振り向ける高度電力潮流制御装置を評価する。FirstEnergyによると、これらの技術は送電網の混雑緩和と地域全体への電力供給の改善に役立つ可能性があり、顧客の費用を可能な限り低く抑えられるという。 同社によると、ペンシルベニア州北部では特定の運用条件によって地域の送電線を流れる電力量が増えることがあるため、Butler郡周辺が選ばれた。同社は、この場所で実証することで、実環境における技術の性能と、送電網のほかの場所にも適用できるかどうかを評価できるとしている。追加の改修や新たな送電線が必要になる前に、既存インフラで将来のエネルギー需要にどう対応できるかをより深く理解することが、掲げられた目標だ。FirstEnergyは、数千世帯と企業へのサービスの信頼性向上、経済発展と高まるエネルギー需要を支える追加容量、ペンシルベニア州の送電網への将来の投資方針に役立つ知見を、期待される利点として挙げた。 この実証事業への投資額は約2,020万ドルで、KATCoとエネルギー省が資金を分担する。参加機関が技術の性能と送電網全体への適用可能性を評価する中、作業は2027年初頭に始まり、複数年にわたって続く見込みだ。 連邦政府のSPARKプログラム 今回の選定は、「送電線の導体を迅速に張り替える取り組みとその他の主要な高度送電技術の導入を通じた迅速な電力供給」イニシアチブに基づき、エネルギー省が実施した。同省の電力局(Office of Electricity)は、SPARKの下で26州にまたがる送電網改善プロジェクト31件への資金拠出を支援する意向を2026年9月24日に発表した。選定されたプロジェクトの総額は52億5,000万ドルで、内訳は連邦政府の資金19億ドル、受給者側の費用負担33億5,000万ドルだ。これらのプロジェクトは、約1億人の米国民にとって送電網の信頼性を高め、電気料金を引き下げることを目的としている。同省によると、受給者は送電線1,500マイル超の導体を張り替えるか、送電線を再建し、さらに約21,000マイルにわたって送電網強化技術を導入する見込みで、これらを合わせると23ギガワットを超える追加の電力供給容量が利用可能になる。エネルギー長官Chris Wrightは、今回の投資は電気料金を引き下げ、送電網を強化する政策への取り組みを後押しすると述べた。また、電力局の次官補Catherine Jerezaは、選定されたプロジェクトによって高度な送電技術を活用し、重要インフラを近代化するとともに既存送電線の容量を最大限に引き出せると述べた。 SPARKは、インフラ投資・雇用法に基づいて認可された「送電網のレジリエンスとイノベーション・パートナーシップ」プログラムを通じて資金提供を受けています。同法は、5年間で最大105億ドルの競争的資金を提供するものです。同省のSPARKプログラムのページによると、助成金公募の告知は2026年2月25日に行われ、申請期限は2026年5月5日でした。採択結果は2026年9月に発表され、助成金の交付は2026年10月から2027年1月の間に行われる見込みです。電力局は2025年9月18日に「Speed to…
OGE Energy、2026年業績見通しを引き上げ 第3四半期の1株当たり利益は1.52ドルに増加
OGE Energy Corp. Oklahoma Gas and Electric Companyの親会社である同社は、2026年10月28日、2026年第3四半期の希薄化後1株当たり利益が1.52ドル、純利益が3億1,620万ドルだったと発表した。2025年の同じ期間は、希薄化後1株当たり利益が1.14ドル、純利益が2億3,130万ドルだった。また、2026年通期の業績見通しを引き上げた。オクラホマシティに本社を置く同社によると、規制対象の電力事業会社OG&Eでは、例年を大幅に上回る気温によって販売が伸びたことが四半期利益の増加につながった一方、所得税費用の増加が一部相殺要因となった。2026年第3四半期決算発表で明らかにした。 OG&Eの第3四半期純利益は3億2,090万ドル、希薄化後1株当たり利益は1.54ドルだった。2025年の同じ期間は、それぞれ2億4,290万ドル、1.20ドルだった。持ち株会社を含むその他事業の損失は470万ドル、希薄化後1株当たり0.02ドルで、前年同期の損失1,160万ドル、同0.06ドルから縮小した。同社によると、これらの結果は、エネルギー関連投資からの収益増加と支払利息の減少によるものだった。 「当社のチームが記録的な気象条件のもとでも安定したサービスを提供し続けるとともに、送電網の強化や地域全体の将来の成長を支えるための投資を着実に進めてくれたことを誇りに思います」と、OGE Energy Corp.の会長、社長兼最高経営責任者(CEO)であるSean Trauschke氏は述べた。 四半期財務の詳細 2026年9月30日に終了した3カ月間の営業収益は11億8,280万ドルで、2025年第3四半期の10億4,500万ドルから増加した。顧客との契約による収益は11億6,290万ドルで、前年同期の10億2,840万ドルから増加した。その他の収益は1,990万ドルで、前年同期は1,660万ドルだった。燃料費、購入電力費および直接送電費は4億4,120万ドルで、前年同期は3億8,850万ドルだった。 営業費用は合計3億1,310万ドルで、前年同期の3億1,520万ドルから減少した。内訳は、その他の営業・保守費用が1億3,710万ドル(前年同期は1億4,330万ドル)、減価償却費が1億4,920万ドル(同1億4,670万ドル)、所得税以外の税金が2,680万ドル(同2,520万ドル)だった。営業利益は4億2,850万ドルで、前年同期の3億4,130万ドルから増加した。その他純利益は1,070万ドルで、前年同期は510万ドルだった。 支払利息は6,300万ドルで、前年同期の6,960万ドルから減少した。長期債務の利息は7,170万ドルで、前年同期の6,640万ドルから増加した。税引前利益は3億7,620万ドルで、前年同期は2億7,680万ドルだった。所得税費用は6,000万ドルで、前年同期は4,550万ドルだった。希薄化後の平均発行済み普通株式数は2億820万株で、前年同期の2億210万株から増加した。普通株式1株当たりの基本利益は1.53ドルで、前年同期は1.15ドルだった。 2026年9月30日に終了した9カ月間のOGE Energyの純利益は4億8,270万ドル、希薄化後1株当たり利益は2.32ドルだった。2025年の同じ期間は、それぞれ4億150万ドル、1.99ドルだった。9カ月間の営業収益は26億4,730万ドルで、前年同期は25億3,430万ドルだった。 顧客区分別収益、販売電力量、気象 OG&Eの第3四半期のシステム販売収益は11億3,560万ドルで、前年同期の9億6,950万ドルから増加した。顧客区分別の営業収益は、住宅向けが5億2,320万ドル(前年同期は4億800万ドル)、商業向けが3億4,630万ドル(同3億1,910万ドル)、産業向けが8,750万ドル(同8,160万ドル)、油田向けが7,930万ドル(同7,310万ドル)、公共機関・街路灯向けが9,930万ドル(同8,770万ドル)だった。統合市場収益は2,930万ドルで、前年同期は2,360万ドルだった。一方、送電収益は1,270万ドルで、前年同期の3,880万ドルから減少した。 四半期のシステム販売電力量は1,070万メガワット時で、前年同期の970万メガワット時から増加した。総販売電力量は1,110万メガワット時で、前年同期は990万メガワット時だった。住宅向け販売は390万メガワット時で、前年同期は310万メガワット時だった。商業向け販売は360万メガワット時で、前年同期は350万メガワット時だった。OG&Eの第3四半期の顧客数は918,559件で、前年同期の910,464件から増加した。 四半期の1キロワット時当たりの加重平均燃料費は2.759セントで、2025年第3四半期の2.965セントから低下した。燃料別では、天然ガスが2.954セント(前年同期は3.190セント)、石炭が2.647セント(同2.765セント)だった。燃料費と購入電力費の合計は1キロワット時当たり3.836セントで、前年同期は3.732セントだった。四半期の実績冷房度日数は1,897度日で、前年同期の1,288度日および平年値の1,265度日を上回った。同社は、1日の最高気温と最低気温の平均を求め、華氏65度との差を測定して度日を算出しており、1度の差を1度日としている。平年値は、管轄区域別の構成比で加重した30年間の平均に基づいている。 2026年通期について、OGE Energyは、平年より暖かい天候を受け、当初の利益見通しの範囲を上回ると予想しており、希薄化後平均株式1株当たりの連結利益を2.62~2.68ドルと見込んでいる。この見通しは、年内残りの期間の天候が平年並みであることなどを前提としている。また同社は、OG&Eの利益には、前年同期比で見ると天候による大きな季節性があると説明した。2026年の見通しの前提となるその他の重要な要因については、2025年版Form 10-Kを参照するよう案内している。 OGE Energyは、2026年10月28日午前8時(米中部時間)に、業績および事業に関する説明会の電話会議を開催する予定で、同社のInvestor Centerを通じて参加できる。