
サステナビリティ
2025年以降の太陽光:コスト、蓄電、そして電力網への影響

 Securities.io を Google の優先ソースに追加

太陽エイジの可視化
太陽エネルギーは過去10年間で最も重要な再生可能・低炭素エネルギーのトレンドでした。太陽光パネルの価格が急落したおかげで、特に日照条件が良く太陽放射が高い国々では、最も安価なエネルギー源へと急速に変わりつつあります。
そのため、2024年に掲載した当社の記事で、すでに新しい「Solar Age – A Bright Future To Mankind」が議論されていました。
イギリス・サリー大学の研究者、Ehsan Rezaee と S. Ravi P. Silva が実施した新しい研究は、どれだけの進展があったかを示し、エネルギー貯蔵が今後の太陽エネルギー議論において同等に重要な役割を果たすことを論じています。
彼らは学術誌 Energy & Environmental Materials に、タイトル「Solar Energy in 2025: Global Deployment, Cost Trends, and the Role of Energy Storage in Enabling a Resilient Smart Energy Infrastructure」で研究成果を発表しました。
太陽光成功事例
レベル化発電コスト(LCOE)の低下
再生可能エネルギー業界では、LCOE(レベル化発電コスト)という指標が一般的に使用されます。これは、発電所の寿命全体で1単位の電力を生成するための平均正味現在価値コストを示し、運転コストだけでなくシステムの耐久性や資本コストも考慮した、総コストのより正確な指標です。
ユーティリティ規模の太陽光PVプロジェクトのLCOEは、2010年から2023年にかけて80%以上低下し、日照が豊富な地域ではkWhあたり0.03ドル、他の地域では平均0.05〜0.08ドルにまで達しています。
太陽光PVシステムの総設置コストは、2010年の5,310ドル/kWから2025年には推定620ドル/kWへと、約90%の削減を示しています。
このコスト低下は、以下の複数要因が相まって実現しました:
- 技術進歩により新しい太陽光パネルがより効率的で安価、かつ耐久性が向上しています。
- 生産量の増加に伴うスケールメリットにより、特に中国製パネルの単価が低下しています。
- 低炭素エネルギー事業を支援する政策変更(競争入札メカニズム、市場透明性の向上、開発者間の効率化促進)です。
その結果、太陽光PVは現在、世界の多くの地域で新規電力供給の中で最も安価なソースとなり、石炭、ガス、さらには一部の市場では風力さえも上回っています。
この経済的優位性は、議論の焦点を「なぜ再生可能エネルギーか?」から「どれだけ速く導入できるか?」へとシフトさせました。
著者らは、太陽光コストの低下が特にサハラ以南のアフリカや南アジアといった未開発地域に有益であると指摘しています。これらの地域では電力網インフラが全体的に不足しているため、分散型太陽光が最大のインパクトを持ち、すでに世界で1億人以上に電力アクセスを提供しています。
急増する太陽光導入量
国際再生可能エネルギー機関(IRENA)によると、2024年の世界の太陽光設置容量は1.5テラワット(TW)を超え、2020年の760ギガワット(GW)から倍以上に拡大しました。
これは単に印象的な数字に留まらず、エネルギー史上最も速い技術採用の一つでもあります。
風力など他の再生可能エネルギーも冬季の太陽光補完に重要な役割を果たしますが、最近の太陽光導入に比べて全体的にコストが高くなります。

現在、ほぼすべてのエネルギー源が同様の傾向を示しています:
- 洋上風力はkWhあたり最大0.13ドル、石炭は最大0.12ドル。
- 天然ガスは中間帯でkWhあたり0.05〜0.11ドル。
- 原子力は約0.07〜0.14ドルの幅があります。
したがって、利用可能性や信頼性の問題、化石燃料からの電化が難しい用途を除けば、現時点ではすべてのエネルギーが理想的には太陽光パネルから供給されるべきだと言えるでしょう。
高い太陽光浸透率における電力網の課題(カットバック、安定性、柔軟性)
間欠的な発電
太陽光は先進国の再エネ転換や途上国の電力網不足解消に大きく貢献してきましたが、太陽光を主要エネルギー供給源として完全に統合すると、電力網の安定維持に課題が生じる可能性があります。
主な問題は、太陽光発電が天候に大きく左右される点です。季節や昼夜だけでなく、雲の覆い具合により数分単位で出力が変動します。
カリフォルニア、ドイツ、オーストラリアなどの高浸透市場では、これらの変動がカットバックや電力網安定性への懸念を引き起こしています。
これまでに、以下のような対策が実施されています:水力発電の戦略的利用、需要側管理による消費と太陽光供給の調整、デジタルインフラとスマートインバータによる電網の近代化。
しかし、カリフォルニア(17%)、オーストラリア(15%)、スペイン・イタリア(10%)のように、太陽光が総エネルギー供給の10〜15%を超えると、電力網の課題はLCOEだけでは測れないほど重要になります。

2024年だけで、カリフォルニアは蓄電・送電インフラの制約により、2.5テラワット時以上の太陽光エネルギーをカットバックしました。
カットバックは生成された電力の浪費に過ぎません。夕方や冬季に需要が高まる一方で、太陽光生産が最低またはゼロになる時間帯の供給不足も別の問題です。
新たなソリューションを導入し、太陽光比率の上昇を維持しつつ、重要な時間帯のカットバックや供給不足がさらなる太陽光成長を阻害しないようにする必要があります。
スワイプしてスクロール →
| 技術 | 世界のLCOE範囲(US$/kWh) |
|---|---|
| ユーティリティ規模太陽光PV | 0.038–0.078 (US, 2025) |
| 陸上風力 | 0.044–0.123 (US, 2025) |
| 洋上風力 | ~0.08–0.13 (global) |
| ガスコンバインドサイクル発電 | 0.048–0.109 (US, 2025) |
| 石炭 | 0.071–0.173 (US, 2025) |
| 原子力(新規建設) | ~0.136–0.251 (US/EU) |
ユーティリティ規模バッテリー
バッテリーコスト:$350/kWh(2015)から$115/kWh(2024)へ
これらのイノベーションは、太陽エネルギーを間欠的な供給源から、電力網の安定性と緊急電源供給を保証できるディスパッチ可能なエネルギーへと転換するのに貢献しています。
ここで重要なのは、電網の特定区間で少なくとも数時間分の消費をまかなえる大容量バッテリーです。
リチウムイオンバッテリーパックのコストが、2015年の$350/kWhから2024年には$115/kWhへと大幅に低下したことが、この転換を強力に支えています。
太陽光は間欠的であり、真に太陽光を活用するにはバッテリーボリュームが不可欠です。そのため、太陽光単体のLCOEではなく、太陽光+バッテリーの「真の」コストが実際のコストと言えるでしょう。
幸いなことに、両方のコストが低下し続けているため、太陽エネルギーの大規模導入への潜在的な阻害要因は大きく変わらないと考えられます。設置コストも、規模拡大と経験・モジュラーソリューションの普及に伴い低減が見込まれます。

ユーティリティ規模の蓄電にリチウムイオンは適切か?
もう一つ考慮すべき点は、リチウムイオンバッテリーがユーティリティ規模のバッテリーに最適な技術でない可能性があることです。
「The Future Of Energy Storage – Utility-Scale Batteries Tech」では、レドックスフロー、鉄空気、海塩、溶融金属、ナトリウム硫黄、ポリマー、CO2、砂や溶融塩を用いた熱バッテリーなど、さまざまな「エキゾチック」な候補を取り上げました。
これらの代替バッテリー化学は、電網支援が主目的である場合にリチウムを置き換える有力な候補です。その理由は、EV向けの要件とは大きく異なるためです:
- 重量制限が不要です。ユーティリティ規模バッテリーは大型変圧器の隣に固定設置されることが前提です。
- スペース制限もほとんどありません。各バッテリーはコンテナや大型建物内に設置可能です。
- 超耐久バッテリーにプレミアが与えられ、数十年にわたって投資回収を図るユーティリティのビジネスモデルに適合します。
- (以前の記事「Ultra-Durable Batteries: Why Next-Gen Tech Will Last Decades, Not Just Years」で、30年以上持続可能なバッテリー技術を詳細に解説しました。)
V2G & EV フリートの柔軟な蓄電
2015年から2025年にかけて、世界のEV・ハイブリッド車販売は50万台から1,700万台へと急増し、一方でガソリン・ディーゼル車は7,000万台から6,000万台へと減少しました。
バッテリーコストの低下は、太陽光パネル価格の下落と同様にEVへのシフトを促進し、技術革新と生産規模拡大を通じて価格低下をさらに加速させました。
ユーティリティ規模のバッテリーパークが大量に導入されれば、バッテリーメーカーへの資金流入と生産規模は、家電からEVへのシフトと同程度の規模になると予想され、バッテリー価格はさらに下がるでしょう。
すでに、EVはより高エネルギー密度の固体電池や、材料需要が少ないナトリウムイオン電池へと徐々に移行しています。
したがって、EVはリチウムイオン以外の技術であっても、ユーティリティ規模バッテリーのコスト低下に寄与する可能性があります。
さらに、EVのバッテリーが車両自体より長寿命になる場合、余剰電力を一定期間吸収し、夕方に住宅や電網に電力を供給する「追加のオプションバッテリー」として機能することが期待されます。
ここで、AIを活用してEVバッテリーの役割を最適化し、モビリティと電網の要求をシームレスにバランスさせることが重要になります。
政策的追い風と貿易的逆風
世界的なグリーン政策は、トランプ政権がバイデン政権のインフレーション抑制法(IRA)を妨害したように政治情勢の変化で中断されることもありますが、依然として再生可能・低炭素エネルギーへの推進は続くと見込まれます。
例:
- EUのグリーンディールとREPowerイニシアティブ。
- インドのPLIスキームによる国内太陽光製造の強化、そして農業・地方電化を促進するPM‑KUSUMプログラム。
- ブラジル、ベトナム、南アフリカも、固定価格買取制度、競争入札、優遇金融で太陽光導入を拡大しています。
他のグリーン政策も太陽光を後押しする可能性があります。
The European Hydrogen Backbone(詳細はリンク先のメガプロジェクト説明をご参照ください)は、余剰再エネを水素に変換し、輸送・産業燃料に利用することで、余剰太陽光を吸収し、天然ガスの代替となることが期待されています。
水素、合成燃料、アンモニアといった類似のエネルギー貯蔵形態も、昼間や夏季の余剰生産を活用して太陽光の収益性向上に寄与します。
将来技術
タンデムペロブスカイト:記録的34.85% 効率
単結晶・多結晶シリコンパネルの進歩が価格低下と発電量増加をもたらす一方で、次世代の光伏技術が台頭しています。
タンデムペロブスカイト‑シリコン太陽電池は、現在最高で34.85%という記録的効率を達成し、単接合セルの理論上限を大きく超えました。
太陽光モジュールの変換効率が約22%から2030年までに約34%に向上すれば、必要な土地面積は50%削減できるという画期的なステップとなります。
リサイクル
太陽光パネルが人類の主要エネルギー源、あるいは唯一のエネルギー源になるにつれ、使用済みパネルの適切な処理は不可欠です。
太陽光パネルには大量の重要鉱物が含まれており、銀(投資レポートはリンク先をご参照ください)や潜在的に汚染性の重金属も含まれます。
すでに新しいリサイクルプロセスにより、使用済みパネルから90%以上の材料が回収されています。リサイクル技術のさらなる進歩と厳格な規制により、資源枯渇を防ぎ、真の太陽光循環型経済が促進されるでしょう。
新しい導入方法
バイフェイシャルパネルは、両面から光を受け取り、垂直設置も可能にすることで、朝夕の東西向きの発電を最大化します。
Agrivoltaics など、農業活動と太陽光農園の統合も、太陽光の土地フットプリント削減に寄与します。
太陽光の未来
カットバックの出現、爆発的に増加する老朽化パネルのリサイクル必要性、そして中国での集中生産の耐久性に関する議論は、ここ数年で太陽産業に現れた亀裂の一部に過ぎません。
これらの課題は、業界の急速な成長が原因であり、例えば太陽光発電が電力網の処理能力を上回るまでに至ったことが背景にあります。
急速なLCOE低下により、太陽光は地球上で最も安価なエネルギーとなり、さらにペロブスカイト太陽電池などの技術進歩が続く見込みです。
バッテリーが日々安価になるにつれ、間欠性や需要供給ミスマッチの問題は、電網に大量の蓄電を追加することで解決できるでしょう。
同様に、リサイクルや地域サプライチェーンの構築は、問題が特定された今、政策的に解決可能な課題です。
結論
太陽光は現在、他のすべての代替エネルギーよりも安価であり、さらなる規模拡大とイノベーションにより、さらにコストダウンが期待されます。
たとえバッテリーコストが下がらなくても(極めて低い可能性ですが)、蓄電に伴う追加コストは太陽光支配への障壁というよりは、むしろ小さなハードルに過ぎません。
長期的には、太陽光がエネルギー生産の支配的形態となり、低炭素水力、風力、原子力が補完的役割を果たし、特に冬季の太陽光低下を補うと考えられます。
また、軌道上太陽光発電所による24時間安定電力供給といった将来オプションも、太陽光の天候依存性の最後の制限を緩和する可能性があります。
最終的に、太陽エネルギーに関する真の問いは「どれだけ」ではなく「いつ」になるでしょう。社会が太陽光中心に転換し、電網バランスとニッチな低炭素用途が他の技術で補完される未来が目前に迫っています。
太陽光イノベーションへの投資
First Solar
FSLR 価格チャート
First Solar (FSLR ) は米国、ひいては西半球全体で最大の太陽光パネルメーカーで、米国、マレーシア、ベトナムに製造拠点を持ちます。
同社は従来の結晶シリコン技術を採用せず、独自の薄膜光伏を使用しています。
カドミウム・テルル(CdTe)をベースにした同社のパネルは、効率が高く、コストが低く、量産もしやすいという特長があります。

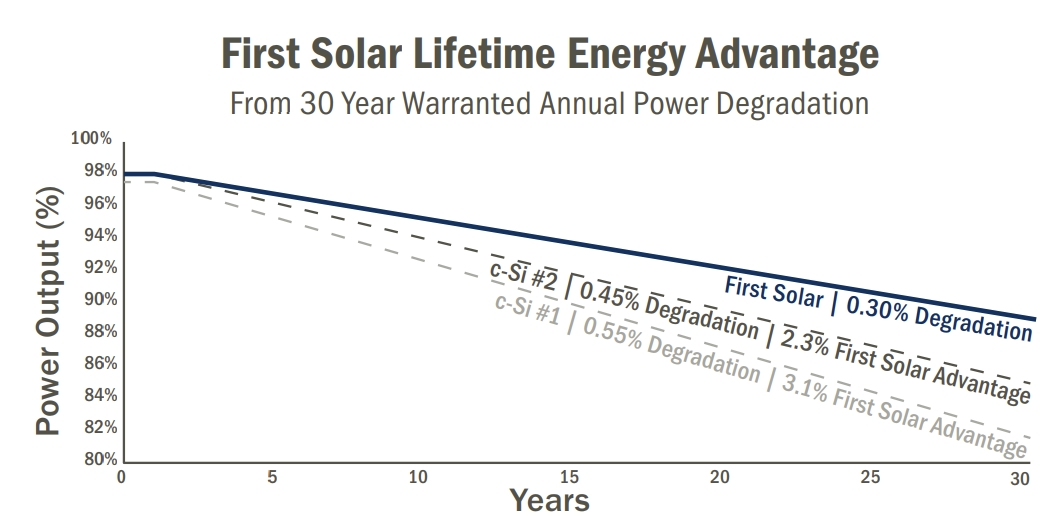
カドミウムテルル薄膜太陽光パネルは、30年経過後でも元性能の89%を保持する耐久性があります。
出典: First Solar
同社は薄膜半導体技術に完全に垂直統合しており、シリコンベースの太陽光パネル産業とは根本的に異なるビジネスモデルを構築しています。
従来の工場は各工程を専門化した企業が分担し、ポリシリコンの精製からセル製造までに数日を要しますが、First Solar は原料から完成品までを4時間以内で製造できます。

出典: First Solar
設立以来、First Solar は累計20億ドル以上の研究開発費を投じてきました。R&D チームは、CdTe 薄膜のセル効率を2030年までに25%に、最終的には28%に引き上げるロードマップを描いています。
長期的には、同社は CdTe 薄膜の経験をペロブスカイト技術に統合し、さらに高効率な太陽光パネルを実現しようとしています。

出典: First Solar
総合的に見て、First Solar は中国からの輸入関税の恩恵を受ける技術リーダーであり、太陽光産業への負の影響を相殺できる可能性があります。
現在は薄膜太陽光(カドミウムテルル)に注力していますが、非シリコンパネル製造の専門知識は、ペロブスカイトへの大きな先行優位性をもたらすでしょう。
(First Solar に関する投資レポートの詳細情報もご覧ください)
最新の First Solar (FSLR) 株式ニュースと動向


