
コモディティ
Rio Tinto (RIO): 未来の金属を採掘する

 Securities.io を Google の優先ソースに追加
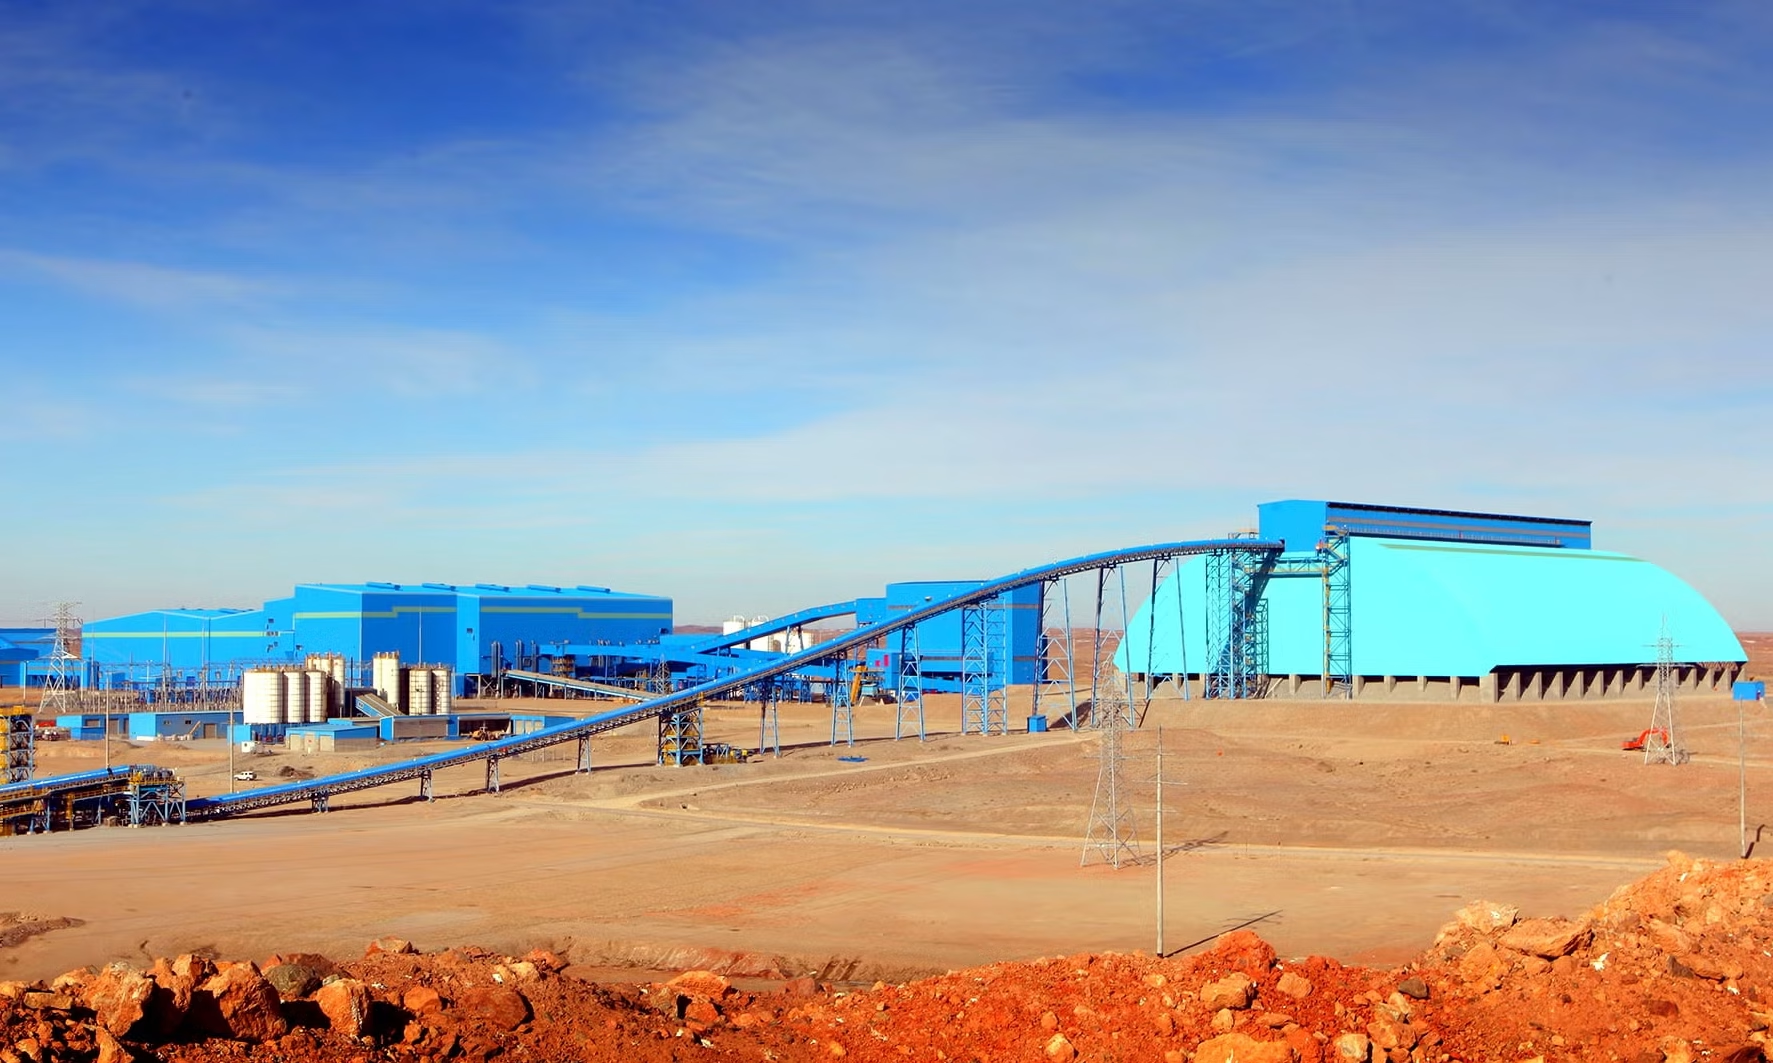
エネルギー転換に向けた採鉱の準備
鉱業は一般に、汚染を伴うローテク産業であり、より革新的な産業と比べて投資対象としても劣ると見なされがちです。
そしてこれは業界の多くの部分に当てはまり、資源をできるだけ安価に採掘することが最優先とされています。
しかし同時に、現代社会は採鉱業者が採掘した金属、すなわちリチウム、銅、アルミニウム、チタン、レアアースに支えられています。これらすべての素材はAIデータセンター、電気自動車、太陽光パネル、バッテリー、宇宙船などの基盤です。
RIO 価格チャート
したがって、エネルギー転換やイノベーションの中で最も華やかな部分ではありませんが、依然として重要な要素です。そして、一部の企業は単なる採掘を超えた取り組みを行っています。
最大手の採鉱企業は研究開発の拠点でもあり、その巨大な規模を活かしてエネルギーや水の消費、汚染を削減し、これら重要金属の生産方法全体を改善しています。また、石炭や基礎金属から離れ、将来的に戦略的に重要となるリチウムや銅などの金属へとシフトしています。
世界のトップ5鉱山会社の中で、リオ・ティントほど持続可能な採鉱産業への転換を示す企業はありません。
概要
- リオ・ティントは依然として鉄鉱石が主軸ですが、将来は銅、リチウム、アルミニウム、その他の重要金属にますます結びついています。
- 同社はピルバラの鉄鉱石に加えて、ギニアのシマンドゥ、モンゴルのオユ・トルゴイ、米州の新銅プロジェクト、そしてArcadiumリチウムの買収へと事業を拡大しています。
- リンコンやArcadiumといった成長プロジェクトは、バッテリー、電気自動車、電力網構築への影響力をリオ・ティントに与えます。
- リオ・ティントは、銅用のNutonバイオリーチング、直接リチウム抽出(DLE)、そしてELYSIS低炭素アルミニウム製錬といった新技術を導入しています。
- 経営陣は基礎利益の40〜60%を株主に還元することを目標としており、過去9年間で約60%の配当を実施していますが、配当は商品価格のサイクルに左右されます。
リオ・ティント事業概要: コア金属と戦略
リオ・ティント (RIO ) は世界第2位の鉱山会社です。事業の最大部分は鉄鉱石で、オーストラリアに重要な歴史的資産を持つほか、アフリカで新たな巨大鉱山を開発しています。
しかし、同社は銅とアルミニウムの大手生産者でもあり、銅生産の大幅な拡大計画を持っています。
最後に、いくつかのプロジェクトと2024年のArcadiumリチウムの大規模買収により、リチウム市場への進出を急速に進めています。
同時に、同社はチタン、ホウ素、アルミニウムの生産でもリーダーであり、特にアルミニウムはレアアースへの拡大機会を提供しています(下記参照)。

出典: Rio Tinto
これにより、リオ・ティントは世界最大級のコモディティ市場の主要生産者として位置付けられます。さらに重要なのは、ほとんどの鉱山が非常に大規模で高品位鉱石を含むため、効率的な採掘と世界最低水準の生産コストが実現できる点です。

出典: Rio Tinto
オーストラリア、米州、アフリカの鉱山に注力しているため、リオ・ティントは西側諸国への重要な戦略的供給者の一つであり、生産の81%以上がOECD諸国で行われています。これは、国有化や財産権侵害がリスクの高い地域での投資家にとって重大なリスクとなり得ます。

出典: Rio Tinto
鉄鉱石: ピルバラとシマンドゥがリオ・ティントの中核
ピルバラ – オーストラリア
他の金属が追加の収益を生み、将来の事業を担う可能性がある一方、鉄鉱石生産はリオ・ティントの歴史的な原点であり、現在も事業の中心です。
今後数年で鉄の生産は不足すると予測され、2020年代後半に大規模な供給ギャップが生じる見通しです。これは小規模生産者の資源が枯渇するためです。

出典: Rio Tinto
2016年から2023年の期間において新資源への投資は歴史的に低水準でした。新鉱山がプロジェクトから本格的な生産に至るまでには数年、場合によっては十年以上かかるため、鉄鉱石は今後の10年で供給が逼迫することがほぼ確実です。

出典: Rio Tinto
リオ・ティントと世界の多くの鉄は、西オーストラリアの赤土、特にピルバラ地域から供給されており、同社はBHP(BHP )やFortescue(FMG.AX)といった他の鉄鉱巨人と共に事業を展開しています。
リオ・ティントの同地域での操業は年間345〜360百万トンの能力を持ち、13の採掘ハブと2,000km(1,240マイル)の鉄道網で鉱石を専用港へ輸送しています。

出典: Rio Tinto
シマンドゥ – ギニア
同社はギニアのシマンドゥ鉱床を事業に加えるため精力的に取り組んでおり、完全開発時には年間6,000万トンの生産能力を見込んでいます。

出典: Rio Tinto
これは、これまでインフラが不十分で鉱石を海へ、ひいては国際市場へ輸送できなかった国における大規模プロジェクトです。600kmの鉄道建設により物流が可能となり、ギニア政府、中国コンソーシアム、リオ・ティントが共同所有する鉱山の操業が2025年11月に開始されました。
“本日、低炭素鋼の製造に需要がある高品位鉄鉱石の新たな優れた供給源を開放し、ピルバラとカナダにある当社の世界クラスの鉄鉱石鉱山ポートフォリオを強化しています。”
現在、鉄道と港は61%完成、鉱山は60%完成しており、これまでに33億ドルが投資されています。
“シマンドゥプロジェクトの操業開始は、両国首脳が合意したコンセンサスに導かれた重要な成果です。これは中国とギニアの共同努力と実務的協力を示し、ギニアの産業化と近代化プロセスに貢献しています。”
銅、リチウム、重要金属の成長
スワイプしてスクロール →
| プロジェクト | 金属 | 地域 | 戦略における役割 | 目安規模 / 時期 |
|---|---|---|---|---|
| ピルバラ鉄鉱石システム | 鉄鉱石 | 西オーストラリア | 成長投資と配当を支える中核の収益源。 | 中期的に年間約3億4,500万~3億6,000万トンの生産能力を目指す。 |
| Simandou | 高品位鉄鉱石 | ギニア、西アフリカ | 鉄鉱石供給をオーストラリア以外へ分散し、低炭素鋼向けの高品位鉱石を供給。 | 2025年11月に操業開始。合計輸出能力は年間最大約1億2,000万トン。 |
| Oyu Tolgoi | 銅、金 | モンゴル | リオ・ティントの電化分野への展開を支える主力銅資産。 | 2025年のグループ銅生産見通し86万~87万5,000トンを支える主要要因。 |
| Rincon | リチウム(かん水) | アルゼンチン、リチウム・トライアングル | EV用バッテリー向けに長寿命かつ大規模なリチウム事業を構築。 | 25億米ドルのプロジェクト。炭酸リチウムを年間最大約6万トン生産し、鉱山寿命は40年。初生産は2028年を予定。 |
| Arcadium Lithium | リチウム(複数方式) | 世界各地の資産 | 先進的なDLE技術を持つ世界有数のリチウム生産者へリオを変革。 | 2025年初頭に買収。世界第3位のリチウム生産者で、最大の資源基盤を保有。 |
| Nuton | 銅(低品位鉱石から) | 世界各地での用途 | 未利用だった銅資源や廃棄物を活用するための技術基盤。 | 回収率最大約85%のバイオリーチング工程。2025年に実環境で初の銅を生産。 |
世界の金属需要
いくつかの構造的トレンドが、最良の鉱床がすでに採掘済みまたは枯渇している世界で、金属生産の増加が必要であることを示しています。
第一の要因は人口増加であり、中国、インド、インドネシア、東南アジア諸国など、インフラや日常消費財に大量の金属を必要とする開発段階にある大国が多数あります。
もう一つのトレンドは電化であり、これにはバッテリー、電動モーター、変圧器、送電線などがより多く必要とされます。

出典: Rio Tinto
同時に、新たな鉱山開発はかつてないほど遅く高コストとなっており、大規模資源埋蔵の開発はリオ・ティントのような少数の企業に限られています。

出典: Rio Tinto
その結果、リオ・ティントは2024〜2033年の期間に年平均3%のCAGRで生産を拡大する新戦略を採用しました。シマンドゥで鉄事業を継続的に成長させ、オーストラリアの供給源からの多様化を図ります。しかし、リオ・ティントが最も変革的な動きは銅とリチウムにあります。
電化のための銅: オユ・トルゴイ&その他プロジェクト
電化の鍵となる金属である銅は、すべての電気自動車、バッテリー、変圧器、電力ケーブルなどに大量に必要とされ、産業用コモディティから戦略的資源へと位置付けが変わりつつあります。ただし、最大の銅鉱床はすでに開発済みで枯渇しつつあります。
しかし、モンゴルのオユ・トルゴイ鉱山は、地下拡張が進む中でリオ・ティントの銅成長の主要推進力です。リオ・ティントは2025年に総銅採掘量を860〜875千トンに達すると見込んでおり、オユ・トルゴイは長年の投資によりその増加分の大部分を占める見込みです。

出典: Rio Tinto
モンゴルからの銅は、チリと米国の既存生産に加わり、長期的にはチリのNuevo Cobre(Codelcoとの提携で開発)、ペルーのLa Granja、オーストラリアのWinu、米国のResolutionといった他のプロジェクトと連結されます。

出典: Rio Tinto
Nuton
リオ・ティントにとって銅分野のもう一つの大規模取り組みはNutonで、持続可能な銅生産のための技術ベンチャーです。30年以上にわたり、従来技術を上回る銅回収率を実現する高度なバイオリーチング手法を開発してきました。
これにより、採掘が困難な鉱石でも経済的に採掘できるようになり、世界の銅供給を根本的に変える可能性があります。バクテリアと電気採掘を組み合わせ、回収率は最大85%に達します。
“Nuton技術は、歴史的にリーチングが困難だった硫化物鉱石を経済的に利用可能にすることで、業界のゲームチェンジャーとなる可能性があります。私たちは最大85%という業界最高水準の銅回収率を実現し、現在の業界基準を上回っています。”
また、これまで完全に利用できなかった採掘廃棄物からも銅を抽出するのに役立ちます。Nutonは2025年初頭に実環境で初めて銅を生産しました。
リチウム: Arcadium、Rincon、そしてリオ・ティントのバッテリーメタル推進
Arcadium
この分野に新規参入したリオ・ティントは、2025年初頭にArcadiumリチウムの買収を完了し、リチウム業界に大きな波紋を投げかけました。
Arcadiumリチウムは、主要リチウム採掘企業であるLiventとAllkemの合併により誕生しました。

出典: Arcadium
同社は世界で3番目に大きいリチウム採掘企業で、最大の資源ベースを持ち、生産拡大に最適な立場にあります。
“リオ・ティントの規模、財務力、運用・プロジェクト開発経験と、ArcadiumのTier 1資産、技術・商業能力を組み合わせることで、当社の主要な鉄鉱石、アルミニウム、銅事業に並ぶ世界クラスのリチウム事業を創出しています。”
この買収はリチウム市場の深い底の末期に行われ、低価格にもかかわらず、Arcadiumの2024年度第1四半期のEBITDAマージンは資源の高品位と最高クラスの直接リチウム抽出(DLE)技術により40%を維持しました。
Arcadiumは1996年からDLEに取り組んでおり、蒸発池と組み合わせ、最近では単独抽出方法として商業的に実用化する大きな進展を遂げました。
Arcadiumはまた、LIOVIXという印刷可能なリチウム箔を開発し、バッテリー性能の向上、製造コストの削減、リチウム使用量の削減に寄与します。

出典: Arcadium
もう一つの主要リチウムプロジェクトは、アルゼンチンのリチウムトライアングルに位置するRinconです。2024年12月に25億ドルの投資が発表され、年間最大60,000トンのバッテリーグレード炭酸リチウムを生産する大規模リチウム生産者へと成長します。
Rincon鉱山の寿命は40年と見込まれ、2028年に最初の生産が開始され、3年間の立ち上げ期間を経てフルキャパシティに達します。
別のプロジェクトであるセルビアのJadarは、EU市場向けにリチウム生産を拡大する予定でしたが、抗議と政治的不安定により現在は凍結されています。
アルミニウム
リオ・ティントは大手アルミニウム生産者でもあり、ボーキサイトからアルミナ、アルミニウムまでのサプライチェーン全体に完全に関与しています。
同社は、カナダの水力発電やアイスランドの水力+地熱エネルギー、さらに米国でも、低炭素で安価なエネルギーを確保できる地域にアルミニウム事業を拠点としています。
米国の関税から恩恵を受け、現地生産がより収益性を高め、価格は新たな関税込み価格へと調整されています。
アルミニウム部門のもう一つの可能性は、アルミナがしばしばレアアース元素を多く含むことです。中国がレアアース精錬と生産で専門性を高めた理由の一つは、アルミニウム精錬業者にレアアースの精製も義務付けたことにあります。
リオ・ティントは同様の活動に参入することを検討しており、これにより中国の影響外で国内かつ「友好」なレアアース生産が可能になるでしょう。また、アルミニウム生産からガリウムを生産する可能性もあります。
しかし、この動きを実現するには、より明確な市場インセンティブや新たな政策が必要とされるでしょう。
“次に重要なのは、クリティカルミネラルをもう少し深く検討することであり、必ずしも別個の鉱山として考える必要はありません。多くのクリティカルミネラルに対する堅牢な現物市場が存在しないため、通常この分野で上位5大鉱山会社が見られないのです。”
その他のプロジェクト&金属
同社の主要事業に直接関係しないものの、リオ・ティントは以下のような他の鉱山も保有しています:
- Diavik、カナダ、ダイヤモンド採掘。
- Dampier Salt、オーストラリア、海塩採掘。
- Burra、オーストラリア、潜在的なスカンジウム生産プロジェクト。スカンジウムはアルミニウム合金に使用され、柔軟性と耐熱・耐食性を向上させます。
- Boron、カリフォルニア州、世界需要の30%を供給。
- Rio Tinto Iron and Titanium (RTIT)、ケベック州、鉄を生産するだけでなく、世界のチタン需要の19%とスカンジウムも供給し、さらに南アフリカのRichards Bay Minerals、マダガスカルのQIT Madagascar Minerals (QMM)も所有しています。
イノベーション&サステナビリティ
Nutonの新しい銅抽出技術やArcadiumの直接リチウム抽出技術に加えて、リオ・ティントは炭素フットプリント削減と新技術の迅速な導入に大規模に投資しています。
例えば、ピルバラでBHPと共同で初のキャタピラー電池式ハウルトラックを導入し、ディーゼルトラックに代わる取り組みを開始しました。(CAT )
“この試験により、バッテリー技術、発電・充電インフラ、電力管理、そして供給チェーンがどのように組み合わさり、規模での実装が可能になるかを理解できます。”
ティム・デイ — BHP西オーストラリア鉄鉱石部門プレジデント
同社はアルミニウム、銅カソード、金属粉末のサステナビリティラベルを推進しています。
同社はELYSIS技術を開発し、低炭素アルミニウムを製造しています。2025年8月に初めて大規模に炭素フリー電解を実現しました。
カドミウムテルル(CdTe)は、First Solarの薄膜太陽光パネルに使用されており、(FSLR )、リオ・ティントのKennecott銅鉱山でも生産されています。
“テロルの90%以上は銅の精錬・精製の副産物として生産されており、Kennecottは米国に残る2つの主要銅精錬所のうちの一つです。”
リオ・ティントはまた、オーストラリア再生可能エネルギー機構と住友商事とのパートナーシップで水素ベースのアルミナ精錬を研究、船舶用海洋バイオ燃料、アイスランドのCarbfixとの炭素回収、Amyiumとのバイオ炭事業などに投資しています。
最後に、リオ・ティントはベンチャーキャピタル(VC)部門を持ち、採鉱、精錬、金属合金、サステナビリティに取り組むスタートアップに投資しています。
投資家への要点
- コアキャッシュエンジン: ピルバラ鉄鉱石とシマンドゥは低コスト・高マージンの鉄鉱石エクスポージャーを提供し、リオ・ティントの配当余力を支えます。
- エネルギー転換レバレッジ: 銅とリチウムの成長(オユ・トルゴイ、リンコン、Arcadium)は、同社をEV、電網、バッテリーへの主要サプライヤーに位置付けます。
- 低炭素金属の選択肢: 水力ベースのアルミニウム、ELYSIS技術、テルルなどの副産物、そして潜在的なレアアースは、グリーンプレミアムが出現すれば上昇余地があります。
- 魅力的な資本リターン: リオ・ティントは基礎利益の40–60%を株主に還元することを目標とし、9年間で約60%の配当を実施していますが、配当はサイクル的です。
- 注視すべきリスク: 商品価格サイクル、プロジェクト実行(シマンドゥ、リンコン、Resolution)、ESG論争、法域リスクにより、RIOはサイクル型であり、債券代替ではありません。
結論: リオ・ティント(RIO)は将来性のある金属株か?
リオ・ティントは、豊富な鉄から低炭素アルミニウム、チタン、銅、リチウムなど、現代の産業経済に不可欠な製品を提供する企業です。
同社はまた、配当性向40〜60%という堅実な株主還元方針を維持しており、9年間で60%の配当を継続しています。
世界的な金属需要の増加、エネルギー転換、人口増加、そしてリオ・ティントの今後10年間の安定した生産増加と相まって、同株は高配当と一定の成長を求める投資家にとって魅力的な選択肢となります。
また、法域リスクに関して比較的安全な採鉱株でもありますが、採鉱業界全体が完全に安全というわけではないことを投資家は留意すべきです。
さらに、銅やリチウム抽出の効率的技術、低炭素鋼・アルミニウム生産、採鉱装備の電化、薄膜太陽光の原料など、採鉱業界におけるイノベーションの推進力でもあります。
したがって、不安定とインフレ、あるいはスタグフレーションの時代に、戦略的コモディティへのエクスポージャーを得つつ、電化とグリーン転換のトレンドから利益を享受し、同時に配当を受け取ることは適切な選択と言えるでしょう。
最新のリオ・ティント(RIO)株式ニュースと動向


