
宇宙
ロッキード・マーティン(LMT)スポットライト:防衛と航空宇宙のリーダー

 Securities.io を Google の優先ソースに追加

軍事力の中心にある空中戦力
技術革新と軍事技術は長く結び付いてきました。産業化された戦争では高度な装備の重要性が高まり、大手防衛企業は先端技術の開発でも大きな役割を担っています。
米国では民間企業が国防総省(DoD)への主要な技術供給者となっています。他国では国有企業と民間企業の役割が異なり、NATO加盟国でも供給体制は一様ではありません。
宇宙技術の発展にも、冷戦期の宇宙開発競争と大規模投資が影響しました。第二次世界大戦期のドイツのロケット技術も、その歴史的な基盤の一つです。
そして、軍事と民生の両方で応用される最先端技術の中心に位置する企業がひとつあります。その企業はエンジニアリングの限界に挑み続けているロッキード・マーティンです。
LMT 価格チャート
ロッキード・マーティンの歴史
ロッキード・マーティン (LMT ) は、1995年にロッキードとマーティン・マリエッタが合併して誕生しました。両社も以前の合併・買収を経ており、米国防衛産業の再編を象徴しています。同業の大手には、ボーイング (BA )、RTX傘下のレイセオン (RTX )、ゼネラル・ダイナミクス (GD )、ノースロップ・グラマン (NOC ) などがあります。

出典: Prdctnomics
ロッキードは第二次世界大戦期に主要な航空機メーカーとして成長し、1939年にはP-38ライトニングが初飛行しました。高度開発部門「スカンクワークス」は1943年に発足し、その後SR-71ブラックバード、F-117ナイトホーク、F-22、F-35などの開発を担いました。P-38を、発足前のスカンクワークスの開発機とみなすのは正確ではありません。
多様な事業領域
航空機 / 航空工学
軍用航空機は同社の中核事業であり、航空部門は2023年の売上高の約40%を占めました。
同社の製品・システムには、改良を重ねるブラックホーク・ヘリコプターやF-16、先進的なF-35があります。また、早期警戒機向けレーダーや、輸送機のC-5ギャラクシー & C-130Jスーパーハーキュリーズも手掛けています。

出典: Lockheed Martin
同社は機体の開発だけでなく、レーダー、航法装置、訓練・シミュレーション、指揮管制など多くの関連システムにも関わっています。
米国やNATO諸国が航空戦力を重視してきたことは、この事業の需要を支えてきました。
ミサイルと火器管制
ウクライナでの戦争は弾薬需要と生産能力の拡充への関心を高めました。ミサイル・火器管制部門の2024年第3四半期の売上高は、前年同期比で約8%増加しました。
同部門は2023年の全社売上高の約17%を占めました。
代表的な製品には次のものがあります。
- GMLRS:標準型で70kmを超える射程を持つ精密誘導ロケット。
- JASSM:長距離の空対地巡航ミサイル。
- ジャベリン:携行式対戦車ミサイル。
- ATACMS:型式によって最大約300kmの射程を持つ戦術弾道ミサイル。
- HIMARS:誘導ロケットや戦術ミサイルを発射する高機動ロケット砲システム。

出典: Lockheed Martin
ウクライナでの塹壕戦や砲撃戦は、航空戦力に加えて地上火力と弾薬備蓄の重要性を改めて示しました。
GMLRSやATACMSを発射できるHIMARSは、米陸軍に加え、ポーランドなどの東欧諸国や他のNATO加盟国でも導入されています。
需要への対応では、販売契約の獲得だけでなく、生産能力の拡大と納期の管理も重要です。
回転翼機・ミッションシステムとミサイル防衛
ミサイル、砲弾、無人機への対処は、防衛システムの重要な課題です。同社の製品は複数の事業部門にまたがっています。
回転翼機・ミッションシステム部門は2023年の全社売上高の約24%を占めました。以下の防衛製品すべてがこの部門に属するわけではありません。
同社は米国や同盟国の陸海空軍に、次のようなシステムを供給しています。
- イージス:米海軍などが運用する防空・ミサイル防衛システム。地上配備型もあります。
- THAAD:短距離・中距離・中間距離弾道ミサイルを、飛行の終末段階で迎撃するシステム。米国本土向けの大陸間弾道ミサイル防衛全体の代替ではありません。
- 長距離識別レーダー(LRDR) & ミサイル警戒・追尾衛星:ミサイル防衛網に探知・追尾・識別情報を提供します。単にTHAAD専用の情報源というわけではありません。
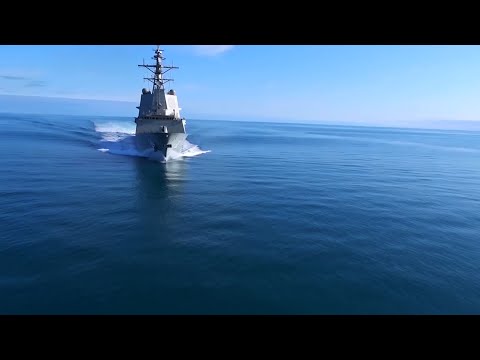
対反乱作戦を重視した時期を経て、ロシアや中国との軍事的競争は、防空・ミサイル防衛や弾薬備蓄の強化を促しています。
宇宙
宇宙部門は監視・警戒衛星などの軍事用途に加え、軍民両用のGPS衛星、NASAのオリオン宇宙船、GOES-R気象衛星などの民生用途にも関わっています。

出典: Lockheed Martin
宇宙部門は2023年の全社売上高の約19%を占めました。
同社は宇宙事業について、次の実績を紹介しています。
- 同社が関与する探査機による太陽系の8惑星の探査。
- 惑星探査機の運用時間は100万時間以上。
- 顧客向けに製造したミッション用ペイロードは300基以上。
SpaceX (SPCX ) などによるロケットの再使用は、打ち上げコストの低減を後押ししています。将来は月面の恒久拠点、宇宙太陽光発電、その他の宇宙インフラ、火星への有人着陸などが需要につながる可能性があります。ただし、実現時期や収益性は不確実です。
ロッキード・マーティンの財務状況
2023年の売上高は約670億ドルで、2024年第3四半期は約171億ドルでした。同四半期の営業利益は約21億ドル、フリーキャッシュフローは約21億ドルでした。利益率とキャッシュフローの売上高比率は別の指標で、期間によって変動します。
2024年11月ごろの株価に基づく配当利回りは約2.4%でした。2024年第3四半期には約7.49億ドルを配当として支払い、約8.50億ドルの自社株買いを実施しました。
売上高の多くは、米国政府などとの長期的な調達・保守契約に関連しています。こうした契約は需要の見通しを支えますが、予算や契約条件の変更リスクもあります。
継続的なキャッシュフローや配当を重視する投資家が注目する一方、株価や配当の安定が保証されるわけではありません。
同社への投資は、米国と同盟国の防衛支出や同社の受注・契約遂行能力に大きく左右されます。
米国の政府債務や財政制約は、将来の調達に影響し得ます。装備の価格、性能、開発遅延への批判も、投資判断で考慮すべき要因です。
F-35論争
航空機事業の主力であるF-35戦闘機は、開発段階から技術的課題、費用増加、日程の遅延に直面してきました。
こうした問題について、監視団体のProject On Government Oversightは計画を厳しく批判しています。
2024年11月にはルーマニアがF-35導入国の20か国目となりました。一方、2023年のデータを扱った報道では、任務遂行可能率はおおむね半数程度にとどまるとされています。これは対象期間と指標に関する値で、すべての時点での稼働率を意味しません。
F-35は製造と保守の双方で同社に大きな売上をもたらしますが、技術的問題や契約上の遅延が利益に影響しないわけではありません。
同団体によると、米国防総省は2021年に、2023年までのF-35運用支援について最大66億ドルの契約をロッキード・マーティンに付与しました。配備機数の増加は、将来の保守需要にもつながります。
イーロン・マスク介入?
ボーイングでも、民間航空機の安全性や品質に関する問題と、有人宇宙船スターライナーの不具合が、開発・製造体制への疑問を強めました。
宇宙分野では、SpaceXの成果との比較も、ボーイングへの注目を高めました。
2024年11月、トランプ次期大統領は、イーロン・マスクらが政府効率化を検討する構想を発表しました。当時、この構想がロッキード・マーティンの調達契約にどう影響するかは不確実でした。
マスクは同月の投稿で無人機群を支持し、F-35のような有人戦闘機の製造を批判しました。こうした発言は、将来の装備調達方針をめぐる議論の一つですが、直ちに正式な政策や契約変更を意味するものではありません。

出典: Elon Musk
政府支出の削減を掲げる人物の発言として、投資家が注意を払う理由はあります。共和党政権だから防衛関連株に必ず有利になる、と単純に考えることはできません。
軍事システムの未来
西側の防衛装備には、要求性能の積み上げと複雑な設計が費用を押し上げるという批判があります。性能だけでなく、生産性、保守性、調達価格とのバランスが課題です。
一方、過去の装備にも、性能をある程度絞り、堅牢さ、簡潔さ、低コストでの大量生産を重視した例があります。
今後の調達では、こうした要素が改めて重視される可能性があります。
高度で複雑なシステムに多額の投資をしてきた企業にとって、方針転換は短期的な課題になり得ます。
長期的には、製造設備、人材、設計技術が新しい要求への対応を支える可能性があります。ただし、適応の速度や採算性は保証されません。
ロッキード・マーティンのイノベーション
F-35には課題があるものの、同社は宇宙・防衛技術で幅広い研究開発を進めています。大国間の競争は需要を促す一方、各計画の成果は技術的実現性や予算に左右されます。
極超音速兵器
核抑止を説明する考え方の一つが、相互確証破壊(MAD)です。極超音速兵器は、核・通常戦力の抑止やミサイル防衛をめぐる議論にも影響します。
極超音速とは一般にマッハ5以上を指します。一部の兵器はマッハ10以上、条件によって時速約12,000km、約7,600マイルに達するとされます。高速性と機動性は迎撃を難しくしますが、迎撃が絶対に不可能という意味ではありません。
ロシアと中国の開発は、米国の計画にも圧力を与えています。ロッキード・マーティンは7億5,600万ドル規模の契約を通じ、長距離極超音速兵器(LRHW)に関わっています。関連する開発にはHALO、ARRW、CPSなどもあります。各計画の継続や配備時期は、試験と予算判断に左右されます。

出典: Lockheed Martin
これらの開発には、耐熱材料、高度な誘導、通信などの技術が必要です。得られた知的財産が宇宙・民生分野で役立つ可能性はありますが、商業的価値は個別に評価する必要があります。
サイバー防衛、統合指揮 & AI
軍事作戦では、目標情報に加え、信頼性の高いリアルタイム通信、脅威の迅速な評価、防御システムの連携など、電子データの重要性が高まっています。
無人機や自律システムの拡大も、この需要を強めています。
同社は「AIファクトリー」を通じてデジタル技術とAIの開発を進め、5Gを活用した通信ネットワークなどを提供しています。陸・海・空・宇宙に加えて重視されるサイバー領域では、サイバー防御や関連する作戦支援技術も手掛けています。
ドローン & 自律兵器
ウクライナでの戦争は、無人機と無人システム、とりわけ航空用途の重要性を示しました。
有人機が自ら攻撃するだけでなく、複数の無人機を指揮・連携させる役割を担う可能性があります。「有人・無人協調」は、両者の能力を組み合わせる考え方です。

出典: Lockheed Martin
この考え方は、情報処理能力やセンサーを備えるF-35などの有人機と無人機の連携にも応用されます。F-35の課題をすべて解決するものではありません。
同社は、近くを飛ぶ有人機の操縦者が目標を指定し、AIが制御する航空機と連携する実証を行っています。
シコルスキーは2022年にブラックホークの無人自律飛行を実証しました。別の計画であるRAIDER X偵察ヘリコプター試作機は、ブラックホークの直接の後継ではありません。米陸軍は、その対象となるFARA計画を2024年2月に中止すると発表しました。

出典: Lockheed Martin
エネルギー兵器 & 電子戦
安価な無人機が広く使われるようになると、高価な迎撃ミサイルだけに頼る防空は、費用と弾薬在庫の面で課題を抱えます。
紅海周辺での艦艇の防空作戦でも、この費用の非対称性と補給の問題が注目されました。
報道では、数千ドル程度と見積もられるフーシ派の無人機に対し、1発最大210万ドルとされる艦載ミサイルを使用する費用が問題視されています。
また、艦艇が搭載できる迎撃弾の数には限りがあり、再装填には港への帰還が必要になる場合があります。90基以上の発射セルを備える艦でも、すべてのセルが同じ迎撃弾を搭載するわけではありません。
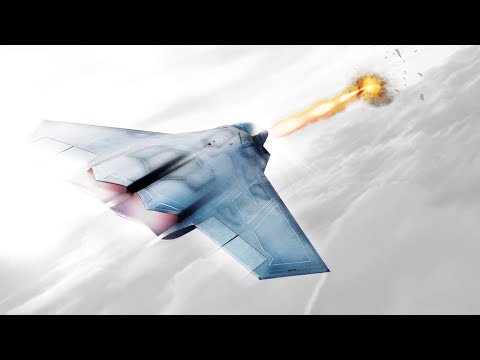
電子戦は対処手段の一つです。電波妨害で通信や航法を妨げる方法がある一方、高出力マイクロ波などの指向性エネルギー技術では電子機器への作用を狙います。効果は対象や条件に左右されます。
レーザーなどの指向性エネルギー兵器も、車両や艦艇、航空機への搭載に向けて研究開発されています。
新兵器
同社は、米軍の次世代装備の複数の開発計画にも関わっています。
- 大陸間弾道ミサイル(ICBM)関連技術:同社が手掛けるMk21Aは、センチネルICBM計画向けの再突入体です。Mk21A自体が新型ICBMであるわけではなく、センチネル本体の主契約企業も別です。
- 精密打撃ミサイル(PrSM):公表仕様では60kmから499km超の射程を持つシステム。
- 次世代迎撃体(NGI):長距離弾道ミサイルへの対処を目指す迎撃システム。
結論
ロッキード・マーティンは米国と同盟国の防衛能力を支える主要企業です。F-35の課題を抱えながらも、ミサイル・無人機防御、サイバー技術、統合指揮、無人航空機、宇宙、極超音速兵器、ICBM関連技術などに関わっています。
特定の調達計画が見直されても、幅広い事業と技術基盤は強みになり得ます。ただし、主要供給者としての地位や売上が将来も維持される保証はありません。
防衛支出の継続や紛争による需要増は事業を支える可能性があります。一方、予算削減、契約上の損失、開発遅延、規制、株価評価などのリスクがあり、損失が限定的な投資とは断定できません。
衛星や探査機に関する経験は、宇宙分野の新たな需要にも役立つ可能性があります。宇宙居住施設、月・小惑星資源の利用、宇宙観光向けインフラなどは将来の選択肢ですが、事業化の時期と収益性は依然として不確実です。


