
宇宙
スターライナーの帰還延期はなぜ起きたのか、ボーイングへの影響は?

 Securities.io を Google の優先ソースに追加

ボーイングの苦境
ボーイングの評判は近年、大きく傷ついてきました。2018年のライオン・エア610便と2019年のエチオピア航空302便の墜落では、計346人が死亡しました。調査は、737 MAXの設計や認証、操縦士への情報提供などに重大な問題があったことを示しました。
これに続いて2024年に複数の事故が発生し、特に飛行中に機体外板が外れることや離陸直後に着陸装置の車輪/タイヤが外れるという二つの別々の事象が報告されました。
こうした問題を受け、米当局の調査と内部告発者による証言への関心が高まりました。告発内容は調査結果と区別して扱う必要があります。
サレフプール氏は冒頭陳述で、787と777の安全性に深刻な懸念があり、職業上のリスクを負ってでも説明する意向を示しました。また、問題を提起した際には無視され、遅延を生むな、黙っていろと言われたと証言しました。
内部告発者2人の死去も注目されました。ただし、その死が告発への報復だったと結論づける根拠は示されていません。航空機と品質管理の問題については、関連記事「ボーイングの評判はなぜ傷ついたのか、それでも存続できる理由」をご覧ください。
最後に、問題は古い機体だけに限らず、8月20日に発表された「ボーイングが主要エンジン取り付け構造の故障を受けて777Xテスト機隊を地上に止めた」というニュースでも明らかです(777Xはボーイングの次世代商用機です)。
問題は主に民間航空機部門で目立っていましたが、宇宙・防衛事業も無関係ではありませんでした。
2024年には、スターライナー初の有人試験で推進系の問題が生じ、帰還判断が長期化しました。以下は主に同年8月時点の状況を扱います。
スターライナー開発の経緯
スターライナーは、宇宙飛行士と物資を低地球軌道、とりわけ国際宇宙ステーション(ISS)へ運ぶためのカプセルです。乗員モジュールは最大10回の再使用を目指した設計ですが、サービスモジュールは使い捨てです。

ソース: Boeing
同様の任務を担う機体として、SpaceXのクルードラゴン (SPCX )があり、イーロン・マスク氏率いるSpaceXが開発しています。両機は同一仕様ではありませんが、NASAの有人輸送を担う競合システムです。
NASAは2010年に商業有人輸送の開発支援を進め、2014年にボーイングとSpaceXへCCtCap契約を授与しました。2011年のスペースシャトル退役後、米国はISSへの有人輸送をロシアのソユーズに依存していました。
クルードラゴンの初の有人試験は2020年5月、最初の運用ミッションCrew-1は同年11月でした。米国独自の輸送能力が回復した一方、米露の相互搭乗はその後も続きました。飛行回数は集計時点と民間ミッションを含めるかによって変わります。
スターライナーは計画が遅れ、2019年の無人試験ではISSに到達できませんでした。2022年の無人試験ではドッキングと帰還を達成しました。
初の有人試験は2024年6月に始まり、当初は約8日間の滞在を予定していました。しかし推進系の調査で帰還判断が延期され、8月時点では長期滞在の可能性が検討されていました。
スターライナーで何が起きているのか?
スターライナーの問題点
当初の帰還予定は2024年6月14日でした。ISS接近時には姿勢制御用スラスター28基のうち5基に問題が発生し、ヘリウム漏れも確認されました。ヘリウムは推進剤系を加圧するために使われます。

ソース: BBC
延期が重なり、ボーイングの信頼性にも厳しい視線が向けられました。
- 最初の遅延は数週間に延長されました。
- NASAは合計で5か所のヘリウム漏れを確認しました。
- 7月3日、ボーイングの商業乗員プログラム副社長マーク・ナッピは「まだ立ち往生していない」と主張しました。
- 当初の予定から2か月以上が経過した8月時点でも、NASAは帰還方法を評価していました。乗員にはISSで滞在を続ける設備があり、帰還計画の不確実性と直ちに生命維持ができない状況は区別すべきです。
- NASAは当時、緊急避難時にはスターライナーを利用する想定を維持しつつ、通常の有人帰還について追加評価していました。
問題の原因は何か
ヘリウム漏れ
重要な問題の一つが複数箇所のヘリウム漏れでした。シールや関連部品の状態を調べる必要があり、スラスターの性能低下とは分けて検証されました。
漏れの程度、残量、推進系の余裕が判断材料になります。サービスモジュールは再突入前に分離されるため、「漏れが軽ければ再突入は安全」と単純には結論づけられません。
有人帰還では、不確実性を含む推進系の挙動を十分に理解する必要があります。NASAは安全余裕を評価するため、地上試験と飛行データの分析を続けました。
ソフトウェア & 自律飛行
2022年の無人試験で、スターライナーは自律的なドッキングと帰還を実施しています。2024年の論点は、有人試験用の設定を無人帰還に対応させ、必要な検証を行うことでした。自律飛行不能という説明は不正確です。
当時の報道は、設定変更と確認作業に相応の時間が必要だと伝えました。Crew-9の予定変更には、帰還方針の判断やドッキングポートの調整など複数の要因が関わっていました。
ボーイングは2024年4月4日の紹介記事「スターライナーの五つの特徴」で、自律飛行やソフトウェアを強調していました。内容は次のとおりです。
- #1: 宇宙船は自律的に飛行し、コース修正が可能です。
- #2: 宇宙飛行士と地上クルーは制御レベルを選択できます。
- #3: スターライナーはソフトウェア主導です。
- #4:宇宙飛行士は地球を離れる前にシミュレーターで数百回のミッションを経験します。
- #5: 技術の背後には献身があります。
有人試験の結果は、こうした機能の説明だけでは実運用の安全性を保証できないことを示しました。
バーバー氏は、NASAの意思決定者には安全な帰還を確信できない人がいるようで、SpaceXの機体による帰還へ向かっているとの見方を述べました。
結果
乗員
最も注目された影響は、当初約1週間を想定していた2人のISS滞在が大幅に延びたことです。
幸いにも、二人とも非常にプロフェッショナルで経験豊富な宇宙飛行士です。ウィリアムズさんは海軍ヘリコプターの退役パイロットで、ISSへの3回目のミッションです。ウィルモアさんは元戦闘機パイロットで、これまでに2回宇宙へ行っています。

ソース: NASA
スターライナーにはISSの尿処理システム用部品なども搭載されました。重量や搭載品の調整と、飛行用宇宙服の互換性は別の問題です。
着替えや食料などはISSの備蓄や補給船で確保できました。これは滞在継続を支えましたが、長期宇宙滞在に伴うすべてのリスクがなくなるわけではありません。
ISSには酸素供給や水再生などの生命維持設備があり、追加乗員の滞在を支えられました。ただし、設備の余裕があることと、滞在が無リスクであることは同じではありません。
ドラゴンとの宇宙服互換性
スターライナー用の飛行服は、ドラゴンの生命維持接続系とそのまま互換ではありません。ドラゴンで帰還する場合は対応する服や装備の準備が必要ですが、必ず宇宙服なしで帰還しなければならないわけではありません。
飛行服は減圧などの緊急時に保護を提供します。そのため、帰還計画には適切な装備の用意と手順の評価が含まれます。
共通規格には利点がある一方、各宇宙船の設計と認証が異なります。単純にどちらか一社の過失と決めつけられる問題ではありません。
ドッキングポートの封鎖
スターライナーの長期滞在は、利用中のドッキングポートを他の機体が使えないことを意味しました。無人帰還への準備と次のミッションの日程調整が必要でした。
ISSには複数種類のドッキング・係留口があり、すべてがNASAの有人宇宙船に適合するわけではありません。
米国側には有人輸送機に対応する国際ドッキングアダプターが2基あります。全乗員の緊急避難手段を確保しながら、新しい機体の到着と帰還を調整する必要があります。
スターライナーはボーイングについて何を示しているか?
孤立した事故か?
宇宙開発は難しく、試験飛行では問題が見つかることがあります。スペースシャトルでも重大な事故が起き、多くの教訓が得られました。
スターライナーの有人試験も、通常運用の前に安全性を確認する段階でした。ただし、ボーイング全体の品質問題と重なったため、管理体制への疑問が強まりました。
エンジニア中心のアプローチからの転換
ボーイングは第一次世界大戦期の航空機製造から、技術力を基盤に航空宇宙・防衛大手へ成長しました。
しかし、同社は徐々にエンジニア中心の文化から、財務目標や市場・株主への配慮を重視する方向へシフトしています。
品質や管理の懸念は民間航空機だけに限りません。宇宙事業の別の計画にも課題がありました。
2024年8月8日、 NASA監察総監は、ボーイングが担当するSLSのBlock 1Bと探査上段EUSの開発を批判する報告書を公表しました。

ソース: NASA
報告書では、Block 1Bの予定が当初から約7年遅れ、EUSの開発費見積もりが9億6,200万ドルから約28億ドルに増えたとされました。SLS全体が未飛行だったという意味ではなく、Block 1は2022年に飛行しています。
スターライナーでも費用超過が続き、2024年時点でボーイングは累計15億ドルを超える損失負担を計上していました。
監察総監は、十分な訓練と資格を備えた人員の不足も問題視しました。
報告書は、訓練され資格を備えた人員が不足すると、NASAの要求や業界基準に適合しない部品を製造し続けるリスクが高まると指摘しました。
変化への抵抗
NASAや納税者にとって重要なのは、問題を認識し、検証と改善につなげることです。ボーイングは当時、有人帰還への自信を表明していました。
「ボーイングは、スターライナーとその有人で安全に帰還する能力に引き続き自信を持っています。
安全な離脱と着陸の能力を確認するため、NASAが求める追加の試験、データ、分析、審査を支援し続けます。私たちの自信は、ボーイングとNASAが行った豊富な試験に基づいています。」
公共機関とボーイングの関係
SLSに関する報告書では、品質管理の不備への追加制裁を巡り、NASAと監察総監の見解の違いも示されました。NASA側は次のように説明しました。
「NASAは、この勧告を契約の範囲外の罰則を導入するよう求めるものと解釈しています。
契約には、報奨金条項など、品質管理基準への不適合に金銭的影響を与えられる権限がすでにあります。」
この議論は、737 MAX事故後のFAAによる監督を巡る批判とも重なります。
「2018年と2019年の737 MAX事故で346人が亡くなった後、ボーイングは多くの安全改善策を発表しました。それから5年たっても、さらに安全対策を行っています。
5年前に発表された施策は成果を上げたのか、それとも無視されたのかと考えざるを得ません。最初のMAX危機の後に安全性を確保しようとしていたFAAにも説明すべきことがあります。」
Scott Hamilton – 航空コンサルティング会社Leeham Companyのマネージングディレクター 、BBC掲載
ボーイングの立て直しに必要なこと
サプライヤー統合
問題の背景として、短期的なコスト削減や外部委託を重視し、設計・製造・品質管理の連携が弱まったとの批判があります。
以前分離した製造拠点や企業を再統合することは、改善策の一つになり得ます。
2005年に分離した主要胴体メーカーSpirit AeroSystemsについて、ボーイングは2024年7月に再買収の合意を発表しました。2024年時点で買収完了を意味するものではありません。詳しくは「Spirit AeroSystemsの再買収はボーイングの再建につながるか」をご覧ください。
サプライヤーとの連携を強めれば、設計変更や品質情報を共有しやすくなる可能性があります。ただし統合自体が品質改善を保証するわけではありません。
文化の変革
技術者の判断を尊重する文化も重要です。ボーイングの成功は設計技術だけでなく、製造と品質管理の能力にも支えられてきました。
航空機と宇宙船で見つかったソフトウェアや製造品質の問題は、個別修正に加えて組織的な改善が必要なことを示しています。
新しい社長兼CEOとして、 ロバート・ケリー・オートバーグ氏の就任が2024年7月に発表され、8月8日に就任しました。
ボーイングへの投資は?
当時の株価は2018年の高値を下回っていましたが、株価だけから安全性や経営問題の程度を判断することはできません。

ソース: Yahoo Finance
航空宇宙・防衛業界全体の動きとも比較する必要があります。地政学的緊張や防衛支出の増加による影響は、例えば iShares U.S. Aerospace & Defense ETF (ITA) の推移にも表れます。

ソース: Yahoo Finance
スターライナーがボーイングの将来に占める重要性については、見方が分かれます。バンク・オブ・アメリカのアナリスト、ロン・エプスタイン氏はNPRで次のように述べました (BAC ):
「ボーイング経営陣は、スターライナーや宇宙事業の一部が中核事業ではないことを投資家に明確にしてきたと思います。会社が継続を望まなくても驚きません。」
ISSの運用は当時2030年までを想定しており、スターライナーの認証が遅れるほど運用機会が減る可能性がありました。
撤退の可能性を指摘する声に対し、商業有人輸送計画のマーク・ナッピ氏は当時、次のように否定していました。「いいえ、撤退するつもりはありません。これは私たちの仕事です。」
ボーイングの2024年第2四半期決算では、 防衛・宇宙・安全保障部門の営業損失は9億1,300万ドルでした 。その一因が KC-46A空中給油機計画での費用負担です。
長期的な業績は、スターライナーだけでなく、民間航空機と防衛事業の収益性に大きく左右されます。
軍事・宇宙事業の損失を抑え、安全で高品質な民間航空機を製造するという信頼を回復できるかが重要です。
ボーイングの競合他社への投資は?
「ある者の不運は別の者の好機」というように、ボーイングの問題は競合に市場シェア拡大の機会を与える可能性があります。
ボーイングの再建可能性を評価するだけでなく、競合企業の技術、受注、収益性を比較する視点もあります。
航空宇宙企業への投資に使える証券会社については、 securities.ioで、 米国、カナダ、オーストラリア、英国、など各国の情報を確認できます。
個別企業以外には、航空宇宙関連のETFもあります。例えば ARK Space Exploration & Innovation ETF (ARKX)、iShares U.S. Aerospace & Defense ETF (ITA)、または SPDR S&P Aerospace & Defense ETFなどです。組み入れ銘柄や投資対象は異なり、分散投資でも損失リスクは残ります。
関連記事「航空宇宙・防衛関連の10銘柄」も参考になります。
1. Airbus (EADSY)
エアバスはボーイングと競合する主要な民間ジェット機メーカーで、競合の混乱から受注機会を得る可能性があります。
「かつての二社による市場は、エアバスが約3分の2、ボーイングが約3分の1という構図になりました。
品質管理が重要な中、エアバスは能力があると評価されることで競争上の利益を得ています。」
2024年上半期のエアバス売上高では、民間航空機部門が約72%を占め、ヘリコプターと防衛・宇宙部門が残りを構成していました。
引用資料では、ヘリコプター部門売上高の約半分が防衛関連、防衛・宇宙部門の約18%が宇宙システムでした。残りには航空システムや情報通信が含まれます。各比率は部門と期間を区別して読む必要があります。

ソース: エアバス、2024年上半期
ボーイングの評判低下がエアバスに有利に働く可能性はありますが、エアバス自身にも供給制約や新たな競合があります。
とりわけ、 中国の国産大型単通路ジェット旅客機C919は将来の競争要因です。中国初のあらゆる商用ジェット機という意味ではなく、外国製エンジンなども使用しています。
2024年には、 中国南方航空と中国国際航空がそれぞれ100機の発注を発表しました。
中国以外の航空会社への普及には、運航実績、整備体制、コスト、各国の型式認証などが影響します。
C919は2017年に初飛行し、2022年に中国当局の型式証明を取得、2023年に商業運航を開始しました。2024年時点では欧米の型式証明を取得していませんでした。
2. Lockheed Martin Corporation
LMT 価格チャート
ロッキード・マーティンはF-35など米国の主要防衛計画を担っています。ノースロップ・グラマン (NOC ) とBAE Systems (BSP.DE ) も参加するF-35は量産されていますが、近代化やソフトウェアの課題がすべて解消したわけではありません。 需要に対して生産能力が制約となることもあります。
2023年第1四半期の部門売上高は、航空が約62億ドル、ミサイル・火器管制が23億ドルでした。後者には HIMARSが含まれます。回転翼機・ミッションシステムは35億ドル、宇宙は29億ドルで、総売上高は約151億ドルでした。回転翼機部門はヘリコプターだけではありません。
このほか、 サイバー防衛 、海軍向けのイージス戦闘システム 、 長距離対艦ミサイルなども手がけています。

ソース: Lockheed Martin
さらに、 AIと自律システム、電子戦、極超音速ミサイル、レーザー兵器、
などの先端分野にも関与しています。現在のロッキード・マーティンは1995年の合併で成立し、前身企業も含め米国防衛産業で長い歴史を持ちます。
米国の同盟国による防衛投資も受注要因で、 フィンランド、スイス、ドイツのF-35導入や、 ポーランドによる486基規模のHIMARS発射機の枠組み合意が例です。枠組み合意をすべて納入済み、または確定済みの発注とみなすことはできません。
宇宙分野では、 オリオン宇宙船の開発を主導しています。オリオンはアルテミス計画で乗員を月周辺へ運ぶ宇宙船で、月面着陸船そのものではありません。
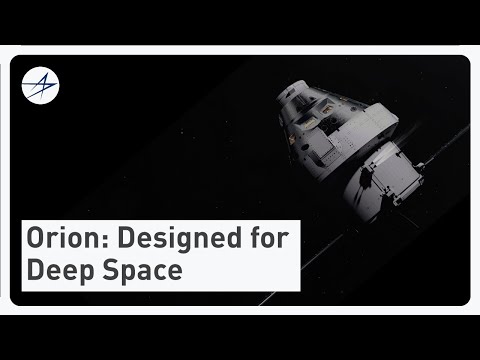
ロッキードはオリオンを通じて深宇宙の有人宇宙船開発に関わっています。SpaceXやBlue Originも、それぞれ異なる有人宇宙システムを開発しています。
ただし、この経験だけで同社がスターライナーに代わるISS輸送業者になるとは限りません。新しい輸送システムには開発、契約、認証が必要です。


