

サステナビリティ
エネルギー税だけでは再生可能エネルギーの導入を促せない理由
エネルギー転換を進めるには、技術の進歩と政策を組み合わせる必要がある。研究によって、より安価で効率的な再生可能エネルギーシステムが実現すれば、発電設備への投資に対して期待される収益の基準が定まるためだ。 しかし、投資収益を算定できる環境を整えるには、安定した枠組み、公平な炭素排出量の価格付け、そして規制や補助金に関する予測可能性が同じく欠かせない。 したがって、企業による再生可能エネルギーの導入は、技術仕様だけでなく、環境関連のエネルギー税や、より広範な「環境配慮型の規制枠組み」にも左右されると考えられる。 University Magna Graecia of Catanzaro(スペイン)の研究者、Sabrina Ruberto氏による新たな研究は、この関連性を検証している。 研究では、エネルギー税が企業の再生可能エネルギー導入を促し、その効果は大企業や高所得国の企業でより強いことが明らかになった。また、制度の質がエネルギー税の効果を左右する重要な要因であることも示された。 この研究はEnergy Policy1に掲載され、「企業による再生可能エネルギーの導入とエネルギー税:制度の質が重要である理由」と題されている。 再生可能エネルギーの導入は国家的な優先課題 気候危機とエネルギー危機の両方が迫るなか、再生可能エネルギーの導入は、政治的な議論の対象から戦略的課題へと移りつつある。導入の成否は長期的な安定と経済成長に結び付くと考えられ、国家の政策や戦略において重要性を増している。 「再生可能エネルギーの利用拡大は、エネルギー安全保障に寄与し、より持続可能なエネルギーシステムへの移行を支え、温室効果ガスの排出を削減するとともに、エネルギー効率を高めることで、長期的な経済成長を促す。」 全体として、再生可能エネルギーへの移行を一般の人々に促す取り組みは大きく前進しており、多くの人が小規模な太陽光発電設備を設置し、電気自動車(EV)と併用するケースも少なくない。しかし、電力消費の大半を占めるのは企業部門であることが多く、特に物流・輸送業や重工業などの大口エネルギー消費企業がその中心となっている。したがって、こうした企業は、再生可能エネルギー導入に関する国家目標の達成に欠かせない存在だ。 一般に、義務や制約を課す規則によって一定の成果は得られるものの、企業部門における再生可能エネルギーの普及度を最終的に左右するのは、企業が自発的かつ積極的に導入するかどうかだ。 「従来型の命令・統制型規制(排出上限など)や自主的なプログラムが広く用いられている一方で、市場に基づく仕組み、とりわけ環境税は、環境経済学において、より費用対効果の高い手段として認識されている。」 それでも、制度の質がこうした財政手段に対する企業の対応にどう影響するかは、ほとんど分かっていない。そのため、さらなるデータが必要であり、本研究はそのデータを提供する。 環境税の効果 制度の重要性 理論上、環境税が企業行動に及ぼす正味の影響は、対立する二つの経済学上の考え方によって説明できる。 ポーター仮説:適切に設計された環境規制や財政措置は、企業のイノベーションを促し、資源利用を最適化し、生産効率を高める可能性がある。 新古典派経済理論:環境税は、厳しい遵守コストや事務負担を企業に課し、限られた資源を生産活動や研究開発から別の用途へと振り向けさせる。 もちろん、環境税が長期的な経済成長と繁栄につながると期待できるのは、ポーター仮説が正しい場合に限られる。興味深いことに、現実にこの二つの考え方のどちらが優勢になるかは、各国の制度の質と直接結び付いている可能性がある。 法の支配が確立され、汚職への統制が厳しく、発言権と説明責任が十分に確保された強固な制度は、税制の執行に対する信頼性を高め、規制の不確実性を減らし、脱税を防ぐ可能性がある。 反対に、制度が脆弱な環境では、取引コストの高さや政策の不確実性により、企業は技術を構造的に高度化するよりも、短期的な規制遵守や脱税を選ぶ可能性がある。 適切なデータを探る このテーマを適切に分析するには、国をまたいだ比較が必要となる。研究では、2018年から2020年にかけてWorld Bank Enterprise Surveys(WBES)を通じて調査された28,000社のデータを分析した。このサンプルは、東欧、中央アジア、中東・北アフリカの移行経済国と開発途上国を対象としている。 データは対面インタビューを通じて収集され、企業の構造、インフラとサービス、経営慣行、競争の度合い、イノベーション、資金調達へのアクセス、事業環境、業績、グリーン経済など、さまざまな事業分野を網羅していた。 並行して、本研究では環境パフォーマンス指数のデータも使用した。この指数は、11の課題分野にわたる40のパフォーマンス指標に基づき、気候変動への対応、環境衛生、生態系の活力について180カ国を順位付けし、各国が環境政策の目標にどの程度近づいているかを測るものである。 最後に、制度の質(IQ)を示す指標は、世界銀行の環境・社会・ガバナンス(ESG)データベースから取得した。 研究で明らかになった初期の知見 本研究の最初の結果は、予想どおり、エネルギー税が企業による再生可能エネルギーの導入と関連していることだ。 企業の特性に関しては、規模が大きいこと、創業からの年数が長いこと、家族経営であること、グローバル・バリューチェーンに参加していること、体系的な経営手法を導入していること、人的資本に投資していることが、再生可能エネルギーの導入と正の関連を示した。 考慮すべきもう一つの要因は、資本を調達できるかどうかだ。信用制約は、企業が再生可能エネルギーを導入する傾向と負の関連を示した。これは、再生可能エネルギーへの投資が採算に合う場合でも、初期に多額の資金を必要とし、その後、長年かけて投資額を回収する「先行投資型」になりやすいことを考えれば、理にかなっている。 税制が再生可能エネルギーに与える影響…
 Jonathan Schramm
より優れた分散投資はサステナブル投資を改善できるか?
ESGポートフォリオに、より優れた分散投資が依然として必要な理由 環境・社会・ガバナンス(ESG)の評価が高い企業を組み入れたポートフォリオでも、限られた市場リスクにさらされ、脆弱なままであることがあります。魅力的な企業を選ぶことと、それらを組み合わせて強靭な投資ポートフォリオを構築することは関連していますが、必要となる判断は異なります。 新たな研究「4つの目的によるサステナブル・ポートフォリオの最適化:分散投資の役割を評価する」は、この違いを直接検証しています。1研究者らは、リターン、下方リスク、サステナビリティを最適化するポートフォリオと、分散投資も明示的な目的として扱うポートフォリオを比較しました。 この研究結果から得られる実践的な教訓は、ポートフォリオ構築において分散投資を独立した要素として位置づけるべきだということです。分散投資を加えると、一般に配分が広がり、ボラティリティが低下しました。一方で、投資家はリターンを犠牲にし、ESGスコアがやや低くなることを受け入れる場合もありました。こうしたトレードオフを意識的に選び、分かりやすくすることが重要です。 ESGスコアだけではポートフォリオの分散投資を代替できない理由 ESGスコアは、個々の企業の特定の特性を要約したものです。分散投資が着目するのは、複数の投資対象がどのように連動して動くかです。評価の高い企業を集めても、金利、テクノロジー関連支出、消費者需要、あるいは同じ地理的市場へのエクスポージャーが共通していることがあります。 ESG評価の高いソフトウェア企業を複数組み入れた、仮想のポートフォリオを考えてみましょう。各社の事業慣行が投資家のサステナビリティに関する希望に沿っていても、借入コストの上昇に対して株価が同じように反応する可能性があります。評価の高いソフトウェア企業をさらに加えれば、ポートフォリオの平均ESGスコアは上がるかもしれませんが、こうしたエクスポージャーはほとんど変わらない可能性があります。 この違いはファンドにも当てはまります。複数のETFを保有していても、最大の保有銘柄や経済要因への感応度が重なっていれば、集中リスクが必ず解消されるとは限りません。Securities.ioが最近行ったデジタル経済ETFのリスクに関する調査は、保有する投資対象の数だけでは分からない点を考えるうえで参考になります。 ここから、研究の中心的な問いが自然に導かれます。分散投資が独立して重要だとすれば、投資モデルにそれを明示的に目指すよう指示した場合、何が起こるのでしょうか。 サステナブル・ポートフォリオ研究における分散投資の検証方法 研究者らは、関連する2つのモデルを構築しました。どちらも、期待リターンの向上、バリュー・アット・リスク(VaR)の低減、ポートフォリオのESGスコア向上を目指しました。2つ目のモデルには、分散比率の向上という4つ目の目標が加えられました。 ボラティリティに基づくこの比率は、個々の保有資産のボラティリティを加重平均した値と、ポートフォリオ全体のボラティリティを比較します。投資対象を組み合わせることで、互いに連動して動くエクスポージャーを保有する場合と比べ、変動がどの程度抑えられるかを示します。証券の数を数えるだけでは、この情報は得られません。 分析には、LSEG Data & Analyticsの日次市場データとESGスコアが用いられました。4つの投資対象群は、欧州、英国、米国の主要指数から選ばれた株式で構成されていました。 データセット 分析対象資産 サンプル期間 Euro Stoxx 50 48 2019–2024 FTSE 100 93 2019–2024 S&P 100 97 2019–2024 Nasdaq 100 89 2019–2024 ポートフォリオの推定には、直近500取引日を対象とするローリング・ウィンドウを用い、その後の20取引日を評価期間としました。リバランスは20日ごとに行いました。このアウト・オブ・サンプル方式では、構築に用いたデータだけで評価するのではなく、その後の観測データに照らして配分を検証します。 進化的最適化アルゴリズムev-MOGAを用いて、各目標の組み合わせが異なるポートフォリオを探索しました。投資家は、サステナビリティや下方リスクへの対応をより重視するなど、望ましい方向性を選ぶことができます。この枠組みは、同じ投資機会の集合からでも、投資家によって合理的な選択が異なり得ることを認めています。 ポートフォリオリスクの低下には、測定可能なトレードオフが伴った 4つのデータセットすべてで、分散投資を明示的に目指すと、アウト・オブ・サンプルのボラティリティとバリュー・アット・リスクが一貫して低下し、配分も広がりました。こうした改善には、一般にリターンの低下とESGスコアの小幅な低下が伴いました。…

エネルギー安全保障には安価な資金だけでは不十分な理由
クリーンエネルギーへの投資を呼び込めても、電力を手頃な価格で安定的に供給することに苦慮する国はある。太陽光発電プロジェクトに資金を投じても、それを有効に機能させるために必要な技術者、送電網への接続、産業用資材の供給業者、運用ノウハウが自動的に確保されるわけではない。資金は出発点にすぎず、その投資がどれだけの成果をもたらすかは、生産能力によって決まる。 『Journal of Cleaner Production』に掲載された新たな研究は、経済におけるグリーン製品の生産能力の高度さを測る「グリーン複雑性」を通じて、この違いを検討している。1研究結果は、資金調達とエネルギーのレジリエンスの関係が、その国がすでに何を生産できるかにも左右されることを示唆している。 政策立案者にとっては、エネルギー転換をどのように支援するかを考えるきっかけとなる。投資家にとっては、発電能力だけでなく、エネルギーシステムを効果的に機能させる技術、設備、専門知識にも目を向けるべき理由となる。 グリーン複雑性が測るもの 経済複雑性とは、国の輸出品目の多様性と高度さを表す概念である。専門性の高い機械や先端部品を輸出する経済は、限られた種類の原材料に依存する経済とは、異なる能力の組み合わせを備えているのが一般的だ。 グリーン複雑性は、同様の考え方を環境関連製品に当てはめたものだ。国内で稼働する再生可能エネルギー発電所の数を測るのではなく、グリーン製品を競争力をもって生産する能力を捉える。 この違いは重要だ。輸入した太陽光パネルを設置すればクリーンな電力の発電量は増やせるが、より高度なエネルギー技術の開発に必要な国内の技術者の専門知識や製造ネットワークが育つとは限らない。導入の拡大と産業能力は互いを強化し得るが、それぞれ別の成果である。 研究者のAyşe ArıとJørgen T. Lauridsenは、2000年から2019年までの中所得国28カ国を分析した。グリーン複雑性と一般的な経済複雑性を比較し、両者が金融環境とどのように相互作用してエネルギー脆弱性に影響するかを調べた。 脆弱性の指標には、エネルギー効率、アクセス、消費、再生可能エネルギーへの移行、安全保障が含まれる。したがって、この研究が扱う課題は、排出量の削減だけにとどまらない。 産業能力がエネルギー脆弱性に及ぼす影響 研究者らは、グリーン複雑性とエネルギー脆弱性の間に逆U字型の関係があることを明らかにした。初期段階では、グリーン複雑性の上昇は脆弱性の高まりと結び付いていた。発展が一定の水準を超えると、その関係は逆転した。 一つの解釈として、新たな産業の育成は当初、電力網、設備のサプライチェーン、資金調達にさらなる負荷をかけることが考えられる。能力が成熟し、エネルギーシステムの効率が高まるにつれて、その恩恵はより明確になる。これは統計的なパターンに対する解釈であり、すべての国でこの順序が直接観察されたということではない。 一般的な経済複雑性は異なる傾向を示し、研究対象となった分布全体でエネルギー脆弱性との正の関連が見られた。産業の高度化だけでは、エネルギーシステムのレジリエンスは保証されなかった。 検討した要因 研究結果 読者への示唆 グリーン複雑性 エネルギー脆弱性との関係は逆U字型 恩恵はグリーン関連能力の成熟度に左右された 経済複雑性 エネルギー脆弱性との正の関連 産業全体の高度化はレジリエンスを保証しなかった 貨幣供給の拡大 エネルギー脆弱性との負の関連 流動性の高まりは脆弱性の低下と関連していた グリーン複雑性と貨幣供給の拡大 グリーン複雑性が高いほど、脆弱性を低減する関連が強かった グリーン関連能力は、流動性とレジリエンスの関係を強めた サンプルのうち脆弱性が高い層では、グリーン複雑性の上昇に伴い、金融政策の推定係数は約−0.096から−0.181へと変化した。係数の絶対値はほぼ2倍になった。これは、エネルギー脆弱性そのものが半減したという意味ではない。 資金調達の拡大だけではエネルギー安全保障が保証されない理由 この研究では、広義通貨、すなわちM2を国内総生産に対する比率で示し、金融環境を測定している。これは、中央銀行による個別の金利決定を調べることとは異なる。そのため、金利引き下げが自動的にエネルギー安全保障を強化するという主張に、研究結果を単純化してはならない。 より重要な示唆は、経済が利用可能な資金を生産性の高いインフラへと転換する能力に関わる。資本を調達しやすくなっても技術力に制約が残れば、追加支出を行っても、機器不足や接続の遅れ、エンジニアリング上のボトルネックに再び直面する可能性がある。 資金調達環境が似ている、仮想の2つの市場を考えてみよう。一方には経験豊富な送電網運用事業者、確立されたサプライヤー、明確な技術基準がある。もう一方には、そうした支援体制が整っていない。同額の資金拠出を約束しても、実際の運用成果には大きな差が生じる可能性がある。 ここから、資金調達の準備が整っていることと、事業を実行する準備が整っていることは別だと分かる。周辺のエネルギーシステムが受け入れ態勢を整える前に、プロジェクトの資金が確保されることもある。…
フィンテックは製造業の財務価値をどう引き出すのか
製造業では、優れた技能を持つ従業員、意欲的なサステナビリティ目標、旺盛な顧客需要がそろっていても、資金繰りに苦しむことがある。完成品を販売する前に、原材料を購入しなければならない。仕入先への支払いが必要で、請求書には承認が求められるうえ、注文品が生産工程を進む間、資金が滞留することもある。 こうした事情から、金融テクノロジーは銀行アプリの枠をはるかに超えて重要になる。請求書、支払い、融資、業務記録をつなぐデジタルプラットフォームは、これまで別々のシステムに分散していた情報を活用した対応を可能にする。 学術誌 Journal of Innovation & Knowledge に掲載された新たな研究は、こうしたつながりを検証している。1中国の製造業者320社を対象とした調査に基づき、フィンテックのイノベーションは財務業績の向上と関連しており、従業員の能力やサステナビリティ志向と財務業績を結ぶ関係を統計的に媒介していることが示された。この可能性は有望だが、実現にはソフトウェアを購入する以上の取り組みが必要となる。 製造業のフィンテックに関する研究で明らかになったこと 研究者のQiusu Wangは、電子機器、自動車・機械、繊維、化学、金属、消費財を含む6つの製造業サブセクターを調査した。各企業から1人の回答者が質問票に回答し、現地調査は2025年9月から2026年1月にかけて実施された。 この研究では、人的資本、環境・社会・ガバナンス(ESG)の取り組み、国連の持続可能な開発目標(SDGs)への志向、フィンテックのイノベーション、財務業績を評価した。人的資本とは、従業員の知識や能力を指す。SDGsへの志向は、より広範な持続可能な開発目標への取り組みを表す。 分析の結果、人的資本とフィンテックのイノベーションの間、ならびにSDGsへの志向とフィンテックのイノベーションの間に、有意な正の関係が認められた。また、フィンテックのイノベーションは財務業績と有意な正の関係にあった。 検証した関係 パス係数 統計的に有意か 人的資本からフィンテックのイノベーションへ 0.202 はい SDGsへの志向からフィンテックのイノベーションへ 0.321 はい ESGの取り組みからフィンテックのイノベーションへ -0.022 いいえ フィンテックのイノベーションから財務業績へ 0.438 はい これらの係数は、統計モデルにおける関係を示している。係数が0.438だからといって、利益が43.8%増加したという意味ではない。このモデルが説明するのは、報告された財務業績のばらつきの33.5%であり、ほかの要因が影響する余地はかなり大きい。 フィンテックのイノベーションを考慮に入れると、人的資本、ESGの取り組み、SDGsへの志向と財務業績を直接結ぶ3つの関係はいずれも、研究で設定された有意水準5%に達しなかった。一方、フィンテックを介した人的資本およびSDGsへの志向と財務業績との間には、有意な間接関係が認められた。 デジタル金融で従業員のスキルが重要な理由 重要な示唆は、価値ある資源を事業成果につなげる実務的な道筋が必要だということだ。従業員が生産上のボトルネックや仕入先の脆弱性を把握していても、意思決定がスプレッドシートや分断された承認プロセスの中にとどまれば、その知識が財務にもたらす効果は限られる。 ある製造業者を例に考えてみよう。財務チームは、支払期限が迫ってから請求書の紛争に気づくことが常態化している。デジタル連携によって不一致を早期に検知できれば、仕入先が不安を抱く前に従業員が解決にあたれる。ソフトウェアは状況を可視化し、知識を持つ従業員は、不一致が誤りによるものか、納品上の問題か、あるいは正当な契約上の調整かを判断する。 この例は、研究で測定された結果ではない。テクノロジーと組織の能力が互いを補完しうる理由を示すものだ。自動処理は適切なワークフローを加速できる一方、基礎となる記録や判断基準に信頼性がなければ、誤りをより速く広げることにもなる。 したがって、研修も投資判断に含める必要がある。従業員は、融資コスト、例外処理、アクセス権限、仕入先のニーズを理解しなければならない。プラットフォームの機能が商業的な価値を持つのは、従業員がそれを一貫して活用できる場合だ。 運転資本はフィンテックの価値を測る実践的な指標 運転資本とは、日々の事業運営を支える資金だ。製造業では、在庫、売掛金の回収、仕入先への支払いのバランスを取ることが、その管理にあたる。このバランスを改善すれば、売上を追加で伸ばさなくても資金を確保できる。 サプライチェーン・ファイナンスは、その一例だ。一般的な買い手主導の仕組みでは、資金提供機関が承認済みの仕入先請求書を早期に支払い、買い手は合意した条件に従って支払う。ダイナミック・ディスカウンティングは異なる方法を取る。買い手は手元資金を使って仕入先に早期支払いを行い、その見返りとして割引を受ける。 どちらの仕組みも、無償で資金を得られるわけではない。誰が利益を得るかは、資金調達費用、割引、導入コスト、支払条件によって決まる。重要なのは、その仕組みによって取引関係全体の経済性が向上するかどうかだ。…
低炭素製品でブロックチェーンの導入効果が得られるのはどんな場合か?
メーカーは製品のカーボンフットプリントを削減するために費用を投じ、さらに、その改善を検証しやすくするためにブロックチェーンを導入する。顧客が得られる情報の信頼性が高まり、製品の魅力が増し、サプライチェーンに関わるすべての人が恩恵を受ける。これが、魅力的に聞こえるシナリオだ。 しかし、商業面の実情はもっと複雑だ。テクノロジーの費用を誰かが負担し、販売価格を誰かが決め、増加した価値をどう分配するかを誰かが判断しなければならない。情報の質が高まれば製品の魅力は増す一方で、生じた利益を誰が得るべきかをめぐる対立が起きることもある。 Zichen Zou、Mingwu Liu、Yu Gong、Xinwei Dongによる新たな研究は、競合するオンラインサプライチェーンで生じるこうした緊張関係を検討している。1『International Journal of Production Economics』への掲載が受理されたこの研究は、ブロックチェーンの商業的な導入効果が、販売方式、サービス費用、そして検証済みの炭素性能に消費者が見いだす価値に大きく左右されることを示唆している。 より広い可能性は、信頼できるサステナビリティ情報を生み出し、共有し、活用することに価値が生まれるビジネスモデルを設計することにある。 ブロックチェーンが低炭素製品を支える仕組み 炭素排出に関する主張には、情報の問題が伴う。2つの製品を比較する顧客にとって、炭素排出量の少ない製品が、環境面での付加価値に見合うものかどうかを確かめるのは難しい場合がある。サプライヤー、メーカー、小売業者が、それぞれ異なる証拠を保有していることもある。 ブロックチェーンは、後から加えられた変更を検知できる共有取引履歴を提供し、組織をまたいだ情報の追跡を支援できる。しかし、記録の改ざんを防いでも、最初の測定が正確だったことの証明にはならない。信頼できるデータの入力と適切な検証は、引き続き不可欠だ。 この研究では、低炭素型メーカーが従来型メーカーと競合し、Eコマースプラットフォームを通じて販売する状況をモデル化している。2つの販売方式について、ブロックチェーンを導入した場合と導入しない場合の結果を比較する。 再販売方式では、メーカーが卸売価格を設定し、プラットフォームが消費者向け価格を決める。代理販売方式では、メーカーが消費者向け価格を設定し、プラットフォームに販売手数料を支払う。この違いによって、環境面での差別化から得られる価値をメーカーがどの程度自ら管理できるかが決まる。 ブロックチェーンの効率性が販売判断を左右する理由 研究者らは、「ブロックチェーン活用型炭素削減効率(BCER)」という指標を導入している。モデルでは、炭素削減量を単位当たりのブロックチェーンサービス料金で割った比率として定義される。 この指標は、環境性能とテクノロジーの費用を結びつける。比率が高いほど、サービス料金に対する炭素削減量が大きいことを示す。これはモデル上の分析ツールであり、確立された報告基準でも、特定のソフトウェア製品で測定された投資収益でもない。 この研究の結果は、企業が総利益の最大化と、ブロックチェーン導入による追加利益の最大化を区別すべき理由を示している。メーカーは全体の収益では一方の販売方式を好みながら、ブロックチェーンを導入しない場合と比べてより大きな改善が得られるのは別の方式だと判断することもある。 モデルの結果 商業面での示唆 再販売方式では、ブロックチェーンを導入しても需要が増えるとは限らない。 卸売価格の調整によって、需要へのプラス効果が相殺されることがある。 利益を最大化する場合、BCERが高ければ、低炭素型メーカーには代理販売方式が有利となる。 価格決定権を維持する魅力が高まる。 BCERと販売手数料率が中程度であれば、3者すべてにとって再販売方式が有利になり得る。 相互の利益は、効率性と契約条件の両方に左右される。 モデル上で比較した場合、再販売方式では、ブロックチェーン導入による利益の増加幅がすべての当事者で大きくなる。 総利益に関する選好と、導入による利益は一致しないことがある。 これらの結果が示すのは、競争環境をモデル化した場合の結果だ。ブロックチェーンを導入すれば工場の排出量がそれだけで減ることや、販売が必ず増えることを実証するものではない。 環境価値による上乗せ分を得るのは誰か この研究から得られる重要な示唆は、炭素情報の透明性を、交渉を要する問題として捉えることだ。メーカーが環境改善とデータ収集の費用を負担する一方で、小売業者が顧客との関係や最終価格を管理する場合がある。 排出量の少ない製造工程で作られた架空の家庭用品を考えてみよう。情報が検証されていれば、顧客は追加料金を支払いやすくなる。再販売方式では、メーカーが投資を回収するために卸売価格を引き上げることが考えられる。その後、小売業者が店頭価格を調整し、需要増加の恩恵の一部を吸収する可能性がある。 代理販売方式では、メーカーが価格を直接管理する。上乗せ分を自社の利益として確保するか、顧客を引き付けるために価格を引き下げるかを決められる。ただし、メーカーの手元にどれだけの利益が残るかは、販売手数料によって決まる。 これは、技術の向上が既存の提携関係を不安定にし得る理由を説明している。差別化の度合いが高まったサプライヤーは、プラットフォーム側が自社の収益を維持しようとするのと同時に、より大きな主導権を求める可能性がある。透明性が高まれば利用できる情報は増えるが、それだけで利益の分配が自動的に解決するわけではない。 炭素の透明性には、より良い契約が必要 実務上の示唆として、企業はデータ基盤と販売契約を一体として評価すべきである。まずトレーサビリティーソフトウェアを導入し、価値の分配について後から交渉すると、証拠を提供する側がデータを維持するためのインセンティブを十分に得られないおそれがある。 出発点として、次の3つの問いが役立つ。…
AIによる買い物レコメンドと衝動買いの経済
優れた買い物レコメンドは、問題を解決します。適切な交換部品を見つけたり、分かりにくい選択肢を絞り込んだり、顧客が本当に必要としているものを特定したりします。しかし、同じ技術が、不要な買い物をいつも以上に魅力的に感じさせることもあります。人工知能が商品を見つける過程に組み込まれるにつれ、買い物を手助けすることと、買い続けるよう促すことの違いに、より注意を払う必要があります。 『Sustainable Futures』に掲載された新たな研究は、ベトナムのオンラインショッピング利用者642人を対象とした調査を通じて、この緊張関係を検証しています。1研究者らは、有用性の認識、レコメンドへの信頼、感情的な高揚感が、衝動買いへの欲求の強さと関連していることを明らかにしました。また、そうした欲求は、回答者が不要、あるいは続けるのが難しいと考える消費行動とも関連していました。 投資家にとって、これはAIが売上を伸ばせるかどうかにとどまらない問いを提起します。コマースプラットフォームは、より優れたレコメンドを持続的な顧客価値へと結び付けられるのでしょうか。大きな機会がある一方で、成功を測るには、次の決済だけを見るのでは不十分です。 AIショッピング研究で実際に測定されたこと 研究者らは2026年5月15日から20日にかけて、オンライン配布とカントー市での対面調査を通じて質問票を回収しました。同じ回答を一貫して繰り返すパターンが見られた59件を除外し、642件の質問票を分析しました。報告されたサンプルは18歳から33歳の買い物客で構成されており、買い物をする人全体というより、若年層の消費者を特に反映したものです。 この研究では、刺激―有機体―反応の枠組みが用いられました。簡単に言えば、買い物の体験が消費者の思考や感情にどう関係するか、そして、そうした内面的な反応が購買意欲や消費行動とどう関係するかを調べています。 買い物に関する要因には、ライブ配信の出演者とのやり取り、ほかの視聴者とのやり取り、現実感の認識、商品の鮮明な見せ方が含まれていました。この背景は重要です。AIを活用したコマースをテーマに掲げているものの、この研究では、アルゴリズムによる買い物体験と、ライブコマースの社会的・感情的な要素が組み合わされています。特定のAIモデルを切り分けて検証したわけでも、ほかの条件を同一にした買い物体験と、パーソナライズされたレコメンドを実験的に比較したわけでもありません。 以下の結果はすべて論文に基づいています。係数が示すのは統計モデル内の関連であり、購入が何パーセント増加したかではありません。 検証した関係 標準化係数 結果 有用性の認識 → 衝動買いへの欲求 0.238 有意な正の関連 レコメンドへの信頼 → 衝動買いへの欲求 0.240 有意な正の関連 感情的な高揚 → 衝動買いへの欲求 0.236 有意な正の関連 衝動買いへの欲求 → 持続不可能な消費 0.301 有意な正の関連 使いやすさ、不確実性、操作されているという認識 → 衝動買いへの欲求 ここでは示されていない 統計的に有意な直接的関連はなし ここでいう持続不可能な消費とは、明確な必要性がないまま購入することや、続けるのが難しいペースで買い物をすることなど、自己申告による行動を指します。この研究では、排出量の算出、家計の債務記録の調査、実際の購入履歴の追跡は行っていません。また、横断研究であるため、AIが報告された行動を引き起こしたと結論付けることはできません。 役立つレコメンドが衝動買いを促す理由 特に興味深いのは、有用性や信頼が衝動的な欲求と結び付いている点です。説得が働くために、買い物客がだまされたと感じる必要はありません。レコメンドは関連性が高く、信頼でき、便利に思える一方で、もともと買うつもりのなかった商品の購入を促すことがあります。…
暗号資産投資家はESG評価の影響を受けるのか?
サステナビリティ評価があれば、投資対象を判断しやすくなることがあります。しかし、それによって投資家が実際に購入するものが変わるかどうかは、別の問題です。暗号資産では、環境面での評価、分散性、そして金融面でのパフォーマンスが必ずしも連動するわけではないため、この違いが重要になります。 新たな研究「ブロックチェーンと暗号資産のESG評価」は、暗号資産に特化した環境・社会・ガバナンス(ESG)評価の導入が、取引活動に影響を与えたかどうかを検証しています。1 ポンチフィシア・カトリカ・リオデジャネイロ大学の研究者らは、評価の発表を受けて、活動が高評価の資産へと移ったことを示す一貫した証拠は見つからなかったと報告しています。 この結果は、サステナビリティに関する情報を公表することと、投資判断のシグナルを生み出すことは別の成果であると示唆しています。また、暗号資産のESG評価は投資家が需要を予測するのに役立つべきなのか、それとも主に保有資産への理解を深めるためのものなのか、という重要な問いも提起しています。 暗号資産のESG研究は市場の反応をどう測定したか 研究者らは、スイスの非営利団体Green Crypto Researchが2021年10月に公表した評価を調査しました。日次の市場データはCoinMarketCapから取得し、発表前後の期間を含む2021年5月から2022年4月までを対象としています。 資産は、高評価のブロックチェーン、低評価のブロックチェーン、高評価のトークン、低評価のトークンの4グループに分類されました。A評価とB評価を高評価グループ、C評価とD評価を低評価グループとしました。 分析の対象は米ドル建ての取引高です。研究者らは90日間を基準期間として各グループの通常の取引活動を推定し、そのうえで発表の30日前から30日後までの61日間にわたる変動を測定しました。また、別の期間設定や、実際とは異なる仮の発表日を用いた検証も行いました。 この手法で検証できるのは、発表の前後に取引が通常と異なる変化をしたかどうかです。資産への新規投資の流入、ポートフォリオ保有状況の変化、個々の投資家が取引した理由を直接測定するものではありません。 ESG評価の発表後、何が変化したのか? ブロックチェーンの取引は、基準値に近い水準で推移しました。一方、トークンの取引活動は大きく増加し、とりわけ低評価のトークンで顕著でした。以下の数値はすべて研究結果に基づき、発表前の日も含むイベント期間全体における日次平均の変動を示しています。 資産グループ 基準値を上回る平均取引高 研究による解釈 高評価のブロックチェーン、A+B 0.7% ごくわずか 低評価のブロックチェーン、C+D 2.8% わずか 高評価のトークン、A+B 17.4% 中程度 低評価のトークン、C+D 298.5% 大幅な増加。ただし発表に特有の変化ではない 298.5%の増加は目を引きますが、発生した時期を考えると、ESG評価の影響だと単純に説明することはできません。取引の活発化は発表前から見られていました。実際の発表とは異なる仮の日付を設定した場合にも大きな変動が生じており、この手法が市場全体の動きを捉えていた可能性が示唆されます。 高評価グループと低評価グループを比較した主な検定では、一般的な統計的有意水準に達しませんでした。トークンを対象とした別の検定では有意差が認められたものの、ほかの検証では評価の影響に一貫性があるとは確認できませんでした。そのため著者らは、この発表によって、発表に起因する測定可能な短期的反応が生じたとは結論づけられないとしました。 取引高だけでは投資家の選好は証明できない 取引高が記録するのは取引であり、投資家の確信ではありません。投資家が資産を買い増している場合、売却している場合、繰り返し投機している場合、あるいは無関係なニュースに反応している場合にも、取引は活発になります。成立した取引には、必ず買い手と売り手の両方が存在します。 このため、取引高と資金フローを区別することが重要です。従来型の投資ファンドに関する研究では、資金の設定や解約を追跡できます。一方、暗号資産取引所の売買回転高からは、投資家による純配分額に相当する指標は得られません。 流動性も、問題をさらに複雑にします。CoinGeckoの2026年版暗号資産流動性レポートは9月に更新され、複数の取引所における板の厚さを調査し、資産ごとに大きな違いがあることを示しています。板の厚さは市場価格に近い水準で売買できる注文の量を示す一方、取引高が示すのは実際に成立した売買です。市場が活発だからといって、希望する価格で簡単に売買できるとは限りません。 したがって、この研究が示すのは、ある発表に対する取引の反応についての証拠です。サステナビリティが暗号資産の評価に影響することはない、あるいは投資家が環境やガバナンスのリスクを軽視している、と立証するものではありません。 暗号資産のESG評価には過去の文脈が必要 この論文は2026年10月に掲載受理されましたが、調査対象は2021年の出来事です。読者は、掲載資産の現在の評価ではなく、過去の分類として評価を捉える必要があります。 日付が重要である理由は、Ethereumが示している。この研究が対象とする出来事は、Ethereumが2022年9月にプルーフ・オブ・ワークからプルーフ・オブ・ステークへ移行する前に起きた。Ethereumの エネルギー消費に関する資料は、その移行後にネットワークの環境負荷が大幅に変化したことを説明している。 したがって、評価の枠組みでは、プロトコルのアップグレード、バリデーターの集中度の変化、ガバナンスの進展が評価結果にどう影響するかを説明する必要がある。そうでなければ、一見わかりやすいレター評価が、変化し続けるネットワークの実態を古い情報で示してしまうおそれがある。…
AIとグリーンイノベーション:投資家が注目すべき点
人間とAIの協働はグリーンイノベーションを向上させることができるか? 企業は、より多くの環境プロジェクトを発表し、より多くのグリーン特許を出願し、より長いサステナビリティレポートを公開することができますが、必ずしも技術が向上しているわけではありません。投資家にとっては、価値あるものを構築しているのか、単にイノベーションを見せる能力が向上しているだけなのか、区別が難しくなります。 Caiyun Liu と Tianyang Wu による研究(Finance Research Letters に掲載)は、人間とAIの協働がそのギャップを縮小できるかどうかを検証しています。1 中国上場企業のデータを用いて、研究者らは協働指標とグリーン特許出願と付与の差が小さいこととの関連性を見出しました。 この結果は有用な可能性を示唆しています。AI の能力と熟練した従業員を組み合わせることで、企業は資源配分をより効果的に行える可能性があります。しかし、この可能性を投資仮説に結びつけるには、特許数や AI の発表だけにとどまらない視点が必要です。 グリーンイノベーションバブルとは何か? 本稿は「グリーンイノベーションバブル」という表現を、環境イノベーションの質より量を重視する活動を指すために用いています。これは株式市場のバブルではありません。懸念は、企業が容易に宣伝できる成果を追求する一方で、実質的な技術開発への投資が不足してしまうことです。 研究者らは、グリーン特許出願数と付与数のギャップを通じてこれを測定しています。すべてのグリーン特許、発明特許、実用新案特許について個別の指標を作成しました。本研究の枠組みでは、発明特許は技術的に高度なイノベーションを示し、実用新案は出願ハードルが低く、付与までのサイクルが短いと位置付けられています。 ギャップが拡大すると、イノベーションの主張が実際の成果に先行していることを示唆する可能性があります。しかし、これは不完全なシグナルです。特許の承認には時間がかかり、審査待ちの出願が必ずしも質が低いとは限りません。また、特許が付与されたからといって商業的成功が保証されたり、技術が排出削減に寄与することが証明されたりするわけでもありません。 この区別は、資本が環境ラベルに従う際に重要です。Securities.io の グリーンボンドとグリーンウォッシングリスク に関する報道は、関連する質問を探ります:持続可能性に結びつく資金調達が、測定可能な環境的進展にどの程度結びつくかです。 人間とAIの協働に関する研究の結果 本分析は、2015年から2024年までの中国A株上場企業の23,526件の企業年度観測を対象としています。協働指数は、年次報告書におけるAI関連用語の出現頻度と、学士号以上の学位を有する従業員の比率を組み合わせて算出しています。 これは、従業員がAIを直接使用しているかどうかを観測するのではなく、二つの能力の協調的な発展を測定しています。AI用語の増加は導入を示す可能性がありますが、同時にコミュニケーション戦略を反映している場合もあります。学歴も同様に、労働力の特性を示すものの、従業員が特定のツールをどれだけ効果的に活用しているかは明らかにしません。 研究項目 測定項目または発見 サンプル 23,526 社の年度観測、2015–2024 協働指標 AI 関連の年次報告書言語と従業員の教育 イノベーションバブル指標 グリーン特許出願と付与の標準化ギャップ 提案された資金調達チャネル 資金調達制約の緩和 報告された関連性の強化…
サプライチェーン・グリーンウォッシングの裏にある隠れた経済学
サプライチェーンの気候誓約が排出削減に失敗しがちな理由 企業の気候計画は、誓約を行う企業が所有する工場やオフィス、車両フリートをはるかに超えて広がっています。多くの大企業にとって、排出量の大部分はサプライチェーン内にあり、何千もの独立したサプライヤーが原材料、部品、包装、完成品を生産しています。 これにより明白な戦略が生まれます:サプライヤーに独自の排出削減目標を採用させる圧力をかけることです。しかし、Swarnodeep Homroy と Asad Rauf による新しい研究は、コミットメントを得ることは環境的な成果を生み出すよりもはるかに容易であることを示唆しています。1 2010年から2020年にわたり793社を対象とした気候情報開示と商取引関係を調査した結果、主要顧客が排出削減目標を採用した際に、サプライヤーが気候政策を導入する可能性が高まることが研究者らによって判明しました。この影響は、顧客がより大きな交渉力を持つ場合に最も強く現れました。しかし、新たに採用された政策は、サプライヤーの排出量削減や追加の資本支出、研究開発費の増加、あるいはグリーン特許の増加につながることは概ね見られませんでした。 例外は、財務的に柔軟で高い粗利益率を持つサプライヤーでした。この区別は、投資家が企業のサステナビリティ主張を解釈する方法を変えます。顧客は別の政策や目標、情報開示を求めることができますが、関係性の経済性がその投資を支える場合でなければ、機械の交換や生産ラインの再設計、よりクリーンな技術の商業化に必要なキャッシュフローを創出することはできません。 顧客からの圧力がサプライチェーン全体に気候政策を広げる 研究者らは、詳細なCDPの気候情報開示とFactSetのサプライチェーンデータを組み合わせました。下流圧力の中心的指標は、サプライヤーの顧客のうち少なくとも一社が排出削減目標を設定しているかどうかを問うものでした。 この圧力は急速に拡大しました。対象となったサプライヤーの割合は、2011年の約30%から2020年には80%に上昇しました。顧客からの圧力にさらされたサプライヤーは、排出目標、削減イニシアチブ、取締役会の監督、気候戦略、そして気候に連動した経営インセンティブを採用する可能性が高くなります。 このパターンは、大企業が高排出サプライヤーをよりクリーンなものに置き換えた結果だけではありませんでした。研究では、変化が継続的な顧客とサプライヤーの関係内で起こったことが判明しました。顧客のコミットメントは、既存の商業ネットワークを通じて上流へと波及していきました。 研究指標 調査結果 調査対象サプライヤー企業 793 調査期間 2010年から2020年 顧客圧力に直面するサプライヤー 2011年は約30%、2020年は80% サプライヤーの平均的な反応 気候およびガバナンス政策の増加 平均的な運用結果 排出量の有意な削減や、資本支出、R&D、グリーン特許の増加は見られませんでした 主な例外 高い粗利益率を持つサプライヤーは、投資とイノベーションが増加しました 交渉力はサプライヤーが反応する理由を説明するのに役立ちます。主要顧客を失うことは、サプライヤーにとって大きな買い手がサプライヤーを一本入れ替えるよりもはるかに深刻なダメージとなります。そのため、サプライヤーが目標達成に必要な物理的変化を負担できなくても、気候政策の採用は商業的正当性を維持する一環となり得ます。 気候コンプライアンスと脱炭素化の違い 調査結果は、全く異なる二つの気候アクションの形態を明らかにします。第一は管理的なものです。サプライヤーは取締役会の監督を任命したり、戦略を公表したり、環境指標を役員報酬に組み込んだり、目標を発表したりできます。これらの行動は説明責任を向上させる可能性がありますが、比較的低コストです。 第二は運用的なものです。排出削減には、効率的な炉、再生可能エネルギー、低炭素素材、製品の再設計、新たな物流システム、あるいは数年にわたる研究が必要になることがあります。これらの対策は資本を要し、当初は生産コストを上昇させる可能性があります。 この違いは、研究で政策の採用は見られるものの、排出量や投資・特許といった先行指標に対応した変化が伴わなかった理由を説明するのに役立ちます。この結果は、サプライヤーが顧客を意図的に欺いたことを示すものではありません。意図は観測しにくく、企業が資源不足で達成できない目標を誠実に採用することもあり得ます。それでも、政策と実績のギャップは、実際の運用が環境に優しくなる前に、サプライチェーンがよりグリーンに見える状況を生み出します。 したがって、投資家は以下を別々の質問として扱うべきです: サプライヤーは気候に関するコミットメントを発表していますか? そのコミットメントを実現するための資本を割り当てていますか? 商取引条件は投資を財務的に実行可能にしていますか? この区別は新興環境市場にも当てはまります。最近のBHP and Amazon…
分散エネルギーが電力網の進化を促す理由
太陽光パネル、バッテリー、電気自動車、そしてマイクログリッドは、電力供給を一方向の配電ビジネスからリアルタイムの調整課題へと変えつつある。この課題を解決する企業は、エネルギー転換における最も重要なインフラ提供者の一つになる可能性がある。 クリーンエネルギーへの転換は、より多くの太陽光パネルや風力タービンを設置する競争として語られることが多い。しかし、それは物語の半分にすぎない。電力ネットワークは、数千、あるいは数百万の拠点で生産された電力を吸収し、変化する需要とバランスを取り、電圧と周波数を狭い範囲内で維持しなければならない。 Moses Jeremiah Barasa Kabeyi と Oludolapo Akanni Olanrewaju による2026年のレビューは、分散型・分権型エネルギー資源を従来の電力網、スマートグリッド、マイクログリッドに統合するために必要な技術を検証している。1 その中心的なメッセージは明快である。分散型発電は電力をよりクリーンに、よりレジリエントに、そしてより地域で制御できるようにするが、ストレージ、通信、保護、予測、エネルギー管理システムがそれに伴って進化する場合に限る。 これにより投資機会の見方が変わる。再生可能エネルギー導入の次の段階は、単に電子を生成することだけではなく、これらの電子がどこへ流れ、いつ移動し、条件が変化した際にどの資産が応答できるかを制御することにますます重点が置かれる。 分散エネルギーが電力網を変える理由 従来の電力網は予測可能な階層構造を前提に設計されていた。大規模発電所が電力を生成し、高圧送電線が長距離にわたってそれを運び、配電システムが受動的な消費者へと供給した。電力と情報は主に一方向に流れていた。 分散型エネルギー資源(DER)はそのモデルを崩す。屋上太陽光、地域風力、メータ背後バッテリー、電気自動車、燃料電池、そして小型発電機はすべて消費地点の近くに配置できる。建物は朝に電力を引き、午後に太陽光を輸出し、価格が下がるとバッテリーを充電し、夕方のピーク時に蓄えたエネルギーを供給することができる。 この柔軟性は経済的価値を持つが、同時に複雑さももたらす。太陽光や風力の出力は天候に左右される。単方向配電用に設計された機器を通じて電力が逆流することがある。集中型発電は局所的な電圧を過度に上昇させ、急激な変化は電力品質や保護に問題を引き起こす可能性がある。 このレビューは、調整が不十分なDERの拡大がもたらすいくつかの結果を指摘している。 逆潮流と電圧不安定性 故障レベルの上昇と保護システムの複雑化 高調波、フリッカー、電力品質の低下 通信、サイバーセキュリティ、相互運用性の要求 これらは分散エネルギーに反対する議論ではない。周辺ネットワークを近代化せずに発電を追加すると、ボトルネックがエネルギー生産から電力網統合へと移行する理由を示している。 電力網は調整プラットフォームへと変わりつつある 本研究は、時に別々に議論される複数のアプローチを統合している。総合的に見ると、電力システムは固定されたパイプラインというより、応答性の高いプラットフォームのように機能すると説明できる。 統合戦略 一次電力網機能 電力系統規模の蓄電 余剰電力を蓄え、需要が増加した際に放出する 仮想発電所 分散資源を統合し、制御可能なポートフォリオにまとめる 車両→電網(V2G)技術 電気自動車を分散型蓄電として利用し、供給と需要のバランスを取る 需要応答 価格、インセンティブ、または直接制御を用いて消費を調整する スマートグリッドとマイクログリッド 双方向の電力、通信、監視、ローカル制御を可能にする エネルギー管理・最適化ツール 発電、蓄電、価格設定、負荷を予測・調整する 出典:Kabeyi…
退役したEVバッテリーで次のマイクログリッドブームを牽引するか?
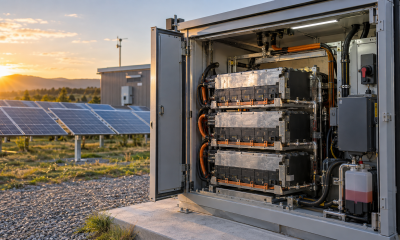
電気自動車のバッテリーは、ドライバーが期待する走行距離や出力を提供できなくなっても、無用になるわけではありません。多くの場合、太陽光エネルギーの蓄電やピーク電力需要の削減、停電時のバックアップ電源など、要求が低い用途に十分な容量を保持しています。 Journal of Energy Storage1に掲載された新しいレビューでは、これらのセカンドライフリチウムイオンバッテリーをマイクログリッドに統合する方法を検討しています。研究者らは、退役したEVバッテリーが経済的・環境的に有意義な利益を提供できると結論付けていますが、残存する健康状態、安全性、性能が適切な用途と合致した場合に限ります。 この区別は重要です。セカンドライフストレージは、単に車両からバッテリーを取り外して太陽光設備に接続するだけではありません。テスト、分類、電力変換、熱管理、継続的なモニタリングが必要です。したがって、機会はバッテリー再利用だけにとどまらず、車両の退役と最終リサイクルの間にインフラ層を構築する可能性があります。 EVバッテリーが寿命を尽くす前に退役される理由 EVバッテリーは、健康状態(SOH)が元の容量の約70%〜80%に低下した時点で、車両から退役させられることが一般的です。その時点で走行距離の減少やピーク性能の低下により車両に適さなくなるものの、依然としてかなりのエネルギーを蓄えることは可能です。 固定型システムは異なる制約下で運用されます。建物や太陽光パネルの横に設置されたバッテリーは、車両を加速させる必要も、重量制限内で動作させる必要も、数百キロメートルの走行距離を提供する必要もありません。サイズや重量の重要性が大幅に低減するため、エネルギー密度が低下したバッテリーでも有用性を保てます。 レビューによると、セカンドライフバッテリーはエネルギー効率を92%〜99%で提供できると報告されています。研究者が調査した実際の導入例では、ピーク需要を最大60%、ピーク時エネルギー使用量を最大39%削減したケースがありました。 利用可能な供給量も大幅になる可能性があります。論文は、退役したEVバッテリーが2030年までに約96 GWh、2040年までに最大3,000 GWhのセカンドライフ蓄電容量を提供できるとする予測を引用しています。これは、最初の大規模EV世代が老朽化するにつれて退役バッテリーの数が急増するという予測と一致します。 国際エネルギー機関は、2040年に退役する1400万台のEVバッテリーが出ると予測しています。問題は、これらのバッテリーを直ちに材料回収のために解体すべきか、リサイクル前に数年さらに使用すべきかという点です。 各バッテリーを適切なマイクログリッドにマッチングする 本稿の最も有用な貢献は、バッテリーをさまざまなマイクログリッド用途に割り当てるための評価フレームワークの提案です。すべての退役パックを同一視するのではなく、健康状態、劣化度、熱挙動、残存寿命、セルの不均衡、運用ストレス、コスト、効率を評価します。 バッテリーは、いずれかの測定項目で最低評価が付いた場合にその等級を受けます。8つのカテゴリで性能が良好でも熱安全要件に不合格の場合、そのパックはセカンドライフプールから除外されます。この保守的なアプローチは、エネルギー蓄電システムの信頼性は最も弱い重要部品に依存することを認識しています。 等級 健康状態(SOH) 効率 推奨用途 A 80%以上 96%以上 交流マイクログリッド、周波数制御、ピークシェービング B 70% to 79% 93% to 95% 直流マイクログリッド、太陽光バッファリング、EV充電 C 60% to 69% 90% to 92% ハイブリッドマイクログリッドおよび低需要バックアップ蓄電 資格なし…
税の透明性は、企業が数値を示すときにのみ機能する
企業のサステナビリティ報告書は、長くなり、詳細になり、一般的になっています。しかし、企業が公開する情報量が必ずしも投資家にその行動が変化したかどうかを示すわけではありません。 欧州の大手企業による税情報開示を調査した新しい研究は、この違いを示しています。1 研究者は、税政策やガバナンスに関する定性的な声明が、企業の税回避の有意な削減と関連していないことを発見しました。測定可能な変化は、企業が収益を上げた場所、利益を得た場所、税金を支払った場所を示す国別の定量データを公表した場合にのみ現れました。 この発見は税務を超える示唆を持ちます。開示が標準化され、比較可能で、矛盾を露呈するのに十分な詳細さを備えているとき、企業の透明性は最も効果的になることを示唆しています。投資家、規制当局、そして拡大するコンプライアンス技術産業にとって、開示データの質はそれを含む報告書の長さよりもはるかに重要になる可能性があります。 GRI 207 税務報告とは何か? Global Reporting Initiative(GRI)は、世界で最も広く利用されているサステナビリティ報告フレームワークの一つを提供しています。その GRI 207 標準は 2019 年に導入され、企業の課税に特化しています。 この標準は税務報告を四つの構成要素に分けています。最初の三つは、企業の課税アプローチ、ガバナンスとリスク管理、ステークホルダーとのエンゲージメントを扱い、主に定性的な開示です。第四部である GRI 207-4 は、国別報告(一般に CbCR と略される)を求めています。 国別報告は、企業の方針声明を超えて、多国籍企業が事業を行う各管轄区域ごとに情報を分割して開示することを求めます。報告フレームワークに応じて、これには収益、利益、従業員数、未払法人税、実際に支払った税金が含まれることがあります。 この地理的な分離は重要です。なぜなら、積極的な税務プランニングはしばしば事業活動が行われている国から利益を移転し、低税率の管轄区域へ移すことを伴うからです。連結財務諸表ではこれらの動きを隠すことがあります。国レベルの数値は、規制当局、投資家、ジャーナリスト、そして市民社会組織がそれらを特定しやすくします。 欧州企業はどのように GRI 207 を採用したか 研究者は、2022 年初頭に STOXX Europe 600 に含まれる企業を調査しました。2020 年から 2022 年の会計年度を対象とした年次報告書、サステナビリティ報告書、専用の税務出版物から情報を手作業で収集し、さらに Compustat Global と LSEG…
再生可能エネルギーの成長はGDPだけでは測れない
世界的なエネルギー転換はしばしば資金の問題として語られます。裕福な経済圏は理論的に、より多くの風力発電所、太陽光施設、送電線、エネルギー貯蔵システムを導入できると考えられます。しかし、経済的余裕だけでは、なぜある主要経済で再生可能エネルギーが急速に拡大し、他の国では進展が遅いのかを説明できません。 モハメド・ナディーム・ラヒミとアニル・クマール1による新しい研究は、研究開発がパズルの中でより重要な要素である可能性があることを示唆しています。10の主要経済における再生可能エネルギー消費を調査した結果、研究者らはR&D支出が再生可能エネルギーの普及と最も強く、かつ一貫した正の関係を持つことを発見しました。 経済成長も本研究の主要モデルにおいて正の関係を示しましたが、二酸化炭素排出量は再生可能エネルギーの導入と負の関係がありました。産業部門の雇用と貧困は、研究者が共有された世界的ショックやその他の統計的依存性を補正した後、統計的に有意な直接効果を示しませんでした。 この結果は、単に再生可能エネルギーへの支出を増やすだけという単純な結論よりも、より微妙な結論を示唆しています。各経済は、資金、科学的知識、政策支援を大規模に展開できるエネルギーシステムへと転換するための技術的・制度的能力を育成しなければなりません。 再生可能エネルギー導入の要因は何か? 本研究は中国、米国、日本、ドイツ、インド、オーストラリア、イタリア、ブラジル、オランダ、韓国を対象としました。これらの国々は、確立された産業経済、急速に発展する市場、主要なエネルギー消費国、そして重要な再生可能エネルギー生産国という有用な組み合わせを示しています。 研究者は、3十年にわたるデータを用いて300の国・年観測値を分析しました。彼らのモデルは、再生可能エネルギーの普及をGDP、二酸化炭素排出量、産業部門の雇用、R&D支出、貧困と共に考慮しました。 この広範なアプローチは重要です。なぜなら再生可能エネルギーの導入は孤立して起こるものではないからです。ある国は豊富な経済資源を持っていても、石炭、石油、天然ガスに依存し続けることがあります。また別の国は優れた再生可能資源を有していても、送電容量、技術的専門知識、資金調達、または安定した規制が不足していることがあります。 本研究は、Driscoll-Kraay標準誤差を用いた固定効果モデルを使用しました。実務的には、この手法は国家エネルギー市場が相互に連関している事実を考慮するのに役立ちます。各国は同様の金利サイクル、商品ショック、技術進歩、地政学的混乱を経験し得ます。各経済を完全に独立したものとして扱うと、実際よりも関係が強く見える可能性があります。 潜在的要因 係数 P値 研究結果 R&D支出 7.2150 0.006 正で統計的に有意 GDP 2.0289 0.036 正で統計的に有意 CO₂排出量 -2.3638 0.039 負で統計的に有意 産業部門の雇用 0.4285 0.520 統計的に有意でない 貧困 -0.5653 0.202 統計的に有意でない イノベーションは資本と導入を結びつける R&D支出は、堅牢なモデルに含まれる変数の中で最も大きな正の係数を示しました。これは、研究に費やすすべてのドルが再生可能エネルギーの等価的な増加を自動的に生むことを意味するわけではありません。しかし、イノベーションシステムが強固な国は、時間とともに再生可能エネルギー消費を拡大するための有利な立場にあることを示しています。 その優位性はエネルギー価値連鎖の複数の段階で現れ得ます。 より効率的な発電・蓄電技術 より高度なグリッド予測および電力管理システム 製造・設置コストの低減 実験室での発見の商業化の改善…
宇宙太陽光が電網のバッテリー需要を42%削減できる可能性
太陽光パネルはますます安価になり、バッテリーは性能が向上し、再生可能エネルギーの発電は拡大し続けています。しかし、風力と太陽光の比率が高まるにつれて、電力網の脱炭素化はますます困難になります。天候が協力的なときに安価な電力を生成することはもはや中心的な課題ではありません。より難しい問題は、夜間や季節的な不足時、そして風が弱く雲が多い長期間にわたって、信頼できる電力を供給することです。 新しい研究1は、宇宙太陽光発電がその信頼性の問題に対処できるかどうかを検討しています。軌道上の太陽光設備と地上の太陽光農場を直接比較するのではなく、宇宙から連続的に送電することで、再生可能エネルギー全体の電力網の経済性がどのように変わるかを調べています。 その結果、宇宙太陽光発電に対する考え方が変わります。その最大の価値は、最も安価な電力単位を生産することから来るのではなく、電力網の信頼性を保つために必要なバッテリー、バックアップ発電機、余剰再生可能設備の数を削減できる点にあるかもしれません。 再生可能エネルギーが蓄電課題を生む理由 地上の太陽光と風力は変動する資源です。太陽光の発電は毎晩減少し、風力は広域で数時間から数日間にわたり低下することがあります。しかし、再生可能エネルギーの出力が減少しても電力需要は消えません。 電力網の運営者は、バッテリー蓄電、送電回線、需要の柔軟化、化石燃料バックアップ、水素システム、余剰発電容量などでこのミスマッチを補います。これらの手段は信頼性を向上させますが、個々の太陽光や風力施設からの電力価格に含まれないコストも生じます。 再生可能エネルギーの浸透が進むにつれて、この違いは重要になります。電網に最初に追加された太陽光設備は、比較的少ない支援インフラで高コストの昼間発電を置き換えることができます。その後の設備は、他の太陽光施設と同時に稼働する時間帯に電力を生産することが増えます。電網は余剰電力を蓄え、輸出し、抑制するか、あるいは別の方法で管理しなければなりません。 最近の太陽光コスト、蓄電、電網への影響に関する概観で説明されているように、バッテリー価格の低下は太陽光をより調整可能にしています。しかし、数時間分のリチウムイオン蓄電だけでは、数日間や季節的なエネルギー不足を自動的に解決するわけではありません。 これが宇宙太陽光発電が解決しようとしている問題です。 宇宙太陽光発電が連続エネルギーを供給できる方法 宇宙太陽光発電システムは、大規模な軌道上アレイで太陽光を集め、得られた電力をマイクロ波またはレーザーエネルギーに変換します。そのエネルギーは、一般にレクテナと呼ばれる地上受信装置へ向けられ、再び電力に変換され、マイクログリッドまたは広域送電システムに供給されます。 静止軌道上の衛星は、地上の太陽光発電所よりもはるかに少ない中断で太陽光を受け取ります。その出力は局所的な雲や嵐、季節的な天候にほとんど左右されません。これにより、宇宙太陽光は高い稼働率を持ち、従来の太陽光よりも確実な発電に近い生産プロファイルを示す可能性があります。 無線送電は依然として主要な技術的課題の一つです。システムは電力生成、電力調整、ビーム形成、大気伝送、整流、電網統合の各段階で損失が生じます。各段階が高効率で動作しなければ、供給される電力は競争力を持ちません。 進展はもはや完全に理論的なものではありません。カリフォルニア工科大学は軌道上プロトタイプを用いた無線電力伝送を実証し、DARPAの長距離無線エネルギー計画などのプロジェクトは関連する光学送信技術を進めています。これらの実験は商業用発電所に比べてはるかに小規模ですが、より大規模なシステムに必要なコンポーネントのテストを始めています。 宇宙太陽光がバッテリー需要を42%削減できる可能性 本研究は2020年から2060年までの10のマクロ地域を対象としたシステムダイナミクスモデルを使用しています。宇宙太陽光なしのベースラインと、早期導入、遅延導入、加速学習シナリオを比較しています。 早期導入シナリオでは、商業用宇宙太陽光が2035年に利用可能となり、2050年までに215 GWの供給容量に達します。モデルでは、当時の世界電力生産の14.2%が宇宙太陽光に起因するとしています。 最も重要な発見は蓄電に関するものです。ベースラインではバッテリーエネルギー需要が18.2 TWhですが、早期の宇宙太陽光導入により10.5 TWhに減少します。これは約42%の削減に相当します。 2050年の結果 宇宙太陽光なし 早期宇宙太陽光 高学習宇宙太陽光 供給された宇宙太陽光容量 0 GW 215 GW 490 GW バッテリーエネルギー蓄積 18.2 TWh 10.5 TWh 7.2 TWh 電力部門の排出量 0.8 GtCO2 per…
なぜESG教育が小口投資家のファンドフローを変える可能性があるのか
小口投資家は自分の資金が環境・社会的な優先事項を反映することを望んでいるとよく言います。しかし、サステナブルファンドは多くの個人ポートフォリオにおいて依然としてごく限られた割合にすぎません。このギャップは、投資家が持続可能性に対する関心が十分でなく、表明した優先事項に基づいて行動しない証拠と見なされがちです。 新たな研究は別の説明を示唆しています。投資家はサステナブルに投資したいという動機はあるものの、適切な商品を見極めるための専門的知識が不足している可能性があります。ESGスコア、除外基準、テーマ型ファンド、規制上の分類、そして競合する持続可能性の定義が増える市場では、好みを表明することはポートフォリオに落とし込むよりはるかに容易です。 2026年の研究1(International Review of Economics and Finance掲載)は、ちょっとした教育介入がこのギャップを埋めるのに役立つかどうかを検証しました。その結果、サステナブル・ファイナンスのリテラシーはファンド選択に実質的な影響を与えることが示されましたが、投資家がすでにサステナブル投資への欲求を持っている場合に限られます。 サステナブル投資には翻訳上の課題がある サステナブル・ファイナンス・リテラシーとは、報告された持続可能性特性に基づいて金融商品を識別・評価するために必要な知識とスキルを指します。これは従来の金融リテラシーと重なる部分もありますが、異なる問いに答えることを目的としています。 投資家は分散投資、手数料、ボラティリティ、複利リターンは理解していても、除外スクリーニングがインパクト投資とどう異なるかを説明できないことがあります。同じ投資家は、ファンドが単にESGリスクを考慮しているだけか、測定可能な環境目標を積極的に追求しているかを判断するのに苦労することがあります。 この区別は重要です。サステナブル投資市場はアクセスしやすくなる一方で、同時に複雑さも増しています。投資家は現在、広範な市場向けESGファンド、低炭素戦略、クリーンエネルギー基金、グリーンボンド、トランジションファンド、そして水不足など特定テーマに基づく商品から選択できます。Securities.ioは、ESG特化型ETFの選択肢拡大と、サステナブル・フィンテックインフラがグリーン投資をより身近にしている様子を以前に検証しています。 選択肢が増えることは必ずしもより良い判断につながりません。ラベルや戦略が増えるたびに、投資家が理解すべき新たな区別が生まれます。その知識がなければ、サステナブルなポートフォリオを望む人でも、従来型の商品を選んだり、優先事項に合わないファンドを選択したり、あるいは決定自体を回避したりしてしまう可能性があります。 研究者はサステナブル・ファイナンス教育をどのように検証したか 研究者は、Prolificを通じて募集したドイツ語話者1,000名を対象に、事前登録された実験を実施しました。サンプルの中央値年齢は28歳で、ドイツ全体の投資家層全体ではなく、若くデジタルに精通した小口投資家を代表するよう設計されました。 参加者はランダムに処置群または対照群に割り当てられました。処置群には、サステナブル・ファイナンスの3つの領域(ESG基準、一般的なサステナブル投資戦略、欧州のサステナブル・ファイナンス規制)を説明する短いパンフレットが提供されました。対照群にはそれに相当する教育資料は提供されませんでした。 その後、両群は4回の投資意思決定を行いました。各ラウンドで、参加者は大手直販銀行のインターフェース上に表示された実在する3つのファンドのうち1つを選択しました。実験では、実際の金銭的報酬を生むボーナスメカニズムが使用され、参加者は単なる仮想調査ではなく、ファンド情報を真剣に検討する動機付けが与えられました。 研究指標 報告結果 参加者 1,000 参加者の中央値年齢 28 参加者あたりの投資意思決定数 4 リテラシー向上 9問中約4問の正解が追加 サステナブルファンド選択の増加 意思決定ごとに約8.5ポイント増加 ESG基準使用の報告増加 意思決定ごとに約26.2ポイント増加 Article 9ファンド選択の増加 該当ラウンドで10.1ポイント増加 教育は知識とファンド選択を変えた パンフレットはサステナブル・ファイナンス・リテラシーに大幅な向上をもたらしました。受け取った参加者は、対照群に比べて9問の評価で約4問多く正解しました。 この向上は行動の変化も伴いました。4回の意思決定ラウンド全体で、パンフレットを受け取ったことにより、サステナブルファンドを選択する確率がラウンドごとに約8.5ポイント上昇しました。また、参加者が意思決定でESG基準を使用したと報告する確率も約26.2ポイント上昇しました。 したがって、実験は情報的摩擦が単なる小さな不便ではないことを示唆しています。投資家がサステナブル・ファイナンスの言語や構造を理解していない場合、最終的なポートフォリオはすでに持っている好みを反映できない可能性があります。 この結果は、サステナブル・ファイナンス教育が資金を投資家の価値観に合わせるのに役立つという先行研究と一致しています。新しい研究は、実際の金融商品、インセンティブ付きの意思決定、そして参加者の知識を直接向上させた教育介入を用いることで、この主張を拡張しています。 投資家の好みが依然として方向性を決める…


