
積層造形
3Dプリンティングが製造業の未来へ統合する

 Securities.io を Google の優先ソースに追加

過熱から失望、そして再び
Additive Manufacturing(付加製造)は、別名「3Dプリンティング」とも呼ばれ、ここ数年にわたる技術革命を続けてきました。しかし、従来の製造を完全に置き換えると期待した初期の支持者たちを失望させました。
この誤判断は、ほとんどの新技術の採用を左右する「ハイプサイクル」によって説明できます。サイクルは概ね次のように進行します:
- 指数的に技術能力が向上し、すべてが可能に思える上昇フェーズ。
- 現実的な制約が顕在化し、以前のハイプが「ただのフェードアウト」に見える下降フェーズ。
- 産業が成熟し、ユーザーが増えることで、より緩やかだが持続可能な再上昇フェーズ。
このサイクルは3Dプリンティングにも顕著に当てはまりました。さらに複雑なのは、3Dプリンティングが多数の材料と多様な用途で行えるため、付加製造のサブセクションがハイプサイクルの異なる段階に位置していることです。
2018年、Gartnerエキスパートコンサルティング会社は当時の3Dプリンティング業界のスナップショットを公開しました。

出典: Fabbaloo
振り返ってみると、これはかなり正確な見通しでした。多くの3Dプリンティング技術は「幻滅の谷」を通過中、あるいはそこから抜け出しつつあります。特に、臓器3Dプリンティングや家庭用3Dプリンティングといった、世界を変える可能性のある技術に当てはまります。
同時に、プロトタイピングや歯科インプラントなど、すでに統合フェーズに入っている用途は、現在ほとんどの3Dプリンティング企業の主要な収益源となっています。
さらなる拡大前の統合
「幻滅の谷」は、投資家が「失望」したことで技術への関心が失われる期間です。その結果、資金調達が困難になり、収益性の低い企業は資金力のある企業に吸収されやすくなります。
この影響は最近の3Dプリンティング業界でも顕著です。最新の事例はNano DimensionによるDesktop Metalの全額現金買収($185M-$135M)です。
このニュースは、業界内での定期的かつ混沌とした統合の流れに加えて、2023年を通じてStratasysが3つの大手競合(3D Systems、Desktop Metal、Nano Dimension)からの合併・買収提案を受けていたこと (DDD ) (NNDM ) を示しています。
2023‑2024年の失敗と成功の買収は、2022年に起きた前波で、同年だけで22件もの小規模3D企業が競合に買収されたことの結果でもあります。
3Dプリンティングは、主要なIPを集め、収益性に必要な規模に達する数社へと急速に統合される見込みです。
通常、このような統合の後に、革新的な産業は「幻滅の谷」から抜け出し、数年あるいは数十年続く持続的成長フェーズに入ります。
したがって、付加製造業界が現在どの位置にあり、今後どこへ向かうのかを検討する価値があります。
仕組みはどうなっているのか?
最も基本的には、3Dプリンターは目的の材料(この場合は長いフィラメント状のプラスチック)をノズルへ送り込み、そこで溶かして印刷ベッド上に押し出します。
ノズルはコンピュータの指示に従って移動し、材料を徐々に適用して目的の形状を形成します。複数の層が積み重なることで、時間とともに立体形状が完成します。

出典: ResearchGate
初期または低価格帯の世代の3Dプリンティングは、各層が非常に目立つ粗い外観でした。

出典: ResearchGate
時間とともに、ノズル技術、フィラメント品質、材料の硬化が進化し、機能性と美観の両面で格段に滑らかになりました。
さらに、多くのシステムでは「サポート構造」を大量に必要とし、印刷された材料が固まるまで保持します。これにより、3Dモデルの設計が複雑化し、サポート構造を最小限に抑えて材料ロスを防ぐことが課題となります。

出典: 3D Sculplab
ノズルが6自由度の動きを可能にしたり、即時UV照射で硬化/固化を高速化できるようになった、より高度なシステムはサポート構造の必要性を削減または排除できます。
限定的な初期市場
3Dプリンティングは当初、プラスチック(後に樹脂)でデジタル3Dファイルから直接金型や部品を製造することを想定していました。これは、従来の製造で必要な複雑で高価な金型を回避できるため、付加製造技術の初期段階で大きなヒットとなりました。

出典: Form Labs
これにより、業界は以下の市場へと進出しました:
- プロトタイピング、迅速な生産・テストは開発プロセスを加速し、コスト削減につながります。
- オンデマンド生産は、希少部品の保守・修理や緊急需要に対応します。
- 趣味的な生産は、後の大量製造を前提としません。
しかし、これらは全製造業の13.5兆ドル、GDPの16.6%という驚異的な規模に比べれば限定的な市場でした。
このため、現在の200億ドル規模の3Dプリンティング市場とARK Investが予測する2030年の5000億ドル規模は、全製造業のわずか3.7%が従来手法から3Dプリンティングへ移行したとみなすと、目立った規模ではありません。
多数のプラスチックオプション
それでも、これらの市場は第一世代3Dプリンターの開発と成熟を支えてきました。徐々に、より高度な印刷技術が登場し、プラスチックや樹脂の種類も増えていきました。
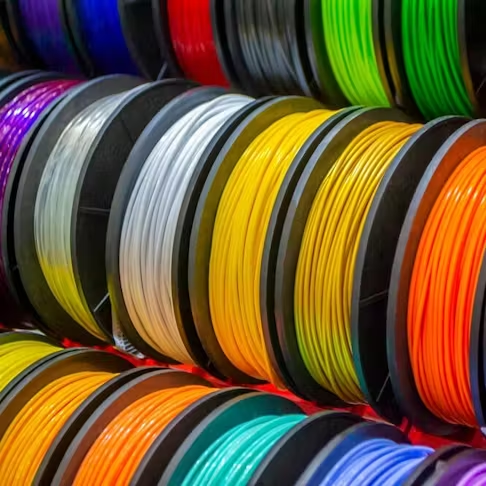
出典: Xometry
これには以下が含まれます:
- アクリロニトリル・ブタジエン・スチレン(ABS)、レゴブロックや自動車部品に使用される材料。
- ポリ乳酸(PLA)、再生可能なトウモロコシデンプンから作られる生分解性プラスチック。
- アクリロニトリル・スチレン・アクリレート(ASA)、ABSに似ていますがUV耐性が高く、日光にさらされる用途に適しています。
- ポリエチレンテレフタレート(PET)、ボトル製造に使用され、食品に触れるものに最適です。
- ポリカーボネート(PC)、温室などで使用され、強度と透明性が評価されています。
- ポリプロピレン(PP)、柔軟性と耐摩耗性があり、自動車や繊維産業で広く使用されます。
- 高性能プラスチック:ポリエーテルエーテルケトン(PEEK)、ポリエーテルケトンケトン(PEKK)、ポリイミド(ULTEM®)。これらは金属に近い機械特性を持ちつつ、はるかに軽量で、自動車、航空宇宙、医療分野で魅力的です。
- その他多数のプラスチック、ナイロンなどのポリアミド、異種プラスチックを混合したポリマーブレンド、HIPS、PVAなど。
プラスチックからすべての材料へ
長らく3Dプリンティングに関する議論は、プラスチックの効率と多様性の向上に焦点が当てられてきました。生分解性プラスチックの必要性は、従来のプラスチック製造業界とも共有されています。
しかし、時間が経つにつれ、より多くの企業が付加製造を検討し、その核心原則を他の多様な材料にも応用できることに気付くようになりました。
3Dプリンティング金属
プラスチックは私たちが使用する製品の至る所にあります。しかし、プラスチック産業における3Dプリンティングは、ほとんどのプラスチック製品が安価で大量生産を前提として設計されているという限界に直面しています。
この用途では、金型や自動化への巨額投資が正当化されます。何百万ものプラスチック部品が製造されるからです。対照的に、3Dプリンティングは単位あたりの速度がやや遅く、コストが高くなる可能性があります。
しかし、金属ははるかに頑丈で、高温耐性や導電性などの独自特性を持ちます。
金属はしばしば複雑で高価な鍛造、スタンピング、ミリングを必要とし、望ましい形状を得るために多くの制約が課せられます。その結果、金属部品は多くの部品や複雑な組み立てが必要になることが多いです。
金属3Dプリンティングは、金属粉末を堆積させ、レーザーで溶融させる方法で最初に開発されました。これは最も使用されている2つの金属3Dプリンティング手法の基礎です:
- 選択的レーザー融解(SLM)。金属粉末は単一の融点を持ち、レーザーがすべての粉末を溶融します。
- SLMは単一金属の部品を製造します。
- 直接金属レーザー焼結(DMLS)。金属粉末は可変融点の材料で構成され、加熱により分子レベルで融合します。
- SMLSは合金部品を製造します。
3Dプリンティングの主な利点は、従来の鍛造では不可能な複雑形状を実現できる点です。これにより、機械内の部品数を大幅に削減でき、より強固で材料使用量の少ない革新的設計が可能になります。

出典: Hubs
金属3Dプリンティングの進化
最近では、MIT研究者が開発した液体金属印刷(LMP)など、新しい手法が開発されています。この手法は、従来の自由形鋳造と3Dプリンティングを実質的に融合させたものです。
これにより、金属3Dプリンティングの主な制約である「従来の鍛造に比べてスケールしにくい」点が解消され、より複雑な形状の利点を保持したまま利用できる可能性があります。
全体として、金属3Dプリンティングは成長を続ける見込みです。鍛造部品と同等の堅牢性を示しつつ、組み立てコスト削減と効率的設計により価格競争力を獲得しています。これにより、業界の主要市場としてのリーダーシップを53%のシェアで確立しつつあります。

出典: Market.us
3Dプリンティング複合・ハイブリッド材料
3Dプリンティングは材料の混合でも実施可能です。金属と合金で混合したり、異なるプラスチックを組み合わせることができますが、異なる材料同士を混合することも可能です。
その一例が複合材料で、3Dプリントされたプラスチックに繊維を混合します。プラスチックに追加された繊維は、部品の剛性と強度を向上させます。
最も一般的なのは炭素繊維ですが、ガラス繊維やケブラーも使用できます。
別の選択肢はハイブリッド材料で、3Dプリントされたプラスチックと全く別の素材を組み合わせます。たとえば、竹、コルク、木材などの有機材料を含むフィラメントがあります。ポリアミドとアルミニウム粉末からなるAlumideは、プラスチックと金属の3Dプリンティングを融合させた例です。

出典: BitFab
異なる材料の組み合わせは業界で成長トレンドとなっており、最近ではFFF、DIW、FLIを組み合わせたフリーフォーム多材料組立プロセス(FMAP)の登場も見られます。
拡大する応用分野
航空宇宙
3Dプリント部品の重要な特徴は、より複雑な形状を活かして同等の構造強度を保ちつつ材料使用量を削減できる点です。これにより、総重量が減少し、性能向上やペイロード増加につながります。
これは、衛星の軌道投入や戦闘機のミサイルなど、重量削減が直接的に性能向上に結びつく航空宇宙産業にとって非常に魅力的です。
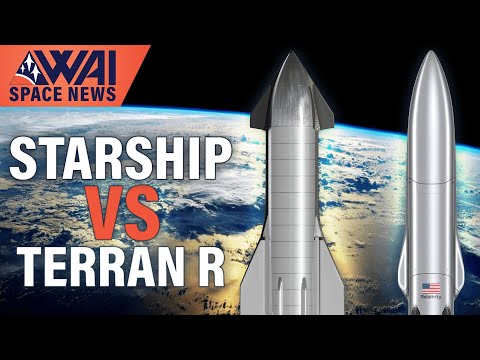
特に、Relativity Spaceのように3Dプリントロケット(Terran-R再使用ロケット)を目指す企業が追求している利点です。
インシチュ製造
宇宙へ何かを送るコストは、重量1キロあたり数千ドルと非常に高額です。これは、長期的な宇宙滞在において、予備部品を事前に大量に送る必要があるという問題を引き起こします。
結果として、月面基地や火星植民計画の予算は桁違いに膨らみます。もしこのコストが解消できなければ、宇宙ベースの経済の夜明けや、地球へ無限のクリーンエネルギーを供給する可能性は実現不可能です。
代替案として、現地で採掘した炭素や金属などの材料を利用し、現地で製造することが考えられます。この考えは新しいものではありませんが、鍛造ステーション全体を宇宙へ持ち込む必要があったため実現が難しかったのです。3Dプリンターはこの課題を解決できる可能性があります。
3Dプリンターは従来の製造方法に比べてはるかにコンパクトです。限られた原材料の備蓄で、必要なときにだけ数千種もの部品を製造でき、深宇宙ミッションにおける未使用の「デッドウェイト」を劇的に削減できます。
もはや単なるアイデアではなく、ESAが2024年に軌道上で成功裏にテストした180kgプロトタイプ金属3Dプリンターが実証されています。
別のプロトタイプであるSpaceCALは無重力環境でシリコン、プラスチック、ガラス複合材、バイオマテリアルなど60種以上の材料を印刷に成功しました。
したがって、将来の宇宙探査は再使用ロケット、3Dプリンター、そして月・火星・小惑星から採掘した現地資源に基づくものになる可能性が高いです。
ヘルスケア
産業用プロトタイプや部品に加えて、成熟しつつある付加製造業界の大きな収益源は医療分野です。
これは、歯科インプラントや股関節置換などの医療インプラントが患者ごとにカスタム設計される必要があるためです。このカスタマイズ性が治療費を高く保つ要因であり、同一部品を大量生産できないことが理由です。
これには耳や口腔のインプラントだけでなく、がん患者向けの置換「部品」や顎、肋骨、頭蓋骨の外傷後の代替部品も含まれます。

出典: 3D Natives
また、最近では初の3Dプリントシリコン心臓弁や、カスタマイズされた多孔質骨、乳房インプラントなども登場しています。

出典: 3D Natives
3Dプリンティングが医療で果たすもう一つの役割は、新しい診断・分析手法の創出です。
たとえば、「オルガン・オン・チップ」や「ボディ・オン・チップ」は、臨床試験の失敗率を低減するために実体に近い人体モデルをシミュレートするために使用されています。

出典: Harvard
別の可能性として、3Dプリント薬剤は、より個別化された医療、薬剤の組み合わせ、サプライチェーン問題の軽減を可能にしますがあります。
バイオプリンティング&ソフトロボティクス
次のステップは、金属、セラミック、シリコンで作られた部品ではなく、生細胞を直接「印刷」して機能的な組織や臓器を作り出すことです。
これがバイオプリンティングの約束です。以前の記事で詳細に解説したように、どのように機能し、どの企業が最大の恩恵を受けるかを探ります。
さらに、内部臓器だけでなく、脳組織のバイオプリンティングも可能になりつつあり、アルツハイマー研究で小さな脳オルガノイドが使用されています。同様に、ニューロンを「印刷」して人工網膜を作る試みも進んでいます。
3Dプリンティングはまた、「ソフトロボティクス」分野を一般化し、機械が生体模倣(バイオミメティクス)を行えるようにすることにも利用できます。これにより、より安全で機能的なロボットシステムが実現します。
半導体&コンピューティング
金属3Dプリンティングはインプラントやジェットエンジン部品に使用されますが、はるかに小さなスケールでも実施可能です。
これにより、導電性または誘電性インクやセラミックでの3Dプリンティングへの道が開かれました。この技術のリーダーはNano Dimensionで、同社は金属3Dプリンティング企業Desktop Metalも所有しています。
Nano Dimensionは、CO2排出量を94%、水使用量を100%、材料使用量を98%、化学薬品使用量を82%削減できると主張しています。
さらに、研究者が「液体金属メモリ」による柔軟メモリを実現したという最近の出版物など、3Dプリントエレクトロニクスの進展が期待されます。
3Dプリンティングコンクリート
小型化ではなく、付加製造は大規模化も可能です。実際、住宅や大規模建築物全体の3Dプリンティングが進んでいます。たとえば、2024年にサウジアラビアで開業した世界初の3Dプリントモスクがあります。
このようなプロジェクトでは、ノズルと3Dプリンターの規模は常識を超えます。

3Dプリント建築は労働力を大幅に削減し、コストも大幅に低減できる可能性があります。これは当社の記事「北米における住宅所有の壁‑‑3Dプリンティングで変えられるか?」でも議論しました。
この新しい建設手法は地球外でも応用が期待されます:
NASAが選定したICON社のProject Olympusは、5,720万ドルの契約で月面着陸パッド、道路、非加圧構造、加圧居住施設を現地のレゴリス(月の土)で作る3Dプリンティングシステムを提供します。同様の手法は火星居住施設にも応用可能です。

出典: ICON
付加製造の未来
技術の改善
伝統的な製造は産業革命以降、そして金属加工に至るまで徐々に改善されてきました。したがって、3Dプリンティングがその潜在能力を完全に発揮し始めているのは驚くべきことではありません。
問題検出
例えば、航空宇宙産業向けの金属部品は、欠陥がないかを確認するためにX線検査が必要です。これは高コストで生産速度を遅らせます。代わりに研究者はAIディープラーニングとCTスキャンの組み合わせで品質基準を保証できることを発見しました。
同時に、音響モニタリング(音で問題を検出)はリアルタイムで欠陥を検出できる可能性があります。
新しい製造方法
潜在的な改善策として、現在使用されている二光子重合(TPP)を、マイクロスケールの産業印刷に必要なデュアルフェムト秒レーザーから置き換えることが考えられます。TPPは高価であるため、低出力レーザーでも同等の性能が得られることが判明すれば、マイクロエレクトロニクスの3Dプリンティング市場はさらに拡大するでしょう。
これまでほとんどの手法は固体(フィラメント)または粉末を使用し、溶融させていました。しかし、蒸気誘起相分離3Dプリンティング(VIPS-3D)などの新しいアイデアが登場しており、複雑な部品の材料混合や多孔性レベルの調整が可能です。これにより材料とエネルギーの使用量が大幅に削減され、コストも低減します。
第4次産業革命&分散型製造
長らく3Dプリンティングは産業専門家と情熱的なホビイストの専有領域でした。また、機械の過剰または不足による資本非効率性のリスクがあり、前払い投資が大きく必要でした。
しかし、大手サービスプロバイダーが3Dプリンターと熟練労働力をサービスとして提供し始めたことで、この状況は変わりつつあります。これにより、多くのユーザーのリソースがプールされ、3Dプリンターの需要ピークが平準化されます。
これらのプロバイダーはしばしばCNC加工、3Dスキャン、3Dデザインなどと組み合わせてサービスを提供します。
場合によっては、レンタル機械がクラウド経由でユーザーに直接アクセス可能になることもあります。
同時に、生物学や化学など様々な分野の研究者は、質量分析計の10万ドル部品を、実験室で数ドルで3Dプリントできるかもしれないという発見をしています。
全体として、供給チェーンの柔軟性が高まり、3Dプリンティングの一般化に伴い、より分散化された製造が出現すると予想されます。
これにより、AI、ロボティクス、スマートファクトリー、接続性、IoTなどと共に、付加製造は進行中の第4次産業革命の重要な構成要素となります。
3Dプリンティングへの投資
3Dプリンティングは技術的成熟と市場統合の段階に入りつつあります。これにより投資家は過去に比べて可視性が高まり、この技術が流行ではなく、永続的なものだと確認できます。
多くのブローカーを通じて3Dプリンティング関連企業に投資でき、当サイトでは米国、カナダ、オーストラリア、英国、およびその他多数の国におけるベストブローカーをご紹介しています。
以下で取り上げる企業以外にも、当記事の「トップ10ナノテクノロジー株」でも投資アイデアを見つけられます。
特定の3Dプリンティング企業を選びたくない場合は、ARK Invest 3D Printing ETF(PRNT)のようなETFで、付加製造セクター全体の成長に乗ることも可能です。
3Dプリンティング企業
(以下で取り上げる企業以外にも、当記事「注目すべき10社の付加製造・3Dプリンティング株」で他社情報をご覧いただけます)
1. Nano Dimension
NNDM 価格チャート
多くの付加製造企業は金属とプラスチックに焦点を当て、複雑な機械部品を目指していますが、Nano Dimensionは3Dプリントされたエレクトロニクスに特化しています。これには導電性や誘電性インク・セラミックなど、光学や無線部品の構築に利用できる高度な技術が含まれます。
これは「ナノスケール3Dプリンティングが商業化に向けて準備ができている」という記事でさらに掘り下げた、3Dプリンティングのナノスケールへの応用例の一つです。
Nano Dimensionは買収と社内R&Dの組み合わせで成長してきました。

出典: Nano Dimensions
この戦略は2024年のDesktop Metal買収で新たな高みへと到達しました。両社が協力すれば、エレクトロニクスから大型産業機器、航空宇宙に至るまで、すべてのスケールで金属とセラミックの3Dプリンティングにおいてはるかに強固なポジションを築くことができます。
これにより、SpaceX (SPCX ) 、Tesla (TSLA ) 、GE、Honeywell、Emerson、Raytheon、NASA、Medtronicsなどを顧客に持つ規模の経済も実現します。
さらに、Nano Dimensionは欧州、Desktop Metalは米国という異なる地域で主に活動していたため、販売チームを統合することでシナジーが生まれました。

出典: Nano Dimension
同社はCO2排出量を94%、水使用量を100%、材料使用量を98%、化学薬品使用量を82%削減できると主張しています。
全体として、Nano Dimensionは技術リーダーの一角として台頭することが予想されます。

出典: Nano Dimensions
しかし、投資家はNano DimensionとDesktop Metalの両社が買収時点でキャッシュフローがマイナスであったため、将来的にコスト削減または十分な成長で黒字化を達成する必要があることを認識すべきです。
2. 3D Systems Corporation
DDD 価格チャート
3D Systemsは130種類の材料を印刷でき、1日あたり100万部以上の部品を生産しています。2023年第4四半期には5つの新材料と3つのプリンターアップグレードを導入しました。
2023年は、矯正歯科と歯科部門の縮小により売上がやや減少しましたが、航空宇宙、ジュエリー、その他の部門での強い成長で部分的に相殺されました。
同社は3Dバイオプリンティング技術にも取り組んでおり、2026年に肺移植のヒト臨床試験を目指しています。対象市場は40億ドルと見積もられています。
同社は、最も複雑な3Dプリントオブジェクト(ヒト肺スキャフォールド)や、完全子会社Systemic Bioを通じたオルガン・オン・チップ(上位4社の製薬会社2社と契約)で進展を続けています。

出典: 3D Systems
過去(そして将来?)の合併
2023年にStratasysとの合併が株主により否決されました。ただし、Nano DimensionとDesktop Metalの最近の合併が競合他社にさらなる統合の緊急性をもたらすかどうかは未確定です。
もし主要3社間でこれ以上の合併が起こらなければ、業界は3D Systems、Stratasys、Nano Dimensionの3社による寡占体制へと向かう可能性が高く、Velo3DやMarkforgedといった小規模プレイヤーは互いに合併するか、いずれか「ビッグ3」に吸収されることを余儀なくされるでしょう。


