注目
テキサス・インスツルメンツ(TXN): アメリカのアナログチップリーダー

 Securities.io を Google の優先ソースに追加

テキサス・インスツルメンツ: アメリカのリーディングアナログ半導体メーカー
テクノロジーと半導体業界は「新しい大きなもの」に非常に注目しがちです。例えば、3nmノードチップのような最新で最も高性能なチップで、TSMC がリードしています(TSM )、またはEUVのような最先端製造方法で、ASML が独占しています(ASML )、さらにNvidia のAIハードウェアです(NVDA )(これらの企業のレポートはリンクをご参照ください)。
しかし、世界で使用されている半導体の多くは最新・最先端技術ではありません。むしろ、車両、ラジオ、洗濯機、軽量家電、さらには戦車、ミサイル、軍艦に組み込まれる電子部品のタイプです。
このため、出荷量で最大手の半導体企業を分析すると、テック投資家があまり取り上げない名前が際立ちます。米国や西側諸国が中国のサプライヤーから産業用半導体供給チェーンを確保しようとする中で、ますます戦略的な企業、テキサス・インスツルメンツ(TXN )です。
TXN 価格チャート
テキサス・インスツルメンツ概要
テキサス・インスツルメンツの歴史とマイルストーン
1930年に設立され、テキサス・インスツルメンツは現在もダラスに本社を置いています。典型的なテキサスの物語とも言えるこの会社は、Geophysical Service Incorporated(GSI)という石油探査会社として始まりました。
第二次世界大戦直前に、石油探査技術が潜水艦探知にも利用できることに気づき、GSIは政府向けに軍事用電子機器の製造を開始しました。
会社は軍事用電子機器に注力し、1951年にテキサス・インスツルメンツに社名を変更、1953年にニューヨーク証券取引所に上場しました。
1950年代、TIは1954年に最初の携帯型トランジスタラジオを製造し、すぐに急成長中のIBMの主要ベンダーとなりました(IBM )。
TIは技術革新を早期に受け入れ、1954年にはゲルマニウムトランジスタからシリコントランジスタへの切り替えを実施しました。1958年には社内エンジニアのJack Kilbyがシリコンベースの集積回路を発明しました。

出典: Spingal History
1971年、テキサス・インスツルメンツは最初の携帯型電卓を開発し、マイクロプロセッサに関する最初の特許を取得しました。
しかし、1980年代と1990年代のハイエンド消費者向け電子市場を掴めず、最終的には軍事・商用電子部品の契約により立ち直り、逆合成開口レーダーや単一チップガリウムヒ素レーダーモジュールを開発しました。防衛部門は1997年にレイセオンに売却されました。
その後、事業はアナログ技術に集中しました(以下参照)。2011年にテキサス・インスツルメンツはNational Semiconductorを65億ドルで買収し、世界最大のアナログ技術部品メーカーとなりました。
現在でも、アナログ半導体は同社の収益の3/4thを占めています。最大の市場は自動車と産業用製品で、次いで個人向けエレクトロニクスです。

TIのアナログおよび組み込み半導体技術
世界中のコンピュータ、スマートフォン、データセンターなどはデジタル信号で動作しています。データは特定の離散的な値でエンコードされ、通常は二進数(0と1)で表現されます。
これに対し、アナログ信号は連続的で滑らかに変化する特性を持ち、指定された範囲内で無限に多くの値を取ることができます。

出典: Byjus
一般に、デジタル信号はより正確で干渉に強く、特にデータ伝送に適しています。また、複製も容易です。
アナログ信号は、音声、温度、圧力、化学組成など、常に変化し続ける変数を表すのに理想的です。
例えば、アナログオーディオシステムは音波をより正確に捕捉・再現し、元の音の微妙なニュアンスを保持します。
アナログ部品は即時フィードバックを提供できるため、音声や映像処理などタイミングが重要な用途に最適です。
アナログ電子部品は消費電力も少なく、一般的にデジタル部品より安価で耐久性があります。
ただし、アナログシステムの設計は、プログラム可能なデジタル部品に比べて柔軟性が低く、より複雑です。
テキサス・インスツルメンツ事業
数値で見る
世界経済が成長し、ますます多くの機器が半導体部品を組み込むにつれて、チップや電子部品の消費は増加しています。
これは循環的な市場であり、現在の出荷量は2019年レベルを下回っていますが、長期的には消費拡大のトレンドが続いています。

それにもかかわらず、テキサス・インスツルメンツの売上成長は過去10年間で年平均成長率7%、産業・自動車コア市場では13%のCAGRを記録しています。
産業・自動車部門は2014年の約40%から2024年には約70%へと売上比率が拡大しました。

同社は80,000以上の製品を販売し、34,000人超の従業員が製造に携わっており、製品カタログの深さを示しています。年間で数百億個のチップを生産しています。
テキサス・インスツルメンツは10万社以上の顧客基盤を持ち、多くの産業やサービスにとって重要なサプライヤーです。
同社が製造するチップの大半は「成熟」技術で、ノードサイズは28nmから130nmと、実績のあるプロセスです。
主要拠点は米国、日本、欧州、そして中国にあり、台湾や東南アジアに組立・テスト拠点を多数持っています。

自動車
自動車市場は車載電子機器の複雑化により、センサー、パワースイッチ、カメラ、レーダーなどの需要が高まっています。
一般に、EVやハイブリッド車の普及に伴い、車メーカーは車載デジタルコンテンツを増やし、内燃機関車に比べてはるかに大きな電源供給が必要となっています。

産業
産業市場は電動工具、モーター、家電、医療機器、航空宇宙、IoTなど、目に見えにくい部品を多数含みます。
もう一つ注目すべき分野はロボティクスで、アナログセンサーと制御はデジタル信号に比べて柔軟性が高く、エネルギー効率が良く、実際の入出力にマッチします(下記参照)。

産業顧客は非常に多様で、各顧客はTIのポートフォリオから数千点の製品を購入しています。

その他
他の分野では、TIは200以上のチップを含む太陽光システム(パネル+インバータ+蓄電)に注力しており、1システムあたり約350ドル相当の価値があります。
スマート電力網の自動化と保護もTI製品の恩恵を受けます。
スマートサーモスタット、ドアロック、モーション・湿度・温度を感知できる家電などのビルディングシステムも急速に成長している市場です。
宇宙技術は、軌道到達コストが急速に低下していることから急成長セクターであり、アナログエレクトロニクスにも恩恵をもたらす可能性があります。その堅牢性と高放射線環境での信頼性の高さから、デジタル部品よりも衛星や宇宙システムに適しています。
「衛星運用者は軍用規格に準拠した放射線耐性部品に依存せざるを得ません。TIでは、顧客がシステムの要件をバランスよく満たせるよう、さまざまなデバイス分類を提供しています。
当社は、放射線耐性および放射線許容デバイスの幅広いラインナップを通じて、システムレベルの仕様を満たし、信頼性のニーズに応える製品を提供しています。
Laura Mueller – テキサス・インスツルメンツの航空宇宙・防衛部門ディレクター
テキサス・インスツルメンツの競争ポジション
テキサス・インスツルメンツはアナログチップ事業を以下の4つの主要な競争優位性に基づいて構築しています:
ポートフォリオ規模
幅広いポートフォリオにより、顧客は製品設計時に必要なほぼすべてのアナログチップや半導体部品をTIから調達でき、顧客あたりの販売数が増加し、顧客獲得やアカウント管理にかかるコストが削減されます。
販売網と直販
同社の評判、グローバルなプレゼンス、そして大規模な営業チームにより、担当者1人あたりの売上が増加しています。
この強固なプレゼンスは、顧客ニーズや市場トレンドへの洞察を深め、業界の最前線に立ち続けることを可能にします。
テキサス・インスツルメンツは最近、販売方法を根本的に転換し、ディストリビュータに依存せずに直接購入できるようにしました。これは、同社のオンラインプレゼンスを再構築し、ウェブサイトから直接購入できるようにした結果です。
これにより、より多くの顧客・プロジェクト・ソケット数へのアクセスが可能となり、成長が加速しました。

製品寿命
TIの製品は業界平均よりも長期間にわたり、価格も安定しています。スマートフォン向けの最新チップが2〜3年で「時代遅れ」になるのに対し、TIのチップは10〜20年、あるいはそれ以上の期間にわたり有用です。
一度チップが産業機器や自動車設計に組み込まれ、検証・信頼されれば、その設計が市場に残る限り生産が継続され、メンテナンスや修理需要も長期にわたって続きます。
製品の長寿命は、新しいファウンドリへの資本投資をはるかに長い期間で償却できることを意味し、半導体業界全体に比べてTIの事業は資本集約度が低くなります。
コストと300mmファブ
TIは200mmではなく300mm(0.3メートル)シリコンウェハを使用しています。
300mmウェハはサイズが大きく、エングレービング工程ごとにより多くのチップを配置できるため、TIはチップを40%安価に製造でき、総利益率を8%向上させています。

このため、景気後退期でも価格低下に耐えやすく、余剰キャパシティを保持してブーム期に迅速に回復できます。
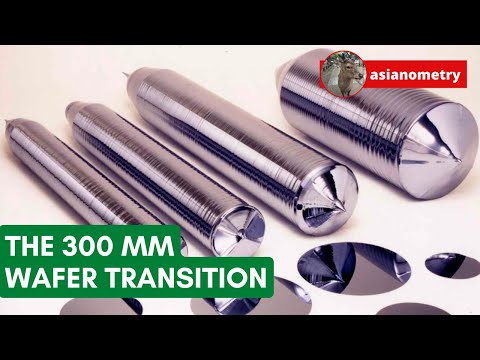
同社は300mmファブ(ファウンドリ)の大規模拡張を進めており、2035年までに生産拡大を計画しています。

TIは自社シリコンウェハの95%を自社生産しており、サプライチェーンに対するコントロールと安全性が大幅に向上しています。これにより地政学的リスクも大幅に低減されます。
垂直統合のもう一つの側面として、チップのテストとパッケージングを社内で行えるため、最先端デジタルチップで見られる外部委託に比べてコスト削減が可能です。

テキサス・インスツルメンツの将来
ロボティクスと再産業化
スマートファクトリーは現在、産業用ロボットや移動式組立ライン、各種センサーの需要増加の主要ドライバーとなっています。

ロボットがアナログデバイスに強く依存する理由は、連続的に実世界の入力を処理でき、エネルギー消費が少ない点にあります。
一般的に、産業を米国に再配置する目的は、機械工具から完成品までサプライチェーンのすべてのレベルで半導体消費を支えることであり、すべての製品に「メイド・イン・アメリカ」半導体チップが求められます。
防衛
純粋に防衛向けの電子部品(例:レーダーセンサー)は、テキサス・インスツルメンツのポートフォリオからは外れました。
しかし、中国からのサプライチェーン多様化の必要性により、米軍はドローン生産の国内産業を育成し、ウクライナ戦争などで示された現代戦術に適応する必要があります。
その結果、国内で製造された安価で信頼性の高い半導体の供給が重要となり、テキサス・インスツルメンツにとってさらなる成長機会となります。
セクターのイノベーションは市場シェア獲得にも寄与します。例として、バッテリーロード予測の改善があります。
資本戦略
買収
歴史的にテキサス・インスツルメンツの成長は買収と有機的成長の組み合わせで実現されてきました。1996年以降、National Semiconductorを含め15件以上の大規模買収を行っています。
テクノロジー革新は、1950年代から1970年代初頭に比べて現在はやや重要度が低く、同社は300mmウェハを用いた製造への大規模シフトに注力し、最低コストで最高品質のチップを提供することに重点を置いています。
資本配分
同社の戦略に伴い、資本支出への注力が高まっています。全体として、2030年までに年間20億〜50億ドルの設備投資を計画しています。
営業キャッシュフローは近年増加しており、計画された設備投資を支えるのに十分です。
売上高の25〜35%をフリーキャッシュフローに転換することを目指しています。

フリーキャッシュフローの40〜80%は配当金に充てられ、残りは自社株買いに使用され、すべてのキャッシュリターンが株主に分配されます。これにより、テキサス・インスツルメンツはS&P 500の中で収益比率に対するキャッシュリターンの第95パーセンタイルに位置します。

配当金は過去数年で着実に増加しており、過去5年間で年平均成長率10%、過去10年間で年平均成長率16%です。
同時に、発行済株式数は2004年以降で47%減少しています。

2021年以降の設備投資の急増と、2025年以降に稼働開始する多数の新しい300mmファブにより、テキサス・インスツルメンツの生産は大幅に拡大する見込みです。
生産コストの低減は、競合他社に対して市場シェアを拡大する助けとなり、セクター全体の長期的成長トレンドと米国の再産業化潮流に乗ります。
「フリーキャッシュフロー/株式当たりの長期成長が価値創造の最終指標であるという信念に注力し続けます。競争優位性を強化するために投資し、資本配分において規律を保ち、効率性の追求に勤しみます。」
結論
テキサス・インスツルメンツは半導体業界において非常に重要でありながら、時に忘れられがちな存在です。長年にわたり「古い」チップやその他の半導体製品に卓越した専門知識を蓄積し、産業・自動車生産のあらゆるレベルで不可欠な役割を果たしています。
時代遅れではなく、アナログ半導体は固有の利点を持ち、安価で信頼性の高い製造プロセスで作られた「十分良い」チップが、より高性能だが信頼性に欠ける新しいチップに比べて優れた結果をもたらします。
ロボティクスが工場の床を超えて拡大し、安価なドローン技術の重要性が高まり、米国政府の再産業化目標が進む中で、テキサス・インスツルメンツは有利な立場にあります。
同社はこの機会に大きく投資しており、今後数年で完成または稼働中の300mmファブが多数あります。
最新 テキサス・インスツルメンツ(TXN)株式ニュースと動向