

宇宙
L3Harris、受注残高が過去最高の532億ドルに達する中、2026年のEPS見通しを引き上げ
L3Harris Technologies L3Harris Technologiesは2026年10月29日、第3四半期決算を発表した。受注額は193億ドルとなり、受注残高は過去最高の532億ドルに達し、当四半期の受注売上高比率は3.2倍となった。同社の決算発表によると、売上高は前年同期比7%増の61億ドルだった。また、フロリダ州メルボルンに本社を置く同社は、2026年通期の売上高見通しの下限と、GAAPベースの1株当たり利益の予想レンジを引き上げた。 「当社チームの卓越した遂行力により、第3四半期は堅調な業績を達成しました。受注残高は過去最高となり、当社のミッションクリティカルな能力に対する需要が一貫して力強いことを裏付けています」と、社長兼CEOのSam Mehta氏は述べた。Mehta氏は、そうした需要を成果につなげることが同社の最優先事項だとし、L3Harrisはミサイルおよびミサイル・ソリューション、宇宙、強靭な通信、マルチドメイン・センシングの各分野で、生産能力と差別化された能力への投資を継続すると述べた。 売上高は61億ドルで、前年から4億100万ドル増加した。前年同期比では7%増、オーガニックベースでは9%増となった。オーガニックベースの伸び率は非GAAP指標であり、同社は決算資料でGAAP指標との調整を示している。同社は、Space & Mission SystemsおよびMissile Solutionsの各セグメントで二桁増となったことが、売上高の伸びにつながったとしている。営業利益率は13.0%で、前年から200ベーシスポイント上昇した。一方、これも非GAAP指標であるセグメント営業利益率は15.9%で、前年と同水準だった。GAAPベースの希薄化後EPSは33%増の3.28ドルとなり、前年の2.46ドルから上昇した。同社は、増収、全社費用の減少、支払利息の減少、実効税率の低下を増加要因として挙げた。 セグメント別業績とキャッシュフローの詳細 Space & Mission Systemsの第3四半期売上高は30億9,300万ドルで、前年同期の28億300万ドルから増加した。セグメント営業利益は3億3,800万ドルで、前年同期は2億9,900万ドルだった。Communications & Spectrum Dominanceの売上高は19億9,500万ドルで、前年同期は19億3,500万ドル、営業利益は5億200万ドルで、前年同期は4億7,700万ドルだった。Missile Solutionsの売上高は10億5,700万ドルで、前年同期は10億800万ドル、営業利益は1億2,700万ドルで、前年同期は1億2,400万ドルだった。セグメント間消去額は8,000万ドルで、前年同期は8,800万ドルだった。また、配賦されていない全社項目およびその他(純額)は1億8,100万ドルで、前年同期は2億7,900万ドルだった。これらの数値は決算資料の財務諸表による。 セグメント別の受注売上高比率は、Space & Mission Systemsが1.0倍、Communications & Spectrum Dominanceが1.9倍、Missile Solutionsが11.8倍だった。同社は受注額を、米国政府およびその他の顧客から受領した、資金手当て済みおよび未手当ての契約受注の総額と定義している。ただし、未行使の契約オプション、および無期限納入・数量未確定契約など、発注型契約に基づく潜在的な受注は除く。 営業活動による純キャッシュフローは14億3,900万ドルで、前年同期の5億4,600万ドルから増加した。設備投資額は1億7,900万ドルで、前年同期は1億1,900万ドルだった。非GAAP指標であるフリーキャッシュフローは12億6,000万ドルで、前年同期の4億2,700万ドルから195%増加した。同社は、2026年第3四半期以降、この指標に有形固定資産の処分による収入を含めないこととし、比較可能性を確保するため過去の期間の数値も組み替えたと説明した。 L3Harrisは当四半期末時点で、負債総額110億ドル、現金および現金同等物25億ドル、短期投資5億5,000万ドルを計上していた。貸借対照表によると、現金および現金同等物は2026年10月2日時点で24億7,100万ドルとなり、2026年1月2日時点の10億6,900万ドルから増加した。総資産は438億600万ドルで、同じく411億9,500万ドルから増加した。 第3四半期の自社株買いは7,300万ドルで、前年同期は1億7,600万ドルだった。支払配当金は2億3,400万ドルで、前年同期は2億2,500万ドルだった。実効税率は14.9%で、前年同期は18.5%だった。純利益は6億3,200万ドルで、前年同期は4億6,200万ドルだった。子会社の優先株式に係る1,900万ドルのみなし配当を差し引いた、普通株主に帰属する純利益は6億1,300万ドルだった。支払利息(純額)は1億1,600万ドルで、前年同期は1億5,200万ドルだった。希薄化後の加重平均発行済み株式数は1億8,690万株で、前年同期は1億8,810万株だった。 2026年の最初の9カ月間の売上高は176億8,500万ドルで、前年同期は162億1,700万ドルだった。希薄化後EPSは9.13ドルで、前年同期は6.92ドル、営業活動によるキャッシュフローは22億2,300万ドルで、前年同期は11億4,400万ドルだった。フリーキャッシュフローは18億3,700万ドルで、前年同期は8億7,800万ドルだった。 2026年の業績見通しを引き上げ、契約を獲得 経営陣は、2026年通期の売上高見通しを235億ドル~237億ドルに引き上げた。従来の見通しは232億ドル~237億ドルだった。また、GAAPベースのEPS見通しを12.25~12.35ドルに引き上げた。従来の見通しは11.80~12.00ドルだった。フリーキャッシュフローの見通しは30億ドルに据え置いた。決算資料によると、通期の営業活動による純キャッシュフローは約36億ドル、設備投資額は約6億ドルになると見込まれている。 事業部門別では、2026年の売上高見通しをSpace & Mission Systemsは約117億ドルから約119億ドルに、Communications & Spectrum…
Quantum SpaceのS-4登録届出書が効力発生、NYSE上場を予定
Quantum SpaceとInflection Point Acquisition Corp. VI Quantum SpaceとInflection Point Acquisition Corp. VIは、米国証券取引委員会が両社の予定する企業結合に関するForm S-4登録届出書(ファイル番号333-299286)の効力発生を宣言し、Inflection Pointの株主が2026年11月20日の臨時株主総会で本取引について議決することを2026年10月29日に発表した。 株主総会は東部時間午前10時に、ニューヨークのWhite & Case LLP事務所(1221 Avenue of the Americas)で開催される予定で、ライブウェブキャストでも参加できる。2026年10月26日の営業終了時点で株主名簿に記載されている株主は、登録届出書に含まれる最終版の委任状説明書兼目論見書に記載された、企業結合の承認案およびその他の議案について議決する。同書類はInflection Pointから株主名簿上の株主に郵送される。 両社によると、議案が承認された場合、その他すべてのクロージング条件の充足または放棄、および規制当局による審査を条件として、その後まもなく企業結合が完了する見込みだ。クロージング後、統合会社はQuantum Space, Inc.に社名を変更し、NYSEの承認を条件にNYSEでの取引開始を予定している。 Quantum SpaceのCEO、Jim Bridenstineは、この節目について「Quantum Spaceが上場企業となる道のりにおける重要な一歩」と述べた。また、約3億米ドルのPIPE資金調達が確約されていることを受け、同社はメリーランド州Rockville、カリフォルニア州Hawthorne、オクラホマ州Tulsaの各施設で、RangerおよびScout宇宙機の開発と生産を拡大する見込みだと語った。 SEC提出書類の記録 SECの効力発生通知には、効力発生日が2026年10月28日と記録されており、届出書は2026年10月29日午前0時15分18秒に受理されている。同通知には、共同登録者として、ファイル番号333-299286のIPFX PubCo, Inc.、ファイル番号333-299286-01のQuantum Space, LLC、ファイル番号333-299286-02のInflection Point Acquisition Corp. VIの3社が記載されている。両社の発表でも、登録届出書の効力発生日は2026年10月28日とされている。…

NASAのSR-1 Freedom電力システム受注により、Kratosに3,360万ドル
Kratos Defense & Security Solutions 2026年10月28日、NASAのSpace Reactor-1 Freedom宇宙機向け電力変換システムの設計、製造、納入に関する3,360万ドルの契約を受注したと発表した。同宇宙機は2028年の打ち上げを目指している。 NASAは「Ignition」イベントでSR-1 Freedomミッションを発表し、この宇宙機を、地球周回軌道を越えて飛行する人類初の核分裂動力宇宙機と説明している。このミッションでは、深宇宙での核電気推進を実証するとともに、NASAのSkyFall科学ペイロードを火星に届ける。 Kratosは、Sierra Lobo, Inc.の下請け業者として、同社がNASAと締結したSpaceDOC III契約に基づく業務を遂行する。NASAのグレン研究センターは、2026年10月20日付の記事で、Sierra Lobo Inc.が、2024年に受注したSpace Flight Systems Development and Operations Contract IIIに基づき、原子力電源モジュール用の閉ブレイトンサイクル発電変換システムを提供すると述べた。この契約は、クリーブランドにあるグレン研究センターで、宇宙飛行用ハードウェアの設計、開発、試験、運用を支援するものだ。 下請け契約に基づき、Kratosは小型で宇宙環境に対応した閉サイクル・ブレイトン電力変換システムを提供する。同社によると、この装置はSR-1 Freedomに搭載された核分裂炉と、宇宙機の電力分配系および電気推進サブシステムをつなぐ機械的な橋渡し役を担う。原子炉が生み出す熱エネルギーを、推進スラスターの駆動と宇宙機の運用維持に必要な電力へ変換する。 同社によると、核電気推進(NEP)は、従来の化学推進だけに頼るのではなく、核分裂を利用した原子力モジュールで発電し、電気スラスターを駆動する方式だ。荷電粒子を加速して継続的な推力を生み出すことで、NEP搭載宇宙機は数カ月から数年にわたり運用でき、化学推進宇宙機よりも大幅に少ない推進剤で火星に到達できる。その結果、科学機器、貨物、将来の乗員支援装置に充てられる質量が増える。 「SR-1 Freedomに電力を供給する任務に選ばれたことは、Kratosにとって世代を超えて語り継がれる栄誉です」と、Kratos Turbine Technologies Divisionの社長、Stacey Rock氏は述べた。 原子炉の統合と安全プロセス NASAによると、宇宙機のブームの先端に配置されるSR-1 Freedomの原子力モジュールは、核分裂によって熱を発生させる原子炉と、その熱を宇宙機のシステムおよび電気推進に使う電力へ変換する電力変換システムで構成される。核分裂炉は米エネルギー省のIdaho National Laboratoryが設計・開発を進めており、モジュールを完成させるため、電力変換システムと統合される。 NASAによると、NASAと米エネルギー省は宇宙機の設計・開発全体を通じて安全基準を適用する。これには、機関横断の安全審査、NASAの最高安全責任者による継続的な監督、規制の順守、危険要因、故障への耐性、原子力の安全に重点を置いた安全設計プロセスが含まれる。同機関によると、SR-1 Freedomの原子炉部分は、宇宙機が地球周回軌道を離れるまで作動しない。 NASAによると、宇宙機の開発を加速するため、NASAとパートナー各社はミッションを前進させる主要な契約措置について相互に合意した。「こうした契約措置は、技術的リスクを低減し、2028年の打ち上げに向けた勢いを維持するだけでなく、パートナー間の連携も強化します」と、SR-1…

Lockheed Martin、米空軍の極超音速兵器ARRWの6億9,400万ドルの契約を獲得
Lockheed Martin 2026年10月27日、同社は米空軍から、空中発射型迅速対応兵器(Air-Launched Rapid Response Weapon、ARRW)の製造に関する6億9,400万ドルの契約を獲得したと発表した。また同日早く、兵器を製造するアラバマ州トロイのミサイル生産施設の拡張工事に着手した。 空軍省は、Lockheed Martinに6億9,400万ドルの契約を授与したと発表した。契約はAGM-183A ARRWの製造と配備を対象とし、授与日は2026年9月29日、発表の公表日は2026年10月26日だった。空軍によると、この契約は、米国の「自由の兵器庫」を近代化するため、戦争省の全省規模アジャイル調達契約に基づいて締結された。 空軍によると、今回の契約は、ブースト・グライド式極超音速ミサイル計画が試作・飛行試験段階から製造段階へ正式に移行することを示す。また、敵の射程外から高速攻撃を行う選択肢の配備に対する空軍の取り組みを確かなものにするという。作戦上の安全を守るため、数量や納入日の詳細は公表しないと同省は述べた。 飛行試験から製造へ 空軍長官のトロイ・メインク氏は発表で、「これは先進兵器ロードマップの転換点だ。ARRWを試験段階から製造段階へ移すことで、最先端の接近阻止・領域拒否システムを突破できる、信頼性の高い高速攻撃兵器を戦闘指揮官に提供する」と述べた。 空軍参謀総長のケン・ウィルズバック大将は、ARRWの配備によって世界のあらゆる場所にある標的を脅威にさらす空軍の能力が高まり、極めて厳しい脅威環境において統合軍に柔軟かつ迅速な対応手段を提供できると述べた。 空軍によると、ARRWは固体燃料ロケットブースターでマッハ5を超える速度まで加速した後、極超音速滑空体を切り離すよう設計されている。これにより空軍の戦力は、敵の射程外から、時間的猶予の少ない標的や厳重に防護された高価値目標を攻撃できる。同省は、米国が極超音速システムを迅速に実用化できるよう、極超音速分野の科学技術を開発していると述べた。また、2024年2月には、グアムのアンダーセン空軍基地で行われた極超音速兵器の習熟訓練に、第23遠征爆撃飛行隊と第49試験評価飛行隊のB-52ストラトフォートレス搭乗員が参加したと明らかにした。 Lockheed Martinによると、ARRWはB-52に統合されており、迅速に展開できる極超音速攻撃能力をもたらす。同社は、ミサイルの製造準備が整っていることは軍にとって不可欠な資産であり、新たに生じる脅威への対抗に欠かせない能力だと述べた。また、この兵器はマッハ5を超える速度、つまり音速の5倍を上回る速さで飛翔し、敵の射程外にある遠方の標的を迅速に攻撃するとした。さらに、極度の高熱を制御する先進素材、精度と殺傷力を維持する先進技術パッケージ、幅広い防御網を突破する能力によって、ARRWは過酷な環境下で運用できるよう設計されていると説明した。 Lockheed Martin Missiles and Fire Controlの社長、ティム・ケイヒル氏は、「ARRWの製造契約獲得は、最先端システムを前例のない速度と規模で開発し、製造を開始するLockheed Martinの能力を示している」と述べた。ケイヒル氏は、ARRWによって同社の兵器システムの製品群が拡充され、複数の領域における米空軍の戦略的優位性が高まると語った。 トロイ施設の拡張 同社によると、トロイのP-20棟を拡張し、ARRWの生産スペースを4万7,000平方フィート増設する。これにより現在の施設の生産スペースは3倍となり、今後4年間で米国内に新たな雇用が生まれる。Lockheed Martinは、これらの雇用によってアラバマ州に約4,000人いる従業員がさらに増えると述べた。また、この施設では先進的な製造技術、ロボット工学、デジタル技術を活用してARRWを製造できるよう、従業員の準備を進めるという。 Lockheed Martinによると、弾薬需要に対応するため2030年までに計画している80億~90億ドルの投資には、政府資金を受け取る前に実施したARRW生産施設の拡張と設備への6,700万ドルの投資が含まれる。同社は、ARRWの生産開始に必要な取り組み、資材、設備にはすでに資金を拠出しており、空中発射型極超音速攻撃能力を求める空軍の要請に応えるため、研究開発も継続してきたと述べた。 Lockheed Martinは、今回の製造契約の獲得を、米空軍と長年にわたって続けてきた開発・試験協力の集大成と位置付けた。同社は、自らを極超音速攻撃能力の分野をリードする企業とし、米国の国家防衛戦略と同盟国の安全保障目標を支える極超音速攻撃の経験が60年以上に及ぶと述べた。
ポーランド、Lockheed MartinのPAC-3維持整備拠点の設置予定地に選定
Lockheed Martin 計画を発表したのは2026年10月27日。米国政府と連携し、ポーランドにPAC-3専用ミサイル整備施設(MMF)を設置する計画で、これにより同国は、今年初めに5カ国の政府が検討に合意した域内維持整備センターの設置予定地となる。 同社によると、この施設では現地での修理、改修、ライフサイクル支援、再認証を行い、補給や統合試験に迅速に対応できるようにする。PAC-3迎撃ミサイルを運用するNATO加盟国が増えるなか、その需要に応える施設となる。Lockheed Martinは、この取り組みにより欧州全域におけるNATOの統合防空・ミサイル防衛が強化されると述べた。 同社によると、この施設は大西洋を挟む両岸の産業界が緊密に連携するパートナーシップを基盤とする。基礎となる合意に米国、ポーランドとともに当初署名したドイツ、オランダ、スウェーデンも、サプライチェーンで役割を担う。 「75年以上にわたり、Lockheed Martinは欧州にとって信頼できるパートナーであり続けてきました」と、Lockheed Martin Missiles and Fire Controlの社長、Tim Cahillは述べた。「PAC-3 MMFは、このパートナーシップを次の段階へと進めるものです。欧州の同盟国に不可欠な維持整備支援を提供し、先進的な防衛システムを、最も必要とされる時に、必要とされる場所で確実に利用できるようにします。」 Lockheed Martinによると、新施設はポーランドの既存の防衛産業基盤に全面的に組み込まれる予定だ。同社は、このプロジェクトによって高度な技能を要する雇用が生まれ、地元サプライヤーの事業機会が広がり、地域社会への投資がもたらされると見込んでいる。 Lockheed Martin Internationalの社長、Jay Pitmanは、この発表によって「ポーランド、ドイツ、オランダ、スウェーデンとの産業パートナーシップがさらに深まる」と述べた。また、米国と欧州のサプライヤーに新たな事業機会を広げ、大西洋の両岸でサプライチェーンの強靱性を高めていくと付け加えた。 5カ国合意からポーランドの設置予定地決定へ 今回の設置地の発表に先立ち、2026年7月7日、アンカラで開催された2026年NATO首脳会議の一環であるNATO首脳会議防衛産業フォーラムにおいて、政府間の共同合意が署名された。この合意に基づき、米国、ドイツ、オランダ、ポーランド、スウェーデンは、欧州にPAC-3専用ミサイル整備施設を設ける可能性を検討することに合意したと、当時Lockheed Martinは述べていた。 7月の発表によると、提案されている施設は域内で維持整備を行う能力を提供し、PAC-3ミサイルを即応可能で信頼性の高い状態に保ち、変化する脅威に対して迅速に展開できるようにすることを目的としている。また、PAC-3 Missile Segment Enhancement(MSE)迎撃ミサイルとPAC-3 Cost Reduction Initiative(CRI)迎撃ミサイルを運用するNATO加盟国を支援する。施設の開発にあたっては、Lockheed Martinがミサイルの生産、維持整備、エンジニアリング、サプライチェーン管理に関する数十年の経験を生かす。 PAC-3の生産拡大 今回の維持整備計画に先立ち、今年は米国で生産への投資が相次いでいる。2026年1月、Lockheed Martinは米国戦争省と枠組み合意を結び、PAC-3 MSEの生産能力を3倍にすることを決めた。2026年4月には、米国政府が生産の加速をさらに進めるため、同社に47億ドルの契約を発注した。 2026年7月29日、米国政府はPAC-3 MSE迎撃ミサイルについて、Lockheed Martinに最大538億6,000万ドルの7年間の未確定契約措置変更を発注した。この発注により複数年契約の総額は586億2,000万ドルとなった。この金額には、4月に発注された初年度分の47億ドルが含まれる。 Lockheed…

ボーイング、2026年第3四半期の売上高242億ドルを報告、受注残は過去最高の7,450億ドルに
ボーイング社 同社は2026年10月27日、2026年第3四半期の売上高が242億ドルとなり、前年同期比4%増だったと発表した。GAAPベースの希薄化後1株当たり損失は0.26ドルで、受注残高は過去最高の7,450億ドルに達した。同社の第3四半期決算発表による。 ボーイングは、2026年9月30日終了の四半期にGAAPベースの営業利益3億5,400万ドルを計上した。2025年第3四半期は営業損失47億8,100万ドルだった。営業利益率は1.5%で、前年同期のマイナス20.5%から改善した。純損失は53億3,900万ドルから1億1,600万ドルに縮小し、希薄化後1株当たり損失は7.14ドルから0.26ドルとなった。非GAAPベースでは、コア営業利益は2億400万ドルで、前年同期のコア営業損失50億4,900万ドルから改善した。コア希薄化後1株当たり損失は0.34ドルで、前年同期の7.47ドルから縮小した。ボーイングは、売上高の増加は主に防衛・サービス分野の販売量増加によるもので、民間航空機の納入構成は前年より不利だったと説明した。 「737-7および737-10の認証取得や、海軍の第6世代戦闘機の設計・製造案件への選定など、最近の節目は、これまでの進展をさらに積み重ねていくうえで重要な一歩です」と、ボーイングの社長兼最高経営責任者(CEO)、ケリー・オートバーグは述べた。オートバーグはまた、同社は安全と品質に引き続き注力するとともに、リーンの取り組みと規律ある業務遂行を一段と強化していると付け加えた。 2026年9月30日までの9カ月間の売上高は709億6,500万ドルで、前年同期の655億1,500万ドルから8%増加した。同期間の純損失は5億5,100万ドルで、前年同期の59億8,200万ドルから縮小した。希薄化後1株当たり損失は1.04ドル(前年同期は8.25ドル)、コア希薄化後1株当たり損失は1.30ドル(同9.22ドル)だった。 キャッシュフローと貸借対照表 第3四半期の営業キャッシュフローは14億9,600万ドルで、前年同期の11億2,300万ドルから33%増加した。非GAAP指標であるフリーキャッシュフローは4億6,400万ドルで、前年同期の2億3,800万ドルを上回った。ボーイングによると、営業キャッシュフローには運転資本のタイミングによる影響が反映されており、司法省との和解に基づく約7億ドルの支払いがその一部を相殺した。有形固定資産への投資額は合計10億3,200万ドルで、主に同社のチャールストンおよびセントルイスの拠点への投資増加を反映している。9カ月間の営業キャッシュフローは26億8,100万ドルで、前年同期のマイナス2億6,600万ドルから増加した。9カ月間のフリーキャッシュフローはマイナス3億5,900万ドルで、前年同期のマイナス22億5,200万ドルから改善した。 四半期末の現金および市場性有価証券への投資は合計207億ドルで、四半期初めの200億ドルから増加した。連結有利子負債は459億ドルで、第2四半期末と同額だった。同社は、未使用のまま維持している100億ドルの融資枠を引き続き利用できる。第3四半期の支払利息および債務費用は5億7,300万ドルで、前年同期の6億9,400万ドルから減少した。研究開発費は8億3,000万ドルで、前年同期の8億9,700万ドルから減少した。 事業部門別業績 民間航空機部門の売上高は107億2,000万ドルで、前年同期の110億9,400万ドルから3%減少した。営業損失は6億9,700万ドルで、前年同期の53億5,300万ドルから縮小し、営業利益率はマイナス6.5%(前年同期はマイナス48.3%)だった。ボーイングは、当四半期の売上高と利益率には、主に納入構成の悪化、今後の生産レート調整に伴う予想コストの増加、サプライチェーンコストの見積額増加が影響したと説明した。前年同期の利益率には777X計画に関する費用計上が影響していた。 同部門は前年同期の160機に対し161機を納入し、ターキッシュ エアラインズからの受注を含む、エチオピア航空およびルフトハンザからの受注など、純受注300機を獲得した。民間航空機の受注残には、過去最高の6,120億ドル相当となる6,300機超が含まれていた。ボーイングによると、737の生産は月産47機での安定化に向けて引き続き進展しており、787の生産レートは月産8機で安定している。当四半期には、737-7が連邦航空局から型式証明の変更承認を受け、737-10は10月に認証を取得した。777X計画では777-9の認証飛行試験が続いており、ボーイングは2027年の初号機納入に向けて予定どおり進んでいるとした。 防衛・宇宙・セキュリティ部門の売上高は79億3,500万ドルで、前年同期の69億200万ドルから15%増加した。営業利益は4億9,200万ドルで、前年同期の1億1,400万ドルから増加し、営業利益率は6.2%(前年同期は1.7%)だった。ボーイングによると、利益率には主にHRL Laboratoriesの売却益2億5,200万ドルと業務遂行の改善が反映された。当四半期、同部門は米海軍から次世代戦闘機F/A-XXの設計、製造、納入契約の相手先に選定された。ただし、調達先選定および評価の審査手続きが完了するまでは、この受注は受注残に含まれない。同社はまた、PAC-3シーカーの生産を拡大する7年間の契約を獲得した。同部門の受注残は過去最高の1,010億ドルに増加し、その23%は米国外の顧客からの受注だった。同部門の納入数は33基で、前年同期の32基を上回った。 売上高は取扱量の増加を受けて4%増加し、53億7,000万ドルから55億7,400万ドルとなった。営業利益は9億3,800万ドルから10億1,900万ドルに増加し、営業利益率は18.3%だった。同社は、これらの結果には取扱量と構成の好調さが反映されたと説明した。同部門は、AH-64アパッチ部隊の整備サービスを提供する契約を米陸軍から受注し、四半期末の受注残高は330億ドルとなった。 全社の受注残高は、2026年9月30日時点で7,454億3,100万ドルとなり、2025年12月31日時点の6,822億700万ドルから増加した。このうち、契約済み受注残高は6,927億6,700万ドル、未充当受注残高は526億6,400万ドルだった。部門別の受注残高は、民間航空機部門が6,118億3,300万ドル、防衛・宇宙・安全保障部門が1,005億500万ドル、グローバル・サービス部門が327億2,500万ドルだった。当四半期の希薄化後加重平均発行済み普通株式数は7億9,270万株で、前年同期は7億5,990万株だった。
L3Harris、1株当たり1.25ドルの四半期配当を宣言 12月18日に支払い
L3Harris Technologies 同社は2026年10月23日、普通株1株当たり1.25ドルの四半期現金配当を宣言した。配当は2026年12月18日に支払われ、2026年12月4日の営業終了時点で株主名簿に記載されている株主が対象となると、同社は発表した。発表はフロリダ州メルボルンの本社から行われた。 今回の宣言により、1株当たり1.25ドルの四半期配当は4四半期連続となった。これは、2026年1月23日、4月23日、7月23日に取締役会が宣言した配当に続くものだ。同社が公表した配当履歴によると、7月の配当は2026年9月18日に支払われ、権利確定日は同年9月4日だった。4月の配当は2026年6月26日に支払われ、権利確定日は同年6月5日だった。また、第1四半期の配当は2026年3月20日に支払われ、権利確定日は同年3月6日だった。 1株当たり1.25ドルの配当額は年初に適用された。取締役会は、第1四半期の配当から四半期現金配当額を1株当たり1.20ドルから1.25ドルに引き上げることを承認したと、同社は2026年1月23日の発表で述べた。この変更により、年間換算配当額は1株当たり4.80ドルから5.00ドルに引き上げられた。 今年に入る前、L3Harrisの四半期配当は、2025年が1株当たり1.20ドル、2024年が1.16ドル、2023年が1.14ドル、2022年が1.12ドル、2021年が1.02ドル、2020年が0.85ドルだったことが、配当履歴に示されている。投資家向け情報の表には、1989年までさかのぼる四半期配当の宣言が掲載されている。 第2四半期の業績と株主還元 同社は2026年第2四半期に配当として2億3,200万ドルを支払い、年初来の支払額は4億7,000万ドルとなった。前年の同じ期間は、それぞれ2億2,500万ドルと4億5,300万ドルだった。同社の第2四半期決算発表に掲載された財務表による。さらに同社は、第2四半期に自社普通株を2億2,900万ドル分買い戻し、年初来の買い戻し額は5億2,500万ドルとなった。前年の同じ期間は、それぞれ2億5,300万ドルと8億2,200万ドルだった。 同社は2026年7月29日に第2四半期の業績を発表した。受注額は73億ドルで、受注高売上高比率は1.2倍となり、受注残高は過去最高の420億ドルに増加した。売上高は8%増の59億ドルとなった。同社はこの成長について、記録的な受注残高を背景に、新規プログラムが始動したことと、全事業セグメントでの力強い実行が寄与したと説明した。営業利益率は60ベーシスポイント上昇して11.1%となり、セグメント営業利益率は16.0%だった。希薄化後1株当たり利益は28%増の3.13ドルとなった。純利益は6億ドルで、2025年第2四半期の4億5,800万ドルから増加した。 第2四半期の営業活動によるキャッシュフローは8億7,900万ドル、フリーキャッシュフローは7億7,100万ドルで、37%増加した。同社が定義するフリーキャッシュフローは、営業活動による純キャッシュフローから設備投資を差し引き、有形固定資産の処分による収入を加えた非GAAP指標である。第2四半期の設備投資は1億800万ドルだった。 年初来の売上高は116億2,500万ドルで、2025年の同じ期間の105億5,800万ドルを上回った。希薄化後1株当たり利益は5.85ドルで、4.48ドルから増加した。同じ6カ月間の営業活動によるキャッシュフローは7億8,400万ドル、フリーキャッシュフローは5億8,400万ドルだった。 第2四半期の業績発表に伴い、同社は2026年通期の売上高見通しを、従来の230億~235億ドルから232億~237億ドルに引き上げた。希薄化後1株当たり利益の見通しも、11.40~11.60ドルから11.80~12.00ドルに引き上げた。さらに、2026年の営業活動によるキャッシュフローは約36億ドル、設備投資は約6億ドル、フリーキャッシュフローは30億ドルになると見込んでいる。 「力強い受注、過去最高の受注残高、上半期の2桁成長は、複数年にわたって財務上の約束を果たしてきた当社の実績を裏付ける」と、会長兼CEOのChristopher Kubasikは7月の発表で述べた。 第3四半期決算は10月29日に発表予定 L3Harrisは、2026年第3四半期の決算を2026年10月29日(木)の市場寄り付き前に発表する予定だと、同社は2026年10月5日に発表した。その後、米東部時間午前10時30分から決算説明会を開催する。参加者にはL3Harris.comのウェブキャストで聴取するよう案内しており、終了後には録画を視聴できる。

Safran、LEAPの納入増を背景に第3四半期の売上高が14.7%増
Safranは2026年10月23日、2026年第3四半期の調整後売上高が90億300万ユーロとなり、2025年の同じ期間から14.7%増、為替や事業範囲の変動を除く実質ベースでは13.4%増だったと発表した。また、2026年通期の業績見通しについて、2026年7月に上方修正した内容を据え置いた。これは同社の第3四半期売上高発表による。 連結ベースの第3四半期売上高は88億9,000万ユーロで、前年同期比15.2%増だった。2026年1~9月の調整後売上高は265億7,400万ユーロで17.5%増、連結売上高は261億3,500万ユーロで15.7%増となった。Safranは連結財務諸表と併せて調整後数値を作成している。外貨建て売上高から仕入れを差し引いた額はヘッジ適用後の為替レートで算定し、将来キャッシュフローをヘッジする金融商品に生じた時価評価の変動は相殺する。公表された調整表では、第3四半期の連結売上高88億9,000万ユーロに為替ヘッジの再評価額1億1,300万ユーロを加え、調整後売上高90億300万ユーロとしている。また、1~9月の連結売上高には再評価額4億3,900万ユーロを加えている。 第3四半期の増減要因を見ると、実質成長額は10億5,100万ユーロ、為替のプラス影響は8,400万ユーロ、事業範囲の変更によるプラス影響は1,500万ユーロだった。同四半期のユーロ・ドル直物為替レートは平均1.15で、2025年第3四半期の1.17を下回った一方、ヘッジレートは1.12で変わらなかった。1~9月について、発表資料全文によると、実質成長額は40億4,000万ユーロ(17.9%増)、事業範囲の変更によるプラス影響は5億7,000万ユーロ、為替のマイナス影響は6億5,700万ユーロだった。平均直物為替レートは1.16で、前年同期の1.12を上回った。事業範囲の変更による影響には、2025年8月からのCollins Aerospaceの飛行制御・アクチュエーション事業の連結化、2026年1月のSafran Passenger Innovationsの売却、ならびに2026年1月からのAttolloの連結化が反映されている。 最高経営責任者(CEO)のOlivier Andriès氏は、Safranが「第3四半期も売上高を15%伸ばし、堅調な成長を再び実現した」と述べた。その背景として、民間航空機の新造機向け機器とサービスの両事業で需要が健全だったこと、サプライチェーンの状況改善に支えられてLEAPの増産が着実に進んだこと、民間航空機エンジンの補修部品が引き続き好調だったことを挙げた。また、同グループの防衛事業は堅調な市場動向の恩恵を受けており、Safranは生産能力を拡大しているとしたうえで、「Safranは2026年の約束を果たし、民間航空・防衛の両分野で生産を加速できると確信している」と述べた。 事業部門別の売上高と納入実績 推進システム部門の実質売上高は第3四半期に13.2%増加した。補修・整備市場向けは18.7%増、新造機向けは3.5%増で、部門売上高は前年同期の40億4,400万ユーロから46億2,800万ユーロに拡大した。民間航空機エンジンの補修部品の売上高は米ドルベースで17.0%増加した。CFM56の価格改定と部品供給の改善により、作業範囲の水準は2026年上期と比べて高水準ながら安定して推移した。また、LEAPでは、サードパーティーによる整備入庫の増加、作業範囲の拡大、価格改定が寄与した。サービス売上高は米ドルベースで19.0%増加し、主にLEAPの飛行時間当たり料金契約の拡大を反映した。1~9月では、補修部品売上高が米ドルベースで23.9%増、サービス売上高が同32.5%増となった。 同社によると、第3四半期のLEAPエンジン納入数は535基で、前年同期の511基から増加した。前年同期比、前四半期比ともに5%増で、スペアエンジン比率は2026年上期と比べて正常化しつつある。1~9月のLEAP納入数は1,565基に達し、26%増加した。軍用エンジンの売上高は前年同期を下回った。主な要因は、輸出顧客向けRafaleの納入時期を反映したM88の納入減だった。2026年第3四半期のM88納入はゼロ基で、前年同期の7基を下回った一方、1~9月の納入数は33基で、前年同期の17基から増加した。ヘリコプター用タービン事業は、納入数の増加とサービス事業の拡大を背景に成長し、第3四半期の納入数は前年同期の192基から213基に増えた。 装備・防衛部門の実質売上高は15.7%増加した。部門売上高は前年同期の30億400万ユーロから36億2,300万ユーロに増加し、事業範囲の変更によるプラス影響は1億2,200万ユーロだった。この影響の主な要因は、2025年8月から連結化された飛行制御・アクチュエーション事業である。新造機向けの売上高は16.2%増加し、AASM Hammer、光電子機器、慣性航法システム、ミサイルシーカーなどの防衛事業が成長をけん引した。A320neo向けナセルと、737 MAX、787、A350向け電気システムも増収に寄与した。補修・整備市場向けサービスは14.7%増加し、特にナセルとアクチュエーションシステムが伸びた。 航空機内装部門の実質売上高は5.8%増加した一方、報告ベースの部門売上高は6.4%減の7億5,100万ユーロとなり、前年同期の8億200万ユーロを下回った。Safran Passenger Innovationsの売却を含む1億700万ユーロの事業範囲変更によるマイナス影響があった。補修・整備市場向け事業は8.0%増加し、その大半は数量と価格の両面で伸びたシート事業によるもので、欧州、中東、南北アメリカの顧客向け事業を中心にキャビン事業も寄与した。新造機向けの売上高は4.4%増加した。主にビジネスクラスシートの納入増によるもので、納入数は前年同期の428席から635席に増え、48%増となった。Safranによると、シート市場では需要が供給を上回る状況が続いており、業界が認証上の課題に直面するなかでも、より有利な契約条件を確保できている。 自社株買い、ヘッジ、2026年の業績見通し Safranは、消却を目的とする総額50億ユーロの自社株買いプログラムの一環として、2026年9月21日に3億7,500万ユーロ分の買い戻しを開始し、10月20日に完了した。10月20日時点で、同社は2026年に約400万株(株式資本の1%)を総額12億5,000万ユーロで買い戻しており、これらの株式は年末までに消却される予定だ。業績説明資料によると、2026年1月から7月にかけて8億7,500万ユーロ分、約280万株を買い戻し、別途3億7,500万ユーロ分の買い戻しは約120万株に相当する。 2026年9月14日、Standard & Poor’sはSafranの長期発行体格付けとシニア無担保債務の格付けを、見通しを「ポジティブ」から「安定的」に変更したうえで、「A-」から「A」に引き上げた。 米ドル建てのヘッジポートフォリオは、2026年9月末時点で611億ドルとなり、同年6月末の595億ドルから増加した。同社によると、2026年については、純年間エクスポージャー160億ドルを作業上の前提として、目標ユーロ/ドルレート1.12で全額ヘッジしている。2027年と2028年は、純年間エクスポージャーを170億ドル以下に抑えたうえで、1.12で全額ヘッジしている。2029年は、エクスポージャーを170億ドル以下に抑え、目標レート1.12~1.14で全額ヘッジしている。また、2026年9月末時点で、2030年分のヘッジ額は82億ドルに達している。説明資料では、ヘッジポートフォリオに1.17~1.35の水準でノックアウト条件が発動するバリア・オプションが含まれていることにも言及している。これは、為替レートが急激かつ大幅に変動した場合、ポートフォリオの規模や2026年以降の目標ヘッジレートに影響を及ぼすリスクだという。さらに、米ドル建て売上高の約45%は、ドル建ての調達によって自然にヘッジされている。2030年の純エクスポージャーは120億ドルと推定されている。 Safranは、7月に上方修正した2026年通期見通しを改めて確認した。売上高の伸びは10%台半ば、経常営業利益は64億~65億ユーロ、フリーキャッシュフローは47億~49億ユーロを見込む。フリーキャッシュフローの予想には、フランスの法人付加税による約5億ユーロのマイナス影響が織り込まれている。また、一部の前払い金の支払時期や、政府部門の顧客による支払いの進捗状況によって変動する可能性がある。この見通しは、LEAPエンジンの納入が10%台後半、米ドル建ての予備部品売上高とサービス売上高がそれぞれ20%台半ば伸びること、ユーロ/ドルのスポットレートが1.15、ヘッジレートが1.12となることを前提としている。注視すべき項目として、サプライチェーンの生産能力と中東紛争が及ぼす可能性のある影響を挙げた。 説明資料によると、フランスの2027年度予算法案は法人付加税を2027年まで延長することを提案している。税率が最終的に31.4%または41.2%のいずれになるかに応じて、Safranには約4億~5億ユーロの資金流出が生じる可能性がある。 説明資料で挙げられた第3四半期の事業上の主な動きには、Turkish AirlinesがLEAP-1Bエンジンを300基超導入する覚書を締結したこと(600基超を対象とするサービスと、将来のMRO施設向けMSAも含む)、テキサス州で新たなTR40組立ラインを設け、2028年までにターボジェットの生産能力を倍増させること、SkyNaute慣性航法システムがAirbus A220に採用され、民間航空機で初めて搭載されること、そしてArianeGroupがM51.3の潜水艦からの初の打ち上げに成功したことに加え、AmazonがAriane 6の打ち上げを6回追加発注したことが含まれる。 Safranは、IFRS18に関するワークショップを2026年12月3日午前8時30分から9時30分(CET)に開催する予定だ。また、2026年通期決算を2027年2月9日、第1四半期の2027年売上高を同年4月23日に発表し、年次株主総会を5月27日に開催する予定だ。また、2027年上期決算を7月28日、第3四半期の2027年売上高を10月21日に発表する予定としている。同社は発表当日の午前8時30分(CET)に、アナリストと投資家向けのウェブキャストを開催した。

BlackSky、海外でGen-3 Assuredの7桁規模の大型契約を獲得
BlackSky Technology Inc. は、バージニア州ハーンドンに拠点を置き、国際的な防衛パートナーとのGen-3 Assured契約を拡大し、7桁規模の契約を獲得したと、2026年10月22日付の発表で明らかにした。BlackSkyによると、世界で最も厳しい状況にあり、係争の激しい地域の一つと同社が表現する地域で、リアルタイム情報サービスへの需要が高まり、顧客の契約規模は6カ月未満で急速に2倍に拡大した。発表では、顧客名も具体的な契約額も明らかにされなかった。 BlackSkyによると、Assuredサービスは任務への即応態勢を整えるために設計されている。顧客はこれを利用して、紛争時にも確信を持って国境を監視・警備し、無人航空機(UAV)の脅威に対処し、部隊を保護できる。 BlackSkyの最高経営責任者(CEO)、Brian O’Toole氏は次のように述べた。「今回の契約拡大は、国際顧客が日々の戦術的な情報・監視・偵察(ISR)活動でゲームチェンジャーとなるGen-3の性能を実感するなか、Gen-3とAssuredサービスの導入が加速していることを示すものです。これは、当社のランド・アンド・エクスパンド戦略が好調に進んでいること、そして当社が組み合わせて提供するサービスの差別化された価値の高さを反映しています。Assuredは、業界をリードするリアルタイム情報能力と、任務上重要な意思決定を支える優れた鮮明度を実現するため、他に類を見ない収集の確約を提供します。」 同社によると、この顧客との当初の契約は小規模なGen-2の試験導入として始まり、短期間で大規模な年間Gen-3 Assuredサブスクリプションへと拡大した。このサブスクリプションでは、顧客が指定した関心地域を対象に、確約されたタスク実行と、予測可能で継続的なデータ収集を提供する。新たな契約により、Gen-2の高頻度かつ時間的に多様な再訪率と、Gen-3画像の35センチメートルの解像度を組み合わせ、顧客がAssuredを利用できる範囲を拡大する。同社によると、この組み合わせによって、あらゆる作戦地域で継続的かつ途切れのない状況認識を維持できる。 BlackSkyによると、任務の成功を左右する主な要素が速度と精度であるなか、Gen-3の画像鮮明度の向上により、AIを活用した検知、識別、分類の精度が高まり、車両、航空機、船舶をはじめ、戦術上重要な幅広い対象物を捉えられる。顧客はBlackSky Spectraを通じて、Gen-2とGen-3のデータを現在のワークフローにシームレスかつ安全に組み込める。同社はBlackSky Spectraについて、複数の場所で継続的な動的監視を可能にする完全自動化アーキテクチャであり、局地的に急速に変化する事象に応じて、低遅延の超高解像度画像を迅速に収集できると説明している。 AssuredサブスクリプションとGen-3衛星コンステレーション 今回の拡大に先立ち、BlackSkyは競争を勝ち抜いて獲得した、大手国際防衛顧客との2,500万ドル、複数年のAssured契約を2026年4月22日に発表していた。BlackSkyによると、このサブスクリプションは、複数の作戦部門のニーズに応えながら、顧客の国家宇宙能力の強化を加速させるもので、リアルタイムのAI分析機能を備えたGen-3の35センチメートル解像度画像への確実なアクセスを提供する。O’Toole氏によると、以前はGen-3 On-Demandの早期アクセス契約を利用していた顧客は、関心地域を対象に、確約された容量と信頼性の高い低遅延の画像・分析情報を任務上重要な用途に提供できることを確認した後、複数年のAssured契約へ移行した。 O’Toole氏は4月、35センチメートル解像度のGen-3衛星が実証してきた運用性能により、任務上重要な情報を必要とする大手政府顧客との長期契約が進んでいると述べた。また、Gen-3衛星4機が軌道上にあるなか、BlackSkyはGen-3の供給能力を急速に拡大するとともに、宇宙ベースの情報・AIサービス事業の受注残高と年間経常収益を伸ばしているとも語った。この発表時点で、BlackSkyは世界の顧客向けにGen-3の一般提供を開始しており、直近に打ち上げたGen-3衛星は、前月の打ち上げから1週間足らずで運用を開始していた。同社によると、4月の顧客はその衛星の供給能力を速やかに取り入れた。 BlackSkyによると、Assuredサービスでは、顧客の国内および地域の関心地域を対象に、同社独自の動的監視衛星コンステレーションを通じて、確実なアクセスと優先的なタスク実行能力を提供する。BlackSkyはAssuredについて、収集を確約する初の商用画像・分析タスク実行サービスと説明している。同社は、垂直統合型の衛星製造とAI主導のソフトウェアアーキテクチャを活用し、オンデマンドおよびAssuredのサブスクリプションサービス、または完全な主権システムを通じてデータへのアクセスを提供する。BlackSkyはニューヨーク証券取引所に上場している。
L3Harris、カムデンにArsenal of Freedomロケットモーター工場を開設
L3Harris Technologies アーカンソー州カムデンに新たなArsenal of Freedom固体ロケットモーター製造施設を開設した。開設日は2026年10月20日で、連邦、州、地方自治体の関係者も出席した。L3Harrisによると、この施設は現在の固体ロケットモーター生産能力を2倍にする設計で、さらなる増産にも対応できる。 新施設は、推進薬の追加処理施設とともに、米陸軍の誘導多連装ロケットシステム(GMLRS)の生産を支える。新たな生産拠点により、地対地精密打撃能力を支える固体ロケットモーターの生産が一か所に集約される。 施設の完成は、戦術ミサイルの需要増に対応するため、L3Harrisが2023年に米国戦争省と締結した2億1,600万ドルの協力協定の一環です。対象には、Javelin、Stinger、GMLRSが含まれます。国防生産法(DPA)第3編に基づくこの協力協定には、アーカンソー州カムデンとバージニア州オレンジ郡にある同社拠点への新施設の建設に加え、アラバマ州ハンツビルの施設における設備の導入とデジタル面の改修も盛り込まれていました。 開設式に出席した連邦・州当局者 調達・維持担当の戦争次官マイケル・P・ダフィーは、ロケット推進を国家安全保障に不可欠な能力と位置づけ、新施設はL3Harrisの能力を高めると述べた。また、「固体ロケットモーターの生産能力を大きく前進させる重要な飛躍となる」とし、統合軍と同盟国が、精密誘導弾の供給網の強靱性、即応性、安全性を維持するうえで役立つと語った。 アーカンソー州知事のSarah Huckabee Sanders氏は、昨年末に同社のアーカンソー先進推進施設キャンパスの起工式に参加したと述べ、新たに開設された施設では間もなくモーターの生産が始まると語りました。また、カムデンを防衛産業の中核拠点と評しました。 「この最先端施設の開設は、わが国と同盟国が切実に必要としている固体ロケットモーターの産業基盤を強化するうえで、大きな前進となる」と、L3Harrisのミサイル・ソリューション部門プレジデント、ケン・ベディングフィールドは述べた。同氏は、この施設が官民連携の成果を示すとともに、同社が全米で進めている事業拡大モデルを体現していると説明した。このモデルでは、高度な自動化、デジタル製造、そして高度な訓練を受けた熟練技能者を結集する。 アーカンソー州選出のジョン・ブーズマン上院議員は、固体ロケットモーターの生産能力を高めることで、米兵が必要な装備を確実に得られるようになると述べた。また、州選出の連邦議会議員団は、カムデンに新たな地域人材育成センターを設置する取り組みなどを支援してきたと語った。 トム・コットン上院議員は、この施設への投資を歓迎すると述べ、L3Harrisが進める事業拡大によって地域に新たな雇用が生まれると語った。さらに、プロジェクトをアーカンソー州に誘致するため、連邦議会議員団、サンダース知事、米陸軍と協力したと付け加えた。 ブルース・ウェスターマン下院議員は、この施設が米国の軍需品備蓄を支え続け、生産能力、品質、速度を高めると述べた。また、同社による継続的な投資が、アーカンソー州の人々に新たな雇用と機会をもたらすと語った。 アーカンソー州商務長官のヒュー・マクドナルドは、L3Harrisがカムデンのハイランド工業団地で固体ロケットモーターを製造していると述べた。同氏は同団地を、米国と同盟国にとって航空宇宙・防衛製造の重要拠点と評した。 カムデンで進む拡張プロジェクト 今回の開設は、カムデン拠点で進むより大規模な整備計画の一環だ。L3Harrisとアーカンソー州当局は2025年11月18日、Arkansas Advanced Propulsion Facilities(AAPF)キャンパスの起工式を行った。同社によると、この計画では110エーカーに20棟を超える建物を整備し、大型固体ロケットモーターの製造能力を6倍に引き上げる見込みだ。戦術ミサイルや防空ミサイル、ミサイル防衛用標的、迎撃ミサイル、極超音速機向けの中型・大型ロケットモーターの製造に特化する。キャンパスには製造・オフィススペースとして23万平方フィートが追加され、敷地全体の面積は2,000エーカー、製造スペースの総面積は150万平方フィートを超える。同社は、4億ドルを超えるキャンパス投資のうち1億9,300万ドルをアーカンソー州の企業に支出する計画だ。L3Harrisは1979年からカムデンでロケットモーターを製造しており、この拠点では年間11万5,000基を超える固体ロケットモーターを生産している。 2026年6月24日、L3HarrisはAAPFキャンパスで新たに2施設の起工式を行い、米陸軍のPAC-3推進システムの生産能力増強を支援します。施設は、鋳造・硬化・最終組み立てを行う約75,000平方フィートの施設と、ケース準備を行う約70,000平方フィートの施設です。会長兼CEOのChristopher Kubasik氏によると、同社はこの2棟を自己資金で建設しています。L3HarrisはPAC-3 MSE迎撃ミサイル向けに、2パルス式固体ロケットモーター、姿勢制御モーター、致死性強化装置を製造しています。これらの施設には、AIを活用して欠陥を迅速に検出する自動X線検査システム、完全自動化された鋳造工程、拡充した硬化能力を導入する計画です。 L3Harrisは、推進事業全体で、アーカンソー州、カリフォルニア州、バージニア州、アラバマ州に数十億ドルを投じ、約60カ所の新施設を建設するとともに、新たな設備や工程を導入すると発表した。同社は、これらの投資により、幅広い主要プログラムで推進システムの生産ペースを2倍、3倍、さらには4倍に高められると見込んでいる。2026年6月の発表では、アラバマ州、アーカンソー州、バージニア州の生産拠点に約60カ所の施設を整備し、約100万平方フィートの面積を増やす計画が説明された。2025年11月の発表によると、同社はバージニア州カルペパー、アーカンソー州カムデン、アラバマ州ハンツビルを含む主要な固体ロケットモーター拠点に5億ドル超を投資していた。
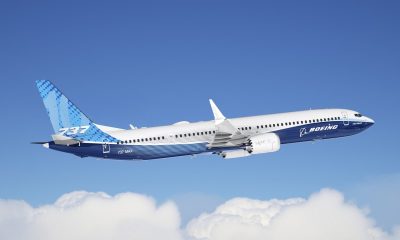
Boeing 737-10のFAA認証取得により、737 MAXファミリーが完成
米連邦航空局(FAA)が2026年10月20日、737 MAXファミリーの最新かつ最大の機体であるBoeing 737-10を認証したと、Boeingが発表した。FAAは同機の型式証明の変更を承認し、同社によると、この決定により今後数カ月以内に737-10の納入を開始できる見通しとなった。 Boeingは発表の発信地をワシントン州エバレットとし、737-10の完成によって737 MAXファミリーが出そろったと述べた。同社は同ファミリーを、航空業界で最も効率性と柔軟性に優れた単通路機のラインアップと位置付けている。Boeingによると、737-10は、2020年航空機認証・安全・説明責任法(ACSAA)の要件を全面的に満たして認証された初の民間航空機である。同法は、安全性評価とヒューマンファクター評価に関する文書の拡充を義務付けていた。 認証プログラムと安全性の強化 Boeingによると、ACSAAおよびFAAの認証要件に準拠するため、737-10の認証プログラムを完了した。このプログラムには、合計約1,000回の試験飛行に加え、広範な安全性評価と設計審査が含まれていた。飛行時間は合計2,000時間を超え、地上試験も1,000時間に達した。また同社は、数万ページに及ぶ文書を作成するとともに、FAAと長時間にわたる公式会合を重ねた。 「当社の飛行試験チームは、あらゆるシステムを検証するため、規律を保ちながら綿密かつ体系的に試験を進めました。この厳格な取り組みにより、納入開始に向けて自信を持って進めます」と、Boeing Commercial Airplanesで737航空機開発プログラム担当のバイスプレジデント兼ゼネラルマネジャーを務めるChris Payne氏は述べた。 同社によると、737-10では安全性も強化されており、迎角(Angle of Attack)システムの機能向上などが含まれる。この機能向上は、737 MAXファミリー全機種で標準装備となる予定だ。 Boeing Commercial Airplanesの社長兼CEOであるStephanie Pope氏は、最大モデルの737-10はファミリー共通の設計を基盤とし、顧客向けの737 MAXラインアップを完成させると述べた。Pope氏はさらに、「認証プログラムの完了により、民間航空の新たな基準となるBoeing機の納入に向けた道が開けます。737-10は、より多くの乗客を収容でき、航続距離も長く、同クラスで最も優れた座席当たりの経済性を備えています。この機体は、世界中の航空会社にさらなる価値と機会をもたらすでしょう」と語った。 座席数、航続距離、受注状況 最大座席数の仕様では、737-10は230人の乗客を収容できる。通常の2クラス仕様では185~210人を収容し、最大3,100海里(5,740 km)を飛行できる航続距離を備える。Boeingは、737-10は就航中のあらゆる単通路機の中で座席当たりのコストが最も低く、補助燃料タンクを搭載しない場合でも競合機より航続距離が365海里長いとしている。また同社は、同機の技術的な進歩により、CO2排出量と燃料使用量が20%削減されるとしている。 世界各地の30社を超える顧客が737-10を購入しており、これまでの受注は合計1,555機に上る。Boeingによると、この数字は737 MAXプログラムの現在の受注残の30%超に相当する。プログラム全体では、顧客から737 MAX機が7,350機受注されており、2026年9月末までに約2,500機が納入された。同社によると、未納の737 MAX受注のうち、737-10が30%超を占める。 737 MAXファミリーは、各機種を合わせて135~230席を提供しており、Boeingによると、航空会社の路線網や機材構成のニーズに合わせて幅広い選択肢を用意している。ファミリーには737-7、737-8、737-8-200、737-9があり、737-10が加わる。737-7は通常、2クラス仕様で135~160人を収容し、最大3,800海里(7,040 km)の航続距離を持つ。Boeingによると、高地にある空港や高温地域の空港を発着する運航会社向けに設計されており、FAAは同じ2026年に先行して737-7を認証した。737-8は160~180人を収容し、最大3,500海里(6,480 km)の航続距離を備える。同社によると、短距離路線と中距離路線のほぼすべての市場で収益性の高い運航が可能だ。737-9は737-8より座席列が3列多く、175~195人を収容し、最大3,300海里(6,110 km)の航続距離を持つ。
RTX、2026年見通しを引き上げ 第3四半期売上高は11%増の250億ドル
RTXは2026年10月20日、2026年第3四半期の売上高が250億ドルとなり、前年同期比11%増だったと発表した。また、同社の第3四半期決算発表によると、2026年通期の調整後売上高、調整後1株当たり利益、フリーキャッシュフローの見通しを引き上げた。 2026年9月30日終了の四半期における普通株主に帰属する純利益は25億8,300万ドル、希薄化後1株当たり1.89ドルだった。前年同期は19億1,800万ドル、希薄化後1株当たり1.41ドルだった。GAAPベースの1株当たり利益には、企業買収に伴う会計調整額0.26ドルと、リストラおよびその他の重要かつ/または非経常的な純項目0.11ドルが含まれていた。調整後EPSは2.26ドルで、前年同期の1.70ドルから33%増加した。この数値には、国際緊急経済権限法(International Emergency Economic Powers Act、IEEPA)に基づく費用回収分0.25ドルが含まれていた。調整後純利益は30億9,100万ドルとなり、前年同期の23億1,100万ドルから34%増加した。同社は、増益の要因として、IEEPAに基づく4億ドルの回収分を含め、3事業部門すべてで調整後部門営業利益が合計11億ドル増加したことを挙げた。一方、税負担の増加と年金収入の減少が一部相殺要因となった。 同社は2026年通期の調整後売上高見通しを、従来の950億~960億ドルから970億~975億ドルに引き上げた。オーガニック売上高成長率の見通しは8~9%から10~11%に、調整後EPSの見通しは7.10~7.25ドルから7.65~7.75ドルに、フリーキャッシュフローの見通しは85億~87億5,000万ドルから90億~92億ドルに、それぞれ引き上げた。 「第3四半期における確かな実行力と業務運営への注力により、RTXは民間航空宇宙と防衛の両分野で、2桁のオーガニック売上高成長を達成できました。当社製品への需要は引き続き堅調で、民間向けと防衛向けの新規受注は810億ドルを超え、受注残高は過去最高の3,400億ドルに達しました」と、RTXの会長兼CEOであるクリス・カリオ氏は述べた。カリオ氏は、年初来の業績を踏まえ、同社は通期見通しを再び引き上げるとともに、生産量の拡大、コスト構造の最適化、新技術への投資に引き続き注力すると述べた。 四半期末時点の受注残高は3,400億ドルで、民間向けが1,760億ドル、防衛向けが1,640億ドルを占めた。第3四半期には、RTXはTomahawkとAMRAAMの複数年にわたる未確定価格の生産契約を受注した。 事業部門別の業績 Collins Aerospaceの第3四半期売上高は83億8,200万ドルで、前年同期の76億2,100万ドルから10%増加した。同社によると、事業売却の影響を除くと、オーガニック売上高は12%増加した。内訳は、民間向け新造機器(OE)が23%増、民間向けアフターマーケットが9%増、防衛向けが7%増だった。報告ベースの営業利益は17億8,900万ドルで42%増加した。前年同期の報告営業利益には、アクチュエーション・フライトコントロール事業の売却益が含まれていた。調整後営業利益は17億8,800万ドルで50%増加した。同社はその要因として、民間向け販売数量の増加による利益寄与、民間向けの製品構成、およびIEEPAに基づく約2億5,000万ドルの費用回収を挙げた。調整後売上高営業利益率は21.3%で、前年同期の15.7%から上昇した。 Pratt & Whitneyの売上高は92億3,100万ドルで、10%増加した。同社によると、主にGTFの販売数量増加を背景に民間向けアフターマーケットが21%増加し、軍用が2%増加したことが成長を牽引した。一方、大型民間エンジンの製品構成を受け、民間向け新造機器(OE)は5%減少した。報告ベースの営業利益は6億800万ドルで19%減少し、顧客の破産に関連する3億6,300万ドルの費用が含まれていた。調整後営業利益は9億6,800万ドルで29%増加した。同社は、民間向けアフターマーケットの販売数量増加による利益寄与と、IEEPAに基づく約1億6,000万ドルの費用回収が増益要因となった一方、大型民間向け新造機器の製品構成、民間向けアフターマーケットの製品構成、販売費・一般管理費の増加が一部相殺要因になったと説明した。調整後売上高営業利益率は10.5%で、前年同期の8.9%から上昇した。RTXは非GAAP指標との調整表で、この破産関連項目を、主に特定の顧客に対する契約資産のリスクに関連する、Pratt & Whitneyにおける税引前純費用約4億ドルと説明した。 Raytheonの売上高は80億3,100万ドルで14%増加した。海軍向けプログラムや、Patriot、Standard Missile、Tomahawkを含む陸上・航空防衛システムの販売数量増加が寄与した。報告ベースの営業利益は11億3,300万ドル、調整後営業利益は11億3,400万ドルで、いずれも32%増加した。同社はその要因として、生産性の純改善、販売数量の増加、Patriot関連プログラムを含む製品構成の改善を挙げた。四半期の生産性向上には、海外契約の変更に伴う約8,500万ドルの効果と、オフセット義務に関連する有利な調整が含まれていた。売上高営業利益率は14.1%で、前年同期の12.2%から上昇した。 キャッシュフローと9カ月間の業績 第3四半期の営業キャッシュフローは28億6,800万ドルで、IEEPAに基づく約3億ドルの費用回収分を含んでいた。前年同期は46億3,900万ドルだった。設備投資は7億4,900万ドルで、フリーキャッシュフローは21億1,900万ドルとなった。前年同期は40億2,500万ドルだった。前年同期の投資キャッシュフローには、事業売却による11億8,800万ドルの収入が含まれていた。 2026年9月30日に終了した9カ月間の売上高は717億4,900万ドルで、前年同期の643億6,500万ドルから増加しました。普通株主に帰属する純利益は67億8,100万ドル(前年同期は51億1,000万ドル)、調整後希薄化後1株当たり利益は5.93ドル(同4.74ドル)でした。営業キャッシュフローは82億7,000万ドル、フリーキャッシュフローは63億600万ドルで、前年同期のそれぞれ64億200万ドル、47億4,500万ドルと比較されます。 RTXは、2026年10月20日午前8時30分(米国東部時間)に第3四半期決算説明会を開催する予定です。説明会は同社ウェブサイトでライブ配信され、プレゼンテーション資料は開始前にダウンロードできます。
Safran SkyNaute、Airbus A220に搭載へ—商用航空機で初採用
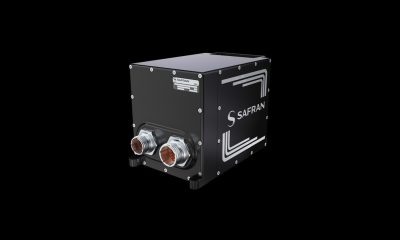
Safranは2026年10月20日、パリで、Safran Electronics & Defenseが開発した慣性航法システムSkyNauteがAirbus A220に搭載されると発表した。これにより、同システムは商用航空分野に進出する。Safran Electronics & Defenseのアビオニクス事業部門グローバル責任者、Benjamin Decletyによると、同グループの慣性航法システムが旅客機に搭載されて飛行するのは今回が初めてとなる。 慣性航法とハイブリッド化した衛星航法(GNSS)データを組み合わせることで、SkyNauteはあらゆる状況で航空機が正確かつ信頼性の高い航跡を維持できると、同社は発表で述べた。 「SkyNauteがAirbus A220に搭載されることは、私たちのチームにとって大きな誇りです。自社の慣性航法システムが旅客機に搭載されて飛行するのは、これが初めてです。これはフランスの産業技術力を示す力強いメッセージです」とDecletyは述べた。また、信頼を寄せてくれたAirbusに謝意を示した。 耐妨害性能とHRG技術 複数の欧州軍が運用する軍用機、ヘリコプター、ドローンへの採用がすでに決まっているSkyNauteは、Safranが防衛分野から受け継いだ決定的な強みとする、干渉への耐性を民間航空輸送にもたらす。同社によると、GNSS信号が利用できない場合や、妨害されたり偽装されたりした場合でも、システムは高精度の航跡を維持する。世界の複数の地域でこうした障害が増加するなか、同社はこの機能が民間航空に不可欠だとしている。 この性能を支えるのは、Safran Electronics & Defenseが特許を取得した半球共振ジャイロスコープ(HRG)だ。同社によると、このセンサーには摩耗する機械部品がなく、過酷な環境下でも比類のない小型性と高い耐久性を発揮する。 Safranによると、SkyNauteは軽量・小型で消費電力も少ないため、航空会社にとって機体への設置が容易になり、機体重量の削減にもつながる一方、商用航空輸送で最も厳格な安全要件を満たす。同グループの製品ページによれば、本機のサイズは3リットル、重量は3キログラム、消費電力は20ワットで、すべて自社内で開発された実績ある技術を100%採用している。また、市場の比較対象製品に比べ、サイズと重量を35%削減したとしている。Safranは、HRG Crystal半球共振ジャイロスコープなど、成熟し実績のある技術がシステムの性能を支えていると説明し、同製品は飛行機、ヘリコプター、ドローンに求められるすべての安全性・信頼性要件を満たすとしている。 Safranによると、SkyNauteはすでに、強い振動や大きな温度変化にさらされるヘリコプター、衝撃や妨害の試みにさらされる軍用機、そして高精度の航法と強い電磁干渉耐性が求められるドローンに搭載されている。A220への採用により、統合上の制約が大きく異なる航空機にも適応できる能力が実証されたと、同社は述べた。 製品ページには、2022年6月にフランス軍のH160M Guépardヘリコプター、2023年6月にSafranの姿勢・方位基準システムAPIRSおよびトリム・アクチュエーターとともに近代化型Tigerヘリコプター、さらに同じく2023年6月にWisk Aeroの自律型エアタクシーGeneration 6への採用が掲載されている。 モンリュソンでHRGの生産能力を拡大 HRGは、フランス中部のモンリュソンで全面的に開発・量産化されている。Safran Electronics & Defenseは2026年6月8日、施設の拡張と近代化に1億2,000万ユーロを投資すると発表した。これにより、ジャイロスコープの年間生産能力を1万台から2032年までに3万台へと3倍にする。 工場には1万500平方メートルが追加され、そのうち3,000平方メートルには最新世代の産業機械を備えた新たなクリーンルームが設けられる。拡張は2段階で実施される。まず2027年に2,500平方メートルを増設し、続いて2030年までにさらに8,000平方メートルを追加する。すでにアリエ県で従業員1,640人超を擁する最大の産業雇用主であるSafran Electronics & Defenseは、事業拡大を支えるため、2030年までに新たに500人を雇用すると述べた。 1934年に建設されたモンリュソン工場は、Safran Groupの歴史ある拠点の一つだ。当初は3万7,000平方メートルだった敷地は、クリーンルーム6,000平方メートルを含む現在の10万平方メートルにまで拡大しており、今回の計画が完了すると11万500平方メートルとなる。 同社はHRGを世界で最も先進的な慣性センサーと位置づけ、慣性航法システムの中核を担うと説明している。極めて少ない部品数で当初から大量生産を念頭に設計されたこのジャイロスコープは、モジュール式アーキテクチャへの組み込みを想定している。弾薬やドローンなど、低コストで大量に使用される用途から、火砲、装甲車両、軍用機、ヘリコプターを含む高度なプラットフォーム、さらには艦船、潜水艦、衛星、宇宙ロケットに至るまで、幅広い用途に対応する。Safranは、最も厳しいGPS利用不能環境でも稼働し続ける、絶対的で耐障害性の高い航法を提供できることが最大の強みだと述べた。また、Hammerモジュール式空対地兵器に用いられるものを含め、こうした自立性を備えた技術への需要は、近年、かつてないペースで急増しているという。 「この投資により、ナビゲーション分野における当社独自の地位をさらに強固なものにし、フランス、欧州およびその同盟国を守る軍隊に、約束どおり納期を守って製品を届けるという最優先の責務を果たすことができます」と、Safran Electronics &…

Red Cat、Steyr Motors全株式に1株39.00ユーロの現金買付けを提案
Red Cat Holdings, Inc. 2026年10月19日、Steyr Motors AGの発行済み全株式を取得するための自主的な公開買付けを提案したと発表した。 Steyr Motors AGは、防衛・民生用途向けの特注エンジンを製造するオーストリア企業で、買付価格は1株当たり39.00ユーロの現金である。 Red Catによると、買付価格はSteyr Motorsの52週間安値を55.8%、2026年10月16日の終値を28.9%、過去30日間の出来高加重平均価格を27.3%上回る。 本取引は、Red Catの完全子会社がSteyr Motorsの発行済み全株式を対象に自主的な公開買付けを行う形で実施される。買付価格は、買付説明書に定める条件に従う。買付説明書は、専用の取引ウェブサイトで公開され、ドイツ語版と、法的拘束力を持たない英語訳が提供される予定だ。 Red Catは、株主が保有株式を応募できる買付期間について、買付説明書の公開後まもなく開始し、2026年12月18日午後5時(中央ヨーロッパ時間)に終了する見込みだとしている。同社は株主に対し、適用される期限について取引銀行に確認するよう呼びかけた。期限は正式な買付期間の終了前に到来する場合がある。また、応募手続きには取引銀行によって数日かかることがあると説明した。Red Catは、株主に対し、2026年12月18日の数日前までに株式を応募することを検討するよう勧めている。 本取引の実施には、オーストリア、イタリア、オーストラリア、英国での規制当局の承認、応募率が50%に1株を加えた水準以上となること、その他買付説明書に定める条件など、通常の条件を満たす必要がある。Red Catは、買付けが成立することや、想定される日程どおり、あるいは何らかの形で取引が完了することを保証できないと述べた。同社は、この発表は情報提供のみを目的とし、有価証券の買付けの申込みでも、売付けの勧誘でもないと説明した。買付けが開始される場合は、適用法に従って公開される買付説明書および関連資料のみに基づいて実施される。 株主の支持とこれまでの協議 Red Catによると、Steyr Motorsの筆頭株主であるB&C Holding Österreich GmbHは本取引を支持しており、同社の株式資本の約15%に相当する保有株式を買付けに応募する、撤回不能の約束を交わした。 Red Catによると、両社は以前、取引の可能性について法的拘束力のない協議を行ったが、2026年7月に中断し、その後再開した。協議の結果、全額を現金で賄う買付けの提案に至ったという。Steyr Motorsの経営執行役会は、2026年7月28日付の臨時開示で、同社が全株式を対象とする自主的な公開買付けに関連し、Red Catと経営統合契約の可能性について交渉していたこと、また同開示の公表時点では交渉を継続していなかったことを確認した。 Red Catの最高経営責任者(CEO)であるJeff Thompsonは、Steyr Motorsがオーストリアで、優れた専門技術を持つ人材、顧客との厚い信頼関係、実績ある船舶用エンジン技術を備えた強固な事業を築いてきたと述べた。Thompsonは「今回の取引案は、その基盤に投資し、Steyr Motorsの成長を後押しするものです」と語り、オーストリアは同事業の将来にとって中心的な存在だとRed Catは考えていると付け加えた。さらに、Steyr Motorsの従業員、事業運営、継続的な事業拡大を支援できるよう、追加の経営資源や顧客へのアクセス、長期的な需要を提供することが目標だと述べた。 Steyr…
Turkish Airlines、CFM LEAP-1Bエンジン300基超の購入で基本合意
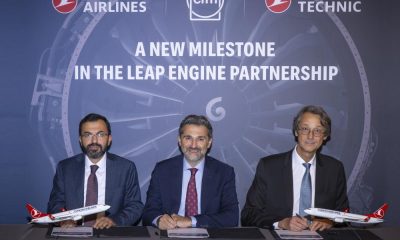
Turkish AirlinesとCFM Internationalは2026年10月16日、予備エンジンを含むLEAP-1Bエンジン300基超の購入に関する覚書をイスタンブールで締結した。エンジンは、確定発注分100機とオプション分50機のBoeing 737 MAXに搭載される。これは、CFMの親会社2社のうちの1社であるSafranが10月16日に発表したリリースによるものだ。この合意では、エンジン購入に加え、Turkish Airlinesと子会社のAJetが運航するエンジン計600基超からなる航空会社グループ全体のLEAP-1B機材を対象とする長期サービス契約も結ばれる。 サービス契約の対象には、過去に発注・納入されたエンジン、予備エンジン、リース機に搭載されたエンジン、および将来オプションとして発注される可能性のあるエンジンが含まれる。今回購入するエンジンは、新型Boeing 737 MAX最大150機への搭載を想定している。 覚書はイスタンブールで開かれた式典で、Turkish Airlinesの取締役会長兼執行委員会委員長であるProf. Murat Şeker、Turkish TechnicのCEO兼取締役であるMikail Akbulut、SafranのCEOであるOlivier Andrièsによって締結された。 サービス契約と整備施設の建設計画 今回のパッケージには、Türkiyeにエンジンの整備・修理・オーバーホール(MRO)施設を設立するため、Turkish Technicを支援する重要なサービス契約も含まれる。リリースによると、この契約は最先端の新施設を設立することでTurkish Technicのエンジン整備能力を強化し、包括的な整備サービスの提供を可能にする。リリースは、このパッケージについて、600基を超えるLEAP-1Bエンジンからなる機材全体を対象とした長期サービスと、航空会社が将来設置するエンジンMRO施設への支援を含むものだと説明している。 リリースによると、TürkiyeのフラッグキャリアであるTurkish Airlinesは現在、CFM56-7Bエンジンを搭載したBoeing 737 Next Generationを96機、LEAP-1Bエンジンを搭載したBoeing 737 MAXを79機運航しており、いずれの機数にもAJetの機材が含まれる。リリースは、この覚書が同社とCFM Internationalの長年にわたる提携を改めて示すものであり、新たに発注したBoeing 737 MAXを拡大する機材に加えていく過程の新たな章となる、と説明している。 今回のエンジン購入の確約は、Turkish Airlinesが2026年9月23日に発表した確定発注分100機とオプション分50機のBoeing 737 MAXの発注に続くものだ。この発注については、当媒体で以前「Turkish Airlines、Boeing 737-8を100機発注、50機のオプションも設定」として報じた。 Şekerはこの合意について、「CFMとの今回の新たな取り組みは、拡大する当社の機材、ネットワーク、そして運航効率を支えるものです」と述べた。また、包括的なサービス一式により、長年のパートナーとともに当社のLEAPエンジンMRO能力を発展させるために必要な専門知識、信頼性、長期的な支援が得られると付け加えた。 Akbulutは、この合意によりTurkish TechnicはLEAPエンジンの包括的な整備業務を提供できるようになると述べた。また、同社は戦略に沿って、エンジン整備サービスに加え、航空機および部品の整備能力への投資も継続するとした。 Andrièsは、この覚書を、約40年にわたり信頼できるパートナーであるTurkish…


