

ボーイングとの取引成立が近づくなか、アーチャーの第3四半期の赤字は2億7,460万ドルに拡大
アーチャー・アビエーションの 第3四半期決算は2026年11月9日に発表され、純損失は2億7,460万ドルと、前四半期の2億6,320万ドルから拡大した一方、売上高は510万ドルとほぼ横ばいだった。ボーイング傘下のWisk、Insitu、SkyGridの事業買収も成立が近づいており、航空機開発費が依然として事業の大半を占めるなか、買収によって大幅な売上高の上積みが見込まれる。 営業費用は前四半期から1,010万ドル増加し、2億9,430万ドルとなった。アーチャーは、Midnightの飛行試験、認証取得、生産の拡大に加え、ハイブリッド航空機とAI製品への投資が増加の要因だと説明した。研究開発費の増加は、一般管理費の減少によって一部相殺された。 純損失を基に算出する、同社独自の指標である調整後EBITDAは、1億7,850万ドルの損失だった。アーチャーは第4四半期について、売上高を500万~600万ドル、調整後EBITDAの損失を1億8,500万~2億500万ドルと予想した。この損失予想の下限でさえ、第3四半期の調整後損失を上回る。 現金、現金同等物および短期投資は、前四半期から2億700万ドル減少し、13億5,000万ドルとなった。アーチャーによると、減少の主因は事業運営に充てた1億6,460万ドルで、不動産・設備の購入と非公開企業への投資も影響した。この流動性資金は認証取得と開発の継続を支えるものの、四半期ごとの資金減少は、ボーイング傘下の各事業が売上高に寄与する前に、これらの計画を前進させるために必要となる資金の大きさを示している。 FAAの証明書取得でロサンゼルスでの計画が前進 Midnightは、米連邦航空局(FAA)から市場調査用特別耐空証明書を取得した。アーチャーによると、この証明書により、今後数週間以内にロサンゼルスで有人操縦による運航が可能になる。同社は、運輸省のeVTOL統合パイロットプログラムおよびLA28オリンピック大会に関連する旅客運航に向けて準備を進めている。 株主向け書簡で、創業者兼CEOのアダム・ゴールドスタイン氏は、次の段階となる「No Roads」ツアーに向けて、アーチャーが最初のMidnightをロサンゼルスに搬入したと述べた。同ツアーは今後数週間以内にホーソーン空港から始まる見込みだ。 この証明書を取得しても、FAAの型式証明プロセスが完了したことにはならない。ゴールドスタイン氏は、2つのプログラムの下で行われる旅客試験と有償運航について、型式証明取得に向けた足掛かりだと説明した。Midnightは型式証明プロセスの第4段階、すなわち最終の実施段階にあり、システムおよび機器の試験が進行中だ。 ボーイング傘下事業の買収は引き続き条件付き Wisk、Insitu、SkyGridの買収はまだ成立しておらず、規制当局の承認やその他の取引完了条件を満たす必要がある。ゴールドスタイン氏によると、政府機関および第三者から必要とされる承認は20件近くのうち残り1件となっており、アーチャーは現在、2026年末までに完了するという従来の見通しよりも早く買収が成立すると考えている。確定した成立日は示されなかった。 アーチャーによると、この取引によりボーイングは同社の筆頭株主となる。また、Insituの現在の財務諸表と推定値に基づくと、35カ国で展開するInsituの事業を通じて、年間売上高が2億ドル超加わる。経営陣は2027年に向けてこの売上基盤を拡大し、継続するMidnightへの支出を有意に相殺できる規模にすることを目指している。ただし、取引が成立するまでは、その寄与はあくまで見込みにとどまる。 開発はMidnight以外にも及んでいる。アーチャーは、Andurilと共同開発する自律型ハイブリッド電動垂直離着陸機(VTOL)プラットフォーム「Halo/Thunder」のターボシャフト推進システムの試験を開始しており、実物大機による初飛行は2027年後半を予定しているという。また、Andurilがアラブ首長国連邦(UAE)のEDGE Groupと共同開発する自律飛行機「Omen」向けに、初期のバッテリーパックと電動エンジンも納入した。 今四半期の結果からは、アーチャーが事業面と財務面で明確な隔たりを抱えていることが分かる。Midnightは通常の旅客運航を開始するまでに、なお認証取得に向けた作業が残っている。一方、経営陣が開発費の相殺に役立つと見込む売上高は、ボーイングとの取引が完了することを条件としている。

AAR、アジア太平洋地域でのレドーム修理についてAirbusの承認を取得
AARは2026年11月9日に発表し、Airbus Avionicsと、Airbusのレドーム修理の全製品群を対象とする複数年契約を締結した。この契約により、AARは中国を除くアジア太平洋地域でAirbus認定修理ステーションとなり、Airbusの民間航空機に搭載されたレドームの修理を認可された。 AARは契約金額、正確な契約期間、実際の署名日、契約開始日、見込収益を明らかにしておらず、修理の予想件数や対象機数も公表していない。したがって、公表された条件から認可の範囲は分かるものの、事業規模や修理作業の開始時期は明らかになっていない。 既存のAirbusとの関係をさらに拡大 このレドーム契約は、シャークレット、昇降舵、方向舵、スラットなどの構造部品やコンポーネントを対象とする、AARが既に有するAirbus独自の修理能力を基盤としている。したがって、Airbus独自部品の修理に初めて取り組むものではなく、確立された関係のもとで修理対象のカテゴリーをさらに追加するものだ。 「AARはAirbusとの10年にわたる関係を大切にしており、アジア太平洋地域で拡大する機材群を支援するため、能力の強化を続けています」と、AARの政府関連プログラムおよびコンポーネントMRO担当上級副社長、Nicholas Grossは述べた。 Grossは、この契約はAARがOEM承認を受けて提供する構造物・部品修理サービスを大きく拡充するものだと説明した。また、地域全体でAirbus独自部品の修理サービスを一括して提供する事業者としての同社の立場を強化し、顧客にさらなる価値をもたらすと述べた。ただし、この説明は修理権の独占を意味するものではない。 既存ネットワークではレドーム修理もすでに提供 この契約は、修理・エンジニアリング・ソフトウェア部門の一部であるAARのコンポーネントMRO事業に位置付けられる。AARのコンポーネントMROネットワークは、世界各地で機体およびエンジンの付属機器の整備・修理・オーバーホールを提供するほか、機体のナセル構造、飛行制御面、ヘリコプターの補助動力装置の作業も手掛けている。 AARによると、同社の世界各地の修理施設では、32,000を超える部品番号に対応できる。この数字はネットワーク全体の実績を示すもので、Airbusとの契約規模を表すものではない。ナセルおよび構造物の対応品目には、すでにレドームのほか、逆推力装置、エンジンカウル、操縦翼面、着陸装置ドア、尾部コーン、ウィングレットが含まれている。したがって、今回の発表で新たに加わったのはAirbus向けの修理認可であり、AARの一般的なサービス品目にレドームが初めて追加されたわけではない。 ネットワークの拠点一覧には、タイのチョンブリーにあるコンポーネントMRO施設が含まれている。AARは、この施設も、その他の特定の拠点も、Airbus製レドームの修理場所として指定していない。 AARにとって今回の契約は、既存の部品修理組織を活用しながら、中国を除くアジア太平洋地域の商業運航事業者に提供できるAirbus独自部品の修理範囲を広げるものだ。運用面での当面の意義は、レドーム修理の認可を、既存の関係のもとですでに提供している他のAirbus製構造物・部品の修理と組み合わせられる点にある。

Wheels Up、Embraer Phenom 300Eジェット機6機を約9,000万ドルで発注
Wheels Upは2026年11月5日、工場で新造されたEmbraer Phenom 300Eジェット機6機を約9,000万ドルで発注したと発表した。購入価格には、一定の割引と通常の調整が適用される。Embraerから新造機を直接購入するのは今回が初めてであり、同社は機材の入れ替えから、計画的な輸送能力の拡大へと舵を切る。 購入契約は11月3日、間接子会社のWheels Up Partners LLCとEmbraer Executive Aircraftが締結した。納入は2027年第3四半期および第4四半期の見込みで、機体は直ちに保有機数を増やすのではなく、将来の輸送能力を拡大することになる。 新造機は、Wheels Upのプレミアム運航機材に属するPhenom 300/300Eジェット機29機、Bombardier Challenger 300シリーズ機15機に加わる。新造機には衛星通信Wi-Fiが装備される予定で、Wheels Upによると、既存のPhenomおよびChallengerの機材もすべて衛星通信Wi-Fiを備えている。 初期支払いは預託金向け融資で賄う Wheels Upは契約締結時、購入総額の約20%に相当する預託金を、手元資金と預託金向け融資の純収入で支払った。Wheels Up Partnersは1,740万ドルのPDP Equipment Notesを発行し、その純収入を預託金のほぼ全額に充てた。契約変更により、預託金の最大100%を賄う額のノートを発行できるようになっていた。 この借入は、元本上限が3億3,200万ドルのSeries A設備ノート融資枠に含まれ、同枠の利用可能額を減少させる。同融資枠は2027年11月13日までリボルビング方式で利用できる。Series Aの貸し手はBank of America およびPNC Bankだった。各PDPノートは、該当する機体の納入または契約終了のいずれか早い時点で全額償還しなければならず、それまでは元本の分割返済は発生しない。 ノートの担保は、預託金を含む購入契約および関連書類に設定された第一順位の担保権である。Delta Air Lines は、所定の債務不履行事由が発生し、その状態が継続した場合にWheels Up Partnersの支払債務を実質的に保証する信用補完を改めて確認した。 購入価格の残額は納入時に支払う。Wheels Upは、その大部分を、利用可能な設備ノートまたはリボルビング信用枠、将来の債務調達、手元資金、その他の資本資源を通じて賄う見込みだ。これらは調達手段の選択肢であり、残額全額の資金調達がすでに完了したと公表されたわけではない。 これとは別に、Deltaは11月4日、運転資金および一般的な事業目的に充てるため、1億ドルの追加リボルビング信用枠を設定すると約束した。用途には、事業変革への支出、プレミアム機材への投資、債務返済のいずれか、またはその両方が含まれる。認められた用途は今回の機体購入より幅広く、この融資枠の全額が発注分に充てられるわけではない。 プレミアム事業の成長に伴う資金需要…
Breeze、AIPと2億2,800万ドルの担保付き融資枠を締結
AIP Capitalは、2026年11月5日に発表したところによると、同社とBreeze AirwaysはAIPのプライベートクレジット戦略を通じて、2億2,800万ドルの担保付き融資枠を組成した。この融資は、BreezeがAirbusから新たに6機のAirbus A220-300型機を取得するための資金を支援するもので、これらの航空機を担保とし、同社が計画する機材拡充に資金を提供する。 この融資枠は、Breezeが複数の新たな国内線・国際線を拡充するなかで、同社の成長戦略を支える。路線の拡充は、地域社会を結び、拡大を続けるネットワーク全体で旅行者により充実した体験を提供するというBreezeの掲げる使命の一環だ。今回完了した取引は、あくまで融資の実行である。航空機の取得とそれに伴う事業拡大は、この融資枠の使途および目的として示されたものであり、締結と同時に納機が完了したと報告されたわけではない。 2度目の大型融資 Breezeの最高財務責任者(CFO)であるTrent Porterは、今回がAIPとの2度目の融資だと明らかにした。Porterは次のように述べた。「AIPは信頼できる融資パートナーであることを示してきました。成長戦略を実行し、十分なサービスが提供されていない、あるいはまったく提供されていない地域社会のお客様に、高い価値と低価格を両立した旅行体験を届けるという使命を前進させるうえで、引き続き支援を受けられることを高く評価しています」。 2025年10月14日に発表された前回の取引は、同じプライベートクレジット戦略を通じた4,750万ドルの担保付き融資だった。担保は、Breezeの予備部品在庫、予備エンジン、フライトシミュレーターで構成されていた。この融資も同様に、Breezeの成長戦略、国内線・国際線の新路線、付帯商品の拡充に関連したものだった。 2つの融資枠の差額は1億8,050万ドルで、新たな融資枠の金額から前回の融資額を差し引いて算出される。規模の拡大に加え、両取引では開示された担保の種類も異なる。2025年の融資パッケージでは、在庫、予備機材、訓練用機材が組み合わされていた一方、今回の融資枠はメーカーから取得する新造機6機を担保としている。これにより、両社の関係は、航空機以外の航空関連資産を担保とする比較的小規模な融資から、Breezeの機材数の増加に直接結びついた、より大規模な融資枠へと発展した。 航空機とその他の資産を担保とするプライベートクレジット AIPのプライベートクレジット事業は、航空機または航空機以外の資産を担保として、世界各地の航空会社に個別設計の融資を提供している。Breezeとの2件の取引は、その両方の形態を示している。前回の取引では予備部品、エンジン、シミュレーターが使われた一方、今回の融資では商用航空機が担保となっている。AIPは、世界規模の案件組成能力と資本提供者との関係が、航空会社向け融資を組成する基盤だとしている。 「今回の融資を通じてBreeze Airwaysとの関係をさらに強化し、同社の継続的な機材拡充と戦略的な事業展開を支援できることをうれしく思います」と、AIP CapitalのディレクターであるColm Dalyは述べた。Dalyは、この取引について、AIPが個々のニーズに合わせた資本ソリューションを提供し、世界各地の航空会社の融資パートナーとなることに尽力している姿勢を示す事例だと説明した。 今回の発表では、融資枠の金利、満期、返済スケジュール、航空機6機の納入時期は開示されていない。こうした情報がないため、Breezeが新たに借り入れる資金のコストや返済期間、また航空機がどのようなペースで同社の機材に加わるかについて、判断できる範囲は限られる。 それでも今回の取引により、航空機以外の資産と航空機の双方を担保とする融資関係がさらに深まった。Breezeにとって、この大型融資枠の実質的な意義は、航空機6機の取得を完了し、その機材を加えることで、両社が借入の目的として掲げる機材とネットワークの拡大につなげられるかどうかにかかっている。
Joby、米空軍の自律飛行関連契約で約3,700万ドルのコミットメントを報告
Joby Aviationは2026年11月4日、 米空軍からの追加資金により、自律飛行関連の取り組みに対する同軍のコミットメント総額が、主要な2件の契約で約3,700万ドルに達したと発表した。米空軍のイノベーション部門であるAFWERXを通じて授与された資金は、ソフトウェアの統合、自律飛行技術の継続的な開発、太平洋地域での後続軍事演習を含む運用試験の拡大を支援する。 Jobyによると、今回の拡大により運用試験契約の上限額も5,000万ドルに引き上げられる。これは、これまでにコミットされた資金とは別の指標だ。米国戦争省が2026年9月28日に公表した契約通知には、Jobyに以前授与された自律型兵站・貨物輸送契約について、上限額を4,500万ドル引き上げる変更が別途記録されており、契約授与時点で資金の割り当てはなかったと記されている。カリフォルニア州サンタクルーズでの作業は、2029年3月1日までに完了する見込みだ。これらの上限額は追加作業に充てられる余地を示すもので、すでにコミットまたは割り当て済みの資金を意味するものではない。 資金拡大の背景にある実証試験 今回の拡大に先立ち、Jobyは全米を巡るJ208ツアーを完了した。このツアーでは6,665マイルを飛行し、11州に着陸したほか、24州にまたがる統合飛行運用を実施した。Jobyによると、航空機は最大2,537マイル離れた場所から遠隔監視され、自律タキシング、離陸、航路の飛行、着陸を実証した。 このキャンペーンの一環として、改造型Cessna Caravanは、カリフォルニア州コンコードからノースカロライナ州のアウターバンクスまで、東向きに大陸を横断する別個の3,199マイルの飛行を完了した。Jobyが2026年9月18日に公表した飛行記録によると、機内の安全パイロットによる操縦入力は一度もなかった。また、同機はフェニックス・ディアバレーの高密度空港環境で運航し、空港について事前の知識がない状態で、悪天候や雷雨をリアルタイムに回避して航路を変更した。 このシステムは、2024年6月に株式を対価とする取引で取得したXwingの自律飛行部門の技術を基盤としている。取引条件は公表されていない。センサー、機上コンピューター、自動飛行制御装置が航空機を運航し、地上のオペレーターは航路を更新したり、航空管制と通信したりできる。最高経営責任者のJoeBen Bevirtは、自律飛行技術の基盤が特定のプラットフォームに依存しないと述べ、新たな資金によって継続的な無人運航の実現に向けたJobyの取り組みが加速すると語った。 太平洋地域での試験が次の運用段階に 太平洋地域での後続演習では、2025年のREFORPAC実証で実施した取り組みを拡大する。Jobyの演習報告によると、Cessna Caravanに搭載したSuperpilotシステムは43.7時間で7,342マイルを飛行した。飛行は主に、3,000マイル以上離れたグアムのアンダーセン空軍基地から管理され、その間、安全パイロットが機内で監視を行った。任務には、貨物の迅速な輸送、ハブ・アンド・スポーク型の兵站、島間輸送、状況に応じた任務の再割り当て、情報収集・監視・偵察の各任務が含まれた。 Jobyによると、先に実施されたAgile Flag 24-3演習では、カリフォルニア州とネバダ州にある軍用および民間空港9カ所の間を3,900マイル以上飛行した。各地点で地上インフラを必要とせず、自律タキシング、離陸、着陸を完了した。遠隔監視装置はノートパソコンと衛星端末で構成され、バックパック1つで運搬できた。また、この演習では重要な交換部品を、従来型の兵站手段より24時間早く届けた。 AFWERXで係争環境下の兵站を担う戦術空輸部門の責任者、Kate Brownは、軍事上の目的について次のように説明した。「私たちの目標は、航空乗員のリスクを減らし、有人航空機を有人機でなければ遂行できない任務のために確保しながら、係争環境下でも貨物輸送を継続することです。」 J208の運用は、ユタ州とノースカロライナ州で進められているeVTOL統合パイロットプログラムの取り組みも支援する。これには、医療分野の物流業務や高高度空域の評価が含まれる。計画中の自律航路では、貨物、医療用品、物流輸送品を運びながら、FAAが策定を進めている自律飛行の規制枠組みに向けた運用データを収集することを目指している。 これにより、契約は二つの目的を持つ。太平洋地域での演習では、軍事物流の要件に照らしてソフトウェアを試験し、民間運航では規制対象の空域での利用を検証する。約3,700万ドルのコミットメントは次の段階に必要な資金を賄う一方、引き上げられた上限額は追加作業の余地を確保するもので、それ自体が追加資金の確保を意味するわけではない。
Signia Aerospace、Heads Up Technologiesの買収で最終契約を締結
Arcline Investment Managementのポートフォリオ企業であるSignia Aerospaceは、JLL Partnersのポートフォリオ企業であるHeads Up Technologiesを買収する最終契約を締結したと、2026年11月4日に発表した。買収が実現すれば、航空機の客室管理、電子機器、照明、乗客体験に関する技術がSigniaの航空宇宙システム事業に加わる。発表では、買収価格、資金調達の枠組み、完了予定日、完了条件は明らかにされなかった。 Heads Upはテキサス州アディソンに本社を置き、ビジネス航空および民間航空分野の航空機メーカー(OEM)と航空機運航会社に製品を提供している。同社の製品群には、客室管理システム、音声・映像配信、客室照明および床通路照明、電子制御装置、ディスプレー、乗客向けインターフェースが含まれる。これらの製品は、性能、信頼性、認証要件を満たすよう航空機の客室設計に組み込まれている。商業機会は航空機の初期生産にとどまらず、交換部品、システムのアップグレード、客室の近代化に対するアフターマーケット需要にも広がっている。 設計・生産機能も買収対象に Heads Upの事業体制には、社内の設計組織承認(DOA)に加え、アナログ・デジタル電子設計、機械工学、ソフトウェア・システム工学、熱解析、工業デザイン、生産技術にわたる能力が含まれる。同社は米国、英国、ドイツに6つの拠点を持ち、Heads Up、ALTO、STG、Innovative Advantageなどの事業を展開している。 したがって、今回の取引は製品ラインの追加にとどまらない。客室機器とともに、設計、エンジニアリング、生産の各機能もSigniaに加わることになる。 客室電子機器と改修用照明 客室管理および機内エンターテインメントの製品群には、スイッチパネル、タッチスクリーン、乗客と乗務員の端末向け無線接続、光ファイバールーター、客室モニター、2次元・3次元の移動地図が含まれる。これらの部品は、照明、音響、接続、エンターテインメントの各システムに組み込まれている。これにより、発表で広く述べられた乗客体験の意味が具体化する。すなわち、客室全体のさまざまな機能を管理するハードウェアとソフトウェアである。 照明は、アフターマーケットの可能性をより具体的に示す。同社は照明製品のページで、saf-Tglo床面誘導表示システムは世界で10,000機を超える航空機に搭載されており、電源を必要としないとしている。 同じページでは、客室照明liTeMoodについて、航空機の配線やシステムを変更する必要がないと説明し、FAAおよびEASAの認証と各国当局による検証を挙げている。これらの製品は、今回の買収発表で示された要素の組み合わせを体現している。すなわち、航空機の客室に組み込まれるよう設計された製品と、すでに運航中の航空機群におけるアップグレードや交換への需要だ。 Signiaの航空機システム・プラットフォームとの適合性 Signiaのプラットフォームはすでに、商用、軍用、新興の航空宇宙分野にサービスを提供する専門の事業会社を通じて、エンジニアリング、製造、サポートを組み合わせている。Heads Upが加われば、ビジネス航空と商用航空を対象とする客室システムおよび乗客体験技術が加わり、より広範な航空機システム事業を補完することになる。 SigniaのCEO、Norman Jordanは、Heads Upが持つ差別化された技術、顧客との関係、航空機プラットフォームにおける採用実績は、航空機の運航に不可欠な製品を手がける企業に投資するというSigniaの戦略に合致すると述べた。SigniaのAircraft Systems事業の社長であるAndrew Wallは、客室管理・電子機器の統合機能、照明、アフターマーケット製品群が、継続的な成長の基盤になると説明した。 買収が完了すれば、Heads Upの社内客室エンジニアリング部門、OEMとの取引基盤、アフターマーケット製品が、Signiaのより広範なエンジニアリング、製造、サポート組織に組み込まれる。その結果、新造機に組み込まれる機器から、すでに運航中の航空機群の近代化までを網羅する、より幅広い客室システム製品群が実現する。

AvAirを6行が支援、1億7,000万ドルのリボルビング信用枠を設定
AvAirは2026年11月3日に発表し、航空機部品の在庫、買収、航空アフターマーケット事業のさらなる拡大に向けた銀行融資として、新たに総額1億7,000万ドルのリボルビング信用枠を確保した。 参加した金融機関は、HSBC Bank USA, N.A.、Crédit Agricole Corporate and Investment Bank、First Citizens Bank、Western Alliance Bank、Flagstar Bank, N.A. 、およびSunflower Bank, N.A.である。この信用枠は、一般的な企業目的や運転資金のほか、在庫への投資、戦略的買収、その他の成長施策にも充てることができる。 最高財務責任者(CFO)のBob Knoxは、この提携により、AvAirは戦略的な機会を迅速に捉える柔軟性を得られると述べた。資金の使途からは、その柔軟性が実務上どのような意味を持つかが分かる。リボルビング枠は、顧客向けに保有する部品の在庫を支えると同時に、事業能力への投資や買収にも活用できる。 認定修理事業への拡大に続く資金調達 今回の資金調達は、AvAirによる2026年7月15日に発表されたFull Stop Technicsの買収に続くものだ。Full Stopはミルウォーキーを拠点とする車輪・ブレーキの修理事業者で、FAAおよびEASAの認証を取得している。この買収により、AvAirの事業基盤に認定済みの整備・修理・オーバーホール能力が加わり、拡大を続ける車輪・ブレーキ交換プログラム向けの専属サービス提供体制が整った。Full Stopは従来のブランド名を維持し、ミルウォーキーで事業を続けている。 この買収に先立ち、AvAirはLufthansa Technikから1,600個を超える車輪とブレーキを購入していた。AvAirの社長であるBrandon Wessonは、7月の発表で事業上の狙いを次のように説明した。「この能力を社内に取り込むことで、AvAirの豊富な在庫基盤と、認定を受けた車輪・ブレーキ修理サービスを組み合わせ、より迅速で一体的なソリューションを実現し、お客様に大きなメリットを提供できます」。両者のつながりは明確だ。AvAirは、すでに在庫基盤を築いていた部品分野で、サービス提供能力を拡充した。 同社の物理的な物流ネットワークも拡大している。7月の買収発表までに、AvAirはテキサス州ダラスで3カ所目の施設を開設した。同施設はダラス・フォートワース国際空港に隣接し、北米の物流ネットワークを拡張するものだ。 新たな信用枠で既存の銀行取引関係を拡充 HSBC Bank USA、First Citizens Bank、Western Alliance Bankは、AvAirの2024年3月26日に発表された3年間のシンジケート型シニア信用枠にも参加していた。この信用枠では、HSBCが事務代理人兼主幹事を務めた。AvAirによると、従来の取り決めに比べ、利用可能額が増え、価格条件が有利になり、融資条件も改善された。また、シンジケートへの参加意欲を受け、契約締結時に枠の規模を拡大できた。以前の発表では金額が明らかにされていないため、この信用枠と今回の資金調達の間にどれほどの金額増加があったかは確定できない。 2000年に創業し、アリゾナ州チャンドラーに本社を置くAvAirは、航空会社、航空機メーカー、整備・修理・オーバーホール事業者向けに在庫ソリューションを提供している。同社のビジネスモデルでは、顧客やサプライヤーが航空機部品を購入、販売、交換、貸し出し、リース、または委託販売できる。AvAirは7月の買収発表で、在庫として保有する部品が2,600万点を超えると公表した。…

Icelease、Boeing 767-300の貨物機改修を1機発注、2機分のオプションも設定
Boeingと、航空機投資・売買会社のIceleaseは、767-300 Boeing Converted Freighter(BCF)1機の発注と、最大2機の追加改修オプションについて合意した。Boeingが2026年11月2日に発表した。 初号機は2027年第1四半期に改修作業へ入り、改修後の機体は同年第2四半期に引き渡される予定だ。Boeingは、シンガポールにあるST Engineeringの機体整備・修理・オーバーホール(MRO)施設で改修を行う。 両社は2026年10月22日、Cargo Facts Symposiumで調印式を行い、合意を祝った。 「IceleaseとBoeingの関係は20年以上にわたり、新造機の多数の納入に加え、貨物機への改修も数多く手がけてきました」と、IceleaseのマネージングパートナーであるSigthor Einarsson氏は述べた。 Einarsson氏によると、767-300BCFはIAT Leasingの運航管理機材ポートフォリオに加わる。同ポートフォリオにはすでに、Boeing 737-800BCF 7機と、さまざまな顧客にリースされているその他の貨物機が含まれている。 IAT Leasingのポートフォリオ Boeingによると、Iceleaseとダブリンを拠点とするIAT Leasingは、過半数株式を共通の株主が保有している。IATは2023年後半に設立され、同社のナローボディ機とワイドボディ機(旅客機・貨物機)は4社の出資パートナーが所有し、世界各地の航空会社にリースされている。 IATの公式ウェブサイトでは、同社を、投資家に代わって民間航空機を調達・管理する、独立所有のオペレーティングリース事業プラットフォームと説明している。IATによると、運航管理するポートフォリオは民間航空機40機で、評価額は17億ドルに上る。 IATはまた、同社の経営陣が2005年以降、総額85億ドルを超える航空資産取引を完了したとしている。同社のウェブサイトでは、同年に設立された航空機投資・売買会社Iceleaseを、IATの出資元として紹介している。 767-300BCFの仕様とサポート Boeing Global Servicesは、767-300BCFについて、メーカーが改修を設計・認証し、継続的なサポートも提供する機体だと説明している。対象となる767-300旅客機を貨物機に改修することで、機体の生産的な運用期間を延ばすことができる。 Boeingは、この機体の貨物輸送用途として、速達便、電子商取引、一般貨物、医薬品、生鮮品、生きた動物、高密度貨物、一部の大型貨物を挙げている。改修型貨物機は量産型767-300Fとの共通性が高く、貨物容積も同程度だ。 Boeing公式の貨物機仕様に記載された767-300BCFの数値は次のとおり。 仕様項目 Boeing公表値 最大構造ペイロード 57トン 航続距離 3,300海里(6,110 km) 最大離陸重量 186,880 kg(412,000 lb) エンジン GE…

Safran、フランスの核抑止を支える航法プログラム3件を受注
Safran Electronics & Defenseは、フランスの戦略的核抑止を支える3件の慣性航法プログラムに選定されたと、同社は2026年11月2日に発表した。3つのプラットフォームすべてに、同社のHRG(半球共振ジャイロ)技術が採用される。 フランスの第3世代弾道ミサイル搭載原子力潜水艦(SSBN)向けに、Safranは統合航法システムを提供する。同社によると、このシステムにより、GNSSの再較正を一切必要とせず、極めて長期間にわたり自律航法を行えるようになる。この自律性はSSBNの任務に不可欠だ。衛星信号の届かない水中で行動する潜水艦は、秘匿性を保って航行し、M51ミサイルの発射準備を独立して行わなければならない。新システムは、現在Triomphant級潜水艦に搭載されているSGN-3EVの後継となる。 SSBNの第2世代と第3世代に搭載されるM51.4ミサイルには、新型慣性航法装置CI4が採用され、HRG Dual Core技術を用いる。Safranによると、これにより大幅な小型化と高精度化を実現する。同社は、現行型のM51向け慣性航法装置もすでに設計・製造している。 HRG Dual Core技術は、Rafaleの第5生産ロット(F4規格)を皮切りに、ほとんどの戦闘機にも搭載される。空母Charles de Gaulleでは、同社の航法システムが、各任務の前に洋上でRafaleの航法システムを較正する際の基準として使われている。 Safranは、フランスで開発・製造されるHRGについて、世界で最も先進的な慣性センサーだとしている。Safran Electronics & Defenseは2026年、フランス国内の生産能力に1億2,000万ユーロを投資した。同社は現在、フランスでHRGを年間1万基生産しており、2032年までに年間3万基を生産する計画だ。 2026年10月6日、ブルターニュ沖でフランス共和国大統領の立ち会いのもと、原子力潜水艦Le VigilantがM51.3ミサイルを発射した。定期整備・改修(IPER)後の潜水艦の運用能力を検証する試験だった。Safranによると、同社の複数の耐障害性PNT(測位・航法・時刻)システムが発射に寄与した。潜水艦上では、SGN-3EVと新型の高精度時計BELUGAが正確な位置と時刻を提供し、ミサイル内部では慣性航法装置が誘導を担った。また、ICAREレーダートランスポンダーとRGNSS受信機が、試験場から飛行経路全体にわたってミサイルを追跡した。 今回の選定により、Safran Electronics & Defenseがフランスの核抑止を支えてきた50年以上の取り組みが継続される。「1972年以来、Safranの航法・時刻ソリューションに寄せられてきたDGAの信頼が改めて示されたことを、私たちは特に誇りに思います」と、Safran Electronics & Defenseの社長Franck Saudoは述べた。同氏は、この成果を可能にした同社のチームと、地域に根差しながら国際的にも展開する58の産業・技術拠点を称賛し、フランスとその同盟国の主権に日々貢献していると語った。

Lockheed Martin、米空軍の極超音速兵器ARRWの6億9,400万ドルの契約を獲得
Lockheed Martin 2026年10月27日、同社は米空軍から、空中発射型迅速対応兵器(Air-Launched Rapid Response Weapon、ARRW)の製造に関する6億9,400万ドルの契約を獲得したと発表した。また同日早く、兵器を製造するアラバマ州トロイのミサイル生産施設の拡張工事に着手した。 空軍省は、Lockheed Martinに6億9,400万ドルの契約を授与したと発表した。契約はAGM-183A ARRWの製造と配備を対象とし、授与日は2026年9月29日、発表の公表日は2026年10月26日だった。空軍によると、この契約は、米国の「自由の兵器庫」を近代化するため、戦争省の全省規模アジャイル調達契約に基づいて締結された。 空軍によると、今回の契約は、ブースト・グライド式極超音速ミサイル計画が試作・飛行試験段階から製造段階へ正式に移行することを示す。また、敵の射程外から高速攻撃を行う選択肢の配備に対する空軍の取り組みを確かなものにするという。作戦上の安全を守るため、数量や納入日の詳細は公表しないと同省は述べた。 飛行試験から製造へ 空軍長官のトロイ・メインク氏は発表で、「これは先進兵器ロードマップの転換点だ。ARRWを試験段階から製造段階へ移すことで、最先端の接近阻止・領域拒否システムを突破できる、信頼性の高い高速攻撃兵器を戦闘指揮官に提供する」と述べた。 空軍参謀総長のケン・ウィルズバック大将は、ARRWの配備によって世界のあらゆる場所にある標的を脅威にさらす空軍の能力が高まり、極めて厳しい脅威環境において統合軍に柔軟かつ迅速な対応手段を提供できると述べた。 空軍によると、ARRWは固体燃料ロケットブースターでマッハ5を超える速度まで加速した後、極超音速滑空体を切り離すよう設計されている。これにより空軍の戦力は、敵の射程外から、時間的猶予の少ない標的や厳重に防護された高価値目標を攻撃できる。同省は、米国が極超音速システムを迅速に実用化できるよう、極超音速分野の科学技術を開発していると述べた。また、2024年2月には、グアムのアンダーセン空軍基地で行われた極超音速兵器の習熟訓練に、第23遠征爆撃飛行隊と第49試験評価飛行隊のB-52ストラトフォートレス搭乗員が参加したと明らかにした。 Lockheed Martinによると、ARRWはB-52に統合されており、迅速に展開できる極超音速攻撃能力をもたらす。同社は、ミサイルの製造準備が整っていることは軍にとって不可欠な資産であり、新たに生じる脅威への対抗に欠かせない能力だと述べた。また、この兵器はマッハ5を超える速度、つまり音速の5倍を上回る速さで飛翔し、敵の射程外にある遠方の標的を迅速に攻撃するとした。さらに、極度の高熱を制御する先進素材、精度と殺傷力を維持する先進技術パッケージ、幅広い防御網を突破する能力によって、ARRWは過酷な環境下で運用できるよう設計されていると説明した。 Lockheed Martin Missiles and Fire Controlの社長、ティム・ケイヒル氏は、「ARRWの製造契約獲得は、最先端システムを前例のない速度と規模で開発し、製造を開始するLockheed Martinの能力を示している」と述べた。ケイヒル氏は、ARRWによって同社の兵器システムの製品群が拡充され、複数の領域における米空軍の戦略的優位性が高まると語った。 トロイ施設の拡張 同社によると、トロイのP-20棟を拡張し、ARRWの生産スペースを4万7,000平方フィート増設する。これにより現在の施設の生産スペースは3倍となり、今後4年間で米国内に新たな雇用が生まれる。Lockheed Martinは、これらの雇用によってアラバマ州に約4,000人いる従業員がさらに増えると述べた。また、この施設では先進的な製造技術、ロボット工学、デジタル技術を活用してARRWを製造できるよう、従業員の準備を進めるという。 Lockheed Martinによると、弾薬需要に対応するため2030年までに計画している80億~90億ドルの投資には、政府資金を受け取る前に実施したARRW生産施設の拡張と設備への6,700万ドルの投資が含まれる。同社は、ARRWの生産開始に必要な取り組み、資材、設備にはすでに資金を拠出しており、空中発射型極超音速攻撃能力を求める空軍の要請に応えるため、研究開発も継続してきたと述べた。 Lockheed Martinは、今回の製造契約の獲得を、米空軍と長年にわたって続けてきた開発・試験協力の集大成と位置付けた。同社は、自らを極超音速攻撃能力の分野をリードする企業とし、米国の国家防衛戦略と同盟国の安全保障目標を支える極超音速攻撃の経験が60年以上に及ぶと述べた。

ボーイング、2026年第3四半期の売上高242億ドルを報告、受注残は過去最高の7,450億ドルに
ボーイング社 同社は2026年10月27日、2026年第3四半期の売上高が242億ドルとなり、前年同期比4%増だったと発表した。GAAPベースの希薄化後1株当たり損失は0.26ドルで、受注残高は過去最高の7,450億ドルに達した。同社の第3四半期決算発表による。 ボーイングは、2026年9月30日終了の四半期にGAAPベースの営業利益3億5,400万ドルを計上した。2025年第3四半期は営業損失47億8,100万ドルだった。営業利益率は1.5%で、前年同期のマイナス20.5%から改善した。純損失は53億3,900万ドルから1億1,600万ドルに縮小し、希薄化後1株当たり損失は7.14ドルから0.26ドルとなった。非GAAPベースでは、コア営業利益は2億400万ドルで、前年同期のコア営業損失50億4,900万ドルから改善した。コア希薄化後1株当たり損失は0.34ドルで、前年同期の7.47ドルから縮小した。ボーイングは、売上高の増加は主に防衛・サービス分野の販売量増加によるもので、民間航空機の納入構成は前年より不利だったと説明した。 「737-7および737-10の認証取得や、海軍の第6世代戦闘機の設計・製造案件への選定など、最近の節目は、これまでの進展をさらに積み重ねていくうえで重要な一歩です」と、ボーイングの社長兼最高経営責任者(CEO)、ケリー・オートバーグは述べた。オートバーグはまた、同社は安全と品質に引き続き注力するとともに、リーンの取り組みと規律ある業務遂行を一段と強化していると付け加えた。 2026年9月30日までの9カ月間の売上高は709億6,500万ドルで、前年同期の655億1,500万ドルから8%増加した。同期間の純損失は5億5,100万ドルで、前年同期の59億8,200万ドルから縮小した。希薄化後1株当たり損失は1.04ドル(前年同期は8.25ドル)、コア希薄化後1株当たり損失は1.30ドル(同9.22ドル)だった。 キャッシュフローと貸借対照表 第3四半期の営業キャッシュフローは14億9,600万ドルで、前年同期の11億2,300万ドルから33%増加した。非GAAP指標であるフリーキャッシュフローは4億6,400万ドルで、前年同期の2億3,800万ドルを上回った。ボーイングによると、営業キャッシュフローには運転資本のタイミングによる影響が反映されており、司法省との和解に基づく約7億ドルの支払いがその一部を相殺した。有形固定資産への投資額は合計10億3,200万ドルで、主に同社のチャールストンおよびセントルイスの拠点への投資増加を反映している。9カ月間の営業キャッシュフローは26億8,100万ドルで、前年同期のマイナス2億6,600万ドルから増加した。9カ月間のフリーキャッシュフローはマイナス3億5,900万ドルで、前年同期のマイナス22億5,200万ドルから改善した。 四半期末の現金および市場性有価証券への投資は合計207億ドルで、四半期初めの200億ドルから増加した。連結有利子負債は459億ドルで、第2四半期末と同額だった。同社は、未使用のまま維持している100億ドルの融資枠を引き続き利用できる。第3四半期の支払利息および債務費用は5億7,300万ドルで、前年同期の6億9,400万ドルから減少した。研究開発費は8億3,000万ドルで、前年同期の8億9,700万ドルから減少した。 事業部門別業績 民間航空機部門の売上高は107億2,000万ドルで、前年同期の110億9,400万ドルから3%減少した。営業損失は6億9,700万ドルで、前年同期の53億5,300万ドルから縮小し、営業利益率はマイナス6.5%(前年同期はマイナス48.3%)だった。ボーイングは、当四半期の売上高と利益率には、主に納入構成の悪化、今後の生産レート調整に伴う予想コストの増加、サプライチェーンコストの見積額増加が影響したと説明した。前年同期の利益率には777X計画に関する費用計上が影響していた。 同部門は前年同期の160機に対し161機を納入し、ターキッシュ エアラインズからの受注を含む、エチオピア航空およびルフトハンザからの受注など、純受注300機を獲得した。民間航空機の受注残には、過去最高の6,120億ドル相当となる6,300機超が含まれていた。ボーイングによると、737の生産は月産47機での安定化に向けて引き続き進展しており、787の生産レートは月産8機で安定している。当四半期には、737-7が連邦航空局から型式証明の変更承認を受け、737-10は10月に認証を取得した。777X計画では777-9の認証飛行試験が続いており、ボーイングは2027年の初号機納入に向けて予定どおり進んでいるとした。 防衛・宇宙・セキュリティ部門の売上高は79億3,500万ドルで、前年同期の69億200万ドルから15%増加した。営業利益は4億9,200万ドルで、前年同期の1億1,400万ドルから増加し、営業利益率は6.2%(前年同期は1.7%)だった。ボーイングによると、利益率には主にHRL Laboratoriesの売却益2億5,200万ドルと業務遂行の改善が反映された。当四半期、同部門は米海軍から次世代戦闘機F/A-XXの設計、製造、納入契約の相手先に選定された。ただし、調達先選定および評価の審査手続きが完了するまでは、この受注は受注残に含まれない。同社はまた、PAC-3シーカーの生産を拡大する7年間の契約を獲得した。同部門の受注残は過去最高の1,010億ドルに増加し、その23%は米国外の顧客からの受注だった。同部門の納入数は33基で、前年同期の32基を上回った。 売上高は取扱量の増加を受けて4%増加し、53億7,000万ドルから55億7,400万ドルとなった。営業利益は9億3,800万ドルから10億1,900万ドルに増加し、営業利益率は18.3%だった。同社は、これらの結果には取扱量と構成の好調さが反映されたと説明した。同部門は、AH-64アパッチ部隊の整備サービスを提供する契約を米陸軍から受注し、四半期末の受注残高は330億ドルとなった。 全社の受注残高は、2026年9月30日時点で7,454億3,100万ドルとなり、2025年12月31日時点の6,822億700万ドルから増加した。このうち、契約済み受注残高は6,927億6,700万ドル、未充当受注残高は526億6,400万ドルだった。部門別の受注残高は、民間航空機部門が6,118億3,300万ドル、防衛・宇宙・安全保障部門が1,005億500万ドル、グローバル・サービス部門が327億2,500万ドルだった。当四半期の希薄化後加重平均発行済み普通株式数は7億9,270万株で、前年同期は7億5,990万株だった。

Safran、LEAPの納入増を背景に第3四半期の売上高が14.7%増
Safranは2026年10月23日、2026年第3四半期の調整後売上高が90億300万ユーロとなり、2025年の同じ期間から14.7%増、為替や事業範囲の変動を除く実質ベースでは13.4%増だったと発表した。また、2026年通期の業績見通しについて、2026年7月に上方修正した内容を据え置いた。これは同社の第3四半期売上高発表による。 連結ベースの第3四半期売上高は88億9,000万ユーロで、前年同期比15.2%増だった。2026年1~9月の調整後売上高は265億7,400万ユーロで17.5%増、連結売上高は261億3,500万ユーロで15.7%増となった。Safranは連結財務諸表と併せて調整後数値を作成している。外貨建て売上高から仕入れを差し引いた額はヘッジ適用後の為替レートで算定し、将来キャッシュフローをヘッジする金融商品に生じた時価評価の変動は相殺する。公表された調整表では、第3四半期の連結売上高88億9,000万ユーロに為替ヘッジの再評価額1億1,300万ユーロを加え、調整後売上高90億300万ユーロとしている。また、1~9月の連結売上高には再評価額4億3,900万ユーロを加えている。 第3四半期の増減要因を見ると、実質成長額は10億5,100万ユーロ、為替のプラス影響は8,400万ユーロ、事業範囲の変更によるプラス影響は1,500万ユーロだった。同四半期のユーロ・ドル直物為替レートは平均1.15で、2025年第3四半期の1.17を下回った一方、ヘッジレートは1.12で変わらなかった。1~9月について、発表資料全文によると、実質成長額は40億4,000万ユーロ(17.9%増)、事業範囲の変更によるプラス影響は5億7,000万ユーロ、為替のマイナス影響は6億5,700万ユーロだった。平均直物為替レートは1.16で、前年同期の1.12を上回った。事業範囲の変更による影響には、2025年8月からのCollins Aerospaceの飛行制御・アクチュエーション事業の連結化、2026年1月のSafran Passenger Innovationsの売却、ならびに2026年1月からのAttolloの連結化が反映されている。 最高経営責任者(CEO)のOlivier Andriès氏は、Safranが「第3四半期も売上高を15%伸ばし、堅調な成長を再び実現した」と述べた。その背景として、民間航空機の新造機向け機器とサービスの両事業で需要が健全だったこと、サプライチェーンの状況改善に支えられてLEAPの増産が着実に進んだこと、民間航空機エンジンの補修部品が引き続き好調だったことを挙げた。また、同グループの防衛事業は堅調な市場動向の恩恵を受けており、Safranは生産能力を拡大しているとしたうえで、「Safranは2026年の約束を果たし、民間航空・防衛の両分野で生産を加速できると確信している」と述べた。 事業部門別の売上高と納入実績 推進システム部門の実質売上高は第3四半期に13.2%増加した。補修・整備市場向けは18.7%増、新造機向けは3.5%増で、部門売上高は前年同期の40億4,400万ユーロから46億2,800万ユーロに拡大した。民間航空機エンジンの補修部品の売上高は米ドルベースで17.0%増加した。CFM56の価格改定と部品供給の改善により、作業範囲の水準は2026年上期と比べて高水準ながら安定して推移した。また、LEAPでは、サードパーティーによる整備入庫の増加、作業範囲の拡大、価格改定が寄与した。サービス売上高は米ドルベースで19.0%増加し、主にLEAPの飛行時間当たり料金契約の拡大を反映した。1~9月では、補修部品売上高が米ドルベースで23.9%増、サービス売上高が同32.5%増となった。 同社によると、第3四半期のLEAPエンジン納入数は535基で、前年同期の511基から増加した。前年同期比、前四半期比ともに5%増で、スペアエンジン比率は2026年上期と比べて正常化しつつある。1~9月のLEAP納入数は1,565基に達し、26%増加した。軍用エンジンの売上高は前年同期を下回った。主な要因は、輸出顧客向けRafaleの納入時期を反映したM88の納入減だった。2026年第3四半期のM88納入はゼロ基で、前年同期の7基を下回った一方、1~9月の納入数は33基で、前年同期の17基から増加した。ヘリコプター用タービン事業は、納入数の増加とサービス事業の拡大を背景に成長し、第3四半期の納入数は前年同期の192基から213基に増えた。 装備・防衛部門の実質売上高は15.7%増加した。部門売上高は前年同期の30億400万ユーロから36億2,300万ユーロに増加し、事業範囲の変更によるプラス影響は1億2,200万ユーロだった。この影響の主な要因は、2025年8月から連結化された飛行制御・アクチュエーション事業である。新造機向けの売上高は16.2%増加し、AASM Hammer、光電子機器、慣性航法システム、ミサイルシーカーなどの防衛事業が成長をけん引した。A320neo向けナセルと、737 MAX、787、A350向け電気システムも増収に寄与した。補修・整備市場向けサービスは14.7%増加し、特にナセルとアクチュエーションシステムが伸びた。 航空機内装部門の実質売上高は5.8%増加した一方、報告ベースの部門売上高は6.4%減の7億5,100万ユーロとなり、前年同期の8億200万ユーロを下回った。Safran Passenger Innovationsの売却を含む1億700万ユーロの事業範囲変更によるマイナス影響があった。補修・整備市場向け事業は8.0%増加し、その大半は数量と価格の両面で伸びたシート事業によるもので、欧州、中東、南北アメリカの顧客向け事業を中心にキャビン事業も寄与した。新造機向けの売上高は4.4%増加した。主にビジネスクラスシートの納入増によるもので、納入数は前年同期の428席から635席に増え、48%増となった。Safranによると、シート市場では需要が供給を上回る状況が続いており、業界が認証上の課題に直面するなかでも、より有利な契約条件を確保できている。 自社株買い、ヘッジ、2026年の業績見通し Safranは、消却を目的とする総額50億ユーロの自社株買いプログラムの一環として、2026年9月21日に3億7,500万ユーロ分の買い戻しを開始し、10月20日に完了した。10月20日時点で、同社は2026年に約400万株(株式資本の1%)を総額12億5,000万ユーロで買い戻しており、これらの株式は年末までに消却される予定だ。業績説明資料によると、2026年1月から7月にかけて8億7,500万ユーロ分、約280万株を買い戻し、別途3億7,500万ユーロ分の買い戻しは約120万株に相当する。 2026年9月14日、Standard & Poor’sはSafranの長期発行体格付けとシニア無担保債務の格付けを、見通しを「ポジティブ」から「安定的」に変更したうえで、「A-」から「A」に引き上げた。 米ドル建てのヘッジポートフォリオは、2026年9月末時点で611億ドルとなり、同年6月末の595億ドルから増加した。同社によると、2026年については、純年間エクスポージャー160億ドルを作業上の前提として、目標ユーロ/ドルレート1.12で全額ヘッジしている。2027年と2028年は、純年間エクスポージャーを170億ドル以下に抑えたうえで、1.12で全額ヘッジしている。2029年は、エクスポージャーを170億ドル以下に抑え、目標レート1.12~1.14で全額ヘッジしている。また、2026年9月末時点で、2030年分のヘッジ額は82億ドルに達している。説明資料では、ヘッジポートフォリオに1.17~1.35の水準でノックアウト条件が発動するバリア・オプションが含まれていることにも言及している。これは、為替レートが急激かつ大幅に変動した場合、ポートフォリオの規模や2026年以降の目標ヘッジレートに影響を及ぼすリスクだという。さらに、米ドル建て売上高の約45%は、ドル建ての調達によって自然にヘッジされている。2030年の純エクスポージャーは120億ドルと推定されている。 Safranは、7月に上方修正した2026年通期見通しを改めて確認した。売上高の伸びは10%台半ば、経常営業利益は64億~65億ユーロ、フリーキャッシュフローは47億~49億ユーロを見込む。フリーキャッシュフローの予想には、フランスの法人付加税による約5億ユーロのマイナス影響が織り込まれている。また、一部の前払い金の支払時期や、政府部門の顧客による支払いの進捗状況によって変動する可能性がある。この見通しは、LEAPエンジンの納入が10%台後半、米ドル建ての予備部品売上高とサービス売上高がそれぞれ20%台半ば伸びること、ユーロ/ドルのスポットレートが1.15、ヘッジレートが1.12となることを前提としている。注視すべき項目として、サプライチェーンの生産能力と中東紛争が及ぼす可能性のある影響を挙げた。 説明資料によると、フランスの2027年度予算法案は法人付加税を2027年まで延長することを提案している。税率が最終的に31.4%または41.2%のいずれになるかに応じて、Safranには約4億~5億ユーロの資金流出が生じる可能性がある。 説明資料で挙げられた第3四半期の事業上の主な動きには、Turkish AirlinesがLEAP-1Bエンジンを300基超導入する覚書を締結したこと(600基超を対象とするサービスと、将来のMRO施設向けMSAも含む)、テキサス州で新たなTR40組立ラインを設け、2028年までにターボジェットの生産能力を倍増させること、SkyNaute慣性航法システムがAirbus A220に採用され、民間航空機で初めて搭載されること、そしてArianeGroupがM51.3の潜水艦からの初の打ち上げに成功したことに加え、AmazonがAriane 6の打ち上げを6回追加発注したことが含まれる。 Safranは、IFRS18に関するワークショップを2026年12月3日午前8時30分から9時30分(CET)に開催する予定だ。また、2026年通期決算を2027年2月9日、第1四半期の2027年売上高を同年4月23日に発表し、年次株主総会を5月27日に開催する予定だ。また、2027年上期決算を7月28日、第3四半期の2027年売上高を10月21日に発表する予定としている。同社は発表当日の午前8時30分(CET)に、アナリストと投資家向けのウェブキャストを開催した。
Boeing 737-10のFAA認証取得により、737 MAXファミリーが完成
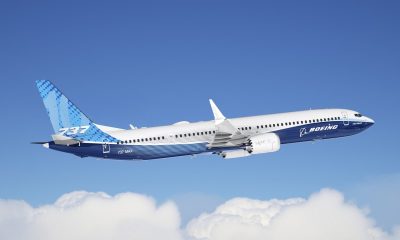
米連邦航空局(FAA)が2026年10月20日、737 MAXファミリーの最新かつ最大の機体であるBoeing 737-10を認証したと、Boeingが発表した。FAAは同機の型式証明の変更を承認し、同社によると、この決定により今後数カ月以内に737-10の納入を開始できる見通しとなった。 Boeingは発表の発信地をワシントン州エバレットとし、737-10の完成によって737 MAXファミリーが出そろったと述べた。同社は同ファミリーを、航空業界で最も効率性と柔軟性に優れた単通路機のラインアップと位置付けている。Boeingによると、737-10は、2020年航空機認証・安全・説明責任法(ACSAA)の要件を全面的に満たして認証された初の民間航空機である。同法は、安全性評価とヒューマンファクター評価に関する文書の拡充を義務付けていた。 認証プログラムと安全性の強化 Boeingによると、ACSAAおよびFAAの認証要件に準拠するため、737-10の認証プログラムを完了した。このプログラムには、合計約1,000回の試験飛行に加え、広範な安全性評価と設計審査が含まれていた。飛行時間は合計2,000時間を超え、地上試験も1,000時間に達した。また同社は、数万ページに及ぶ文書を作成するとともに、FAAと長時間にわたる公式会合を重ねた。 「当社の飛行試験チームは、あらゆるシステムを検証するため、規律を保ちながら綿密かつ体系的に試験を進めました。この厳格な取り組みにより、納入開始に向けて自信を持って進めます」と、Boeing Commercial Airplanesで737航空機開発プログラム担当のバイスプレジデント兼ゼネラルマネジャーを務めるChris Payne氏は述べた。 同社によると、737-10では安全性も強化されており、迎角(Angle of Attack)システムの機能向上などが含まれる。この機能向上は、737 MAXファミリー全機種で標準装備となる予定だ。 Boeing Commercial Airplanesの社長兼CEOであるStephanie Pope氏は、最大モデルの737-10はファミリー共通の設計を基盤とし、顧客向けの737 MAXラインアップを完成させると述べた。Pope氏はさらに、「認証プログラムの完了により、民間航空の新たな基準となるBoeing機の納入に向けた道が開けます。737-10は、より多くの乗客を収容でき、航続距離も長く、同クラスで最も優れた座席当たりの経済性を備えています。この機体は、世界中の航空会社にさらなる価値と機会をもたらすでしょう」と語った。 座席数、航続距離、受注状況 最大座席数の仕様では、737-10は230人の乗客を収容できる。通常の2クラス仕様では185~210人を収容し、最大3,100海里(5,740 km)を飛行できる航続距離を備える。Boeingは、737-10は就航中のあらゆる単通路機の中で座席当たりのコストが最も低く、補助燃料タンクを搭載しない場合でも競合機より航続距離が365海里長いとしている。また同社は、同機の技術的な進歩により、CO2排出量と燃料使用量が20%削減されるとしている。 世界各地の30社を超える顧客が737-10を購入しており、これまでの受注は合計1,555機に上る。Boeingによると、この数字は737 MAXプログラムの現在の受注残の30%超に相当する。プログラム全体では、顧客から737 MAX機が7,350機受注されており、2026年9月末までに約2,500機が納入された。同社によると、未納の737 MAX受注のうち、737-10が30%超を占める。 737 MAXファミリーは、各機種を合わせて135~230席を提供しており、Boeingによると、航空会社の路線網や機材構成のニーズに合わせて幅広い選択肢を用意している。ファミリーには737-7、737-8、737-8-200、737-9があり、737-10が加わる。737-7は通常、2クラス仕様で135~160人を収容し、最大3,800海里(7,040 km)の航続距離を持つ。Boeingによると、高地にある空港や高温地域の空港を発着する運航会社向けに設計されており、FAAは同じ2026年に先行して737-7を認証した。737-8は160~180人を収容し、最大3,500海里(6,480 km)の航続距離を備える。同社によると、短距離路線と中距離路線のほぼすべての市場で収益性の高い運航が可能だ。737-9は737-8より座席列が3列多く、175~195人を収容し、最大3,300海里(6,110 km)の航続距離を持つ。
Safran SkyNaute、Airbus A220に搭載へ—商用航空機で初採用
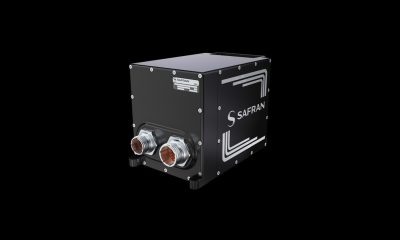
Safranは2026年10月20日、パリで、Safran Electronics & Defenseが開発した慣性航法システムSkyNauteがAirbus A220に搭載されると発表した。これにより、同システムは商用航空分野に進出する。Safran Electronics & Defenseのアビオニクス事業部門グローバル責任者、Benjamin Decletyによると、同グループの慣性航法システムが旅客機に搭載されて飛行するのは今回が初めてとなる。 慣性航法とハイブリッド化した衛星航法(GNSS)データを組み合わせることで、SkyNauteはあらゆる状況で航空機が正確かつ信頼性の高い航跡を維持できると、同社は発表で述べた。 「SkyNauteがAirbus A220に搭載されることは、私たちのチームにとって大きな誇りです。自社の慣性航法システムが旅客機に搭載されて飛行するのは、これが初めてです。これはフランスの産業技術力を示す力強いメッセージです」とDecletyは述べた。また、信頼を寄せてくれたAirbusに謝意を示した。 耐妨害性能とHRG技術 複数の欧州軍が運用する軍用機、ヘリコプター、ドローンへの採用がすでに決まっているSkyNauteは、Safranが防衛分野から受け継いだ決定的な強みとする、干渉への耐性を民間航空輸送にもたらす。同社によると、GNSS信号が利用できない場合や、妨害されたり偽装されたりした場合でも、システムは高精度の航跡を維持する。世界の複数の地域でこうした障害が増加するなか、同社はこの機能が民間航空に不可欠だとしている。 この性能を支えるのは、Safran Electronics & Defenseが特許を取得した半球共振ジャイロスコープ(HRG)だ。同社によると、このセンサーには摩耗する機械部品がなく、過酷な環境下でも比類のない小型性と高い耐久性を発揮する。 Safranによると、SkyNauteは軽量・小型で消費電力も少ないため、航空会社にとって機体への設置が容易になり、機体重量の削減にもつながる一方、商用航空輸送で最も厳格な安全要件を満たす。同グループの製品ページによれば、本機のサイズは3リットル、重量は3キログラム、消費電力は20ワットで、すべて自社内で開発された実績ある技術を100%採用している。また、市場の比較対象製品に比べ、サイズと重量を35%削減したとしている。Safranは、HRG Crystal半球共振ジャイロスコープなど、成熟し実績のある技術がシステムの性能を支えていると説明し、同製品は飛行機、ヘリコプター、ドローンに求められるすべての安全性・信頼性要件を満たすとしている。 Safranによると、SkyNauteはすでに、強い振動や大きな温度変化にさらされるヘリコプター、衝撃や妨害の試みにさらされる軍用機、そして高精度の航法と強い電磁干渉耐性が求められるドローンに搭載されている。A220への採用により、統合上の制約が大きく異なる航空機にも適応できる能力が実証されたと、同社は述べた。 製品ページには、2022年6月にフランス軍のH160M Guépardヘリコプター、2023年6月にSafranの姿勢・方位基準システムAPIRSおよびトリム・アクチュエーターとともに近代化型Tigerヘリコプター、さらに同じく2023年6月にWisk Aeroの自律型エアタクシーGeneration 6への採用が掲載されている。 モンリュソンでHRGの生産能力を拡大 HRGは、フランス中部のモンリュソンで全面的に開発・量産化されている。Safran Electronics & Defenseは2026年6月8日、施設の拡張と近代化に1億2,000万ユーロを投資すると発表した。これにより、ジャイロスコープの年間生産能力を1万台から2032年までに3万台へと3倍にする。 工場には1万500平方メートルが追加され、そのうち3,000平方メートルには最新世代の産業機械を備えた新たなクリーンルームが設けられる。拡張は2段階で実施される。まず2027年に2,500平方メートルを増設し、続いて2030年までにさらに8,000平方メートルを追加する。すでにアリエ県で従業員1,640人超を擁する最大の産業雇用主であるSafran Electronics & Defenseは、事業拡大を支えるため、2030年までに新たに500人を雇用すると述べた。 1934年に建設されたモンリュソン工場は、Safran Groupの歴史ある拠点の一つだ。当初は3万7,000平方メートルだった敷地は、クリーンルーム6,000平方メートルを含む現在の10万平方メートルにまで拡大しており、今回の計画が完了すると11万500平方メートルとなる。 同社はHRGを世界で最も先進的な慣性センサーと位置づけ、慣性航法システムの中核を担うと説明している。極めて少ない部品数で当初から大量生産を念頭に設計されたこのジャイロスコープは、モジュール式アーキテクチャへの組み込みを想定している。弾薬やドローンなど、低コストで大量に使用される用途から、火砲、装甲車両、軍用機、ヘリコプターを含む高度なプラットフォーム、さらには艦船、潜水艦、衛星、宇宙ロケットに至るまで、幅広い用途に対応する。Safranは、最も厳しいGPS利用不能環境でも稼働し続ける、絶対的で耐障害性の高い航法を提供できることが最大の強みだと述べた。また、Hammerモジュール式空対地兵器に用いられるものを含め、こうした自立性を備えた技術への需要は、近年、かつてないペースで急増しているという。 「この投資により、ナビゲーション分野における当社独自の地位をさらに強固なものにし、フランス、欧州およびその同盟国を守る軍隊に、約束どおり納期を守って製品を届けるという最優先の責務を果たすことができます」と、Safran Electronics &…
Turkish Airlines、CFM LEAP-1Bエンジン300基超の購入で基本合意
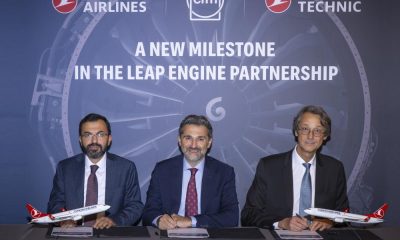
Turkish AirlinesとCFM Internationalは2026年10月16日、予備エンジンを含むLEAP-1Bエンジン300基超の購入に関する覚書をイスタンブールで締結した。エンジンは、確定発注分100機とオプション分50機のBoeing 737 MAXに搭載される。これは、CFMの親会社2社のうちの1社であるSafranが10月16日に発表したリリースによるものだ。この合意では、エンジン購入に加え、Turkish Airlinesと子会社のAJetが運航するエンジン計600基超からなる航空会社グループ全体のLEAP-1B機材を対象とする長期サービス契約も結ばれる。 サービス契約の対象には、過去に発注・納入されたエンジン、予備エンジン、リース機に搭載されたエンジン、および将来オプションとして発注される可能性のあるエンジンが含まれる。今回購入するエンジンは、新型Boeing 737 MAX最大150機への搭載を想定している。 覚書はイスタンブールで開かれた式典で、Turkish Airlinesの取締役会長兼執行委員会委員長であるProf. Murat Şeker、Turkish TechnicのCEO兼取締役であるMikail Akbulut、SafranのCEOであるOlivier Andrièsによって締結された。 サービス契約と整備施設の建設計画 今回のパッケージには、Türkiyeにエンジンの整備・修理・オーバーホール(MRO)施設を設立するため、Turkish Technicを支援する重要なサービス契約も含まれる。リリースによると、この契約は最先端の新施設を設立することでTurkish Technicのエンジン整備能力を強化し、包括的な整備サービスの提供を可能にする。リリースは、このパッケージについて、600基を超えるLEAP-1Bエンジンからなる機材全体を対象とした長期サービスと、航空会社が将来設置するエンジンMRO施設への支援を含むものだと説明している。 リリースによると、TürkiyeのフラッグキャリアであるTurkish Airlinesは現在、CFM56-7Bエンジンを搭載したBoeing 737 Next Generationを96機、LEAP-1Bエンジンを搭載したBoeing 737 MAXを79機運航しており、いずれの機数にもAJetの機材が含まれる。リリースは、この覚書が同社とCFM Internationalの長年にわたる提携を改めて示すものであり、新たに発注したBoeing 737 MAXを拡大する機材に加えていく過程の新たな章となる、と説明している。 今回のエンジン購入の確約は、Turkish Airlinesが2026年9月23日に発表した確定発注分100機とオプション分50機のBoeing 737 MAXの発注に続くものだ。この発注については、当媒体で以前「Turkish Airlines、Boeing 737-8を100機発注、50機のオプションも設定」として報じた。 Şekerはこの合意について、「CFMとの今回の新たな取り組みは、拡大する当社の機材、ネットワーク、そして運航効率を支えるものです」と述べた。また、包括的なサービス一式により、長年のパートナーとともに当社のLEAPエンジンMRO能力を発展させるために必要な専門知識、信頼性、長期的な支援が得られると付け加えた。 Akbulutは、この合意によりTurkish TechnicはLEAPエンジンの包括的な整備業務を提供できるようになると述べた。また、同社は戦略に沿って、エンジン整備サービスに加え、航空機および部品の整備能力への投資も継続するとした。 Andrièsは、この覚書を、約40年にわたり信頼できるパートナーであるTurkish…


