

交通・輸送
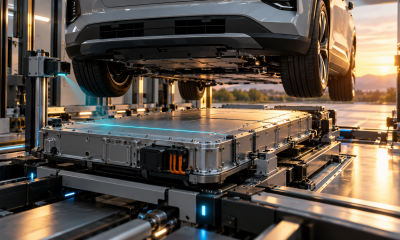
ブロックチェーンはEVバッテリー交換の信頼性の課題を解決できるか?
バッテリー交換を利用すれば、電気自動車へのエネルギー補給は、従来の自動車への給油に近い感覚になると期待されています。バッテリーの充電が終わるのを待つ代わりに、ドライバーは使い切ったバッテリーパックを充電済みのものと交換します。しかし、この利便性には疑問も伴います。使ったことのないバッテリーを、どうすれば信頼できるのでしょうか? 充電済みだからといって、バッテリーの状態が良好とは限りません。2つのバッテリーパックは、充電残量が同程度でも、残存容量や劣化の程度、使用履歴が異なることがあります。バッテリーが車両や交換ステーションの間を移動するようになると、こうした違いは工学上の課題であると同時に、情報の課題にもなります。 新たな研究「ブロックチェーンとNFTを用いたEVバッテリー交換の信頼性向上」では、個々のバッテリーにデジタルIDをひも付け、ドライバーとステーションに検証可能な評判スコアを付与する方法が提案されています。1この研究はブロックチェーンの実用的な活用例を示していますが、その意義は技術そのものにとどまりません。バッテリーを共有する経済圏には、そこで流通する資産への信頼も共有する仕組みが必要です。 EVバッテリー交換で信頼のあり方はどう変わるのか 従来の自動車所有では、バッテリーは通常、車両に搭載されたままです。所有者は時間の経過とともにその性能を実感し、性能上の限界についてもある程度把握できるようになります。 バッテリー・アズ・ア・サービス(BaaS)では、この関係が変わります。ドライバーはサービス契約を通じてバッテリーを利用し、事業者がバッテリーパックの管理を担います。これにより、車両の購入とバッテリーの購入を切り離せますが、その分、信頼のよりどころは事業者へと移ります。 サービスには、十分な充電量を提供するだけでは不十分です。合意された性能と安全性の要件を満たすバッテリーを提供し、問題が起きた際に解決に役立つ記録も維持する必要があります。また事業者には、損傷したバッテリーがネットワークに持ち込まれることや、悪意あるフィードバックによって評判が損なわれることを防ぐ仕組みも必要です。 これはすでに商業上の課題となっています。NIOは2026年2月、バッテリー交換1億回目を達成したと発表しました。この規模になると、交換作業を行う設備だけでなく、一貫性のある記録と明確な説明責任も重要になります。 ブロックチェーンとNFTで交換式バッテリーを追跡する方法 提案されているシステムでは、各バッテリーに非代替性トークン(NFT)を割り当てます。ここでトークンは、物理的な資産にひも付けられた固有のデジタル識別子として機能します。その目的は投機ではなく、追跡可能性の確保です。 バッテリー情報には、製造の詳細、化学組成、充電サイクル、使用履歴、寿命終了時の記録などを含めることができます。あらかじめ定めたルールをブロックチェーン上で実行するスマートコントラクトが、登録、交換取引、評判情報の更新を連携して管理します。 この設計では、分散型オラクルネットワークも利用します。オラクルは、ブロックチェーン上のアプリケーションと、ブロックチェーン外の情報や計算処理をつなぐ仕組みです。この枠組みでは、オラクルがより複雑な評判計算を担い、スマートコントラクトがその結果を記録して処理します。 システムの構成要素 研究における役割 バッテリーNFT 個々のバッテリーに識別情報を付与し、メタデータを追跡可能にする。 スマートコントラクト 登録、交換処理、評判情報の更新を管理する。 重み付け評価 評価の新しさ、投稿者の評判、評価の異常性を考慮する。 オラクルネットワーク ブロックチェーン外で評判を計算する。 IPFS 評価およびバッテリーのメタデータにひも付いたフィードバックを保存する。 研究者らはSolidityでスマートコントラクトを実装し、Remix開発環境を使ってその機能をテストしました。また、取引コスト、悪意ある評価が行われるケース、コードの脆弱性についても検証しました。これはソフトウェアの試作を示すものであり、稼働中のバッテリー交換ネットワークがこの枠組みを導入した、あるいは商業的に有効性を確認したことを示す証拠ではありません。 バッテリーの評判スコアには星評価以上の仕組みが必要 単純な平均では、すべてのフィードバックが同じ重みで扱われます。そのため、操作につけ込まれるおそれがあります。少数のグループが誤解を招くレビューを投稿できる一方、古い評価によってサービス品質の変化が見えにくくなることもあります。 これに対し、この研究では、フィードバックの経過時間、投稿者の評判、他の評価との乖離度に応じて重み付けします。古いフィードバックの影響は徐々に小さくなり、異常な投稿の重みも下げられる可能性があります。 ただし、多数の意見が一致することと、その意見が正しいことは同じではありません。ほかの人が遭遇する前に、ドライバーが珍しい問題を報告し、実際の故障を指摘している可能性もあります。そのため、商用システムには、意見の不一致を自動的に信頼性が低いと見なすのではなく、例外的な苦情を調査する方法が必要です。 著者らは、評判の慣性についても認めている。平滑化によってスコアは安定するが、ステーションの性能が急激に低下しても、その変化がスコアに完全に反映されるまでには時間がかかる。そのため、安全に関わる重大な警告は、評判の段階的な変化とは別に扱うべきだ。信頼できるバッテリー故障の情報があれば、ステーションの過去のスコアにかかわらず、直ちに点検を実施すべきである。 改ざん不可能なバッテリー記録も、正確なデータが前提 ブロックチェーンを使えば、記録された情報を検知されずに改変することは困難になる。しかし、情報が提出された時点で正確だったかどうかを、ブロックチェーンだけで確かめることはできない。 センサーに不具合がある場合、バッテリー識別子が誤ってひも付けられている場合、あるいは参加者が誤解を招く測定値を提供した場合、変更しにくい記録はその誤りをそのまま残してしまう。そのため、バッテリーとデジタル上の識別情報を物理的に結び付ける仕組みは、台帳と同じくらい重要だ。 導入にあたっては、次の3つの実務要件を満たす必要がある。 信頼性の高い測定値とひも付いた、検証済みのバッテリー識別情報。 参加事業者間で比較可能な、バッテリーの状態評価。 紛争、訂正、責任に関する明確な手順。 経済性の検証も同様に重要だ。ネットワーク全体を1社が運営している場合、従来型のデータベースで十分かもしれない。独立した複数の企業が、いずれか1社に正式な履歴の管理権を握らせることなく共通の記録を必要とする場合、ブロックチェーンの有用性はより高まる。 それでも、比較にあたっては、システム連携、サイバーセキュリティ、データアクセス、ガバナンスにかかる費用も考慮すべきだ。取引手数料が安いというだけでは、ブロックチェーンシステムが最も低コスト、あるいは最も効果的な選択肢だとは言えない。 バッテリー履歴の共有がセカンドライフ市場を支える可能性…


水素自動車が価格競争力を持つには何が必要か?
水素自動車は、短時間での燃料補給と、大型の駆動用バッテリーを搭載せずに電気で走行できることを売りにしている。商用化に向けた課題は、車両、燃料、燃料補給ネットワークを同時に手頃な価格にすることだ。最寄りの信頼できる水素ステーションが不便な場所にあったり、利用料が高かったりすれば、車両が安くても魅力は限られる。 新たな研究「カタールにおける水素自動車:ライフサイクルコスト分析によるインセンティブの最適化」は、政策によって価格面の格差をどう縮められるかを検証している。1『Sustainable Futures』に掲載されたこの研究では、カタール固有の条件のもと、水素自動車、バッテリー式電気自動車、ガソリン車のセダンを比較している。分析結果によると、モデル上では対象を絞ったインセンティブによって水素自動車の競争力を高められる一方、より大きな疑問も浮かび上がる。公的支援を安心して終了できるようになるには、何が必要なのだろうか。 カタールの水素自動車コスト研究で明らかになったこと 研究者らは、燃料電池車のToyota Mirai、バッテリー式電気自動車のTesla Model 3、ガソリン車のNissan Altimaを比較している。分析の枠組みには、購入費、燃料費、維持費、廃車費用、環境コスト、水コストに加え、再販価値と割引率が組み込まれている。年間走行距離は20,000キロメートルに設定されている。 次に最適化分析を用いて、購入インセンティブ、水素燃料への補助金、税金をどのように組み合わせれば、水素自動車の相対的な競争力が高まるかを特定している。これはショールームでの車両価格を比較するだけの分析ではない。購入価格が高い車両でも、所有期間中に節約額が積み上がれば、競争力を持ち得る。 基準ケースでは、水素自動車のコストは1キロメートル当たり約0.23米ドルで、バッテリー式電気自動車の0.20米ドル、ガソリン車の0.18米ドルを上回る。これらは環境コストの算定を含む、研究でモデル化されたライフサイクルコストであり、あらゆる家庭の自動車利用に当てはまる普遍的な推計値ではない。 比較項目 研究結果 初期のライフサイクルコスト 水素:1キロメートル当たり0.23米ドル、バッテリー式電気自動車:0.20米ドル、ガソリン車:0.18米ドル ガソリン車に対する初年度の競争力 水素燃料への補助金80%と購入インセンティブ20% バッテリー式電気自動車に対する初年度の競争力 購入インセンティブ17.93% 基準ケースにおける水素のコスト逆転時期 ガソリン車に対しては13年目、バッテリー式電気自動車に対しては20年目 購入支援は特に大きな影響を及ぼす。バッテリー式電気自動車との比較では、購入インセンティブだけで、モデル上の初期費用の差が解消される。ガソリン車と競うには、水素自動車には当初、より手厚い複合的な支援が必要となる。こうした違いは、車両、燃料、あるいはその両方のどれに補助金を出すかを政府が判断する際に重要だ。 補助金は水素の費用負担者を変える 根本的な違いは、所有者にとっての手頃さと、社会全体にとっての経済効率性との間にある。燃料補助金によって運転者の支払額は減るが、水素の製造と配送にかかる費用は、誰かが引き続き負担しなければならない。同様に、購入インセンティブは取得費用の一部を公的予算に移すものだ。 だからといって、インセンティブに効果がないわけではない。初期段階の支援は、メーカーの増産を後押しし、燃料供給事業者に安定した需要をもたらし、インフラ投資を促す可能性がある。重要なのは、支援終了後も持続する改善を、この支出が生み出すかどうかだ。 そのため、有効な政策では、車両登録台数にとどまらない指標で進捗を測る必要がある。補助金なしの燃料価格の低下、ステーションの信頼性向上、製造コストの低下は、公的支出によって持続可能な市場が育っていることを示すだろう。一方、基礎的なコストが変わらないまま販売台数だけが増えるなら、見通しはそれほど明るくない。 投資家にとっても、この違いは実務上重要だ。一時的なインセンティブに支えられた収益と、インセンティブなしでも顧客が採算を確保できることに支えられた収益とでは、リスクが異なる。 水素の燃料補給では、規模拡大より先に顧客の確保が必要 この研究は、適切な燃料補給ステーションの配置を決めるには、さらなるインフラ分析が必要だと認めている。これは、モデル上の車両所有コストと、実際に機能する輸送市場との間にある、看過できない隔たりだ。 ステーションには、利用者が少数の車両であろうと、途切れなく車両が訪れようと、設備費、保守費、運営費がかかる。利用率が低いと、わずかな燃料販売量でこれらの費用を賄うことになり、事業として成り立ちにくくなる。しかし、信頼できるステーションが整備される前に、運転者が車両を購入する可能性は低い。 考えられる対応策の一つは、需要が集中する地域で車両とインフラの整備を連携させることだ。運行ルートが予測しやすいタクシー事業者や配送車両のフリートは、戦略的に配置されたステーションの初期顧客になり得る。安定したサービスが確立すれば、さらに利用者が増える可能性がある。 これは論文が実証した結果ではなく、分析を発展させた考察である。フリート導入を検討する際にも、充電設備の利用可能性、稼働停止時間、積載量、走行ルートの要件などを含め、バッテリー式電気自動車との比較が必要だ。需要を集約すれば計画は立てやすくなるが、水素が最も安価な選択肢になるとは限らない。 水素自動車のコスト逆転は、単なるカウントダウンではない理由 コストが逆転すると予測される年は、誤解されやすい。こうした予測は、技術コストの低下など、モデルの前提条件に基づく結果を示している。世界中で水素自動車が13年後にガソリン車を、20年後にバッテリー式電気自動車を上回ることを立証するものではない。 カタールは、燃料価格、エネルギー資源、気候、政策実行力に独自の特徴がある。この枠組みを他の地域に適用するには、異なる入力値が必要となる。バッテリー式自動車や充電システムも進化を続けているため、水素は変化し続ける代替技術と競争しなければならない。 国際エネルギー機関(IEA)による2025年の水素プロジェクト遅延評価は、慎重な姿勢が有用である理由を示している。同機関は、高コスト、需要の不確実性、インフラ整備の遅れを導入の障壁として挙げた。発表済みのプロジェクトが示すのは供給の可能性であり、稼働能力が保証されているわけではない。 政策立案者は、測定可能な節目の達成に応じて縮小するインセンティブで対応できる。有用な確認項目は次の3つだ。 補助金なしでの保有コストが、競合車に近づいていること。 水素ステーションが安定したサービスを提供し、十分に利用されていること。 水素の製造から輸送・供給までを通じて、排出削減が検証されていること。…
地政学的紛争が航空株リスクを変える方法
地政学的紛争は航空会社にほぼ即座に混乱をもたらす可能性があります。フライトがキャンセルされ、空域が閉鎖され、保険の取得が困難になり、燃料価格が上昇し、旅行者は計画を再考します。投資家はこれらのリスクが存在することは認識していますが、どの航空株が最も脆弱かを判断することは、単に路線を地図上で確認するだけほど簡単ではありません。 新たな研究1(56社の上場航空会社を対象)によると、紛争が進行するにつれて市場は地政学的エクスポージャーの価格付け方法を変えることが示されています。影響を受ける地域への直接的なエクスポージャーは、最初のショック時に非常に重要となります。しかし、紛争が拡大し航空業界全体に影響を及ぼし始めると、その予測力は弱まる可能性があります。 Finance Research Lettersに掲載された本研究は、3つの連続した地政学的エピソードにわたる航空会社のリターンを分析しました。最初はイスラエルに限定された紛争、次にイランを巻き込んだ地域的対立へと拡大し、三番目は米国が関与するよりグローバルなエピソードへと発展しました。 結果は、地政学的リスクが動的であることを示唆しています。紛争の初期段階で特に脆弱に見える航空会社でも、空域制限、燃料コスト、政府介入、運用上の不確実性が業界全体に広がると、必ずしも低迷が続くわけではありません。 航空株が地政学的紛争に迅速に反応する理由 航空会社は高い固定費と比較的狭い利益率で運営されています。フライトがキャンセルされても、航空機リース、従業員費用、空港使用料、メンテナンス義務は継続します。そのため、収益を減少させたり運営コストを上昇させる予期せぬ混乱に対して脆弱になります。 紛争は航空会社の複数の側面に同時に影響を与える可能性があります: 路線が閉鎖された空域を回避するために中止または迂回されることがあります。 フライトが長くなると燃料消費と乗務員費用が増加します。 戦争リスク保険が高額になるか、入手できなくなる可能性があります。 影響を受けた地域全体で乗客需要が減少することがあります。 航空機や乗務員を短時間の通知で再配置する必要が生じることがあります。 これらの圧力は、四半期決算で実際の財務コストが明らかになる前に航空株が反応する理由を説明します。投資家は、どれだけの収益がリスクにさらされているか、混乱が継続するか、各航空会社がどれだけ容易に容量を他へ移動できるかを見積もろうとします。 しかしながら、研究はこの計算を支配する要因が紛争の段階によって変わり得ることを示しています。 初期ショック時に最も重要なのは直接的な路線エクスポージャー 航空会社間の最大の差は、初期のローカルエピソードで現れました。研究のベースラインモデルは、最初の10取引日で約6.4%の複利損失を示唆しています。イスラエルの航空会社は、この開始期間中に約27%の追加損失を被ったと推定されています。 この結果は直感的です。紛争地域に拠点を置く航空会社は、空港へのアクセス、乗客需要、従業員の可用性、航空機の安全性、通常スケジュールの維持といった即時的な課題に直面します。同じ市場にサービスを提供する外国キャリアも混乱に直面しますが、通常は路線を中止し、航空機を他の場所で活用する自由度が高いです。 イベント前にイスラエルで運航していた航空会社のうち、格安航空会社は一般的にフルサービスキャリアよりもパフォーマンスが低下しました。この差は格安モデルの経済性を反映している可能性があります。これらの航空会社は高い航空機稼働率、緊密に調整されたスケジュール、路線ネットワークを通じた効率的な移動に依存しています。突然のキャンセルや長距離迂回はこれらの利点を妨げる可能性があります。 フルサービス航空会社は、より広範なネットワーク、強力なハブ接続、より多くのプレミアム収益、そして高い運用柔軟性を有しています。これらの特性は地政学的リスクに対して免疫があるわけではありませんが、個別路線が実行不可能になる際に、より多くの選択肢を提供します。 研究指標 発見 投資家の解釈 調査対象航空会社 56社の上場航空会社 分析は複数のビジネスモデルと地理的エクスポージャーレベルをカバーしています。 初期イベントウィンドウ 取引日0〜9 本研究は各エスカレーション後の市場の即時反応を測定しました。 後期イベントウィンドウ 取引日10〜30 これは初期反応後の持続または逆転を捉えました。 ベースラインのローカル期間損失 10取引日で約6.4% 初期の紛争はローカルキャリアだけでなく、より広範な航空会社サンプルに影響しました。 イスラエル航空会社の追加損失 ローカルエピソード期間中に約27% 直接エクスポージャーは最初のショック時に特に重要でした。 グローバル期間損失…

フライングタクシー: EVの次に来る交通革命
交通とモビリティは我々の経済の根幹を成し、船舶建造から自動車製造に至るまで歴史を通じて技術革新を牽引してきました。今日の産業環境は急速に変化しており、交通のあり方を根本的に変えるイノベーションが推進力となっています。 最初の潮流は電動化です。エネルギー密度の高まるバッテリーにより、EVが普及し、やがてすべての車両が電動化される可能性があり、二世紀にわたる化石燃料支配を中断させようとしています。 二番目の潮流は自動化、自治、コンピュータ化です。高度な自動化と人工知能により、初めて自動運転車が道路を走行できるようになりました。特に、Tesla はそのサイバーカブの量産を開始しました。この車両はハンドルやペダルを持たない設計です。 最後に、交通手段そのものも変化しています。これまで、個人や小規模グループの移動は自動車やバスなどの地上車両が自動的に担うと考えられてきました。小型飛行機やヘリコプターは存在しますが、複雑さ・コスト・リスクが高く、富裕層のみに限られ、専用インフラが必要でした。 この状況は急速に変わりつつあり、「空飛ぶ車」が現実味を帯び、飛行タクシーが大都市圏で商業サービスになる日も遠くありません。ヘリコプターとは異なり、これらの小型で安全性の高い飛行タクシーは、ドローンに似た設計から派生し、電動化されているため騒音が大幅に低減され、都市内交通に適しています。 フライングカーの夢 航空と自動車が発明された瞬間から、人々は二つを組み合わせた汎用飛行車両を夢見てきました。個人や家族が道路や渋滞の制約から解放され、どこへでも行ける乗り物です。 安全性、人々の頭上を飛び回る巨大プロペラは災害の温床です。 スペース、ほとんどの航空機型飛行「車」は大きな翼が必要で、通常の道路より広いスペースか、折りたたみ可能な複雑な翼が求められます。 価格: プロペラ、より強力なエンジン、複雑な設計、規模の経済が欠如しているため、ほとんどの提案は一般家庭の予算で車を置き換えるには高すぎました。 インフラ: 飛行車は航空機にインスパイアされているため、離着陸に長い滑走路が依然として必要です。 エネルギー効率: どれだけ効率的な航空機でも、車体全体を空中に持ち上げて飛行させる方が、地上で車輪を回すよりエネルギーを多く消費します。 操縦: すべての人がパイロットの技能と規律を身につけて事故を防げると想定するのは現実的ではありません。 では、何が変わり、過去世紀には実現しなかった飛行タクシーが今日可能になったのでしょうか? 新世代の飛行車両 ドローン産業の上に構築する 長い間、何かを空中に浮かせる手段は飛行機かヘリコプターだけでした。技術的にはロケットも含められますが、コストが高く、最近まで再利用性が乏しかったため、日常的な交通手段としては現実味がありませんでした。 飛行機は効率的ですが、離着陸に専用空港が必要で、操縦も複雑なため、家庭の車庫から直接利用するには不向きです。 ヘリコプターは垂直離着陸が可能ですが、非常に騒音が大きく、操縦が難しく、保守も複雑で、依然として最も危険な交通手段の一つです。 しかし2010年代に新たな空飛ぶツール、ドローン、特にクアッドコプター(四つの「翼」)が登場しました。 バッテリー密度の向上と高度なマイクロコントロールシステムにより、四つの小型モーターを駆動するクアッドロータードローンは、強風下でも安定し、優れた機動性を示しながら非常に操作しやすく飛行できます。 重要なイノベーションはブラシレスモーターの大量供給でした。これは永久磁石と複数の電磁石で構成されたローターです。もう一つは、数十分から数時間の飛行を可能にするリチウムイオンバッテリーの高エネルギー密度です。 これらのドローンは、興味深い玩具から写真撮影、測量、農業、林業、建設、軍事などの有用ツールへと急速に進化しました。 ドローンはますます大型化し、困難な場所への重荷輸送にも日常的に使用されています。例えば、DJI FlyCart 100は85kg(187ポンド)のペイロード容量を持ち、物流や農業に活用できます。 今日、ほぼすべての最新飛行車設計は、乗客スペースを追加し、数百キロの「ペイロード」を持ち上げるだけの大きなドローンに過ぎません。公式分類はeVTOL: 電動垂直離着陸航空機です。 電動化 現代のドローン産業と将来の飛行車産業は、いずれも「電動化テックスタック」の上に構築されています。 この相互接続された技術群はリチウムイオンバッテリーから始まりました。当初は小型電子機器向けに開発されたこれらのバッテリーは、電気自動車(EV)の大規模需要により大量生産され、コストは継続的に低下しました。 同時に、EV産業の成長は高速充電器、バッテリー交換、バッテリー熱管理などの関連技術の発展を促進しました。 工具産業も急速に電動化が進んでおり、建設・工芸用ツールの多くがブラシレスモーターと高エネルギー密度バッテリーを搭載した電動版として提供されています。 2021年の科学論文ですでに示されているように、バッテリー密度が215 Wh/kgから275 Wh/kgの範囲であれば、経済的な飛行車に必要な範囲であることが実証されています。総じて、飛行車はEV以上にバッテリー技術を要求し、EVバッテリーが成熟した次の論理的ステップとなります。 最新の飛行タクシーニュース…
 Jonathan Schramm

Tesla、サイバーカブ生産開始: TSLAにとっての新時代
Tesla は、最初のTesla Roadsterが電気自動車(EV)が強力で「かっこいい」ことを示し、単なる高級ゴルフカートではないことを証明して以来、長い道のりを歩んできました。 同社は現在、主要な自動車メーカーであり、複数のモデルが世界的なベストセラーにランクインしています。また、小口投資家の間で非常に活発で熱狂的な支持を受けている「カルト株」でもあります。 しかし、数年間にわたり、Teslaはやや過大な約束をし、実現が遅れていることも事実です。例えば、Tesla Semiトラックはまだ販売されていません。 この「エロン時間」的な納期遅延の傾向が最も顕著なのは自動運転能力に関してです。会社は、2016〜2018年、すなわち10年前から、わずか1〜2年で完全な自律走行体験を市場に提供できると長期間期待してきました。 この「近日公開」コンセプトへの最新の押しは2024年10月に行われました。「We Robot」イベントで、Teslaはアールデコ調のロボタクシーの発売を発表しましたが、これは映画『I, Robot』からインスパイアされたかどうかは不明です。 この構想は、ステアリングホイールのない完全自律型2座席車をすぐに製造し、最大20席を備え、より多くの人々を低価格で定期的に輸送できるよう設計されたRobovanを提供することでした。 2年が経過した後、より前向きなTeslaファンでさえ、これらの製品が実際に市場で実現し、デモイベントを超えて生産されるのか疑問に思い始めました。 そのため、TeslaがGiga Texasで画期的なCybercabロボタクシーを拠点に、Tesla Cybercabの量産をついに開始したと発表したことは、良い驚きでした。これはTesla株主にとって画期的なニュースとなり得ます。なぜなら、同社の財務と経済構造を根本的に再構築する可能性があるからです。また、世界中の交通手段を革命的に変える可能性もあります。 Tesla 自律技術 独自のアプローチ Teslaは完全自律走行能力の開発を競う唯一の企業ではありません。しかし、Teslaは競合他社とは全く異なる戦略を早期に採用しており、決定的な優位性となる可能性があります。 マルチセンサー対カメラ Teslaの競合他社は、レーダー、LIDAR(レーザーを用いたレーダー類似検知)、マイクロフォンなど、幅広いセンサーに依存しています。 これにより車両を制御するAIに大量のデータが提供されますが、同時に自律走行車の構築が非常に複雑で高価になります。また、異なる入力タイプが矛盾する可能性があるため、必要なAIモデルがより複雑または不安定になることもあります。 代わりに、Teslaはカメラからの視覚データのみを使用します。これによりTeslaのロボタクシーは人間のドライバーに非常に似た形となり、道路が安全運転に十分な視覚情報で設計されているという事実を活用しています。 これが、2024年に発表されたロボタクシーが実際に30,000ドル程度で実現可能である理由です。他の多くの自律車のLIDARシステムだけでもそれ以上の費用がかかります。 データ収集とAIトレーニング もう一つの重要な違いは、自律走行AIのトレーニング用データの収集方法です。他のすべての自律走行企業は、追加センサーとコンピュータを搭載したカスタム車両のフリートを構築し、実際の道路で有給従業員がハンドルを握ってテストしなければなりませんでした。 この方法はコストがかかり、走行したマイルごとに同等に高価な車を運転する人件費が必要になるため、データ量が自然に制限されます。 Teslaは販売されたすべてのTesla車からデータを収集しており、すべてに自律ロボタクシーに搭載される9台のカメラが装備されています。これによりTeslaはデータ収集において巨大な優位性を得ました。その優位性は、競合他社全体が収集したデータを丸め誤差程度に見せるほどです。 Teslaのサイバーカブ 本格稼働の準備はできているか? 現在、よりシンプルで安価なセンサーと大量のデータという利点により、完全自律車がすでに道路に走っているように見えるかもしれません。しかし実際には、Teslaはソフトウェアが人間と同等の安全性を達成するレベルに到達するのに苦戦しています。 それでも、発表されたCybercabはステアリングホイールやペダルといった従来のコントロールを完全に省略します。したがって、Teslaは安全な無人Cybercabを街中に展開し、すぐに認可を得られると自信を持っているようです。 現在のところ、いくつかの「ロボタクシー」だけが限定されたジオフェンスエリアで運行しています。今後は、Cybercabブランドがロボタクシーに取って代わることに注意が必要です。Teslaは米国特許商標庁で「Robotaxi」の商標取得を試みましたが失敗しました。 Cybercabモデルの新しい外観が公開され、光沢のあるゴールド塗装で、2024年のWe, Robotイベントで披露されたマット仕上げのモデルから離れ、より丸みを帯びたCybertruckに似たデザインになります。 2024年の最初の発表で、MuskはTeslaがフル生産能力で年間200万台のCybercabを生産すると述べました。これは週あたり約38,000台に相当します。 実際には、初期生産段階では、週あたり数百台程度になると考えられます。 規制当局の反応 米国の道路でステアリングホイールなしの車両を展開するには、当然ながら規制当局の承認が必要です。 TeslaのFSD(完全自律運転)ソフトウェアの最近の進展が、規制当局の姿勢変更を正当化できるかは不明です。現在の自動車安全基準は、一般的に人間ドライバーの存在を前提としています。…
Jonathan Schramm

WiDE: 脱炭素化する世界におけるディーゼルの寿命延長
輸送は、全世界のCO2排出量の約5分の1を占めており、道路輸送だけでこれらの排出量の4分の3を占めています。 これらの道路輸送排出量の大部分は、乗用車やバスなどの乗用車両から来ており、次いで貨物トラックが続きます。軽自動車の燃料としてはガソリンが最も一般的ですが、トラックやバスなどの商用車の主要燃料はディーゼルです。 これは、原油の蒸留によって得られる炭化水素の混合物が、エンジン効率が高いためです。 ディーゼルは実際に25%から35%の燃費向上をガソリンよりも実現し、商用車にとって最適な選択肢となります。燃費が向上するだけでなく、ディーゼルエンジンは加速性や牽引・荷揚げ性能が優れ、メンテナンスが少なく、耐久性も高いです。 しかし同時に、ディーゼルはすす、 一酸化炭素(CO)、窒素酸化物(NOx)、硫黄酸化物(SOx)、炭化水素(HC)、粒子状物質(PM)などの汚染物質の主要な排出源でもあります。 ディーゼルエンジンは二酸化炭素(CO2)も排出します。CO2は他のガスほど直接的に有毒ではありませんが、重要な温室効果ガスです。データによると、ディーゼル燃料消費は2022年の米国輸送部門全体 CO2排出量の約25%を占めました。 ディーゼル燃料が健康と環境にもたらす負の影響を軽減するため、ナイジェリアの連邦工科大学オウェリ(FTO)の研究者はWater-in-Diesel Emulsion(WiDE)技術に注目し、ディーゼルエンジンの汚染削減に有望な戦略1として特定しました。 Diesel Emissions: Why They Remain a Major Pollution Challenge 有害排出物の主要な発生源として、ディーゼルエンジンは呼吸器系の問題や心血管系の障害など深刻な健康リスクをもたらします。また、スモッグ、酸性雨、地球温暖化といった環境問題にも寄与しています。 圧縮着火エンジンの環境影響を緩和するため、最新のディーゼルエンジンはディーゼル酸化触媒(DOC)、選択的触媒還元(SCR)、排気ガス再循環(EGR)、ディーゼル粒子フィルター(DPF)など、さまざまな排出制御技術を使用しています。 これらの技術は排出削減に寄与しますが、完全に解決するわけではなく、エンジンのコストと複雑さを増大させます。 例えば、DOCはCOとHCを効果的に削減しますが、粒子状物質とNOxへの効果は限定的です。一方、DPFは粒子状物質の削減に有効ですがCOやNOxには対処できません。EGRはコスト効果が高くCOやNOxを削減できますが、粒子状物質が若干増加する可能性があります。 他にもバイオディーゼルといった代替手段があります。バイオディーゼルはバイオマス由来で、PM、CO、HCの大幅な削減に成功していますが、NOx排出が増加することがあります。 FTOの研究者が指摘したように、NOxとPMの生成は温度依存であり、逆相関の関係にあるため、片方を減らすともう片方が増える傾向があります。 この問題への解決策として、燃焼室に水を導入する方法があります。これによりNOxとPMの両方が大幅に削減されます。水をディーゼルエンジンに導入する方法はいくつかあり、吸気マニホールドへ水を噴霧する(FWIM)や直接水噴射(DWI)などがありますが、これらはNOxとPMを削減する一方でHCとCOの排出が増加する可能性があります。 さらに簡単で効果的な方法として、Water-in-Diesel Emulsion(WiDE)があります。 WiDE: Extending the Lifespan of Diesel in a Decarbonizing World Technology Component…

水素対バッテリー:ゼロエミッション輸送でどちらが勝つか?
温室効果ガス(GHG)の最大の世界的な排出源のひとつは輸送です。世界のエネルギー関連CO2排出量の約4分の1を占め、地球温暖化に大きく寄与し、健康リスク、生物多様性の喪失、生態系の破壊、農業生産性の低下、インフラ損傷を引き起こします。 輸送部門の負の影響を緩和するため、業界と各国政府は車両の電動化を推進しています。脱炭素化の取り組みで重要な技術のひとつはバッテリー電気自動車(BEV)で、エネルギー効率が高く、排気ガスによる有害物質を出さず、燃料とメンテナンスコストを削減し、化石燃料への依存を減らし、エネルギー安全保障を強化します。 BEV の多くの利点を受けて、電動化の潮流はバッテリーギガファクトリー、EV プラットフォーム、充電インフラ、ソフトウェアエコシステムへの大規模な投資を呼び起こしました。実際、世界の主要自動車メーカーは合わせて 1 兆ドル以上 をEV 移行に投資すると約束しています。 規制面では、英国と EU が次の10年間で内燃機関(ICE)車両の段階的廃止計画を共有しています。 米国はインフレーション削減法(IRA)を導入し、EV 購入に対する税額控除を提供しました。一方、中国は BEV、プラグインハイブリッド(PHEV)、燃料電池車(FCEV)を含む NEV(新エネルギー車)義務を発表し、数十億ドルをこの分野に投入しました。 電動化が排出削減の主要戦略となる中、2025 年の世界の EV 販売台数は 2300 万台を超え、世界の自動車販売の 25% 以上を占め、前年の約 20% から増加しました。 わずか6年前、EV は世界の自動車販売のわずか 4.4% に過ぎませんでしたが、2030 年までに 40% を超えると予測されています。この成長は中国が牽引しており、現在 10 台に 1 台が電動車です。IEA の予測によると、2030 年までに中国の道路上の車のほぼ3台に1台が電動車となり、米国と EU…

Scout Motorsは2026年の生産スケジュールを遅らせたのか?
Scout Motors の熱狂的なファンや投資家は、同社の Terra ピックアップと Traveler SUV の納品に関する遅延報告を受け、息を呑んでいます。これらの報告に対し、company は遅延を否定し、約束された 2026 年の生産スケジュールを守ると述べました。しかし、この主張に疑問を投げかける要因がいくつかあります。以下が知っておくべきポイントです。 概要: Scout Motors は 2026 年の生産開始の遅延を否定していますが、エンジニアリング統合リスク、EREV 中心の需要、資本超過が実行の不確実性をもたらしています。 Scout Motors の遅延噂のきっかけは何か? 今月のDer Spiegel reportで、遅延の可能性に関するニュースが浮上しました。この記事は、同社の遅延の潜在的な理由とその原因をいくつか明らかにしています。技術的問題から消費者嗜好の変化まで、さまざまな可能性が列挙されています。 延長航続距離電気自動車(EREV) レポートによると、多くの問題は同社の最新製品である延長航続距離電気自動車(EREV)に関係しています。Scout Harvester は EREV 技術を統合し、利便性と航続距離を向上させています。 概念はシンプルです。車両の前部に電動モーターを配置して推進力を提供し、後部にガソリン発電機を搭載して走行中にバッテリーを充電します。この構成により、電動モーターと高電圧バッテリーから 150 マイルの航続距離が得られます。 ソース – Scout 必要に応じて、後部に搭載された Volkswagen の 4…


ロボタクシー:市場価値34兆ドルの獲得
10年前まで、ロボタクシーはSFのように思われていました。しかしもうそうではありません。ついに現実となり、よりスマートで安全な未来への道を切り開いています。ARK Investの最新調査によると、ロボタクシーエコシステムは2030年までに約34.8兆ドルの企業価値を生み出すと予測されています。 ロボタクシーは自律走行の電気自動車(EV)で、人間のドライバーなしでオンデマンドの乗降サービスを提供します。これらの車両はカメラ、センサー、レーダー、LiDAR、そして人工知能など様々な技術を用いて道路を自律的に走行します。乗客がアプリで車両を呼び、ドライバーなしのロボタクシーが目的地まで運ぶ点で、Uber やLyft といったライドヘイリングサービスと似ています。 現在、ロボタクシーは完全に自律しているわけではありません。ロボタクシーには自律レベルがあり、レベル0は自動化なし、レベル1は基本的なドライバー支援、レベル2はテスラのオートパイロットのような部分的自動化を提供します。さらに上のレベル(レベル3)では、システムがすべての運転タスクを処理できますが、ドライバーは要求されたときに引き継げる準備が必要です。完全自動化はレベル5で、車両はすべての環境と条件で完全に自律し、人間の監視を必要としません。これは将来の重要なマイルストーンです。レベル4が現在の段階で、完全自律ですが定義された運用領域内で動作します。これは本日、ドライバーレスのロボタクシーとして積極的に展開されています。 公共利用の安全性と信頼性を確保するため、ロボタクシーは厳格なテストを受けています。もちろん、事故は依然として発生しており、Cruiseは一連の事故後にGeneral Motors によって運営が停止・再構築されました。他の自動運転車も致命的な事故に関与していますが、NHTSAのデータによれば、人為的ミスが交通事故の約94%を占めています。 高度な技術を装備した自律走行車は、人為的ミスを減らし、特定の条件下では人間のドライバーよりも「安全」になる可能性があります。また、個人所有車の削減により交通渋滞を緩和し、ロボタクシーのエコフレンドリーな特徴(相乗りの促進やアイドリング時間の最小化)と相まって、二酸化炭素排出量を大幅に削減できます。 安全性への懸念が残り、世間の認識は依然として慎重ですが、ロボタクシーはすでに世界の多くの地域で利用可能です。例えば米国では、フェニックス、サンフランシスコ、ロサンゼルス、オースティン、アトランタなどの主要都市で限定的な完全自律走行乗車がリクエストできます。一方、中国は世界的なロボタクシー普及率でリードしており、複数のプロバイダーが複数都市の定義されたカバレッジゾーンでサービスを展開しています。 ロボタクシーへの大規模な投資、商業展開、そして戦略的拡大が進む中、ARK Investはフラッグシップ調査レポート『Big Ideas 2026』で自律走行車を、今後の10年で経済を再構築する変革的技術として深く掘り下げました。 本レポートでは、資産運用会社は昨年よりもロボタクシー分野に対してさらに強気で、前年は業界が28兆ドルの企業価値を生むと予測していましたが、今回のARKはそれ以上と見ています。Cathie Wood氏のARKは、早期にこの革命に参加する者は「早期採用に伴う高価格」を享受できると指摘しています。ここでは、ARK Investが提示する自律型ライドヘイリングサービスセクターの大胆な見解と長期的な経済影響を見てみましょう。 プラットフォームエコノミー:98%のウィナーテイクモスト ARK Investの2026年Big Ideasは、自律走行車を最も破壊的な技術の一つとして位置付けており、車両あたりの走行マイル利用率を8倍に増加させ、運転から有料サービスへのシフトを促進することで成長を牽引できるとしています。規模で自律ライドヘイル市場を所有・運営することから、数兆ドル規模の機会が見込まれます。 調査予測によれば、ロボタクシーエコシステムは2030年までに最大で34.8兆ドルの企業価値を生み出す可能性があります。このエコシステムは自律電気自動車メーカー、フリートオペレーター、そして自律技術プロバイダーで構成されます。しかし、これらの参加者が価値を均等に獲得するわけではありません。ARK Investは、システムやソフトウェアを開発・製造・供給し、車両が継続的な人間介入なしに運転・ナビゲート・タスクを実行できる技術プロバイダーが価値の大部分を占め、34.1兆ドルの企業価値を生むと予測しています。 フリートオーナー、すなわちUber、Lyft、Moove、Avis、Bolt、Grabなどの車両を所有・管理・運用する企業は、約5,000億ドルの企業価値と4,000億ドルの純収益を得るとARKは見積もっています。自動車メーカーは最も不利で、各社約2,000億ドルの企業価値と純収益を生むと予測されます。自動車メーカーの価値シェアは総企業価値の1%に過ぎず、フリートオーナーと同等です。一方、フリートオーナーの収益シェアは16%で、トヨタ、ヒュンダイ、ジーリー、ルノー、チェリー、日産、ルシッドなどの自動車メーカーよりも倍になっています。 自律技術プロバイダーの収益潜在力は1.9兆ドルで、エコシステム全体の経済の76%を占めます。しかし、価値生成シェアは98%に達し、Tesla 、Baidu、Apollo Go、Waymo、WeRide 、Pony.ai、Zoox、Wayveなどが主要な受益者です。これらは自動運転システムを構築・制御する企業です。ロボタクシーが普及すれば、優れたデータとアルゴリズムを持つ企業が規模拡大に最適な立場となります、とARKは述べています。完全自律を実現し規模化できる企業が過大な経済シェアを獲得するでしょう。ARKは「Full Self-Driving(FSD)はTeslaに有利な立場をもたらした」と指摘しています。 ロボタクシーと都市交通コストの崩壊 自律の主な約束は輸送コストの低減です。人間ドライバーはライドヘイリングの最大コスト要因の一つであり、ロボタクシーは運用コストを2030年までに半減すると期待されています。すでに、ドライバーレスロボタクシーは、武漢などの都市で従来のタクシーよりも30%から60%低い運賃で輸送コストを削減しています。 ロボタクシーはまだ道路上に登場し始めたばかりで、人々は自動運転車に乗ることに不安を抱いていますが、感情は改善しています。ARK Investは、コストが下がれば需要が増加すると考えています。 ARKの予測によれば、1マイルあたり0.25ドルが経済的転換点であり、都市住民にとって車を所有することが非合理的となり、ロボタクシーへの新たで爆発的な需要が生まれます。この転換が起こると、ロボタクシーは行動様式を変え、個人運転から有料サービスへシフトし、運転に費やす時間を仕事や余暇に活用できるようになります。 現在、ARKのモデルはWaymoの第5世代ロボタクシーのコストベースが2025年に1マイルあたり1ドル超になると見積もっており、減価償却、税金、保険、エネルギー、運用、メンテナンス、駐車を含みます。モデルは、Teslaの刷新されたModel Yプラットフォームを使用すればコストを約35%削減できると示唆しています。ARKは、車両利用率と効率が向上するにつれてこのようなコスト削減が継続すると予測しています。規模で、Waymo第6世代は約0.25ドル、Tesla Cybercabは約0.20ドルになると見込んでいます。車両コストは初期商業化段階のユニットエコノミクスを支配し、車両利用率が規模でマイル当たりコストを下げます。 ヒューマノイドロボットは多くの注目を集め、物体のピックアップ、走行、登攀、複雑なダンス、倉庫作業、産業プラントでのテストなどを行い、日常タスクで驚異的な精度、安定性、敏捷性を示しています。しかし、印象的である一方、ヒューマノイドロボットは広範な採用には至っておらず、主流の関心は得ているものの、ロボタクシーに比べてはるかに複雑です。 ロボタクシーは高い複雑性を持つ自律課題ですが、ヒューマノイドロボットはその複雑性を何桁も上回ります。ロボタクシーは主に構造化された環境と制限された動作に対処しますが、ヒューマノイドは非構造化環境でのナビゲーション、近接物体操作、意味的推論、極端な適応性が求められます。…

Tesla 対 BYD:世界のEV市場で本当にリードしているのはどちらか?
BYDが世界のBEV販売台数でTeslaを上回る 2025年が過ぎ、BYD(BYDDF)がTesla を自らの領域であるBEV販売(バッテリー電気自動車)で追い越したことが明らかになった。 これははさみ撃ちの結果であり、BYDのBEV販売は年間で28%増加し、世界で225万台に達した。一方、Teslaの販売は9%減少し、164万台となり、販売が縮小する2年目となった。 表面的には、これはTesla社とその株価にとって問題となり得る。なぜなら、同社の物語の多くはEV技術と販売における世界的リーダーという位置付けに基づいているからだ。 これは特に同社の評価額に当てはまる。TeslaのP/E(株価収益率)が302であるのに対し、同様に高いがそれほど極端でないBYDのP/Eは約60であることから、Teslaの時価総額の多くは2026年に疑問視される可能性のある大きな成長と将来の期待に価格が付けられていると言える。 要約: BYDは、ラインナップの拡充、低価格モデル、そしてハイブリッド需要の強さに支えられ、世界のバッテリー電気自動車販売台数でTeslaを追い越した。Teslaの車両出荷は2025年に減少し、特に欧州で顕著だったが、エネルギー貯蔵やその他の非自動車部門の急速な成長により、全体の売上は堅調に推移した。TeslaはもはやEV販売台数でトップではないものの、長期的な評価は車両台数だけでなく、自律走行、AI、エネルギーインフラに基づいている。 なぜTeslaの車両販売は2025年に縮小したのか Teslaの販売減少は2025年第4四半期に最も顕著で、四半期の納車台数は418,227台(生産台数は434,000台)で、前年同期比で16%減少した。 減少の主な市場は欧州で、ノルウェーを除くすべての国で2025年の販売が減少し、最も深刻なのはスウェーデン(-66.9%)、ベルギー(-53.1%)、ドイツ(-48.4%)、オランダ(-44.5%)、フランス(-37.5%)である。 対照的に、中国の販売は前年同期比でわずか5%減少し、米国の販売は9%減少した。 これらのかなり厳しい結果は、複数のトレンドが重なった結果である。まず第一に、EVや環境政策に対する税制インセンティブの概観である。 例えば、フランスは「エコボーナス」の新規則を導入し、中国製Model 3 Highlandの適格性を失わせた。また、ノルウェーの販売は、EV販売を大幅に減少させるはずの税制インセンティブの変更が近づいていることにより、一時的に伸びた。 一方、米国ではトランプ政権が7,500ドルの連邦税額控除を終了させたため、すべてのEV販売が41%急落した。その中で、Teslaは米国EV市場でシェアを43.1%から56.7%に拡大し、比較的好調だった。 Teslaの販売減少の別の要因は、イーロン・マスクがトランプ支持に政治的再配置したことであり、これは政治的にリベラルな傾向のあるEV購入者やTeslaユーザーの一部から広く否定的に受け止められた。 大きな問題ではないが、2027年1月から開始される中国のリトラクタブルハンドル車の禁止は、一部の人々に即時購入への疑問を抱かせる可能性がある。 最後に、Cybertruckの発売以降、重要な新モデルのリリースがないため、新しいデザインへの熱意や自動車市場の新セグメントへの参入の可能性が失われている。 販売台数と収益の比較 自動車販売が減少しているにもかかわらず、Teslaの総収益は減少しておらず、同社の多様化が進んでいることを示している。 これは、エネルギー貯蔵などの他の市場が同社事業の拡大部分となっているためである。2025年に導入された45.7GWhは急速に成長し続け、2027年には86.6GWhに、2029年には140.3GWhに倍増すると予想されている。 したがって、数年前に比べて自動車販売の成長は期待ほどではないが、企業全体としては成長し続ける可能性がある。また、ロボットや自動運転車/ロボタクシーといった新製品の可能性は無視できない。 BYDはハイブリッドで支配的 これは、BYDが非BEV関連事業でも印象的な企業であることを否定するものではない。 例えば、同社はBEVよりも多くのプラグインハイブリッドを販売しており、エントリーレベルの低価格モデルから高級車まで、はるかに幅広い車種を取り揃えている。 出典: EV-Volumes BYDはエネルギー貯蔵事業にも積極的で、例えば2025年にサウジ電力会社(SEC)と15.1GWhのバッテリー貯蔵施設の契約を締結した。 Tesla vs BYD:戦略、規模、収益性 スワイプしてスクロール → 指標(2025) Tesla BYD BEV販売台数 1.64M 2.25M ハイブリッド販売…
Jonathan Schramm

ミシュランのAIスマートタイヤが車両安全性を再定義する可能性
ミシュランのタイヤ会社の革新的なエンジニアが、AIを活用して重要なデータを通信するスマートタイヤシステムを導入しました。この新システムは、タイヤの現在の寿命、摩耗、道路状況をリアルタイムで記録でき、性能、効率、安全性の向上への道を開きます。以下では、ミシュランのAI搭載スマートタイヤが今後のタイヤの概念をどのように変革し得るかをご紹介します。 概要: ミシュランのAI搭載スマートタイヤは、リアルタイムデータと車載インテリジェンスを使用して摩耗、荷重、道路状況を追跡し、安全性、効率、フリート経済性を向上させると同時に、プライバシーと持続可能性を優先します。 タイヤ空気圧は車両性能にとって極めて重要です あなたはすでに、タイヤが車両の重要な部品であり、適切にメンテナンスされていないと乗り心地の悪化、安全リスク、燃費低下を招くことをご存知でしょう。また、タイヤ空気圧はハンドリング、ブレーキ、ステアリングシステムにも重要な影響を与えることが多くの人に認識されていません。 その結果、すり減ったタイヤや不均一なタイヤ、過剰または不足した空気圧のタイヤで走行すると、乗員全員が危険にさらされます。例えば、空気圧が過剰なタイヤは、適正なPSIのタイヤに比べてバーストが起きやすくなります。逆に、空気圧が不足したタイヤは燃費を悪化させ、走行性能を低下させます。そのため、多くの人が定期的に手動で空気圧をチェックし、性能を確保していました。 TPMSシステムの登場 時間が経つにつれ、メーカーはタイヤ安全性を確保するためのより便利な方法を導入しました。タイヤ空気圧モニタリングシステム(TPMS)は長らくその答えでした。これらのシステムは、1980年代に欧州の高級車で初めて登場し、すぐに標準装備となりました。具体的には、1986年のポルシェ959が市場にこの技術を導入しました。 米国では、1991年のコルベットがこの便利な機能を搭載した最初のアメリカ車となりました。その後、2000 TREAD Actがタイヤ関連の安全失敗に対応して可決され、NHTSAにタイヤ空気圧モニタリング基準の策定を指示しました。これらの基準により、2008年モデル年までに10,000ポンド未満の新乗用車すべてにTPMSの装備が義務付けられました。 スマートカーにはスマートタイヤが必要です それ以来、25%以下の空気圧を警告するTPMSシステムは一般的になりました。しかし、同時期に車自体も技術的な復興を遂げました。今日の車は多くの高度なモニタリング・トラッキングシステムを搭載した、テクノロジー重視の乗り物となっています。 タイヤメーカーは、車両の近代化を認識し、タイヤも車と同様にスマート化すべきだと判断しました。その結果、ピレリのスマートタイヤや、ミシュランの最新AIシステムのように、概念をさらに一歩進め、先進的なアルゴリズムと接続性を統合してモニタリング機能を強化するプロジェクトが生まれました。 SmartLoad と SmartWear システム SmartLoad と SmartWear エコシステムは、ミシュランが描く自動車産業の未来像です。AIチップを内蔵したスマートタイヤが、重要なデータを直接車両に伝達します。 興味深いことに、このシステムは Sonatus Collector と統合され、ミシュランが自動車メーカーごとにタイヤモデルを校正するのに役立ちます。リアルタイム処理は車載 Sonatus AI Director が担当し、ミシュランが蓄積した100年以上のタイヤ開発経験と高度なアルゴリズムを組み合わせて安全性とドライバーの認識、そして性能を向上させます。以下が重要ポイントです。 SmartLoad と SmartWear システムの仕組み SmartLoad と SmartWear システムは、ミシュランのエンジニアが蓄積した多年にわたるデータと、カスタム構築されたAIアルゴリズムを組み合わせ、タイヤ状態を追跡し、ドライバーにリアルタイムでフィードバックを提供します。このシステムは、大規模フリートがタイヤコストを削減し、安全性を向上させることを目的としています。 このシステムは、2030年までに世界全体で16億8,000万ドルの削減効果が見込まれ、メンテナンスコストの低減に貢献すると予測されています。また、個々のドライバーにもより良い走行体験を提供します。ミシュラン・タイヤ・デジタルツイン部門副社長のアリ・レズギ氏は、AIがタイヤ寿命の延長と性能向上への扉を開くと語っています。 自己監視タイヤ…

フォード、F-150ライトニングの苦戦を受けてEV計画を縮小
数十年にわたり、Ford F-150は北米で最も売れている車両であり、主流自動車の支配の象徴でした。その電動バージョンは、EVが主流自動車業界に本格的に登場することを示すものとされていました。しかし、数年後にはすでに生産が中止されました。 では何が起きたのでしょうか? EVは単なる夢であり、実現できない希望に過ぎないのでしょうか? 理論上は有望でも、実際には欠点が多いのでしょうか? フォードがF-150 Lightningの開発を中止し、EVへの野望を縮小する中で、同社の現状と業界の今後の方向性を詳しく見ていきます。 概要 フォードがEVへの野望を縮小する決定は、業界全体の現実を反映しています。大型の完全電動トラックは収益性を確保するのに苦戦しています。F-150 Lightningの需要低迷と損失拡大を受け、フォードはハイブリッド、延長航続距離EV(EREV)、エネルギー貯蔵といった、顧客採用が進み利益率が明確な分野へ舵を切っています。電動化を完全に放棄するのではなく、より経済的に持続可能な道を選んでいます。 Ford F-150 Lightning:米国で最も売れるトラックの電動化が期待に届かなかった理由 Ford Motor Companyは、数十年にわたり米国市場を支配してきた大手多国籍自動車メーカーです。 1903年にヘンリー・フォードが創業し、組み立てラインによる大量生産を革命的に変えました。現在、フォードはトラック、SUV、商用バン、乗用車、そしてリンカーンの高級車を製造しており、電動化、モビリティ、コネクテッドサービスに注力しています。 ファミリーが支配する上場企業として最もよく知られているのはFシリーズで、1948年モデルから軽量トラックを製造しています。1977年以降、Fシリーズは米国で最も売れているピックアップトラックラインとなっています。 このシリーズはさまざまな車種を含みますが、象徴的なフルサイズピックアップトラックであるFord F-150は、パワー、能力、汎用性で際立っています。このモデルは1975年に第6世代Fシリーズの一部としてデビューし、当初はヘビーデューティーオプションとして設計されました。現在は14世代目に入り、2021年モデルとして導入されました。 Fordは、発売から半世紀以上で4,100万台以上のF-150を販売しています。 2025年でもF-150は依然としてベストセラーで、Tesla やToyota といった人気SUVを上回っています。2025年の次点であるシボレー・シルバラードが28.4万台の販売に対し、ブルーオーバルは今年8月時点で41.2万台以上のF-150を販売しました。 F-150が人々の心と道路を支配できた要因は、さまざまなドライバーに合わせた膨大なバリエーション、ライフスタイルに合わせた多彩なトリム、ベッド長の選択肢、そしてパワー・燃費・耐久性をバランスさせたエンジンラインナップです。 このピックアップトラックは、スマートサスペンションセンサーやオンボードジェネレーターといった強力な牽引・積載機能でも知られています。 筋肉質なパワーに加えて、Ford SYNCインフォテインメントシステムなどの最新テクノロジーが搭載されています。大画面の操作性、ワイヤレスApple CarPlay/Android Auto、強力な音声コントロール、OTAアップデートが可能です。 アダプティブクルーズコントロール、ブラインドスポットモニタリング、レーンキーピングアシスト、ハンズフリードライビングといったドライバー支援機能も、一部トリムで利用できます。 これらの特徴により、F-150は米国で非常に人気が高く、リピーターが多数いることからブランドへの深い信頼がうかがえます。長年の市場リーダーとして、F-150は信頼できる車両としての地位を確固たるものにしています。 この車はパワー、スタイル、最新イノベーションを融合させ、世代を超えてドライバーに共鳴するアメリカのレジリエンスの象徴として、文化的アイコンとなっています。 Ford F-150の成功は、単なる性能や信頼性だけでなく、変化する消費者ニーズや業界トレンドに合わせて進化できる企業力に支えられています。自動車市場が効率性と持続可能性へシフトする中、フォードは従来のガソリンエンジンに加えて、PowerBoostハイブリッドシステムや完全電動バリアントであるF-150 Lightningをラインナップに加えました。Lightningは約55,000ドルから始まり、90,000ドルを超えることもあります。 FordはF-150 Lightningを通じて、顧客がF-150に求める価値を電動プラットフォームに移植しようとしました。電動化をツールとして、最も象徴的な車を近代化しつつ、米国で最も売れているトラックの特性を保持しようとしたのです。 しかし、全電動Ford F-150…

Czinger 21CがAIと3Dプリンティングを活用して勝利する方法
Czinger 21Cハイパーカーは、カリフォルニア州中部海岸にあるサーキット、ラグナシーカで新たな市販車ラップ記録を樹立しました。2つのターボチャージャーと電動モーターで駆動し、1,250馬力を発生させ、カリフォルニアのサーキットで支配的な走りを見せ、スウェーデンの自動車メーカーKoenigsegg Automotive ABが製造する限定生産のミッドエンジンスポーツカー、Koenigsegg Jeskoを上回りました。 2.238マイル(約3.6km)のコースを1分22.30秒で走破し、前記録保持者よりほぼ2秒速く走行しました。 「理想的な条件下では、21Cが過去に示したよりはるかに速いラップタイムを出せることは分かっていました――このラップタイムがその能力を正しく反映しています。私たちは、トラックでもトップクラスの走りを見せる素晴らしいロードカーを作り上げました。」 – Lukas Czinger、創業者兼CEO この記録を樹立した車は、社内開発のミッドマウント2.88LツインターボV8エンジンと800V電気システムを組み合わせたハイブリッド構成を備えています。このハイブリッド設定により、極限の加速とトラック性能を実現しつつ、道路走行の合法性も維持しています。 Joel Millerがドライブした際、同車は今年初めにも市販車ラップ記録を樹立していました。その1:24.39の記録は、先月Koenigsegg SadairのSpearが1:24.16で上回り、さらに今月初めにCzingerが1:22.30で破りました。 Czingerによれば、記録の奪還は暖かい天候と日照といった最適なトラックコンディションが助けとなりました。前年夏の記録挑戦はクラッシュにより影響を受けましたが、約2秒の差がスウェーデンメーカーに対する優位性をもたらしました。 スウェーデンの競合車が30年以上にわたり高性能車を製造しているのに対し、Czingerは比較的新しい企業です。ロサンゼルス拠点のハイパーカー製造会社は設立わずか6年であり、その記録は特に注目に値します。 実際、Czinger 21Cは高品質なハイパーカーとしての地位を確固たるものにし、そのパワーとエンジニアリングにより街道でもトラックでも卓越した走行が可能です。 概要 Czingerの21Cハイパーカーは、AI駆動の設計と付加製造が自動車性能の未来を形作っていることを証明しています。生成的エンジニアリング、3Dプリンティング、そして自動組立を組み合わせることで、Czingerは既存のハイパーカーを上回り、かつ道路走行が可能な車両を提供し、車の設計・製造方法を再定義しました。 Czinger 21CがAI、3Dプリンティング、そして自動化を活用する方法 自動車業界において、ハイパーカーは大きな注目を集めています。これらの流線型で未来的なマシンは、最先端技術、驚異的な速度、そして極限の性能で知られています。 これらの車は時速300マイルに達し、0から60マイル/時までを3秒未満で加速できます。 代表的なハイパーカーには、903馬力で0から60マイル/時を2.8秒で達成できるMcLaren P1や、2.9秒で62マイル/時に到達するFerrari LaFerrariがあります。Bugatti Chiron W16は時速304.77マイル、1,578馬力を誇ります。一方、Porscheは新しい全電動ハイパーカーを開発中で、1,700馬力以上と数百万ドルの価格帯を目指しています。 これらの壮大な機械の鍵は、革命的とも言える技術とエンジニアリングにあり、超高性能自動車が速度、加速、空力性能の限界を押し広げることを可能にしています。 それを実現するために、チタンやカーボンファイバーなどの先進素材を使用し、軽量でありながら強靭な構造を作り上げています。 ハイパーカーは、内燃エンジンと電動モーターを組み合わせたハイブリッドパワートレインを採用し、効率とパワーを両立させています。また、空気抵抗を減らしダウンフォースを高める設計最適化にも注力しています。さらに、クルーズコントロール、レーンキーピングアシスト、衝突回避システムなどの運転支援機能を搭載し、安全性と走行性能を向上させています。 ハイパーカーの購入者は、通常、ステータス、性能、そして排他性を重視する個人です。 限定的な生産台数により、ハイパーカーは希少で高価になります。希少性はブランドの評判や技術革新と相まって、時間とともに価値が上昇する強い投資対象となります。 究極の性能とイノベーションの象徴であるこれらの車がますます高性能になる中、Czingerは街道走行にも対応しつつトラックレベルの性能を実現する21Cを開発しました。このハイブリッドハイパーカーは最高時速253マイル、回転数は11,000 RPMを超え、0から60マイル/時までを2秒未満で加速します。 さらに、AIが設計した驚異的なシャーシを持ち、価格は約235万ドルからと、さらに驚くべきです。 YouTuberのDoug Demuroが500万人のフォロワーに共有したように、シャーシは人体に見られる有機的な素材のように見え、エンジニアが部品に必要な重要な仕様を提供し、AIが複雑なプロセスで完全に設計しています。 AIアルゴリズムが部品ごとに最適な構造を生成する一方で、3Dプリンターはサイズに合った正確な形状を実現するために特注のアルミ合金を使用して部品を製造します。…

究極の交通テーマのクリスマスギフトガイド
今日は、クリスマスに友人や家族に贈ることができる、創造的でエキサイティングなギフトについて紹介します。このギフトガイドのテーマは交通です。交通は広大で成長著しいセクターであり、人類文明の背骨となり、物資の移動や市場のつながりを支えています。 交通は商取引に不可欠なだけでなく、地理的な壁を取り払い、人々が教育を受け、通勤し、必需サービスにアクセスし、家族や友人を訪れ、社会に参加できるようにします。これらすべては公共交通、ライドヘイリング、シェアモビリティによって可能になります。 全体として、効率的な交通システムは経済成長の鍵です。このセクターは近・長期ともに、近代化、消費者需要の増加、世界貿易の拡大、技術導入によって強い成長ポテンシャルを持っています。同時に、排出ガス、渋滞、安全性といった課題にも直面しています。しかし、スマートシステムを活用すれば、環境への影響を減らし、効率を高め、アクセシビリティを向上させることができます。一方、AI、オートメーション、スマートルーティング、データ駆動型最適化の急速な採用は、コスト削減と競争優位性の創出に寄与します。 このような中で、自動運転車や高速鉄道、ハイパーループといった新興技術は交通を革命的に変える可能性を秘めており、これらのイノベーションは交通をより安全に、より速く、より効率的に、そしてよりアクセスしやすくする可能性があります。したがって、私たちの移動手段は常に進化しており、今後数年でセクターは着実に成長し、世界貿易、消費財の配送、サプライチェーンの背骨としてあり続けると予測されています。 ギフトアイデア 価格帯 革新的技術 対象 3D Printable RC Car $40 – $100 (Files + Parts) 付加製造 メーカー&エンジニア Ceramic Coating Kit $70 – $100 ナノテクノロジー (SiO2) カーエンスージアスト Desktop Wind Tunnel $200 – $600+ 流体力学シミュレーション 工学部学生 Driving Simulator $400+…

電化が株価を引きずる理由
電化計画が株価の「アンカー」になる理由を理解することは、全体的な洞察と市場の基礎を向上させる賢い方法です。今日、産業はかつてないほど相互に結びついています。その結果、市場は特定の重厚インフラセクターと、より環境に優しい未来への約束にアンカーされました。以下が知っておくべきポイントです。 要点 電化は、電気自動車、データセンター、電力網のアップグレードに必要な巨額の資本により、株価の主要な「アンカー」になっています。 電気自動車メーカーは、薄い利益率、変化する消費者需要、そしてバッテリーと充電インフラへの依存に直面しています。 データセンターとAIワークロードは、地域のエネルギー制約を引き起こし、コストの不確実性を高めています。 規制、補助金、そしてネットゼロ政策は、評価額に大きく影響し、プラス面もマイナス面もあります。 投資家の期待はしばしば非現実的な成長予測にアンカーされ、市場のボラティリティを増幅させます。 電化シフトとは何か 世界が加速した移行期を迎える中、投資家はグリーンエネルギーへの期待と株価の相関関係に注目しています。「電化」とは、産業をガスや石炭といった従来のエネルギー源から電力へと転換するという壮大な課題を指します。この課題は、自動車、製造、暖房といったセクターの大規模な改革を含みます。 電化の最終目標は、これらの産業を再生可能エネルギーで動かすことです。太陽光、風力、波力、地熱などが選択肢に含まれます。成功すれば、排出量と汚染を大幅に削減し、さらなる環境破壊を防ぎ、より持続可能な未来への扉を開くことになります。 シフトを推進する政府 電化を前進させる要因は多数あります。主に、世界各国の政府がこれが最適な選択肢であると決定しています。パリ協定のような国際合意は、これらの新しいエネルギー生産戦略を活用して炭素排出をネットゼロに削減することを目指しています。 規制が電化取引を形作る方法 政府は規制、税制優遇、その他の恩恵を通じて市場に大きな影響力を持ちます。この規制権限を用いて、特定の目標を達成するために産業の方向性を変えます。 電化へ産業を導く手段の一つは、補助金や税控除です。この方法により、政府は排出基準を満たす企業に報酬を与え、基準を満たさない企業には罰金で罰します。 ソース – TreeAid.org ネットゼロ政策が市場評価に与える影響 EUや他の国々がネットゼロの炭素排出を目指す中、石炭などの従来の発電方法を再生可能エネルギー、原子力、その他のグリーンエネルギーに置き換える強い推進が行われています。この動きは、グリーンエネルギーセクターや関連技術への投資家の信頼に直接影響しています。 「株式アンカー」とは何か この転換の文脈において、株式アンカーは市場における重く資本集約的な基準点として機能します。将来の成長に必要な基盤を提供する一方で、その高コストと緩慢な進行は、ポートフォリオの即時パフォーマンスを「引きずる」可能性があります。 低いオーバーヘッドで急速にスケールできるソフトウェア株とは異なり、ユーティリティや電力網インフラといった「アンカー」産業は、巨額の前期投資、物理的建設、複雑な物流を必要とします。投資家はこれらのセクターを重みのある存在として捉え、安定性に不可欠であるものの、金利が高い時期にはポートフォリオの速度を遅くしがちです。 株式アンカーに依存するリスク 投資家が株式アンカーを高成長テック銘柄と誤認すると問題が生じます。例えば、AI株は急上昇していますが、それを支える物理的インフラ(アンカー)ははるかに遅い速度で動きます。このミスマッチは、成長期待が電力網の実態を上回るバブルを引き起こす可能性があります。 最も影響を受ける市場 電化が株価に重くのしかかると論じる際、いくつかの産業がこの傘下に入ります。グリーンエネルギーイニシアチブに関わるユーティリティやインフラ企業は、その成功(または失敗)が下流のテック企業の利益率を直接左右するため、アンカーと見なされます。 以下は、主要セクターがどのようにグリーンエネルギーイニシアチブにアンカーされたかを示します。 スワイプしてスクロール → セクター 電化における役割 株式アンカーとなる理由 主要リスク 電気自動車メーカー 輸送を電動プラットフォームへシフト 資本集約的で利益率が低く、消費者感情に敏感 バッテリーコスト、充電インフラ、規制 バッテリーメーカー 電気自動車と電網向けのエネルギー貯蔵を供給…


