
Fintech ニュース
デジタル金融が女性起業家をエンパワーメントする方法

 Securities.io を Google の優先ソースに追加

資金へのアクセスと金融リテラシーは、特に開発途上国において、疎外されたグループをエンパワーメントする上で最も重要な要素の一つです。そのため、金融リテラシー・プログラムや、資金へのアクセスを提供できる革新的なフィンテックは、こうした経済の発展を促進し、社会的不平等を減少させるために不可欠です。
しかし、資金や教育へのアクセスは問題の一側面に過ぎません。実際の起業家の生活にどのように組み込まれるかは、特に女性の場合、より複雑です。文化、家族の責任、社会構造、デジタルインフラへのアクセスが、人々の金銭、仕事、金融へのアプローチに影響を与えることがあります。
社会環境と金融リテラシーの相互作用をより深く理解するため、インドネシアのUniversitas Negeri Makassarの研究者は、インドネシアの女性起業家を対象に調査を実施しました。調査結果は、途上国における女性の金融リテラシーは、社会的学習の関係的かつ適応的なプロセスとして捉える方が適切であることを示しています。これは、開発政策、フィンテックソリューション、社会的支援システムの結びつきの重要性を強調しています。
彼らはその成果を Social Sciences & Humanities Open1 に掲載し、タイトルは “金融リテラシーをエンパワーメントとして再構築する: 新興経済国における女性起業家のマルチケース・ナラティブからの洞察” としています。
金融を通じた開発
不平等と金融リテラシー
ジェンダー格差は開発を遅らせる主要因とみなされており、しばしば特定の国の人口の半分が本来の生産性を発揮できない状態に陥ります。
新興国の女性は、マイクロ・小規模企業に大きく貢献しているにもかかわらず、正式な金融、デジタル金融サービス、意思決定資源へのアクセスが不平等であるという事実があります。そのため、女性は世帯や地域の経済を支える一方で、社会文化的、制度的、デジタル的な障壁により金融的自律性が制約されています。
“金融リテラシーが高い女性は、事業資源や家計投資の意思決定に対してより大きなコントロールを持つ傾向があります。これは社会的交渉、道徳的価値観、関係的責任、文化的文脈を通じて形作られます。”
デジタル技術は情報や金融へのアクセス障壁を低減できる一方で、女性のデジタルリテラシーが低く、技術へのアクセスが限られ、デジタル金融エコシステムへの関与機会が少ない場合、不平等な参加を再生産する可能性があります。
関連証言の収集
研究者は、インドネシアの南スラウェシ州を、女性起業家の状況にバリエーションがある地域として選びました。
- マカッサルは、より都市的でデジタル接続が進んだ環境を表しています。
- ゴワは、半都市的でコミュニティベースの企業環境を反映しています。
- パンケプ(パンカジェネ・アイランズ県)は、インフラの制約と不均一なデジタルアクセスにより形作られた農村・海洋的文脈を表しています。
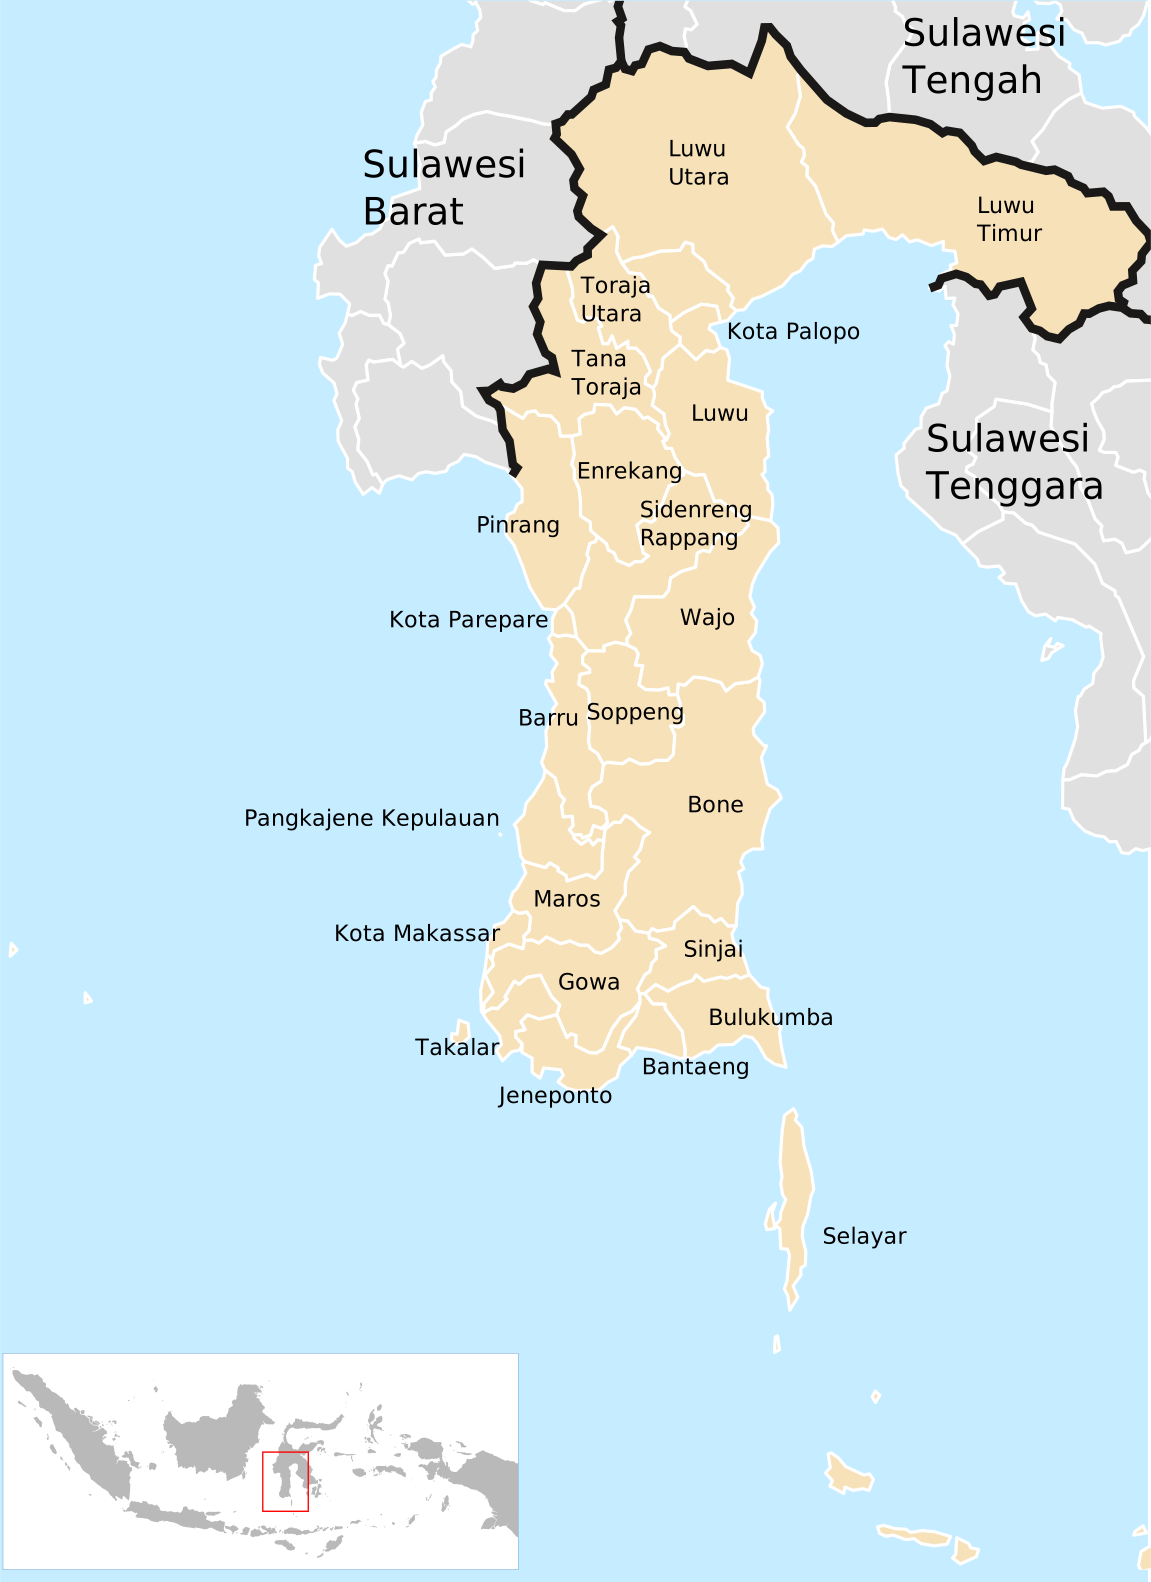
出典: Wikipedia
このようにして、同じ県・全国の文脈内で、異なる社会経済的および社会デジタル的設定を反映させることができます。
本研究は66人の女性小規模起業家を対象とし、各地域から22名ずつ参加しました。サンプルは、人口統計的または統計的な代表性よりも、定性的な深さ、文脈的変動、関連性を重視して選定されました。
各サブ地域の社会経済状況をマッピングした後、研究者は45〜90分の深層インタビューと、6〜8名・90〜120分のフォーカスグループディスカッションを6回実施しました。
インタビューは、3つのテーマ別セクションに分けられた15のオープンエンド質問で構成されました。
“金融経験、学習の瞬間、意味形成プロセス”、すなわち実体験が金銭、リスク、起業、金融に対する認識をどのように形作ったか。
“損失は普通のことだと思っていました。しかし、2回失敗した後、支出だけでなく自分のミスも記録する重要性に気づきました。”
“家族、仲間、コミュニティグループ、デジタルネットワークが金融意思決定に果たす役割”。
“最初は家計の必要のために回転貯蓄組合を始めましたが、徐々に事業用貯蓄に転換しました。起業したいメンバーを支援します。取引を計算し記録することを一緒に学びました。”
“社会デジタル的・構造的制約を乗り越えるための戦略”。
“最初は夫が私がスマホに時間を使いすぎることを嫌がり、女性はオンライン販売に忙しくあるべきではないと言っていました。しかし、子どもの学費を支払うのに貢献できるようになると、徐々に協力的になってくれました。”
必要に応じて、標準質問は回答者の文脈に合わせて調整されました。
マカッサルでは、eコマースへの露出とデジタル金融サービスの利用に焦点を当てました。ゴワでは、コミュニティベースの金融慣行と家計・事業の交渉を探りました。一方、パンケプでは、農村・海洋企業の状況、インフラの制約、不均一なデジタルアクセスに関する質問が行われました。
金融リテラシーと女性
学習プロセス
初期段階では、女性は実務的なニーズ、日々の生存、即時の事業継続に主に焦点を当てた金融慣行を語りました。このプロセスを通じて、金銭の意味、意思決定、経済的責任に関する新たな認識が徐々に育まれました。
これは、調査対象の女性たちにおいて、金融リテラシーが形式的な学習だけでなく、実体験としての起業経験を通じても発展したことを示唆しています。
多くの変化と理解の向上は、損失、失敗、あるいは家族からのプレッシャーによって引き起こされました。
“自分のミスから学びました。計算ミスをすると、単なる損失だけでなく、グループの前で恥ずかしい思いをします。”
これにより、起業の現実を乗り越える適応戦略が生まれ、しばしば保守的な社会的文脈の制約や否定的な反応に対処することができました。
“お金を失っても、もうパニックになりません。どこで間違えたかを探し、再計算し、資金管理の方法を変えるようにしています。”
社会的取り組み
インタビューで明らかになった別の要素は、金融リテラシーの向上は個人のプロセスだけでなく、社会的な活動でもあるということです。
これは、起業に関わる女性同士の信頼ネットワークと、彼女たちが育む連帯感の構築を通じて実現します。また、スタートアップ資本のためのボトムアップ型資金調達や、研修・情報の初期的な供給源を創出することも可能です。
“私たちは毎月集まり、少額のお金を出し合います。誰かが起業したいときは、その資金で支援します。皆がお互いを知り、助け合うので、信頼が築かれています。”
同じネットワークは、特定の機材やスキルを要するサービスの交換や、マーケティング・販促の支援の場も提供します。
“私たちはInstagramで互いにプロモーションを支援します。時には友人のために商品写真を撮り、次は彼らが私の注文配送を手伝ってくれます。支え合いながら学び合っています。”
この社会的活動はビジネス活動へと拡大し、簿記、貯蓄、リスク共有といった一般的なケースが共同で行われます。
社会・家族との向き合い方
比較的保守的な文化において、女性の自立と家計管理における役割は、家庭内外で絶えず交渉が必要とされることがあります。
これらの女性が社会的圧力に抵抗し回避する一つの方法は、事業活動が自己中心的ではなく、家族への奉仕であることを強調し、社会的に受け入れやすい枠組みとすることです。
“人々はしばしば、女性は金銭管理すべきではないと言います。しかし、私たちでなければ誰がやるのですか?私は自分のためではなく、家族のために財務を管理しています。”
抵抗が身近な家族、例えば夫を説得することから来る場合、得られた追加収入が子どもの教育支援などに役立つことが大きな後押しとなります。このように、事業活動と独立した収入を子育ての文脈で位置付けることで、文化的抵抗を乗り越える助けとなります。
劣悪なインフラの管理
遠隔・農村地域では、デジタル技術がもたらす可能性が、公共インフラの未整備により制約されることがあります。
例えば、eコマースの販売管理は、地域のモバイルネットワークの過密や不安定さに阻まれることがあります。
“信号が頻繁に途切れるため、夜にメッセージを送ります。ゆっくりと学びながら、オンライン販売を続けられるようにしています。”
物流もしばしば課題で、複数の女性と1つの物流提供者が協力し、取引を共有することで事業活動と効率性の向上に役立てています。
投資家への示唆
FinTech技術への投資は、技術的・知識的側面に焦点を当てがちで、優れたソリューションは適切にマーケティングすれば自動的に成果をもたらし、採用されると想定しています。
実際には、本研究は特に恵まれない層においてはそれほど単純ではないことを示しています。
したがって、支援が不足している起業家を対象とするフィンテック企業は、金融商品に加えてメンタリング、ピアネットワーク、デジタルトレーニング、文脈に合わせたオンボーディングを組み合わせる必要があります。
金融包摂は単なるアクセスの問題ではなく、製品設計とエコシステムの課題であることを忘れてはなりません。したがって、フィンテックソフトウェア企業にとっては、サービスを提供するだけでなく、支援を行い、既存の社会ネットワークや学習戦略の中に自社の提供物を組み込むことが重要です。

また、抽象的な知識で新規ユーザーを教育できると過大評価すべきではなく、むしろ既存ユーザーや経験豊富な起業家のネットワークへのアクセスを提供し、公式・非公式のビジネスネットワーク構築を促進する方が適切です。
マーケティングの観点から見ると、独立や金銭、金融的成功を直接的な約束として掲げるべきではなく、むしろ家族への配慮が女性ユーザーにとってより魅力的な提案となり、社会全体にも受け入れられやすい枠組みとなります。
金融開発への投資
Mastercard Incorporated
MA 価格チャート
社会文化的文脈が女性のエンパワーメントと起業に影響する一方で、堅牢な決済システムも同様に重要です。
Mastercardは商業決済インフラのグローバルプロバイダーであり、調査で特定された課題に対応するプログラムを実施し、適切なソリューションを提供しています。
インドネシアの場合、2023年に開始された「Mastercard Strive Indonesia」も含まれます。このプログラムは、デジタル導入の拡大、資本へのアクセス向上、ビジネス支援ネットワークの強化を通じて、3年間でインドネシアの小規模事業者30万社をエンパワーメントすることを目標としており、特に女性主導・女性所有の事業に重点を置いています。
- ピアメンタリングとデジタル化コストへの対処を通じて、需要を喚起し、技術導入の障壁を低減する。
- 銀行・非銀行機関と密接に連携し、特に女性主導・所有の事業に対して、小規模事業者へのクレジットアクセスをさらに民主化する。
- 学習ネットワークを構築し、小規模事業のデジタル化に関する研究を実施してベストプラクティスや洞察を共有し、システム的なボトルネックに対処し、エコシステムに豊富な定量データを提供し、ポジティブな変化を促す。
インドネシアでのイニシアチブは、人口の未サービス層とマイクロ・小規模事業が占める大きな経済活動セグメントが支配する経済への拡大に長年の経験を基に構築されました。
これは、Visaなどの競合企業と寡占状態を形成している先進国市場で比較的低成長に直面しているMastercardのような大手企業にとって、巨大な機会となり得ます。
ただし、Mastercard Strive Indonesiaのような慈善活動は直接的な成長には寄与しませんが、社会的基盤と広報的文脈を提供し、同社がインドネシアのような新興市場へ進出するのを支援します。最終的に、同国での実質的な収益成長は、国全体のデジタル化と経済成長によって牽引されるでしょう。
最新の Mastercard Incorporated (MA) 株式ニュースと動向
参照研究
1. Nurjannah. 金融リテラシーをエンパワーメントとして再構築する: 新興経済国における女性起業家のマルチケース・ナラティブからの洞察。Social Sciences & Humanities Open。第14巻、2026年12月、103553. https://doi.org/10.1016/j.ssaho.2026.103553


