
エネルギー
Cameco (CCJ) スポットライト:西側核ルネサンスの基盤

 Securities.io を Google の優先ソースに追加

増大するエネルギー需要への対応
気候変動への対応として、エネルギー供給の脱炭素化が急がれています。再生可能エネルギーの導入は進んでいますが、天候や時間帯による出力変動への対策も必要です。その一つが、 電力系統向けの大規模蓄電池です。
AI向けデータセンターや、輸送・産業・冷暖房の電化も電力需要を押し上げています。発電の脱炭素化と供給能力の拡大をどう両立させるかが、 将来のエネルギーミックスを考えるうえで重要になります。必要な発電量は地域や想定条件によって異なります。
利用可能な低炭素電源を組み合わせることが求められます。変動する再生可能電源を補う、安定した電源や柔軟な需給調整も重要です。
原子力は、その選択肢の一つです。カナダのCamecoは、ウラン供給と原子力関連サービスの両方で役割を持つ企業です。
CCJ 価格チャート
原子力産業の見通し
チェルノブイリと福島第一原発の事故は、原子力の安全性や政策に大きな影響を与えました。それ以前には原子力の急速な拡大が期待された時期もありましたが、各国の選択は安全性、費用、電力需要などによって異なってきました。

世界の原子力発電量は一直線に増えてきたわけではありません。欧州などでの減少と中国での増加が併存し、長期的には伸び悩む時期もありました。
近年の新設では中国とロシアが大きな役割を担ってきました。The Economistは中国について「ほかのどの国よりも速いペースで原子炉を建設している」と報じています。
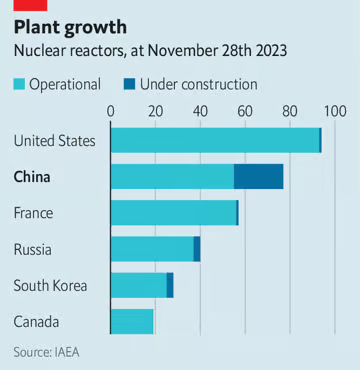
出典: The Economist
ウクライナ戦争やエネルギー価格の高騰、脱炭素化の必要性は、原子力を再評価する動きにつながりました。
2024年には、複数の国で原子力政策の見直しや新設・再稼働の計画が報じられました。計画の発表と実際の建設・運転開始は区別する必要があります。
- 日本、柏崎刈羽原発の再稼働に向けた地元同意の取得を目指す
- 米国のグランホルム・エネルギー長官、原子力発電容量の3倍化を提唱
- 韓国の電力計画案、新たな原子力発電を盛り込む
- フランスのエネルギー法案、原子力を重視
- 英国で新設構想が報道される一方、スコットランド政府は新規原発に反対
- インド、2032年までに計18基・13.8GWの原子炉完成を計画
原子力を後押しする新技術
データセンターの電力需要も原子力への関心を高めました。例えば、 Microsoftは、スリーマイル島1号機の再稼働を前提とする20年間の電力購入契約を結びました。
一方、米連邦エネルギー規制委員会(FERC)は2024年11月、 Amazon向けデータセンターに関わるSusquehanna発電所の併設負荷を480MWに増やす契約変更を認めませんでした 。Amazon (AMZN )のあらゆる原子力契約を禁止した決定ではなく、系統の信頼性や費用負担を巡る個別の案件です。
FERCのフィリップス委員長は、AIなどによる電力需要の増加と電源構成の変化が同時に進んでいると指摘しました。
また、発電所とデータセンターの併設には系統の信頼性や消費者負担に関わる複雑な問題があるとしつつ、この契約変更を退けた決定には反対意見を表明しました。
新しい原子炉技術の開発も進んでいます。安全性、費用、実用化時期は設計ごとに評価する必要があります。
- 小型モジュール炉(SMR)。浮体式原発への利用も検討されています
- 高速炉などの第4世代原子炉。燃料の再利用や廃棄物低減を目指す設計がありますが、すべての方式が核廃棄物の98%を処理できるわけではありません
中国では、 2023年に高温ガス炉の石島湾実証プラントが商業運転を開始しました。欧米でも新設や規制手続きの改善が議論されています。
標準設計を繰り返し建設することで費用低減が期待されますが、量産効果の実現には受注規模、供給網、建設管理などが関わります。
トランプ再選と原子力政策
2024年の米大統領選挙でトランプ氏が再選を決めた時点では、化石燃料の増産を重視する政策が予想されていました。
油田サービス企業のダン・エバハート氏は、海洋開発、パイプライン、連邦所有地での採掘などを通じて、消費者のエネルギー費用を下げる方針になると見ていました。
原子力への支援も議論されていました。選挙運動で掲げた目標の一つは、 エネルギー費用の低減です。第1期政権の原子力関連施策として、選挙陣営は次の項目を挙げていました。
- Vogtle原発3・4号機への追加融資保証
- アイダホ州のCarbon Free Power Projectへの支援。ただし同計画は2023年に中止されました
- 大西洋横断のエネルギー協力における原子力分野の連携
国内供給網や産業基盤の強化を重視する政策は、原子力分野を後押しする可能性があります。ただし、選挙結果だけで新設の実現や企業利益が確定するわけではありません。
Cameco
Camecoは世界有数のウラン生産企業で、主な鉱山はカナダにあります。サスカチュワン州のCigar LakeとMcArthur River/Key Lakeが主要拠点です。生産順位は年や集計方法によって変わります。

出典: Cameco
既存炉と将来の原子炉への燃料供給において、Camecoは重要な供給者の一つです。
CamecoによるWestinghouseの49%取得は2023年11月に完了しました。Westinghouseは原子炉技術、燃料、保守・サービスを提供する企業です。この持分により、Camecoはウラン採掘以外の原子力事業にも関わるようになりました。
短期的には、ウラン需給や供給リスクが価格に影響します。ただし利益への反映は、長期契約の条件や生産量、費用によって異なります。
長期的には、米国や欧州などでの新設・保守需要がWestinghouseの事業機会になります。欧州では、 エネルギー価格の高騰と経済への影響も政策議論の背景になりました。
ウラン供給不足
冷戦後には、解体された核兵器由来の物質が原子炉燃料に転換され、市場への二次供給となりました。
また、原子炉の新設停滞や福島第一原発事故後の日本の原発停止は、ウラン需要に影響しました。
2010年代の価格低迷は、鉱山の減産や新規開発の抑制につながりました。その後の価格は変動しており、常に横ばいだったわけではありません。

出典: Cameco
将来の需要に供給が追いつくかどうかは、新鉱山の開発、既存鉱山の増産、在庫や二次供給に左右されます。
Camecoは、将来の需要拡大に対応するためには供給への投資が必要になると見ています。新たな鉱山の開発には時間がかかります。

出典: Cameco
原子力発電の総費用に占めるウラン原料の割合は比較的小さいものの、燃料価格の上昇が事業者にとって無関係になるわけではありません。安定供給への需要は生産企業の機会になり得ますが、価格と利益には不確実性があります。
ウラン供給の地政学
カザフスタンは当時、世界のウラン鉱山生産の約45%を占める最大の生産国でした。この集中は、輸送経路や政治情勢の重要性を高めます。
カザフスタンは、西側諸国と、隣接するロシア・中国との関係の両立を図ってきました。
ロシアへの制裁は輸送や取引を複雑にし、アジア向けの販売が増える可能性も議論されました。ただし、西側への輸出が全面的に停止したと断定することはできません。
KazatompromのユスポフCEOは、アジアの取引先や北方の取引先が同社の生産量の大部分を購入し得ると述べ、販売先の選択肢に言及しました。
メイルジャン・ユスポフ — Kazatomprom最高経営責任者
2022年には、大規模なBudenovskoye鉱床の権益49%を持つ企業の所有者が、Rosatom傘下のUranium Oneを含む主体へ移ったことも開示されました。
その一方で、 米国では2024年5月にロシア産濃縮ウランの輸入禁止法が成立しました。適用除外措置を伴い、同年8月に発効しました。また、 ニジェールでは2024年6月、Oranoが進めていたImouraren鉱山開発の許可が取り消されました 。さらに、 ロシアは2024年9月にウランなどの輸出制限を検討する姿勢を示しました。
このように、ウラン供給には鉱山の生産能力だけでなく、外交、制裁、輸送経路も関わっています。
供給先の分散や安定供給を求める動きは、Camecoを含むカナダなどの生産者に事業機会をもたらす可能性があります。
Westinghouse
CamecoとBrookfieldは2022年に買収計画を発表し、 2023年11月にWestinghouseの取得を完了しました。Camecoの持分は49%、Brookfield側は51%であり、Cameco単独の過半数取得ではありません。
Brookfieldには再生可能エネルギー事業もあり、その上場事業体の一つが、 Brookfield Renewable Partners (BEP.UN.TO ) (BEPC ) (BEP )です。Brookfield Corporation (BN )は、幅広い資産運用事業を展開しています。
長期の投資を必要とする原子力事業では、資本へのアクセスが重要です。ただし、親会社の運用資産がそのまますべてWestinghouse向けに使える資金になるわけではありません。
新設案件では、契約後の設計や調達から収益が発生し、その後の運転期間にも燃料やサービスの需要が見込まれます。実際の収益時期は案件ごとに異なります。 Camecoの資料に示された新設炉の収益モデルは説明用の想定であり、すべての案件が設計開始から6年目に初めて売上を生むという固定的な規則ではありません。

出典: Cameco
Westinghouseの主力設計の一つであるAP1000は加圧水型軽水炉(PWR)です。 CANDU向けにもサービスを提供していますが、CANDUは別の重水炉技術であり、AP1000の設計方式ではありません。
同社は、 小型モジュール炉AP300も開発しています。導入の検討や協力が発表された地域には、 スロバキア、 フィンランド、 スウェーデンがあります。また、 マイクロ炉eVinciの開発も進めています。2024年当時、これらは開発・検討段階であり、運転開始が確約されていたわけではありません。

出典: Westinghouse
Westinghouseは、原子力発電所の設計、機器、燃料、保守などに幅広く関わっています。個々の製品の採用は、炉型、契約、規制認可によって決まります。
Westinghouseへの持分はCamecoの事業範囲を広げますが、ウラン価格の下落による影響や、原子力案件の開発リスクをなくすものではありません。
結論
CamecoとWestinghouseはいずれも国際的な競争の中にあります。ウラン生産ではKazatompromなど、原子炉技術では各国のメーカーが競合します。
原子力燃料の供給確保は各国の政策課題になっています。Camecoに追い風となる可能性がある一方、契約条件、供給の増加、政策変更などが価格や収益に影響します。
長期的には、Westinghouseの燃料・サービス・新設関連事業がCamecoの価値を支える要素になり得ます。電化やデータセンター需要は背景要因ですが、株価や利益の成長を保証するものではありません。
原子力への支持には異なる立場からの理由があります。
- 気候対策の観点では、ライフサイクルでの温室効果ガス排出が少ない電源として評価されます。
- 産業政策や安全保障の観点では、国内供給網や技術基盤の強化が重視されます。
- データセンター事業者にとっては、継続的に電力を供給できることが利点になります。
Microsoft (MSFT )などの企業やさまざまな政治勢力の関心は、原子力への投資を後押しする可能性があります。実際の拡大は、安全性、費用、建設期間、廃棄物管理、地域の合意などに左右されます。


