
Market ニュース
2025年米国自動車関税:コスト経路と各社の影響

 Securities.io を Google の優先ソースに追加
2025年4月に米政権が発表した広範な関税と輸入自動車・部品への関税は、北米自動車産業の複雑な供給網を改めて価格に反映させました。本稿の税率と企業対応は当時の状況です。その後の猶予、例外、協定適用、裁判所判断や行政変更があり得るため、現在の税率として利用すべきではありません。
関税を米国税関に納めるのは輸入者です。外国政府が直接支払うわけではなく、負担は輸入者、メーカー、部品会社、販売店と消費者の間で分かれます。
2025年4月に発表された範囲
当時の発表には国別の基本・相互関税とは別に、米国外で生産した自動車と特定部品への25%関税が含まれました。英国、ブラジル、豪州、ニュージーランド、アルゼンチン、トルコなどには基本税率、他国にはより高い数値が示されました。

出典: Reuters
表の計算方法と貿易赤字を使った推定は直ちに論争になりました。発表税率、実際の発効日、品目コード、原産地規則、USMCAの扱いを区別する必要があります。

出典: Ryan Petersen

出典: Bianco Research
数十年続いた関税低下を反転させる政策でしたが、「自由貿易の終わり」と断定はできません。通商協定、国内法、交渉と報復措置が実際の影響を変えます。
北米自動車生産が影響を受ける理由
米国、カナダ、メキシコの工場は、一台の車を作る間に部品が国境を複数回越える供給網を使います。エンジン、変速機、電子部品、シートや電池材料が別の国で作られ、最終組立工場へ運ばれます。
原文の2024年北米市場約1兆ドル、年率5.4%成長予測、米国の新車・小型商用車1,630万台と輸入750万台は、特定調査会社による当時の数字です。市場定義と仮定で変わり、将来実績を保証しません。
価格と生産への伝わり方
直接費用
輸入車価格に関税全額がそのまま上乗せされるとは限りません。メーカーは利益率、販売奨励金、調達先を調整し、一部を消費者へ転嫁できます。為替と需要も影響します。
部品関税は米国組立車にも及び得ます。部品が何度も国境を越える場合は原産地規則と税関処理が重要で、単純に毎回25%が累積するとは計算できません。
短期の供給制約
部品や工場の移転には供給会社の認証、金型、品質検証、人員、物流と許認可が必要です。政策が続いても数年かかる場合があります。国内の余剰能力が乏しければ、まず値上げと車種別不足が起こり得ます。
海外の人件費、税制と既存設備が関税を含めても有利な場合、価格は上がっても米国生産は大きく増えない可能性があります。原文の12~24か月という正常化期間はシナリオであり、確定日程ではありません。
電池と中国供給網
EV電池はセルだけでなく、正極、負極、セパレーター、電解質、加工設備の原産地が重要です。中国製部品への高い関税は費用を増やし得ますが、メキシコで単純組立しただけで原産地が自動的にメキシコへ変わるわけではありません。実質的変更と協定の規則を満たす必要があります。
長期効果
関税が長く続けば現地生産を促す可能性があります。一方、工場建設、自動化と人材育成には費用がかかり、報復関税が米国輸出を減らすこともあります。雇用、賃金、消費者価格、税収と生産性を合わせて測る必要があります。
米国「ビッグスリー」
General Motors
GM (GM )は米国、カナダ、メキシコで組立と部品生産を分担します。一部トラック生産を米国へ移せるという経営陣発言は選択肢を示したもので、費用・車種・時期が確定した計画ではありません。
過去のメキシコ移転報道だけで、GMを関税の勝者または敗者と決められません。米国生産車も輸入部品を使い、メキシコ工場とEV投資は長期資産です。需要、在庫、労働協約、稼働率と価格決定力が実際の影響を決めます。
Ford
Ford (F )も北米統合網を使います。「トラックを100%米国のUAW労働者が作る」という会社発言は特定トラックの組立を強調したもので、全ての部品が米国製という意味ではありません。
過去のオフショア化発言や中国・メキシコ生産は政策リスクを示します。米国組立比率だけでなく、部品原産地、輸入車種、輸出と免除申請を確認する必要があります。
Stellantis
Stellantis (STLA )はChrysler、Jeep、Ramと複数の欧州ブランドを持つ多国籍グループです。

出典: Motor1
2025年4月のカナダ・メキシコ工場停止と米国部品工場の一時解雇発表は短期衝撃の例です。一時停止を恒久移転や長期利益減少とみなさず、車種需要と政策期間を確認すべきです。
その他のメーカー
Tesla
Tesla (TSLA )は米国組立比率が高い一方、電池材料、パワー電子、半導体と製造設備の国際供給網に依存します。中国製設備・部品の除外要請報道は、国内組立だけで関税リスクが消えないことを示します。
Toyota
Toyotaは長年、米国、カナダ、メキシコに工場と供給会社を整備しました。原文の2024年米国230万台、世界1,010万台という販売数は当時の資料です。北米現地化は緩衝材になりますが、輸入車・部品、為替と報復政策にもさらされます。
Hyundai
Hyundaiは米国生産と2028年までの投資計画を拡大すると発表しました。

出典: Hyundai
発表された210億ドルは複数の系列会社、年度と事業を含む計画で、即時実行された自動車生産投資ではありません。効果は電池原産地、補助金、需要と工場稼働に左右されます。
Volkswagen
Volkswagenの米国販売はグループ全体では小さいものの、輸入車価格と北米電池網の影響を受けます。高価格車は同じ税率でもドル負担が大きくなりますが、全額転嫁されるとは限りません。
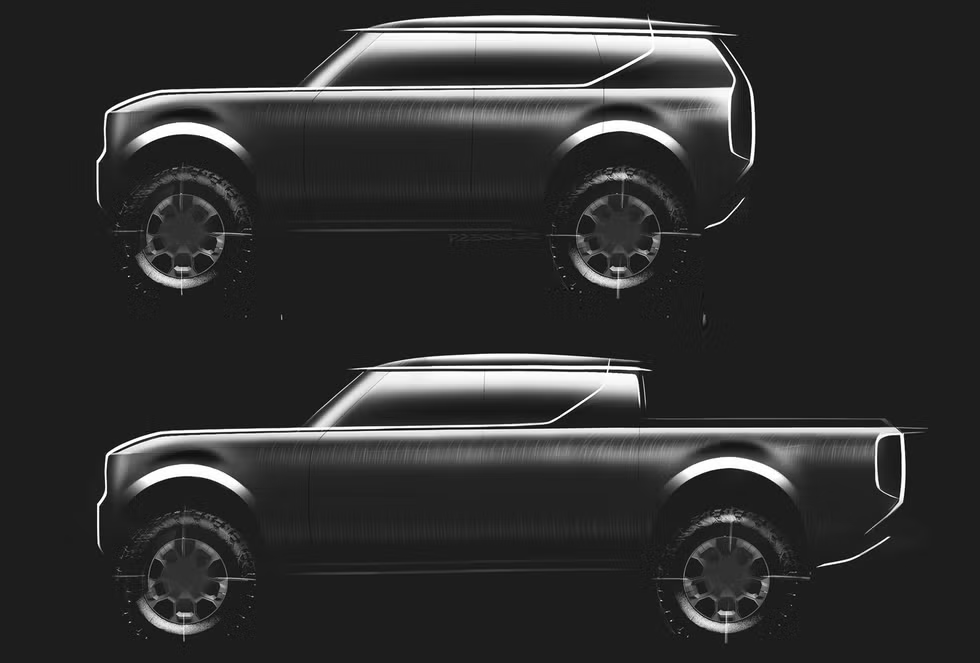
Scout Motorsはサウスカロライナ工場で電動トラックとSUVを生産する計画です。
出典: Inside EVs
20億ドル投資と年20万台の目標は能力計画で、販売保証や完成証明ではありません。オンタリオ電池拠点と全固体電池を同じ確定供給源として扱った原文も不正確でした。各プロジェクト、技術、日程と供給契約を個別に確認する必要があります。
中国ブランド
中国完成車の米国販売は既に関税と規制で限定されていました。メキシコ工場の可能性が報じられても、立地だけでUSMCA原産資格は得られません。投資審査、データ・安全保障規制、中国の技術輸出制限も影響します。
投資家が確認すべき項目
見出し税率より、車種・部品別の品目コード、原産地、USMCA資格、発効日と例外が重要です。企業ごとに米国組立率、部品原産地、在庫、値引き、関税引当、稼働率と供給契約を確認します。
関税は国内生産を促す一方、物価、金利、需要減少と報復を通じて逆風にもなります。当時の株価下落は不確実性への反応で、長期損益の正確な測定ではありません。
結論
2025年4月の発表は北米自動車網の国境依存を示しました。米国工場が多い会社も輸入部品を使い、カナダ・メキシコ生産が多い会社にも協定上の扱いと現地需要があるため、単純な勝者・敗者分けは困難です。
政策が維持されれば一部現地投資を促し得ますが、費用、価格、雇用と輸出の純効果は細則と企業対応で決まります。本稿の2025年発表値を現在税率として使わず、米国税関と企業開示で最新状態を確認してください。
GM 価格チャート
F 価格チャート
STLA 価格チャート
TSLA 価格チャート


