
エネルギー
LNGへの投資: 低炭素転換燃料

 Securities.io を Google の優先ソースに追加

LNGがエネルギー転換に不可欠な理由
世界が化石燃料から離れつつある中、完全に再生可能エネルギーで動く経済という夢は手が届きそうに思えるかもしれません。しかし、実際はそれほど単純ではありません。
一つの理由は、再生可能エネルギーの容量を増やすには時間がかかり、風力発電所や太陽光発電所に何兆ドルも投資しても、世界のエネルギーの大部分は依然として化石燃料から供給されているからです。同時に電力網の改善も重要です、さもなければスペインやポルトガルで最近起きたような大規模停電のリスクがあります。
もう一つの理由は、電力で動くシステムは再生可能エネルギーへの切り替えが比較的速いのに対し、輸送、重工業、暖房は電化が難しいことです。したがって、石油や石炭に代わる炭素強度の低い代替燃料は歓迎されます。少なくとも、アンモニアや水素など代替技術が成熟するまでの過渡期燃料として。
例えば、海運業界の多くは汚染度の高いバンカ燃料(最も汚染の大きい石油形態)から、はるかにクリーンなLNGへと移行すると予想されています。この移行には、老朽化が進む石油船舶の艦隊を置き換えるまでに数十年かかる可能性があります。

出典: DNV
最後に、エネルギー需要全体が増加している事実が再生可能エネルギーへの転換を遅らせています。風力と太陽光の容量は急速に拡大していますが、この余剰生産の大部分は増加した需要を賄っており、電力生産における石炭の消費は横ばいのままで、ガス需要は増加すると予想されています。

出典: EIA
このガス需要の増加に伴い、需要の一部は生産国から消費者へのパイプライン輸送、または国内での輸送という形になるでしょう。しかし、中国やインドのように、ガス需要が増大しているものの生産国から遠く離れている国々は、ガスパイプラインだけで十分に供給できません。インドは2050年までに既に大きなガス消費量を3倍にする見込みで、石炭から徐々に転換しています。

出典: EIA
LNGの仕組み: 液化から再気化まで
LNGの柔軟性
天然ガスは2つの方法で輸送できます: パイプラインに圧縮して陸上で運ぶか、液化(液化天然ガス – LNG)して十分に密度を高め、海外へ船輸送できるようにします。
目安として、パイプラインガスはコストが低くなりますが、パイプライン建設には巨額の初期投資が必要です。しかし、パイプラインガスは非常に柔軟性が低く、これが世界各地で大きく異なるガス市場を生み出し、ある地域はガス余剰の恩恵を受け、別の地域は不足に悩む原因となります(以下で詳述)。
世界的な船舶輸送はどこへでも貨物を届けられるため、LNGははるかに適応性が高いです。LNG貨物は需要(および価格)が最も高い場所へ向かうことが多いです。
LNG技術
液体にするためには、主にメタン(CH4)と少量のエタン(C2H6)で構成される天然ガスを、約−162 °C / −260 °Fという極低温まで冷却する必要があります。
このようにして、ガスは気体状態の約1/600thの体積しか占めず、海上輸送が経済的に成り立つようになります。
この密度がLNGを魅力的にしています。ガソリンやディーゼルとほぼ同等の密度で、エタノール、メタノール、圧縮天然ガス(CNG)、圧縮または液化水素、アンモニアなど、ほとんどすべての代替燃料よりもエネルギー密度が高く、重量も軽いです。

出典: EIA
ガス中の不純物、例えばCO2、硫化水素(H2S)、油、泥、水、そして水銀の微量は、純粋な天然ガスを作るために除去する必要があります。
到着後、LNGは再気化され、発電所や製鉄所、化学工場などの重工業で使用されます。
LNGインフラ: 貯蔵、液化&FLNG
関わる極低温のため、LNGの液化および再気化は決して簡単な作業ではありません。
それには、ガスタンク、LNGタンク、配管、ポンプ、燃焼フレア、コンプレッサー、船舶積み込み桟橋などの複雑な設備が必要です。

出典: Fluxis
パイプラインで供給されるガスは密度が低いため、貯蔵および液化のための産業施設は非常に広大な敷地を必要とする傾向があります。

出典: Deloitte
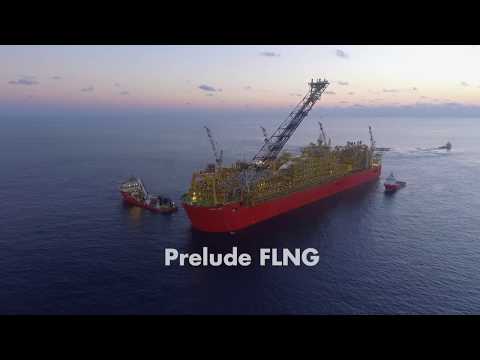
陸上の大型液化施設の代替として、Floating Liquefied Natural Gas(FLNG)があります。これは船舶を液化施設に改装したものです。FLNGは、海底パイプラインで現実的に接続できないほど遠くの海上ガス生産に有用です。
これにより、海上石油掘削に伴うガス生産を有効活用でき、通常はフレア(燃焼)されて無駄になるものが、FLNGが採掘停止後に新たなガス・油田へ再配置できるという追加の利点もあります。
再気化には、海水や他の熱源を利用した熱交換器を通してLNGを加熱する類似のインフラが必要です。再気化された天然ガスはパイプラインを通じて消費者へ輸送されます。
天然ガスをLNGに変換することは非常にエネルギー集約的な作業で、冷却プロセスは元の天然ガス供給に含まれるエネルギーの一部を消費します。平均すると、液化プロセスでエネルギーの10‑15%が失われ、全サプライチェーン(液化、輸送、再気化)は、施設の効率や生産地と配送先の距離に応じて、初期に利用可能なエネルギーの20‑25%を消費します。
LNGの輸送方法: 船舶と物流
LNGは輸送中に低温を保つ必要があるため、複数層の断熱壁を備えた専用船が必要です。
LNG船の推進システムは、LNGから発生する沸騰ガス(BOG)で駆動する蒸気タービンを利用することが多く、ガスが温まって失われるはずのエネルギーを推進力に変換します。

出典: Energy Education
LNG艦隊は、専門会社や大手石油・ガス企業によって運営されることが多いです。
主要航路は、メキシコ湾から東アジア、中東からヨーロッパ・アジア(インドを含む)、オーストラリアから東アジアへです。

出典: Incorrys
LNG市場概観: 価格、需要&生産
LNG価格
2024年の世界のLNG市場は1130億ドルで、2030年までに2090億ドルに成長すると予測されており、年平均成長率は8.3%です。
LNG価格は、世界的なガス供給の余剰または不足、さらにはエネルギー需要の変動により、時間とともに大きく変動します。

出典: EIA
天然ガスは非常に地域性の強い市場であるため、世界的な価格を考えるのは誤解を招きます。LNGの収益性は目的地によって大きく異なります。例えば、ロシアや米国のように生産余剰がある国では天然ガスが極めて安価ですが、ヨーロッパやアジアでは高価になることがあります。

出典: Global LNG Hub
同一地域内でも、需要レベルや稼働中のパイプライン供給、輸入施設の違いにより、隣接国間で大きく異なる国内価格が生じます。その結果、ハンガリーが近隣のチェコに比べてガス価格が2〜3倍安いといったケースがあります。

出典: Eurostat
LNG需要
LNGの利用は主に2つのカテゴリーに分かれます:
- 既に天然ガスを使用しているすべての用途、例えば発電所、冶金、化学工場、暖房など。
- この場合、石油や石炭などの汚染度の高い燃料を置き換えるか、十分でない地域のパイプライン天然ガス供給に追加量を提供します。
- 輸送分野での石油代替。
- これは特に海運にとって重要で、バンカ燃料に代わる近い将来の実用的な代替手段がありません。
- トラックやバスなどの大型輸送もLNGを使用することで大気汚染と炭素排出を削減できます。特に、電化に必要な電力供給や充電インフラが不十分な場合に有効です。
ウクライナ戦争により世界のLNG需要は増加し、2022年には多くの欧州諸国がロシアのパイプラインガス供給から急いで転換しようとしました。この結果、欧州はLNGのごくわずかな消費者から、南アジア・東アジア大陸に匹敵する主要な需要センターへと変貌しました。米国はこの追加供給の主要な供給源であり、他のLNG生産国の多くは供給を長期契約で他地域に固定していたためです。

日本や中国、そして最近では欧州がLNG需要の主要な牽引力でしたが、将来的な需要は主にインド、さらに東南アジアが牽引すると予想されています。これらの地域は急速に産業化・発展しています。

出典: IEA
これは、2017年以降、中国以外のLNG需要がLNG需要増加の原動力となっているという傾向を示しています。

出典: IEA
LNG生産
LNG生産は主に大手ガス生産者が支配しており、膨大なガス埋蔵量と生産余剰がある場合にのみLNG輸出が合理的です。一方、小規模生産者は地域需要に注力し、近隣へのローカルパイプラインネットワーク構築に集中できます。

出典: Voronoi
その結果、主要なLNG生産国4カ国はカタール、オーストラリア、ロシア、米国です。

出典: IEA
過去10年間で市場は急速に変化し、米国は2015年にほぼLNG輸出がなかったものの、2025年には世界最大の輸出国となりました。この変化は主にシェールオイル革命によるもので、関連する大量の天然ガス生産と直接的なシェールガス生産が増加したためです。

出典: LNG Allies
米国の低価格ガスと海外の高価格LNGを利用するため、2016年以降に大規模なLNG輸出施設への投資が行われており、ほとんどのプロジェクトは建設と稼働開始に数年を要します。

出典: The Oregon Group
長期的には、各国のガス埋蔵量の規模が、トップLNG輸出国としての地位を維持できるかに大きく影響します。
この点で、米国はシェールオイル生産が減少しても、シェール油井が時間とともに「ガス化」しやすくなるため、ガス生産は安定またはやや増加すると予想されています。また、アパラチアシェールガス埋蔵は、埋蔵量や掘削能力よりもパイプラインインフラが制約となっています。
世界的に見て、ロシアとイランが圧倒的に最大のガス埋蔵量を持ち、合わせて世界のガス埋蔵量の41%以上、カタールを加えると全体の半分以上を占めます。

出典: Media Market
しかし、投資家はこれがロシアや中東の埋蔵量の巨大さを反映していることに留意すべきです。比較的「ガスが少ない」オーストラリアでも、現在の消費と輸出レベルを44年間維持できる十分な埋蔵量があります。
カタールのノースフィールド拡張プロジェクト、米国のフリーポート、ロシアのArctic LNG 2は、近年稼働を開始した最大規模の新LNGプロジェクトの一部です。
モザンビークLNGも市場に追加供給を提供し、開発途上のアフリカ諸国にとって重要な収入源となるでしょう。
結論: 低炭素未来におけるLNGの役割
多くの人がすぐにゼロカーボンの未来を望むとしても、天然ガスとLNGは、排出量が低く汚染も少ないため、世界の発電における石炭や輸送・産業活動における石油をより速く置き換える重要な過渡期燃料となる可能性が高いです。
世界的にLNG供給は増加する一方で、米国は主要輸出国としての地位を確固たるものにし、次いでカタールとロシアが続きますが、これらの競合国はウクライナ戦争による国際的緊張やイランとの近接性といった課題に直面する可能性があります。
つまり、投資家はこのセクターに投資し、再生可能エネルギー以外でもエネルギー転換へのエクスポージャーを多様化できるということです。LNG施設の建設・運営や、LNG輸出から恩恵を受けるガス生産への直接投資が選択肢となります。
LNGへの投資: 主な機会と株式
LNG輸出施設 – Cheniere
LNG 価格チャート
Cheniereは2016年に操業を開始し、米国におけるLNG輸出の成長を牽引してきました。現在、米国最大のLNG生産者であり、世界で2番目に大きいLNGオペレーターで、5大陸の40以上の市場に供給しています。
同社は総額450億ドルをインフラに投資し、新しい液化装置を予定より早く稼働させる専門家となっています。
最大の資産は、ルイジアナ州南西部にあるCheniereのSabine Pass LNG施設と、テキサス州南部にあるCheniereのCorpus Christi LNG施設です。

出典: RBN Energy
Cheniereは拡大を続けており、Corpus Christi Stage 3プロジェクトが進行中で、合計10以上のmtpa(百万トン/年)の容量を追加し、生産を20%増やす計画です。また、ルイジアナ州の巨大Sabine Pass LNGプラントの拡張に関する最終投資決定(FID)は2026年後半または2027年に行われる予定です。

出典: Cheniere
Cheniereの期待される総LNG生産能力の95%は、完了済みまたは建設中のものを問わず、長期のテイク・オア・ペイ方式の契約で確保されており、同社はサイクル性の高いエネルギー企業というよりも、安定した公益事業に近い性格を持っています。全体として、Cheniereは米国の巨大LNG輸出容量の創出に重要な役割を果たし、2020年代の容量拡大でも大きな役割を担うでしょう。
ガス生産者 – Expand Energy
EXE 価格チャート
2024年にChesapeake EnergyとSouthwestern Energyが合併して誕生したExpand Energyは、米国最大のガス生産者であり、メキシコ湾岸の液化施設への天然ガス最大供給者です。合併によりこれまでに4億ドルのシナジーが生まれ、2026年末までにさらに4億〜5億ドルのコスト削減が見込まれています。
主にアパラチア盆地とヘインズビルシェールから天然ガスを生産しています。

出典: Expand Energy
したがって、米国のLNG輸出容量拡大(現在約14億立方フィート/日)から最大の恩恵を受けるはずで、2026年までにさらに12億立方フィート/日が追加され、後の拡大でさらに14億立方フィート/日が検討されています。

出典: Expand Energy
同社は豊富なガス埋蔵量を保有しており、証明済み埋蔵量だけで20年以上の生産が可能です。
これにより、今後数年にわたる適度な生産拡大を支えることができ、2020年にChesapeakeを破綻させた「どんなコストでも掘削」戦略とは大きく異なります。

出典: Expand Energy
したがって、Expandは米国の極めて低いガス価格が世界的に正常化する恩恵を受ける手段であり、追加のLNG輸出がシェール埋蔵による驚異的な天然ガス生産を吸収する需要を生み出します。
液化技術メーカー – Linde Energy
FTI 価格チャート
LNGが急成長する中、天然ガスを液化・再気化するための専門機械・技術への需要も高まっています。業界の中心的供給者は、産業用ガスの処理を専門とするLindeです。

出典: Linde
Lindeは、世界最北端の天然ガス液化プラントであるノルウェーのハンマーフェストにおける大規模LNGプラントに関与したことで特に知られています。同社は石油・ガスやLNGだけでなく、化学品とエネルギーが売上のわずか22%を占めており、事業の多様化も図っています。

出典: Linde
売上の44%は米国、次いでEMEA(欧州・中東・アフリカ)で25%、アジア太平洋で20%を占めています。
業界への技術・建設サービス提供者として、Lindeは特定の地域や国に依存せず、いわゆる「ピック&シャベル」アプローチでセクターに投資したい投資家にとっての手段となります。


