


A-B信託:定義、仕組み、税制上の利点
A-B信託は、米国の相続設計で用いられる仕組みです。夫婦の一方が亡くなった後の財産管理と、最終的な受益者への承継方法を定めます。税制上の利点が得られる場合がありますが、費用や制約もあります。ここでは仕組みと、利点が生じるための条件を説明します。 A-B信託の定義 一般的なA-B構成では、最初の配偶者の死亡時に財産を二つに分けます。A信託は生存配偶者の持分で、通常は本人が変更や管理の権限を維持します。B信託は死亡した配偶者の財産で設定し、バイパス信託、クレジット・シェルター信託、ファミリー信託とも呼ばれます。B部分は通常、取消不能となります。生存配偶者は信託条項に従って収益や分配を受けられますが、B財産全体を自分の所有物として自由に処分できるわけではありません。 生存配偶者が亡くなると、B信託の残余財産は信託文書で指定した受益者に分配されます。適切に設計・運営されていれば、この財産を生存配偶者の連邦遺産税の課税財産から除外できます。その結果、受益者に承継する際の税負担を軽減し、財産を保全できる場合があります。この扱いは要件を満たすB部分についてのものであり、A-B構成の全財産に自動的に適用されるものではありません。 クレジット・シェルター信託とは、通常、A-B構成のB部分そのものを指します。信託文書が管理方法と認められる分配を定めます。適用法と条項によっては、特定の債権者からの請求に備えたり、最終受益者を確定したりする役割もあります。ただし、あらゆる債務・税金・請求から保護されるわけではありません。 A-B信託の仕組み 最初の死亡後、死亡した配偶者の財産のうち、この目的に割り当てた部分をB信託に移すことができます。受託者は信託条項に従い、認められた受益者のために財産を管理します。生存配偶者が受益者となり、収益や所定の必要に応じた分配を受けられる場合があります。以下は簡略化した例です。 夫婦がA-B信託の構成を設け、当初は自ら受託者を務めることもできます。 不動産や投資資産など、指定した財産を信託に移します。文書の作成だけでなく、名義変更や登録も適切に行う必要があります。 最初の配偶者が亡くなると、条項に従って財産を配分します。B部分には通常、死亡した配偶者の未使用の非課税枠を考慮して、その人の財産を組み入れます。A部分は生存配偶者の持分です。必ず半分ずつに分けるわけではありません。 生存配偶者はB信託から収益や認められた分配を受けられます。権利の範囲は文書と法律に従い、通常は最終受益者を自由に変更したり、任意の目的で元本を使用したりすることはできません。 生存配偶者が亡くなると、残ったB財産を指定受益者に分配します。税法上の要件を満たせば、生存配偶者の連邦遺産税の課税財産には再び算入されません。一方、A財産は課税財産に含まれる場合があります。 A-B信託には慎重な法的設計と管理が必要です。設定前に条項、所有関係、費用、税務上の影響を検討します。取消不能のB部分では、別個の会計記録や税務申告が必要になる場合があります。 A-B信託で得られる可能性のある税制上の利点 主な利点は、要件を満たすB財産とその後の値上がり分を、生存配偶者の連邦遺産税の課税財産から除外できることです。信託のすべての所得、分配、後日の資産売却まで非課税になるという意味ではありません。 米国の連邦遺産税は、課税対象となる遺産の移転に対する税であり、各相続人が受け取った額に自動的に課される税とは区別されます。基礎控除額は2021年の死亡について1,170万ドル、2022年について1,206万ドルでした。IRSが示す2026年の額は1,500万ドルです。これらの基準額は米国市民と遺産税法上の米国居住者に適用され、国際相続には異なる規則が適用される場合があります。計算には過去の課税対象贈与なども反映され、連邦の最高税率は40%です。州の税には別の規則があり得ます。 B信託は、最初に亡くなった配偶者の未使用の非課税枠を活用し、要件を満たす財産が二度目の死亡時に再び算入されるのを防ぐ仕組みです。連邦制度には、未使用枠を生存配偶者に引き継ぐポータビリティもあります。所定の条件の下、Form 706を正確に期限内提出することで利用できるため、夫婦双方の枠の活用にA-B信託が必須とは限りません。B信託には最終受益者を定めるなどの目的もあります。一方、管理費用や所得税への影響も考慮する必要があります。B財産の税務上の取得価額は通常、生存配偶者の死亡時に再調整されません。 適否は、信託条項、財産の規模と種類、家族の状況、適用される連邦法・州法によって異なります。米国の相続設計に対応できる弁護士や税務専門家に、構成と現行規則を確認してもらう必要があり、既存の信託も同様です。

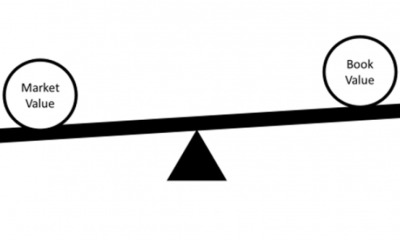
Price-to-Book(PB)比率とは?意味、公式、例
Price-to-Book(PB)比率は、企業の現在の市場価格と帳簿価値を比較するために使用される財務指標です。これは、企業の財務健全性と株主へのリターンを生み出す能力を示す指標です。 Price-to-Book(PB)比率は、企業の1株あたりの現在の市場価格を1株あたりの帳簿価値で割ることで算出されます。1株あたりの帳簿価値は、企業の資産総額から負債総額を差し引いた金額を株式数で割ったものです。 Price-to-Book(PB)比率は、投資家が企業の全体的な価値を把握するために使用されます。比率が1を超える場合、株価が帳簿価値に対してプレミアムで取引されていることを意味します。一方、比率が1未満の場合、株価が帳簿価値に対してディスカウントで取引されていることを示します。 Price-to-Book(PB)比率の公式 Price-to-Book(PB)比率を計算する公式は次のとおりです: Price-to-Book(PB)比率 = 株式の市場価格 / 1株あたりの帳簿価値 1株あたりの帳簿価値 = (総資産 – 総負債) / 発行済株式数 Price-to-Book(PB)比率の例 Price-to-Book(PB)比率の例を見てみましょう: 例 1: Company Aの現在の市場価格は1株あたり10ドルで、帳簿価値は1株あたり8ドルです。 Company AのPrice-to-Book(PB)比率は $10/$8 = 1.25 です。 例 2: Company Bの現在の市場価格は1株あたり20ドルで、帳簿価値は1株あたり15ドルです。 Company BのPrice-to-Book(PB)比率は $20/$15 = 1.33 です。 上記の例では、PB比率が1を超えており、これは企業の株式の市場価格が1株あたりの帳簿価値を上回っていることを示しています。つまり、株価は帳簿価値に比べて過大評価されていると見なされます。…

記述統計の定義、概要、種類と例
記述統計は、データを意味のある形で要約・整理するために使用される統計学の一分野です。この種の統計は、平均、中央値、最頻値、範囲、分散、標準偏差といったデータセットの基本的な特徴を記述するために用いられます。記述統計は、ヒストグラムや散布図の使用など、データの可視化にも利用できます。 本記事では、記述統計の権威ある概要を提供します。用語の定義、目的の説明、さまざまなタイプの議論、そして例を示します。 記述統計の定義 記述統計は、データの整理と要約に焦点を当てた統計学の分野です。平均、中央値、最頻値、範囲、分散、標準偏差など、データセットの特性を記述するために使用されます。記述統計は、ヒストグラムや散布図の使用など、データを視覚的に表現することにも利用できます。 記述統計の目的 記述統計の目的は、データをより意味のあるものにし、解釈しやすくすることです。記述統計を用いることで、研究者は大規模で複雑なデータセットを管理しやすい情報に要約できます。この情報は、意思決定、仮説検証、トレンドやパターンの特定に活用されます。 記述統計の種類 記述統計にはいくつかのタイプがあります。最も一般的なものは: 平均 – 平均はデータセットの平均値です。データセットのすべての値を合計し、その合計を値の数で割って算出します。 中央値 – 中央値はデータセットの真ん中の値です。データを小さい順に並べ、真ん中の値を見つけて算出します。 最頻値 – 最頻値はデータセットで最も頻繁に出現する値です。 範囲 – 範囲はデータセットの最大値と最小値の差です。 分散 – 分散はデータセットの値が互いにどれだけ異なるかを測る指標です。 標準偏差 – 標準偏差はデータセットの散らばり具合を測る指標です。 記述統計の例 例えば、5つの数値からなるデータセットがあるとします: 1, 3, 5, 7, 9。 このデータセットの平均は5です (1+3+5+7+9 = 25; 25÷5 = 5)。…

企業の社会的責任(CSR)とは何か、事例で解説
企業の社会的責任(CSR)の概念は何十年も前から存在していますが、近年、企業が社会における自らの役割を意識するようになったことで勢いを増しています。その結果、CSRは企業戦略の重要な要素となり、持続可能なビジネス慣行の不可欠な構成要素となっています。 本質的に、CSRは企業が社会に貢献し、自らの行動に責任を持つ手段です。消費者やステークホルダーの期待に応えるだけでなく、環境や地域社会にプラスの影響を与える積極的なアプローチです。社会に利益をもたらす活動に取り組むことで、企業は社会的責任へのコミットメントを示し、すべての人にとってより良い未来を創造します。 では、CSRとは正確には何でしょうか?簡単に言えば、企業が社会、環境、ステークホルダーへの影響を意識しながら持続可能な開発に貢献する自主的な取り組みです。CSRの取り組みは、慈善団体への寄付、汚染やエネルギー消費の削減、倫理的なビジネス慣行への取り組み、地域社会への投資まで多岐にわたります。 企業の社会的責任はなぜ重要なのか? 企業の社会的責任が重要である理由はいくつかあります。まず、企業が倫理的かつ責任ある行動へのコミットメントを示す手段となります。さらに、競合他社と差別化し、顧客やその他のステークホルダーからの評価を高めることができます。また、CSRは企業の信頼性と透明性を向上させ、ポジティブな公共イメージを築くのにも役立ちます。 企業の社会的責任の例 以下は、企業が持続可能性と社会的責任へのコミットメントを示すために実施できるCSRイニシアチブの例です: 1. 寄付活動: 慈善団体への金銭寄付や非営利団体へのボランティアは、企業が社会的責任へのコミットメントを示す最も一般的な方法の一つです。これにはイベントのスポンサー、特定の課題への寄付、あるいは地域社会に利益をもたらす独自プログラムの創設が含まれます。 2. 環境保全: 企業は炭素排出量の削減、グリーンイニシアチブの導入、持続可能な取り組みの推進により、環境にプラスの影響を与えることができます。具体例としては、再生可能エネルギーへの投資、廃棄物削減、エネルギー効率の高い技術への投資などがあります。 3. 倫理的なビジネス慣行: 企業は人権を尊重し、倫理基準を遵守し、あらゆる形態の差別を排除するよう努めるべきです。具体的には、公正な賃金の支払い、安全な労働環境の提供、児童労働の排除などが挙げられます。 4. 地域社会への関与: 企業は教育への投資、雇用創出、地域企業の支援を通じて、地域社会にプラスの変化をもたらすことができます。具体例としては、インターンシップの提供、地域イベントのスポンサー、地域の慈善団体への財政支援などがあります。 CSRイニシアチブに取り組むことで、企業は永続的な遺産を築き、持続可能性と社会的責任へのコミットメントを示すことができます。CSRは環境や社会への取り組みだけでなく、企業がポジティブな広報を行い、消費者やステークホルダーとの関係を強化する手段でもあります。 最終的に、CSRは正しいことを行い、企業と社会の双方にとって明るい未来を創造することです。長期的にすべての人に利益をもたらす責任ある意思決定を行うことを意味します。CSRイニシアチブに取り組むことで、企業は社会と環境にプラスの影響を与え、すべての人にとってより良い未来を築くことができます。


