
Durabilité
Volkswagen ferme-t-il une usine allemande ? Quelles sont les perspectives pour le constructeur en difficulté ?

 Ajouter Securities.io à vos sources préférées sur Google

Volkswagen à la croisée des chemins
Volkswagen possède une histoire de 87 ans qui l’a conduit à devenir le deuxième constructeur automobile mondial en termes de ventes, avec 9,24 millions de voitures vendues en 2023, juste derrière Toyota (11,23 millions) et devant Hyundai (7,3 millions).
Le groupe a produit environ 9,31 millions de véhicules en 2023, soit une moyenne proche de 179 000 par semaine.
- Audi AG, qui possède elle-même la marque Audi, ainsi que Bentley, Lamborghini et Ducati.
- Porsche AG.
- SEAT & Cupra.
- Skoda
- Traton SE , un fabricant de camions possédant les marques MAN, Navistar, Scania et Volkswagen Truck & Bus.
- Bugatti (détenue à 45 % par Porsche AG)
- Jetta est une coentreprise chinoise avec le groupe FAW.
- Scout Motors, une société américaine de véhicules électriques tout-terrain, a été créée par Volkswagen après l’acquisition du groupe Navistar en 2021.

Source : Volkswagen
Pendant des décennies, l’entreprise a été un leader des automobiles haut de gamme et de luxe (Audi, Porsche, Lamborghini, Bentley, etc.) et populaire dans les segments bon marché et moyen de gamme (Volkswagen, Skoda, SEAT, etc.). Elle est également une force avec laquelle il faut compter dans le segment commercial, des véhicules légers aux grandes marques de camions comme MAN et Scania.
C’est également une entreprise construite autour de la technologie du moteur à combustion interne (ICE). Une technologie aujourd’hui sous une pression croissante de la part des véhicules électriques et hybrides, ainsi que potentiellement d’autres véhicules à énergie nouvelle comme les moteurs à hydrogène ou à ammoniac.
La question est donc de savoir comment Volkswagen réussira sa transition vers de nouvelles motorisations et technologies, tout en faisant face aux marques chinoises. Le groupe a déjà engagé cette transition, mais son rythme et sa rentabilité restent des enjeux.
Dans l’ensemble, l’action de l’entreprise reflète cette incertitude, avec un cours d’action à peine supérieur à celui de 2010 et aux niveaux de 2006, pour un ratio P/E inférieur à 3,5.

Source : Yahoo Finance
Signes de difficultés en Allemagne ?
En septembre 2024, Volkswagen a annoncé envisager une éventuelle fermeture d’usine en Allemagne — une première pour le groupe dans ce pays. Les fermetures et leurs conséquences sur les emplois restaient alors à négocier. Cette perspective pouvait provoquer un conflit avec les syndicats allemands et inquiétait les investisseurs quant aux ventes futures.
« L’industrie automobile européenne se trouve dans une situation très exigeante et sérieuse. L’environnement économique est devenu encore plus difficile et de nouveaux concurrents arrivent sur le marché européen.
En outre, l’Allemagne, en particulier en tant que site de production, prend encore davantage de retard en matière de compétitivité. »
Oliver Blume – directeur général du groupe Volkswagen
La faiblesse de l’industrie allemande constituait une toile de fond à ces difficultés. Le PMI manufacturier de la zone euro était de 45,8 en août 2024, sous le seuil de 50 qui sépare expansion et contraction. Cet indicateur concerne le secteur manufacturier, et non toute l’économie.

Source : Trading Economics
Un facteur clé est le coût de l’énergie, qui a augmenté pour plusieurs raisons. Tout d’abord, il y a eu une interruption de l’approvisionnement en gaz russe bon marché (en raison de la guerre en Ukraine et du sabotage du gazoduc Nord Stream) et, deuxièmement, la fermeture prématurée des centrales nucléaires allemandes.
Cela constitue le ralentissement le plus long depuis 30 ans pour le secteur manufacturier allemand.
Dans l’ensemble, cela indique que, plus qu’un problème du groupe Volkswagen, il s’agit d’une préoccupation concernant la rentabilité de la production industrielle en Allemagne.
C’est particulièrement vrai pour les industries à forte consommation d’énergie (métallurgie, automobile, chimie, etc.) avec, par exemple, le géant BASF qui ferme 11 usines en Allemagne au profit des États‑Unis et de la Chine où les coûts énergétiques sont plus bas.
Volkswagen dispose cependant de nombreux sites hors d’Allemagne. Le groupe comptait environ 684 000 salariés dans le monde fin 2023, dont moins de la moitié en Allemagne.
Les difficultés de l’industrie allemande sont donc importantes, mais elles ne résument pas tous les enjeux du groupe.
La question des VE
Réussir l’adoption des véhicules électriques sera essentiel à la survie à long terme de Volkswagen. Il y a beaucoup à analyser sur ce sujet, de la gamme actuelle de voitures, aux nouveaux modèles en développement, en passant par l’arrivée de la concurrence chinoise de VE en Europe, principal marché de Volkswagen.
Volkswagen & VE
L’entreprise possède déjà une gamme solide de VE d’un point de vue technique. Le segment est dominé par la série ID et a connu une croissance régulière ces dernières années, principalement grâce à une demande plus forte en Chine, même si la demande a été plus faible en Europe et aux États‑Unis.

Source : Volkswagen
D’autres modèles ont été moins réussis, notamment l’ID Buzz.
Cette réinterprétation électrique du célèbre combi Type 2 des années 1950 a suscité des critiques sur son positionnement, notamment à cause de son prix américain proche de 60 000 dollars et de son autonomie annoncée autour de 230 miles selon la version. Ces éléments ne suffisent pas à établir un échec commercial définitif.

Source : Volkswagen
Résoudre l’approvisionnement en batteries
Les marques et modèles de VE vivent et meurent selon la qualité de leurs batteries, qui déterminent l’autonomie et le coût du véhicule.
Un facteur négatif pour Volkswagen a été que, historiquement, chaque branche du groupe disposait de son propre système de batterie, entraînant complexité et manque d’économies d’échelle. Cette complexité du groupe n’est pas unique aux batteries, avec, par exemple, jusqu’à récemment des centaines de boîtes de vitesses différentes.
Volkswagen prévoyait de développer une base matérielle et logicielle commune pour de nombreux modèles grâce à la plateforme SSP, pour Scalable Systems Platform.
En 2024, les premiers véhicules utilisant cette architecture étaient évoqués pour 2028, après une échéance initiale de 2026. Il s’agissait d’un calendrier de développement, susceptible d’évoluer.

Source : Volkswagen
La nouvelle architecture SSP devrait offrir un temps de charge inférieur à 12 minutes, une puissance moteur de 120 à 1 300 kW, et couvrir l’ensemble de la gamme du groupe, des modèles bon marché aux marques de luxe.
La prochaine centralisation de la chaîne d’approvisionnement de Volkswagen est illustrée par PowerCo, qui devait fournir une partie importante des batteries destinées aux usines européennes et nord-américaines. Les plans présentés en 2024 prévoyaient un démarrage en 2025 pour le premier site et un approvisionnement électrique renouvelable.
L’approvisionnement de PowerCo sera partiellement complété par des fournisseurs tiers en Europe et entièrement par des fournisseurs locaux en Chine.

Source : Volkswagen
Problèmes logiciels
Un autre segment où Volkswagen a été lent à se moderniser, en plus des VE, est le logiciel. C’est un sujet de plus en plus important pour les constructeurs automobiles, tant pour améliorer l’expérience client que parce que les VE dépendent beaucoup plus des logiciels que les véhicules à moteur à combustion interne.
La division logicielle de Volkswagen, Cariad, a été la priorité à corriger pour le nouveau PDG Oliver Blume.
Le logiciel de l’Audi Q6 a été la principale source de préoccupation pour Blume. Selon certains participants aux tests, les affichages de la voiture ne fonctionnaient pas toujours, reflétant les problèmes logiciels qui ont affecté les véhicules du groupe pendant des années.
Tout comme l’ID.3 a été produit avec un logiciel incomplet en 2020, l’Audi Q6L e‑tron assemblé dans la nouvelle usine d’Audi à Changchun sera également stationné sur des aires de débordement jusqu’à ce que les problèmes logiciels soient résolus.
Partenariat avec Rivian
Un point clé du chemin de Volkswagen vers le progrès technologique des VE est un partenariat récemment créé dans une coentreprise avec Rivian. Son objectif n’est pas les batteries mais le logiciel.
Le groupe Volkswagen doit investir un premier milliard de dollars dans Rivian, avec jusqu’à 4 milliards de dollars d’investissements supplémentaires prévus, pour une taille de transaction totale attendue de 5 milliards de dollars. Cela se fait via une note convertible non garantie de 1 milliard de dollars qui pourrait donner à Volkswagen une participation plus importante dans Rivian, avec des investissements dans les actions ordinaires de Rivian attendus ultérieurement.
Non seulement ce partenariat devrait apporter notre logiciel et l’architecture zonale associée à un marché encore plus large grâce à la portée mondiale du groupe Volkswagen, mais il devrait également aider à sécuriser nos besoins en capitaux pour une croissance substantielle.
Rivian cherchait des capitaux pour financer son développement, tandis que Volkswagen voulait améliorer ses logiciels. Le partenariat pouvait bénéficier aux deux entreprises, sans garantir sa réussite. Une perte calculée par véhicule dépend de la période et de la méthode comptable ; elle ne représente pas un coût de production permanent.
Concurrence chinoise
Volkswagen fait également face à des concurrents chinois ambitieux, notamment BYD. Ce groupe a vendu environ 1,86 million de véhicules à énergie nouvelle en 2022, catégorie qui comprend les voitures électriques et hybrides rechargeables. BYD est présent dans les batteries, l’automobile et d’autres activités industrielles.

Source : BYD
La Seagull utilise une batterie Blade au lithium-fer-phosphate (LFP), et non au sodium. Ses prix en Chine ne peuvent pas être directement transposés à un marché étranger. La Seagull pourrait se vendre en Europe autour de 20 000 $, mais cela risque de nuire à la part de marché des producteurs locaux comme Volkswagen.

Source : BYD
Les VE chinois sont désormais soumis à des tarifs douaniers, de 100 % au Canada et aux États‑Unis, et de 17‑36 % en Europe. Ils pourraient donc être suffisamment bon marché pour concurrencer en Europe au moins, et également prendre une partie des ventes des constructeurs internationaux sur des marchés comme le Mexique, l’Amérique du Sud, l’Asie du Sud‑Est, l’Afrique, etc.
Scout va-t-il dominer l’Amérique ?
Un marché qui a longtemps été difficile à conquérir pour Volkswagen est les États‑Unis et l’Amérique du Nord, du moins pour les gammes non luxueuses. Une raison clé a été que le groupe a toujours un peu pris du retard lorsqu’il s’agissait de gros pickups, très prisés par les consommateurs nord‑américains.
Lorsqu’il a acquis le constructeur de camions et de bus Navistar en 2021, le groupe Volkswagen a également acquis les droits sur le nom emblématique Scout, le transformant rapidement en sa propre société connue sous le nom de Scout Motors, une entreprise américaine de VE tout‑terrain. Notamment, cela marque la résurrection de la marque autrefois emblématique, initialement proposée par International Harvester, qui était active de 1961 à 1980 dans le secteur des véhicules de consommation.
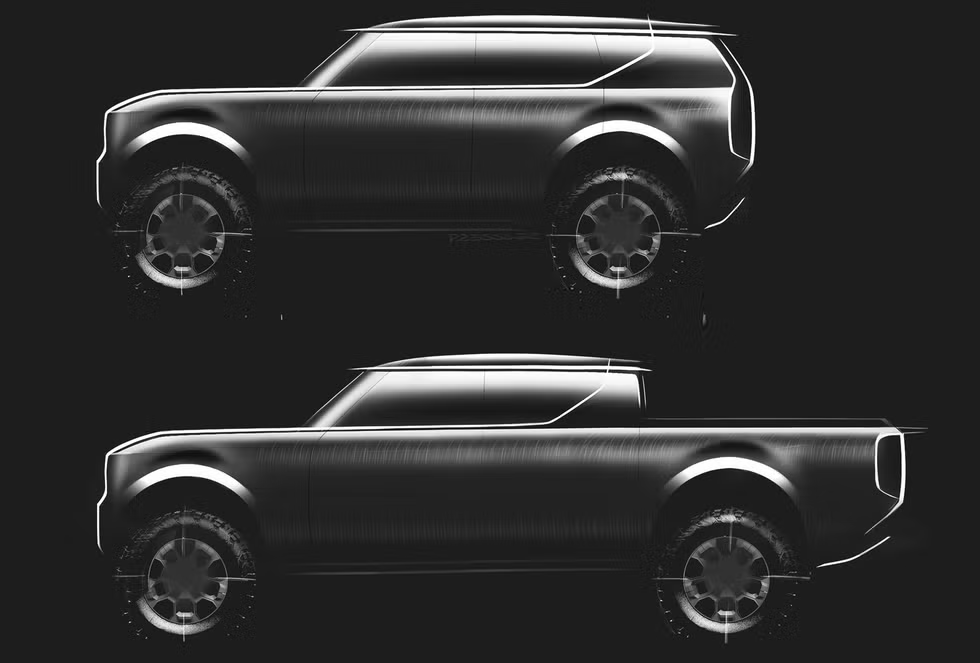
Après un long silence, l’entreprise a enfin annoncé qu’elle dévoilera sa gamme électrique en octobre 2024. Bien que plus conventionnelle, la conception carrée et anguleuse rappelle légèrement le Cybertruck de Tesla tout en cherchant clairement à évoquer les souvenirs du vieux design Scout d’International Harvester.
Source : Car and Driver

Source : Inside EVs
La production est visée pour 2027 à partir d’une toute nouvelle usine de 2 milliards de dollars à Blythewood, en Caroline du Sud, avec un objectif de 200 000 VE par an. Cela placera le camion Scout en concurrence directe avec les modèles correspondants de Rivian et le Ford F‑150 Lightning.

Source : F150 Lighting Forum
Volkswagen espère que la légende de la marque Scout, ainsi qu’un accent sur le design robuste, les différentiels à verrouillage, une multitude d’accessoires dès le lancement, et des boutons physiques réels au lieu de contrôles à l’écran, aideront la marque à se développer sur le marché américain des véhicules tout-terrain.
Scout prévoit une architecture à carrosserie sur châssis séparé, conçue pour ses véhicules, plutôt qu’une simple réutilisation de la plateforme ID. « Body-on-frame » désigne bien une carrosserie montée sur un châssis, et non l’inverse.
Investir dans Volkswagen
Volkswagen est un groupe qui n’est plus apprécié des investisseurs, en grande partie à cause des erreurs du passé au cours de la dernière décennie, depuis le manque de transition vers les VE, les problèmes logiciels, et les scandales d’émissions de 2015 qui ont terni l’image de l’entreprise sur les marchés financiers.
Il reste néanmoins le deuxième plus grand constructeur automobile du monde. En 2023, son résultat d’exploitation était de 22,6 milliards d’euros et son résultat après impôt de 17,9 milliards. La liquidité nette de la division automobile atteignait 40,3 milliards d’euros en fin d’année, une mesure différente de la seule trésorerie.
Malgré ces données financières solides, il se négocie à un P/E à un chiffre, offrant un rendement du dividende supérieur à 8 %, reflétant le pessimisme extrême quant à l’avenir de l’entreprise.
Ainsi, cela fera de l’action un investissement contrarien, où les acheteurs supposeront que le marché surestime les problèmes de l’entreprise et compteront sur le fait qu’elle reste parmi les 3 ou 5 premiers constructeurs mondiaux pendant les décennies à venir, surmontant les problèmes liés aux coûts énergétiques en Allemagne et en Europe, ainsi que la transition vers la technologie des VE.
Vous pouvez investir dans des sociétés liées à l’automobile via de nombreux courtiers, et vous pouvez trouver ici, sur securities.io, nos recommandations pour les meilleurs courtiers aux États‑Unis, Canada, Australie, Royaume‑Uni, ainsi que dans de nombreux autres pays.
Si vous n’êtes pas intéressé par la sélection de sociétés automobiles spécifiques, vous pouvez également vous tourner vers des ETF tels que iShares STOXX Europe 600 Automobiles & Parts UCITS ETF (EXV5), Fidelity Electric Vehicles and Future Transportation ETF (FDRV), ou First Trust S‑Network Future Vehicles & Technology ETF (CARZ), qui offriront une exposition plus diversifiée pour profiter de l’évolution rapide de l’industrie automobile et des VE.
Vous pouvez aussi consulter notre article sur les « dix meilleures actions liées aux véhicules électriques».
Quelle cotation boursière ?
L’action du groupe Volkswagen peut être achetée en dollars américains sous le symbole VWAGY et en euros sous le symbole VOW3.DE. Ces instruments diffèrent aussi par leurs droits de vote, leur liquidité, leurs frais et leur structure. VWAGY est un certificat américain représentant des actions, tandis que VOW3 correspond aux actions préférentielles allemandes sans droit de vote ordinaire.
Une autre possibilité est Porsche SE (PAH3.DE), le groupe de portefeuille de la famille Porsche, qui détient 31,9 % de Volkswagen et 53,3 % des droits de vote, ainsi que de plus petits investissements dans de nombreuses autres entreprises.

Source : Porsche SE
Il ne faut pas confondre cela avec Porsche AG (P911.DE ), la société industrielle détenant la marque Porsche et produisant des voitures Porsche, cotée sous le symbole P911.DE .
Dans la structure issue de l’introduction en bourse de 2022, Porsche SE détenait environ 12,5 % du capital total de Porsche AG, correspondant à 25 % plus une action des actions ordinaires. Volkswagen détenait environ 75 % du capital. Ces pourcentages doivent être distingués des droits de vote.
Propriété familiale
L’argument en faveur de l’action Porsche SE plutôt que celle du groupe Volkswagen est qu’elle se négocie à une décote encore plus importante, malgré (ou en raison de) l’investissement supplémentaire dans la holding et la structure de propriété plutôt obscure et confuse.
Il s’agit également d’une société de portefeuille contrôlée par la famille, ce qui comporte ses propres risques et devrait probablement être privilégiée uniquement par des investisseurs expérimentés capables de gérer la complexité supplémentaire.
Dans l’ensemble, tout investisseur dans l’action du groupe Volkswagen ou dans l’action Porsche SE doit être conscient que les deux sont essentiellement des entreprises familiales, ce qui peut apporter des avantages (alignement de l’actionnaire majoritaire avec l’avenir à long terme de l’entreprise), mais aussi des problèmes potentiels (respect des droits des actionnaires minoritaires).


