
Matières premières
Rio Tinto (RIO): Extraction des métaux du futur

 Ajouter Securities.io à vos sources préférées sur Google
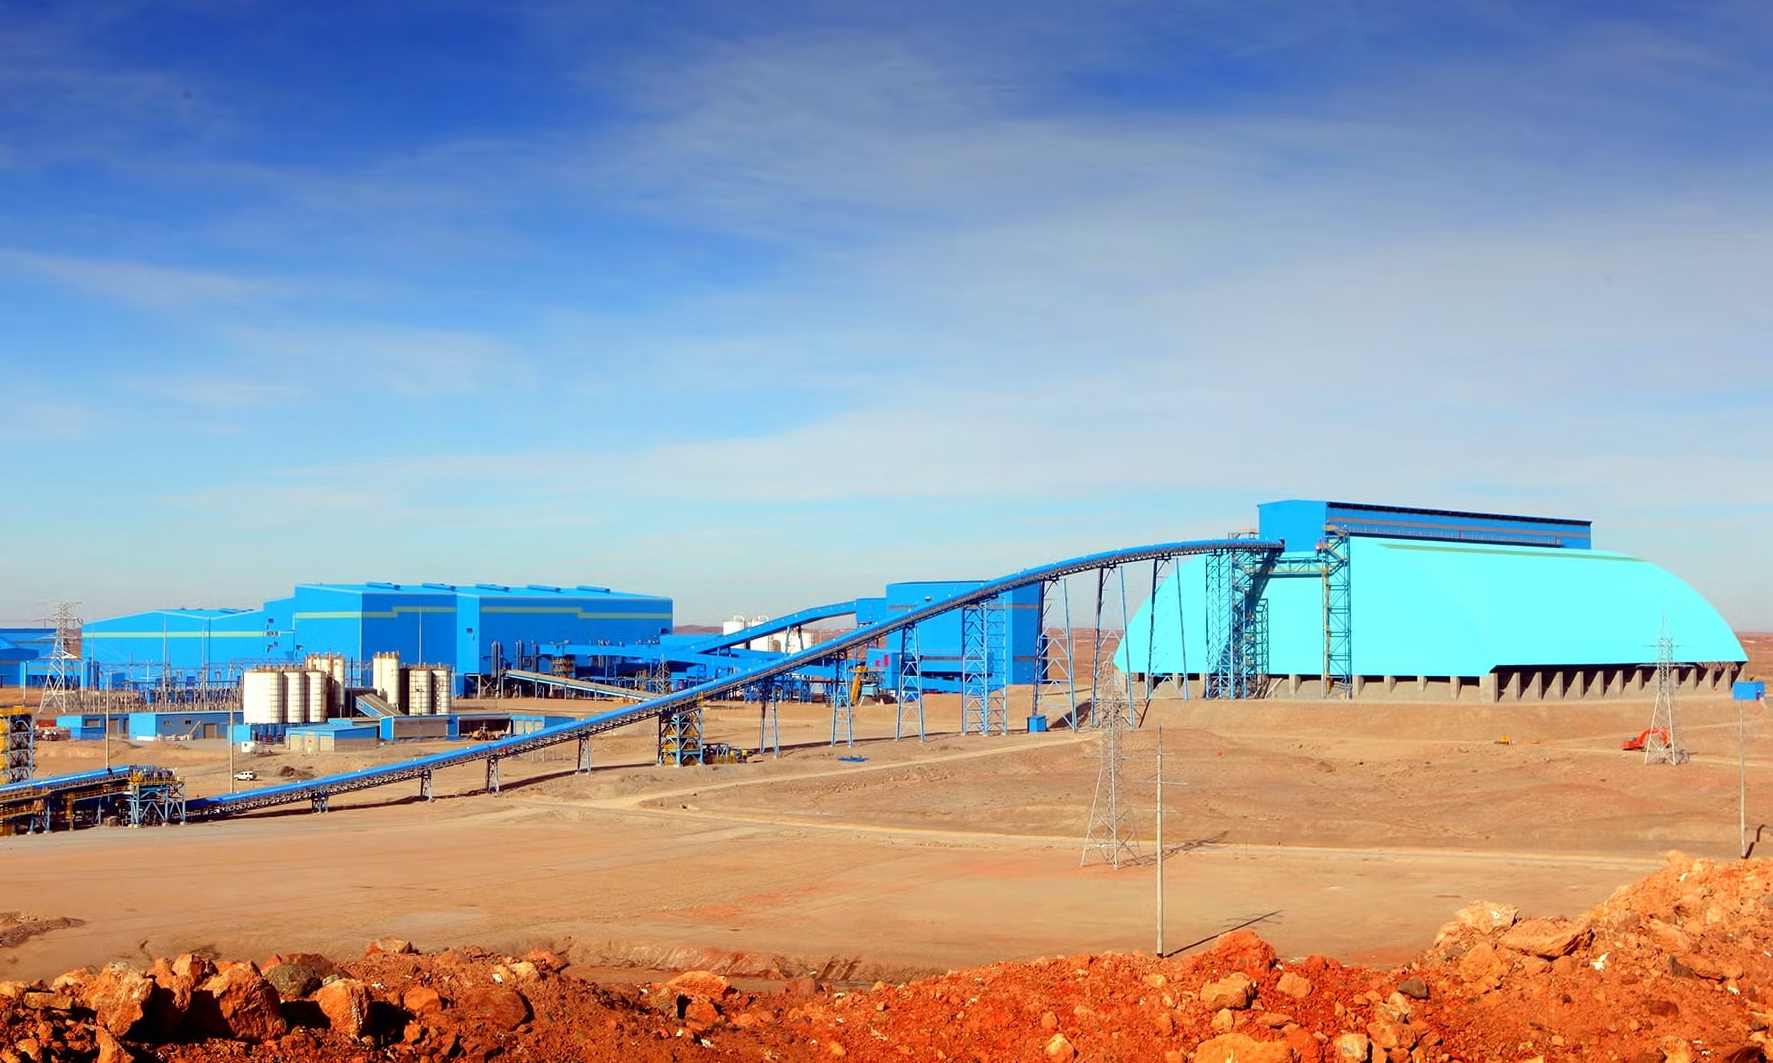
Préparer l’exploitation minière pour la transition énergétique
Le grand public considère souvent l’exploitation minière comme une industrie sale et peu technologique, et comme un investissement moins attrayant que les secteurs innovants.
C’est effectivement le cas dans certaines parties du secteur, où la priorité consiste surtout à extraire les ressources au coût le plus bas possible.
Pourtant, le monde moderne repose sur les métaux extraits des mines : lithium, cuivre, aluminium, titane et terres rares. Tous sont indispensables aux centres de données d’IA, véhicules électriques, panneaux solaires, batteries, engins spatiaux et bien davantage.
RIO Graphique du prix
L’exploitation minière n’est donc pas l’aspect le plus séduisant de la transition énergétique et de l’innovation, mais elle en est un élément essentiel. Certaines entreprises vont en outre bien au-delà de la simple extraction.
Les plus grands groupes miniers sont aussi de puissants acteurs de la recherche et du développement. Ils exploitent leur taille pour réduire la consommation d’énergie et d’eau, limiter la pollution et améliorer la production des métaux critiques. Ils se détournent également du charbon et des métaux de base au profit de ressources stratégiques comme le lithium et le cuivre.
Parmi les cinq plus grands groupes miniers mondiaux, aucun n’illustre mieux cette transition vers une exploitation plus durable que Rio Tinto (RIO ).
Résumé
- Rio Tinto reste principalement axé sur le minerai de fer, mais son avenir est de plus en plus lié au cuivre, au lithium, à l’aluminium et à d’autres métaux critiques.
- L’entreprise s’étend au-delà du minerai de fer de Pilbara avec Simandou en Guinée, Oyu Tolgoi en Mongolie, de nouveaux projets de cuivre en Amérique et l’acquisition d’Arcadium Lithium .
- Des projets de croissance comme Rincon et Arcadium donnent à Rio un levier sur les batteries, les véhicules électriques et le développement du réseau dans le cadre de la transition énergétique.
- Rio déploie de nouvelles technologies, notamment le bioleaching Nuton pour le cuivre, l’extraction directe du lithium (DLE) et la fusion d’aluminium à faible carbone ELYSIS.
- La direction vise à redistribuer 40 à 60 % des bénéfices sous-jacents aux actionnaires et a versé près de 60 % de dividendes pendant neuf ans, bien que les dividendes restent cycliques en fonction des prix des matières premières.
Vue d’ensemble des activités de Rio Tinto : métaux de base et stratégie
Rio Tinto est le deuxième groupe minier mondial. Le minerai de fer constitue la majeure partie de son activité, avec des actifs historiques importants en Australie et une nouvelle mine géante en Afrique.
Le groupe est également un très grand producteur de cuivre et d’aluminium et prévoit une forte expansion de sa production de cuivre.
Enfin, il s’est développé rapidement sur le marché du lithium grâce à plusieurs projets et à l’acquisition majeure d’Arcadium Lithium en 2024.
Rio Tinto figure aussi parmi les leaders du titane, du bore et de l’aluminium, ce dernier lui offrant une possibilité de diversification vers les terres rares.

Source : Rio Tinto
Cette combinaison fait de Rio Tinto un producteur majeur sur certains des plus vastes marchés de matières premières. Surtout, ses mines sont généralement très grandes ou riches en minerai, ce qui permet des opérations efficaces et des coûts de production parmi les plus bas au monde.

Source : Rio Tinto
Grâce à sa concentration sur l’Australie, les Amériques et l’Afrique, Rio Tinto est un fournisseur stratégique majeur de métaux pour l’Occident, plus de 81 % de sa production provenant de pays de l’OCDE. C’est important car la nationalisation et les atteintes aux droits de propriété constituent un risque réel pour les investisseurs miniers dans les juridictions les plus fragiles.

Source : Rio Tinto
Minerai de fer : Pilbara et Simandou, le cœur de Rio Tinto
Pilbara – Australie
Les autres métaux génèrent des liquidités supplémentaires ou représentent l’avenir du groupe, mais le minerai de fer est à l’origine de Rio Tinto et demeure le centre de son activité.
La production mondiale de fer risque de ne pas suffire dans les prochaines années. Un déficit d’offre important devrait apparaître à la fin des années 2020 avec l’épuisement des ressources des petits producteurs.

Source : Rio Tinto
Les investissements dans de nouvelles ressources ont par ailleurs été historiquement faibles entre 2016 et 2023. Comme une mine met plusieurs années, voire plus d’une décennie, à passer du projet à la pleine production, l’offre de minerai de fer devrait rester tendue durant la prochaine décennie.

Source : Rio Tinto
Une grande partie du minerai de fer de Rio Tinto et du monde provient des sols rouges d’Australie-Occidentale, surtout du Pilbara, où le groupe opère aux côtés de géants comme BHP (BHP ) et Fortescue (FMG.AX).
Les installations de Rio Tinto dans la région disposent d’une capacité de 345 à 360 millions de tonnes par an, répartie entre 13 pôles miniers et 2 000 kilomètres de voies ferrées reliant les mines aux ports spécialisés.

Source : Rio Tinto
Simandou – Guinée
Le groupe s’emploie à intégrer le gisement africain de Simandou, en Guinée, qui représentera 60 millions de tonnes par an une fois pleinement développé.

Source : Rio Tinto
Il s’agit d’un immense projet dans un pays qui ne disposait pas des infrastructures nécessaires pour acheminer le minerai jusqu’à la mer et aux marchés internationaux. La construction de 600 kilomètres de voie ferrée a rendu cette logistique possible, et la mine détenue conjointement par l’État guinéen, un consortium chinois et Rio Tinto a commencé ses activités en novembre 2025.
« Nous mettons aujourd’hui en exploitation une nouvelle source exceptionnelle de minerai de fer à haute teneur, recherchée par les clients pour produire de l’acier bas carbone, et renforçons ainsi notre portefeuille de mines de classe mondiale dans le Pilbara et au Canada. »
À ce jour, les infrastructures ferroviaires et portuaires sont achevées à 61 %, la mine à 60 %, et 3,3 milliards de dollars ont été dépensés sur le projet.
« Le démarrage du projet Simandou constitue une réalisation importante guidée par le consensus des chefs d’État des deux pays. Il reflète les efforts communs et la coopération pragmatique entre la Chine et la Guinée, contribuant à l’industrialisation et à la modernisation de la Guinée. »
Croissance du cuivre, du lithium et des métaux critiques
Glissez pour faire défiler →
| Projet | Métal | Région | Rôle dans la stratégie | Échelle indicative / calendrier |
|---|---|---|---|---|
| Système de minerai de fer Pilbara | Minerai de fer | Australie-Occidentale | Activité principale génératrice de trésorerie, qui finance la croissance et les dividendes. | Voie vers une capacité système d’environ 345–360 Mtpa à moyen terme. |
| Simandou | Minerai de fer à haute teneur | Guinée, Afrique de l’Ouest | Diversifie le minerai de fer hors d’Australie ; fournit du minerai premium pour l’acier à faible teneur carbone. | Les opérations ont démarré en novembre 2025 ; capacité d’export combinée d’environ 120 Mtpa. |
| Oyu Tolgoi | Cuivre, or | Mongolie | Actif phare de cuivre soutenant l’exposition de Rio à l’électrification. | Principal moteur de l’objectif de production de cuivre du groupe, fixé à 860–875 kt en 2025. |
| Rincon | Lithium (eau saumâtre) | Argentine, Triangle du lithium | Construit une position lithium à long terme et à grande échelle pour les batteries de véhicules électriques. | Projet de 2,5 Mds $ ; jusqu’à ~60 000 t/an de Li₂CO₃, durée de vie de la mine de 40 ans ; première production prévue en 2028. |
| Arcadium Lithium | Lithium (divers) | Actifs mondiaux | Transforme Rio en producteur de lithium de premier plan avec une technologie DLE de pointe. | Acquis début 2025 ; troisième plus grand producteur de lithium avec la plus grande base de ressources. |
| Nuton | Cuivre (à partir de minerais de faible teneur) | Applications mondiales | Plateforme technologique pour libérer les ressources de cuivre bloquées et les déchets. | Procédé de biolixiviation offrant jusqu’à environ 85 % de récupération ; premier cuivre produit en conditions réelles en 2025. |
La demande mondiale de métaux
Plusieurs tendances structurelles soulignent le besoin d’accroître la production de métaux alors que la plupart des meilleurs gisements sont déjà exploités ou épuisés.
La première est la croissance démographique. De nombreux grands pays, comme la Chine, l’Inde, l’Indonésie et ceux d’Asie du Sud-Est, traversent une phase de développement exigeant beaucoup de métaux pour les infrastructures et les biens de consommation courante.
La seconde est l’électrification, qui nécessite davantage de batteries, moteurs électriques, transformateurs et lignes à haute tension.

Source : Rio Tinto
Dans le même temps, développer une nouvelle mine n’a jamais été aussi lent ni aussi coûteux, ce qui réserve les grands gisements à une poignée d’entreprises telles que Rio Tinto.

Source : Rio Tinto
Rio Tinto a donc adopté une stratégie visant une croissance annuelle moyenne de la production de 3 % entre 2024 et 2033. Simandou soutiendra le minerai de fer tout en diversifiant les sources hors d’Australie, mais la transformation la plus profonde concerne le cuivre et le lithium.
Le cuivre pour l’électrification : Oyu Tolgoi et les autres projets
Indispensable en grande quantité dans les véhicules électriques, batteries, transformateurs et câbles, le cuivre passe du statut de matière première industrielle à celui de ressource stratégique. Or la plupart des grands gisements ont déjà été développés et s’épuisent.
La mine mongole d’Oyu Tolgoi est un moteur majeur de la croissance du cuivre de Rio Tinto grâce à l’expansion souterraine. Le groupe prévoit une production minière totale de 860 à 875 kt en 2025, Oyu Tolgoi fournissant une part importante de cette hausse après des années d’investissement.

Source : Rio Tinto
Le cuivre mongol complète la production existante au Chili et aux États-Unis. À long terme s’y ajouteront Nuevo Cobre au Chili, développé avec Codelco, La Granja au Pérou, Winu en Australie et Resolution aux États-Unis.

Source : Rio Tinto
Nuton
Un autre projet majeur de Rio Tinto dans le cuivre est Nuton, une entreprise technologique consacrée à une production plus durable. Elle développe depuis 30 ans une méthode avancée de biolixiviation permettant d’extraire beaucoup plus de cuivre du minerai.
Cette technologie pourrait transformer l’offre mondiale de cuivre en rendant rentables des minerais difficiles à exploiter. Elle utilise des bactéries et l’électro-extraction pour atteindre des taux de récupération allant jusqu’à 85 %.
« La technologie Nuton peut changer la donne en rendant économiquement viables des minerais sulfurés historiquement difficiles à lixivier. Nous obtenons des taux de récupération du cuivre pouvant atteindre 85 %, supérieurs aux normes actuelles du secteur. »
Elle pourrait également récupérer davantage de cuivre dans des déchets miniers jusqu’ici mal valorisés. Nuton a produit son premier cuivre en conditions réelles au début de 2025.
Voir : la technologie Nuton de Rio Tinto en action (vidéo)
Lithium : Arcadium, Rincon et l’expansion de Rio Tinto dans les métaux pour batteries
Arcadium
Nouveau venu dans ce secteur, Rio Tinto a marqué les esprits dans le lithium en finalisant l’acquisition d’Arcadium Lithium au début de 2025.
Arcadium Lithium était elle-même issue de la fusion des grands producteurs Livent et Allkem.

Source : Arcadium
Arcadium était le troisième producteur mondial de lithium et possédait la plus grande base de ressources, ce qui lui donnait aussi les meilleures perspectives d’expansion.
« En combinant la taille, la solidité financière et l’expérience opérationnelle et de développement de projets de Rio Tinto avec les actifs de premier rang et les compétences techniques et commerciales d’Arcadium, nous créons une activité lithium de classe mondiale aux côtés de nos activités de premier plan dans le minerai de fer, l’aluminium et le cuivre. »
L’acquisition a été réalisée vers la fin d’un profond creux du marché du lithium. Malgré les faibles prix, la marge d’EBITDA d’Arcadium atteignait encore 40 % au premier semestre 2024 grâce à des ressources à haute teneur et à une technologie d’extraction directe du lithium de premier plan.
Arcadium travaille depuis 1996 sur l’extraction directe du lithium, en complément de bassins d’évaporation, et a récemment beaucoup progressé pour rendre cette méthode commercialement viable de manière autonome.
Arcadium a aussi développé LIOVIX, une feuille de lithium imprimable susceptible d’améliorer les performances des batteries, de réduire les coûts de fabrication et de diminuer la quantité de lithium nécessaire.

Source : Arcadium
Autre projet majeur, Rincon se trouve dans le triangle du lithium en Argentine. L’investissement de 2,5 milliards de dollars annoncé en décembre 2024 doit en faire un grand producteur, avec une capacité pouvant atteindre 60 000 tonnes de carbonate de lithium de qualité batterie par an.
La mine de Rincon devrait fonctionner pendant 40 ans. La première production est prévue en 2028, puis la montée à pleine capacité prendra trois ans.
Le projet Jadar, en Serbie, devait encore accroître la production de lithium de Rio Tinto pour le marché européen, mais les manifestations et l’instabilité politique l’ont pour l’instant paralysé.
Aluminium
Rio Tinto est également un grand producteur d’aluminium, présent sur toute la chaîne, de la bauxite à l’alumine puis à l’aluminium.
Le groupe a implanté ses activités dans des régions offrant une énergie bon marché et bas carbone, notamment grâce à l’hydroélectricité au Canada et à l’hydroélectricité et la géothermie en Islande, mais aussi aux États-Unis.
Le secteur peut profiter des droits de douane américains, qui améliorent la rentabilité de la production locale et ont poussé les prix régionaux à intégrer ces taxes.
L’alumine est souvent riche en terres rares, ce qui offre un autre potentiel au segment aluminium. La Chine a notamment développé son expertise dans ce domaine en imposant à ses raffineurs d’aluminium de purifier aussi les terres rares.
Rio Tinto envisage la même activité, qui pourrait fournir des terres rares produites dans des pays alliés hors de l’influence chinoise. Le groupe pourrait aussi extraire du gallium de sa production d’aluminium.
« La prochaine étape consiste à examiner plus en profondeur les minéraux critiques, sans nécessairement les envisager comme des mines distinctes. L’absence de marché au comptant solide pour nombre d’entre eux explique pourquoi les cinq plus grands groupes miniers sont rarement présents dans ce domaine. »
Jakob Stausholm – directeur général de Rio Tinto
Autres projets et métaux
- Diavik, au Canada, qui produit des diamants.
- Dampier Salt, en Australie, qui produit du sel marin.
- Burra, en Australie, projet de production potentielle de scandium utilisé dans les alliages d’aluminium pour améliorer souplesse et résistance à la chaleur et à la corrosion.
- La production de bore en Californie, qui couvre 30 % de la demande mondiale.
- Rio Tinto Fer et Titane (RTFT), au Québec, qui produit du fer, 19 % du titane mondial et du scandium, ainsi que Richards Bay Minerals en Afrique du Sud et QIT Madagascar Minerals (QMM) à Madagascar.
Innovation et durabilité
Outre Nuton pour l’extraction du cuivre et la technologie d’extraction directe du lithium d’Arcadium, Rio Tinto investit massivement pour réduire son empreinte carbone et adopter rapidement de nouvelles technologies.
Le groupe a par exemple commencé à utiliser avec BHP les premiers tombereaux électriques à batterie Caterpillar dans le Pilbara, en remplacement des véhicules diesel. (CAT )
« Ces essais nous aideront à comprendre comment s’assemblent toutes les pièces du puzzle : technologies de batteries, production et infrastructures de recharge, gestion de l’énergie et chaînes d’approvisionnement nécessaires à un éventuel déploiement à grande échelle. »
Tim Day – Président des actifs de minerai de fer BHP Australie-Occidentale
L’entreprise promeut des labels de durabilité pour l’aluminium, les cathodes de cuivre et les poudres métalliques.
Elle développe la technologie ELYSIS pour produire de l’aluminium bas carbone, qui a permis pour la première fois une électrolyse sans carbone à grande échelle en août 2025.
Le tellurure de cadmium (CdTe), utilisé dans les panneaux solaires à couche mince comme ceux de First Solar (FSLR ), est également produit à la mine de cuivre Kennecott de Rio Tinto.
« Plus de 90 % du tellure est produit comme sous-produit de la fusion et du raffinage du cuivre, et Kennecott est l’une des deux principales fonderies de cuivre encore en activité aux États-Unis. »
Rio Tinto investit aussi dans la durabilité, notamment dans le raffinage de l’alumine à l’hydrogène avec l’Agence australienne des énergies renouvelables et Sumitomo, les biocarburants marins pour ses navires, le captage du carbone avec l’islandais Carbfix et la production de biocarbone avec Aymium.
Enfin, Rio Tinto possède une branche de capital-risque qui investit dans des jeunes entreprises travaillant sur l’exploitation minière, le raffinage, les alliages métalliques et la durabilité.
Points clés pour les investisseurs
- Principal moteur de trésorerie : le minerai de fer du Pilbara et désormais Simandou offre une production à faible coût et à forte marge qui soutient la capacité de Rio Tinto à verser des dividendes.
- Levier sur la transition énergétique : la croissance du cuivre et du lithium à Oyu Tolgoi, Rincon et Arcadium positionne le groupe comme fournisseur essentiel des véhicules électriques, réseaux et batteries.
- Potentiel des métaux bas carbone : l’aluminium hydroélectrique, ELYSIS et les sous-produits comme le tellure, le gallium ou les terres rares offrent un potentiel supplémentaire si des primes vertes apparaissent.
- Rendements du capital attrayants : Rio Tinto vise à reverser 40 à 60 % du bénéfice sous-jacent aux actionnaires et a distribué environ 60 % pendant neuf ans, même si les dividendes restent cycliques.
- Risques à surveiller : cycles des matières premières, exécution des projets Simandou, Rincon et Resolution, controverses environnementales et risques juridictionnels font de RIO une valeur cyclique plutôt qu’un substitut obligataire.
Conclusion : Rio Tinto (RIO) est-il une action des « métaux du futur » ?
Les produits de Rio Tinto sont indispensables à l’économie industrielle moderne, du fer abondant destiné à l’acier à l’aluminium bas carbone, au titane, au cuivre et au lithium.
Le groupe applique aussi depuis longtemps une politique de redistribution de 40 à 60 % aux actionnaires et a atteint environ 60 % de distribution pendant neuf années consécutives.
La demande mondiale croissante de métaux, la transition énergétique, l’augmentation démographique et la progression prévue de la production de Rio Tinto au cours de la prochaine décennie rendent le titre intéressant pour les investisseurs recherchant des dividendes solides accompagnés d’une certaine croissance.
Il s’agit aussi d’une valeur minière relativement sûre face aux risques juridictionnels, même si aucun investissement minier n’en est totalement exempt.
Rio Tinto est enfin un moteur d’innovation, des technologies plus efficaces d’extraction du cuivre et du lithium à la production bas carbone d’acier et d’aluminium, en passant par l’électrification des équipements et les matières premières des panneaux solaires à couche mince.
Dans une période d’instabilité et d’inflation, voire de stagflation, s’exposer aux matières premières stratégiques tout en profitant de l’électrification et de la transition verte peut donc être pertinent, avec des dividendes en complément.
Dernières nouvelles et développements de l’action Rio Tinto (RIO)


