
Clasificaciones
10 Acciones Tecnológicas Preparadas para el Crecimiento Futuro (septiembre 2026)

 Añade Securities.io a tus fuentes preferidas en Google

El Crecimiento Proviene de la Innovación
El crecimiento económico realmente solo puede provenir de dos fuentes: una mayor cantidad de trabajadores y/o recursos o un uso más eficiente de los recursos disponibles.
Con recursos naturales limitados y una demografía en declive, la primera fuente de crecimiento es cada vez menos probable que juegue un papel importante en las economías occidentales, o en China a fin de cuentas. Por lo tanto, el crecimiento debe provenir de un mejor uso de los recursos. Y una forma clave de lograrlo es a través de la tecnología mejorada.
Un camión es más eficiente que un caballo, una excavadora es más eficiente que un hombre con una pala, y una planta de energía nuclear es más eficiente que quemar madera o carbón. Más recientemente, la tecnología también ha comenzado a mejorar las profesiones intelectuales con el auge de las computadoras, Internet, smartphones, software e IA.
Invertir en Tecnología
Cualquier estrategia de inversión que priorice la “tecnología” probablemente haya superado a los mercados más amplios desde la década de 1990.
Los pocos inversores lo suficientemente sabios que mantuvieron durante décadas acciones de Apple (AAPL ), Amazon (AMZN ) o Tesla (TSLA ) probablemente hayan visto retornos de 10x, 100x o incluso 1000x. Hoy no es diferente.
Sin embargo, los que tienen más probabilidades de crecer exponencialmente son acciones que están apenas al comienzo de su trayectoria, más que los gigantes tecnológicos consolidados.
Así que, en este artículo, exploraremos empresas tecnológicas que aún están en una etapa temprana, con gran potencial de crecimiento, una pista de despegue muy larga y mercados en expansión donde expandirse. También cubriremos más que acciones puramente de software, ya que la innovación tecnológica también involucra hardware.
10 Acciones Tecnológicas Preparadas para el Crecimiento Futuro
(Esta lista es por naturaleza subjetiva y no constituye consejo de inversión).
1. Tencent Holdings Limited
Cuando los gigantes tecnológicos estadounidenses estaban superando umbrales de varios billones de dólares, Las empresas tecnológicas chinas sufrieron una represión por parte del PCCh. Esto creó una gran incertidumbre en ese momento y desplomó el precio de las principales compañías del sector.
El constante aumento de las tensiones EE.UU.-China y las sanciones a la industria de semiconductores de China y la importación de chips avanzados solo agravaron las preocupaciones de los participantes del mercado.
Como resultado, la valoración de las acciones tecnológicas chinas ha quedado muy rezagada respecto a las acciones tecnológicas estadounidenses durante varios años.
Esto llevó a muchos inversores a ignorar la escena tecnológica china extremadamente dinámica y activa. Un nombre se destaca en el sector por encima del resto: Tencent, LA empresa tecnológica y de software china.
Tencent es un gigante absoluto en la industria tecnológica china y asiática, con una oferta que cubre lo que en Occidente está dividido entre muchos gigantes tecnológicos como Google (búsqueda, video y correo electrónico), Facebook (redes sociales), Microsoft (MSFT ) (juegos), Amazon (lectores electrónicos, streaming) o Paypal (“super‑app” WeChat y WePay).

Fuente: Tencent
Combinado con un mercado de 1.500 millones de personas, y solo la parte china de la actividad de Tencent lo convierte en una empresa de clase mundial.
Tencent es la mayor empresa de videojuegos del mundo por ingresos y el mayor proveedor de China de:
- Contenido premium (video, música, libros)
- Navegador móvil
- Comunidad, servicio y chat, con 1,38 mil millones de usuarios
- Pagos móviles

Fuente: Tencent
Esta posición dominante en el mercado más grande del mundo ha garantizado la estabilidad de Tencent durante la represión y un rápido retorno a un crecimiento anual del 8 %‑11 % desde entonces.

Fuente: Tencent
Otra forma de que Tencent siga creciendo es mediante una inversión agresiva en el extranjero. Durante años, Tencent ha canalizado más de 10 mil millones de dólares al año a su unidad de capital de riesgo. Esto se ha desacelerado un poco en 2023 y 2024, con “solo” 5 mil millones de dólares al año.
Esto le dio a Tencent una posición global en los videojuegos con participación en juegos jugados por cientos de millones como Roblox, From Software (franquicia Soul), Riot Games (League of Legends), Ubisoft (Assassin’s Creed) y Epic Games (Fortnite), así como alianzas con casi todos los grandes estudios de videojuegos del mundo, siendo su mayor éxito reciente en gaming (Baldur’s Gate 3, Path of Exile, Black Myth: Wukong).

Fuente: Josh Ye
La unidad de capital de riesgo de Tencent es accionista de más de 1.200 empresas tecnológicas asiáticas, especialmente en la región ASEAN, incluyendo el fabricante de vehículos eléctricos Nio y el comercio electrónico Pindudoduo y SEA.
Tencent también ha ingresado al segmento de comercio electrónico desde 2020, aprovechando el hecho de que prácticamente todas las personas que usan Internet en China ya utilizan WeChat (1,2 mil millones de personas).
Los Minitiendas de WeChat han visto duplicarse el número de vendedores y triplicarse el GMV (valor bruto de mercancía) en 2024.
En conjunto, la sólida posición de Tencent en la superapp de China (WeChat), los videojuegos (en China y en el extranjero) y sus numerosas inversiones de capital de riesgo en la mayor parte del ecosistema tecnológico chino y del sudeste asiático la convierten en una buena apuesta para la economía y el desarrollo tecnológico de Asia en su conjunto.
2. Intuitive Surgical, Inc.
ISRG Gráfico de precios
Intuitive Surgical (ISRG ) es un pionero en cirugía robótica, convirtiéndose rápidamente en el estándar de oro de la intervención quirúrgica a nivel mundial.
Como pionero en el campo, los robots Da Vinci de Intuitive Surgical han realizado 16 000 000 de cirugías, con un crecimiento del 22 % en los procedimientos, acelerándose exponencialmente año tras año.

Fuente: Intuitive Surgical
Un fuerte motor detrás del explosivo crecimiento de Intuitive es que cada vez más hospitales están cambiando sus cirugías a sistemas robóticos, con un crecimiento exponencial masivo de hospitales con 7 o incluso más de 20 robots.

Fuente: Intuitive Surgical
Esto demuestra no solo el éxito de Intuitive al lograr que sus sistemas sean adoptados para algunas cirugías por algunos médicos, sino también la tendencia de que la cirugía robótica se convierta rápidamente en la norma una vez que ha demostrado sus ventajas en un hospital determinado.
Da Vinci 5, el último robot, tiene 10 000 unidades más de potencia de cálculo que la versión anterior, tecnología de detección de retroalimentación de fuerza y pantalla 3D y procesamiento de imágenes.

Las cirugías asistidas por robot (RAS) tienen mejores resultados que las cirugías laparoscópicas o manuales, con menos efectos secundarios, complicaciones, transfusiones de sangre y tiempos de cirugía más rápidos, ofreciendo mayor comodidad al cirujano.

Fuente: Intuitive Surgical
Inicialmente especialmente activa en EE. UU., la compañía está expandiéndose rápidamente a nivel internacional, planificando, por ejemplo, adquirir en 2026 sus distribuidores locales Ab Medica, Abex y Excelencia Robotica en Italia, España y Portugal. Una mayor aprobación de nuevos tipos de cirugía por parte de la FDA y los reguladores sanitarios locales también ayuda a crear un nuevo mercado para la compañía.
Los inversores querrán tener en cuenta el crecimiento de la compañía en su modelo de valoración, así como la valoración múltiple perpetuamente alta de la empresa en comparación con sus ganancias actuales.
3. CATL / Contemporary Amperex Technology Co., Limited (300750.SZ)
La empresa es el líder mundial en fabricación de baterías, produciendo más de la mitad del volumen global de baterías. Está presente en cada etapa de la cadena de suministro de fabricación de baterías.
Esto es cierto para las baterías de iones de litio, donde la empresa ha sido un líder establecido durante mucho tiempo. También es fuerte en baterías LFP (fosfato de litio y hierro), con el diseño mejorado anunciado recientemente que puede añadir 600 km de autonomía en solo 10 minutos. En total, la autonomía podría superar los 1 000 km (600 millas), eliminando por completo la “ansiedad de autonomía” para los futuros propietarios de vehículos eléctricos.
Paralelamente, CATL también ha anunciado en los últimos años un progreso impresionante en muchos tipos de baterías:
- Una batería ultra‑larga vida de 12 000 ciclos para almacenamiento de energía a escala de servicios públicos, con 18 000 ciclos como objetivo a largo plazo.
- Una batería con una densidad de energía de 500 Wh/kg, que potencialmente permite la electrificación de aviones de pasajeros.
- Producción masiva de baterías de iones de sodio de 160 Wh/kg baratas, con un objetivo de 200 Wh/kg.

Fuente: CATL
Muchas de las baterías de mayor densidad energética de CATL utilizan una tecnología de panal que podría ser tan eficiente como muchas baterías de estado sólido, sin la dificultad de escalar la producción que experimentan las compañías de baterías de estado sólido.
CATL ha invertido 3,25 mil millones en capacidades de reciclaje de baterías en China. Ha logrado notablemente una tasa de recuperación del 99,6 % para níquel, cobalto, manganeso y del 91 % para litio.
Gracias a su escala, enfoque y logros en I+D, es probable que CATL se mantenga a la vanguardia de la innovación, fabricación y reciclaje de baterías.
Esto la convierte en un socio clave para los fabricantes de vehículos eléctricos, incluidos Tesla, NIO, Ford, Stellantis, etc., con Hyundai recientemente añadido a la creciente lista de alianzas estratégicas de CATL.
Por último, en una nota negativa, los inversores deben ser conscientes de la creciente brecha entre EE. UU. y China, con CATL como posible víctima colateral. Ha sido añadido a la lista de Empresas Militares Chinas (CMC) del Departamento de Defensa de EE. UU.
CATL dijo en un comunicado que nunca había participado en ningún negocio o actividad relacionada con lo militar y que su inclusión en la lista CMC fue “un error”.
La compañía señaló que no espera un impacto sustancialmente adverso en su negocio y que está dialogando con el Departamento de Defensa de EE. UU. para abordar la situación, incluso mediante acciones legales si fuera necesario.
Esta determinación no impone sanciones inmediatas a CATL ni a otras compañías de la lista, pero aún podría afectar el precio de la acción y las futuras exportaciones de CATL a los mercados occidentales.
(También puedes leer nuestro informe más extenso de septiembre de 2024, dedicado íntegramente a CATL, para una inmersión más profunda en la historia y tecnología de la empresa).
4. Mercado Libre, Inc.
MELI Gráfico de precios
Mercado Libre es la mayor empresa de comercio electrónico en América Latina, dominando el mercado por delante de competidores locales, Amazon y Walmart. También está creciendo rápidamente, pasando de 22 millones de compradores únicos en 2014 a 85 millones en 2023.

Fuente: NocNoc Store
Se compone de una oferta complementaria de soluciones de comercio electrónico, que incluye logística, una tienda en línea, un marketplace, bienes raíces y vehículos (Mercado Libre), y servicios financieros, incluidos pagos, préstamos, seguros e inversiones (Mercado Pago).

Fuente: MercadoLibre
El segmento FinTech de la compañía es líder local en una región donde la mitad de la población no tiene cuenta bancaria.
“Tenemos mucho espacio para seguir creciendo en el comercio electrónico. Queremos aumentar los usuarios de alrededor de 100 millones ahora a 300 millones, sin dar un marco de tiempo específico.
No nos gusta comprar cuota de mercado, nos gusta construir cuota de mercado.”
Marcos Galperin – Co‑founder & Chief executive of Mercado Libre
Dado que la región alberga a 656 millones de personas, estos objetivos de crecimiento parecen realistas, especialmente considerando la ventaja de la compañía en su región para la logística (entregas más baratas y rápidas) y la todavía relativamente baja penetración del comercio electrónico en el retail latinoamericano, especialmente mientras la región ve la aparición de una gran clase media, que creció un 50 % en la última década.

Fuente: Mercado Libre
(También puedes leer nuestro informe más extenso de enero de 2025, dedicado íntegramente a Mercado Libre, para una inmersión más profunda en la historia y tecnología de la compañía
5. SEA
SE Gráfico de precios
Después del espectacular ascenso económico de China, los inversores buscan el “próximo gran fenómeno”. Y un buen candidato es el Sudeste Asiático.
La región se beneficia enormemente de que China traslade algunas de sus industrias a países de menor costo como Vietnam, Tailandia, Malasia e Indonesia. Está habitada por 700 millones de personas, con la mitad de la superficie terrestre de EE. UU. Muchos de los países de la región tienen un crecimiento del PIB del 5‑8 %.

Fuente: McKinsey
SEA es una empresa tecnológica fundada en 2009 en Singapur, el centro financiero de la región. Inicialmente era una compañía de videojuegos llamada Garena, actividad que ahora es solo una parte del más amplio grupo rebrandeado SEA Group.
A esta actividad, SEA también añadió Shopee, lanzada en 2015. Shopee es hoy la mayor plataforma de comercio electrónico en el Sudeste Asiático y Taiwán.
Un tercer segmento de actividad es SeaMoney, que ofrece pagos digitales y servicios financieros, como billeteras móviles, préstamos, pagos en línea, procesamiento de pagos, etc.

Fuente: SEA
Hasta la fecha, la parte de “entretenimiento digital” de SEA es el principal motor de beneficios, con $210 M en el segundo trimestre de 2024 y representando 2/3 del EBITDA total.
Sin embargo, el mayor potencial de crecimiento probablemente provenga de los otros 2 segmentos, ya que el comercio electrónico está creciendo rápidamente en la región, más que duplicándose entre 2020 y 2023.
A pesar de la intensa competencia con Lazada respaldada por Alibaba, Temu y Tokopedia de TikTok, Shopee de SEA se mantiene, por un amplio margen, como el actor dominante en la región, con más del triple de su respectivo GMV.

Fuente: FintechNews
Incluso dentro del nuevo segmento de plataformas de comercio en vivo (una mezcla de comercio electrónico y transmisión en vivo popular en China y Asia), que muestra un crecimiento explosivo, Shopee superó a TikTok con una cuota de mercado del 27 % en 2022.
Similar a la situación en Sudamérica, una gran parte de la población del Sudeste Asiático no tiene banco. SEA les ofrece billeteras electrónicas, servicios de banca en línea, así como préstamos al consumo, préstamos a pymes y préstamos en efectivo.

Fuente: Business Insider
SEA es una empresa que se construyó alrededor del núcleo rentable de los videojuegos y utilizó este flujo de efectivo para convertirse en un actor dominante al estilo Amazon en el comercio electrónico del Sudeste Asiático, superando a todos los demás gigantes tecnológicos, incluidos los estadounidenses y chinos.
Junto con el segmento fintech, es el segmento de comercio electrónico el que probablemente ayude a la compañía a crecer a partir de ahora, especialmente a medida que la región se industrializa y se desarrolla muy rápidamente.
(También puedes leer nuestro informe más extenso de septiembre de 2024, dedicado íntegramente a SEA, para una inmersión más profunda en la historia y tecnología de la compañía).
6. Rocket Lab
Gracias a que SpaceX (SPCX ) de Elon Musk demostró la viabilidad de los cohetes reutilizables, el mundo está presenciando una nueva carrera espacial.
Uno de sus competidores más cercanos que cotiza en bolsa es Rocket Lab (RKLB ). Fundada en 2006, la compañía tiene su propio cohete parcialmente reutilizable, llamado Electron.
Electron le ha dado a la compañía un fuerte enfoque en lanzamientos pequeños, ya que la carga útil es de 300 kg / 660 libras, un segmento que SpaceX ha abandonado esencialmente después del desarrollo del Falcon 9 y Falcon Heavy.
Esto también se refleja en el poder de precios de la empresa, con el precio medio de venta de Electron aumentando de $5 M a $8,4 M desde su lanzamiento inaugural en 2017.
Rocket Lab ha realizado la mayor cantidad de lanzamientos orbitales del mundo, detrás de SpaceX.
La compañía ha desarrollado su propio motor de cohete impreso en 3D (motor Rutherford) utilizando una impresora 3D de metal de 90 toneladas y 30 metros.
El siguiente paso para Rocket Lab es el lanzamiento de su cohete de próxima generación, llamado Neutron, que aún está en desarrollo.

Fuente: Rocket Lab
Con 13 000 kg de carga útil a órbita terrestre baja (LEO), Neutron eleva 43 veces más masa que Electron, y un poco por debajo de la carga útil del Falcon 9 de SpaceX.
Neutron podría incluso enviar hasta 1 500 kg a Marte o Venus, convirtiéndose en una opción creíble para misiones de la NASA que envían rovers y equipos experimentales a los planetas más cercanos.
Los Neutrons se lanzarán a través del complejo de lanzamiento 3, actualmente en construcción, añadiendo maquinaria y equipos que fueron adquiridos a bajo costo en mayo de 2023 tras los procedimientos de bancarrota de Virgin Orbit.
Rocket Lab también tiene una sólida línea de negocio de construcción de satélites, convirtiéndose en una “tienda única” para empresas que buscan tanto un satélite como un proveedor de lanzamiento al mismo tiempo, o como su dirección lo llama, una “empresa espacial de extremo a extremo”.
También proporciona piezas para componentes de otros constructores de satélites, especialmente paneles solares de alto nivel de su adquisición de 2022 de SolAero Technologies. Estos paneles alimentan a más de 1 000 satélites.

Fuente: Rocket Lab
A medida que el acceso al espacio se vuelve más barato y nuevas aplicaciones como Internet espacial aparecen, el mercado de lanzamientos orbitales crece constantemente. Esto es positivo para Rocket Lab, tanto para sus servicios de lanzamiento como para su negocio de fabricación de satélites.
Así que, aunque la competencia con SpaceX probablemente será intensa, hay un buen argumento de que nichos específicos como lanzamientos rápidos de satélites probablemente serán mejor atendidos por compañías como Rocket Lab, mientras SpaceX y Blue Origin compiten entre sí en las cargas útiles más grandes, y la construcción de infraestructura espacial como bases lunares o misiones a Marte.
(También puedes leer nuestro informe más extenso de enero de 2025, dedicado íntegramente a Rocket Lab, para una inmersión más profunda en la historia y tecnología de la compañía).
7. Palantir Technologies Inc.
PLTR Gráfico de precios
PLTR Gráfico de precios
Palantir es una empresa de inteligencia algo reservada fundada por el cofundador de PayPal (PYPL ), Peter Thiel. Su propuesta es “Potenciar la toma de decisiones asistida por IA — desde zonas de guerra hasta pisos de fábricas”.
La compañía afirma estar a la vanguardia de una nueva carrera armamentista, luchada en el campo del desarrollo de armas de IA entre democracias y autocracias.
Palantir también optimiza operaciones industriales, desde Cisco hasta Panasonic o Novartis.
Sin embargo, parece que gran parte del negocio de la compañía está con el gobierno de EE. UU. y el complejo militar‑industrial, notablemente en mayo de 2023 con un contrato de $463 M para una plataforma de mando de misión habilitada por IA con el Comando de Operaciones Especiales de EE. UU. (SOCOM).
La compañía ha incrementado sus ingresos más de 3 veces entre 2019 y 2023 y tuvo, por primera vez, un trimestre rentable en el primer semestre de 2023.
Palantir está ahora en el centro del esfuerzo por modernizar el aparato de defensa e inteligencia estadounidense, probablemente formando un consorcio para licitar conjuntamente en licitaciones públicas, junto con SpaceX, OpenAI, el fabricante de drones Anduril, el constructor de barcos autónomos Saronic y el grupo de datos de inteligencia artificial Scale AI.
Palantir también forma parte del Consorcio SOSA (Arquitectura de Sistema Abierto de Sensores) para proporcionar interfaces abiertas para sistemas militares.
El producto real entregado por Palantir es algo difícil de comprender debido a la naturaleza bastante confidencial y sensible de la mayoría de los detalles de sus servicios impulsados por IA. Sin embargo, podemos entender los objetivos generales al observar algunas de estas iniciativas:
- Warp Speed, el “SO de fabricación para la reindustrialización americana”
- Mejor infraestructura de TI, con el cliente de escritorio Titanium, el sistema operativo empresarial Foundry (OS), y el marketplace SaaS, EdgeAI para integraciones de sensores.
- MetaConstellation, integrando la malla de constelaciones satelitales existentes, así como sensores aéreos y terrestres y modelos de IA, para análisis de inteligencia y estratégicos.
A medida que las tensiones internacionales se mantienen altas y la guerra se vuelve rápidamente hacia drones e IA, mientras los grandes contratistas de defensa tradicionales a menudo no pueden mantenerse al día como Boeing, Palantir está en una posición única para crecer rápidamente como proveedor clave de servicios para el Pentágono, así como para cualquier empresa manufacturera estratégica en Occidente.
8. Unity Software Inc.
U Gráfico de precios
U Gráfico de precios
El negocio principal de Unity es un motor 3D utilizado por desarrolladores de videojuegos en todo el mundo. Es uno de los motores más populares, junto con el motor Unreal, indirectamente propiedad de Tencent.
El 38 % de los desarrolladores de videojuegos que usan motores de juego utilizan Unity como su motor principal. El siguiente motor más popular, Unreal Engine, solo tiene un 15 % de uso como motor principal.

Fuente: Slash Data
El motor también ofrece una tienda de activos muy extensa, que por unos pocos cientos de dólares brinda acceso a activos digitales que costarían cientos de horas de trabajo especializado recrear desde cero.
Unity adquirió IronSource, una plataforma de análisis, monetización y marketing para añadir a su oferta de videojuegos, convirtiéndose en una tienda única para desarrollar Y vender un videojuego.

Fuente: Unity
Este enfoque en videojuegos ha, desde sus inicios, expandido a toda la modelización 3D, incluyendo industrias como la automotriz (Mercedes Benz (MBGAF )) defensa (CACI (CACI )) o construcción (Obayashi (OBYCF )).

Fuente: Unity
Cada segmento donde Unity es una fuerza dominante está preparado para un fuerte crecimiento. Los videojuegos son ahora el sector de entretenimiento más popular y de mayores ingresos, con ofertas de AR/VR apenas comenzando a llegar al mercado. Y muchas industrias están adoptando la impresión 3D, la realidad virtual y la modelización 3D para diseñar nuevos componentes, interfaces y productos.
Esto convierte a Unity en una acción “pico y pala” fuerte para cualquier cosa relacionada con modelos 3D, AR/VR, impresión 3D y simulación digital.
El enorme gasto asociado en I+D está afectando la rentabilidad a corto plazo de la compañía. Por lo tanto, esta es una acción para inversores pacientes dispuestos a esperar a que Unity alcance la masa crítica donde pueda volverse rentable y/o reducir sus costos de I+D.
(También puedes leer nuestro informe más extenso de enero de 2025, dedicado íntegramente a Unity Software, para una inmersión más profunda en la historia y tecnología de la compañía. (U )
9. 10x Genomics, Inc.
TXG Gráfico de precios
Cuando la secuenciación de ADN se convirtió en un procedimiento rutinario en los laboratorios de investigación a finales de los años 80, pocos se dieron cuenta de que lentamente se volvería un procedimiento médico común (pruebas PCR) y la fuente de una enorme ola de nuevas tecnologías biotecnológicas, desde la edición genética hasta tratamientos contra el cáncer.
Una tecnología nueva similar es la biología y genómica espacial. Esto permite a los investigadores observar a nivel celular o incluso infra‑celular qué genes están activos, dónde y cuándo. En 2020, la prestigiosa revista científica Nature Methods calificó la transcriptómica espacial como “método del año”.
A largo plazo, 10x Genomics (TXG ) apunta a que su tecnología reemplace la mayoría de los métodos analíticos más antiguos, a menudo con décadas de antigüedad, de los laboratorios de biología.

Fuente: 10x Genomics
Este es un mercado que recién está comenzando, con la mayoría de los institutos de investigación empezando a equiparse con esa capacidad totalmente nueva.
El crecimiento de 10x Genomics será impulsado por 2 factores:
- Los usuarios existentes actualizarán sus máquinas o comprarán más una vez que hayan comenzado a utilizarlas para lograr nuevos descubrimientos científicos.
- Otros laboratorios y universidades se convertirán en nuevos clientes, ya que deben mantenerse al día con las capacidades técnicas y publicaciones científicas de sus competidores.
Muchas de las principales publicaciones científicas están ahora usando máquinas de 10x Genomics, una tendencia creciente ya que publicar nuevos descubrimientos es un campo muy competitivo.

Fuente: 10x Genomics
Esta dinámica debería asegurar un mercado en crecimiento constante, incluso sin considerar el aumento del gasto en genómica y biotecnología en general.
A muy largo plazo, el desarrollo de métodos de diagnóstico médico basados en biología espacial también llevará a que los principales hospitales se equipen, de la misma manera que la PCR se convirtió lentamente en una herramienta de pruebas rutinaria.
10. Nano Dimension
NNDM Gráfico de precios
Nano Dimension (NNDM ) es una empresa de impresión 3D que salió a bolsa en 2015. La compañía comenzó a operar en un rincón bastante inusual del mercado de impresión 3D: impresoras 3D para electrónica.
Esto incluye tecnologías muy especializadas como tintas conductoras o dieléctricas y cerámicas. Estas pueden, por ejemplo, usarse para construir componentes ópticos o de radio.
Nano Dimension ha utilizado el repunte en la valoración de acciones de impresión 3D durante la pandemia para recaudar mucho capital que luego desplegó en I+D y, más recientemente, en una serie de importantes adquisiciones.
Lo más notable es que Nano Dimension ha adquirido a sus dos competidores, Desktop Metal y Markforged.

Fuente: Nano Dimension
Juntos, Nano Dimension y Desktop Metal tendrán una posición mucho más fuerte en la impresión 3D de metal y cerámica a todas las escalas, desde electrónica hasta equipos industriales grandes y aeroespaciales.
La fusión de la base de clientes, que incluye a SpaceX, Tesla, GE, Honeywell, Emerson, Raytheon, NASA, Medtronics, etc., también creará economías de escala.
Por último, las dos compañías estaban mayormente activas en diferentes áreas geográficas, con Nano Dimension en Europa y Desktop Metal en EE. UU., lo que brinda al equipo combinado un alcance adicional.

Fuente: Nano Dimension
La impresión 3D se está convirtiendo en una parte importante de la fabricación, especialmente cuando se trata de piezas complejas, como motores de cohetes, implantes médicos y robótica, pero también potencialmente en la construcción.
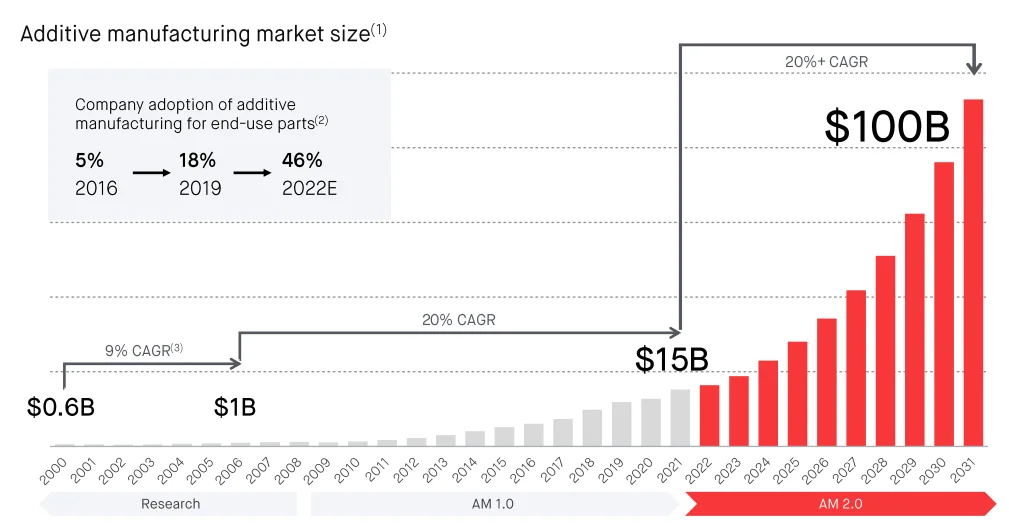
Fuente: Desktop Metal
A medida que la industria se consolida, Nano Dimension está convirtiéndose en un actor clave con la escala y la amplia gama de materiales para convertirse en uno de los principales proveedores de impresoras 3D.


