
Durabilité
Solaire après 2025 : coûts, stockage et impacts sur le réseau

 Ajouter Securities.io à vos sources préférées sur Google

Visualiser l’ère solaire
L’énergie solaire a été la tendance majeure des énergies renouvelables et bas carbone au cours de la dernière décennie. Grâce à l’effondrement du prix des panneaux, elle devient rapidement la source la moins chère, surtout dans les pays bénéficiant d’un climat favorable et d’un fort ensoleillement.
Cette nouvelle « ère solaire — un avenir radieux pour l’humanité » avait déjà été analysée dans notre article de 2024.
Une nouvelle étude d’Ehsan Rezaee et S. Ravi P. Silva, de l’University of Surrey au Royaume-Uni, montre les progrès accomplis et explique pourquoi le stockage de l’énergie sera tout aussi important pour l’avenir du solaire.
Les résultats ont été publiés dans Energy & Environmental Materials sous le titre « Solar Energy in 2025: Global Deployment, Cost Trends, and the Role of Energy Storage in Enabling a Resilient Smart Energy Infrastructure ».
Succès du solaire
Diminution du coût nivelé de l’électricité (LCOE)
Le secteur des renouvelables utilise couramment le LCOE, soit le coût actualisé moyen nécessaire pour produire une unité d’électricité pendant la durée de vie d’une centrale. Il tient compte des coûts d’exploitation, de la durabilité et des investissements, donnant une image plus fidèle du coût total.
Le LCOE des grands projets photovoltaïques a chuté de plus de 80 % entre 2010 et 2023, jusqu’à 0,03 $/kWh dans les régions très ensoleillées et 0,05 à 0,08 $/kWh en moyenne ailleurs.
Le coût total installé des systèmes photovoltaïques est passé de 5 310 $/kW en 2010 à environ 620 $/kW en 2025, soit près de 90 % de baisse.
Cette baisse résulte de plusieurs facteurs :
- Les progrès techniques rendent les nouveaux panneaux plus efficaces, moins chers et plus durables.
- La hausse des volumes crée des économies d’échelle et réduit le coût unitaire, surtout pour les panneaux chinois.
- Des politiques favorables aux projets bas carbone, notamment les appels d’offres concurrentiels, la transparence et l’efficacité des développeurs.
Le photovoltaïque est ainsi devenu la source de nouvelle production la moins chère dans la plupart des régions et devance parfois le charbon, le gaz et même l’éolien.
L’avantage économique a déplacé la question de « pourquoi les renouvelables ? » vers « à quelle vitesse pouvons-nous les déployer ? ».
Les auteurs soulignent que la baisse des coûts profite particulièrement à l’Afrique subsaharienne et à l’Asie du Sud. Les réseaux y étant souvent insuffisants, le solaire décentralisé peut avoir un impact maximal et a déjà donné accès à l’électricité à plus de 100 millions de personnes.
Explosion des volumes solaires
Selon l’International Renewable Energy Agency (IRENA), la capacité solaire mondiale a dépassé 1,5 térawatt en 2024, soit plus du double des 760 gigawatts de 2020.
Il s’agit de l’une des adoptions technologiques les plus rapides de l’histoire de l’énergie.
D’autres renouvelables, comme l’éolien, peuvent compléter le solaire, surtout en hiver, mais elles restent globalement plus coûteuses que les installations photovoltaïques récentes.

Source : Energy & Environmental Material
C’est désormais vrai face à presque toutes les sources d’énergie :
- L’éolien en mer atteint 0,13 $/kWh et le charbon 0,12 $/kWh.
- Le gaz naturel se situe au milieu, entre 0,05 et 0,11 $/kWh.
- Le nucléaire présente une fourchette plus large, d’environ 0,07 à 0,14 $/kWh.
Hormis les questions de disponibilité, de fiabilité et les usages difficiles à électrifier, la plus grande part possible de l’énergie devrait idéalement provenir du photovoltaïque.
Défis du réseau à forte pénétration solaire (coupure, stabilité, flexibilité)
Production intermittente
Le solaire a favorisé la transition des économies développées et réduit les déficits de réseau dans les pays en développement, mais son intégration complète comme source principale peut compliquer la stabilité électrique.
La production dépend fortement de la météo : saison, ensoleillement, alternance jour-nuit, mais aussi couverture nuageuse locale minute par minute.
Dans les marchés à forte pénétration comme la Californie, l’Allemagne et l’Australie, cela entraîne écrêtement de la production et inquiétudes pour la stabilité du réseau.
Les stratégies comprennent l’utilisation ciblée de l’hydroélectricité, la gestion de la demande selon la disponibilité solaire et la modernisation des réseaux par le numérique et les onduleurs intelligents.
Lorsque le solaire dépasse 10 à 15 % de l’approvisionnement, comme en Californie (17 %), en Australie (15 %), en Espagne et en Italie (10 %), les contraintes du réseau peuvent compter davantage que le seul LCOE.

Source : Energy & Environmental Material
En 2024, la Californie a écrêté plus de 2,5 térawattheures d’énergie solaire faute d’infrastructures de stockage et de transport.
Le gaspillage de production potentielle n’est qu’un aspect du problème. La demande augmente aussi le soir et en hiver, quand le solaire produit peu ou pas du tout.
De nouvelles solutions sont nécessaires pour maintenir la croissance et empêcher que l’écrêtement ou les pénuries aux heures critiques ne la freinent.
Balayez pour faire défiler →
| Technologie | Fourchette LCOE mondiale (US$/kWh) |
|---|---|
| Utility-scale Solar PV | 0.038–0.078 (US, 2025) |
| Onshore Wind | 0.044–0.123 (US, 2025) |
| Offshore Wind | ~0.08–0.13 (global) |
| Gas CCGT | 0.048–0.109 (US, 2025) |
| Coal | 0.071–0.173 (US, 2025) |
| Nuclear (new build) | ~0.136–0.251 (US/EU) |
Batteries à grande échelle
Coûts des batteries : de 350 $/kWh (2015) à 115 $/kWh (2024)
Ces innovations transforment le solaire, source intermittente, en ressource pilotable capable de soutenir la stabilité du réseau et l’alimentation de secours.
L’élément central est constitué de grandes batteries pouvant couvrir au moins plusieurs heures de consommation dans une zone du réseau.
La chute du coût des packs lithium-ion de 350 à 115 $/kWh entre 2015 et 2024 soutient fortement cette transition.
Le solaire étant intermittent et nécessitant du stockage, son coût réel devrait être celui du solaire plus les batteries, et non son seul LCOE.
Heureusement, les deux coûts diminuent et ne devraient pas compromettre l’adoption massive. L’installation devrait aussi se réduire grâce à l’expérience, aux grands projets et aux solutions modulaires.

Source : Energy & Environmental Material
Les batteries lithium‑ion sont‑elles le bon choix pour le stockage à grande échelle ?
Il faut aussi envisager que le lithium-ion ne soit pas la meilleure technologie pour les batteries à l’échelle du réseau.
Dans « L’avenir du stockage — technologies de batteries à grande échelle », nous avons étudié les batteries à flux redox, fer-air, sel marin, métal fondu, sodium-soufre, polymères et CO2, ainsi que le stockage thermique dans le sable ou les sels fondus.
Ces chimies sont de bonnes candidates pour remplacer le lithium dans le soutien au réseau, car les exigences diffèrent fortement de celles des véhicules électriques :
- Le poids importe peu, puisque les batteries restent fixes près d’un grand transformateur.
- L’espace est rarement limitant : conteneurs et grands bâtiments peuvent être installés près des centrales.
- Les batteries ultradurables sont privilégiées, car elles correspondent au modèle des services publics qui amortissent leurs investissements sur plusieurs décennies.
- (Nous avons détaillé les technologies capables de durer plus de 30 ans dans « Batteries ultradurables ».)
V2G et flottes de VE comme stockage flexible
Entre 2015 et 2025, les ventes mondiales de véhicules électriques et hybrides sont passées de 0,5 à 17 millions, tandis que celles des voitures essence et diesel ont reculé de 70 à 60 millions.
La baisse du prix des batteries, comparable à celle des panneaux, a favorisé les véhicules électriques; leur adoption a en retour accéléré l’innovation et l’échelle de production.
Si les parcs de batteries se généralisent, les flux financiers et volumes de production pourraient égaler le passage de la petite électronique aux véhicules électriques et faire encore baisser les prix.
Les véhicules électriques évoluent déjà vers des batteries solides plus denses ou sodium-ion moins chères et moins dépendantes de matériaux critiques.
Ils peuvent donc contribuer à réduire le coût du stockage réseau même si celui-ci n’utilise pas de lithium-ion.
Si leurs batteries durent plus longtemps que le véhicule, elles peuvent aussi stocker les excédents puis alimenter les logements et le réseau le soir.
L’intelligence artificielle sera importante pour équilibrer sans heurt les besoins de mobilité et du réseau.
Vent favorable des politiques et vents contraires du commerce
Malgré les changements politiques, comme l’action de l’administration Trump sur l’Inflation Reduction Act de Biden, les politiques vertes devraient continuer à soutenir les renouvelables et le bas carbone.
Par exemple :
- Le Green Deal et REPowerEU de l’Union européenne.
- Le programme PLI indien pour la production nationale et PM-KUSUM pour le solaire décentralisé dans l’agriculture et l’électrification rurale.
- Le Brésil, le Vietnam et l’Afrique du Sud développent aussi le solaire par tarifs d’achat, enchères et financements concessionnels.
D’autres politiques vertes peuvent également soutenir le solaire.
L’European Hydrogen Backbone peut absorber les excédents renouvelables et les transformer en hydrogène pour le transport et l’industrie, aidant indirectement le solaire à remplacer le gaz naturel.
L’hydrogène, les carburants synthétiques et l’ammoniac peuvent de même valoriser les excédents diurnes et estivaux.
Technologies futures
Perovskites tandem: record d’efficacité de 34,85%
Les progrès du silicium mono- et polycristallin ont provoqué la baisse des prix et la hausse de la production, mais une nouvelle génération photovoltaïque apparaît.
Elle pourrait transformer radicalement la production, une meilleure efficacité compensant l’utilisation excessive des terres.
Les cellules tandem pérovskite-silicium ont atteint un rendement record de 34,85 %, bien au-delà de la limite théorique des cellules à jonction unique.
Passer d’environ 22 % à 34 % de rendement, probablement d’ici 2030, réduirait de 50 % la surface nécessaire.
Recyclage
Alors que les panneaux deviennent l’une des principales sources d’énergie de l’humanité, voire la principale, leur gestion en fin de vie sera essentielle.
C’est particulièrement important car ils contiennent des minéraux précieux, dont l’argent, ainsi que des métaux lourds potentiellement polluants.
Les nouveaux procédés récupèrent déjà plus de 90 % des matériaux. De nouveaux progrès et une réglementation stricte peuvent éviter l’épuisement des ressources et créer une véritable économie circulaire.
Nouvelles méthodes de déploiement
Les panneaux bifaciaux produisent des deux côtés et peuvent être installés verticalement, maximisant la production matin et soir avec une orientation est-ouest.
L’agrivoltaïsme et les autres associations entre agriculture et champs solaires peuvent aussi réduire l’emprise au sol.
Avenir du solaire
L’écrêtement, le recyclage du nombre croissant de panneaux vieillissants et les doutes sur la concentration de la production en Chine sont quelques fissures apparues récemment.
Ces problèmes proviennent surtout de la croissance explosive du secteur, la production solaire ayant parfois dépassé la capacité du réseau à l’absorber.
Cette croissance plus rapide que prévu vient de l’effondrement du LCOE, qui a fait du solaire l’énergie la moins chère au monde, avant même les progrès de technologies comme la pérovskite.
Avec des batteries toujours moins chères, l’intermittence et le décalage entre production et demande peuvent être résolus par davantage de stockage sur le réseau.
Le recyclage et les chaînes d’approvisionnement locales sont surtout des questions de politique industrielle qui peuvent être traitées maintenant que les problèmes sont connus.
Conclusion
Le solaire est déjà moins cher que toutes les alternatives et peut encore fortement baisser grâce à l’échelle et à l’innovation.
Même si les batteries ne devenaient pas moins chères, hypothèse très improbable, le coût du stockage serait un obstacle temporaire plutôt qu’une limite réelle à la domination solaire.
À long terme, le solaire sera probablement dominant, l’hydroélectricité, l’éolien et le nucléaire bas carbone servant d’appoint, notamment en hiver.
Des solutions futures comme des centrales solaires orbitales fournissant une énergie stable 24 h/24 pourraient réduire les dernières contraintes météorologiques.
La vraie question n’est donc pas « combien », mais « quand » : une société alimentée principalement par le solaire est en vue, les autres sources bas carbone assurant l’équilibre du réseau et les usages particuliers.
Investir dans l’innovation solaire
First Solar
FSLR Graphique du prix
First Solar (FSLR ) est le plus grand fabricant de panneaux des États-Unis et de l’hémisphère occidental, avec des usines aux États-Unis, en Malaisie et au Vietnam.
L’entreprise n’utilise pas le silicium cristallin classique, mais sa propre technologie photovoltaïque en couche mince.
Ses panneaux au tellurure de cadmium sont efficaces, moins chers à produire et faciles à fabriquer en grande série.

Source : Department Of Energy
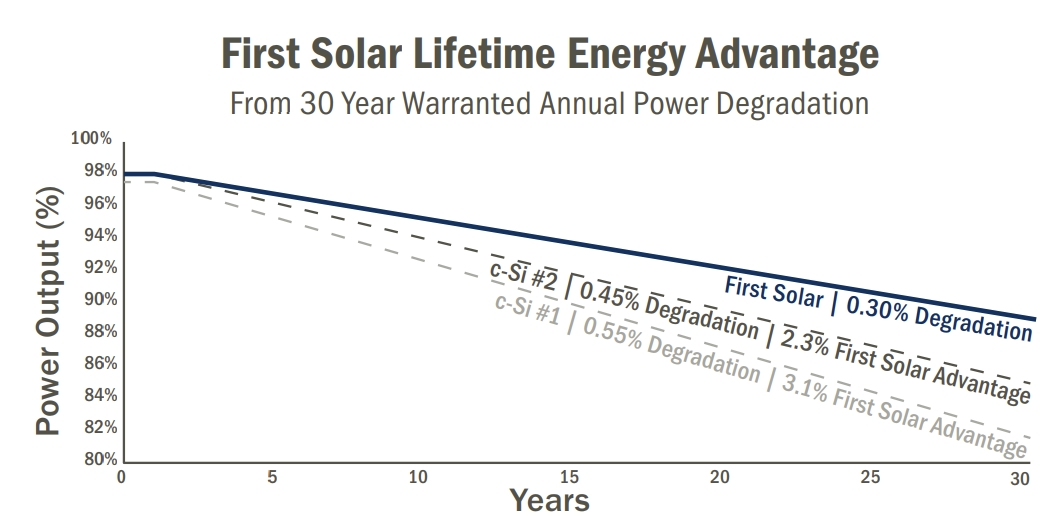
Les panneaux en couche mince au tellurure de cadmium sont aussi plus durables et conservent 89 % de leurs performances initiales après 30 ans.
Source : First Solar
La spécialisation dans les semi-conducteurs en couche mince permet une intégration verticale complète et distingue fortement l’entreprise de l’industrie du silicium.
Dans les usines classiques, chaque acteur gère une étape et la production dure plusieurs jours. First Solar transforme les matières premières en panneaux finis en moins de quatre heures.

Source : First Solar
Depuis sa création, First Solar a investi 2 milliards de dollars en R&D. Ses équipes prévoient des cellules CdTe en couche mince à 25 % de rendement et une voie vers 28 % d’ici 2030.
À long terme, elle veut combiner son expérience du tellurure de cadmium avec la pérovskite pour accroître encore le rendement.

Source : First Solar
First Solar est un leader technologique appelé à profiter des droits de douane sur les importations chinoises, compensant probablement une partie de l’effet négatif de la réélection de Trump sur le secteur.
Bien qu’elle se concentre aujourd’hui sur le tellurure de cadmium, son expérience hors silicium peut lui donner une avance importante dans la pérovskite.
(Consultez aussi notre rapport d’investissement consacré à First Solar.)
Dernières actualités et développements de l’action First Solar (FSLR)


