
Fintech Actualités
Comment la finance numérique peut autonomiser les femmes entrepreneures

 Ajouter Securities.io à vos sources préférées sur Google

L’accès au financement et à la littératie financière sont parmi les facteurs les plus importants pour autonomiser les groupes marginalisés, notamment dans les économies en développement. C’est pourquoi les programmes de littératie financière et les FinTech innovantes capables de fournir l’accès au financement sont essentiels pour stimuler le développement de ces économies et réduire les inégalités sociales.
Cependant, l’accès au financement et à l’éducation n’est qu’une partie du problème. Leur intégration dans la vie réelle des entrepreneurs est souvent plus complexe, surtout pour les femmes. La culture, les responsabilités familiales, les structures sociales et l’accès aux infrastructures numériques peuvent tous influencer la manière dont les personnes abordent l’argent, le travail et la finance.
Pour mieux comprendre cette interaction entre l’environnement social et la littératie financière, des chercheurs de l’Université d’État de Makassar (Indonésie) ont mené une étude auprès d’entrepreneures indonésiennes. Ils ont constaté que la littératie financière des femmes dans les économies émergentes est mieux appréhendée comme un processus relationnel et adaptatif d’apprentissage social. Cela souligne l’importance du lien entre les politiques de développement, les solutions FinTech et les systèmes de soutien social.
Ils ont publié leurs résultats dans Social Sciences & Humanities Open1, sous le titre « Repenser la littératie financière comme autonomisation: Perspectives issues de récits multi‑cas d’entrepreneures femmes dans les économies émergentes».
Développement par le financement
Inégalités et littératie financière
Les disparités de genre sont considérées comme un facteur majeur ralentissant le développement, car elles laissent souvent la moitié de la population d’un pays beaucoup moins productive qu’elle ne pourrait l’être.
Cela malgré le fait que les femmes dans les pays émergents contribuent largement aux micro‑et petites entreprises tout en faisant face à un accès inégal aux financements formels, aux services financiers numériques et aux ressources décisionnelles. Ainsi, bien que les femmes soutiennent les économies domestiques et communautaires, leur autonomie financière demeure limitée par des barrières socioculturelles, institutionnelles et numériques.
« Les femmes disposant d’un niveau plus élevé de littératie financière tendent à exercer un plus grand contrôle sur l’utilisation des ressources commerciales et les décisions d’investissement ménager. Cela se façonne à travers la négociation sociale, les valeurs morales, les responsabilités relationnelles et le contexte culturel »
Et bien que la technologie numérique puisse réduire les barrières d’accès à l’information et au financement, elle peut reproduire une participation inégale lorsque les femmes ont un niveau moindre de littératie numérique, un accès limité à la technologie ou moins d’opportunités de s’engager dans les écosystèmes financiers numériques.
Collecte de témoignages pertinents
Les chercheurs ont choisi la région indonésienne du Sud Sulawesi car elle offre une variation des conditions entrepreneuriales des femmes :
- Makassar représente un cadre plus urbain et numériquement connecté.
- Gowa reflète un environnement d’entreprise semi‑urbain et communautaire.
- Pangkep (région de Pangkajene et des Îles) représente un contexte rural‑maritime façonné par des limitations d’infrastructure et un accès numérique inégal.
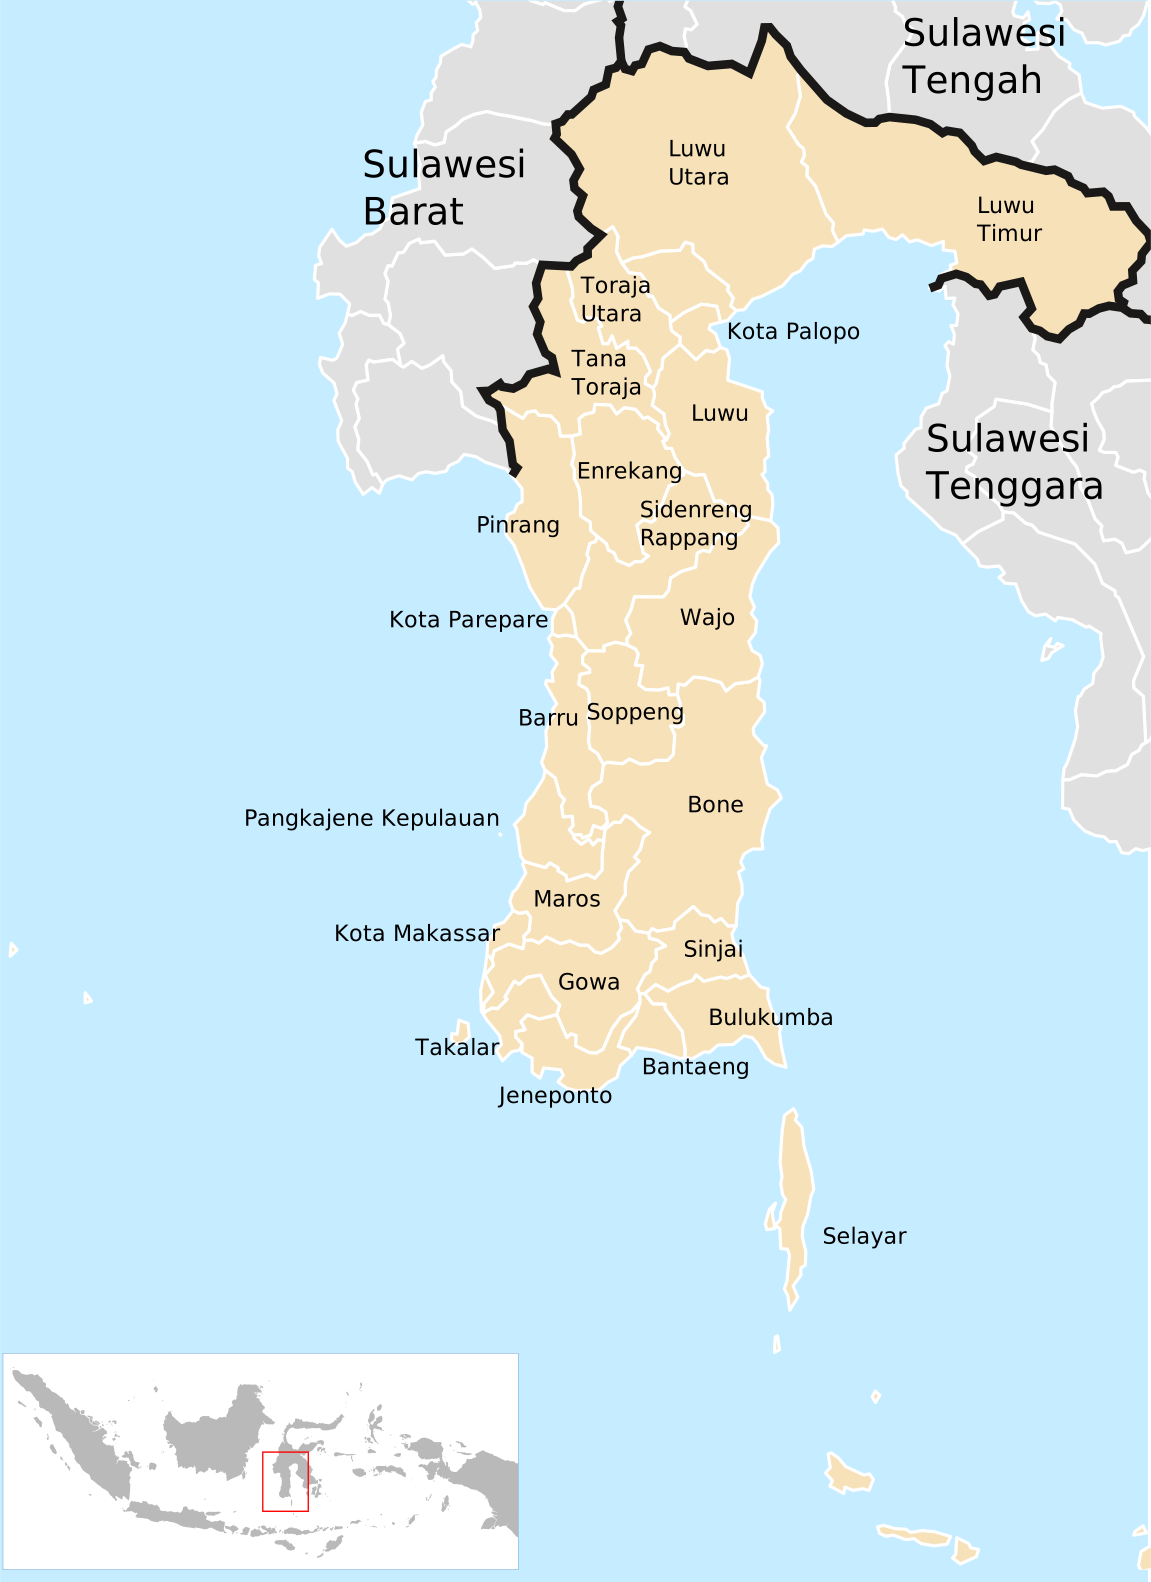
Source: Wikipedia
Ainsi, l’étude peut refléter les différents contextes socio‑économiques et socio‑numériques au sein d’un même contexte provincial et national similaire.
L’étude a porté sur soixante‑six petites entrepreneures, chaque région étant représentée par 22 personnes. L’échantillon a été choisi pour sa profondeur qualitative, sa variation contextuelle et sa pertinence plutôt que pour sa représentativité démographique ou statistique.
Après avoir cartographié les conditions socio‑économiques de chaque sous‑région, les chercheurs ont mené des entretiens approfondis (45–90 minutes) et six groupes de discussion (6–8 participants / 90–120 minutes).
L’entretien comprenait 15 questions ouvertes organisées en trois sections thématiques :
« Expériences financières, moments d’apprentissage et processus de construction de sens », ou comment les expériences vécues ont façonné leur perception de l’argent, des risques, de l’entrepreneuriat et de la finance.
« Je pensais que les pertes étaient normales. Mais après deux échecs, j’ai compris l’importance de tenir des registres — non seulement des dépenses mais aussi des erreurs que j’ai commises. »
Rôle des membres de la famille, des pairs, des groupes communautaires et des réseaux numériques dans la prise de décision financière.
« Au début, nous avons créé le groupe d’épargne tournante pour les besoins du foyer, mais progressivement nous l’avons transformé en épargne professionnelle. Nous aidons les membres qui souhaitent créer une entreprise. Nous avons appris à calculer et à enregistrer les transactions ensemble. »
Stratégies pour naviguer les contraintes socio‑numériques et structurelles.
« Au début, mon mari n’aimait pas que je passe trop de temps sur mon téléphone. Il disait que les femmes ne devraient pas se consacrer à la vente en ligne. Mais après que j’ai pu aider à payer les frais de scolarité de nos enfants, il est lentement devenu favorable. »
Lorsque cela était nécessaire, les questions standard ont été adaptées au contexte des répondantes.
Les sondages à Makassar se sont davantage concentrés sur l’exposition au commerce électronique et l’utilisation des services financiers numériques ; ceux à Gowa ont exploré les pratiques financières communautaires et la négociation ménage‑entreprise, tandis que ceux à Pangkep ont abordé les conditions d’entreprise rurale‑maritime, les limitations d’infrastructure et l’accès numérique inégal.
Littératie financière et femmes
Un processus d’apprentissage
Dans la phase initiale, les femmes décrivaient des pratiques financières largement orientées vers les besoins pratiques, la survie quotidienne et la continuité immédiate de l’entreprise. Ce n’est qu’à travers ce processus qu’elles ont progressivement développé une nouvelle conscience des significations de l’argent, de la prise de décision et de la responsabilité économique.
Cela suggère que, parmi les femmes étudiées, la littératie financière s’est développée non seulement par l’apprentissage formel mais aussi par l’expérience entrepreneuriale vécue.
La plupart des changements et une meilleure compréhension ont été déclenchés par des pertes, des échecs ou des pressions familiales.
« J’ai appris de mes erreurs. Si je me trompe de calcul, ce n’est pas seulement une perte — c’est aussi embarrassant devant mon groupe. »
Cela a conduit au développement de stratégies adaptatives pour naviguer les réalités de l’entrepreneuriat, ainsi qu’à faire face aux contraintes et aux réactions négatives d’un contexte social souvent conservateur.
« Lorsque je perds de l’argent, je ne panique plus. J’essaie de déterminer où je me suis trompée, de recalculer et de modifier ma gestion de l’argent. »
Une démarche sociale
Un autre élément mis en évidence lors de l’entretien est que l’amélioration de la littératie financière n’est pas seulement un processus individuel, mais une activité sociale.
Cela passe par l’établissement de réseaux de confiance entre les femmes engagées dans l’entrepreneuriat, ainsi que par la solidarité qu’elles cultivent. Cela peut également créer une forme de financement ascendant pour le capital de départ et une source initiale de formation et d’information.
« Nous nous réunissons chaque mois et contribuons de petites sommes d’argent. Lorsqu’une personne veut créer une entreprise, nous utilisons ce fonds pour l’aider. Nous nous faisons confiance parce que chacun connaît et prend soin des autres. »
Le même réseau offre également l’espace d’échange de services nécessitant des équipements ou compétences spécifiques, ainsi que de l’aide en marketing et en promotion de leurs entreprises.
« Nous nous aidons mutuellement à promouvoir sur Instagram. Parfois je prends des photos de produits pour mes amies, et la prochaine fois elles aident à livrer mes commandes. Nous apprenons tout en nous soutenant les unes les autres. »
Cette activité sociale s’étend aux activités commerciales, les cas courants de comptabilité, d’épargne et de partage des risques étant réalisés collectivement.
Faire à la société et aux familles
Dans une culture relativement conservatrice, l’indépendance des femmes et leur rôle dans la gestion des finances familiales peuvent nécessiter une négociation constante, tant au niveau du foyer que de la communauté.
Une façon pour ces femmes de résister et de détourner la pression sociale est de souligner que leur activité commerciale n’est pas égoïste, mais au service de leur famille, un cadre plus socialement acceptable.
« On dit souvent que les femmes ne devraient pas gérer l’argent. Mais si ce n’est pas nous, alors qui ? Je gère les finances non pas pour moi, mais pour ma famille. »
Lorsque la résistance vient de plus près, comme convaincre un mari, le revenu supplémentaire généré et son impact sur le soutien, par exemple, à l’éducation des enfants, constituent souvent un soutien majeur. Là aussi, présenter l’activité commerciale et le revenu indépendant dans le cadre de la garde d’enfants aide à surmonter la résistance culturelle.
Gestion d’une infrastructure déficiente
Dans les régions éloignées et rurales, les possibilités créées par la technologie numérique peuvent être limitées par une infrastructure publique médiocre.
Par exemple, la gestion des ventes en ligne peut être entravée par la saturation ou l’instabilité des réseaux mobiles locaux.
« Le signal tombe souvent, alors nous envoyons des messages la nuit. Nous apprenons lentement afin de pouvoir continuer à vendre en ligne. »
La logistique est souvent un autre problème, les réseaux sociaux et les accords partagés entre plusieurs femmes et un prestataire logistique étant utilisés pour dynamiser l’activité commerciale et l’efficacité.
Enseignements pour les investisseurs
Investir dans les technologies FinTech a tendance à se concentrer sur les aspects techniques et de connaissance, en supposant qu’une bonne solution délivrera automatiquement des résultats et sera adoptée lorsqu’elle sera correctement commercialisée.
En pratique, cette étude montre que ce n’est souvent pas si simple, surtout dans le cas des groupes défavorisés.
Ainsi, les entreprises FinTech ciblant les entrepreneurs sous‑servis peuvent devoir combiner produits financiers avec mentorat, réseaux de pairs, formation numérique et intégration sensible au contexte.
Ils doivent se rappeler que l’inclusion financière n’est donc pas simplement un problème d’accès. C’est un défi de conception de produit et d’écosystème. Ainsi, pour les entreprises de logiciels FinTech, il ne s’agit pas tant de fournir un service que de fournir une assistance et d’insérer leur offre dans un réseau existant de réseaux sociaux et de stratégies d’apprentissage.

Ils ne devraient pas non plus surestimer leur capacité à former de nouveaux utilisateurs avec des connaissances abstraites, et il vaudrait mieux fournir un accès à un réseau d’utilisateurs précédents et d’entrepreneurs plus expérimentés, facilitant la création de réseaux d’affaires formels et informels.
Du point de vue marketing, l’indépendance, l’argent et le succès financier ne devraient probablement pas être la promesse directe d’un produit FinTech. Au contraire, une meilleure prise en charge de la famille sera une proposition plus attrayante pour les utilisatrices et un cadrage plus acceptable pour la société dans son ensemble.
Investir dans le développement financier
Mastercard Incorporated
MA Graphique du prix
Alors que le contexte socioculturel compte pour l’autonomisation et l’entrepreneuriat des femmes, des systèmes de paiement solides sont également plus importants.
Mastercard est un fournisseur mondial d’infrastructures de paiement commerciales, qui a également mis en place des programmes répondant aux problèmes identifiés dans l’étude et implémenté des solutions correspondantes.
Cela comprend, dans le cas de l’Indonésie, « Mastercard Strive Indonesia », lancé en 2023. Le programme a été lancé avec l’objectif d’autonomiser 300 000 petites entreprises indonésiennes sur trois ans en élargissant l’adoption numérique, en améliorant l’accès au capital et en renforçant les réseaux de soutien aux entreprises, avec une attention particulière aux entreprises dirigées ou détenues par des femmes.
- Stimuler la demande et réduire les barrières à l’adoption technologique grâce au mentorat entre pairs et à la prise en charge du coût de la numérisation.
- Travailler en étroite collaboration avec les institutions bancaires et non bancaires pour démocratiser davantage l’accès au crédit pour les petites entreprises, en particulier celles dirigées ou détenues par des femmes.
- Établir un réseau d’apprentissage et mener des recherches sur la numérisation des petites entreprises afin de partager les meilleures pratiques et les insights, de résoudre les goulets d’étranglement systémiques, de fournir à l’écosystème des données quantitatives riches et de déclencher des changements positifs.
L’initiative en Indonésie s’est appuyée sur une longue expérience d’expansion dans des économies dominées par un segment sous‑servi de la population et une grande partie de l’activité économique provenant des micro‑et petites entreprises.
Cela peut représenter une opportunité massive pour des entreprises établies comme Mastercard, qui font autrement face à des conditions de croissance relativement faibles dans les économies développées, où elles forment déjà un oligopole avec leurs rivales comme Visa.
Il convient toutefois de noter que les activités philanthropiques comme Mastercard Strive Indonesia ne contribuent pas directement à la croissance, mais offrent la fondation sociale et le contexte de relations publiques, aidant l’entreprise à se développer sur les marchés émergents comme l’Indonésie. En fin de compte, la croissance réelle du chiffre d’affaires dans le pays sera tirée par la numérisation globale du pays et sa croissance économique.
Dernières actualités et développements des actions Mastercard Incorporated (MA)
Étude référencée
1. Nurjannah. Repenser la littératie financière comme autonomisation: Perspectives issues de récits multi‑cas d’entrepreneures femmes dans les économies émergentes. Social Sciences & Humanities Open. Volume 14, décembre 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


