
Sostenibilidad
Energía Solar Después de 2025: Costos, Almacenamiento y Impactos en la Red

 Añade Securities.io a tus fuentes preferidas en Google

Visualizando la Era Solar
La energía solar ha sido la tendencia más importante de las energías renovables y bajas en carbono durante la última década. Gracias al desplome del precio de los paneles, se está convirtiendo rápidamente en la fuente más barata, especialmente en países con buen clima y elevada radiación solar.
Esta nueva “era solar: un futuro brillante para la humanidad” ya fue analizada en nuestro artículo de 2024.
Un nuevo estudio de Ehsan Rezaee y S. Ravi P. Silva, de la University of Surrey del Reino Unido, muestra cuánto se ha avanzado y explica por qué el almacenamiento de energía será una parte igualmente importante del futuro solar.
Los resultados se publicaron en Energy & Environmental Materials con el título “Solar Energy in 2025: Global Deployment, Cost Trends, and the Role of Energy Storage in Enabling a Resilient Smart Energy Infrastructure”.
Historia de Éxito Solar
Disminución del Costo Nivelado de Electricidad (LCOE)
El sector renovable utiliza habitualmente el LCOE, el coste neto presente medio de generar una unidad de electricidad durante la vida útil de una planta. Incluye costes operativos, durabilidad y capital, por lo que ofrece una imagen más fiel del coste total.
El LCOE de los grandes proyectos fotovoltaicos cayó más del 80% entre 2010 y 2023, hasta 0,03 dólares por kWh en regiones muy soleadas y un promedio de 0,05-0,08 dólares por kWh en otras zonas.
El coste total instalado de los sistemas fotovoltaicos bajó de 5.310 dólares/kW en 2010 a unos 620 dólares/kW en 2025, casi un 90% menos.
Esta reducción se debe a la combinación de varios factores:
- El progreso tecnológico hace que los nuevos paneles sean más eficientes, baratos y duraderos.
- El aumento de la producción genera economías de escala y reduce el coste unitario, sobre todo en los paneles chinos.
- Políticas favorables a proyectos bajos en carbono, como licitaciones competitivas, mayor transparencia y estímulos a la eficiencia.
Como resultado, la fotovoltaica es ya la fuente de nueva generación más barata en la mayor parte del mundo y supera al carbón, el gas e incluso la eólica en algunos mercados.
La ventaja económica ha cambiado la pregunta de «¿por qué renovables?» a «¿con qué rapidez podemos desplegarlas?».
Los autores señalan que la caída de costes beneficia especialmente a regiones menos desarrolladas como África subsahariana y Asia meridional. Allí, las redes son insuficientes y el solar descentralizado puede tener el mayor impacto; ya ha dado acceso a electricidad a más de 100 millones de personas.
Explosión de Volúmenes Solares
Según la International Renewable Energy Agency (IRENA), la capacidad solar mundial superó 1,5 teravatios en 2024, más del doble de los 760 gigavatios de 2020.
Es una de las adopciones tecnológicas más rápidas de la historia de la energía.
Otras renovables, como la eólica, pueden complementar al solar especialmente en invierno, pero en general cuestan más que las instalaciones fotovoltaicas recientes.

Fuente: Energy & Environmental Material
Esto ya es cierto frente a casi todas las fuentes energéticas:
- La eólica marina alcanza 0,13 dólares/kWh y el carbón 0,12 dólares/kWh.
- El gas natural se sitúa en una franja intermedia, entre 0,05 y 0,11 dólares/kWh.
- La energía nuclear presenta un intervalo más amplio, de unos 0,07 a 0,14 dólares/kWh.
Salvo por disponibilidad, fiabilidad y usos difíciles de electrificar, idealmente tanta energía como sea posible debería proceder de paneles fotovoltaicos.
Retos de la red con alta penetración solar
Producción Intermitente
El solar ha impulsado la transición de las economías desarrolladas y paliado carencias de red en países en desarrollo, pero su integración plena como fuente primaria puede dificultar la estabilidad eléctrica.
La producción depende mucho del clima: no solo de la estación, el sol y el ciclo día-noche, sino también de la nubosidad local minuto a minuto.
En mercados de alta penetración como California, Alemania y Australia, esta dinámica ha generado vertidos de energía y problemas de estabilidad.
Las medidas aplicadas incluyen el uso estratégico de la hidroeléctrica, la gestión de la demanda para ajustarla a la disponibilidad solar y la modernización de redes con infraestructura digital e inversores inteligentes.
Cuando el solar supera el 10-15% del suministro, como en California (17%), Australia (15%), España e Italia (10%), los problemas de red pueden ser más importantes que el LCOE por sí solo.

Fuente: Energy & Environmental Material
Solo en 2024, California limitó más de 2,5 teravatios-hora de energía solar por falta de almacenamiento y transmisión.
Desperdiciar producción potencial es solo una parte del problema. La demanda también aumenta por la tarde y en invierno, cuando el solar produce menos o nada.
Se necesitan nuevas soluciones para mantener el crecimiento solar y evitar que los vertidos o la producción insuficiente en horas clave lo frenen.
Desliza para desplazarte →
| Tecnología | Rango Global de LCOE (US$/kWh) |
|---|---|
| PV Solar a Gran Escala | 0.038–0.078 (US, 2025) |
| Eólica Terrestre | 0.044–0.123 (US, 2025) |
| Eólica Marina | ~0.08–0.13 (global) |
| Gas CCGT | 0.048–0.109 (US, 2025) |
| Carbón | 0.071–0.173 (US, 2025) |
| Nuclear (nueva construcción) | ~0.136–0.251 (US/EU) |
Baterías a Gran Escala
Costos de Baterías: De $350/kWh (2015) a $115/kWh (2024)
Estas innovaciones están convirtiendo el solar de fuente intermitente en fuente gestionable, capaz de apoyar la estabilidad de la red y el suministro de emergencia.
La pieza clave son grandes baterías capaces de cubrir al menos varias horas de consumo en una zona de la red.
El descenso del coste de los paquetes de ion-litio de 350 a 115 dólares/kWh entre 2015 y 2024 respalda firmemente esta transición.
Como el solar es intermitente y requiere almacenamiento, su coste real debería considerarse como solar más baterías, no únicamente el LCOE fotovoltaico.
Por suerte, ambos costes están bajando, por lo que la adopción masiva no debería verse muy afectada. La instalación también se abaratará con más experiencia, proyectos mayores y soluciones modulares.

Fuente: Energy & Environmental Material
¿Son las Baterías de Ión de Litio la Elección Correcta para Almacenamiento a Gran Escala?
También hay que considerar que el ion-litio quizá no sea la tecnología adecuada para baterías a escala de red.
En “El futuro del almacenamiento: tecnologías de baterías a gran escala” analizamos alternativas como flujo redox, hierro-aire, sal marina, metal fundido, sodio-azufre, polímeros, CO2 y almacenamiento térmico en arena o sales fundidas.
Estas químicas alternativas son buenas candidatas para sustituir al litio en la red, porque los requisitos difieren mucho de los vehículos eléctricos:
- El peso apenas limita, pues las baterías permanecerán inmóviles junto a grandes transformadores.
- El espacio tampoco suele limitar: pueden emplearse contenedores o grandes edificios cerca de las centrales.
- Las baterías ultraduraderas tendrán ventaja, al encajar con empresas eléctricas que amortizan inversiones durante décadas.
- (Explicamos las tecnologías capaces de durar más de 30 años en “Baterías ultraduraderas”.)
V2G y Flotas de EV como Almacenamiento Flexible
Entre 2015 y 2025, las ventas mundiales de vehículos eléctricos e híbridos aumentaron de 0,5 a 17 millones, mientras las de gasolina y diésel bajaron de 70 a 60 millones.
La caída del coste de las baterías, similar a la de los paneles, impulsó los vehículos eléctricos; su adopción aceleró a su vez la innovación y la escala de producción, reduciendo aún más los precios.
Si los parques de baterías a gran escala se instalan masivamente, los flujos de caja y volúmenes podrían igualar el salto de la electrónica pequeña a los vehículos eléctricos y abaratar más las baterías.
Los propios vehículos eléctricos avanzan hacia baterías de estado sólido más densas o de sodio-ion más baratas y con menos materiales críticos.
Así, los vehículos eléctricos pueden contribuir a abaratar el almacenamiento de red aunque este no utilice ion-litio.
Si sus baterías duran más que el automóvil, los vehículos también pueden actuar como almacenamiento opcional: absorber excedentes y alimentar viviendas y red por la tarde.
La inteligencia artificial será importante para equilibrar de forma fluida las necesidades de movilidad y de la red.
Apoyo político y obstáculos comerciales
Aunque los cambios políticos causen interrupciones, como la actuación de la administración Trump sobre la Inflation Reduction Act de Biden, las políticas verdes mundiales seguirán probablemente impulsando las renovables y las fuentes bajas en carbono.
Por ejemplo:
- El Green Deal y REPowerEU de la Unión Europea.
- El programa PLI de India para fabricar paneles localmente y PM-KUSUM para el solar descentralizado en agricultura y electrificación rural.
- Brasil, Vietnam y Sudáfrica también amplían el solar mediante tarifas de inyección, subastas competitivas y financiación concesional.
Otras políticas verdes también pueden impulsar el solar.
La European Hydrogen Backbone puede absorber excedentes renovables y convertirlos en hidrógeno para transporte e industria, ayudando indirectamente al solar a sustituir al gas natural.
El hidrógeno, los combustibles sintéticos y el amoníaco también pueden aprovechar excedentes diurnos y estivales y mejorar la rentabilidad solar.
Tecnologías Futuras
Perovskitas Tandem: Récord de 34,85% de Eficiencia
Los avances en paneles mono- y policristalinos han causado la reducción de precios y el aumento de producción, pero está surgiendo una nueva generación fotovoltaica.
Podría transformar radicalmente la producción, compensando el uso de suelo con una mayor eficiencia de conversión.
Las células tándem de perovskita y silicio han alcanzado una eficiencia récord del 34,85%, muy por encima del límite teórico de las células de una sola unión.
Aumentar la eficiencia de aproximadamente el 22% al 34%, algo probable para 2030, reduciría un 50% la superficie necesaria.
Reciclaje
A medida que los paneles se convierten en una de las principales fuentes de la humanidad, quizá la principal, será esencial gestionarlos correctamente al final de su vida útil.
Es especialmente importante porque contienen minerales valiosos, incluida la plata, y metales pesados potencialmente contaminantes.
Los nuevos procesos ya recuperan más del 90% de los materiales de paneles usados. Más avances y una regulación estricta pueden evitar el agotamiento de recursos y crear una verdadera economía circular.
Nuevos métodos de instalación
Los paneles bifaciales producen por ambos lados y pueden instalarse en vertical, maximizando la generación por la mañana y la tarde con orientación este-oeste.
La agrivoltaica y otras integraciones de agricultura y campos solares también reducen la ocupación de suelo.
Futuro de la Energía Solar
Los vertidos, la necesidad de reciclar el creciente volumen de paneles envejecidos y las dudas sobre concentrar la producción en China son algunas grietas recientes del sector.
Estos problemas surgieron principalmente por el crecimiento explosivo: la producción solar, por ejemplo, superó la capacidad de la red para gestionarla.
Tras el crecimiento más rápido de lo previsto está el desplome del LCOE, que convirtió al solar en la energía más barata del planeta, incluso antes de nuevos avances como las células de perovskita.
Con baterías cada vez más baratas, la intermitencia y el desajuste entre producción y demanda pueden resolverse añadiendo mucho más almacenamiento a la red.
El reciclaje y las cadenas de suministro locales son sobre todo cuestiones de política industrial que pueden resolverse ahora que se conocen los problemas.
Conclusión
El solar ya es más barato que todas las alternativas y todavía puede abaratarse mucho mediante escala e innovación.
Incluso si las baterías no se abarataran, algo muy improbable, el coste adicional de almacenamiento sería un bache y no un límite real al predominio solar.
A largo plazo será probablemente la forma dominante de generación, con hidroeléctrica, eólica y nuclear bajas en carbono como apoyo, especialmente para compensar la menor producción invernal.
Opciones futuras como centrales solares orbitales con suministro estable las 24 horas pueden aliviar los últimos límites meteorológicos.
La verdadera pregunta sobre el solar no es «cuánto», sino «cuándo»: ya se vislumbra una sociedad alimentada principalmente por el sol, con otras fuentes bajas en carbono para equilibrar la red y cubrir usos específicos.
Invertir en Innovación Solar
First Solar
FSLR Gráfico de precios
First Solar (FSLR ) es el mayor fabricante de paneles de Estados Unidos y del hemisferio occidental, con plantas en Estados Unidos, Malasia y Vietnam.
La empresa no utiliza el silicio cristalino clásico, sino su propia tecnología fotovoltaica de película fina.
Sus paneles de telururo de cadmio son eficientes, cuestan menos de producir y se fabrican fácilmente a gran escala.

Fuente: Department Of Energy
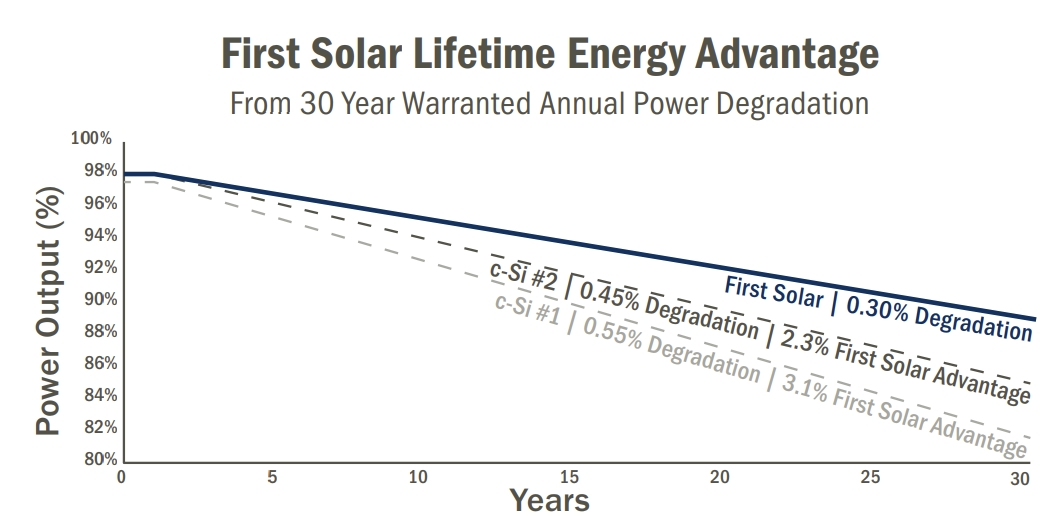
Los paneles de película fina de telururo de cadmio también son más duraderos y conservan el 89% de su rendimiento original después de 30 años.
Fuente: First Solar
La especialización en semiconductores de película fina permite una integración vertical completa y diferencia radicalmente a la empresa de la industria basada en silicio.
En las fábricas tradicionales cada actor se especializa en una fase y las células tardan días en producirse. First Solar transforma materias primas en paneles terminados en menos de cuatro horas.

Fuente: First Solar
Desde su fundación, First Solar ha invertido 2.000 millones de dólares en I+D. Sus equipos prevén células CdTe de película fina con un 25% de eficiencia y una vía al 28% para 2030.
A largo plazo quiere combinar su experiencia en película fina de telururo de cadmio con perovskita para mejorar aún más la eficiencia.

Fuente: First Solar
First Solar es un líder tecnológico que se beneficiará de los aranceles a las importaciones chinas, compensando probablemente parte del efecto negativo de la reelección de Trump sobre el sector.
Aunque hoy se centra en película fina de telururo de cadmio, su experiencia no basada en silicio puede darle una importante ventaja inicial en perovskita.
(También puede consultar nuestro informe de inversión sobre First Solar.)
Últimas Noticias y Desarrollos de Acciones de First Solar (FSLR)


