
Market Noticias
Aranceles automotrices de abril de 2025: impacto en los grandes fabricantes

 Añade Securities.io a tus fuentes preferidas en Google
Guerra comercial: los anuncios arancelarios de abril de 2025
El 2 de abril de 2025, la Administración Trump anunció un sistema de aranceles recíprocos mediante la Orden Ejecutiva 14257. El arancel base del 10% entró en vigor el 5 de abril y los tipos específicos más altos estaban previstos para el 9 de abril. El 10 de abril, esos tipos superiores se suspendieron temporalmente para la mayoría de los socios. Este artículo describe por ello la situación de principios de abril de 2025, no el derecho arancelario vigente hoy.
Canadá y México estaban sujetos además a medidas separadas vinculadas al fentanilo y la frontera. Los bienes que cumplían las reglas de origen del T-MEC recibían determinadas excepciones. Esas medidas no deben mezclarse con los aranceles recíprocos del 2 de abril ni con los aranceles Section 232 sobre vehículos y componentes.

Fuente: Reuters
Algunos tipos anunciados el 2 de abril—como el 34% para China, el 46% para Vietnam y el 20% para la Unión Europea—cambiaron o quedaron suspendidos pocos días después. El 54% que se difundió para China combinaba el nuevo 34% con un gravamen previo del 20%; no era un único arancel nuevo del 54%.
La fórmula de muchos tipos por país parecía aproximarse al déficit comercial estadounidense de bienes con ese país dividido entre las importaciones procedentes de él. Era una observación sobre el resultado, no una definición jurídica oficial de los aranceles que ese país aplicaba a Estados Unidos. Un déficit tampoco demuestra por sí solo una práctica desleal.

Fuente: Ryan Petersen
Automóviles y componentes: un régimen distinto
La Proclamación 10908 impuso un arancel Section 232 adicional del 25% a determinados turismos y camionetas importados desde el 3 de abril de 2025. En los vehículos de Canadá o México que cumplieran el T-MEC, tras la aprobación correspondiente, el gravamen podía aplicarse solo al valor del contenido no estadounidense.
Los aranceles para ciertos componentes comenzaron el 3 de mayo. Las piezas con trato preferencial del T-MEC quedaban en principio exentas mientras no existiera un método para gravar únicamente su contenido no estadounidense. La enmienda del 29 de abril creó también compensaciones temporales para fabricantes que ensamblaban vehículos en Estados Unidos. Estos detalles importan porque una pieza puede cruzar varias veces las fronteras norteamericanas.

Fuente: Bianco Research
Del valor aduanero al precio de venta
En 2024 se vendieron en Estados Unidos unos 16,3 millones de turismos y vehículos ligeros. Según las cifras de S&P Global Mobility citadas por el artículo original, alrededor de 7,5 millones, el 46%, fueron importados. México representó aproximadamente el 15% de las ventas y Canadá cerca del 7%; Japón, Corea del Sur y Europa fueron otras fuentes importantes.
El 25% de un valor aduanero íntegramente gravable de 25.000 dólares equivale aritméticamente a 6.250 dólares. No es una previsión de aumento del precio minorista. El contenido estadounidense, las reglas del T-MEC, excepciones, compensaciones, márgenes y decisiones empresariales modifican el importe y quién lo soporta.
A corto plazo, una empresa puede absorber parte del coste, subir precios, aplazar entregas, cambiar la mezcla de modelos o buscar otros proveedores. Trasladar utillaje, proveedores y capacidad de montaje suele llevar años. La antigua afirmación de que necesariamente habría una escasez de 12–24 meses era especulativa.
Un vehículo montado en Estados Unidos también puede incorporar electrónica, acero especializado, motores, transmisiones, baterías y materiales importados. “Fabricado en Estados Unidos” no equivale a inmunidad arancelaria, del mismo modo que un vehículo importado puede contener muchas piezas estadounidenses.
Baterías, origen y electrificación
Muchos fabricantes compraban en el exterior celdas, materiales catódicos, grafito, imanes y maquinaria, con China como proveedor destacado. Los aranceles pueden acelerar la inversión local, pero también encarecer el vehículo eléctrico antes de que la nueva cadena de suministro esté lista.
El origen no cambia por enviar un producto a través de un tercer país. Aduanas evalúa la transformación sustancial y las reglas de origen; el transbordo para eludir aranceles puede sancionarse. Un paquete de baterías chino no se convierte automáticamente en mexicano por un montaje sencillo en México.
Tesla (TSLA ), General Motors (GM ), Ford (F ) y Stellantis (STLA ) tenían niveles distintos de localización. Un único porcentaje no describe todos sus modelos.
Reindustrialización y límites económicos
Uno de los objetivos declarados era atraer producción a Estados Unidos. Un arancel alto y duradero puede favorecer fábricas locales, pero el empleo y los precios dependen también de salarios, energía, productividad, automatización, logística, escala, permisos y estabilidad normativa.
Los aranceles al acero y aluminio subieron al 25% para la mayoría de países en marzo de 2025. El texto antiguo afirmaba erróneamente que el refinado de aluminio era la fuente principal de tierras raras. Estos elementos proceden de minerales específicos y a veces de subproductos de otras explotaciones; no son un subproducto general del refinado de aluminio.
También se vinculaba sin pruebas suficientes el interés estadounidense en minerales de Groenlandia y Ucrania con los aranceles al automóvil, y se presentaba una escalada geopolítica como segura. La seguridad nacional fue una justificación oficial de Section 232, pero sus efectos económicos y estratégicos siguen siendo discutidos.
Posición de los fabricantes a principios de abril de 2025
Las siguientes descripciones son una instantánea del anuncio, no una recomendación de inversión ni el estado actual de cada fábrica.
General Motors
GM Gráfico de precios
GM (GM ) tenía gran capacidad en Estados Unidos y también dependía de montaje y componentes de México y Canadá. Mary Barra dijo en enero de 2025 que la empresa podía trasladar parte de la producción de camionetas a Estados Unidos y ajustar el origen de vehículos para mercados internacionales. Un traslado completo no sería rápido y podría reducir el valor de inversiones como Ramos Arizpe, México.
La protección de plantas estadounidenses a largo plazo no elimina el coste inmediato de piezas transfronterizas, menor demanda o nueva inversión para reorganizar la producción.
Ford
F Gráfico de precios
Ford (F ) ensamblaba muchas camionetas en Estados Unidos, una ventaja relativa frente a vehículos terminados importados. Sin embargo, motores, transmisiones y electrónica también cruzan fronteras. El impacto debe medirse por modelo.
Los comentarios de Jim Farley sobre el empleo estadounidense en camionetas reflejaban una decisión estratégica previa, no demostraban que toda la gama saliera beneficiada. Los modelos montados en México o Canadá seguían expuestos, y las compensaciones anunciadas en abril eran temporales.
Stellantis
STLA Gráfico de precios
Stellantis (STLA ) reúne Chrysler, Jeep y Ram, además de Fiat, Peugeot, Citroën y Alfa Romeo. A principios de abril suspendió temporalmente producción en Canadá y México y anunció unos 900 despidos temporales vinculados en Estados Unidos. Fue un ejemplo de integración regional, no un cierre permanente.

Fuente: Motor1
Jeep Compass, Jeep Wagoneer S y camionetas Ram pesadas figuraban entre los modelos producidos en México. El gravamen efectivo dependía de la elegibilidad T-MEC y del contenido no estadounidense.
Tesla
TSLA Gráfico de precios
Tesla ensamblaba en Estados Unidos los vehículos vendidos en Norteamérica y estaba más integrada verticalmente que muchos rivales. Eso ofrecía protección relativa frente al arancel sobre el automóvil terminado, pero no frente a celdas, materiales, electrónica y equipos de fábrica importados. Elon Musk reconoció que Tesla no saldría indemne.
El almacenamiento de energía también podía sufrir costes por componentes chinos. Describirlo como simple “reempaquetado” ignoraba la ingeniería de sistemas, el software y la integración industrial.
Toyota
Toyota contaba con una amplia red fabril en Estados Unidos, pero importaba vehículos y componentes de Japón, Canadá y México. Vendió alrededor de 2,3 millones de vehículos en Estados Unidos en 2024, de unos 10,1 millones globales. La producción local daba opciones, aunque capacidad, proveedores y contratos limitaban la velocidad de respuesta.
Hyundai
Hyundai amplió su producción estadounidense con la Metaplant de Georgia y anunció en marzo de 2025 una inversión de 21.000 millones de dólares hasta 2028. La dirección dijo que no subiría precios de inmediato; eso podía proteger cuota temporalmente a costa del margen.

Fuente: Hyundai
La inversión local mejora la posición futura, pero las plantas siguen conectadas con baterías y piezas internacionales. La coincidencia temporal no prueba que los aranceles fueran la única causa: también influyeron incentivos y leyes industriales anteriores.
Volkswagen
Volkswagen producía en Chattanooga, Tennessee, pero importaba otros modelos; Audi y Porsche dependían más de Europa. Un mismo porcentaje genera un importe absoluto mayor en vehículos caros, aunque la marca absorba parte.
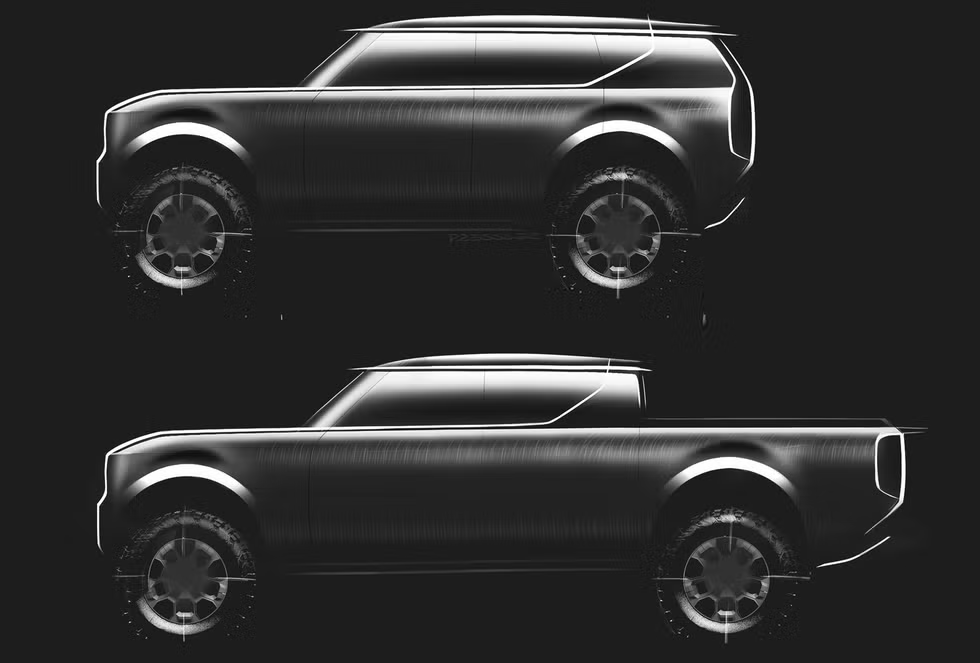
Scout Motors planeaba una planta de unos 2.000 millones de dólares en Blythewood, Carolina del Sur, con producción prevista desde 2026 y capacidad objetivo de 200.000 unidades anuales. En abril de 2025 seguía siendo un objetivo, no capacidad disponible para sustituir importaciones.
Fuente: Inside EVs
Fabricantes chinos
Los fabricantes chinos ya afrontaban elevadas barreras en Estados Unidos. Una planta en México no ofrece automáticamente acceso sin arancel: las reglas de origen, el contenido regional, la propiedad y disposiciones específicas pueden impedirlo. No basta con “enviar el automóvil a través de México”.
Conclusión
Los anuncios de abril de 2025 causaron confusión porque coexistían varios regímenes y cambiaban con rapidez. Arancel base, tipos por país, medidas de Canadá/México, vehículos y componentes tenían fundamentos, fechas y excepciones distintos.
El impacto depende del origen de cada pieza, contenido estadounidense, T-MEC, compensaciones, capacidad de absorber costes y respuesta de la demanda. No era válido afirmar que los aranceles necesariamente aumentarían o que un fabricante sería un ganador seguro. La situación actual debe comprobarse en las decisiones presidenciales, CBP y USTR.


