
Energía
Los Depósitos de Uranio Sugieren que Canadá Está Preparado para Ser un Jugador Principal en el Futuro de la Energía Verde

 Añade Securities.io a tus fuentes preferidas en Google

Impulsando el Renacimiento Nuclear
La energía nuclear tiene bajas emisiones de carbono a lo largo de su ciclo de vida, al igual que varias energías renovables. Ambas pueden contribuir a la descarbonización, aunque presentan características, costes e impactos distintos.
La nuclear puede suministrar electricidad de manera continua, con paradas previstas para mantenimiento y recarga. La producción solar y eólica varía con el recurso disponible y puede complementarse con redes, otras fuentes y sistemas de almacenamiento a escala de la red. La solución adecuada depende del sistema eléctrico, no de una única tecnología.
La descarbonización exige sustituir parte del consumo de combustibles fósiles. La contribución de nuevas centrales nucleares depende de los plazos de construcción, la financiación, la regulación y su integración con otras fuentes.

Fuente: Our World In Data
El suministro nuclear incluye minería, conversión, enriquecimiento y fabricación de combustible. Las concentraciones geográficas difieren entre estas etapas. Canadá es importante en minería y conversión, pero no reemplaza por sí solo toda la cadena internacional.
Uranio como Recurso Estratégico
El uranio ha sido un recurso estratégico desde el amanecer de la era nuclear, y el acceso de EE. UU. a grandes cantidades de mineral fue un factor clave en el éxito del Proyecto Manhattan, que condujo al desarrollo de las primeras bombas atómicas.
El poder destructivo del átomo hizo que la producción o el acceso a una cantidad suficiente de uranio fuera un interés nacional vital para todas las grandes potencias, desde EE. UU. y la Unión Soviética hasta Francia, el Reino Unido, China, etc.
Tras el fin de la Guerra Fría y el desmantelamiento de partes de los arsenales nucleares, el uranio se convirtió en una mercancía más «aburrida», suministrada frecuentemente en grandes cantidades a EE. UU. y a las potencias occidentales por Rusia y países de la antigua Unión Soviética como Kazajistán.
En 2024 Kazajistán era un gran productor minero y Rusia tenía una posición relevante en servicios de conversión y enriquecimiento. El suministro secundario también incluye existencias y otros materiales; no toda la diferencia entre extracción y demanda procedía de armas desmanteladas.

Fuente: World Nuclear Association
Un Nuevo Orden Mundial Inestable
La era posterior a la Guerra Fría ha terminado, con grandes potencias como Rusia y China desafiando a EE. UU. y sus aliados. Esto tiene algunas consecuencias para los mercados del uranio.
El programa estadounidense-ruso Megatons to Megawatts terminó en 2013. Eso no significa que se agotara todo el suministro secundario. La modernización de arsenales plantea cuestiones estratégicas distintas del combustible civil. En 2024, el Pentágono estimaba que China podría superar las 1 000 ojivas nucleares operativas en 2030. Era una proyección, no un inventario ya alcanzado:
El informe describía una rápida expansión y modernización de las fuerzas nucleares chinas.
Su evaluación comparaba el esfuerzo contemporáneo con programas chinos anteriores, sin demostrar una futura demanda neta concreta de uranio para armas.
Los arsenales militares y el suministro civil deben distinguirse. El número de ojivas no se traduce directamente en una cantidad anual de uranio comercial.
Además, los inventarios publicados usan categorías distintas, como ojivas desplegadas, almacenadas o retiradas. Las comparaciones solo son válidas cuando las definiciones y fechas coinciden.
Estados Unidos y Rusia mantenían arsenales grandes. Sus cifras no permiten predecir por sí solas la trayectoria de China o el balance futuro del mercado civil.
El desarme de la etapa posterior a la Guerra Fría aportó material a ciertos programas civiles. Su contribución dependió de acuerdos y procesos técnicos, no únicamente del número histórico de ojivas.
Uranio como Arma Geopolítica
Desde la invasión de Ucrania en 2022, las restricciones al comercio y los servicios nucleares rusos han reforzado el interés por diversificar proveedores. Las exportaciones de Kazajistán y Uzbekistán no son equivalentes a las exportaciones de origen ruso.
En mayo de 2024, Estados Unidos aprobó la prohibición de importar uranio enriquecido ruso, que entró en vigor en agosto y contemplaba exenciones temporales. Por separado, Níger retiró el permiso del proyecto Imouraren de Orano, que aún no estaba en producción. En septiembre de 2024, Putin planteó posibles restricciones rusas a la exportación de uranio.
En noviembre de 2024, Rusia anunció restricciones temporales a determinadas exportaciones de uranio enriquecido a Estados Unidos. Existía un mecanismo de permisos especiales, por lo que no era una suspensión absoluta de todo comercio de uranio.
Las participaciones de Canadá (27%), Kazajistán (25%), Rusia (12%), Uzbekistán (11%) y Australia (6%) corresponden a datos históricos de compras estadounidenses de uranio según origen. No deben confundirse con las participaciones de los servicios de enriquecimiento ni con cifras actuales.

Fuente: EIA
La dirección de Kazatomprom señaló dificultades logísticas y la importancia de clientes asiáticos. Esos comentarios no equivalían a una decisión anunciada de interrumpir todas las ventas a Occidente.
El directivo explicó que los socios asiáticos podían absorber una parte muy importante de su producción. Era una descripción de alternativas comerciales, no una prohibición de exportar a otros destinos.
Meirzhan Yussupov, director ejecutivo de Kazatomprom
La construcción y los planes de nuevas unidades nucleares en China podían aumentar la demanda civil. Un objetivo de reactores no garantiza un consumo futuro determinado, y debe distinguirse entre reactores y centrales con varias unidades.
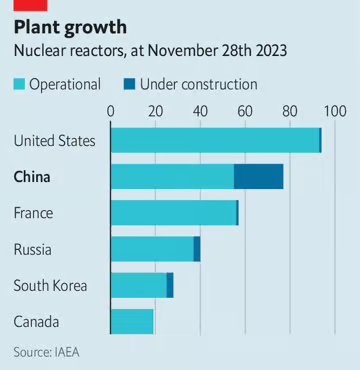
Fuente: The Economist
En los datos estadounidenses citados, la nuclear aportaba cerca del 19% de la electricidad y las renovables alrededor del 21%. Son cifras históricas, no porcentajes actuales. Diversificar combustible y servicios puede mejorar la seguridad de suministro, pero requiere inversiones y tiempo.
Canadá y la diversificación del suministro de uranio
La cuenca de Athabasca, en el norte de Saskatchewan, contiene importantes depósitos de uranio de alta ley. Una ley alta puede ser ventajosa, pero los costes y los impactos también dependen de la profundidad, el agua, el método de extracción y la gestión de residuos.
Fuente: Denison
El profesor Markus Piro destacó la presencia de uranio en distintos países y las características de los depósitos canadienses.
En particular, señaló la elevada ley de algunos yacimientos de Athabasca, que los diferencia de numerosos depósitos de otras regiones.
Markus Piro — profesor de ingeniería nuclear de la Universidad McMaster, citado por la BBC.
Cameco (CCJ ) opera instalaciones como McArthur River y Cigar Lake. Rabbit Lake, en cambio, estaba en cuidado y mantenimiento desde 2016 y no era una mina activa en 2024. Existen además proyectos propuestos.

Fuente: World Nuclear Association
Canadá también dispone de conversión y fabricación de combustible para determinadas tecnologías. Eso no significa que ofrezca dentro del país todas las etapas comerciales de enriquecimiento y fabricación necesarias para cualquier reactor.
Los depósitos de Athabasca y las expectativas de demanda han impulsado proyectos, aunque cada uno requiere evaluación técnica, permisos, financiación y construcción.
Estos proyectos podrían complementar la producción de Cameco, uno de los principales productores. Analizamos la empresa en el artículo «Cameco (CCJ): base del renacimiento nuclear occidental». Cameco completó en noviembre de 2023 la adquisición del 49% de Westinghouse. El acuerdo se había anunciado en 2022. Brookfield posee el 51% restante; Cameco no tiene el control mayoritario ni construye centrales por sí sola por esa participación.
Nuevos Proyectos de Uranio en Canadá
NexGen Energy
NXE Gráfico de precios
NexGen Energy desarrolla el proyecto Rook I, que incluye el depósito Arrow. En 2024 era un proyecto sujeto a autorizaciones y ejecución, no una mina productora ni el nombre de una mina llamada NextGen. Su eventual contribución depende de la producción que realmente alcance.
La escala del depósito y las proyecciones empresariales son relevantes, pero no garantizan que Canadá se convierta en el primer productor mundial o que NexGen cubra la mitad de un mercado definido como occidental.

Fuente: NexGen Energy
La equivalencia divulgada por la empresa —electricidad para unos 46 millones de hogares y posibles emisiones evitadas— depende de supuestos sobre conversión de uranio, generación y fuentes sustituidas. No representa hogares ya abastecidos ni una reducción medida de emisiones atribuible a una mina operativa.
Denison Mines
DNN Gráfico de precios
El proyecto emblemático de la compañía es el proyecto Wheeler River, que contiene Phoenix y Gryphon. Los objetivos de primera producción anunciados en 2024 eran previsiones sujetas a permisos, financiación y construcción, no fechas garantizadas.
En 2024 Denison tenía una participación del 69,44% en Waterbury Lake.
Los estudios de sus proyectos estimaban costes competitivos. Son proyecciones con supuestos sobre extracción y mercado, no costes operativos ya comprobados para minas todavía no construidas.

Fuente: Denison Mines
Denison tenía el 22,5% de la empresa conjunta McClean Lake, que incluye depósitos y una planta de tratamiento. La planta procesa mineral de Cigar Lake mediante contrato. Su capacidad autorizada y el volumen efectivamente procesado no son lo mismo; ampliar instalaciones de relaves tampoco crea por sí solo más producción.
Entre otras participaciones publicadas figuraban el 25,17% de Midwest y el 15% de Millennium. McClean Lake es la misma participación del 22,5% mencionada arriba, no un segundo activo con idéntico nombre.
Paladin Energy
PDN Gráfico de precios
Paladin, empresa de origen australiano, reanudó la producción en Langer Heinrich, Namibia, en 2024 tras la suspensión de 2018. La titularidad anunciada era 75% de Paladin y 25% de una filial de CNNC; no debe clasificarse simplemente como una minera junior canadiense.
Su cartera incluye Michelin, en Labrador, con seis depósitos y unos recursos publicados de 127,7 millones de libras de U₃O₈. Un recurso mineral no equivale a reservas económicamente recuperables ni a producción futura garantizada.
Michelin se encuentra en el este de Canadá, mientras que muchos otros proyectos citados están en Saskatchewan. Paladin también tenía proyectos de exploración en Australia, como Mount Isa y Manyingee.

Fuente: Paladin Energy
En el momento de la noticia de 2024, Paladin proponía adquirir al promotor de proyectos de uranio Fission por unos 1 100 millones de dólares canadienses. La operación seguía pendiente de una revisión de seguridad nacional canadiense ampliada. Este pasaje describe esa fase histórica; la operación se completó posteriormente, el 24 de diciembre de 2024.


