
Fintech Noticias
Cómo la financiación digital puede empoderar a las mujeres emprendedoras

 Añade Securities.io a tus fuentes preferidas en Google

El acceso a la financiación y la alfabetización financiera son algunos de los factores más importantes para empoderar a los grupos marginados, especialmente en economías en desarrollo. Por eso, los programas de alfabetización financiera y las FinTech innovadoras que pueden ofrecer acceso a la financiación son esenciales para impulsar el desarrollo de esas economías y reducir la desigualdad social.
Sin embargo, el acceso a la financiación y a la educación es solo una parte del problema. Cómo encajan en la vida real de los emprendedores suele ser más complejo, especialmente para las mujeres. La cultura, las responsabilidades familiares, las estructuras sociales y el acceso a la infraestructura digital pueden influir en la forma en que las personas abordan el dinero, el trabajo y las finanzas.
Para comprender mejor esta interacción entre el entorno social y la alfabetización financiera, investigadores de la Universitas Negeri Makassar (Indonesia) realizaron un estudio con mujeres emprendedoras en Indonesia. Descubrieron que la alfabetización financiera de las mujeres en economías emergentes se entiende mejor como un proceso relacional y adaptativo de aprendizaje social. Esto subraya la importancia de la conexión entre las políticas de desarrollo, las soluciones FinTech y los sistemas de apoyo social.
Publicaron sus hallazgos en Social Sciences & Humanities Open1, bajo el título “Reenmarcando la alfabetización financiera como empoderamiento: Perspectivas de narrativas de casos múltiples de mujeres emprendedoras en economías emergentes”.
Desarrollo a través de la financiación
Desigualdades y alfabetización financiera
Las disparidades de género se consideran un factor importante que ralentiza el desarrollo, ya que a menudo dejan a la mitad de la población de un país mucho menos productiva de lo que podría ser.
Esto a pesar de que las mujeres en países emergentes contribuyen sustancialmente a micro y pequeñas empresas, mientras enfrentan un acceso desigual a la financiación formal, a los servicios financieros digitales y a los recursos de toma de decisiones. Así, aunque las mujeres sostienen las economías familiares y comunitarias, su autonomía financiera sigue limitada por barreras socioculturales, institucionales y digitales.
“Las mujeres con mayores niveles de alfabetización financiera tienden a tener un mayor control sobre el uso de los recursos empresariales y las decisiones de inversión del hogar. Se forma a través de la negociación social, los valores morales, las responsabilidades relacionales y el contexto cultural”.
Y aunque la tecnología digital puede reducir las barreras al acceso a la información y a la financiación, puede reproducir una participación desigual cuando las mujeres tienen niveles más bajos de alfabetización digital, acceso limitado a la tecnología o menos oportunidades para interactuar con los ecosistemas financieros digitales.
Recopilación de testimonios relevantes
Los investigadores eligieron la región indonesia de Sulawesi del Sur ya que ofrece variación en las condiciones emprendedoras de las mujeres:
- Makassar representa un entorno más urbano y digitalmente conectado.
- Gowa refleja un entorno empresarial semiurbano y basado en la comunidad.
- Pangkep (Regencia de Pangkajene y Islas) representa un contexto rural‑marítimo moldeado por limitaciones de infraestructura y acceso digital desigual.
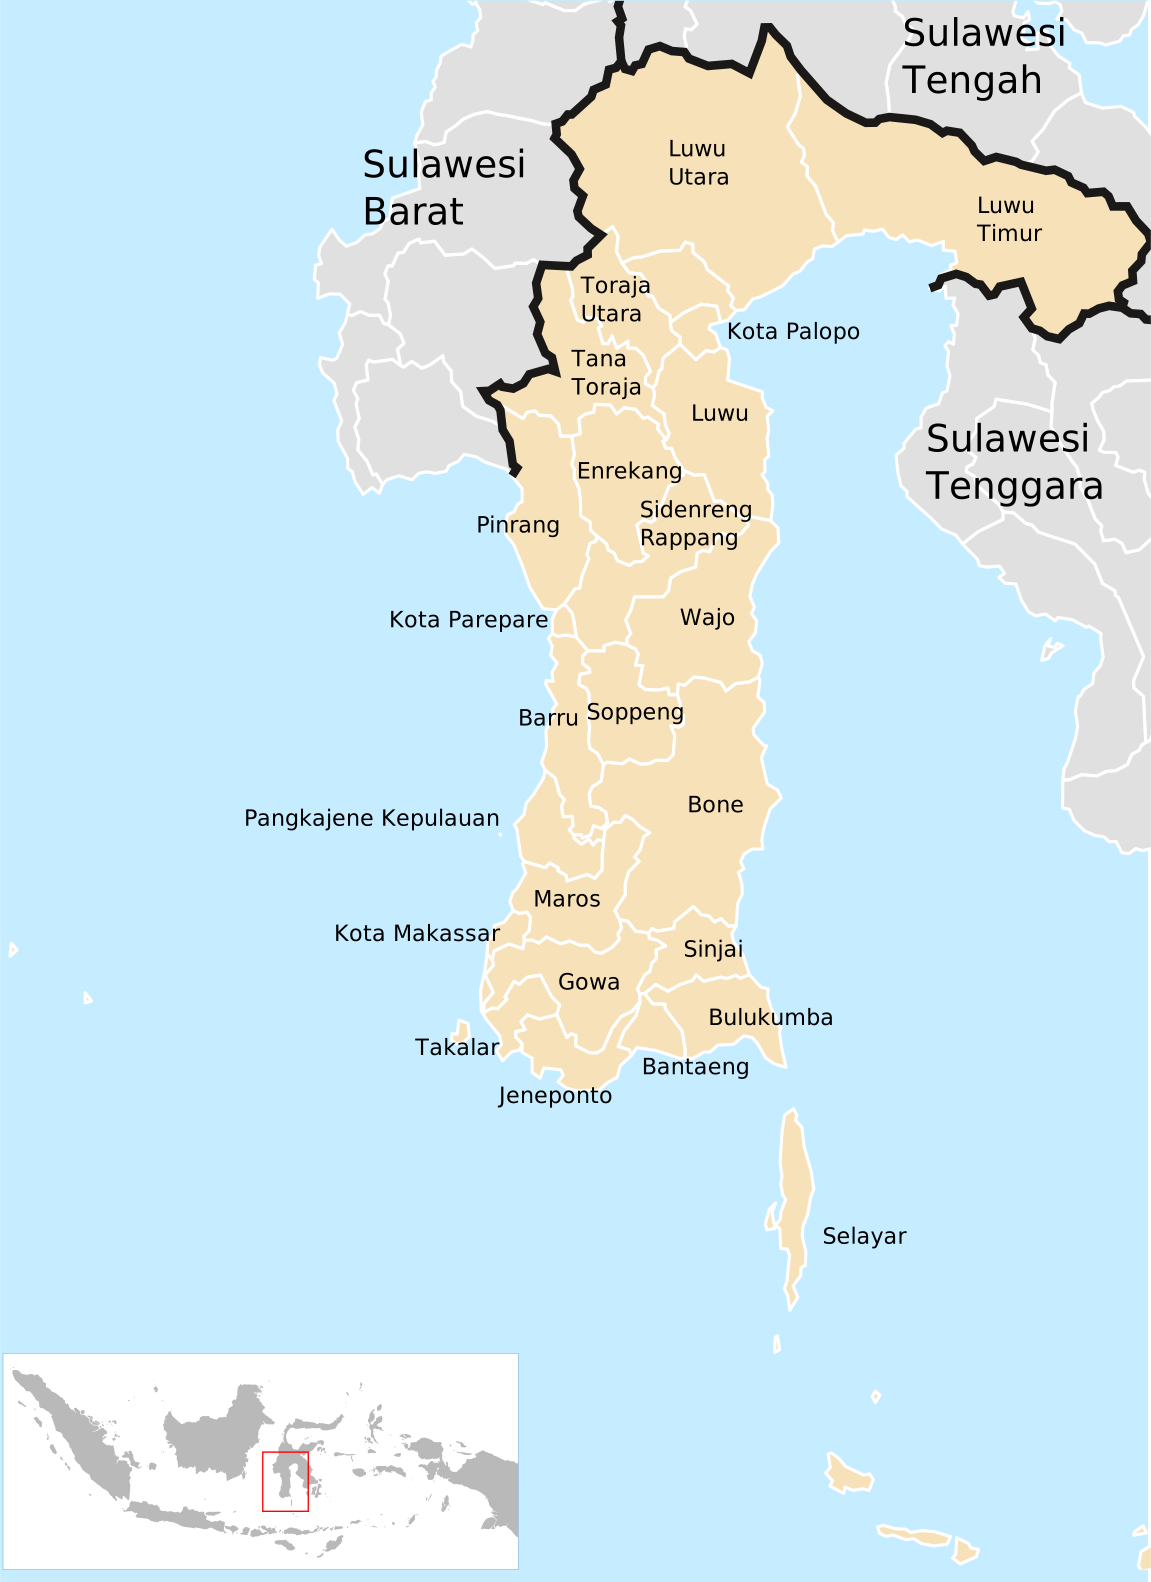
Fuente: Wikipedia
De esta manera, el estudio puede reflejar los diferentes entornos socioeconómicos y socio-digitales dentro de un contexto provincial y nacional similar.
El estudio involucró a sesenta y seis pequeñas emprendedoras, con cada región representada por 22 personas. La muestra se seleccionó por su profundidad cualitativa, variación contextual y relevancia, más que por representatividad demográfica o estadística.
Después de mapear las condiciones socioeconómicas de cada subregión, los investigadores realizaron entrevistas en profundidad (45–90 minutos) y seis discusiones de grupos focales (6–8 participantes / 90–120 minutos).
La entrevista constó de 15 preguntas abiertas organizadas en tres secciones temáticas:
“Experiencias financieras, momentos de aprendizaje y procesos de construcción de significado”, o cómo las experiencias vividas dieron forma a su percepción del dinero, los riesgos, el emprendimiento y las finanzas.
“Solía pensar que las pérdidas eran normales. Pero después de fracasar dos veces, comprendí la importancia de llevar registros, no solo de los gastos sino también de los errores que cometí.”
Papel de los miembros de la familia, pares, grupos comunitarios y redes digitales en la toma de decisiones financieras.
“Al principio, iniciamos el grupo de ahorro rotativo para necesidades del hogar, pero poco a poco lo convertimos en ahorros empresariales. Ayudamos a los miembros que quieren iniciar un negocio. Aprendimos a calcular y registrar transacciones juntos.”
Estrategias para navegar las limitaciones socio-digitales y estructurales.
“Al principio, a mi esposo no le gustaba que pasara mucho tiempo en mi teléfono. Decía que las mujeres no deberían estar ocupadas con la venta en línea. Pero después de que pude ayudar a pagar las colegiaturas de nuestros hijos, él poco a poco se volvió solidario.”
Cuando fue necesario, las preguntas estándar se adaptaron al contexto de los encuestados.
Los sondeos en Makassar se centraron más en la exposición al comercio electrónico y el uso de servicios financieros digitales; los sondeos en Gowa exploraron prácticas financieras basadas en la comunidad y la negociación entre hogar y negocio, mientras que los sondeos en Pangkep abordaron las condiciones de empresas rurales‑marítimas, limitaciones de infraestructura y acceso digital desigual.
Alfabetización financiera y mujeres
Un proceso de aprendizaje
En la etapa inicial, las mujeres describieron prácticas financieras orientadas mayormente a necesidades prácticas, la supervivencia diaria y la continuidad inmediata del negocio. Solo a través de este proceso fueron desarrollando gradualmente una nueva conciencia sobre los significados del dinero, la toma de decisiones y la responsabilidad económica.
Esto sugiere que, entre las mujeres incluidas en el estudio, la alfabetización financiera se desarrolló no solo mediante el aprendizaje formal, sino también a través de la experiencia emprendedora vivida.
La mayor parte del cambio y la mejor comprensión fueron provocados por pérdidas, fracasos o presiones familiares.
“Aprendí de mis errores. Si calculo mal, no es solo una pérdida, también es vergonzoso frente a mi grupo.”
Esto condujo al desarrollo de estrategias adaptativas para navegar las realidades del emprendimiento, así como para enfrentar las limitaciones y reacciones negativas de un contexto social a menudo conservador.
“Cuando pierdo dinero, ya no entro en pánico. Intento encontrar dónde me equivoqué, recalcular y cambiar la forma en que gestiono el dinero.”
Un esfuerzo social
Otro elemento que quedó claro durante la entrevista es que la mejora de la alfabetización financiera no es solo un proceso individual, sino una actividad social.
Esto se manifiesta mediante el establecimiento de redes de confianza entre las mujeres involucradas en el emprendimiento y la solidaridad que cultivan. También puede crear una forma de financiación ascendente para el capital inicial y una fuente inicial de capacitación e información.
“Nos reunimos cada mes y contribuimos con pequeñas cantidades de dinero. Cuando alguien quiere iniciar un negocio, usamos ese fondo para ayudarla. Confiamos unas en otras porque todas se conocen y se cuidan mutuamente.”
La misma red también brinda espacio para el intercambio de servicios que requieren equipos o habilidades específicas, así como ayuda en la comercialización y promoción de sus negocios.
“Nos ayudamos mutuamente a promocionar en Instagram. A veces tomo fotos de productos para mis amigas, y la siguiente vez ellas ayudan a entregar mis pedidos. Aprendemos mientras nos apoyamos.”
Esta actividad social se extiende hacia actividades empresariales, con casos comunes de contabilidad, ahorro y reparto de riesgos realizados colectivamente.
Lidiar con la sociedad y las familias
En una cultura relativamente conservadora, la independencia de las mujeres y su papel en la gestión de las finanzas familiares pueden requerir una negociación constante, tanto a nivel del hogar como de la comunidad.
Una forma en que estas mujeres encontraron resistir y desviar la presión social es enfatizar que su actividad empresarial no es egoísta, sino al servicio de su familia, un marco más aceptable socialmente.
“A menudo la gente dice que las mujeres no deberían manejar el dinero. Pero si no somos nosotras, ¿entonces quién? Yo gestiono las finanzas no para mí, sino para mi familia.”
Cuando la resistencia proviene de más cerca del hogar, como convencer a un esposo, el ingreso adicional generado y el efecto que tiene al apoyar, por ejemplo, la educación de los niños, suele ser un gran apoyo. Aquí también, enmarcar la actividad empresarial y el ingreso independiente dentro del contexto del cuidado infantil ayuda a superar la resistencia cultural.
Gestionar infraestructura deficiente
En regiones remotas y rurales, las posibilidades creadas por la tecnología digital pueden verse limitadas por una infraestructura pública deficiente.
Por ejemplo, la gestión de ventas de comercio electrónico puede verse bloqueada por la saturación o inestabilidad de las redes móviles locales.
“La señal a menudo se corta, así que enviamos mensajes por la noche. Estamos aprendiendo despacio para poder seguir vendiendo en línea.”
La logística suele ser otro problema, con redes sociales y acuerdos compartidos entre varias mujeres y un proveedor logístico que se utilizan para impulsar la actividad empresarial y la eficiencia.
Conclusiones para inversores
Invertir en tecnologías FinTech tiende a centrarse en el aspecto técnico y de conocimiento, asumiendo que una buena solución entregará resultados automáticamente y será adoptada cuando se comercialice adecuadamente.
En la práctica, este estudio muestra que a menudo no es tan simple, especialmente en el caso de grupos desfavorecidos.
Por lo tanto, las empresas FinTech que se dirigen a emprendedores desatendidos pueden necesitar combinar productos financieros con mentoría, redes de pares, capacitación digital y una incorporación sensible al contexto.
Deben recordar que la inclusión financiera no es simplemente un problema de acceso. Es un desafío de diseño de productos y de ecosistemas. Así, para las empresas de software FinTech, no se trata tanto de ofrecer un servicio, sino más bien de proporcionar asistencia e insertar su oferta dentro de una red existente de redes sociales y estrategias de aprendizaje.

También no deberían sobreestimar su capacidad para capacitar a nuevos usuarios con conocimientos abstractos, y en su lugar sería mejor proporcionar acceso a una red de usuarios anteriores y emprendedores más experimentados, facilitando la creación de redes empresariales formales e informales.
Desde el punto de vista del marketing, la independencia, el dinero y el éxito financiero probablemente no deberían ser la promesa directa de un producto FinTech. En su lugar, un mejor cuidado de la familia será una propuesta más atractiva para las usuarias y un encuadre más aceptable para la sociedad en general.
Invertir en desarrollo financiero
Mastercard Incorporated
MA Gráfico de precios
Si bien el contexto sociocultural es importante para el empoderamiento y el emprendimiento femenino, los sistemas de pago sólidos también son más importantes.
Mastercard es un proveedor global de infraestructura de pagos comerciales, que también ha implementado programas que abordan los problemas exactos identificados en el estudio y ha puesto en marcha soluciones correspondientes.
Esto incluye, en el caso de Indonesia, “Mastercard Strive Indonesia“, lanzado en 2023. El programa se lanzó con el objetivo de empoderar a 300.000 pequeñas empresas indonesias en tres años mediante la expansión de la adopción digital, la mejora del acceso al capital y el fortalecimiento de redes de apoyo empresarial, con especial atención a los negocios dirigidos y propiedad de mujeres.
- Fomentar la demanda y reducir las barreras a la adopción tecnológica mediante mentoría entre pares y abordar el costo de la digitalización.
- Trabajar estrechamente con instituciones bancarias y no bancarias para democratizar aún más el acceso al crédito para pequeñas empresas, especialmente para negocios dirigidos o propiedad de mujeres.
- Establecer una red de aprendizaje y realizar investigaciones sobre la digitalización de pequeñas empresas para compartir mejores prácticas e ideas, abordar cuellos de botella sistémicos, proporcionar al ecosistema datos cuantitativos ricos y generar cambios positivos.
La iniciativa en Indonesia se basó en una larga experiencia de expansión en economías dominadas por un segmento desatendido de la población y un gran segmento de actividad económica proveniente de micro y pequeñas empresas.
Esto puede representar una gran oportunidad para empresas consolidadas como Mastercard, que de otro modo enfrentan condiciones de bajo crecimiento en economías desarrolladas, donde ya forma un oligopolio con sus rivales como Visa.
Sin embargo, debe señalarse que actividades filantrópicas como Mastercard Strive Indonesia no contribuyen directamente al crecimiento, sino que proporcionan la base social y el contexto de relaciones públicas, ayudando a la empresa a expandirse en mercados emergentes como Indonesia. En última instancia, el crecimiento real de los ingresos en el país será impulsado por la digitalización general de la nación y su crecimiento económico.
Últimas noticias y desarrollos de acciones de Mastercard Incorporated (MA)
Estudio Referenciado
1. Nurjannah. Reenmarcando la alfabetización financiera como empoderamiento: Perspectivas de narrativas de casos múltiples de mujeres emprendedoras en economías emergentes. Social Sciences & Humanities Open. Volumen 14, diciembre 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


