
Énergie
Pleins feux sur Cameco (CCJ) : un pilier de la renaissance nucléaire occidentale

 Ajouter Securities.io à vos sources préférées sur Google

Le besoin de plus d’énergie
La décarbonation de l’énergie devient plus pressante face au changement climatique. Les renouvelables progressent, mais leur intégration exige aussi des réseaux, des moyens pilotables, une demande flexible et du stockage à l’échelle du réseau. Les batteries sont une option parmi plusieurs, avec des limites de coût et de durée.
La demande d’électricité peut augmenter avec l’IA et l’électrification des transports, de l’industrie et du chauffage. L’ampleur dépend des scénarios : un doublement ou un triplement n’est pas une prévision universelle à horizon fixe. Ces besoins influencent le futur mix énergétique.
Les systèmes électriques auront probablement besoin de plusieurs sources bas carbone, dont certaines pilotables, pour maintenir l’équilibre entre production et consommation.
Le nucléaire peut y contribuer. Cameco est un acteur important de son approvisionnement, mais ni la seule entreprise occidentale concernée ni une garantie de déploiement futur.
CCJ Graphique du prix
Perspectives de l’industrie nucléaire
Tchernobyl et Fukushima ont marqué la perception du risque nucléaire et les politiques énergétiques. Les trajectoires nationales restent diverses, en fonction des coûts, de la sûreté, des réseaux et des choix politiques.

La production nucléaire mondiale a évolué lentement sur une partie des dernières décennies, avec des baisses après Fukushima et une expansion chinoise. Elle n’a pas simplement cessé de croître à la fin des années 1990.
La Chine et la Russie ont développé de nombreux projets, mais d’autres pays, dont l’Inde et la Corée du Sud, ont également construit des réacteurs. La Chine est notamment décrite comme construisant des réacteurs plus rapidement que les autres pays.
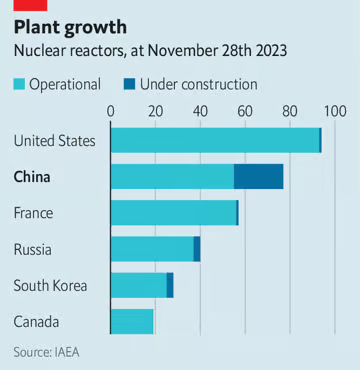
Source: The Economist
La guerre en Ukraine, les tensions énergétiques et les objectifs climatiques ont relancé l’intérêt pour le nucléaire dans plusieurs pays, sans créer de consensus universel.
Dans le contexte de 2024, plusieurs annonces illustraient cette évolution :
- Le Japon intensifie ses efforts pour redémarrer la plus grande centrale nucléaire du monde
- La secrétaire américaine à l’énergie Jennifer Granholm appelle à tripler la flotte nucléaire américaine
- Le nucléaire nouveau inclus dans le projet de plan énergétique coréen
- La France réexamine sa planification énergétique et soutient de nouveaux réacteurs
- Le Royaume-Uni prévoit de nouveaux projets nucléaires ; cela ne constitue pas une décision de construire un réacteur en Écosse
- L’Inde annonce des projets visant 18 réacteurs et 13,8 GW d’ici 2032
Nouvelles technologies stimulant le nucléaire
L’essor des centres de données a renforcé l’attention portée à ces projets. Ainsi, Microsoft a signé un accord d’achat d’électricité sur vingt ans lié au redémarrage prévu de l’unité 1 de Three Mile Island (MSFT ). Le redémarrage restait soumis aux travaux et autorisations.
Par ailleurs, la FERC a refusé une modification d’accord de raccordement liée à un centre de données d’Amazon (AMZN ), visant à augmenter de 300 à 480 MW sa consommation directement colocalisée avec Susquehanna. Ce n’était pas une interdiction générale des contrats nucléaires des entreprises technologiques.
Les grands centres de données posent des questions sur la demande, la fiabilité du réseau et la répartition des coûts entre consommateurs.
Les accords de colocalisation doivent être évalués dans ce cadre. Willie Phillips, alors président de la FERC, a voté contre le rejet de la proposition et défendait la recherche de solutions réglementaires.
Contexte de la décision de la FERC et position de Willie Phillips.
De nouvelles technologies sont aussi étudiées, notamment :
- Les petits réacteurs modulaires (SMR), y compris certains projets flottants
- Les réacteurs avancés et cycles du combustible susceptibles de mieux utiliser certaines matières récupérées du combustible usé ; ils ne suppriment pas 98% de tous les déchets nucléaires
La Chine a notamment mis en service un démonstrateur de quatrième génération en 2023, le HTR-PM. D’autres pays développent aussi des réacteurs avancés. La construction en série pourrait réduire certains coûts, mais cette économie n’est pas automatique et doit être conciliée avec les exigences de sûreté.
Effet Trump sur le nucléaire ?
Après l’élection de Donald Trump en novembre 2024, les investisseurs s’interrogeaient sur la politique énergétique de son second mandat. Son soutien annoncé aux hydrocarbures était clair ; les effets précis sur le nucléaire restaient à déterminer.
« On voit globalement une philosophie de “forage à tout-va”, avec des ventes de concessions en mer, des pipelines accélérés et une volonté de réduire les coûts de l’énergie pour les consommateurs. »
Dan Eberhart – directeur général de Canary LLC, une entreprise de services pétroliers.
Le nucléaire pouvait également bénéficier d’un soutien politique. L’objectif affiché était de faire baisser le coût de l’énergie. La campagne mettait en avant des mesures du premier mandat :
- Des garanties de prêt supplémentaires pour les unités 3 et 4 de Vogtle.
- Un soutien au Carbon Free Power Project associé à l’Idaho National Laboratory, projet ensuite abandonné en 2023.
- Le développement du Partenariat pour la coopération énergétique transatlantique.
Ces antécédents n’assuraient toutefois ni de nouveaux projets rentables ni des financements futurs. Les conséquences pour le nucléaire et les renouvelables dépendraient des politiques réellement mises en œuvre.
Cameco
Cameco est un grand producteur d’uranium, derrière Kazatomprom selon plusieurs classements de production. Ses activités comprennent notamment Cigar Lake et McArthur River/Key Lake, en Saskatchewan.

Source: Cameco
L’entreprise contribue à l’approvisionnement des réacteurs existants et futurs, mais sa production, ses coûts et ses contrats comportent des risques.
Depuis novembre 2023, Cameco détient aussi 49% de Westinghouse. Brookfield détient les 51% restants. L’acquisition avait été annoncée en 2022, mais Cameco n’en a pas acquis le contrôle majoritaire.
Une hausse du prix de l’uranium peut améliorer certains revenus, mais ses effets dépendent des contrats, des volumes livrés, des coûts et des achats nécessaires.
À plus long terme, Westinghouse pourrait bénéficier de services aux centrales et de nouveaux projets aux États-Unis et dans d’autres marchés, dont l’Europe, où les tensions énergétiques ont pesé sur certaines industries.
Déficits d’approvisionnement en uranium
Après la guerre froide, le programme américano-russe de dilution d’uranium hautement enrichi issu d’armes a apporté une source secondaire de combustible. Son influence doit être distinguée de la production minière.
La baisse des attentes de construction et l’arrêt des réacteurs japonais après Fukushima ont également pesé sur la demande anticipée.
Les prix ont connu une longue période de faiblesse, avant de remonter nettement au début des années 2020. Des producteurs ont réduit leur activité durant les années de prix bas.

Source: Cameco
Les projections de demande peuvent dépasser certaines capacités minières prévues. Le déficit futur dépend toutefois des nouveaux projets, des stocks, des sources secondaires et du rythme réel de construction des réacteurs.
Cameco estime que de nouveaux investissements seront nécessaires. Ces projections proviennent d’un fournisseur intéressé et ne garantissent pas un déficit permanent.

Source: Cameco
Le combustible représente une fraction relativement faible du coût total de production nucléaire. Les exploitants cherchent donc à sécuriser l’approvisionnement, mais cela ne rend ni les prix illimités ni les bénéfices miniers garantis.
Géopolitique de l’approvisionnement en uranium
Le Kazakhstan fournit une part importante de l’uranium minier mondial, autour de 45% dans les données citées. Il joue donc un rôle majeur dans l’approvisionnement.
Le pays entretient des liens avec des clients occidentaux ainsi qu’avec la Russie et la Chine.
Les contraintes logistiques et les sanctions peuvent influencer les itinéraires et débouchés. Elles ne prouvent pas que Kazatomprom a décidé de cesser toutes ses ventes à l’Occident. Son directeur général a expliqué l’attrait des clients asiatiques :
« Il nous est beaucoup plus facile de vendre la majeure partie, voire la totalité, de notre production à nos partenaires asiatiques — je ne citerais pas de pays précis. Ils peuvent absorber presque toute notre production, tout comme nos partenaires du nord. »
Meirzhan Yussupov, directeur général de Kazatomprom dans le contexte cité.
En 2022, Kazatomprom a aussi signalé un changement d’actionnariat concernant le détenteur d’une participation de 49% dans Budenovskoye, au profit d’entités comprenant Uranium One, filiale de Rosatom. Cela illustre les liens industriels sans déterminer à lui seul la destination de toute la production.
Par ailleurs, les États-Unis ont adopté en mai 2024 une interdiction des importations d’uranium russe faiblement enrichi, avec des dérogations transitoires possibles. Au Niger, le permis du projet Imouraren d’Orano a été retiré après le coup d’État, et Vladimir Poutine a évoqué en septembre 2024 d’éventuelles restrictions à l’exportation d’uranium.
Ces évolutions accentuent les risques géopolitiques, dont l’ampleur et la durée restent incertaines.
Elles peuvent favoriser la diversification vers des fournisseurs comme Cameco. D’autres producteurs existent néanmoins en Australie, au Canada et ailleurs.
Westinghouse
En 2022, Cameco et Brookfield ont annoncé l’acquisition de Westinghouse, finalisée en 2023. Cameco détient 49% et Brookfield 51%.
Brookfield dispose notamment d’activités renouvelables représentées par Brookfield Renewable Partners (BEP.UN.TO ) (BEPC ) (BEP ). Brookfield Corporation (BN ) et ses entités gèrent d’importants actifs ; capitalisation boursière et actifs sous gestion sont des mesures distinctes.
Ces actionnaires apportent une expertise et des ressources, sans garantir que Westinghouse puisse financer sans limite tous les nouveaux réacteurs.
Les projets peuvent générer des recettes dès les études, puis pendant la construction et les services. Il n’existe pas de règle universelle selon laquelle les recettes commencent seulement la sixième année ou se poursuivent sur une durée fixe pour chaque projet.

Source: Cameco
L’AP1000 est un réacteur à eau pressurisée de génération III+. Il ne repose pas sur la technologie canadienne CANDU, qui utilise une conception distincte. Les nombres d’unités en service et en construction évoluent avec les projets.
Westinghouse développe aussi le petit réacteur modulaire AP300, qui suscite de l’intérêt dans des pays comme la Slovaquie, Finland et Sweden, ainsi que le microréacteur eVinci. Les accords d’étude ou annonces d’intérêt ne valent pas autorisation, construction ou exploitation commerciale.

Source: Westinghouse
Westinghouse fournit du combustible, des équipements et des services à de nombreux réacteurs. Les besoins varient selon les technologies ; tous les nouveaux projets ne doivent pas acheter les mêmes composants à cette entreprise.
Cette diversification peut aider Cameco à participer à plusieurs segments du nucléaire. Elle ne garantit toutefois pas sa rentabilité si les prix de l’uranium baissent ou si les projets sont retardés.
Conclusion
Cameco est un grand producteur d’uranium et actionnaire de Westinghouse, fournisseur majeur du nucléaire. Il existe cependant d’autres producteurs, constructeurs et prestataires occidentaux et internationaux.
La concurrence géopolitique peut favoriser des approvisionnements diversifiés et des contrats à long terme. Une prime durable sur la production de Cameco reste une hypothèse, pas un résultat certain.
La participation dans Westinghouse peut soutenir une activité de services et de nouveaux projets. La demande d’électricité bas carbone, notamment des centres de données, est une opportunité parmi d’autres, soumise aux coûts, aux autorisations et aux délais.
Le nucléaire peut attirer des soutiens de sensibilités politiques différentes :
- Certains défenseurs du climat apprécient ses faibles émissions sur le cycle de vie.
- Certains responsables conservateurs soulignent son rôle industriel et stratégique.
- Des entreprises technologiques s’intéressent à son apport électrique pilotable.
Ces intérêts peuvent favoriser de nouveaux projets, mais ne créent pas un consensus automatique ni une croissance garantie partout dans le monde.


