
Nachhaltigkeit
Solar nach 2025: Kosten, Speicherung & Netzwirkungen

 Securities.io zu deinen bevorzugten Quellen auf Google hinzufügen

Visualisierung des Solarzeitalters
Solarenergie war im letzten Jahrzehnt der bedeutendste Trend im Bereich erneuerbarer und kohlenstoffarmer Energie. Durch den Preisverfall von Solarmodulen wird sie schnell zur günstigsten Energiequelle, insbesondere in Ländern mit günstigen Wetterbedingungen und hoher Sonneneinstrahlung.
In diesem Zusammenhang wurde bereits in unserem entsprechenden Artikel von 2024 ein neues Solar Age – Eine helle Zukunft für die Menschheit diskutiert.
Eine neue Studie von Forschern der University of Surrey (UK), Ehsan Rezaee und S. Ravi P. Silva, zeigt, wie viel Fortschritt erzielt wurde und diskutiert, dass Energiespeicherung künftig ein ebenso wichtiger Teil der Diskussion rund um Solarenergie sein wird.
Sie veröffentlichten ihre Ergebnisse in der Fachzeitschrift Energy & Environmental Materials unter dem Titel „Solar Energy in 2025: Global Deployment, Cost Trends, and the Role of Energy Storage in Enabling a Resilient Smart Energy Infrastructure“.
Erfolgsgeschichte der Solarenergie
Sinkende nivellierte Stromgestehungskosten (LCOE)
Die Branche für erneuerbare Energien verwendet häufig die LCOE, definiert als die durchschnittlichen netto‑gegenwärtigen Kosten zur Erzeugung einer Einheit Strom über die Lebensdauer eines Kraftwerks. Diese Kennzahl berücksichtigt nicht nur die Betriebskosten, sondern auch die Haltbarkeit eines Systems und dessen Kapitalkosten und liefert damit ein genaueres Bild der Gesamtkosten.
LCOE für Versorgungs‑maßstab Solar‑PV‑Projekte sind zwischen 2010 und 2023 um mehr als 80 % gesunken und erreichen in sonnenreichen Regionen Werte von nur $0.03 pro Kilowattstunde, in anderen Gebieten im Durchschnitt $0.05‑0.08 $ pro kWh.
Die Gesamtkosten für die Installation von Solar‑PV‑Systemen sind von $5,310/kW im Jahr 2010 auf geschätzte $620/kW im Jahr 2025 gesunken, was einer Reduktion von fast 90 % entspricht.
Dieser Kostenrückgang ist das Ergebnis des Zusammenwirkens mehrerer Faktoren:
- Technologischer Fortschritt macht neue Solarmodule effizienter, günstiger und langlebiger.
- Steigende Produktionsmengen ermöglichen Skaleneffekte, wodurch die Stückkosten sinken, insbesondere bei chinesischen Solarmodulen.
- Politische Änderungen, die kohlenstoffarme Energieprojekte begünstigen, wie wettbewerbsfähige Beschaffungsmechanismen, die Markttransparenz erhöhen und die Effizienz der Entwickler steigern.
Infolgedessen ist Solar‑PV jetzt in den meisten Regionen der Welt die günstigste Quelle für neue Stromerzeugung und übertrifft Kohle, Gas und sogar Wind in einigen Märkten.
Dieser wirtschaftliche Vorteil hat die Diskussion von „Warum Erneuerbare?“ zu „Wie schnell können wir sie einsetzen?“ verschoben.
Die Autoren weisen zudem darauf hin, dass der Rückgang der Solarkosten besonders für unterentwickelte Regionen wie Subsahara‑Afrika und Südasien vorteilhaft ist. Da die Netzinfrastruktur in diesen Regionen insgesamt unzureichend ist, kann dezentraler Solarstrom die größte Wirkung erzielen und hat bereits weltweit mehr als 100 Millionen Menschen mit Strom versorgt.
Explodierende Solarvolumina
Laut der International Renewable Energy Agency (IRENA) überstieg die weltweit installierte Solarkapazität im Jahr 2024 1,5 Terawatt (TW) und hatte sich damit mehr als verdoppelt gegenüber nur 760 Gigawatt (GW) im Jahr 2020.
Das ist nicht nur beeindruckend, sondern stellt eine der schnellsten technologischen Adoptionen in der Energiegeschichte dar.
Während andere Erneuerbare wie Windenergie eine wichtige Rolle bei der Ergänzung von Solarstrom, insbesondere im Winter, spielen können, sind sie insgesamt teurer als die neueren Solarinstallationen.

Quelle: Energy & Environmental Material
Das gilt derzeit für fast alle Energiequellen:
- Offshore‑Wind bis zu $0.13 pro kWh und Kohle bis zu $0.12 pro kWh.
- Erdgas liegt im mittleren Bereich mit LCOE‑Werten zwischen $0.05 und $0.11 pro kWh.
- Kernenergie zeigt eine breitere Kostenspanne von etwa $0.07 bis $0.14 pro kWh.
Daher sollte, abgesehen von Fragen der Verfügbarkeit und Zuverlässigkeit oder von Aufgaben, die schwer von fossilen Brennstoffen zu elektrifizieren sind, idealerweise zu diesem Zeitpunkt sämtliche Energie aus photovoltaischen Solarmodulen stammen.
Netzherausforderungen bei hoher Solarpenetration (Abregelung, Stabilität, Flexibilität)
Intermittente Erzeugung
Wenn Solar eine entscheidende Rolle dabei gespielt hat, entwickelte Volkswirtschaften zu erneuerbaren Energien zu bewegen und die Defizite der Stromnetze in Entwicklungsländern zu beheben, könnte die vollständige Integration von Solarenergie als primäre Energiequelle Herausforderungen für die Aufrechterhaltung stabiler Stromnetze mit sich bringen.
Das Kernproblem besteht darin, dass die Solarstromerzeugung stark von den Wetterbedingungen abhängt, nicht nur von den allgemeinen Bedingungen (Winter‑Sommer, sonnig oder nicht, Tag‑Nacht), sondern auch innerhalb eines Standorts von Minute zu Minute stark variieren kann, abhängig von der Bewölkung.
In Märkten mit hoher Penetration wie Kalifornien, Deutschland und Australien haben diese Dynamiken zu Abregelungen und Bedenken hinsichtlich der Netzstabilität geführt.
Bisher wurden verschiedene Strategien umgesetzt, um das Problem zu bewältigen, wie die strategische Nutzung von Wasserkraft, die Einführung von Nachfragesteuerungsmaßnahmen, um den Verbrauch an die Solarverfügbarkeit anzupassen, sowie die Modernisierung von Netzen mit digitaler Infrastruktur und intelligenten Wechselrichtern.
Dennoch scheint es, dass wenn Solar den Anteil von 10‑15 % an der gesamten Energieversorgung überschreitet, wie in Kalifornien (17 %), Australien (15 %) oder Spanien & Italien (10 %), Netzprobleme wichtiger werden können als allein die LCOE von Solar.

Quelle: Energy & Environmental Material
Allein im Jahr 2024 hat Kalifornien über 2.5 Terawattstunden Solarenergie aufgrund begrenzter Speicher‑ und Übertragungsinfrastruktur abgeregelt.
Das Verschwendung potenziell erzeugter Energie (Abregelung) ist nur ein Teil des Problems. Der höhere Strombedarf am Abend und im Winter, wenn die Solarproduktion am niedrigsten oder sogar nicht existent ist, stellt ein weiteres Problem dar.
Neue Lösungen müssen implementiert werden, um den steigenden Solaranteil an der Gesamtproduktion aufrechtzuerhalten und Abregelungen oder unzureichende Produktion zu kritischen Zeiten zu verhindern, die das weitere Solarwachstum behindern könnten.
Wischen zum Scrollen →
| Technologie | Globale LCOE‑Spanne (US$/kWh) |
|---|---|
| Utility‑scale Solar PV | 0.038–0.078 (US, 2025) |
| Onshore Wind | 0.044–0.123 (US, 2025) |
| Offshore Wind | ~0.08–0.13 (global) |
| Gas CCGT | 0.048–0.109 (US, 2025) |
| Coal | 0.071–0.173 (US, 2025) |
| Nuclear (new build) | ~0.136–0.251 (US/EU) |
Batterien im Versorgungsmaßstab
Batteriekosten: Von $350/kWh (2015) bis $115/kWh (2024)
Diese Innovationen helfen dabei, Solarenergie von einer intermittierenden Quelle in eine steuerbare umzuwandeln, die Netzstabilität und Notstromversorgung gewährleisten kann.
Der entscheidende Teil hierbei sind große Batterien, die mindestens mehrere Stunden Verbrauch in einem bestimmten Netzabschnitt abdecken können.
Eine starke Unterstützung für diesen Wechsel ist der Rückgang der Kosten von Lithium‑Ion‑Batteriepacks von $350/kWh auf $115/kWh zwischen 2015 und 2024.
Da Solar intermittierend ist und eine echte Nutzung von Solarenergie nur mit ausreichender Batteriekapazität möglich ist, sollte die ehrliche „wahre“ Kosten von Solar wahrscheinlich die Kosten von Solar + Batterien und nicht nur die LCOE von Solar allein sein.
Glücklicherweise könnte der fallende Preis beider Komponenten das Potenzial für eine massenhafte Verbreitung von Solarenergie nicht wesentlich verändern. Auch die Installationskosten werden voraussichtlich mit größeren Einsätzen sinken, da mehr Erfahrung und modulare Lösungen verfügbar werden.

Quelle: Energy & Environmental Material
Sind Lithium‑Ion die richtige Wahl für Batteriespeicher im Versorgungsmaßstab?
Ein weiterer zu berücksichtigender Faktor ist, dass Lithium‑Ion‑Batterien möglicherweise nicht die richtige Technologie für Batteriespeicher im Versorgungsmaßstab sind.
In „The Future Of Energy Storage – Utility-Scale Batteries Tech“ haben wir die vielen möglichen Kandidaten diskutiert, einschließlich „exotischer“ Optionen wie Batterien mit Redox‑Flow, Eisen‑Luft, Meersalz, geschmolzenem Metall, Natrium‑Schwefel, Polymer, CO₂, Wärmespeicher mit Sand oder geschmolzenen Salzen usw.
Diese alternativen Batteriekemien sind gute Kandidaten, um Lithium zu ersetzen, wenn die Unterstützung des Stromnetzes ein Anliegen ist, da die Anforderungen sich stark von denen der Elektrofahrzeuge unterscheiden:
- Keine Gewichtsbegrenzung, da die Batterien im Versorgungsmaßstab voraussichtlich unbeweglich neben einem großen Transformator stehen.
- Keine signifikante Platzbegrenzung, da Container oder große Gebäude in der Nähe von Kraftwerksstandorten zur Verfügung stehen.
- Ein Premium wird ultra‑dauerhaften Batterien gewährt, die besser zum Geschäftsmodell von Versorgungsunternehmen passen, das Investitionen über mehrere Jahrzehnte amortisiert.
- (We previously described in further detail the different technologies that could make batteries last 30+ years in our article “Ultra-Durable Batteries: Why Next-Gen Tech Will Last Decades, Not Just Years“.)
V2G & EV-Flotten als flexible Speicherung
Zwischen 2015 und 2025 stiegen die weltweiten Verkäufe von Elektro‑ und Hybridfahrzeugen von 0,5 Millionen auf 17 Millionen Einheiten, während die Verkäufe von Benzin‑ und Dieselautos von 70 Millionen auf 60 Millionen Einheiten zurückgingen.
Sinkende Batteriekosten, die dem Preisverfall von Solarmodulen ähneln, haben den Wechsel zu Elektrofahrzeugen vorangetrieben und wurden durch die EV‑Akzeptanz befeuert, die technologische Innovationen und Skalierung der Produktion ausgelöst hat, was zu einem ähnlichen Preisrückgang führte.
Es ist wahrscheinlich, dass, wenn Batteriespeicher im Versorgungsmaßstab massenhaft installiert werden, das Ausmaß des Geldflusses zu den Batteriefirmen und die Produktionsvolumina ähnlich groß sein wird wie der Wechsel von Kleingeräten zu Elektrofahrzeugen, wodurch die Batteriekosten weiter sinken.
Bereits bewegen sich selbst Elektrofahrzeuge langsam hin zu dichteren Festkörperbatterien oder günstigeren, weniger materialintensiven Natrium‑Ion‑Batterien.
Daher könnten Elektrofahrzeuge zur Senkung der Kosten von Batteriespeichern im Versorgungsmaßstab beitragen, selbst wenn diese nicht auf Lithium‑Ion‑Technologie basieren.
Eine weitere mögliche Rolle von Elektrofahrzeugen, insbesondere wenn deren Batterien langlebiger werden als der Rest des Fahrzeugs, ist eine zusätzliche optionale Batteriespeicherung, bei der das EV überschüssige Energie in einer Phase aufnimmt und abends Häuser und das Netz versorgt.
Hier wird der Einsatz von KI zur Optimierung der Rolle der EV‑Batterien wichtig sein, um Mobilität und Netzanforderungen nahtlos auszubalancieren.
Politische Rückenwind- & Handelsgegenwind
Grüne Politiken weltweit, die häufig durch politische Veränderungen unterbrochen werden, wie etwa die Trump‑Administration, die das Inflation Reduction Act (IRA) von Biden störte, werden voraussichtlich weiterhin den Ausbau erneuerbarer und kohlenstoffarmer Energiequellen vorantreiben.
Zum Beispiel:
- Die Initiativen der EU, der Green Deal und REPower.
- Indiens PLI‑Programm soll die heimische Solarproduktion stärken & das PM‑KUSUM‑Programm (Pradhan Mantri Kisan Urja Suraksha evam Utthaan Mahabhiyan) dezentrale Solarenergie für die Landwirtschaft und ländliche Elektrifizierung fördern.
- Brasilien, Vietnam und Südafrika steigern ebenfalls die Solaradoption durch Einspeisevergütungen, wettbewerbsfähige Ausschreibungen und zinsgünstige Finanzierungen.
Weitere grüne Politiken könnten ebenfalls die Solarenergie stärken.
The European Hydrogen Backbone (follow the link for a detailed explanation of this megaproject), das überschüssige erneuerbare Energie aufnehmen und in Wasserstoff umwandeln will, könnte überschüssige Solarenergie absorbieren und in Schiffs‑ und Industrie‑Kraftstoff umwandeln, wodurch Solarenergie indirekt Erdgas verdrängen könnte.
Ähnliche Formen der Energiespeicherung, wie Wasserstoff, synthetische Kraftstoffe oder Ammoniak, könnten ebenfalls die Rentabilität von Solar verbessern, indem sie überschüssige Tages‑ und Sommerproduktion nutzen.
Zukünftige Technologien
Tandem‑Perowskite: Rekordwirkungsgrad von 34,85 %
Während frühere Fortschritte bei Mono‑ und Polysilizium‑Solarmodulen zu dem aktuellen Preisrückgang und dem Anstieg der Solarenergieproduktion geführt haben, entsteht eine andere Generation von Photovoltaik.
Dies könnte die Art und Weise, wie Solarenergie erzeugt wird, radikal verändern, wobei Bedenken hinsichtlich übermäßiger Flächennutzung wahrscheinlich durch steigende Effizienz der Sonnen‑zu‑Strom‑Ausbeute kompensiert werden.
Tandem‑Perowskit‑Silizium‑Solarzellen haben nun Rekordwirkungsgrade von bis zu 34,85 % erreicht, was die theoretische Grenze von Einkernzellen deutlich übertrifft.
Eine Steigerung der Modulwirkungsgrad von etwa 22 % auf rund 34 %, was bis 2030 wahrscheinlich ist, würde einen bedeutenden Schritt zur Verringerung des Flächenbedarfs um 50 % darstellen.
Recycling
Da Solarmodule zu einer der wichtigsten Energiequellen der Menschheit werden, oder vielleicht sogar zur HAUPTENERGIEQUELLE, wird das ordnungsgemäße Management von Solarmodulen am Ende ihrer Lebensdauer entscheidend sein.
Dies ist besonders wichtig, da photovoltaische Solarmodule viele wichtige Mineralien enthalten, darunter Silber (follow the link for an investment report on this metal) und potenziell umweltschädliche Schwermetalle.
Bereits erholen neue Recyclingverfahren über 90 % der Materialien aus ausgedienten Solarmodulen. Weitere Fortschritte in der Recyclingtechnologie und strenge Vorschriften sollten Ressourcenverknappung verhindern und eine echte zirkuläre Solarwirtschaft fördern.
Neue Einsatzmethoden
Bifaziale Solarmodule ermöglichen die Energieerzeugung von beiden Seiten und vertikale Installationen, wodurch die Möglichkeit eröffnet wird, die Produktion am Morgen und Abend (Ausrichtung nach Osten und Westen) zu maximieren.
Agrivoltaics und andere Integrationen landwirtschaftlicher Aktivitäten in Solarfelder können ebenfalls den Flächenverbrauch von Solarenergie reduzieren.
Zukunft der Solarenergie
Das Auftreten von Abregelungen, der Bedarf an Recycling des explosionsartigen Volumens alternder Solarmodule und die zunehmende Diskussion über die Haltbarkeit der Zentralisierung der Solarmodulproduktion in China sind nur einige der Risse, die in den letzten Jahren in der Solarindustrie entstanden sind.
Es sollte nicht vergessen werden, dass diese Probleme hauptsächlich durch das explosive Wachstum der Branche entstanden sind, was beispielsweise dazu führte, dass die Solarenergieproduktion die Kapazität des Stromnetzes überstieg.
Hinter dem schneller als erwarteten Wachstum der Solarenergie steht die sinkende LCOE, die Solar zur günstigsten Energieform auf der Erde macht, und das noch bevor weitere Fortschritte durch Technologien wie Perowskit‑Solarzellen erzielt werden.
Da Batterien täglich immer günstiger werden, kann das Problem der Intermittenz und des Ungleichgewichts von Produktion und Nachfrage durch deutlich mehr Speicher im Stromnetz gelöst werden.
Ähnlich sind Recycling oder der Aufbau lokaler Lieferketten hauptsächlich politische Fragen, die gelöst werden können, sobald die Probleme identifiziert sind.
Fazit
Solar ist jetzt günstiger als alle anderen Alternativen und hat noch einen langen Weg vor sich, um durch weitere Skalierung und Innovation noch günstiger zu werden.
Selbst wenn Batterien nicht günstiger würden (eine sehr unwahrscheinliche Möglichkeit), sollten die zusätzlichen Speicherkosten eher ein Stolperstein auf dem Weg zur Dominanz von Solar sein als ein echtes Limit.
Das bedeutet, dass Solar langfristig die dominierende Form der Energieerzeugung sein wird, wobei gleichwertig kohlenstoffarme Wasser-, Wind‑ und Kernenergie wahrscheinlich eine unterstützende Rolle spielen werden, insbesondere um die geringere Solarproduktion im Winter auszugleichen.
Weitere zukünftige Optionen, wie orbitale Solaranlagen, die rund um die Uhr stabile Solarenergie liefern, könnten ebenfalls dazu beitragen, einige der letzten wetterbedingten Grenzen der Solarenergie zu mildern.
Letztlich führt uns das zu der Schlussfolgerung, dass die eigentliche Frage zur Solarenergie nicht „wie viel“ ist, sondern „wann“, wobei das Endziel nun in Sicht ist: eine Gesellschaft, die überwiegend von Solarenergie betrieben wird, mit Netz‑Balance und Nischenanwendungen, die von anderen kohlenstoffarmen Technologien gespeist werden.
Investitionen in Solarinnovation
First Solar
FSLR Preisdiagramm
First Solar (FSLR ) ist der größte Solarmodulhersteller in den USA und in der gesamten westlichen Hemisphäre, mit Produktionsstandorten in den USA, Malaysia und Vietnam.
Das Unternehmen verwendet nicht die klassische kristalline Siliziumtechnologie, sondern nutzt seine proprietäre Dünnschicht‑Photovoltaik.
Auf Basis von Cadmium‑Tellurid sind sie effizienter, werden zu geringeren Kosten produziert und können leicht massenhaft hergestellt werden.

Quelle: Department Of Energy
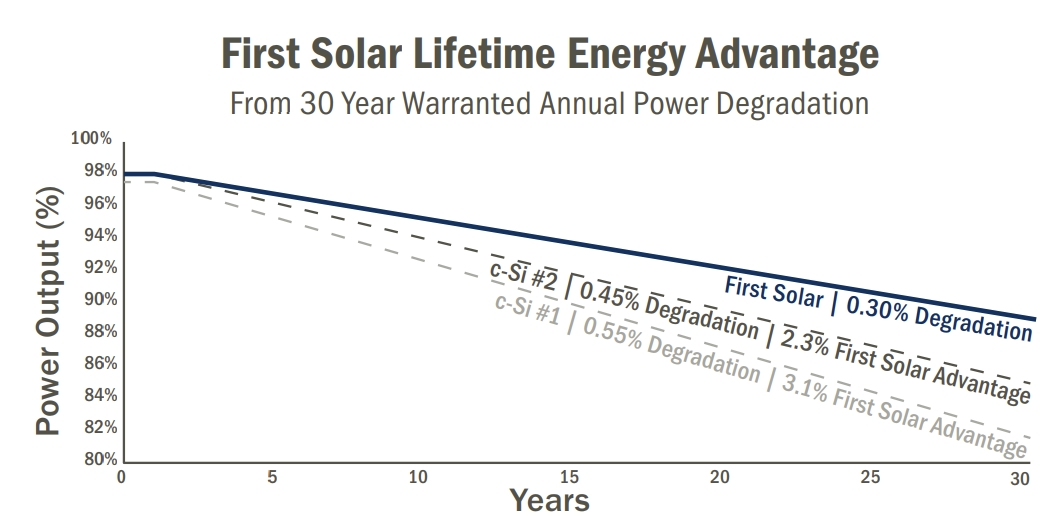
Dünnschicht‑Solarmodule aus Cadmium‑Tellurid sind zudem langlebiger und behalten nach 30 Jahren 89 % der ursprünglichen Leistung bei.
Quelle: First Solar
Der Fokus des Unternehmens auf Dünnschicht‑Halbleitertechnologie ermöglicht eine vollständige vertikale Integration, wodurch es sich radikal von der siliziumbasierten Solarmodulindustrie unterscheidet.
Im Gegensatz zu traditionellen Fabriken, in denen jeder Akteur sich auf ein einzelnes Segment wie die Polysilizium‑Reinigung spezialisiert und Solarzellen viele Tage zur Herstellung benötigen, kann First Solar Rohmaterialien in weniger als 4 Stunden in Fertigprodukte umwandeln.

Quelle: First Solar
First Solar hat seit seiner Gründung insgesamt $2B in Forschung und Entwicklung investiert. Die F&E‑Teams von First Solar prognostizieren eine Dünnschicht‑CdTe‑Zellwirkungsgrad von 25 % und Wege zu 28 % Zellwirkungsgrad bis 2030.
Langfristig plant First Solar, seine Erfahrung mit Cadmium‑Tellurid‑Dünnschicht in die Perowskit‑Technologie zu integrieren, um die resultierenden Solarmodule noch effizienter zu machen.

Quelle: First Solar
Insgesamt ist First Solar ein Technologieführer, der von Zöllen auf chinesische Importe profitieren wird, was wahrscheinlich die negativen Auswirkungen von Trumps Wiederwahl auf die Solarindustrie ausgleichen wird.
Während es derzeit hauptsächlich auf Dünnschicht‑Solar mit Cadmium‑Tellurid fokussiert, könnte seine Expertise in der Herstellung nicht‑siliziumbasierter Solarmodule ihm einen erheblichen Vorsprung bei Perowskit verschaffen.
(Sie können mehr Informationen über First Solar im dem dem Unternehmen gewidmeten Investitionsbericht lesen)
Neueste Nachrichten und Entwicklungen zu First Solar (FSLR) Aktien


