
Fintech News
Wie digitale Finanzen Frauenunternehmerinnen stärken können

 Securities.io zu deinen bevorzugten Quellen auf Google hinzufügen

Der Zugang zu Finanzierung und Finanzkompetenz sind einige der wichtigsten Faktoren, um marginalisierte Gruppen zu stärken, insbesondere in Entwicklungsländern. Deshalb sind Programme zur Finanzkompetenz und innovative FinTech‑Lösungen, die Zugang zu Finanzmitteln ermöglichen, entscheidend, um die Entwicklung solcher Volkswirtschaften zu fördern und soziale Ungleichheit zu verringern.
Allerdings ist der Zugang zu Finanzmitteln und Bildung nur ein Teil des Problems. Wie sie in das Leben realer Unternehmer*innen passen, ist oft komplexer, besonders für Frauen. Kultur, familiäre Verpflichtungen, soziale Strukturen und der Zugang zu digitaler Infrastruktur können alle beeinflussen, wie Menschen Geld, Arbeit und Finanzen angehen.
Um das Zusammenspiel zwischen dem sozialen Umfeld und der Finanzkompetenz besser zu verstehen, haben Forschende der Universitas Negeri Makassar (Indonesien) eine Studie mit Unternehmerinnen in Indonesien durchgeführt. Sie stellten fest, dass die Finanzkompetenz von Frauen in Schwellenländern besser als ein relationaler und adaptiver Prozess des sozialen Lernens verstanden wird. Das unterstreicht die Bedeutung der Verknüpfung von Entwicklungspolitik, FinTech‑Lösungen und sozialen Unterstützungssystemen.
Sie veröffentlichten ihre Ergebnisse in Social Sciences & Humanities Open1, unter dem Titel „Finanzkompetenz neu definieren als Ermächtigung: Erkenntnisse aus mehrfachen Fallstudien von Unternehmerinnen in Schwellenländern“.
Entwicklung durch Finanzen
Ungleichheiten & Finanzkompetenz
Geschlechterungleichheiten werden als ein wesentlicher Faktor für die Verlangsamung der Entwicklung angesehen, da sie häufig die Hälfte der Bevölkerung eines Landes deutlich weniger produktiv machen, als sie sein könnte.
Dies trotz der Tatsache, dass Frauen in Schwellenländern wesentlich zu Mikro‑ und Kleinunternehmen beitragen, während sie ungleichen Zugang zu formellen Finanzierungen, digitalen Finanzdienstleistungen und Entscheidungsressourcen haben. Während Frauen also die Haushalts‑ und Gemeindewirtschaften stützen, bleibt ihre finanzielle Autonomie durch sozio‑kulturelle, institutionelle und digitale Barrieren eingeschränkt.
„Frauen mit höheren Finanzkompetenzniveaus haben tendenziell mehr Kontrolle über die Nutzung von Unternehmensressourcen und Haushaltsinvestitionsentscheidungen. Sie wird durch soziale Verhandlung, moralische Werte, relationale Verantwortlichkeiten und kulturellen Kontext geformt.“
Und obwohl digitale Technologie Barrieren zum Zugang zu Informationen und Finanzmitteln senken kann, kann sie ungleiche Teilhabe reproduzieren, wenn Frauen geringere digitale Kompetenzen, eingeschränkten Technologiezugang oder weniger Möglichkeiten haben, sich in digitale Finanzökosysteme einzubringen.
Sammeln relevanter Zeugnisse
Die Forschenden wählten die indonesische Region Süd‑Sulawesi, da sie unterschiedliche Bedingungen für Unternehmerinnen bietet:
- Makassar stellt ein stärker urbanes und digital vernetztes Umfeld dar.
- Gowa spiegelt ein halburbanes und gemeinschaftsbasiertes Unternehmensumfeld wider.
- Pangkep (Regierungsbezirk Pangkajene und Inseln) steht für einen ländlich‑meeresbezogenen Kontext, geprägt von infrastrukturellen Einschränkungen und ungleichmäßigem digitalen Zugang.
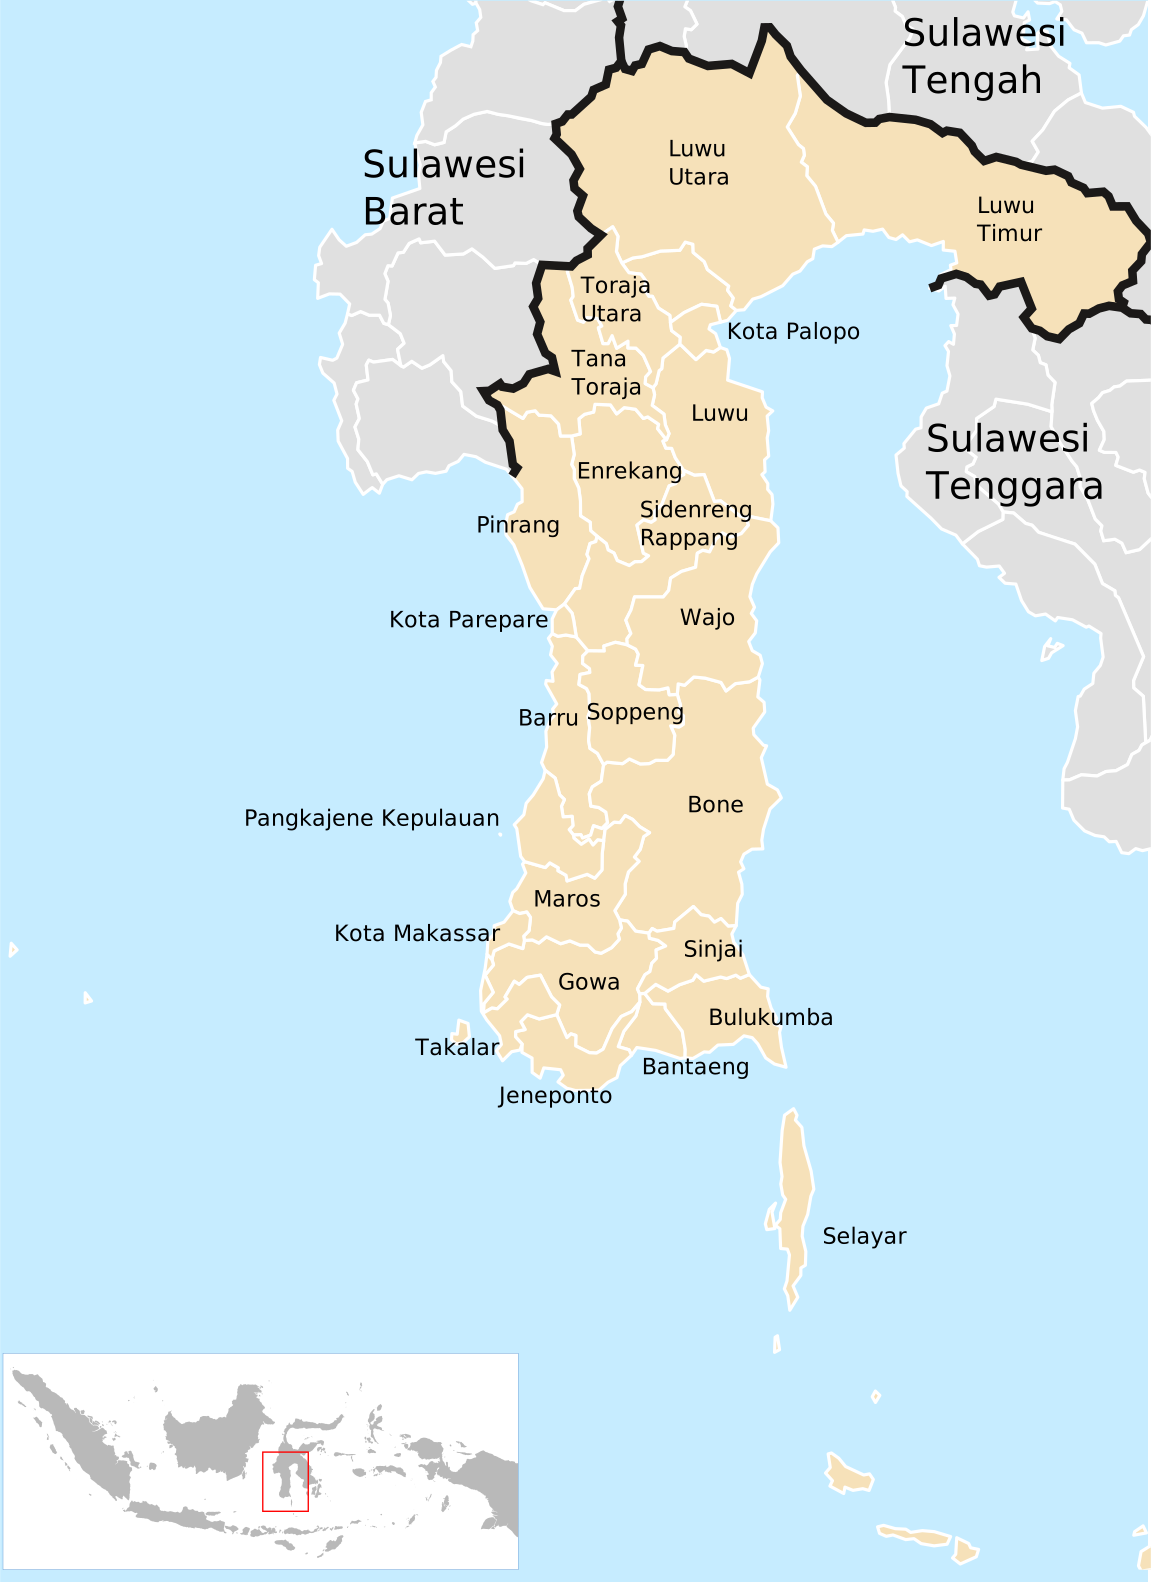
Quelle: Wikipedia
Auf diese Weise kann die Studie die unterschiedlichen sozioökonomischen und sozio‑digitalen Rahmenbedingungen innerhalb eines ähnlichen provinziellen und nationalen Kontextes widerspiegeln.
Die Studie umfasste sechsundsechzig weibliche Kleinunternehmerinnen, wobei jede Region durch 22 Personen vertreten war. Die Stichprobe wurde für qualitative Tiefe, kontextuelle Variation und Relevanz ausgewählt, nicht wegen demografischer oder statistischer Repräsentativität.
Nachdem die sozioökonomischen Bedingungen jeder Teilregion kartiert wurden, führten die Forschenden ausführliche Interviews (45–90 Minuten) und sechs Fokusgruppendiskussionen (6–8 Teilnehmende / 90–120 Minuten) durch.
Das Interview bestand aus 15 offenen Fragen, die in drei thematische Abschnitte gegliedert waren:
„Finanzielle Erfahrungen, Lernmomente und Sinnstiftungsprozesse“, oder wie gelebte Erfahrungen ihre Wahrnehmung von Geld, Risiken, Unternehmertum und Finanzen geformt haben.
„Früher dachte ich, Verluste seien normal. Nachdem ich zweimal gescheitert war, erkannte ich die Bedeutung der Buchführung – nicht nur der Ausgaben, sondern auch der gemachten Fehler.“
Rolle von Familienmitgliedern, Gleichgesinnten, Gemeinschaftsgruppen und digitalen Netzwerken bei finanziellen Entscheidungen.
„Zunächst gründeten wir die Rotationsspargruppe für Haushaltsbedürfnisse, aber nach und nach verwandelten wir sie in Geschäftssparen. Wir unterstützen Mitglieder, die ein Unternehmen gründen wollen. Wir lernten gemeinsam, Transaktionen zu berechnen und zu dokumentieren.“
Strategien zur Bewältigung sozio‑digitaler und struktureller Zwänge.
„Zuerst mochte mein Mann nicht, dass ich zu viel Zeit an meinem Handy verbringe. Er sagte, Frauen sollten nicht mit Online‑Verkauf beschäftigt sein. Nachdem ich jedoch die Schulgebühren unserer Kinder mithelfen konnte, wurde er nach und nach unterstützend.“
Bei Bedarf wurden die Standardfragen an den Kontext der Befragten angepasst.
Die Leitfragen in Makassar konzentrierten sich stärker auf E‑Commerce‑Exposition und die Nutzung digitaler Finanzdienste; die Leitfragen in Gowa untersuchten gemeinschaftsbasierte Finanzpraktiken und die Verhandlung von Haushalt‑ und Unternehmensinteressen, während die Leitfragen in Pangkep ländlich‑maritime Unternehmensbedingungen, infrastrukturelle Einschränkungen und ungleichmäßigen digitalen Zugang behandelten.
Finanzkompetenz & Frauen
Ein Lernprozess
In der Anfangsphase beschrieben die Frauen finanzielle Praktiken, die überwiegend auf praktische Bedürfnisse, das tägliche Überleben und die sofortige Fortführung des Geschäfts ausgerichtet waren. Nur durch diesen Prozess entwickelten sie allmählich ein neues Bewusstsein für die Bedeutung von Geld, Entscheidungsfindung und wirtschaftlicher Verantwortung.
Das legt nahe, dass bei den in die Studie einbezogenen Frauen die Finanzkompetenz nicht nur durch formelles Lernen, sondern auch durch gelebte Unternehmererfahrungen entwickelt wurde.
Die meisten Veränderungen und das bessere Verständnis wurden durch Verluste, Misserfolge oder familiären Druck ausgelöst.
„Ich habe aus meinen Fehlern gelernt. Wenn ich mich verrechne, ist das nicht nur ein Verlust – es ist auch peinlich vor meiner Gruppe.“
Dies führte zur Entwicklung adaptiver Strategien zur Bewältigung der Realitäten des Unternehmertums sowie zum Umgang mit den Beschränkungen und negativen Reaktionen eines oft konservativen sozialen Umfelds.
„Wenn ich Geld verliere, gerate ich nicht mehr in Panik. Ich versuche herauszufinden, wo ich falsch lag, rechne neu und ändere, wie ich mit Geld umgehe.“
Ein soziales Unterfangen
Ein weiteres im Interview deutlich gewordenes Element ist, dass die Verbesserung der Finanzkompetenz nicht nur ein individueller Prozess, sondern eine soziale Aktivität ist.
Dies geschieht durch den Aufbau von Vertrauensnetzwerken zwischen Frauen, die im Unternehmertum tätig sind, und der Solidarität, die sie kultivieren. Es kann auch eine Bottom‑Up‑Finanzierungsform für Startkapital und eine erste Quelle für Schulungen und Informationen schaffen.
„Wir treffen uns jeden Monat und leisten kleine Geldbeträge. Wenn jemand ein Unternehmen gründen möchte, nutzen wir diesen Fonds, um ihr zu helfen. Wir vertrauen einander, weil jeder den anderen kennt und sich um ihn kümmert.“
Dasselbe Netzwerk bietet zudem Raum für den Austausch von Dienstleistungen, die spezielle Ausrüstung oder Fähigkeiten erfordern, sowie Hilfe beim Marketing und der Promotion ihrer Unternehmen.
„Wir helfen uns gegenseitig, auf Instagram zu werben. Manchmal mache ich Produktfotos für meine Freundinnen, und beim nächsten Mal helfen sie beim Ausliefern meiner Bestellungen. Wir lernen, während wir uns gegenseitig unterstützen.“
Diese soziale Aktivität erweitert in Geschäftsaktivitäten, wobei die gängigen Fälle von Buchführung, Sparen und Risikoteilung gemeinschaftlich durchgeführt werden.
Umgang mit Gesellschaft & Familien
In einer relativ konservativen Kultur kann die Unabhängigkeit von Frauen und ihre Rolle bei der Verwaltung der Familienfinanzen ein ständiges Verhandlungsfeld sein, sowohl im Haushalt als auch auf Gemeinschaftsebene.
Eine Möglichkeit, mit der diese Frauen sozialen Druck abwehren, besteht darin, zu betonen, dass ihre Geschäftstätigkeit nicht eigennützig, sondern im Dienst ihrer Familie steht – ein gesellschaftlich akzeptableres Rahmenwerk.
„Man sagt oft, Frauen sollten sich nicht mit Geld beschäftigen. Aber wenn nicht wir, dann wer? Ich verwalte Finanzen nicht für mich, sondern für meine Familie.“
Kommt der Widerstand aus dem näheren Umfeld, etwa beim Überzeugen des Ehemanns, ist das zusätzliche Einkommen und seine Wirkung auf die Unterstützung, zum Beispiel der Ausbildung der Kinder, häufig ein wichtiger Rückhalt. Auch hier hilft es, die Geschäftstätigkeit und das unabhängige Einkommen im Kontext der Kinderbetreuung zu verorten, um kulturellen Widerstand zu überwinden.
Bewältigung schlechter Infrastruktur
In abgelegenen und ländlichen Regionen können die durch digitale Technologie geschaffenen Möglichkeiten durch mangelhafte öffentliche Infrastruktur eingeschränkt werden.
Beispielsweise kann das Management von E‑Commerce‑Verkäufen durch die Sättigung oder Instabilität lokaler Mobilfunknetze blockiert werden.
„Das Signal fällt oft aus, deshalb senden wir nachts Nachrichten. Wir lernen langsam, damit wir weiterhin online verkaufen können.“
Logistik ist oft ein weiteres Problem, wobei soziale Netzwerke und geteilte Absprachen zwischen mehreren Frauen und einem Logistikanbieter genutzt werden, um die Geschäftstätigkeit und Effizienz zu steigern.
Erkenntnisse für Investoren
Investitionen in FinTech‑Technologien konzentrieren sich häufig auf die technische und Wissensseite, wobei angenommen wird, dass eine gute Lösung automatisch Ergebnisse liefert und bei richtiger Vermarktung übernommen wird.
In der Praxis zeigt diese Studie, dass es oft nicht so einfach ist, besonders bei benachteiligten Gruppen.
Daher müssen FinTech‑Unternehmen, die unterversorgte Unternehmerinnen ansprechen, Finanzprodukte mit Mentoring, Peer‑Netzwerken, digitaler Schulung und kontextsensiblem Onboarding kombinieren.
Sie müssen bedenken, dass finanzielle Inklusion daher nicht nur ein Zugangsproblem ist. Es ist eine Herausforderung des Produktdesigns und des Ökosystems. Für FinTech‑Softwareunternehmen geht es also weniger darum, einen Service zu liefern, sondern mehr darum, Unterstützung zu bieten und ihr Angebot in ein bestehendes Netz sozialer Netzwerke und Lernstrategien einzubetten.

Sie sollten zudem nicht überschätzen, dass sie neue Nutzer*innen mit abstraktem Wissen schulen können, sondern besser Zugang zu einem Netzwerk früherer Nutzer*innen und erfahrener Unternehmerinnen bieten, um die Schaffung formaler und informeller Geschäftsnetzwerke zu erleichtern.
Aus Marketingsicht sollten Unabhängigkeit, Geld und finanzieller Erfolg wahrscheinlich nicht das direkte Versprechen eines FinTech‑Produkts sein. Stattdessen wird eine bessere Familienfürsorge ein attraktiveres Angebot für weibliche Nutzerinnen und ein gesellschaftlich akzeptableres Rahmenwerk darstellen.
Investition in finanzielle Entwicklung
Mastercard Incorporated
MA Preisdiagramm
Während der sozio‑kulturelle Kontext für die Stärkung von Frauen und das Unternehmertum wichtig ist, sind solide Zahlungssysteme noch bedeutender.
Mastercard ist ein globaler Anbieter von kommerzieller Zahlungsinfrastruktur, der ebenfalls Programme umgesetzt hat, die die in der Studie identifizierten Probleme adressieren und passende Lösungen bereitstellen.
Dies beinhaltet im Fall Indonesiens „Mastercard Strive Indonesia“, gestartet im Jahr 2023. Das Programm wurde mit dem Ziel ins Leben gerufen, 300.000 indonesische Kleinunternehmen innerhalb von drei Jahren zu stärken, indem die digitale Adoption ausgebaut, der Zugang zu Kapital verbessert und Geschäfts‑Support‑Netzwerke gestärkt werden, mit besonderem Augenmerk auf frauengeführte und -eigene Unternehmen.
- Schaffung von Nachfrage und Abbau von Barrieren bei der Technologie‑Adoption durch Peer‑Mentoring und die Bewältigung der Digitalisierungskosten.
- Enge Zusammenarbeit mit Banken und Nicht‑Bank‑Institutionen, um den Zugang zu Krediten für Kleinunternehmen weiter zu demokratisieren, insbesondere für frauengeführte oder -eigene Unternehmen.
- Aufbau eines Lernnetzwerks und Durchführung von Forschung zur Digitalisierung von Kleinunternehmen, um Best‑Practices und Erkenntnisse zu teilen, systemische Engpässe zu adressieren, dem Ökosystem reichhaltige quantitative Daten zu liefern und positive Veränderungen auszulösen.
Die Initiative in Indonesien basierte auf langjähriger Erfahrung beim Ausbau in Volkswirtschaften, die von einem unterversorgten Bevölkerungssegment und einem großen Anteil wirtschaftlicher Aktivität durch Mikro‑ und Kleinunternehmen geprägt sind.
Dies kann eine massive Chance für etablierte Unternehmen wie Mastercard darstellen, die sonst mit relativ geringen Wachstumsbedingungen in entwickelten Volkswirtschaften konfrontiert sind, wo sie bereits ein Oligopol mit Konkurrenten wie Visa bilden.
Es sollte jedoch beachtet werden, dass philanthropische Aktivitäten wie Mastercard Strive Indonesia nicht direkt zum Wachstum beitragen, sondern die soziale Grundlage und den Public‑Relations‑Kontext bereitstellen, wodurch das Unternehmen in Schwellenmärkte wie Indonesien expandieren kann. Letztlich wird das tatsächliche Umsatzwachstum im Land durch die digitale Transformation des Landes und dessen Wirtschaftswachstum getrieben.
Neueste Nachrichten und Entwicklungen zu Mastercard Incorporated (MA) Aktien
Studie referenziert
1. Nurjannah. Finanzkompetenz neu definieren als Ermächtigung: Erkenntnisse aus mehrfachen Fallstudien von Unternehmerinnen in Schwellenländern. Social Sciences & Humanities Open. Band 14, Dezember 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


