
지속가능성
폭스바겐, 독일 공장 폐쇄? 어려움에 처한 자동차 제조업체의 향후 전망은?

 Securities.io를 Google의 선호 소스에 추가

폭스바겐, 기로에 서다
폭스바겐은 87년의 역사를 가지고 있으며, 그 결과 전 세계 판매량 기준으로 두 번째로 큰 자동차 제조업체가 되었습니다, 2023년에 924만 대를 판매했으며, 토요타(1123만 대) 바로 뒤이고 현대(730만 대)보다 앞선 수치입니다.
그룹은 2023년 약 931만 대의 차량을 생산했습니다. 이는 주당 평균 약 17만 9,000대입니다.
그룹은 폭스바겐 외에도 여러 승용차 및 상용차 브랜드를 보유하고 있습니다. 주요 브랜드는 다음과 같습니다.
- Audi AG는 자체적으로 Audi 브랜드를 보유하고 있으며, Bentley, Lamborghini 및 Ducati도 소유하고 있습니다.
- Porsche AG.
- SEAT & Cupra.
- Skoda
- Traton SE는 트럭 제조업체로, MAN, Navistar, Scania, 그리고 Volkswagen Truck & Bus 브랜드를 보유하고 있습니다.
- Bugatti (Porsche AG가 45% 소유)
- Jetta는 FAW 그룹과의 중국 합작 기업입니다.
- Scout Motors는 미국의 오프로드 전기차 회사로, 2021년에 Navistar Group을 인수한 후 폭스바겐에 의해 설립되었습니다.

출처: Volkswagen
수십 년 동안 이 회사는 고품질 및 고급 자동차(Audi, Porsche, Lamborghini, Bentley 등) 분야에서 선두를 달렸으며, 저가 및 중가 세그먼트(Volkswagen, Skoda, SEAT 등)에서도 인기가 높았습니다. 또한 경량 차량부터 MAN 및 Scania와 같은 주요 트럭 브랜드에 이르기까지 상업용 부문에서도 무시할 수 없는 존재입니다.
또한 이 회사는 내연기관(ICE) 기술을 중심으로 구축되었습니다. 이 기술은 현재 전기차 및 하이브리드, 그리고 수소나 암모니아 엔진과 같은 새로운 에너지 차량으로부터 점점 더 큰 압박을 받고 있습니다.
폭스바겐은 이미 전기차와 새로운 모빌리티 기술에 투자하고 있습니다. 앞으로의 과제는 전환 여부 자체보다 전환의 속도와 수익성, 중국 브랜드와의 경쟁입니다.
전반적으로 회사 주가는 이러한 불확실성을 반영하고 있으며, 주가가 2010년 수준을 겨우 넘고 2006년 수준에 머물러 있어 P/E 비율이 3.5 이하입니다.

출처: Yahoo Finance
독일에서의 문제 징후는?
2024년 9월 폭스바겐은 독일 내 공장 폐쇄 가능성을 검토한다고 밝혔습니다. 당시 폐쇄 여부와 고용에 미칠 영향은 확정되지 않았습니다. 강력한 독일 노조와의 갈등 가능성, 향후 판매 전망도 투자자의 우려를 키웠습니다.
“유럽 자동차 산업은 매우 어렵고 심각한 상황에 놓여 있습니다. 경제 여건은 더 어려워졌고 새로운 경쟁자들이 유럽 시장에 진입하고 있습니다.
게다가 특히 생산 거점으로서 독일은 경쟁력 측면에서 더욱 뒤처지고 있습니다.”
올리버 블루메 – 폭스바겐 그룹 최고경영자
독일 제조업의 부진은 이러한 어려움의 배경이었습니다. 2024년 8월 유로존 제조업 PMI는 45.8로, 경기 확장과 위축을 가르는 50을 밑돌았습니다. 이 지표는 경제 전체가 아니라 제조업의 상황을 보여 줍니다.

핵심 요인은 에너지 비용 상승이며, 이는 여러 이유 때문입니다. 첫째, 저렴한 러시아 가스 공급이 중단되었습니다(우크라이나 전쟁 및 노르드스트림 파이프라인 파괴 때문). 둘째, 독일 원자력 발전소가 조기 폐쇄되었습니다.
이는 독일 제조업 부문에서 30년 만에 가장 긴 침체를 초래하고 있습니다.
전반적으로 이는 폭스바겐 그룹의 문제를 넘어 독일 산업 생산 수익성에 대한 우려를 나타냅니다.
이는 특히 에너지 집약적인 산업(금속, 자동차, 화학 등)에서 두드러지며, 예를 들어 거대 기업 BASF가 에너지 비용이 낮은 미국과 중국을 선호해 독일 내 11개의 공장을 폐쇄하고 있습니다.
폭스바겐은 독일 이외에도 많은 생산 거점을 보유하고 있습니다. 2023년 말 전 세계 직원은 약 68만 4,000명이었으며, 독일 근무자는 전체의 절반 미만이었습니다.
따라서, 독일 산업이 직면한 도전이 중요하긴 하지만, 이는 폭스바겐 그룹의 유일한 초점은 아닙니다.
전기차 전환 과제
전기차 채택에 성공하는 것이 폭스바겐의 장기 생존에 핵심이 될 것입니다. 이 주제에는 기존 차 라인업, 개발 중인 신모델, 그리고 폭스바겐 주요 시장인 유럽에 진입하는 중국 전기차 경쟁 등 다루어야 할 내용이 많습니다.
폭스바겐 & 전기차
회사에는 기술적인 관점에서 이미 강력한 전기차 라인이 있습니다. 이 부문은 ID 시리즈가 주도하고 있으며, 최근 몇 년간 꾸준히 성장해 왔으며, 특히 중국에서의 강한 수요 덕분입니다. 유럽과 미국에서는 수요가 다소 약했습니다.

출처: Volkswagen
다른 일부 모델은 덜 성공적이었으며, 특히 ID Buzz가 그렇습니다.
1950년대 Type 2 버스를 전기차로 재해석한 이 모델은 가격과 주행거리 측면에서 비판을 받았습니다. 미국 가격은 약 6만 달러부터 시작하고 주행거리는 사양에 따라 약 230마일로 발표됐습니다. 다만 이러한 요소만으로 최종적인 상업적 실패를 단정할 수는 없습니다.

출처: Volkswagen
배터리 공급 개선
전기차 브랜드와 모델은 배터리 품질에 따라 생존이 좌우됩니다. 배터리는 차량의 주행 거리와 비용을 결정합니다.
폭스바겐에게 부정적인 요인은 과거에 그룹의 각 부문이 자체 배터리 시스템을 보유해 복잡성과 규모의 경제 부족을 초래했다는 점입니다. 이러한 복잡성은 배터리뿐만 아니라, 예를 들어 최근까지 수백 가지의 다양한 변속기가 존재했던 것과도 유사합니다.
폭스바겐은 SSP(Scalable Systems Platform)를 통해 여러 모델이 핵심 하드웨어와 소프트웨어를 공유하도록 개발하고 있습니다.
2024년 당시 SSP 기반 첫 차량은 2028년 출시가 거론됐습니다. 초기 목표였던 2026년보다 늦어진 개발 계획으로, 일정은 바뀔 수 있습니다.

출처: Volkswagen
새로운 SSP 아키텍처는 12분 이하의 충전 시간, 120~1,300kW의 엔진 출력, 그리고 저가 모델부터 고급 브랜드까지 회사 전체 라인을 포괄할 수 있어야 합니다.
다가오는 폭스바겐 공급망 중앙화는 PowerCo를 통해 보여지며, 이는 유럽 및 북미 공장의 대부분 배터리가 어디서 공급될지를 나타냅니다. 생산은 2025년에 시작되며 각 공장은 재생 가능한 전력으로 100% 운영될 예정입니다.
PowerCo 공급은 유럽의 제3자 공급업체가 부분적으로 보완하고, 중국 현지 공급업체가 전면적으로 보완할 것입니다.

출처: Volkswagen
소프트웨어 문제
자동차 소프트웨어 역시 중요한 과제입니다. 고객 경험과 차량 기능을 지원하는 소프트웨어의 역할이 커지면서, 블루메 최고경영자는 소프트웨어 조직 CARIAD의 문제 해결을 주요 과제로 삼았습니다.
인용된 보도는 아우디 Q6의 소프트웨어를 블루메의 주요 우려 사항으로 꼽았습니다. 일부 시험 참가자는 디스플레이가 제대로 작동하지 않는 경우를 보고했습니다.
2020년 ID.3가 미완성 소프트웨어를 탑재한 채 생산되었던 것처럼, 창춘의 아우디 신공장에서 조립된 아우디 Q6L e-tron도 소프트웨어 문제가 해결될 때까지 임시 보관 부지에 주차될 예정입니다.
Rivian과의 파트너십
폭스바겐과 리비안은 2024년 6월 차량 소프트웨어와 전자 아키텍처를 위한 합작회사 설립 계획을 발표했습니다. 당시 계획은 우선 10억 달러를 무담보 전환사채로 투자하고, 추가 투자를 포함해 총 50억 달러까지 제공하는 것이었습니다. 이는 당시 발표된 조건이며 이후의 확정 계약과 구분해야 합니다.
“이 협력은 폭스바겐 그룹의 전 세계 사업망을 통해 우리의 소프트웨어와 관련 존 아키텍처를 더 넓은 시장에 제공하고, 상당한 성장에 필요한 자금을 확보하는 데에도 도움이 될 것으로 기대합니다.”
리비안은 사업 확대를 위한 자금이 필요했고 폭스바겐은 차량 소프트웨어 개발을 개선하고자 했습니다. 협력은 양측에 기회를 제공하지만, 투자 규모만으로 기술적 성공이나 수익성을 보장하지는 않습니다. 차량당 손실은 해당 기간의 손익과 인도 대수를 이용한 지표이므로 영구적인 차량 생산원가로 해석해서는 안 됩니다.
중국 경쟁
유럽 자동차 업체는 BYD를 비롯한 중국 경쟁사들의 도전에 직면했습니다. 경쟁은 유럽뿐 아니라 여러 해외 시장에서도 확대되고 있습니다.
BYD는 2022년 약 186만 대의 신에너지차를 판매했습니다. 여기에는 순수 전기차와 플러그인 하이브리드가 모두 포함됩니다. 회사는 배터리와 자동차를 비롯해 여러 산업 분야에서 활동합니다.

출처: BYD
Seagull과 같은 저가 모델은 BYD의 시장 확대 가능성을 보여 줍니다. Seagull의 Blade 배터리는 나트륨이온이 아니라 리튬인산철(LFP) 계열입니다. 중국의 판매 가격과 해외 판매 가격은 관세, 사양, 운송비 등에 따라 달라집니다. Seagull은 유럽에서 약 $20,000에 판매될 수 있습니다, 하지만 이는 여전히 폭스바겐과 같은 현지 생산업체의 시장 점유율을 위협할 위험이 있습니다.

출처: BYD
2024년 미국과 캐나다는 중국산 전기차에 100%의 추가 관세 조치를 발표했습니다. EU는 제조사별로 다른 상계관세를 도입했습니다. 적용 시기와 기존 관세도 함께 확인해야 하며, 이 수치를 모든 국가와 시점에 동일하게 적용할 수는 없습니다.
Scout가 미국을 장악할까?
폭스바겐에게 오랫동안 다소 어려웠던 시장은 미국 및 북미이며, 특히 비럭셔리 라인에서 그렇습니다. 주요 이유는 그룹이 북미 소비자들이 선호하는 대형 픽업 트럭 분야에서 항상 다소 뒤처져 왔기 때문입니다.
폭스바겐 그룹은 2021년 TRATON을 통한 Navistar 인수로 Scout 이름에 대한 권리를 확보했습니다. 이후 Scout Motors를 설립해 International Harvester의 과거 오프로드 차량 브랜드를 부활시켰습니다. Navistar는 상용 트럭과 버스 제조사이지 ‘반트럭 회사’가 아닙니다.
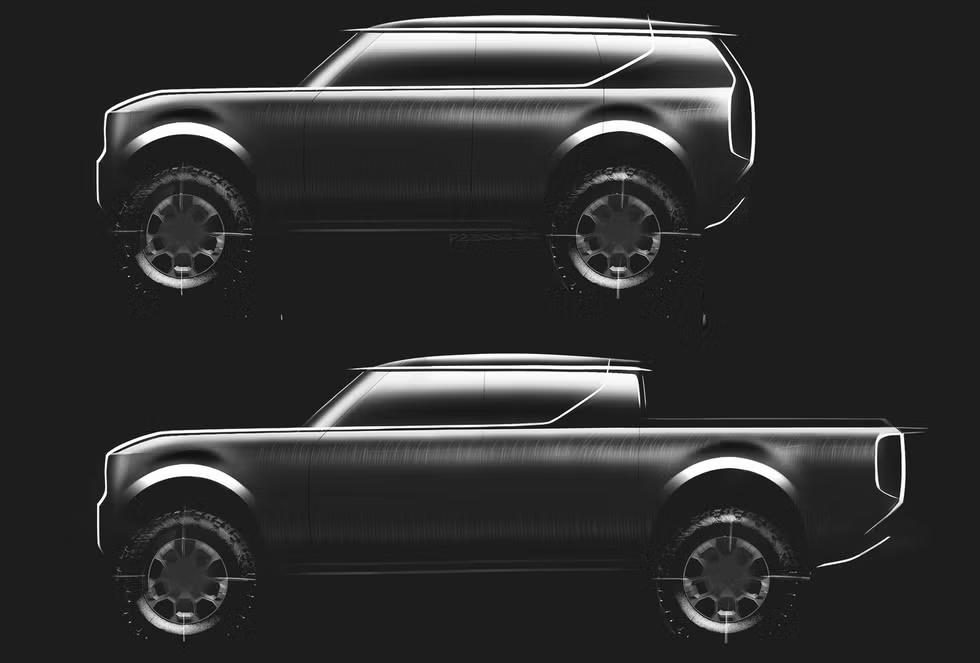
오랜 침묵 끝에, 회사는 2024년 10월에 전기 라인업을 공개할 것이라고 최종 발표했습니다. 다소 전통적인 디자인이지만, 사각형 형태는 테슬라의 Cybertruck을 약간 연상시키며, 명확히 옛 International Harvester Scout 디자인의 기억을 떠올리게 합니다.
출처: Car and Driver

출처: Inside EVs
Scout는 사우스캐롤라이나주 블라이쓰우드의 새 공장에서 2027년 생산 개시를 목표로 제시했습니다. 연간 최대 20만 대의 생산능력을 계획했으며, 픽업과 SUV는 리비안의 해당 차종 및 Ford F-150 Lightning등과 경쟁할 것으로 예상됐습니다.

폭스바겐은 Scout 브랜드 전설과 견고한 디자인, 잠금 차동장치, 출시 시 다수의 액세서리, 그리고 화면 제어 대신 실제 물리적 버튼을 강조함으로써 미국 오프로드 트럭 시장에서 성공할 수 있기를 기대합니다.
Scout 트럭은 기존 ID 프레임을 재활용하는 대신, 처음부터 새롭게 구축된 바디-온-프레임 트럭 플랫폼을 사용할 예정이며, 이는 트럭의 견고함을 구매자에게 설득하기 위한 노력입니다.
폭스바겐 투자
폭스바겐은 투자자들에게 매력적이지 않은 그룹으로, 지난 10년간 전기차 전환 실패, 소프트웨어 문제, 그리고 2015년 배출가스 스캔들 등으로 인해 기업 이미지가 금융 시장에서 손상되었습니다.
2023년 폭스바겐 그룹의 영업이익은 226억 유로, 세후이익은 179억 유로였습니다. 연말 자동차 부문 순유동성은 403억 유로였습니다. 이 수치는 ‘2024년 여름의 이익’이나 현금만의 금액과 구분해야 합니다.
이러한 견고한 재무 데이터에도 불구하고, 주가는 낮은 한 자릿수 P/E로 거래되며 8% 이상 배당 수익률을 제공하고 있어, 회사 미래에 대한 극심한 비관론을 반영합니다.
이런 주식을 사는 것은 시장이 문제를 과도하게 반영했다고 판단하는 역발상 투자일 수 있습니다. 하지만 에너지 비용, 전기차 전환, 소프트웨어와 경쟁 문제를 극복할지는 불확실합니다.
다양한 브로커를 통해 자동차 관련 기업에 투자할 수 있으며, securities.io에서 미국, 캐나다, 호주, 영국 및 기타 여러 국가의 최고의 브로커에 대한 추천을 확인할 수 있습니다.
특정 자동차 회사를 선택하고 싶지 않다면, iShares STOXX Europe 600 Automobiles & Parts UCITS ETF (EXV5), Fidelity Electric Vehicles and Future Transportation ETF (FDRV), 또는 First Trust S-Network Future Vehicles & Technology ETF (CARZ)와 같은 ETF를 고려할 수 있으며, 이는 빠르게 변화하는 자동차 및 전기차 산업에 대한 보다 다양화된 노출을 제공할 것입니다.
또한 “투자할 상위 10대 전기차 주식”에 관한 기사도 확인할 수 있습니다.
어떤 상장 종목을 선택할까?
VWAGY는 미국 달러로 거래되는 미국예탁증서이며, VOW3.DE는 독일의 무의결권 우선주입니다. 통화뿐 아니라 주식 종류, 의결권, 수수료, 유동성 등도 비교해야 합니다.
또 다른 옵션은 Porsche SE (PAH3.DE) 주식을 구매하는 것으로, 이는 포르쉐 가문의 지주 그룹이며 폭스바겐의 31.9%와 의결권 53.3%를 보유하고 있으며, 다른 여러 기업에도 소규모 투자를 하고 있습니다.

출처: Porsche SE
이는 Porsche AG (P911.DE ) 와 혼동해서는 안 됩니다. Porsche AG는 포르쉐 브랜드를 보유하고 포르쉐 차량을 생산하는 산업 기업이며, P911.DE 티커로 상장되어 있습니다.
2022년 상장 이후 구조에서 Porsche SE는 Porsche AG 전체 자본의 약 12.5%를 보유했습니다. 이는 보통주 25%에 한 주를 더한 지분에 해당합니다. 폭스바겐은 전체 자본의 약 75%를 보유했으며, 자본 비율과 의결권 비율은 구분해야 합니다.
가족 소유
Porsche SE 주식을 폭스바겐 그룹 주식보다 선호하는 논거는, 지주에 대한 추가 투자와 다소 난해하고 혼란스러운 소유 구조에도 불구하고, 더 큰 할인율로 거래되고 있다는 점입니다.
또한 이는 가족이 통제하는 지주회사로, 자체적인 위험을 내포하고 있으며, 추가적인 복잡성을 감당할 수 있는 경험 많은 투자자에게만 권장될 수 있습니다.
전반적으로 폭스바겐 그룹 주식이나 Porsche SE 주식에 투자하는 모든 투자자는 두 회사가 본질적으로 가족 소유 기업이며, 이는 장기적인 기업 미래와 대주주의 이해관계가 일치한다는 장점과 (소수 주주 권리 보호와 같은) 잠재적인 문제를 동시에 가지고 있음을 인식해야 합니다.


