
Rankningar
10 teknikaktier som är redo för framtida tillväxt (september 2026)

 Lägg till Securities.io bland dina föredragna källor på Google

Tillväxt kommer från innovation
Ekonomisk tillväxt kan egentligen komma från endast två källor: en större pool av arbetare och/eller resurser eller en mer effektiv användning av tillgängliga resurser.
Med begränsade naturresurser och en minskande demografi blir den första tillväxtkällan alltmer osannolik att spela en stor roll i västerländska ekonomier, eller i Kina för den delen. Så måste tillväxten komma från bättre användning av resurser. Och ett nyckel sätt att göra det är genom förbättrad teknik.
En lastbil är mer effektiv än en häst, en grävmaskin är mer effektiv än en man med en spade, och ett kärnkraftverk är mer effektivt än att bränna ved eller kol. På senare tid har tekniken också börjat förbättra intellektuella yrken med framväxten av datorer, internet, smartphones, mjukvara och AI.
Investera i teknik
Alla investeringsstrategier som prioriterar “tech” har sannolikt överträffat de bredare marknaderna sedan 1990-talet.
De få som var tillräckligt kloka att hålla fast vid aktier i Apple (AAPL ), Amazon (AMZN ) eller Tesla (TSLA ) i årtionden har sannolikt sett avkastning på 10‑ gånger, 100‑ gånger eller till och med 1000‑ gånger. Idag är inget undantag.
Dock är det mest sannolikt att de aktier som växer exponentiellt är de som bara är i början av sin resa, snarare än de etablerade teknikjättarna.
Så i den här artikeln kommer vi att utforska teknikföretag som fortfarande befinner sig i ett tidigt stadium, med stor tillväxtpotential, en mycket lång bana och stora växande marknader att expandera på. Vi kommer också att täcka mer än bara mjukvaruaktier, eftersom teknisk innovation även berör hårdvara.
10 teknikaktier som är redo för framtida tillväxt
(Denna lista är av naturen subjektiv och utgör inte investeringsråd).
1. Tencent Holdings Limited
När de amerikanska teknikjättarna bröt igenom flertalsbiljarddollarströsklar, drabbades kinesiska teknikföretag av en nedslagning av CCP. Detta skapade enorm osäkerhet då och kraschade priset på de ledande företagen i sektorn.
De ständigt eskalerande USA‑Kina‑spänningarna och sanktionerna mot Kinas halvledarindustri och import av avancerade chip förvärrade bara marknadsaktörernas oro.
Som ett resultat har värderingen av kinesiska teknikaktier legat långt efter amerikanska teknikaktier under flera år.
Detta fick många investerare att ignorera den extremt dynamiska och aktiva kinesiska teknikscenen. Ett namn står i sektorn över mängden: Tencent, DET kinesiska teknik‑ och mjukvaruföretaget.
Tencent är en absolut jätte i den kinesiska och asiatiska teknikindustrin, med erbjudanden som i väst är uppdelade mellan många teknikjättar som Google (sök, video och e‑post), Facebook (sociala medier), Microsoft (MSFT ) (spel), Amazon (e‑läsare, streaming) eller Paypal (“super‑app” WeChat & WePay).

Källa: Tencent
Kombinerat med en marknad på 1,5 miljarder människor, och bara den kinesiska delen av Tencents verksamhet gör det till ett världsklassföretag.
Tencent är världens största spelbolag efter intäkter och Kinas största leverantör av:
- Premiuminnehåll (video, musik, böcker)
- Mobilwebbläsare
- Gemenskap, tjänster och chatt, med 1,38 miljarder användare
- Mobila betalningar

Källa: Tencent
Denna dominerande position på världens största marknad har garanterat Tencents stabilitet under nedslaget och en snabb återgång till 8‑%‑11 % årlig tillväxt sedan dess.

Källa: Tencent
Ett annat sätt för Tencent att fortsätta växa är genom aggressiva investeringar utomlands. I flera år har Tencent kanaliserat över 10 miljarder dollar per år till sin riskkapitalenhet. Detta har något avtagit 2023 & 2024, med “endast” 5 miljarder dollar per år.
Detta gav Tencent en global position inom spel med ägande i spel som spelas av hundratals miljoner som Roblox, From Software (Soul‑serien), Riot Games (League of Legends), Ubisoft (Assassin’s Creed) och Epic Games (Fortnite), samt partnerskap med nästan alla stora videospelsstudior i världen som den senaste stora framgången inom spel (Baldur’s Gate 3, Path of Exile, Black Myth: Wukong).

Källa: Josh Ye
Tencents riskkapitalenhet är aktieägare i mer än 1 200 asiatiska teknikföretag, särskilt i ASEAN‑regionen, inklusive elbilsproducenten Nio och e‑handeln Pindudoduo samt SEA.
Tencent har också gått in i e‑handelssegmentet sedan 2020, med hänsyn till att praktiskt taget alla internetanvändare i Kina redan använder WeChat (1,2 miljarder människor).
WeChat Minishops har sett antalet säljare fördubblas och GMV (bruttohandelsvärde) tredubblas år 2024.
Sammanfattningsvis gör Tencents starka position i Kinas superapp (WeChat), videospel (i Kina och utomlands) och många riskkapitalinvesteringar i större delen av den kinesiska och sydostasiatiska teknikscenen det till ett bra kort på Asiens ekonomi och teknikutveckling som helhet.
2. Intuitive Surgical, Inc.
ISRG Prisdiagram
Intuitive Surgical (ISRG ) är en pionjär inom robotkirurgi och blir snabbt guldstandarden för kirurgiska ingrepp världen över.
Som pionjär inom området har Intuitive Surgicals Da Vinci‑robotar utfört 16 000 000 operationer, med en tillväxt på 22 % i antalet ingrepp, vilket accelererar exponentiellt år efter år.

Källa: Intuitive Surgical
Som stark drivkraft bakom Intuitives explosiva tillväxt är att fler och fler sjukhus alltmer byter sina operationer till robotsystem, med en massiv exponentiell ökning av sjukhus med 7 + eller till och med 20 + robotar.

Källa: Intuitive Surgical
Detta visar inte bara Intuitives framgång med att få sina system antagna för vissa operationer av vissa läkare utan också tendensen att robotkirurgi snabbt blir normen när den har demonstrerat sina fördelar på ett givet sjukhus.
Da Vinci 5, den senaste roboten, har 10 000 mer beräkningskraft än föregående version, kraftåterkopplingssensorteknik samt 3D‑display och bildbehandling.

Robotassisterade operationer (RAS) har bättre resultat än laparoskopiska eller manuella operationer, med färre biverkningar, komplikationer, blodtransfusioner och snabbare operationstid samt mer komfort för kirurgen.

Källa: Intuitive Surgical
Initialt särskilt aktiv i USA expanderar företaget snabbt internationellt, med exempelvis planering att 2026 förvärva sina lokala distributörer Ab Medica, Abex och Excelencia Robotica i Italien, Spanien och Portugal. Ytterligare godkännanden för nya typer av operationer från FDA och lokala hälsoregulatorer hjälper också till att skapa en ny marknad för företaget.
Investerare kommer vilja ta hänsyn till företagets tillväxt i sin värderingsmodell, liksom företagets ständigt höga multipelvärdering jämfört med dess nuvarande intäkter.
3. CATL / Contemporary Amperex Technology Co., Limited (300750.SZ)
Företaget är den globala ledaren inom batteritillverkning och producerar mer än hälften av den globala batterivolymen. Det är närvarande i varje steg av batteritillverkningsförsörjningskedjan.
Detta gäller för litiumjonbatterier, där företaget länge har varit en etablerad ledare. Det är också starkt inom LFP‑batterier (litiumjärnfosfat), med den nyligen tillkännagivna förbättrade designen som kan lägga till 600 km räckvidd på bara 10 minuter. Totalt kan körsträckan bli över 1 000 km (600 miles), vilket helt eliminerar all “räckviddsångest” för framtida elbilsägare.
Parallellt har CATL under de senaste åren också tillkännagivit imponerande framsteg på många batterityper:
- A 12 000‑cyklers ultra‑långlivad batteri för storskalig energilagring, med 18 000 cykler som långsiktigt mål.
- Ett batteri med en energitäthet på 500 Wh/kg, vilket potentiellt möjliggör elektrifiering av passagerarflygplan.
- Massproduktion av billiga natrium‑jonbatterier på 160 Wh/kg, med ett mål på 200 Wh/kg.

Källa: CATL
Många av de högsta energitäthetsbatterierna från CATL använder en honungsgångsteknik som kan vara lika effektiv som många solid‑state‑batterier, utan de svårigheter med skalning som solid‑state‑batteriföretag upplever.
CATL har investerat 3,25 miljarder i batterirecirkuleringskapacitet i Kina. Det har särskilt uppnått en anmärkningsvärd återvinningsgrad på 99,6 % för nickel, kobolt, mangan och 91 % för litium.
Tack vare sin skala, fokus och FoU‑resultat är CATL sannolikt kvar i framkant av batteriinnovation, tillverkning och återvinning.
Detta gör det till en nyckelpartner för elbilstillverkare, inklusive Tesla, NIO, Ford, Stellantis osv., med Hyundai nyligen tillagd till CATLs växande lista av strategiska allianser.
Slutligen, på en negativ not, bör investerare vara medvetna om den växande klyftan mellan USA och Kina, där CATL kan bli ett potentiellt kollateralt offer. Det har lagts till i USA:s försvarsdepartements lista över kinesiska militära företag (CMC).
CATL sade i ett uttalande att de aldrig har varit involverade i någon militärrelaterad verksamhet och att deras tillägg till CMC‑listan var ett ”misstag”.
Företaget noterade att de inte förväntar sig någon väsentligt negativ påverkan på sin verksamhet och att de samarbetar med USA:s försvarsdepartement för att hantera situationen, inklusive rättsliga åtgärder om så behövs.
Denna bestämmelse innebär inga omedelbara sanktioner mot CATL eller andra företag på listan, men kan ändå påverka aktiekursen och CATLs framtida export till västliga marknader.
(Du kan också läsa vår längre rapport från september 2024, helt dedikerad till CATL, för en djupare genomgång av företagets historia och teknik).
4. Mercado Libre, Inc.
MELI Prisdiagram
Mercado Libre är det största e‑handelsföretaget i Latinamerika och dominerar marknaden framför lokala konkurrenter, Amazon och Walmart. Det växer också snabbt, från 22 miljoner unika köpare 2014 till 85 miljoner 2023.

Källa: NocNoc Store
Det består av ett kompletterande erbjudande av e‑handelslösningar, inklusive logistik, en onlinebutik, en marknadsplats, fastigheter & fordon (Mercado Libre) och finansiella tjänster, inklusive betalningar, lån, försäkringar och investeringar (Mercado Pago).

Källa: MercadoLibre
FinTech‑segmentet i företaget är en lokal ledare i en region där hälften av befolkningen saknar bankkonto.
“Vi har mycket utrymme att fortsätta växa inom e‑handel. Vi vill öka antalet användare från cirka 100 miljoner nu till 300 miljoner, utan att ange en specifik tidsram.
Vi gillar inte att köpa marknadsandelar, vi gillar att bygga marknadsandelar.”
Marcos Galperin – Co‑founder & Chief executive of Mercado Libre
Eftersom regionen är hem för 656 miljoner människor verkar dessa tillväxtmål realistiska, särskilt med tanke på företagets fördel i regionen för logistik (billigare och snabbare leverans) och den fortfarande relativt låga penetrationen av e‑handel i latinamerikansk detaljhandel, särskilt när regionen ser framväxten av en stor medelklass som har vuxit med 50 % det senaste decenniet.

Källa: Mercado Libre
(Du kan också läsa vår längre rapport från januari 2025, helt dedikerad till Mercado Libre, för en djupare genomgång av företagets historia och teknik)
5. SEA
SE Prisdiagram
Efter Kinas spektakulära ekonomiska uppgång letar investerare efter “nästa stora sak”. Och en bra kandidat är Sydostasien.
Regionen drar stor nytta av att Kina flyttar delar av sin industri till lågkostnadsländer som Vietnam, Thailand, Malaysia och Indonesien. Den är befolkad av 700 miljoner människor, med hälften av USA:s landyta. Många av länderna i regionen har BNP‑tillväxt på 5‑8 %.

Källa: McKinsey
SEA är ett teknikföretag som grundades 2009 i Singapore, regionens finanscentrum. Det var ursprungligen ett videospelsföretag som hette Garena, och denna verksamhet är nu bara en del av den större omdöpta SEA‑gruppen.
Till denna verksamhet lade SEA även till Shopee, lanserat 2015. Shopee är idag den största e‑handelsplattformen i Sydostasien och Taiwan.
Ett tredje segment är SeaMoney, som erbjuder digitala betalnings- och finansiella tjänster, såsom mobila plånböcker, lån, onlinebetalningar, betalningshantering osv.

Källa: SEA
Än idag är “digital underhållning” delen av SEA den största vinstdrivaren, med 210 miljoner dollar under Q2 2024 och utgör 2/3 av den totala EBITDA.
Dock kommer den största tillväxtpotentialen sannolikt från de andra två segmenten, eftersom e‑handel växer snabbt i regionen, mer än fördubblat mellan 2020 och 2023.
Trots intensiv konkurrens med Alibaba‑stödda Lazada, Temu och TikToks Tokopedia, behåller SEA:s Shopee med stor marginal den dominerande aktören i regionen, med mer än tre gånger deras respektive GMV.

Källa: FintechNews
Även inom det nya segmentet live‑commerce‑plattform (en blandning av e‑handel och liveströmning populär i Kina och Asien), som visar explosiv tillväxt, slog Shopee TikTok med 27 % marknadsandel 2022.
Liknande situationen i Sydamerika är en stor del av befolkningen i Sydostasien utan bankkonto. SEA erbjuder dem e‑plånböcker, onlinebanktjänster samt konsumentlån, lån till små och medelstora företag och kontantlån.

Källa: Business Insider
SEA är ett företag som byggdes kring den lönsamma kärnan av spel och använde detta kassaflöde för att bli en Amazon‑liknande dominerande aktör inom e‑handel i Sydostasien, och slog alla andra teknikjättar, inklusive amerikanska och kinesiska.
Tillsammans med fintech‑segmentet är det e‑handelssegmentet som sannolikt kommer att hjälpa företaget att växa framöver, särskilt när regionen industrialiseras och utvecklas mycket snabbt.
(Du kan också läsa vår längre rapport från september 2024, helt dedikerad till SEA, för en djupare genomgång av företagets historia och teknik).
6. Rocket Lab
Tack vare Elon Musks SpaceX (SPCX ) som demonstrerade möjligheten med återanvändbara raketer ser världen en ny rymdrace utvecklas.
En av dess närmaste konkurrenter som är börsnoterad är Rocket Lab (RKLB ). Företaget grundades 2006 och har sin egen delvis återanvändbara raket, kallad Electron.
Electron har gett företaget ett starkt fokus på små uppskjutningar då nyttolasten är 300 kg / 660 pund, ett segment som i princip har övergivits av SpaceX efter utvecklingen av Falcon 9 och Falcon Heavy.
Detta återspeglas också i företagets prissättningskraft, där Electrons genomsnittliga försäljningspris har ökat från 5 miljoner dollar till 8,4 miljoner dollar sedan den första uppskjutningen 2017.
Rocket Lab har utfört flest omloppsbanans uppskjutningar i världen efter SpaceX.
Företaget har utvecklat sin egen 3D‑skrivna raketmotor (Rutherford‑motor) med en 90‑tons, 30‑meter metall‑3D‑skrivare.
Nästa steg för Rocket Lab är lanseringen av deras nästa generations raket, kallad Neutron, som fortfarande är under utveckling.

Källa: Rocket Lab
Med 13 000 kg nyttolast till låg jordbana (LEO) lyfter Neutron 43 ganger mer massa än Electron, och något under SpaceX:s Falcon 9‑nyttolast.
Neutron kan till och med skicka upp till 1 500 kg till Mars eller Venus, vilket gör den till ett trovärdigt alternativ för NASA‑uppdrag som skickar rovers och experimentell utrustning till de närmaste planeterna.
Neutron kommer att skjutas genom lanseringskomplex 3, som för närvarande byggs, och lägger till maskineri och utrustning som köptes till låga kostnader i maj 2023 från Virgin Orbits konkursförfaranden.
Rocket Lab har också en solid affärslinje för satellitbyggande, vilket gör det till en “one‑stop‑shop” för företag som söker både en satellit och en lanseringsleverantör samtidigt, eller som ledningen kallar det, ett “end‑to‑end‑space‑företag.”
Det levererar också delar till andra satellitbyggares komponenter, särskilt högkvalitativa solpaneler från dess förvärv 2022 av SolAero Technologies. Dessa paneler driver mer än 1 000 satelliter.

Källa: Rocket Lab
När tillgången till rymden blir billigare och nya tillämpningar som rymdbaserat internet utvecklas, växer marknaden för omloppsbanans uppskjutningar ständigt. Detta är positivt för Rocket Lab, både för deras lanseringstjänster och deras satellittillverkningsverksamhet.
Så även om konkurrensen med SpaceX sannolikt blir intensiv, finns ett starkt argument för att specifika nischer som snabba satellituppskjutningar troligen kommer att betjänas bättre av företag som Rocket Lab, medan SpaceX och Blue Origin tävlar med varandra om de största nyttolasterna, samt rymdinfrastrukturbyggande som månbaser eller uppdrag till Mars.
(Du kan också läsa vår längre rapport från januari 2025, helt dedikerad till Rocket Lab, för en djupare genomgång av företagets historia och teknik).
7. Palantir Technologies Inc.
PLTR Prisdiagram
PLTR Prisdiagram
Palantir är ett något hemlighetsfullt underrättelseföretag grundat av PayPals medgrundare Peter Thiel. Dess erbjudande är att ”Driva AI‑assisterat beslutsfattande — från krigszoner till fabriksgolvet.”
Företaget påstår sig vara i framkant av ett nytt vapenkapprustning, som utkämpas inom utveckling av AI‑vapen mellan demokratier och autokratier.
Palantir optimerar också industriella operationer, från Cisco till Panasonic eller Novartis.
Det verkar dock som att en stor del av företagets verksamhet är med den amerikanska regeringen och det militära industrikomplexet, särskilt i maj 2023 med ett kontrakt på 463 miljoner dollar för en AI‑stödd uppdragskommandoplattform med US Special Operation Command (SOCOM).
Företaget har ökat sina intäkter mer än tre gånger mellan 2019 och 2023 och hade för första gången ett lönsamt kvartal under H1 2023.
Palantir är nu i centrum för ansträngningarna att modernisera den amerikanska försvars‑ och underrättelseapparaten, sannolikt bildar ett konsortium för att gemensamt bjuda på offentliga anbud, tillsammans med SpaceX, OpenAI, drontillverkaren Anduril, den autonoma skeppsbyggaren Saronic och AI‑datagruppen Scale AI.
Palantir är också en del av SOSA‑konsortiet (Sensor Open System Architecture) för att tillhandahålla öppna gränssnitt för militära system.
Den faktiska produkten som levereras av Palantir är svår att greppa på grund av den ganska konfidentiella och känsliga naturen hos de flesta detaljerna i dess AI‑drivna tjänster. Vi kan dock förstå de allmänna målen genom att titta på några av dessa initiativ:
- Warp Speed, “Manufacturing OS för amerikansk åter‑industrialisation”
- Bättre IT‑infrastruktur, med Titanium‑skrivbordsklienten, Foundry‑företagsoperativsystemet (OS) och SaaS‑marknadsplatsen, EdgeAI för sensorintegrationer.
- MetaConstellation, som integrerar nätverket av befintliga satellitkonstellationer samt luft‑ och markbaserade sensorer och AI‑modeller, för underrättelse‑ och strategisk analys.
Eftersom de internationella spänningarna förblir höga och krigföring snabbt övergår till droner och AI, medan traditionella stora försvarskontraktörer ofta misslyckas med att hålla jämna steg som Boeing, befinner sig Palantir i en unik position att snabbt växa som en nyckeltjänsteleverantör till Pentagon, samt för alla strategiska tillverkningsföretag i väst.
8. Unity Software Inc.
U Prisdiagram
U Prisdiagram
Unity:s kärnverksamhet är en 3D‑motor som används av videospelsutvecklare världen över. Den är en av de mest populära motorerna, tillsammans med Unreal‑motorn, som indirekt ägs av Tencent.
38 % av spelutvecklare som använder spelmotorer använder Unity som sin primära motor. Näst mest populära spelmotor, Unreal Engine, har endast 15 % användning som primär motor.

Källa: Slash Data
Motorn erbjuder också en mycket omfattande tillgångsbutik, som för några hundra dollar ger tillgång till digitala tillgångar som annars skulle kräva hundratals timmars kvalificerat arbete att återskapa från grunden.
Unity förvärvade IronSource, en analys-, intäkts- och marknadsföringsplattform för att lägga till sitt videospelsutbud, vilket gör det till en one‑stop‑shop för att både utveckla OCH sälja ett videospel.

Källa: Unity
Detta fokus på videospel har, sedan de tidiga dagarna, expanderat till all 3D‑modellering, inklusive industrier som fordonsindustrin (Mercedes Benz (MBGAF )) försvar (CACI (CACI )) eller bygg (Obayashi (OBYCF )).

Källa: Unity
Varje segment där Unity är en dominerande kraft är på väg mot stark tillväxt. Videospel är nu den mest populära och mest intäktsgenererande underhållningssektorn, med AR/VR‑erbjudanden som bara börjar nå marknaden. Och många industrier omfamnar nu 3D‑utskrift, VR och 3D‑modellering för att designa nya komponenter, gränssnitt och produkter.
Detta gör Unity till en stark “pick‑and‑shovel”‑aktie för allt som rör 3D‑modeller, AR/VR, 3D‑utskrift och digital simulering.
Den omfattande FoU‑utgiften påverkar företagets kortsiktiga lönsamhet negativt. Så detta är en aktie för tålmodiga investerare som är villiga att vänta på att Unity når kritisk massa där den kan bli lönsam och/eller minska sina FoU‑kostnader.
(Du kan också läsa vår längre rapport från januari 2025, helt dedikerad till Unity Software (U ), för en djupare genomgång av företagets historia och teknik.)
9. 10x Genomics, Inc.
TXG Prisdiagram
När DNA‑sekvensering blev en rutinprocedur i forskningslaboratorier i slutet av 1980‑talen insåg få att den sakta skulle bli en vanlig medicinsk testprocedur (PCR‑tester) och källan till en massiv våg av nya biotekniker, från genredigering till cancerbehandlingar.
En liknande ny teknik är spatial biologi och genomik. Detta låter forskare titta på cellnivå eller till och med infracellulärt, vilka gener som är aktiva, var och när. År 2020 märkte den prestigefyllda vetenskapliga tidskriften Nature Methods den rumsliga transkriptomiken som ”metod för året”.
På lång sikt siktar 10x Genomics (TXG ) på att deras teknik ska ersätta de flesta äldre, ofta årtionden gamla, analytiska metoder i biologiska laboratorier.

Källa: 10x Genomics
Detta är en marknad som precis har börjat, där de flesta forskningsinstitut nu börjar utrustas med den nya kapaciteten.
10x Genomics tillväxt kommer att drivas av två faktorer:
- Existerande användare kommer att uppgradera sina maskiner eller köpa fler av dem när de har börjat använda dem för att uppnå nya vetenskapliga upptäckter.
- Andra laboratorier och universitet kommer att bli nya kunder eftersom de måste hålla jämna steg med sina konkurrenters tekniska förmågor och vetenskapliga publikationer.
Många ledande vetenskapliga publikationer använder nu 10x Genomics‑maskiner, en växande trend då publicering av nya upptäckter är ett mycket konkurrensutsatt område.

Källa: 10x Genomics
Denna dynamik bör säkerställa en stadigt växande marknad, även utan att beakta den ökande satsningen på genomik och bioteknik i allmänhet.
På mycket lång sikt kommer utvecklingen av medicinska diagnostiska metoder som förlitar sig på spatial biologi också leda till att toppsjukhus utrustas, på samma sätt som PCR sakta blev ett rutinmässigt testverktyg.
10. Nano Dimension
NNDM Prisdiagram
Nano Dimension (NNDM ) är ett 3D‑utskriftsföretag som börsnoterades 2015. Företaget började verka i ett ganska ovanligt hörn av 3D‑utskriftsmarknaden: 3D‑skrivare för elektronik.
Det inkluderar mycket specialiserade teknologier som ledande eller dielektriska bläck och keramer. Dessa kan exempelvis användas för att bygga optiska eller radiokomponenter.
Nano Dimension har utnyttjat återhämtningen i värderingen av 3D‑utskriftsaktier under pandemin för att samla in mycket kapital som senare investerades i FoU och, mer nyligen, i en serie stora förvärv.
Mest anmärkningsvärt har Nano Dimension förvärvat båda sina konkurrenter, Desktop Metal och Markforged.

Källa: Nano Dimension
Tillsammans kommer Nano Dimension och Desktop Metal att ha en mycket starkare position inom metall- och keramik‑3D‑utskrift i alla skala, från elektronik till stora industriella utrustningar och rymdteknik.
Sammanfogning av kundbasen, som inkluderar SpaceX, Tesla, GE, Honeywell, Emerson, Raytheon, NASA, Medtronics osv., kommer också att skapa stordriftsfördelar.
Slutligen var de två företagen mest aktiva i olika geografiska områden, med Nano Dimension i Europa och Desktop Metal i USA, vilket ger det sammanslagna teamet extra räckvidd.

Källa: Nano Dimension
3D‑utskrift blir en viktig del av tillverkning, särskilt när det gäller komplexa delar, som raketmotorer, medicinska implantat och robotik, men även potentiellt byggnation.
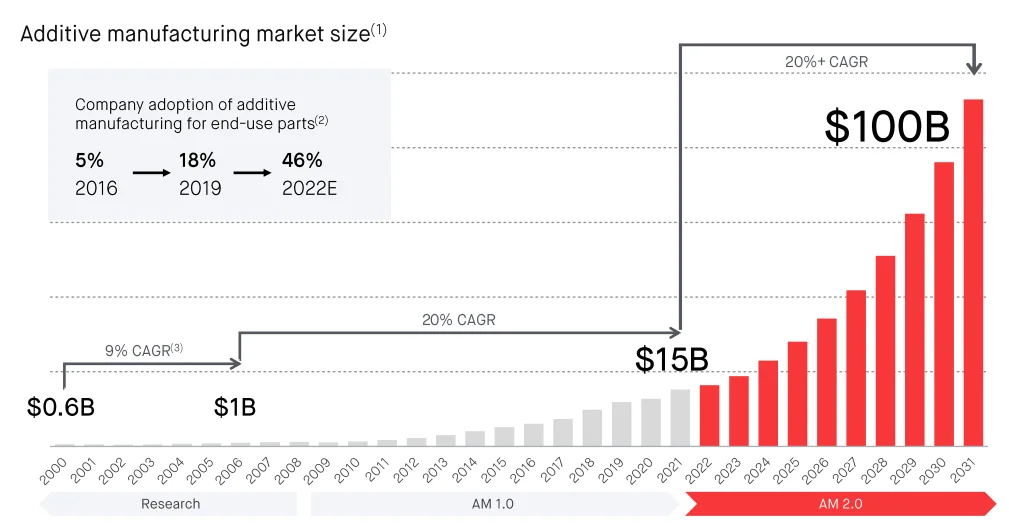
Källa: Desktop Metal
När branschen konsolideras blir Nano Dimension en nyckelaktör med skala och brett materialutbud för att bli en av de ledande leverantörerna av 3D‑skrivare.


