
Bærekraft
Volkswagen stenger tysk fabrikk? Hva er neste steg for den trøbbelbelagte bilprodusenten?

 Legg til Securities.io blant dine foretrukne kilder på Google

Volkswagen på et veiskille
Volkswagen har en 87 år lang historie som har gjort den til verdens nest største bilprodusent målt i salg, med 9,24 millioner solgte biler i 2023, rett bak Toyota (11,23 millioner) og foran Hyundai (7,3 millioner).
Den produserer for tiden 250 000 biler per uke.
Konsernet eier mange merker utover Volkswagen selv (personbiler og lette varebiler), inkludert:
- Audi AG, som igjen eier Audi‑merket, samt Bentley, Lamborghini og Ducati.
- Porsche AG.
- SEAT & Cupra.
- Skoda
- Traton SE , en lastebilsprodusent som eier merkene MAN, Navistar, Scania og Volkswagen Truck & Bus.
- Bugatti (45 % eid av Porsche AG)
- Jetta er et kinesisk joint venture med FAW Group.
- Scout Motors, et amerikansk terreng‑EV‑selskap, ble opprettet av Volkswagen etter oppkjøpet av Navistar Group i 2021.

Source: Volkswagen
I flere tiår har selskapet vært en leder innen høy‑kvalitets‑ og luksusbiler (Audi, Porsche, Lamborghini, Bentley osv.) og populær i de rimelige og mellompris‑segmentene (Volkswagen, Skoda, SEAT osv.). Det er også en kraft å regne med i det kommersielle segmentet, fra lette kjøretøy til store lastebilmerker som MAN og Scania.
Det er også et selskap bygget rundt forbrenningsmotor‑teknologi (ICE). En teknologi som nå står under økende press fra el‑ og hybridbiler, samt potensielt andre nye energikjøretøy som hydrogen‑ eller ammoniakk‑drevne motorer.
Derfor er Volkswagens fremtid usikker, med det åpne spørsmålet om de skal bytte til ny mobilitetsteknologi, noe som påvirker deres evne til å motstå konkurransen fra fremvoksende kinesiske merker.
Samlet sett reflekterer aksjekursen denne usikkerheten, med en pris som knapt ligger over 2010‑nivåene og på 2006‑nivå, med en P/E‑ratio under 3,5.

Source: Yahoo Finance
Er det tegn på problemer i Tyskland?
Nylig fikk Volkswagen overskriftene med den overraskende kunngjøringen om en potensiell fabrikknedleggelse i Tyskland—det første i selskapets historie. Dette ville medføre oppsigelse av opptil 18 000 personer.
Dette kan ikke bare utløse en massiv konflikt med de mektige tyske fagforeningene, men investorer har også vært bekymret for at selskapet forutser et fall i salget.
“Den europeiske bilindustrien befinner seg i en svært krevende og alvorlig situasjon. Det økonomiske miljøet har blitt enda tøffere, og nye konkurrenter kommer inn på det europeiske markedet.
I tillegg faller Tyskland som produksjonslokasjon stadig mer bakpå når det gjelder konkurranseevne.”
Oliver Blume – Administrerende direktør i Volkswagen Group
Dette er kanskje ikke en total overraskelse for de som følger den tyske økonomien tett. Euroområdets PMI‑indeks lå på 45,8 poeng i august 2024 (under 50 er en kontraksjon av aktiviteten), og den har ligget under 50 siden juli 2022.

Source: Trading Economics
En viktig faktor er energikostnadene, som har steget av flere grunner. Først har det vært en avbrudd i leveransen av billig russisk gass (på grunn av krigen i Ukraina og sabotasje av Nord‑Stream‑rørene), og for det andre den for tidlige nedleggelsen av tyske kjernekraftverk.
Dette gir den lengste nedgangen på 30 år for Tysklands industrisektor.
Alt i alt indikerer dette at dette er mer enn et problem for Volkswagen Group; det er en bekymring for lønnsomheten i industriell produksjon i Tyskland.
Dette gjelder spesielt energikrevende industrier (metallurgi, bilindustri, kjemikalier osv.) med for eksempel giganten BASF som legger ned 11 fabrikker i Tyskland til fordel for lavere energikostnader i USA og Kina.
Volkswagen er imidlertid langt fra å være et kun‑tysk selskap, med mange andre produksjonssteder. Faktisk er mindre enn halvparten av konsernets ansatte (300 000 av 650 000) i landet.
Så, selv om utfordringene i den tyske industrien er betydelige, er de ikke det eneste fokuset for Volkswagen Group.
EV‑spørsmålet
Å lykkes med EV‑adopsjon vil være nøkkelen til Volkswagens langsiktige overlevelse. Det er mye å gå igjennom på dette temaet, fra den eksisterende bilporteføljen, nye modeller under utvikling, og ankomsten av kinesisk EV‑konkurranse i Europa, Volkswagens hovedmarked.
Volkswagen & EV‑er
Selskapet har allerede en sterk linje av elbiler fra et teknisk ståsted. Segmentet domineres av ID‑serien og har vokst jevnt de siste årene, hovedsakelig takket være sterkere etterspørsel i Kina, selv om etterspørselen har vært svakere i Europa og USA.

Source: Volkswagen
Noen andre modeller har vært mindre vellykkede, spesielt ID Buzz.
Denne nytolkede EV‑versjonen av den klassiske Type‑2‑bussen fra 1950‑tallet er stort sett en kommersiell fiasko, hovedsakelig på grunn av den svært høye prisen, som starter på $60 000 i USA. En kort rekkevidde på 230 miles, til tross for en massiv batteripakke, skuffet også.

Source: Volkswagen
Fikse batteriforsyningen
EV‑merker og modeller lever og dør av kvaliteten på batteriene, da de bestemmer kjøretøyets rekkevidde og kostnad.
Et negativt faktum for Volkswagen har vært at hver av konsernets avdelinger historisk har hatt sitt eget batterisystem, noe som førte til kompleksitet og mangel på stordriftsfordeler. Denne kompleksiteten gjelder ikke bare batterier, men for eksempel frem til nylig hundrevis av ulike girkasser.
Overgangen til elektrisk har blitt sjansen til å redesigne ALLE VW‑konsernets modeller fra bunnen av rundt felles maskinvare‑ og programvarekjerne via den delte Scalable System Platform (SSP).
De første bilene bygget på denne nye arkitekturen er forventet til 2028, en forsinkelse fra den opprinnelige planen om 2026.

Source: Volkswagen
Den nye SSP‑arkitekturen skal gi ladetid under 12 minutter, motorstyrke fra 120‑1 300 kW, og dekke hele konsernets spekter, fra rimelige modeller til luksusmerker.
Den kommende sentraliseringen av Volkswagens forsyningskjede illustreres av PowerCo, som viser hvor de fleste batteriene til europeiske og nordamerikanske fabrikker vil komme fra. Produksjonen starter i 2025, og hver fabrikk vil drives 100 % på strøm fra regenerative kilder.
PowerCo‑forsyningen vil delvis suppleres av tredjepartsleverandører i Europa og fullt av lokale leverandører i Kina.

Source: Volkswagen
Programvareproblemer
Et annet område hvor Volkswagen har vært treig med modernisering, i tillegg til EV‑er, er programvare. Dette blir stadig viktigere for bilprodusenter, både for en bedre kundeopplevelse og fordi EV‑er er mye mer programvareavhengige enn forbrenningsmotor‑kjøretøy.
Volkswagens programvareavdeling, Cariad, har vært prioriteten for den nye administrerende direktøren Oliver Blume.
Programvaren i Audi Q6 var den største årsaken til bekymring for Blume. Ifølge noen testdeltakere fungerte ikke bilens skjermer alltid, noe som reflekterte de programvareproblemene som har plaget konsernets kjøretøy i årevis.
Akkurat som ID.3 ble produsert med ufullstendig programvare i 2020, vil Audi Q6L e‑tron som er montert på Audis nye fabrikk i Changchun også stå på overfylte parkeringsplasser til programvareproblemene er løst.
Partnerskap med Rivian
Et viktig punkt på Volkswagens vei mot fremgang i EV‑teknologi er et nyopprettet partnerskap i et joint venture med Rivian. Fokus er ikke batterier, men programvare.
Volkswagen Group skal investere en innledende sum på 1 milliard dollar i Rivian, med opptil 4 milliarder i planlagt ekstra investering for en samlet forventet avtale på 5 milliarder dollar. Dette skjer gjennom et usikret konvertibelt lån på 1 milliard dollar som kan gi Volkswagen en større eierandel i Rivian, med investeringer i Rivians ordinære aksjer forventet senere.
Dette partnerskapet forventes ikke bare å bringe vår programvare og tilhørende zonale arkitektur til et enda bredere marked gjennom Volkswagen Groups globale rekkevidde, men også å hjelpe oss med å sikre kapitalbehovene for betydelig vekst.
RJ Scaringe – Grunnlegger og administrerende direktør i Rivian
Dette kan bli en vinn‑vinn‑avtale. Rivian trenger akutt kontanter for å dekke et tap på $39 000 per kjøretøy, og Volkswagen må løse sine programvareproblemer så raskt som mulig for å nå 2028‑fristen for SSP‑utrulling.
På den ene siden viser dette hvor dype Volkswagens programvareproblemer er, at de trenger en milliardinvestering i andres teknologi. På den andre siden viser det at konsernet nå aktivt løser problemene som har hindret fremgangen i EV‑markedet.
Kinesisk konkurranse
Det kommer ikke for tidlig, da sultne nye konkurrenter truer hver europeisk bilprodusent. Kinesiske EV‑er ser på å entre markedet, blant dem verdens største EV‑produsent, BYD.
BYD er den ledende EV‑bedriften i Kina, med 1 860 000 solgte kjøretøy i 2022, €20 mrd i inntekter i 2022, og er ett av de største private selskapene i Kina. Selskapet startet som Motorolas første leverandør av litium‑ion‑batterier i 2000 og gikk inn i bilbransjen allerede i 2003. I dag er de også aktive innen busser, tog, halvledere og batterilagring.

Source: BYD
Med lanseringen av biler til $10 000‑$12 000 som Seagul, som bruker natriumbatterier, kan et helt nytt marked åpnes for BYD‑EV‑er. Seagull kan selges i Europa for rundt $20 000, men den risikerer fortsatt å skade markedsandelen til lokale produsenter som Volkswagen.

Source: BYD
Kinesiske EV‑er pålegges nå toll, 100 % i Canada og USA, og lavere 17‑36 % i Europa. Så de kan være billige nok til å konkurrere i Europa, og også ta noe av salget fra internasjonale bilprodusenter i markeder som Mexico, Sør‑America, Sør‑øst‑Asia, Afrika osv.
Scout tar over Amerika?
Et marked som lenge har vært vanskelig for Volkswagen er USA og Nord‑America, i hvert fall for ikke‑luksuslinjene. En viktig årsak har vært at konsernet alltid har ligget litt bak når det gjelder store pickup‑trucker, som er populære blant forbrukere i Nord‑America.
Da de kjøpte semi‑truck‑selskapet Navistar i 2021, fikk Volkswagen Group også rettighetene til det ikoniske Scout‑merket, og lanserte det som eget selskap under navnet Scout Motors, et amerikansk terreng‑EV‑selskap. Merkverdig er at dette markerer gjenopplivingen av det en gang ikoniske merket, opprinnelig tilbudt av International Harvester, som var aktivt fra 1961‑1980 i forbrukersegmentet.
Etter lang stillhet har selskapet endelig kunngjort at de vil avduke sin elektriske modellrekke i oktober 2024. Selv om designet er mer konvensjonelt, er den firkantede, bokslike formen litt reminiscent av Teslas Cybertruck, men tydelig ment å fremkalle minner fra den gamle International Harvester Scout‑designen.
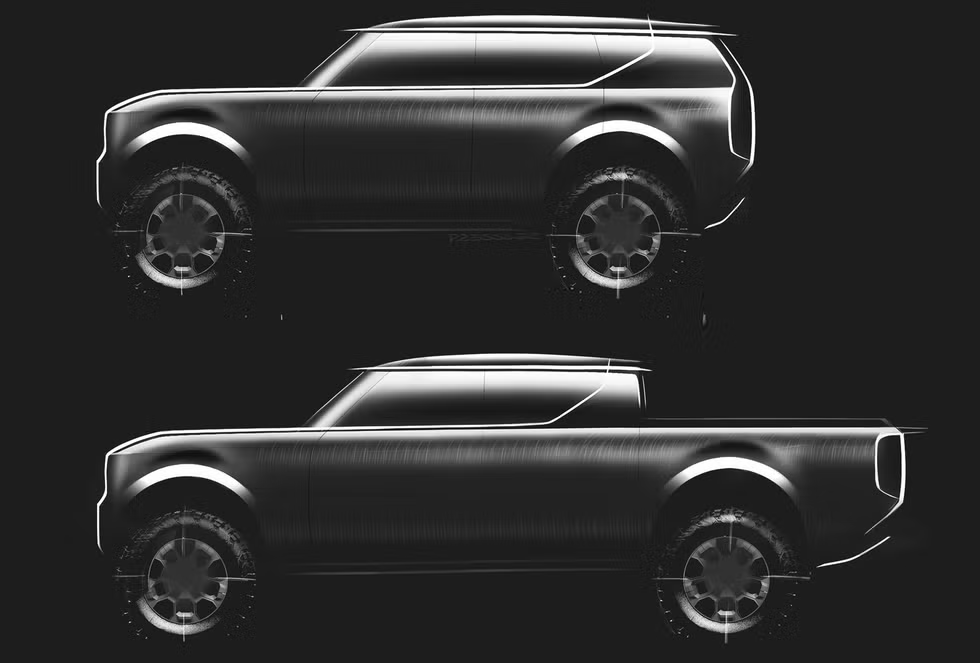
Source: Car and Driver

Source: Inside EVs
Produksjonen er planlagt til 2026 fra en splitter ny $2 mrd fabrikk i Blythewood, South Carolina, med et mål på 200 000 EV‑er per år. Dette vil sette Scouts truck i direkte konkurranse med Rivian R1S og Ford F‑150 Lightning.

Source: F150 Lighting Forum
Volkswagen håper at Scout‑merkelegenden, samt fokus på robust design, låste differensialer, mange tilbehør ved lansering, og fysiske knapper i stedet for skjermkontroller, vil hjelpe dem å lykkes i det amerikanske terreng‑truck‑markedet.
Scout‑trucken vil bruke en ny body‑on‑frame plattform bygget fra bunnen av, i stedet for en ombygd ID‑ramme, for å overbevise kjøpere om truckens robusthet.
Investere i Volkswagen
Volkswagen er et konsern som har falt ut av gunst hos investorer, i stor grad på grunn av feiltrinn de siste ti årene, fra å gå glipp av overgangen til EV‑er, programvareproblemer, og utslippsskandalen i 2015 som har skadet selskapets image i finansmarkedene.
Det er likevel fortsatt verdens nest største bilprodusent. Sommeren 2024 hadde de $24 mrd i driftsinntekt og $14,9 mrd i nettoinntekt. De har også en kontantbeholdning på $51 mrd.
Til tross for disse solide tallene, handles aksjen til en lav enssifret P/E, med en >8 % utbytteavkastning, som reflekterer den ekstreme pessimismen rundt selskapets fremtid.
Dette gjør aksjen til en kontrær investering, hvor kjøpere antar at markedet overvurderer selskapets problemer, og satser på at den forblir blant de tre eller fem største globale bilprodusentene i årtier fremover, overkommer utfordringene med energikostnader i Tyskland og Europa, og overgangen til EV‑teknologi.
Du kan investere i bilrelaterte selskaper gjennom mange meglere, og du kan finne våre anbefalinger for de beste meglerne i USA, Canada, Australia, Storbritannia, og mange andre land.
Hvis du ikke er interessert i å plukke ut spesifikke bilselskaper, kan du også se på ETF‑er som iShares STOXX Europe 600 Automobiles & Parts UCITS ETF (EXV5), Fidelity Electric Vehicles and Future Transportation ETF (FDRV), eller First Trust S‑Network Future Vehicles & Technology ETF (CARZ) som gir en mer diversifisert eksponering for å kapitalisere på den raskt utviklende bil‑ og EV‑industrien.
Du kan også lese vår artikkel om “Top 10 EV aksjer å investere i”.
Hvilken børsnotering?
Volkswagen Groups aksje kan kjøpes i amerikanske dollar under VWAGY‑ticker og i euro under VOW3.DE‑ticker. Hvilken du bør holde er i hovedsak et valg avhengig av din lokasjon og foretrukne valuta.
Et annet alternativ er å kjøpe aksjer i Porsche SE (PAH3.DE), holdingselskapet til Porsche‑familien, som eier 31,9 % av Volkswagen og 53,3 % av stemmerettene, samt mindre investeringer i mange andre selskaper.

Source: Porsche SE
Dette skal ikke forveksles med Porsche AG (P911.DE ), industriselskapet som eier Porsche‑merket og produserer Porsche‑biler, og som er notert under P911.DE ticker.
Porsche SE eier 12,5 % av totalkapitalen i Porsche AG. Volkswagen Group eier imidlertid 75,8 % av Porsche AG etter børsnoteringen i 2022, så dette gir en ganske kompleks eierstruktur, som ikke er uvanlig for tyske industriselskaper.
Familieeierskap
Argumentet for å foretrekke Porsche SE‑aksjen fremfor Volkswagen Groups aksje er at den handles til en enda dypere rabatt, til tross for (eller på grunn av?) den ekstra investeringen i holdingselskapet og den ganske gåtefulle og forvirrende eierstrukturen.
Det er også et familiekontrollert holdingselskap, som medfører egne risikoer og sannsynligvis kun bør foretrekkes av erfarne investorer som kan håndtere den ekstra kompleksiteten.
Samlet sett bør enhver investor i Volkswagen Groups aksje eller Porsche SE‑aksje være klar over at begge i hovedsak er familieeide selskaper, noe som kan gi fordeler (justering av majoritetseierens interesser med selskapets langsiktige fremtid), men også potensielle problemer (respekt for minoritetsaksjonærers rettigheter).


