
Fintech Notizie
Come la finanza digitale può potenziare le imprenditrici

 Aggiungi Securities.io alle tue fonti preferite su Google

L’accesso al finanziamento e l’alfabetizzazione finanziaria sono tra i fattori più importanti per l’emancipazione dei gruppi emarginati, soprattutto nelle economie in via di sviluppo. Per questo i programmi di alfabetizzazione finanziaria e le FinTech innovative che possono fornire l’accesso al credito sono essenziali per stimolare lo sviluppo di tali economie e ridurre le disuguaglianze sociali.
Tuttavia, l’accesso al credito e all’istruzione è solo una parte del problema. Come questi elementi si integrano nella vita reale degli imprenditori è spesso più complesso, soprattutto per le donne. Cultura, responsabilità familiari, strutture sociali e l’accesso alle infrastrutture digitali possono tutti influenzare il modo in cui le persone affrontano il denaro, il lavoro e la finanza.
Per comprendere meglio questa interazione tra l’ambiente sociale e l’alfabetizzazione finanziaria, i ricercatori dell’Universitas Negeri Makassar (Indonesia) hanno condotto uno studio con imprenditrici indonesiane. Hanno scoperto che l’alfabetizzazione finanziaria delle donne nelle economie emergenti è meglio intesa come un processo relazionale e adattivo di apprendimento sociale. Ciò sottolinea l’importanza del collegamento tra politiche di sviluppo, soluzioni FinTech e sistemi di supporto sociale.
They published their findings in Social Sciences & Humanities Open1, under the title “Riformulare l’alfabetizzazione finanziaria come empowerment: approfondimenti da narrazioni multi-caso di imprenditrici in economie emergenti”.
Sviluppo attraverso la finanza
Disuguaglianze e alfabetizzazione finanziaria
Le disparità di genere sono considerate un fattore importante che rallenta lo sviluppo, poiché spesso lasciano la metà della popolazione di un paese molto meno produttiva di quanto potrebbe essere.
Ciò nonostante, le donne nei paesi emergenti contribuiscono in modo significativo alle micro e piccole imprese, pur affrontando un accesso diseguale a finanziamenti formali, servizi finanziari digitali e risorse decisionali. Pertanto, mentre le donne sostengono le economie familiari e comunitarie, la loro autonomia finanziaria rimane limitata da barriere socioculturali, istituzionali e digitali.
“Le donne con livelli più elevati di alfabetizzazione finanziaria tendono ad avere un maggiore controllo sull’uso delle risorse aziendali e sulle decisioni di investimento domestico. È plasmata attraverso la negoziazione sociale, i valori morali, le responsabilità relazionali e il contesto culturale”.
E se la tecnologia digitale può abbattere le barriere all’accesso a informazioni e finanziamenti, può anche riprodurre una partecipazione diseguale quando le donne hanno livelli più bassi di alfabetizzazione digitale, accesso limitato alla tecnologia o meno opportunità di interagire con gli ecosistemi finanziari digitali.
Raccolta di testimonianze rilevanti
I ricercatori hanno scelto la regione indonesiana del Sulawesi del Sud poiché offre variazioni nelle condizioni imprenditoriali delle donne:
- Makassar rappresenta un contesto più urbano e digitalmente connesso.
- Gowa riflette un ambiente di impresa semi-urbano e basato sulla comunità.
- Pangkep (Reggenza di Pangkajene e Isole) rappresenta un contesto rurale-marittimo modellato da limitazioni infrastrutturali e accesso digitale disomogeneo.
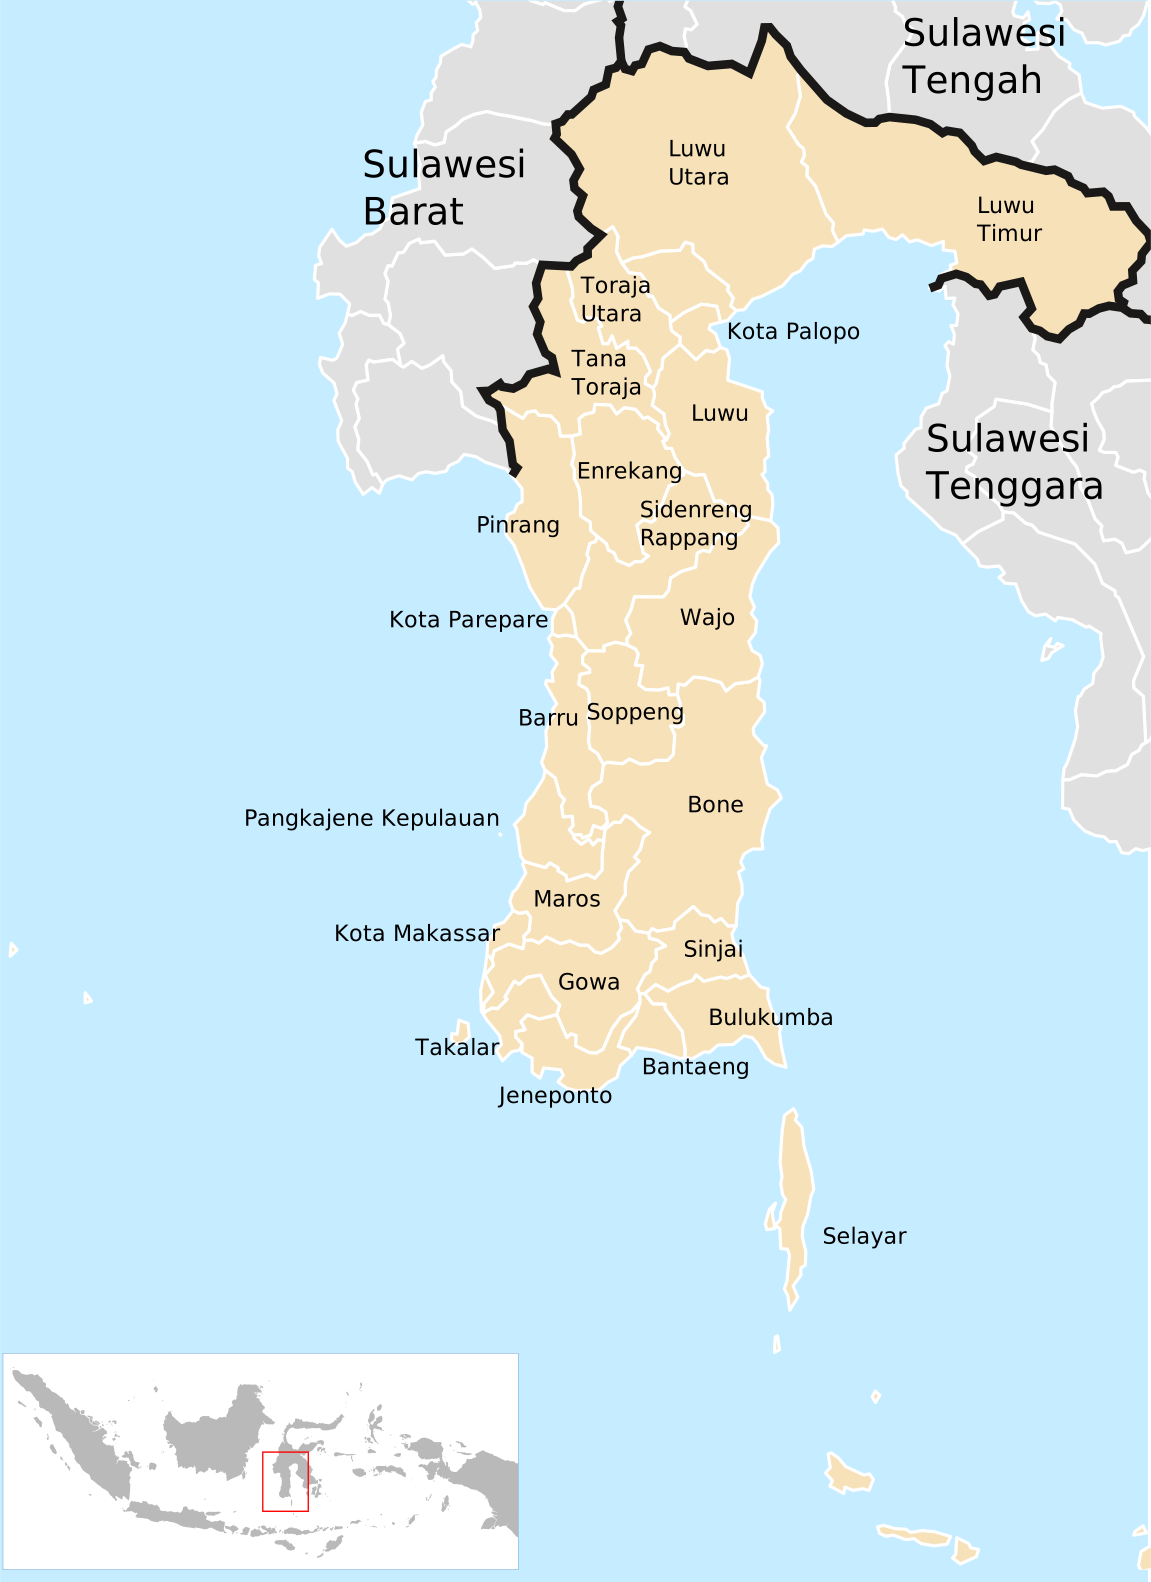
Fonte: Wikipedia
In questo modo, lo studio può riflettere i diversi contesti socioeconomici e socio-digitali all’interno di un contesto provinciale e nazionale simile.
Lo studio ha coinvolto sessantasei piccole imprenditrici, con 22 individui per ciascuna regione. Il campione è stato selezionato per profondità qualitativa, variazione contestuale e rilevanza, piuttosto che per rappresentatività demografica o statistica.
Dopo aver mappato le condizioni socioeconomiche di ogni sotto-regione, i ricercatori hanno condotto interviste approfondite (45–90 minuti) e sei discussioni di focus group (6–8 partecipanti / 90–120 minuti).
L’intervista comprendeva 15 domande aperte organizzate in tre sezioni tematiche:
“Esperienze finanziarie, momenti di apprendimento e processi di attribuzione di significato”, ovvero come le esperienze vissute hanno plasmato la loro percezione del denaro, dei rischi, dell’imprenditorialità e della finanza.
“Pensavo che le perdite fossero normali. Ma dopo due fallimenti, ho capito l’importanza di tenere registri — non solo delle spese ma anche degli errori che ho commesso.”
Ruolo dei membri della famiglia, dei pari, dei gruppi comunitari e delle reti digitali nelle decisioni finanziarie.
“All’inizio, abbiamo avviato il gruppo di risparmio rotante per le esigenze domestiche, ma gradualmente lo abbiamo trasformato in un risparmio per l’attività. Aiutiamo i membri che vogliono avviare un’impresa. Abbiamo imparato a calcolare e registrare le transazioni insieme.”
Strategie per affrontare le limitazioni socio-digitali e strutturali.
“All’inizio, a mio marito non piaceva che passassi troppo tempo al telefono. Diceva che le donne non dovrebbero occuparsi di vendite online. Ma dopo che sono riuscita ad aiutare a pagare le tasse scolastiche dei nostri figli, è diventato gradualmente più solidale.”
Quando necessario, le domande standard sono state adattate al contesto delle intervistate.
Le domande a Makassar si sono concentrate maggiormente sull’esposizione all’e‑commerce e sull’uso dei servizi finanziari digitali; quelle a Gowa hanno esplorato pratiche finanziarie basate sulla comunità e la negoziazione tra famiglia e impresa, mentre quelle a Pangkep hanno affrontato le condizioni delle imprese rurali-marittime, le limitazioni infrastrutturali e l’accesso digitale disomogeneo.
Alfabetizzazione finanziaria e donne
Un processo di apprendimento
Nella fase iniziale, le donne hanno descritto pratiche finanziarie prevalentemente orientate alle esigenze pratiche, alla sopravvivenza quotidiana e alla continuità immediata dell’attività. Solo attraverso questo processo hanno gradualmente sviluppato una nuova consapevolezza riguardo ai significati del denaro, alle decisioni e alla responsabilità economica.
Ciò suggerisce che, tra le donne incluse nello studio, l’alfabetizzazione finanziaria si è sviluppata non solo attraverso l’apprendimento formale, ma anche grazie all’esperienza imprenditoriale vissuta.
La maggior parte dei cambiamenti e della migliore comprensione è stata innescata da perdite, fallimenti o pressioni familiari.
“Ho imparato dai miei errori. Se sbaglio il calcolo, non è solo una perdita — è anche imbarazzante davanti al mio gruppo.”
Ciò ha portato allo sviluppo di strategie adattive per affrontare le realtà dell’imprenditorialità, così come per gestire le limitazioni e le reazioni negative di un contesto sociale spesso conservatore.
“Quando perdo denaro, non entro più in panico. Cerco di capire dove ho sbagliato, ricalcolo e modifico il modo in cui gestisco il denaro.”
Un impegno sociale
Un altro elemento emerso durante l’intervista è che il miglioramento dell’alfabetizzazione finanziaria non è solo un processo individuale, ma un’attività sociale.
Ciò avviene attraverso la creazione di reti di fiducia tra le donne impegnate nell’imprenditorialità e la solidarietà che coltivano. Può anche generare una forma di finanziamento bottom‑up per il capitale iniziale e una prima fonte di formazione e informazione.
“Ci incontriamo ogni mese e contribuiamo con piccole somme di denaro. Quando qualcuno vuole avviare un’attività, utilizziamo quel fondo per aiutarla. Ci fidiamo l’uno dell’altro perché tutti conoscono e si prendono cura gli uni degli altri.”
La stessa rete offre anche lo spazio per lo scambio di servizi che richiedono attrezzature o competenze specifiche, oltre ad aiuto nel marketing e nella promozione delle loro attività.
“Ci aiutiamo a promuovere su Instagram. A volte scatto foto dei prodotti per le mie amiche, e la volta successiva loro mi aiutano a consegnare gli ordini. Impariamo sostenendoci a vicenda.”
Questa attività sociale si estende alle attività imprenditoriali, con casi comuni di contabilità, risparmio e condivisione del rischio svolti collettivamente.
Affrontare la società e le famiglie
In una cultura relativamente conservatrice, l’indipendenza delle donne e il loro ruolo nella gestione delle finanze familiari possono richiedere una negoziazione costante, sia a livello domestico che comunitario.
Un modo con cui queste donne hanno trovato di resistere e deviare la pressione sociale è sottolineare che la loro attività imprenditoriale non è egoistica, ma al servizio della famiglia, un quadro più socialmente accettabile.
“Spesso la gente dice che le donne non dovrebbero occuparsi di denaro. Ma se non noi, chi? Gestisco le finanze non per me, ma per la mia famiglia.”
Quando la resistenza proviene da più vicino a casa, come convincere il marito, il reddito extra generato e l’effetto che ha sul supporto, ad esempio, dell’istruzione dei figli è spesso un sostegno importante. Anche qui, inquadrare l’attività imprenditoriale e il reddito indipendente nel contesto della cura dei figli aiuta a superare la resistenza culturale.
Gestire infrastrutture carenti
Nelle regioni remote e rurali, le possibilità create dalla tecnologia digitale possono essere limitate da infrastrutture pubbliche carenti.
Ad esempio, la gestione delle vendite e‑commerce può essere ostacolata dalla saturazione o instabilità delle reti mobili locali.
“Il segnale spesso cade, quindi inviamo messaggi di notte. Stiamo imparando lentamente per poter continuare a vendere online.”
La logistica è spesso un altro problema, con reti sociali e accordi condivisi tra più donne e un unico fornitore logistico utilizzati per potenziare l’attività commerciale e l’efficienza.
Punti chiave per gli investitori
Investire in tecnologie FinTech tende a concentrarsi sull’aspetto tecnico e di conoscenza, presumendo che una buona soluzione fornirà automaticamente risultati e sarà adottata se adeguatamente commercializzata.
In pratica, questo studio dimostra che spesso non è così semplice, soprattutto nel caso di gruppi svantaggiati.
Pertanto, le aziende FinTech che si rivolgono a imprenditori non serviti potrebbero dover combinare prodotti finanziari con mentoring, reti di pari, formazione digitale e onboarding sensibile al contesto.
Devono ricordare che l’inclusione finanziaria non è quindi solo un problema di accesso. È una sfida di progettazione del prodotto e dell’ecosistema. Per le aziende di software FinTech, non si tratta tanto di fornire un servizio, quanto di offrire assistenza e inserire la loro offerta all’interno di una rete esistente di reti sociali e strategie di apprendimento.

Dovrebbero inoltre non sovrastimare la loro capacità di formare nuovi utenti con conoscenze astratte, e invece sarebbe più opportuno fornire l’accesso a una rete di utenti precedenti e di imprenditori più esperti, facilitando la creazione di reti di business formali e informali.
Investire nello sviluppo finanziario
Mastercard Incorporated
MA Grafico dei prezzi
Mentre il contesto socioculturale è importante per l’empowerment femminile e l’imprenditorialità, i sistemi di pagamento solidi sono ancora più cruciali.
Mastercard è un fornitore globale di infrastrutture di pagamento commerciali, che ha anche implementato programmi che affrontano le problematiche individuate nello studio e ha messo in atto soluzioni corrispondenti.
Ciò include, nel caso dell’Indonesia, “Mastercard Strive Indonesia“, lanciato nel 2023. Il programma è stato avviato con l’obiettivo di potenziare 300.000 piccole imprese indonesiane in tre anni, ampliando l’adozione digitale, migliorando l’accesso al capitale e rafforzando le reti di supporto alle imprese, con particolare attenzione alle imprese guidate e possedute da donne.
- Stimolare la domanda e abbattere le barriere all’adozione della tecnologia attraverso il mentoring tra pari e affrontare i costi della digitalizzazione.
- Lavorare a stretto contatto con istituzioni bancarie e non bancarie per democratizzare ulteriormente l’accesso al credito per le piccole imprese, soprattutto per quelle guidate o possedute da donne.
- Creare una rete di apprendimento e condurre ricerche sulla digitalizzazione delle piccole imprese per condividere le migliori pratiche e approfondimenti, affrontare i colli di bottiglia sistemici, fornire all’ecosistema dati quantitativi ricchi e innescare cambiamenti positivi.
L’iniziativa in Indonesia si è basata su una lunga esperienza di espansione in economie dominate da una popolazione non servita e da una vasta quota di attività economica proveniente da micro e piccole imprese.
Ciò può rappresentare un’enorme opportunità per aziende consolidate come Mastercard, che altrimenti affrontano condizioni di crescita relativamente basse nelle economie sviluppate, dove forma già un oligopolio con concorrenti come Visa.
Tuttavia, va notato che le attività filantropiche come Mastercard Strive Indonesia non contribuiscono direttamente alla crescita, ma forniscono la base sociale e il contesto di pubbliche relazioni, aiutando l’azienda a espandersi nei mercati emergenti come l’Indonesia. In definitiva, la crescita reale dei ricavi nel paese sarà guidata dalla digitalizzazione complessiva della nazione e dalla sua crescita economica.
Ultime notizie e sviluppi delle azioni Mastercard Incorporated (MA)
Studio citato
1. Nurjannah. Riformulare l’alfabetizzazione finanziaria come empowerment: approfondimenti da narrazioni multi-caso di imprenditrici in economie emergenti. Social Sciences & Humanities Open. Volume 14, dicembre 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


