
Sustentabilidade
Por que os impostos sobre energia, por si sós, não conseguem impulsionar a adoção de energias renováveis

 Adicione Securities.io às suas fontes preferidas no Google
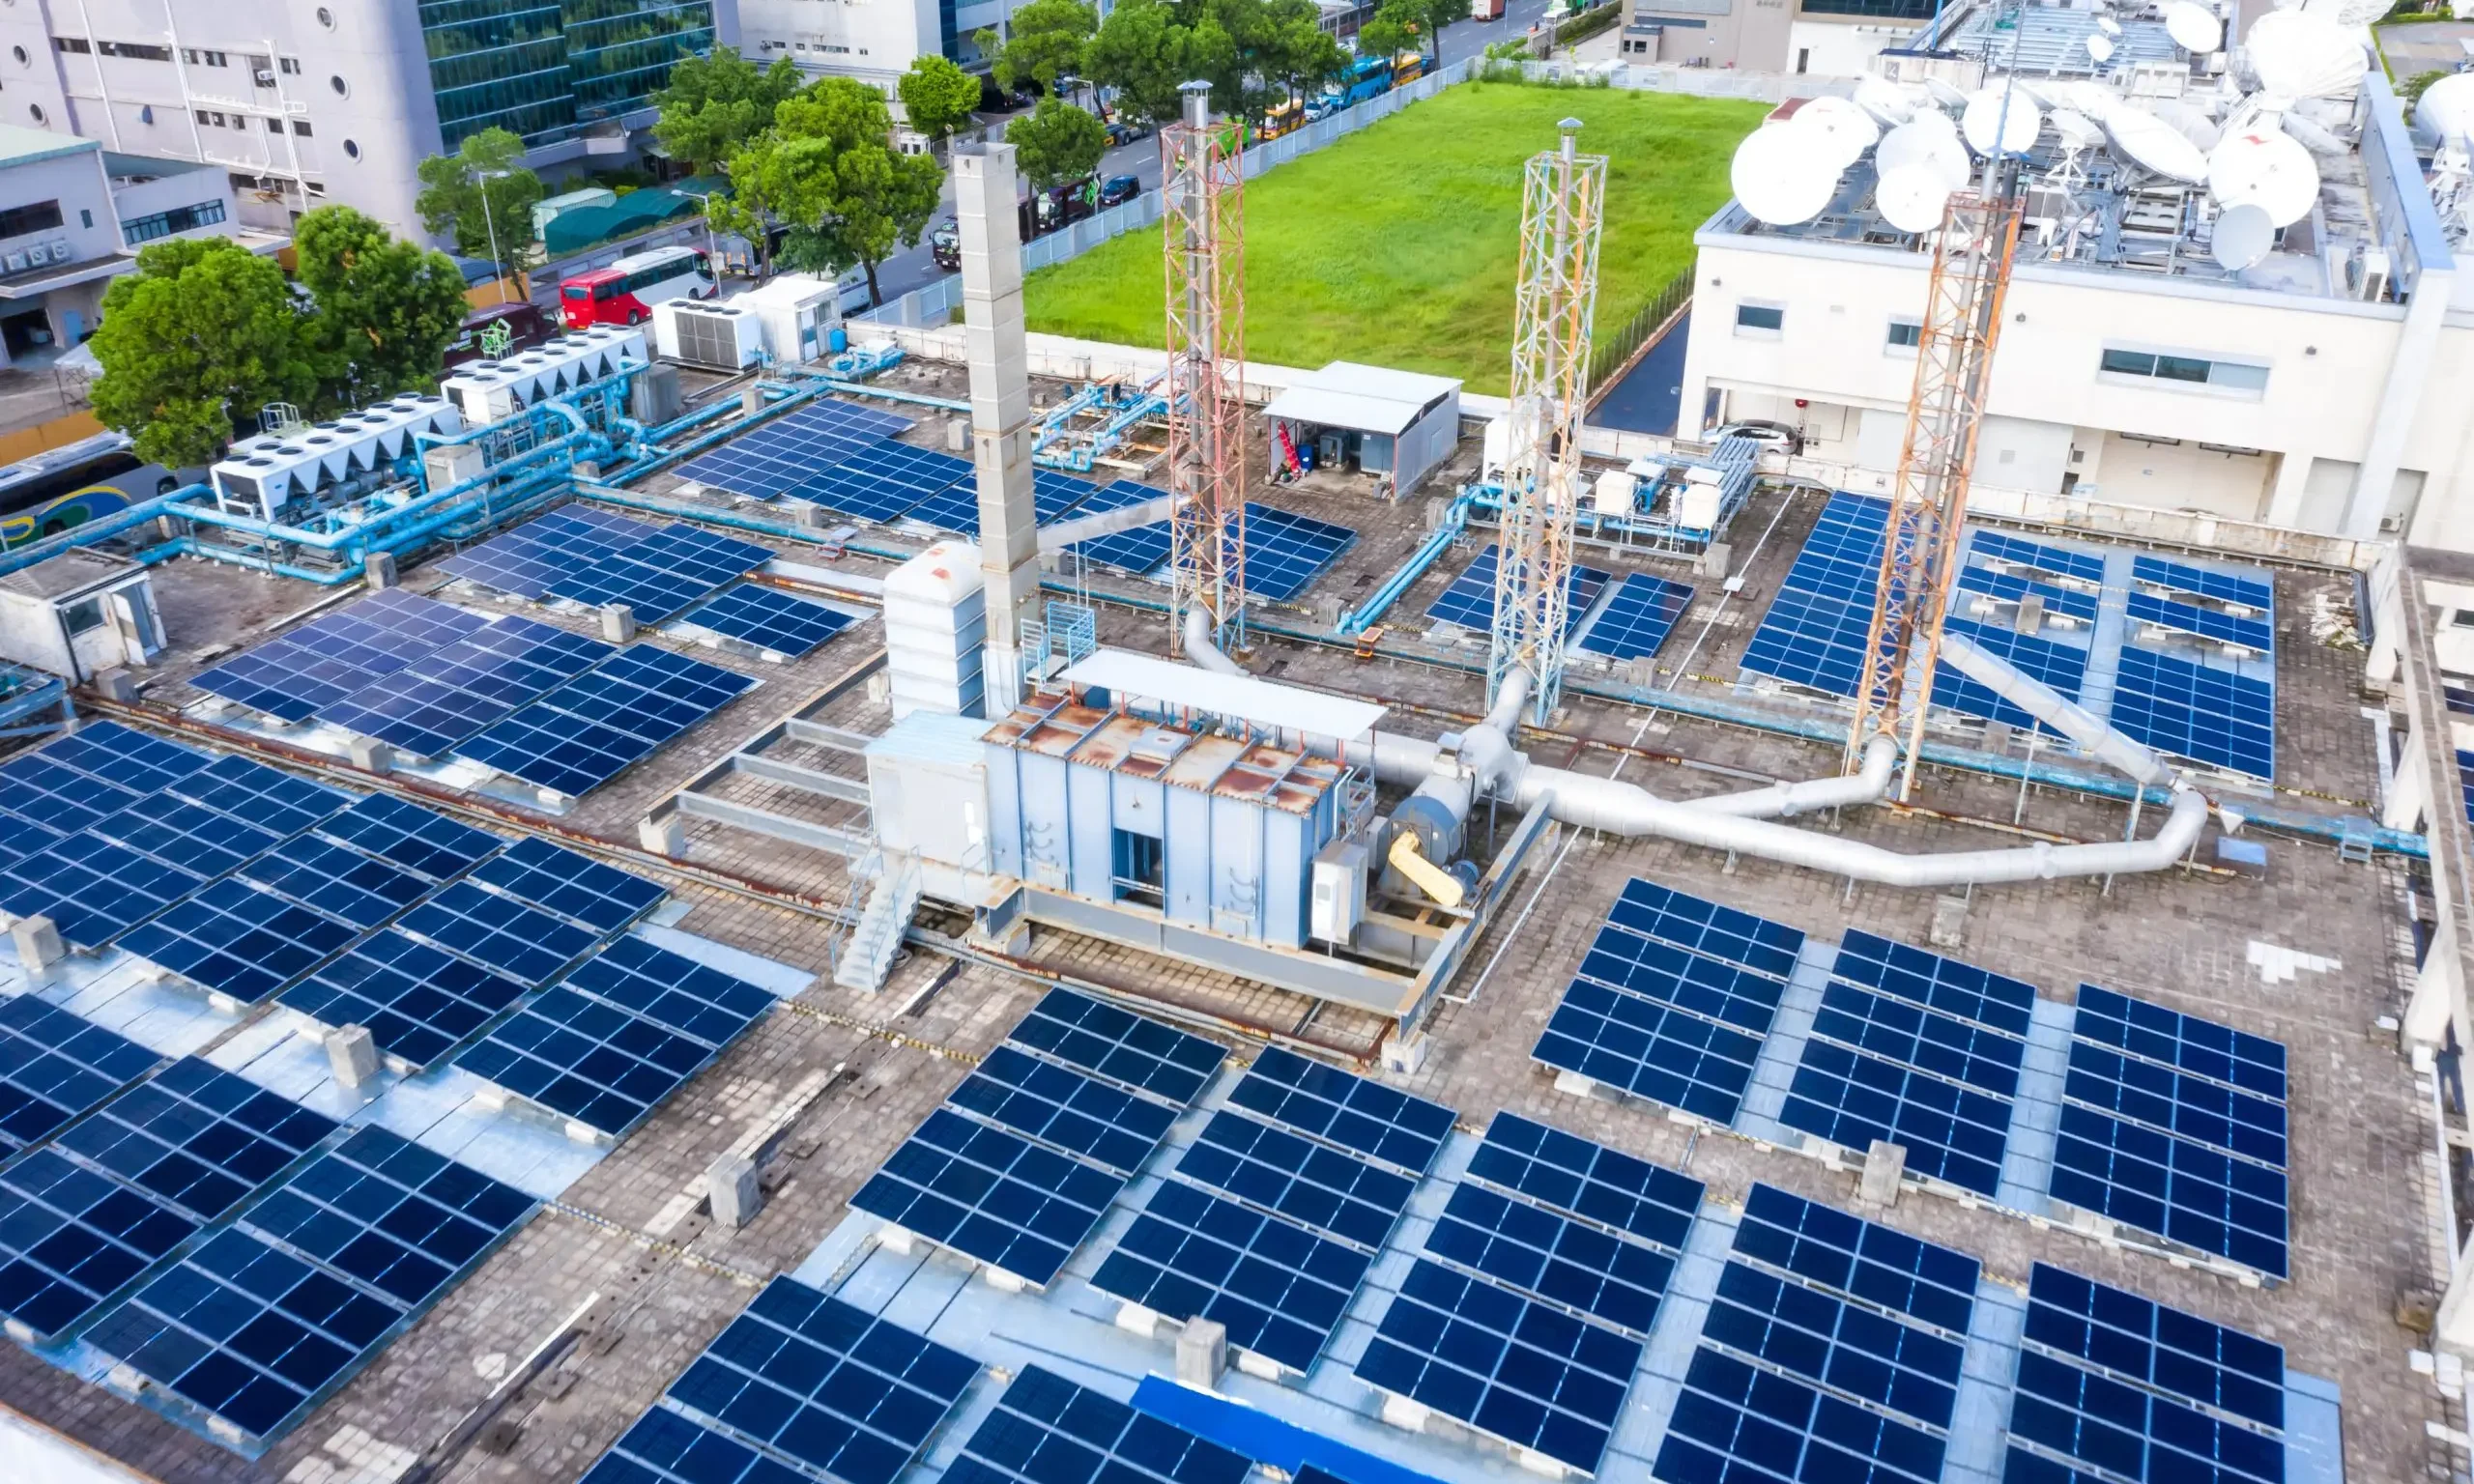
Para apoiar a transição energética, é necessária uma combinação de progresso tecnológico e políticas públicas. Isso porque a pesquisa pode criar sistemas de energia renovável mais baratos e eficientes, que determinarão as expectativas básicas de retorno sobre o capital investido nessas capacidades de geração de energia.
Mas somente um quadro estável, que precifique de forma justa as emissões de carbono, e expectativas igualmente estáveis em relação a regulamentações e subsídios podem oferecer o contexto necessário para calcular os retornos dos investimentos.
Assim, podemos esperar que a adoção de energias renováveis pelas empresas seja impulsionada não apenas por especificações técnicas, mas também por impostos ambientais sobre a energia e pelo “arcabouço regulatório verde” mais amplo.
Um novo estudo de Sabrina Ruberto, pesquisadora da University Magna Graecia of Catanzaro (Espanha), investiga essa relação.
O estudo constatou que os impostos sobre energia promovem a adoção de energias renováveis pelas empresas, com um efeito mais forte nas grandes empresas e naquelas localizadas em países de alta renda. Também descobriu que a qualidade institucional é o principal fator que potencializa a eficácia dos impostos sobre energia.
O estudo foi publicado na Energy Policy1, com o título “A adoção de energia renovável pelas empresas e os impostos sobre energia: a importância da qualidade institucional”.
A adoção de energias renováveis como prioridade nacional
Com uma crise climática e energética iminente, a adoção de energias renováveis vem deixando de ser uma questão política para se tornar uma questão estratégica. O êxito nessa adoção provavelmente estará associado à estabilidade de longo prazo e ao crescimento econômico, tornando-a cada vez mais central para as políticas e estratégias nacionais.
“Ampliar o uso de energias renováveis contribui para a segurança energética, apoia a transição para um sistema energético mais sustentável, reduz as emissões de gases de efeito estufa e melhora a eficiência energética, promovendo, assim, o crescimento econômico de longo prazo.”
De modo geral, houve um grande avanço em convencer a população a migrar para as energias renováveis, e muitas pessoas instalaram pequenos sistemas de energia solar, muitas vezes combinados com veículos elétricos. No entanto, a maior parte do consumo de energia costuma vir do setor empresarial, sobretudo de grandes consumidores de energia, como os setores de logística e transporte, as indústrias pesadas e outros. Por isso, essas empresas são fundamentais para alcançar a meta nacional de adoção de energias renováveis.
Em geral, obrigações e regras restritivas podem produzir alguns resultados, mas a adoção voluntária e entusiástica acabará por determinar o nível de penetração das energias renováveis no setor empresarial.
“Embora medidas regulatórias tradicionais de comando e controle (como limites de emissões) e programas voluntários sejam amplamente utilizados, os mecanismos de mercado — particularmente os impostos ambientais — são reconhecidos pela economia ambiental como instrumentos mais eficazes em termos de custo.”
Ainda se sabe muito pouco sobre como a qualidade institucional condiciona as respostas das empresas a esses instrumentos fiscais; por isso, são necessários mais dados, que este estudo fornece.
Efeitos da tributação ambiental
As instituições importam
A teoria afirma que o efeito líquido da tributação ambiental sobre o comportamento das empresas pode ser explicado por dois paradigmas econômicos concorrentes:
- A hipótese de Porter: regulamentações ambientais e medidas fiscais bem estruturadas podem estimular a inovação empresarial, otimizar o uso de recursos e aumentar a eficiência da produção.
- A teoria econômica neoclássica: os impostos ambientais impõem custos elevados de conformidade e encargos administrativos que desviam os recursos limitados de uma empresa de suas atividades produtivas e de pesquisa e desenvolvimento.
Naturalmente, somente se a hipótese de Porter estiver correta poderemos esperar que os impostos ambientais resultem em crescimento econômico e prosperidade de longo prazo. Curiosamente, qual dessas duas ideias predomina na prática pode estar diretamente relacionado à qualidade das instituições de um determinado país.
Instituições sólidas, caracterizadas por um Estado de Direito robusto, controle rigoroso da corrupção e altos níveis de participação e responsabilização, podem aumentar a credibilidade da aplicação das políticas tributárias, reduzir a incerteza regulatória e evitar a evasão fiscal.
Em contrapartida, em ambientes institucionais mais frágeis, os altos custos de transação e a incerteza quanto às políticas podem levar as empresas a optar pela conformidade de curto prazo ou pela evasão, em vez de promover uma modernização tecnológica estrutural.
Encontrar os dados certos
Para analisar o tema adequadamente, é necessário comparar diferentes países. O estudo analisou 28.000 empresas entrevistadas por meio das World Bank Enterprise Surveys (WBES) entre 2018 e 2020. A amostra abrange economias em transição e em desenvolvimento da Europa Oriental, da Ásia Central e do Oriente Médio e Norte da África.
Os dados foram coletados por meio de entrevistas presenciais e abrangeram diferentes aspectos dos negócios, como a estrutura das empresas, infraestrutura e serviços, práticas de gestão, grau de concorrência, inovação, acesso a financiamento, ambiente de negócios, desempenho e economia verde.
Paralelamente, o estudo utilizou dados do Índice de Desempenho Ambiental, baseado em 40 indicadores de desempenho distribuídos por 11 categorias de questões. O índice classifica 180 países quanto ao desempenho em mudanças climáticas, saúde ambiental e vitalidade dos ecossistemas, oferecendo uma medida de quão próximos estão os países de atingir as metas de políticas ambientais.
Por fim, o indicador de qualidade institucional (QI) foi extraído do banco de dados de Meio Ambiente, Social e Governança (ESG) do Banco Mundial.
Resultados iniciais do estudo
O primeiro resultado deste estudo é que, sem surpresa, os impostos sobre energia estão associados à adoção de energias renováveis pelas empresas.
Quanto às características das empresas, porte maior, mais tempo de atividade, propriedade familiar, participação em cadeias globais de valor, práticas de gestão estruturadas e investimento em capital humano são atributos associados positivamente à adoção de energias renováveis.
Outro fator a considerar é a disponibilidade de capital. As restrições de crédito estavam associadas negativamente à propensão das empresas a adotar fontes de energia renovável. Isso faz sentido, pois, mesmo quando rentáveis, os investimentos em energias renováveis tendem a concentrar os custos no início, exigindo muito dinheiro de imediato; o retorno desse investimento, porém, vem ao longo de muitos anos.
Como os impostos afetam as energias renováveis
Uma das primeiras maneiras pelas quais as políticas tributárias afetam a atitude das empresas em relação às energias renováveis é por meio de suas estratégias de pesquisa e desenvolvimento (P&D). As empresas sujeitas a impostos sobre energia podem responder aumentando seus investimentos em P&D, sobretudo em áreas voltadas à melhoria da eficiência energética e à integração de soluções de energia renovável
Outra via pela qual os impostos podem influenciar as políticas empresariais é a orientação estratégica. Eles podem levar as empresas a incorporar considerações ambientais a seus objetivos estratégicos mais amplos, refletindo uma postura proativa diante dos desafios relacionados ao clima.
Por fim, os padrões de qualidade e de gestão ambiental também podem influenciar a tomada de decisões das empresas. Os impostos sobre energia podem incentivá-las a buscar certificações de qualidade reconhecidas internacionalmente, que muitas vezes exigem ou promovem a adoção de práticas sustentáveis (ISO etc.).
Os dados do estudo mostram que os impostos sobre energia estão, de fato, associados aos três efeitos: envolvimento em pesquisa e desenvolvimento (P&D), adoção de objetivos estratégicos ambientais e busca por certificações de qualidade reconhecidas internacionalmente.
Energias renováveis e qualidade institucional
Em geral, a eficácia das políticas tributárias para impulsionar a adoção de energias renováveis está diretamente correlacionada ao nível de desenvolvimento de um país. Nas economias mais prósperas, a adoção de energias renováveis é maior.

Fonte: Energy Policy
Um dos principais motivos é que o desenvolvimento também está ligado à qualidade institucional.
“Mecanismos de fiscalização frágeis e corrupção generalizada parecem reduzir a eficácia dos impostos sobre energia, enfraquecendo sua capacidade de incentivar adequadamente a adoção de energias renováveis pelas empresas. Quando a aplicação das normas é pouco rigorosa, os agentes das empresas tendem a perceber esses impostos apenas como um custo administrativo que pode ser evitado, e não como um sinal estratégico para mudar seu comportamento operacional.”
A qualidade das instituições pode ser definida com base em alguns indicadores:
- Estado de direito.
- Controle da corrupção.
- Qualidade regulatória.
- Efetividade do governo.
- Voz e responsabilização.
Entre esses fatores, o maior controle da corrupção (COR), mais voz e responsabilização (VOICE) e uma aplicação mais rigorosa da lei (ROL) são os que mais contribuem para ampliar a adoção de energias renováveis.

Principais conclusões para investidores
A expectativa de que a adoção de energias renováveis possa se converter em uma vantagem competitiva duradoura depende de que os impostos ambientais cumpram seu propósito. Em geral, a qualidade institucional parece ser um fator decisivo para que isso aconteça.
Em ambientes empresariais mal regulados, as empresas podem sentir-se tentadas a evitar impostos ambientais por meio de declarações falsas, corrupção ou outras condutas prejudiciais. Isso pode, por sua vez, deixá-las para trás em pesquisa e desenvolvimento (P&D) e na adoção de soluções de baixas emissões de carbono, o que se tornará uma desvantagem no mercado internacional à medida que os padrões ambientais se tornarem mais rigorosos.
Isso também significa que a maior demanda por soluções de energia renovável será encontrada no contexto estabelecido por este estudo: instituições de alta qualidade, empresas de maior porte que participam de cadeias globais de suprimentos e bom acesso ao capital.
Essa constatação pode tornar relativamente mais previsível o padrão de adoção de microrredes, energia solar corporativa e armazenamento em baterias, bem como se, e em que medida, novos impostos ambientais impulsionarão as vendas desses produtos.
Investir em energias renováveis
Eaton
ETN Gráfico de preços
A Eaton é uma importante multinacional de gestão inteligente de energia que oferece soluções de energia sustentável nos setores elétrico, industrial, aeroespacial e de mobilidade. Seu maior mercado é o de soluções elétricas (>75% — mais da metade de seus negócios nas Américas), que gera a maior parte dos lucros da empresa.

Fonte: Eaton
No segmento elétrico, os setores de data centers e comercial são os maiores subsetores. Especificamente no setor de data centers, os pedidos no segundo trimestre de 2026 aumentaram aproximadamente 85%, e a receita, aproximadamente 65%, em comparação com o segundo trimestre de 2025.
Essa explosão nas vendas está, em grande parte, relacionada à incapacidade das redes elétricas de fornecer a energia necessária aos novos data centers, o que torna as microrredes e o armazenamento de energia ainda mais atraentes.

Fonte: Eaton
Enquanto isso, a Eaton também ajuda as concessionárias de serviços públicos a tornar a rede mais resiliente, vendendo seus produtos para empresas líderes em distribuição de energia, além de oferecer soluções de infraestrutura e controle digital de borda.
A empresa também lançou recentemente na América do Norte seu sistema de armazenamento de energia em baterias xStorage para acelerar a eletrificação e a descarbonização.
“O sistema de armazenamento de energia em baterias xStorage oferece uma solução de reserva de energia ambientalmente responsável, reduzindo a dependência de geradores tradicionais com seus 250 a 1000 kWh de energia armazenada utilizável. Além disso, permite o autoconsumo eficiente de energia solar, armazenando o excedente de energia de fontes locais, como painéis solares.”
O setor aeroespacial, o outro grande segmento além do elétrico, é impulsionado pelas vendas de soluções de combustível, sistemas hidráulicos e energia elétrica para aeronaves comerciais e militares, e muitas novas plataformas militares oferecem oportunidades de crescimento futuro (T-7Q, CH-53, FLRAA etc.).

Fonte: Eaton
A Eaton vem crescendo rapidamente, com uma meta de crescimento anual composto orgânico da receita de 6-9% entre 2024 e 2030, à qual se somará uma capacidade adicional de aproximadamente US$ 21 bilhões para aquisições até 2030. Esse crescimento é impulsionado por várias “megatendências”: digitalização, eletrificação, reindustrialização e sustentabilidade. No total, a empresa espera elevar sua receita total de US$ 27,4 bilhões em 2025 para US$ 38 bilhões na década de 2030.
De modo geral, a Eaton conquistou essa posição sólida por meio de investimentos expressivos em pesquisa e desenvolvimento e em despesas de capital (US$ 12 bilhões desde 2015), antes de essas tendências se tornarem “populares”. Ao todo, a empresa emprega mais de 11.000 engenheiros, detém 12.000 patentes concedidas e estabeleceu mais de 200 parcerias tecnológicas. Isso resulta em produtos que utilizam materiais inovadores, como carbeto de silício em sistemas de reserva de energia ou componentes aeronáuticos mais leves produzidos por impressão 3D.
Com uma posição sólida em regiões de alta qualidade institucional, como os Estados Unidos, a Eaton está bem posicionada para se beneficiar da tendência de eletrificação e descarbonização, bem como do aumento dos orçamentos militares, ao mesmo tempo que aproveita o crescimento da construção de data centers e fornece soluções para o gargalo energético enfrentado pelos hiperescaladores.
Últimas notícias e novidades sobre as ações da Eaton (ETN)
Estudo citado
1. Sabrina Ruberto. A adoção de energia renovável pelas empresas e os impostos sobre energia: como a qualidade institucional é importante. Energy Policy. Janeiro de 2027. Artigo: 115631. Volume 220. 10.1016/j.enpol.2026.115631


