
Fintech Notícias
Como as Finanças Digitais Podem Empoderar Mulheres Empreendedoras

 Adicione Securities.io às suas fontes preferidas no Google

Acesso a financiamento e alfabetização financeira são alguns dos fatores mais importantes para empoderar grupos marginalizados, especialmente em economias em desenvolvimento. É por isso que programas de alfabetização financeira e FinTech inovadoras que podem oferecer acesso a financiamento são essenciais para impulsionar o desenvolvimento dessas economias e reduzir a desigualdade social.
No entanto, acesso a financiamento e educação é apenas uma parte do problema. Como eles se encaixam na vida real dos empreendedores costuma ser mais complexo, especialmente para as mulheres. Cultura, responsabilidades familiares, estruturas sociais e acesso à infraestrutura digital podem influenciar a forma como as pessoas encaram o dinheiro, o trabalho e as finanças.
Para compreender melhor essa interação entre o ambiente social e a alfabetização financeira, pesquisadores da Universitas Negeri Makassar (Indonésia) conduziram um estudo com mulheres empreendedoras na Indonésia. Eles descobriram que a alfabetização financeira das mulheres em economias emergentes é melhor entendida como um processo relacional e adaptativo de aprendizagem social. Isso enfatiza a importância da conexão entre políticas de desenvolvimento, soluções FinTech e sistemas de apoio social.
Eles publicaram suas descobertas na Social Sciences & Humanities Open1, sob o título “Reframing financial literacy as empowerment: Insights from multi-case narratives of women entrepreneurs in emerging economies”.
Desenvolvimento Através das Finanças
Desigualdades & Alfabetização Financeira
As disparidades de gênero são consideradas um fator importante que retarda o desenvolvimento, pois frequentemente deixam metade da população de um determinado país muito menos produtiva do que poderia ser.
Isso apesar de que as mulheres em países emergentes contribuem substancialmente para micro e pequenas empresas, ao mesmo tempo em que enfrentam acesso desigual a financiamento formal, serviços financeiros digitais e recursos de tomada de decisão. Assim, enquanto as mulheres sustentam as economias domésticas e comunitárias, sua autonomia financeira permanece limitada por barreiras socioculturais, institucionais e digitais.
“Mulheres com níveis mais altos de alfabetização financeira tendem a ter maior controle sobre o uso dos recursos empresariais e as decisões de investimento doméstico. É moldado através da negociação social, valores morais, responsabilidades relacionais e contexto cultural”.
E embora a tecnologia digital possa reduzir barreiras ao acesso a informações e financiamento, ela pode reproduzir a participação desigual quando as mulheres têm níveis mais baixos de alfabetização digital, acesso limitado à tecnologia ou menos oportunidades de se envolver com ecossistemas financeiros digitais.
Coletando Testemunhos Relevantes
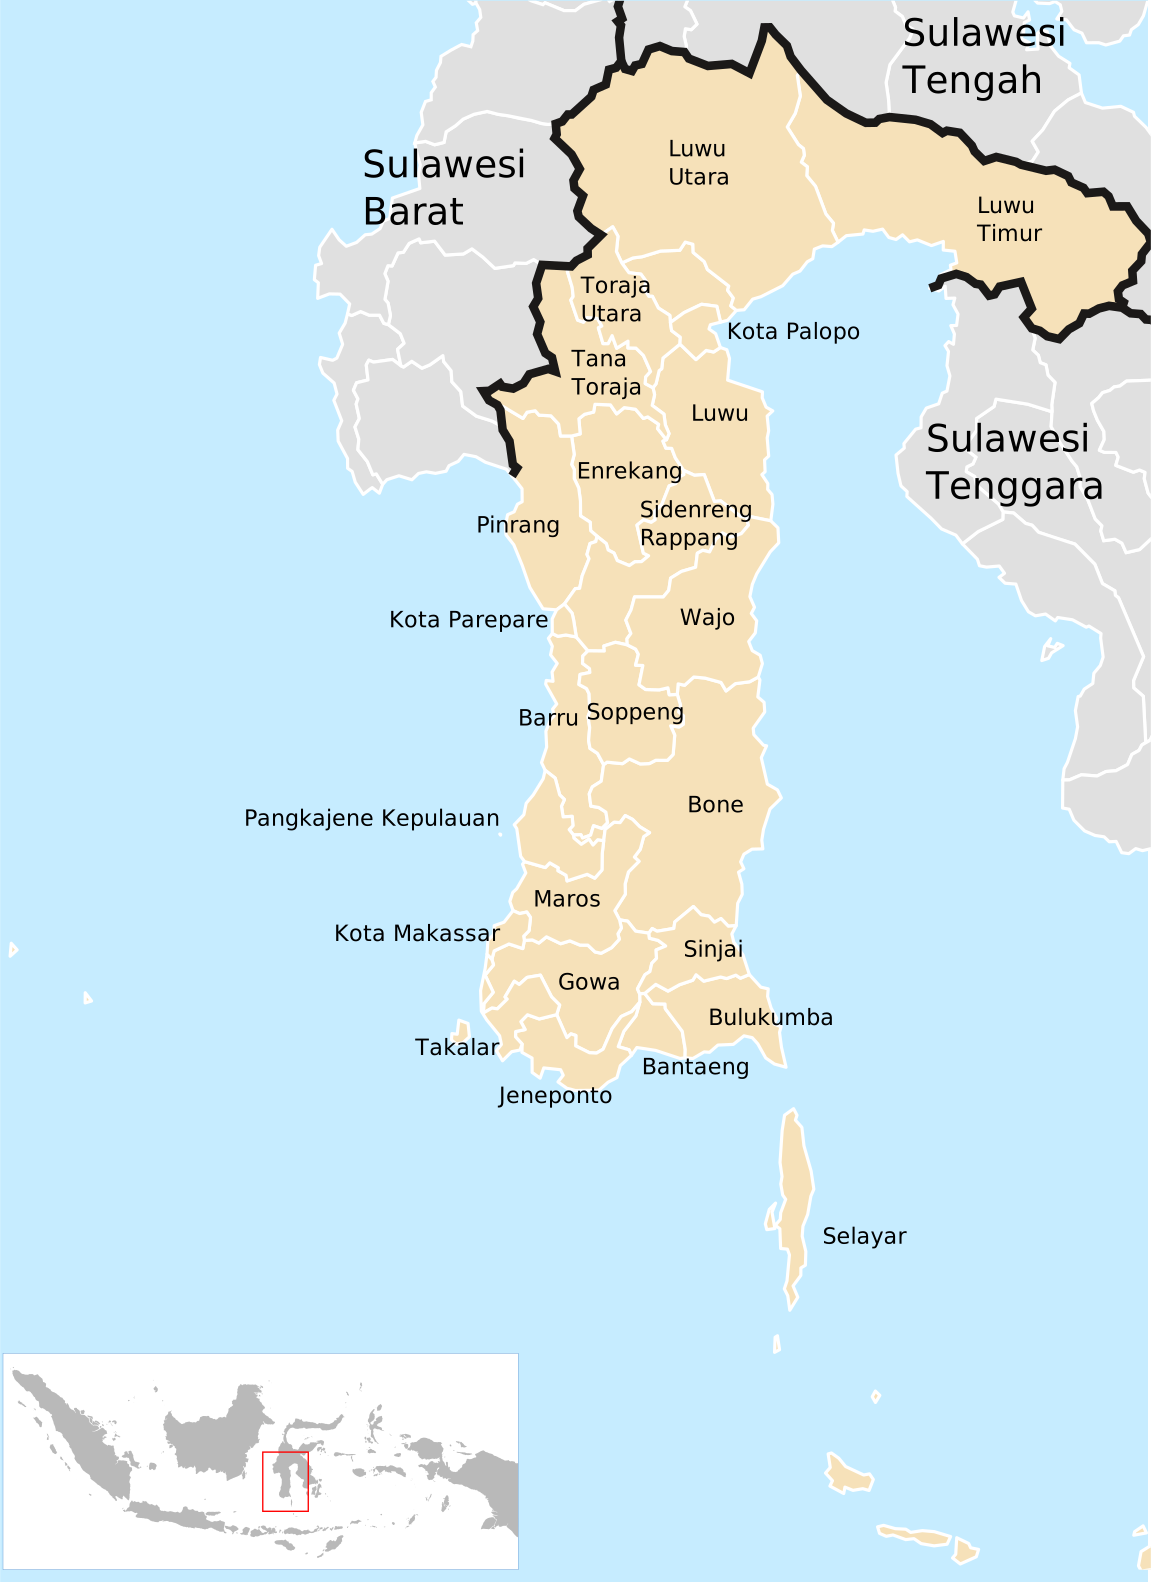
Os pesquisadores escolheram a região indonésia de Sulawesi do Sul, pois oferece variação nas condições empreendedoras das mulheres:
- Makassar representa um ambiente mais urbano e digitalmente conectado.
- Gowa reflete um ambiente empresarial semiurbano e baseado na comunidade.
- Pangkep (Regência de Pangkajene e Ilhas) representa um contexto rural-marítimo moldado por limitações de infraestrutura e acesso digital desigual.
Source: Wikipedia
Dessa forma, o estudo pode refletir os diferentes contextos socioeconômicos e sociodigitais dentro de um contexto provincial e nacional semelhante.
O estudo envolveu sessenta e seis pequenas empreendedoras, com cada região representada por 22 indivíduos. A amostra foi selecionada para profundidade qualitativa, variação contextual e relevância, em vez de representatividade demográfica ou estatística.
Após mapear as condições socioeconômicas de cada sub-região, os pesquisadores conduziram entrevistas aprofundadas (45–90 minutos) e seis discussões em grupo focal (6–8 participantes / 90–120 minutos).
A entrevista consistiu em 15 perguntas abertas organizadas em três seções temáticas:
“Experiências financeiras, momentos de aprendizado e processos de construção de sentido”, ou como as experiências vividas moldaram sua percepção de dinheiro, riscos, empreendedorismo e finanças.
“Eu costumava pensar que perdas eram normais. Mas depois de falhar duas vezes, percebi a importância de manter registros — não apenas das despesas, mas também dos erros que cometi.”
Papel de membros da família, pares, grupos comunitários e redes digitais na tomada de decisões financeiras.
“No início, criamos o grupo rotativo de poupança para necessidades domésticas, mas gradualmente o transformamos em poupança empresarial. Ajudamos membros que desejam iniciar um negócio. Aprendemos a calcular e registrar transações juntos.”
Estratégias para navegar pelas restrições sociodigitais e estruturais.
“No início, meu marido não gostava que eu passasse muito tempo no telefone. Ele dizia que as mulheres não deveriam se ocupar com vendas online. Mas depois que consegui ajudar a pagar as mensalidades escolares dos nossos filhos, ele lentamente passou a apoiar.”
Quando necessário, as perguntas padrão foram adaptadas ao contexto das respondentes.
As sondagens em Makassar focaram mais na exposição ao comércio eletrônico e no uso de serviços financeiros digitais; as sondagens em Gowa exploraram práticas financeiras baseadas na comunidade e a negociação entre casa e negócio, enquanto as sondagens em Pangkep abordaram condições de empreendimentos rurais-marítimos, limitações de infraestrutura e acesso digital desigual.
Alfabetização Financeira & Mulheres
Um Processo de Aprendizagem
Na fase inicial, as mulheres descreviam práticas financeiras amplamente orientadas para necessidades práticas, sobrevivência diária e continuidade imediata dos negócios. Só através desse processo elas desenvolveram gradualmente uma nova consciência sobre os significados do dinheiro, a tomada de decisões e a responsabilidade econômica.
Isso sugere que, entre as mulheres incluídas no estudo, a alfabetização financeira se desenvolveu não apenas por meio de aprendizado formal, mas também através da experiência empreendedora vivida.
A maior parte das mudanças e da melhor compreensão foi desencadeada por perdas, fracassos ou pressões familiares.
“Aprendi com meus erros. Se eu calcular errado, não é apenas uma perda — é também constrangedor diante do meu grupo.”
Isso levou ao desenvolvimento de estratégias adaptativas para navegar nas realidades do empreendedorismo, bem como lidar com as restrições e reações negativas de um contexto social frequentemente conservador.
“Quando perco dinheiro, não entro em pânico mais. Tento descobrir onde errei, recalcular e mudar como administro o dinheiro.”
Um Esforço Social
Outro elemento deixado claro durante a entrevista é que a melhoria da alfabetização financeira não é apenas um processo individual, mas uma atividade social.
Isso ocorre por meio do estabelecimento de redes de confiança entre mulheres envolvidas no empreendedorismo e da solidariedade que cultivam. Também pode criar uma forma de financiamento de baixo para cima para capital inicial e uma fonte inicial de treinamento e informação.
“Nos reunimos todo mês e contribuímos com pequenas quantias de dinheiro. Quando alguém quer iniciar um negócio, usamos esse fundo para ajudá‑la. Confiamos umas nas outras porque todas sabem e cuidam umas das outras.”
A mesma rede também oferece espaço para a troca de serviços que exigem equipamentos ou habilidades específicas, bem como ajuda no marketing e na promoção de seus negócios.
“Ajudamos umas às outras a promover no Instagram. Às vezes tiro fotos de produtos para minhas amigas, e na próxima vez elas ajudam a entregar meus pedidos. Aprendemos enquanto nos apoiamos mutuamente.”
Essa atividade social se expande para atividades empresariais, com casos comuns de contabilidade, poupança e compartilhamento de risco sendo realizados coletivamente.
Lidando com a Sociedade & Famílias
Em uma cultura relativamente conservadora, a independência das mulheres e o papel na gestão das finanças familiares podem ser algo que exige negociação constante, tanto no nível doméstico quanto comunitário.
Uma maneira que essas mulheres encontraram para resistir e desviar a pressão social é enfatizar que sua atividade empresarial não é egoísta, mas a serviço de sua família, um quadro mais socialmente aceitável.
“As pessoas costumam dizer que as mulheres não deveriam lidar com dinheiro. Mas se não nós, quem? Eu gerencio as finanças não para mim, mas para minha família.”
Quando a resistência vem de mais perto de casa, como convencer o marido, a renda extra gerada e o efeito que tem ao apoiar, por exemplo, a educação dos filhos costuma ser um grande apoio. Aqui também, enquadrar a atividade empresarial e a renda independente no contexto do cuidado infantil ajuda a superar a resistência cultural.
Gerenciando Infraestrutura Precária
Em regiões remotas e rurais, as possibilidades criadas pela tecnologia digital podem ser limitadas por infraestrutura pública precária.
Por exemplo, gerenciar vendas de comércio eletrônico pode ser bloqueado pela saturação ou instabilidade das redes móveis locais.
“O sinal costuma cair, então enviamos mensagens à noite. Estamos aprendendo devagar para que ainda possamos vender online.”
A logística costuma ser outro problema, com redes sociais e acordos compartilhados entre várias mulheres e um fornecedor logístico usados para impulsionar a atividade empresarial e a eficiência.
Conclusões para Investidores
Investir em tecnologias FinTech tende a focar no lado técnico e de conhecimento, assumindo que uma boa solução entregará resultados automaticamente e será adotada quando bem comercializada.
Na prática, este estudo ilustra que muitas vezes não é tão simples, especialmente no caso de grupos desfavorecidos.
Portanto, empresas FinTech que visam empreendedores desatendidos podem precisar combinar produtos financeiros com mentoria, redes de pares, treinamento digital e integração sensível ao contexto.
Elas precisam lembrar que a inclusão financeira, portanto, não é simplesmente um problema de acesso. É um desafio de design de produto e ecossistema. Assim, para empresas de software FinTech, não se trata tanto de entregar um serviço, mas de oferecer assistência e inserir sua oferta dentro de uma rede existente de redes sociais e estratégias de aprendizagem.

Elas também não devem superestimar sua capacidade de treinar novos usuários com conhecimento abstrato e, em vez disso, seria melhor fornecer acesso a uma rede de usuários anteriores e empreendedores mais experientes, facilitando a criação de redes empresariais formais e informais.
Do ponto de vista de marketing, independência, dinheiro e sucesso financeiro provavelmente não devem ser a promessa direta de um produto FinTech. Em vez disso, melhor cuidado da família será uma proposta mais atraente para usuárias e um enquadramento mais aceitável para a sociedade em geral.
Investindo no Desenvolvimento Financeiro
Mastercard Incorporated
MA Gráfico de preços
Embora o contexto sociocultural seja importante para o empoderamento feminino e o empreendedorismo, sistemas de pagamento sólidos também são ainda mais importantes.
A Mastercard é um fornecedor global de infraestrutura de pagamento comercial, que também implementou programas que abordam as questões exatas identificadas no estudo e implementou soluções correspondentes.
Isso inclui, no caso da Indonésia, “Mastercard Strive Indonesia“, lançado em 2023. O programa foi lançado com o objetivo de capacitar 300.000 pequenas empresas indonésias ao longo de três anos, ampliando a adoção digital, melhorando o acesso a capital e fortalecendo redes de apoio empresarial, com atenção especial a negócios liderados por mulheres e de propriedade de mulheres.
- Construindo demanda e reduzindo barreiras à adoção de tecnologia por meio de mentoria entre pares e abordando o custo da digitalização.
- Trabalhando estreitamente com instituições bancárias e não bancárias para democratizar ainda mais o acesso a crédito para pequenas empresas, especialmente para negócios liderados ou de propriedade de mulheres.
- Estabelecendo uma rede de aprendizado e conduzindo pesquisas sobre a digitalização de pequenas empresas para compartilhar as melhores práticas e insights, abordar gargalos sistêmicos, fornecer ao ecossistema dados quantitativos ricos e desencadear mudanças positivas.
A iniciativa na Indonésia foi construída sobre uma longa experiência de expansão em economias dominadas por um segmento subatendido da população e um grande segmento de atividade econômica de micro e pequenas empresas.
Isso pode representar uma oportunidade enorme para empresas estabelecidas como a Mastercard, que de outra forma enfrentam condições de crescimento relativamente baixo em economias desenvolvidas, onde já forma um oligopólio com rivais como a Visa.
No entanto, deve-se observar que atividades filantrópicas como a Mastercard Strive Indonesia não contribuem diretamente para o crescimento, mas fornecem a base social e o contexto de relações públicas, ajudando a empresa a crescer em mercados emergentes como a Indonésia. Em última análise, o crescimento real da receita no país será impulsionado pela digitalização geral da nação e seu crescimento econômico.
Últimas Notícias e Desenvolvimentos das Ações da Mastercard Incorporated (MA)
Estudo Referenciado
1. Nurjannah. Reenquadrando a alfabetização financeira como empoderamento: Insights de narrativas de múltiplos casos de mulheres empreendedoras em economias emergentes. Social Sciences & Humanities Open. Volume 14, dezembro de 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


