
Market Nieuws
Amerikaanse autotarieven van april 2025: positie van GM, Ford en Stellantis

 Voeg Securities.io toe aan je voorkeursbronnen op Google
Handelsoorlog: de tariefaankondigingen van april 2025
Toen de regering-Trump in 2025 de invoertarieven en de druk op handelspartners opvoerde, ontstond grote onzekerheid in de internationale handel. Op 2 april 2025 kondigde het Witte Huis via Executive Order 14257 een algemeen wederkerig tariefstelsel aan. Het basistarief van 10% ging op 5 april in; hogere landspecifieke tarieven waren voorzien vanaf 9 april. Die hogere tarieven werden voor de meeste partners al op 10 april tijdelijk opgeschort. Dit artikel beschrijft daarom vooral de situatie en verwachtingen van begin april 2025, niet het actuele tariefrecht.
Sommige landen worden alleen aan dit basistarief onderworpen, waaronder bijvoorbeeld het VK, Brazilië, Australië, Nieuw-Zeeland, Argentinië en Turkije.
De op 2 april aangekondigde, maar later voor veel landen opgeschorte hogere percentages omvatten onder meer:
- 20% voor de EU.
- 24% voor Japan.
- 54% voor China.
- 46% voor Vietnam.
- 32% voor Taiwan.
Canada en Mexico vielen daarnaast onder afzonderlijke maatregelen die waren gekoppeld aan fentanyl en grensbeleid. Goederen die voldeden aan de oorsprongsregels van de USMCA kregen daarbij uitzonderingen. De wederkerige tarieven van 2 april en de afzonderlijke autotarieven mogen niet met deze maatregelen worden samengevoegd.

Bron: Reuters
‘De tarieven zijn verkeerd en niet in het belang van een van beide partijen. We zullen alles doen wat we kunnen om met de VS aan een akkoord te werken, met als doel een handelsoorlog te voorkomen die het Westen onvermijdelijk zou verzwakken ten gunste van andere mondiale spelers.’
Volgens een veelbesproken analyse van James Surowiecki leek de formule achter veel op 2 april aangekondigde landspecifieke tarieven neer te komen op het Amerikaanse goederenhandelstekort met een land, gedeeld door de Amerikaanse invoer uit dat land. Dat was een observatie over de uitkomst van de formule, geen officiële juridische definitie.

Bron: Ryan Petersen
Los van de wederkerige landentarieven legde Proclamation 10908 een extra Section 232-tarief van 25% op aan bepaalde ingevoerde personenauto’s en lichte vrachtwagens. Dit tarief ging op 3 april 2025 in. Voor auto’s uit Canada en Mexico kon het tarief, na goedkeuring, alleen op de niet-Amerikaanse waarde worden geheven.
Voor bepaalde auto-onderdelen ging het tarief op 3 mei 2025 in. Onderdelen die in aanmerking kwamen voor preferentiële behandeling onder de USMCA waren in beginsel uitgezonderd. Deze details zijn belangrijk omdat Noord-Amerikaanse productieketens vaak meerdere keren grenzen overschrijden.
De maatregelen vormden een duidelijke breuk met de langlopende trend naar lagere handelsbarrières, maar tarieven, uitzonderingen en verrekeningsregelingen zijn sindsdien meerdere keren aangepast.

Bron: Bianco Research
Autoproductie in Noord-Amerika
Om de mogelijke gevolgen te begrijpen, helpt het om te kijken naar de toenmalige structuur van productie en handelsstromen.
De Noord-Amerikaanse automarkt had in 2024 volgens de aangehaalde schatting een waarde van bijna één biljoen dollar. De geciteerde marktstudie verwachtte tot 2029 een samengestelde jaarlijkse groei van 5,4%; dat was een prognose en geen gemeten resultaat.
In 2024 werden in de VS ongeveer 16,3 miljoen personenauto’s en lichte bedrijfswagens verkocht. Daarvan werden er volgens S&P Global Mobility 7,5 miljoen ingevoerd, ongeveer 46% van de verkoop.
Mexico was met ongeveer 15% van alle verkochte voertuigen de grootste buitenlandse bron, gevolgd door Canada met ongeveer 7%. Andere belangrijke leveranciers waren Japan, Zuid-Korea en Europese landen, vooral Duitsland.
Effecten van tarieven
Financiële impact
Op basis van een analyse van S&P Global Mobility kon begin 2025 een ruwe maximale tariefimpact worden geïllustreerd. Een tarief van 25% op de volledige douanewaarde van een voertuig van 25.000 dollar zou 6.250 dollar bedragen. In werkelijkheid kon het verschuldigde bedrag lager uitvallen door Amerikaanse inhoud, USMCA-regels, uitzonderingen en latere verrekeningsregelingen. Het bedrag is dus geen voorspelling van de uiteindelijke consumentenprijs.
Het oorspronkelijke artikel stelde ten onrechte dat vrijwel alle goederen uit Canada en Mexico zonder meer onder een algemeen tarief van 25% vielen en dat onderdelen dezelfde prijsstijging zouden krijgen. De behandeling hing af van productcategorie, oorsprongsregels en uitzonderingen. Fabrikanten konden op korte termijn een deel van de kosten absorberen, prijzen aanpassen of productiestromen wijzigen.
De uiteindelijke verdeling tussen lagere marges, hogere prijzen en wijzigingen in de toeleveringsketen verschilt per fabrikant en model.
Korte‑termijneffecten
Op korte termijn konden tarieven leveringsketens verstoren en de verkoop van nieuwe auto’s drukken. Het verplaatsen van gereedschappen, leveranciers en assemblagecapaciteit kost doorgaans jaren, maar de omvang hangt af van de duur en precieze vorm van de maatregel.
Loonkosten, belastingen, schaalvoordelen en bestaande leveranciersnetwerken kunnen productie buiten de VS aantrekkelijk houden, zelfs wanneer er tarieven gelden. In dat geval kunnen prijzen stijgen zonder een even grote toename van de binnenlandse productie.
In de VS gebouwde voertuigen waren niet automatisch goedkoper of beter concurrerend dan ingevoerde modellen. Een tarief kan de relatieve positie van lokale assemblage verbeteren, maar ook de kosten verhogen wanneer een Amerikaans voertuig veel ingevoerde onderdelen bevat.
Of binnenlandse fabrieken snel genoeg op extra vraag kunnen reageren, hangt af van beschikbare capaciteit, arbeid, gereedschappen en leveranciers. De oorspronkelijke schatting van een mogelijk tekort van 12–24 maanden was speculatief en geen vaststaand tijdpad.
Fabrikanten kunnen prijzen ook verhogen om investeringen te financieren of marges te beschermen. Concurrentie, vraaguitval en regelgeving beperken die mogelijkheid.
De batterijvraag
Een tweede vraagstuk is elektrificatie. Naast Tesla (TSLA ) liepen General Motors (GM ), Stellantis (STLA ) en Ford (F ) volgens het artikel op sommige onderdelen achter bij de ontwikkeling of schaal van elektrische voertuigen. Dat oordeel verschilt per technologie en meetmoment.
Veel fabrikanten betrokken batterijcellen, pakketten of grondstoffen uit het buitenland, waarbij China een belangrijke leverancier was.
Het oorspronkelijke artikel behandelde de op 2 april aangekondigde percentages van 54% voor China en 46% voor Vietnam alsof ze stabiele, definitieve tarieven waren. De percentages en uitzonderingen veranderden al binnen dagen en opnieuw in mei 2025. Oorsprong kan bovendien niet rechtmatig worden gewijzigd door alleen goederen via een ander land door te voeren; de douane kijkt naar oorsprongsregels en kan ontwijking of transshipment sanctioneren.
Een in China gemaakt batterijpakket wordt dus niet automatisch Mexicaans door eenvoudige assemblage in Mexico. De toepasselijke behandeling hangt af van voldoende bewerking, USMCA-oorsprong en de specifieke tariefmaatregel.
Langetermijnperspectief
De beoogde langetermijnresultaten
Een beleidsdoel van de tarieven was het terughalen van industriële productie naar de VS na decennia van mondialisering en offshoring.
Zeer hoge, langdurige tarieven kunnen invoer minder aantrekkelijk maken en investeringen in lokale productie stimuleren.
Het is echter onzeker hoeveel banen hierdoor bijkomen en in hoeverre prijzen structureel stijgen. Productiekosten worden bepaald door lonen, energie, productiviteit, automatisering, logistiek, schaal en regelgeving; één oorzaak volstaat niet als verklaring.
Strategische en defensieoverwegingen?
De regering motiveerde Section 232-maatregelen mede met nationale veiligheid. Autofabrieken ondersteunen een breed netwerk van gereedschapsmakers, ontwerpers, logistieke bedrijven en metaalproducenten. De economische rechtvaardiging en de feitelijke veiligheidseffecten blijven onderwerp van debat. Relevante beleidsontwikkelingen in 2025 waren onder meer:
- een voorstel voor hoge havengelden voor in China gebouwde schepen die Amerikaanse havens aandoen. De tarieven op staal en aluminium werden in maart 2025 op 25% gebracht voor invoer uit de meeste landen.
- De oorspronkelijke bewering dat aluminiumraffinage de belangrijkste bron van zeldzame aardmetalen is, is onjuist. Zeldzame aardmetalen worden uit specifieke ertsen en soms als bijproduct van andere mijnbouw gewonnen; ze zijn geen algemeen bijproduct van aluminiumraffinage.
- toenemende geopolitieke concurrentie met Rusland en Chinauitspraken van president Trump over mogelijke militaire actie tegen Iran indien er geen nucleair akkoord kwam.
- Het oorspronkelijke artikel verbond de Amerikaanse belangstelling voor Groenland en Oekraïense delfstoffen rechtstreeks aan de autotarieven zonder voldoende bewijs. Die speculatieve koppeling is verwijderd.
De oorspronkelijke conclusie dat tarieven zeker zouden blijven en verder zouden stijgen was te stellig. Sommige maatregelen werden uitgebreid, andere opgeschort of aangepast. De actuele stand moet worden gecontroleerd bij USTR, CBP en de officiële presidentiële besluiten.
“Big Three” autofabrikanten
Met de situatie van begin april 2025 als uitgangspunt volgt hieronder een overzicht van de grootste Amerikaanse fabrikanten en enkele internationale merken. Het is geen actuele koop- of verkoopaanbeveling.
General Motors
GM Prijsgrafiek
De aandelen van veel autofabrikanten stonden rond de aankondigingen onder druk door verwachte extra kosten en onzekerheid. Onderdelen en halffabricaten steken tijdens de assemblage vaak meerdere keren een grens over, waardoor de feitelijke blootstelling ingewikkelder is dan alleen de locatie van de eindassemblage.
In 2019 en 2020 werd GM omschreven als een bedrijf dat veel banen naar Mexico verplaatste” and “zich uit verschillende buitenlandse markten terugtrok. Dat betekende dat bescherming van Amerikaanse productie op lange termijn niet automatisch een voordeel op korte termijn opleverde.
GM kon tegelijk productie, bestemmingen en leveranciers aanpassen om de impact te beperken:
‘We hebben in de Verenigde Staten capaciteit om een deel van die productie over te nemen. We verkopen trucks ook wereldwijd, zodat we kunnen bekijken waar voertuigen voor internationale markten vandaan komen. Er zijn stappen die we kunnen nemen om de impact te beperken als Canada of Mexico met tarieven te maken krijgt.’
Mary Barra – CEO van GM, tijdens een bijeenkomst in januari 2025
Aanpassingen konden eerdere investeringen in Mexico en Canada wel minder waardevol maken, waaronder ongeveer 1 miljard dollar voor de modernisering van de fabriek in Ramos Arizpe, Mexico, een fabriek die volgens de toenmalige plannen volledig op EV-productie zou overgaan.
Ford
F Prijsgrafiek
Ford bevond zich eveneens in een complexe positie: het bedrijf had delen van de productie naar het buitenland verplaatst, maar assembleerde veel trucks in de VS.
Ford-CEO Jim Farley zei in 2024 dat de UAW-staking hem had doen nadenken over het verplaatsen van truckbanen. Tegelijk was Ford op sommige gebieden minder ver met offshoring dan GM, wat onder de nieuwe tarieven een relatief voordeel kon zijn.
Dat relatieve voordeel hing af van de herkomst van onderdelen, de precieze uitzonderingen en de duur van de maatregelen.
‘Wij bouwen 100% van onze trucks met UAW-werknemers in de VS. Onze concurrenten doen dat niet. Zij gingen failliet en verplaatsten productie naar Mexico en andere plaatsen.
Voor ons betekende dat altijd hogere kosten, maar wij vonden het de juiste kosten.’
Eerdere besluiten, zoals het verplaatsen van de productie van de volgende Focus naar China in 2017 en het plan om die auto’s naar de VS te exporteren, konden achteraf ongunstig lijken. De gevolgen moeten per model en toeleveringsketen worden beoordeeld.
Stellantis
STLA Prijsgrafiek
Stellantis is minder op de VS gericht dan GM en Ford. Naast Chrysler, Jeep en Ram omvat de groep Europese merken zoals Citroën, Fiat, Lancia, Peugeot en Alfa Romeo.

Bron: Motor1
Ook Stellantis werd door de tarieven geraakt en kondigde begin april 2025 tijdelijke productiestops en personeelsmaatregelen aan, waaronder een productiepauze in Canadese en Mexicaanse fabrieken en ongeveer 900 tijdelijke ontslagen in de VS, na het besluit van het Witte Huis.
Ook Amerikaanse fabrieken die onderdelen leverden aan de stilgelegde Canadese en Mexicaanse locaties konden tijdelijk minder werk krijgen. De maatregelen waren een reactie op de situatie van dat moment en mogen niet als permanente fabrieksstatus worden gelezen.
Onder meer de Jeep Compass, de elektrische Jeep Wagoneer S en zware Ram-pick-ups werden in Mexico geproduceerd.
Andere autofabrikanten
Tesla
TSLA Prijsgrafiek
Tesla assembleerde zijn Noord-Amerikaanse voertuigen in de VS, wat enige bescherming bood tegen het tarief op complete ingevoerde auto’s. Het bedrijf was echter afhankelijk van ingevoerde onderdelen en materialen. Elon Musk benadrukte daarom:
‘Het is belangrijk om op te merken dat Tesla hier NIET ongedeerd uitkomt.’
Tesla is verticaal sterker geïntegreerd dan veel traditionele fabrikanten, maar niet onafhankelijk van onderdelen, apparatuur en grondstoffen uit andere landen.
Daarnaast Tesla zou zich bij Ford hebben aangesloten in verzoeken om tariefverlichting, met verzoeken om bepaalde Chinese productieapparatuur voor vermogenselektronica, aandrijfassen, batterijmodules en chips uit te zonderen. Een uitzondering voor apparatuur kan binnenlandse eindproductie versnellen, maar vermindert niet alle afhankelijkheid van de buitenlandse toeleveringsketen.
Ook Tesla’s energieopslagactiviteiten konden door tarieven op Chinese cellen, componenten of productieapparatuur worden geraakt. De beschrijving van de activiteit als louter ‘herverpakken’ van Chinese componenten was te simplistisch en is verwijderd.
Toyota
Toyota beschikte volgens het artikel over tien productievestigingen in de VS en bouwde daar populaire modellen zoals de Highlander. Die fabrieken gebruikten ook onderdelen uit Japan, terwijl de Prius toen vanuit Japan werd ingevoerd.
Toyota kon door zijn grote Amerikaanse productievoetafdruk relatief beter gepositioneerd zijn dan merken die sterk op eindassemblage in Canada of Mexico vertrouwden. Dat voordeel was niet vanzelfsprekend, omdat ook Toyota ingevoerde voertuigen en onderdelen gebruikte.
De onderneming had sinds de handelsconflicten met Japanse autofabrikanten in de jaren tachtig en negentig veel productie in Noord-Amerika opgebouwd, wat haar toeleveringsketen aan de regio aanpaste.
(Lees ook meer over Toyota en zijn elektrificatiestrategie in ‘Toyota (TM): een evenwichtige en voorzichtige strategie”)
Hyundai
Hyundai verkoopt wereldwijd veel voertuigen buiten de VS, maar bijna één miljoen jaarlijkse verkopen op de Amerikaanse markt waren materieel genoeg om door tarieven te worden geraakt.

Bron: Hyundai
Begin april 2025 zei Hyundai de prijzen niet onmiddellijk te willen verhogen en zo zijn concurrentiepositie te willen behouden, mogelijk ten koste van de marges.
‘Wat ik u kan zeggen, is dat we de prijzen nu niet gaan verhogen. Onze positie in de markt is dat we altijd concurrerend willen zijn.
We moeten onze klanten concurrerende producten bieden met goed ontwerp, goede technologie en goede service. Dat blijven we doen.’
José Muñoz – CEO van Hyundai Motor
Een tijdelijke prijsbelofte kon de impact op korte termijn dempen, maar was geen garantie voor latere prijzen. verder aan het plan om tot en met 2028 21 miljard dollar in de Verenigde Staten te investeren. Het plan paste bij het Amerikaanse doel om meer productie aan te trekken, maar uitvoering en timing bleven afhankelijk van bedrijfs- en marktomstandigheden.
(Lees ook meer over Hyundai en zijn innovatiestrategie in ‘Hyundai Motor Company (HYMTF): solid-statebatterijen, waterstof en robots”)
Volkswagen
De Duitse Volkswagen-groep, met onder meer Audi, Porsche en Škoda, kon vooral worden geraakt doordat een deel van de in de VS verkochte modellen werd ingevoerd.
Bij duurdere modellen leidt hetzelfde procentuele tarief tot een groter absoluut bedrag. Het betekent niet automatisch dat de volledige 25% één op één aan de consument wordt doorberekend.
De Amerikaanse verkoop was relatief klein ten opzichte van het wereldwijde volume van de groep. De cijfers in het artikel — 370.000 auto’s in de VS in 2022 op 8,6 miljoen wereldwijd — waren bovendien niet actueel voor 2025. Een kleinere relatieve blootstelling maakte Volkswagen niet ‘veilig’: winst, mix, valuta en ingevoerde onderdelen bleven relevant.
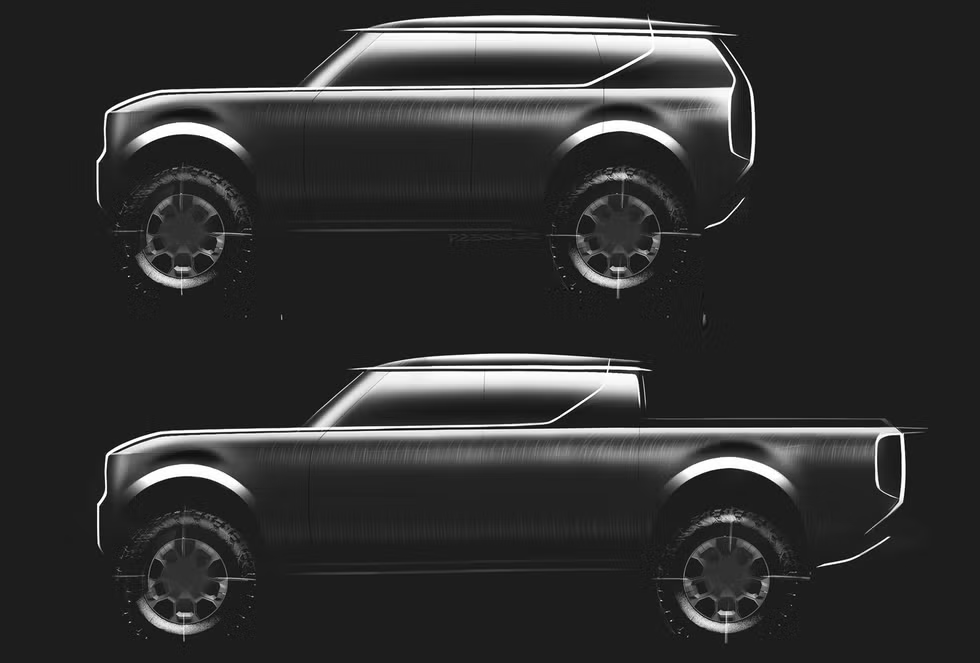
Volkswagen had het merk Scout nieuw leven ingeblazen met elektrische SUV’s en pick-ups. Bij de oorspronkelijke publicatie was productie vanaf 2026 gepland in een nieuwe fabriek van 2 miljard dollar in Blythewood, South Carolina, met een doelcapaciteit van 200.000 voertuigen per jaar. Planning en capaciteit waren toekomstgerichte bedrijfsdoelen.
Bron: Inside EVs
Lokale assemblage kon de blootstelling aan tarieven op complete voertuigen beperken. De herkomst van batterijen en andere onderdelen bleef echter belangrijk, omdat Volkswagen Ontario als belangrijk centrum voor EV-batterijproductie had gepland; de exacte technologie, timing en projectstatus konden veranderen
(Lees ook meer over Volkswagen in ‘Volkswagen sluit een Duitse fabriek? Wat volgt voor de geplaagde autofabrikant?”)
Chinese merken
Chinese merken zoals BYD hadden productie in Mexico overwogen. Een Mexicaanse fabriek zou echter niet automatisch alle Amerikaanse tarieven omzeilen: oorsprongsregels, Amerikaanse inhoud, Section 232 en eventuele China-specifieke maatregelen blijven van belang.
Chinese autoriteiten waren volgens berichtgeving ook bezorgd dat geavanceerde batterijtechnologie via een Mexicaanse vestiging naar de VS kon weglekken.
De combinatie van hoge tarieven, regelgeving en politieke weerstand maakte grootschalige verkoop van in China gemaakte auto’s in de VS zeer moeilijk. ‘Volledig uitgesloten’ was echter te absoluut en de situatie kan door beleid of lokale productie veranderen.
Conclusie
De auto- en onderdelentarieven van 2025 konden snel tot verstoringen en prijsdruk leiden, ook voor historische Amerikaanse merken met productie in Mexico en Canada. Zelfs Amerikaanse fabrieken die onderdelen naar die landen exporteerden konden indirect worden geraakt. De feitelijke last hing af van USMCA-oorsprong, Amerikaanse inhoud, productcategorie, verrekeningen en latere beleidswijzigingen.
Op langere termijn konden de maatregelen investeringen in Amerikaanse assemblage stimuleren, maar het oorspronkelijke artikel leidde daar te rechtstreeks een positief effect uit af. Binnenlandse productie kan ook duurder worden door ingevoerde onderdelen, tegenmaatregelen en lagere vraag.
Verdere tariefwijzigingen bleven mogelijk, maar de richting was niet voorspelbaar: de regering kon tarieven verhogen, verlagen, opschorten of via handelsakkoorden aanpassen. Lezers moeten actuele officiële bronnen raadplegen in plaats van de percentages uit april 2025 als huidige tarieven te behandelen.
De kwestie moet worden gezien in de bredere context van herindustrialisatie, andere handelsmaatregelen en geopolitieke spanningen. Tegenmaatregelen, rechtszaken, onderhandelingen, economische schade en belangengroepen kunnen beleid veranderen. Voor beleggingsbeslissingen zijn actuele bedrijfsrapportages, officiële tariefteksten en scenarioanalyses nodig; dit historische overzicht volstaat niet.


