
Duurzaamheid
Zonne-energie na 2025: Kosten, Opslag & Netwerkimpact

 Voeg Securities.io toe aan je voorkeursbronnen op Google

Het zonnetijdperk in beeld
Zonne-energie was het afgelopen decennium de belangrijkste ontwikkeling binnen hernieuwbare en koolstofarme energie. Door de sterke prijsdaling van zonnepanelen wordt zij snel de goedkoopste energiebron, vooral in landen met gunstige weersomstandigheden en veel zoninstraling.
Daarom bespraken we deze nieuwe “Zonne-eeuw – een mooie toekomst voor de mensheid” al in een artikel uit 2024.
Een nieuwe studie van Ehsan Rezaee en S. Ravi P. Silva van de University of Surrey in het Verenigd Koninkrijk laat zien hoeveel vooruitgang is geboekt en waarom energieopslag voortaan een even belangrijk onderdeel van het gesprek over zonne-energie wordt.
Zij publiceerden hun bevindingen in het wetenschappelijke tijdschrift Energy & Environmental Materials onder de titel “Solar Energy in 2025: Global Deployment, Cost Trends, and the Role of Energy Storage in Enabling a Resilient Smart Energy Infrastructure”.
Het succesverhaal van zonne-energie
Dalende genivelleerde elektriciteitskosten (LCOE)
De sector voor hernieuwbare energie gebruikt doorgaans de LCOE: de gemiddelde netto contante kosten om gedurende de levensduur van een centrale één eenheid elektriciteit op te wekken. Deze maatstaf omvat zowel bedrijfskosten als levensduur en kapitaalkosten en geeft daardoor een nauwkeuriger beeld van de totale kosten.
De LCOE van grootschalige zonneparken daalde tussen 2010 en 2023 met meer dan 80%, tot slechts $0,03 per kilowattuur in zonrijke gebieden en gemiddeld $0,05–$0,08 per kWh elders.
De totale installatiekosten van zonne-PV daalden van $5.310/kW in 2010 tot naar schatting $620/kW in 2025, een afname van bijna 90%.
Deze kostendaling is het resultaat van meerdere factoren:
- Technologische vooruitgang maakt nieuwe zonnepanelen efficiënter, goedkoper en duurzamer.
- Grotere productievolumes zorgen voor schaalvoordelen en lagere kosten per eenheid, vooral bij Chinese zonnepanelen.
- Beleid ten gunste van koolstofarme energieprojecten, zoals concurrerende aanbestedingen, meer markttransparantie en efficiëntieprikkels voor ontwikkelaars.
Daardoor is zonne-PV in de meeste delen van de wereld inmiddels de goedkoopste bron voor nieuwe elektriciteitsproductie en verslaat zij in sommige markten kolen, gas en zelfs windenergie.
Dit economische voordeel heeft de vraag verschoven van ‘waarom hernieuwbaar?’ naar ‘hoe snel kunnen we het uitrollen?’
De auteurs wijzen erop dat de dalende zonnekosten vooral gunstig zijn voor minder ontwikkelde regio’s zoals Afrika ten zuiden van de Sahara en Zuid-Azië. Omdat de netinfrastructuur daar vaak tekortschiet, kan decentrale zonne-energie de grootste impact hebben; wereldwijd kregen hierdoor al meer dan 100 miljoen mensen toegang tot elektriciteit.
Explosieve groei van zonnecapaciteit
Volgens het International Renewable Energy Agency (IRENA) overschreed het wereldwijd geïnstalleerde zonnevermogen in 2024 de 1,5 terawatt (TW), meer dan een verdubbeling ten opzichte van 760 gigawatt (GW) in 2020.
Dat is niet alleen indrukwekkend, maar ook een van de snelste technologische adopties in de energiegeschiedenis.
Andere hernieuwbare bronnen, zoals windenergie, kunnen zonne-energie vooral in de winter aanvullen, maar zijn over het algemeen duurder dan recente zonne-installaties.

Dit geldt inmiddels voor vrijwel alle energiebronnen:
- Windenergie op zee kost maximaal $0,13 per kWh en steenkool maximaal $0,12 per kWh.
- Aardgas bevindt zich in het middensegment, met LCOE-waarden van $0,05 tot $0,11 per kWh.
- Kernenergie heeft een bredere kostenbandbreedte van ongeveer $0,07 tot $0,14 per kWh.
Afgezien van beschikbaarheid, betrouwbaarheid en toepassingen die moeilijk van fossiele brandstoffen zijn te elektrificeren, zou zoveel mogelijk energie idealiter uit fotovoltaïsche zonnepanelen moeten komen.
Netuitdagingen bij een groot aandeel zonne-energie
Variabele productie
Zonne-energie heeft ontwikkelde economieën geholpen bij de overstap naar hernieuwbare energie en nettekorten in ontwikkelingslanden verminderd. Volledige integratie als primaire energiebron kan echter problemen opleveren voor de stabiliteit van elektriciteitsnetten.
De kern is dat zonneproductie sterk afhangt van het weer: niet alleen van seizoen, zonneschijn en dag of nacht, maar door bewolking ook van minuut tot minuut op één locatie.
In markten met een groot zonne-aandeel, zoals Californië, Duitsland en Australië, heeft dit geleid tot productiebeperking en zorgen over netstabiliteit.
Er worden al verschillende strategieën gebruikt, waaronder strategische inzet van waterkracht, vraagsturing om verbruik af te stemmen op zonneproductie en modernisering van netten met digitale infrastructuur en slimme omvormers.
Zodra zonne-energie meer dan 10–15% van de totale voorziening levert, zoals in Californië (17%), Australië (15%) en Spanje en Italië (10%), kunnen netproblemen belangrijker worden dan alleen de LCOE.

Alleen al in 2024 beperkte Californië meer dan 2,5 terawattuur aan zonne-energie wegens onvoldoende opslag- en transmissie-infrastructuur.
Het verspillen van potentiële productie is slechts één deel van het probleem. Ook is de vraag ’s avonds en in de winter juist hoger, wanneer de zonneproductie het laagst of geheel afwezig is.
Nieuwe oplossingen zijn nodig om het groeiende aandeel zonne-energie te behouden en te voorkomen dat productiebeperking of tekorten op cruciale momenten verdere groei afremmen.
Veeg om te scrollen →
| Technologie | Wereldwijde LCOE-bereik (US$/kWh) |
|---|---|
| Grootschalige zonne-PV | 0.038–0.078 (US, 2025) |
| Windenergie op land | 0.044–0.123 (US, 2025) |
| Windenergie op zee | ~0.08–0.13 (global) |
| Gascentrale met gecombineerde cyclus | 0.048–0.109 (US, 2025) |
| Steenkool | 0.071–0.173 (US, 2025) |
| Kernenergie (nieuwbouw) | ~0.136–0.251 (US/EU) |
Opslag op netschaal
Batterijkosten: van $350/kWh in 2015 naar $115/kWh in 2024
Deze innovaties veranderen zonne-energie van een variabele bron in een regelbare bron die netstabiliteit en noodstroom kan ondersteunen.
De sleutel is een groot batterijsysteem dat ten minste enkele uren verbruik in een netgebied kan opvangen.
De daling van de kosten van lithium-ionbatterijpakketten van $350/kWh naar $115/kWh tussen 2015 en 2024 ondersteunt deze omslag sterk.
Omdat zonne-energie variabel is en grootschalig gebruik voldoende batterijcapaciteit vereist, is de eerlijke totale prijs waarschijnlijk die van zonne-energie plus batterijen en niet alleen de LCOE van zonne-energie.
Gelukkig dalen beide kosten, zodat dit de grootschalige invoering waarschijnlijk niet wezenlijk belemmert. Ook installatiekosten zullen naar verwachting dalen naarmate projecten groter worden en ervaring en modulaire oplossingen toenemen.

Is lithium-ion de juiste keuze voor opslag op netschaal?
Daarnaast is het mogelijk dat lithium-ion niet de juiste technologie voor batterijen op nutsnetschaal is.
In “De toekomst van energieopslag – batterijtechnologie op nutsnetschaal” bespraken we kandidaten als redoxflow-, ijzer-lucht-, zeezout-, gesmoltenmetaal-, natrium-zwavel-, polymeer- en CO2-batterijen, plus warmteopslag in zand of gesmolten zout.
Deze alternatieve batterijchemieën zijn goede kandidaten om lithium voor netondersteuning te vervangen, omdat de eisen sterk verschillen van die van elektrische voertuigen:
- Gewicht vormt vrijwel geen beperking, omdat zulke batterijen stationair naast een grote transformator staan.
- Ook ruimte is doorgaans geen grote beperking; containers of grote gebouwen kunnen nabij centrales worden geplaatst.
- Ultraduurzame batterijen krijgen een voordeel, omdat zij beter passen bij nutsbedrijven die investeringen over tientallen jaren afschrijven.
- (De technologieën waarmee batterijen meer dan 30 jaar kunnen meegaan beschreven we uitgebreider in “Ultraduurzame batterijen”.)
V2G en EV-vloten als flexibele opslag
Tussen 2015 en 2025 steeg de wereldwijde verkoop van elektrische en hybride auto’s van 0,5 miljoen naar 17 miljoen, terwijl die van benzine- en dieselauto’s daalde van 70 miljoen naar 60 miljoen.
Dalende batterijkosten, vergelijkbaar met de prijsdaling van zonnepanelen, stimuleerden de overstap naar elektrische voertuigen. Tegelijk versnelde de groei van EV’s innovatie en opschaling van de productie, waardoor prijzen verder daalden.
Als batterijparken op nutsnetschaal massaal worden gebouwd, kunnen geldstromen en productievolumes voor fabrikanten een vergelijkbare omvang bereiken als bij de overgang van kleine elektronica naar EV’s, waardoor batterijprijzen verder dalen.
Zelfs EV’s verschuiven al langzaam naar energiedichtere solid-statebatterijen of goedkopere natrium-ionbatterijen die minder kritieke grondstoffen vergen.
EV’s kunnen dus bijdragen aan lagere kosten voor batterijen op netschaal, zelfs wanneer die niet op lithium-ion zijn gebaseerd.
Als EV-batterijen langer meegaan dan de rest van de auto, kunnen ze ook dienen als optionele extra opslag: ze nemen op bepaalde momenten overtollige stroom op en leveren die ’s avonds aan woningen en het net.
Daarbij wordt AI-optimalisatie belangrijk om de behoeften van mobiliteit en elektriciteitsnet naadloos in evenwicht te brengen.
Beleidssteun en handelsbelemmeringen
Hoewel politieke veranderingen, zoals het terugdraaien van Bidens Inflation Reduction Act door de regering-Trump, voor onderbrekingen zorgen, zullen groene beleidsmaatregelen wereldwijd hernieuwbare en koolstofarme energie waarschijnlijk blijven stimuleren.
Voorbeelden zijn:
- De Green Deal en REPowerEU van de Europese Unie.
- India’s PLI-regeling voor binnenlandse productie van zonnepanelen en het PM-KUSUM-programma voor decentrale zonne-energie in landbouw en plattelands-elektrificatie.
- Ook Brazilië, Vietnam en Zuid-Afrika schalen zonne-energie op via teruglevertarieven, concurrerende veilingen en gunstige financiering.
Andere groene beleidsmaatregelen kunnen zonne-energie eveneens stimuleren.
De European Hydrogen Backbone kan overtollige hernieuwbare stroom omzetten in waterstof voor scheepvaart en industrie en zo indirect helpen om aardgas door zonne-energie te vervangen.
Ook opslag in waterstof, synthetische brandstoffen of ammoniak kan de rendabiliteit verhogen door overtollige productie overdag en in de zomer te benutten.
Toekomstige technologieën
Tandem-perovskiet: recordrendement van 34,85%
Vooruitgang in mono- en polysiliciumzonnepanelen leidde tot de huidige prijsdaling en productiegroei, maar inmiddels komt een nieuwe generatie fotovoltaïsche technologie op.
Die kan de productie ingrijpend veranderen, waarbij een hoger rendement de zorgen over buitensporig grondgebruik waarschijnlijk vermindert.
Tandemzonnecellen van perovskiet en silicium hebben een recordrendement van 34,85% bereikt, ruim boven de theoretische grens van cellen met één junctie.
Een stijging van het module-rendement van ongeveer 22% naar circa 34%, waarschijnlijk tegen 2030, zou de benodigde oppervlakte met 50% kunnen verminderen.
Recycling
Nu zonnepanelen een van de voornaamste energiebronnen van de mens worden, mogelijk zelfs de belangrijkste, is zorgvuldig beheer aan het einde van hun levensduur essentieel.
Dat is extra belangrijk omdat fotovoltaïsche panelen veel waardevolle mineralen bevatten, waaronder zilver, maar ook potentieel vervuilende zware metalen.
Nieuwe recyclingprocessen winnen nu al meer dan 90% van de materialen uit afgedankte panelen terug. Verdere technologische vooruitgang en strenge regelgeving kunnen uitputting van grondstoffen voorkomen en een echte circulaire zonne-economie bevorderen.
Nieuwe installatiemethoden
Bifaciale zonnepanelen produceren aan beide zijden stroom en kunnen verticaal worden geplaatst, waardoor de productie ’s ochtends en ’s avonds met een oost-westoriëntatie wordt gemaximaliseerd.
Agri-PV en andere combinaties van landbouw met zonneparken kunnen eveneens het ruimtebeslag verminderen.
De toekomst van zonne-energie
Productiebeperkingen, de noodzaak om de snel groeiende hoeveelheid verouderde panelen te recyclen en vragen over de duurzaamheid van geconcentreerde productie in China zijn enkele scheuren die de afgelopen jaren in de zonne-industrie zichtbaar werden.
Deze problemen ontstonden grotendeels door de explosieve groei van de sector, waardoor de zonneproductie bijvoorbeeld sneller toenam dan de capaciteit van het elektriciteitsnet om haar te verwerken.
Achter de onverwacht snelle groei zit de instortende LCOE, waardoor zonne-energie de goedkoopste energiebron ter wereld werd — nog vóór verdere vooruitgang met technologieën als perovskietzonnecellen.
Nu batterijen steeds goedkoper worden, kan de mismatch tussen variabele productie en vraag worden opgelost door veel meer opslag aan het net toe te voegen.
Ook recycling en de opbouw van lokale toeleveringsketens zijn vooral beleidsvraagstukken die kunnen worden aangepakt nu de problemen duidelijk zijn.
Conclusie
Zonne-energie is inmiddels goedkoper dan alle alternatieven en kan door verdere opschaling en innovatie nog veel goedkoper worden.
Zelfs als batterijen niet goedkoper zouden worden — wat zeer onwaarschijnlijk is — vormen de extra opslagkosten eerder een hobbel op weg naar dominantie dan een werkelijke grens.
Op lange termijn wordt zonne-energie daarom waarschijnlijk de dominante productievorm, waarbij eveneens koolstofarme waterkracht, wind- en kernenergie vooral het lagere winteraanbod aanvullen.
Toekomstige opties zoals zonnecentrales in een baan om de aarde die 24 uur per dag stabiele stroom leveren kunnen de laatste weersgebonden beperkingen verder verzachten.
Uiteindelijk is de werkelijke vraag rond zonne-energie niet ‘hoeveel’, maar ‘wanneer’. Een samenleving die grotendeels op zonne-energie draait komt in zicht, met andere koolstofarme bronnen voor netbalans en gespecialiseerde toepassingen.
Investeren in zonne-innovatie
First Solar
FSLR Prijsgrafiek
First Solar (FSLR ) is de grootste fabrikant van zonnepanelen in de Verenigde Staten en het gehele westelijk halfrond, met productielocaties in de VS, Maleisië en Vietnam.
Het bedrijf gebruikt niet de klassieke kristallijne siliciumtechnologie, maar een eigen dunnefilmtechnologie.
De op cadmiumtelluride gebaseerde panelen zijn efficiënt, goedkoper te produceren en eenvoudig op grote schaal te vervaardigen.

Bron: Department Of Energy
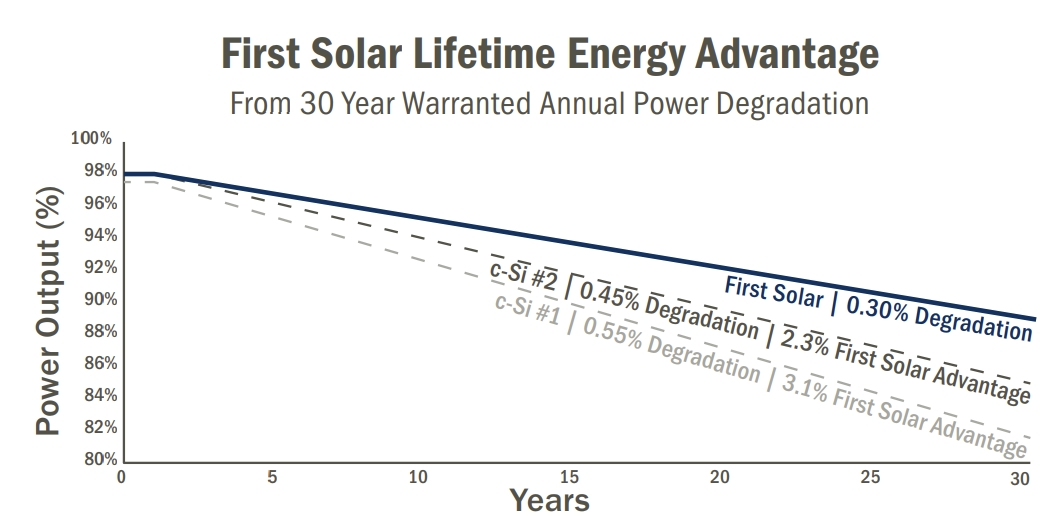
Dunnefilmzonnepanelen van cadmiumtelluride zijn bovendien duurzamer en behouden na 30 jaar nog 89% van hun oorspronkelijke prestaties.
Bron: First Solar
De focus op dunnefilmhalfgeleiders maakt volledige verticale integratie mogelijk en onderscheidt First Solar sterk van de siliciumzonnepanelenindustrie.
In traditionele fabrieken specialiseert iedere partij zich in één stap, zoals zuivering van polysilicium, en duurt productie meerdere dagen. First Solar zet grondstoffen daarentegen binnen vier uur om in afgewerkte panelen.

Bron: First Solar
Sinds de oprichting besteedde First Solar in totaal $2 miljard aan R&D. De onderzoeksteams verwachten CdTe-dunnefilmcellen met 25% rendement en zien een route naar 28% in 2030.
Op lange termijn wil First Solar zijn ervaring met cadmiumtelluride-dunnefilm combineren met perovskiettechnologie om de panelen nog efficiënter te maken.

Bron: First Solar
First Solar is kortom een technologieleider die profiteert van heffingen op Chinese invoer, wat het negatieve effect van Trumps herverkiezing op de zonne-industrie waarschijnlijk deels compenseert.
Hoewel de huidige focus op cadmiumtelluride-dunnefilm ligt, kan de ervaring met niet-siliciumproductie het bedrijf een aanzienlijke voorsprong geven bij perovskiet.
(Lees ook ons beleggingsrapport over First Solar.)
Laatste koersnieuws en ontwikkelingen rond First Solar (FSLR)


