
Hållbarhet
Stänger Volkswagen en tysk fabrik? Vad blir nästa steg för den problematiska biltillverkaren?

 Lägg till Securities.io bland dina föredragna källor på Google

Volkswagen vid ett vägskäl
Volkswagen har en 87 år lång historia som har gjort det till den näst största biltillverkaren i världen sett till försäljning, med 9,24 miljoner sålda bilar år 2023, precis bakom Toyota (11,23 miljoner) och före Hyundai (7,3 miljoner).
Företaget tillverkar för närvarande 250 000 bilar per vecka.
- Audi AG, som i sin tur äger Audi-varumärket samt Bentley, Lamborghini och Ducati.
- Porsche AG.
- SEAT & Cupra.
- Skoda
- Traton SE , en lastbilstillverkare som äger varumärkena MAN, Navistar, Scania och Volkswagen Truck & Bus.
- Bugatti (ägda till 45 % av Porsche AG)
- Jetta är ett kinesiskt joint venture med FAW Group.
- Scout Motors, ett amerikanskt off-road EV-företag, skapades av Volkswagen efter att ha förvärvat Navistar Group år 2021.

Källa: Volkswagen
I årtionden har företaget varit en ledare inom högkvalitativa och lyxbilar (Audi, Porsche, Lamborghini, Bentley osv.) och populärt i de billiga och mellanklasssegmenten (Volkswagen, Skoda, SEAT osv.). Det är också en kraft att räkna med inom den kommersiella sektorn, från lätta fordon till stora lastbilsvarumärken som MAN och Scania.
Det är också ett företag byggt kring förbränningsmotorteknik (ICE). En teknik som nu står under ökande press från elbilar och hybrider, samt potentiellt andra nya energifordon som väte- eller ammoniakdrivna motorer.
Således är Volkswagens framtid osäker, med den öppna frågan huruvida man ska övergå till ny mobilitetsteknik som hänger över biltillverkarna och, med den, deras förmåga att stå emot konkurrensen från växande kinesiska märken.
Sammanfattningsvis speglar företagets aktie denna osäkerhet, med ett aktiepris knappt över 2010‑års nivåer och på 2006‑nivåer, med ett P/E‑tal under 3,5.

Källa: Yahoo Finance
Tecken på problem i Tyskland?
Senast har Volkswagen gjort rubriker med det överraskande meddelandet om en möjlig fabriksnedläggning i Tyskland—det första i företagets historia. Detta skulle leda till uppsägning av upp till 18 000 personer.
Det kan inte bara utlösa en massiv konflikt med de mäktiga tyska fackföreningarna, utan investerare har oroat sig för att företaget förutser en försäljningsnedgång.
“Den europeiska bilindustrin befinner sig i en mycket krävande och allvarlig situation. Det ekonomiska läget har blivit ännu tuffare, och nya konkurrenter kommer in på den europeiska marknaden.
Dessutom faller Tyskland särskilt som tillverkningsplats allt längre efter i konkurrenskraft.
– Oliver Blume – VD för Volkswagen Group
Detta kanske inte kommer som en total överraskning för dem som följer den tyska ekonomin noggrant. Euroområdets PMI-index låg på 45,8 poäng i augusti 2024 (under 50 innebär en kontraktion av aktiviteten), och har varit under 50 sedan juli 2022.

Källa: Trading Economics
En nyckelfaktor är energikostnaderna, som har ökat av flera skäl. För det första har leveransen av billig rysk gas avbrutits (på grund av kriget i Ukraina och sabotage av Nord Stream‑ledningen) och för det andra har den förtida stängningen av tyska kärnkraftverk.
Detta innebär den längsta avmattningen på 30 år för Tysklands tillverkningssektor.
Sammanfattningsvis indikerar det att det handlar om mer än ett problem för Volkswagen Group, utan en oro för lönsamheten i den industriella produktionen i Tyskland.
Detta gäller särskilt energikrävande industrier (metallurgi, bilindustri, kemi osv.) med exempelvis jätten BASF som stänger 11 fabriker i Tyskland till förmån för de lägre energikostnaderna i USA och Kina.
Volkswagen är dock långt ifrån ett enbart tyskt företag, med många andra tillverkningsplatser. Faktum är att mindre än hälften av koncernens anställda (300 000 av 650 000) finns i landet.
Så, även om de är betydande, är de utmaningar som den tyska industrin står inför inte det enda fokuset för Volkswagen Group.
EV‑frågan
Att lyckas med EV‑adoption kommer att vara nyckeln till Volkswagens långsiktiga överlevnad. Det finns mycket att gå igenom i detta ämne, från den befintliga bilserien, nya modeller under utveckling och ankomsten av kinesisk EV‑konkurrens i Europa, Volkswagens huvudmarknad.
Volkswagen & EVs
Företaget har redan en stark serie av elbilar ur ett tekniskt perspektiv. Segmentet domineras av ID‑serien och har vuxit stadigt de senaste åren, främst tack vare starkare efterfrågan i Kina, även om efterfrågan har varit svagare i Europa och USA.

Källa: Volkswagen
Vissa andra modeller har varit mindre framgångsrika, särskilt ID Buzz.
Denna omtolkade elbilsversion av den klassiska Type‑2‑bussen från 1950‑talet är i huvudsak ett kommersiellt misslyckande, främst på grund av dess mycket höga pris, som börjar på 60 000 $ i USA. En kort räckvidd på 230 miles, trots ett massivt batteripaket, besvann också.

Källa: Volkswagen
Lösning av batteriförsörjning
EV‑märken och modeller lever och dör av batterikvaliteten eftersom den bestämmer fordonets räckvidd och kostnad.
En negativ faktor för Volkswagen har varit att historiskt sett hade varje koncerngren sitt eget batterisystem, vilket ledde till komplexitet och brist på stordriftsfördelar. Denna komplexitet i koncernen är inte unik för batterier, med exempelvis fram till nyligen hundratals olika växellådor.
Övergången till el har blivit chansen att omdesigna från grunden alla VW‑koncernens modeller kring gemensam kärnhårdvara och mjukvara via den delade Scalable System Platform (SSP).
De första bilarna byggda kring denna nya arkitektur förväntas 2028, en fördröjning från den ursprungligt planerade 2026.

Källa: Volkswagen
Den nya SSP‑arkitekturen bör ge en laddningstid under 12 minuter, motorstyrka från 120‑1 300 kW och täcka hela koncernens sortiment, från billiga modeller till lyxmärken.
Den kommande centraliseringen av Volkswagens leveranskedja illustreras av PowerCo, som visar var de flesta batterierna för europeiska och nordamerikanska fabriker kommer att komma ifrån. Produktion startar 2025 och varje fabrik kommer att drivas till 100 % med el från förnybara källor.
PowerCo‑leveranserna kommer delvis att kompletteras av tredjepartsleverantörer i Europa och helt av lokala leverantörer i Kina.

Källa: Volkswagen
Mjukvaruproblem
Ett annat område där Volkswagen har varit långsam att modernisera förutom elbilar är mjukvara. Detta är ett allt viktigare ämne för biltillverkare, både för en bättre kundupplevelse och eftersom elbilar är mycket mer mjukvaruberoende än förbränningsmotorfordon.
Volkswagens mjukvarudivision, Cariad, har varit en prioritet att åtgärda för den nya VD:n Oliver Blume.
Audis Q6‑programvara var den största orsaken till reflektion för Blume. Enligt vissa testdeltagare fungerade inte bilens displayar alltid, vilket speglar de mjukvaruproblem som har plågat koncernens fordon i åratal.
Precis som ID.3 producerades med ofullständig mjukvara år 2020, kommer Audi Q6L e‑tron som monteras i Audis nya fabrik i Changchun också att stå parkerad på överskottsplatser tills mjukvaruproblemen är lösta.
Partnerskap med Rivian
En nyckelpunkt på Volkswagens väg mot framsteg inom EV‑teknik är ett nybildat partnerskap i ett joint venture med Rivian. Fokus ligger inte på batterier utan på mjukvara.
Volkswagen Group ska investera initialt 1 miljard $ i Rivian, med upp till 4 miljarder $ i planerad ytterligare investering för en förväntad total affärsstorlek på 5 miljarder $. Detta sker genom ett 1 miljard $ osäkrat konvertibelt skuldebrev som kan ge Volkswagen ett större ägande i Rivian, med investeringar i Rivians stamaktier förväntade senare.
Inte bara förväntas detta partnerskap föra vår mjukvara och tillhörande zonala arkitektur till en ännu bredare marknad genom Volkswagen Groups globala räckvidd, utan det förväntas också hjälpa till att säkra vårt kapitalbehov för betydande tillväxt.
Detta kan bli en win‑win‑affär. Rivian behöver akut kapital för att täcka sin förlust på 39 000 $ per fordon, och Volkswagen måste åtgärda sina mjukvaruproblem så snabbt som möjligt för att hålla 2028‑deadline för SSP‑implementeringen.
Å ena sidan visar detta hur djupa Volkswagens mjukvaruproblem är, att de behöver en miljardinvestering i någon annans teknik. Å andra sidan visar det att koncernen nu aktivt åtgärdar de problem som hindrat deras framsteg på EV‑marknaden.
Kinesisk konkurrens
Det kommer inte för tidigt, då hungriga nya konkurrenter hotar varje europeisk biltillverkare. Kinesiska elbilar försöker komma in på marknaden, däribland världens största EV‑producent, BYD.
BYD är det ledande EV‑företaget i Kina, med 1 860 000 sålda fordon år 2022, 20 miljarder € i intäkter 2022, och ett av de största privata företagen i Kina. Företaget började som Motorolas första leverantör av litiumjonbatterier år 2000 och gick in i bilbranschen redan år 2003. Idag är de också aktiva inom bussar, tåg, halvledare och batterilagrning.

Källa: BYD
Och med lanseringen av bilar på 10 000‑12 000 $ som Seagul, med natriumbatterier, kan en helt ny marknad öppnas för BYD‑EVs. Seagull kan säljas i Europa för omkring 20 000 $, men det riskerar ändå att skada marknadsandelen för lokala tillverkare som Volkswagen.

Källa: BYD
Kinesiska EVs är nu föremål för tullar, 100 % i Kanada och USA, samt lägre tullar på 17‑36 % i Europa. Så de kan åtminstone vara tillräckligt billiga för att konkurrera i Europa, och även ta en del av försäljningen från internationella biltillverkare på marknader som Mexiko, Sydamerika, Sydostasien, Afrika osv.
Scout tar över Amerika?
En marknad som länge har varit svår för Volkswagen att erövra är USA och Nordamerika, åtminstone för icke‑lyxlinjer. En viktig anledning har varit att koncernen alltid har halkat efter när det gäller stora pickup‑bilar, en favorit bland konsumenterna i Nordamerika.
När den förvärvade lastbilsföretaget Navistar år 2021, fick Volkswagen Group också rättigheterna till det ikoniska Scout‑namnet, och omedelbart omvandlade det till sitt eget företag känt som Scout Motors, ett amerikanskt off‑road‑EV‑företag. Detta markerar återupplivandet av det en gång ikoniska varumärket, ursprungligen erbjudet av International Harvester, som var aktivt 1961‑1980 inom konsumentfordonssektorn.
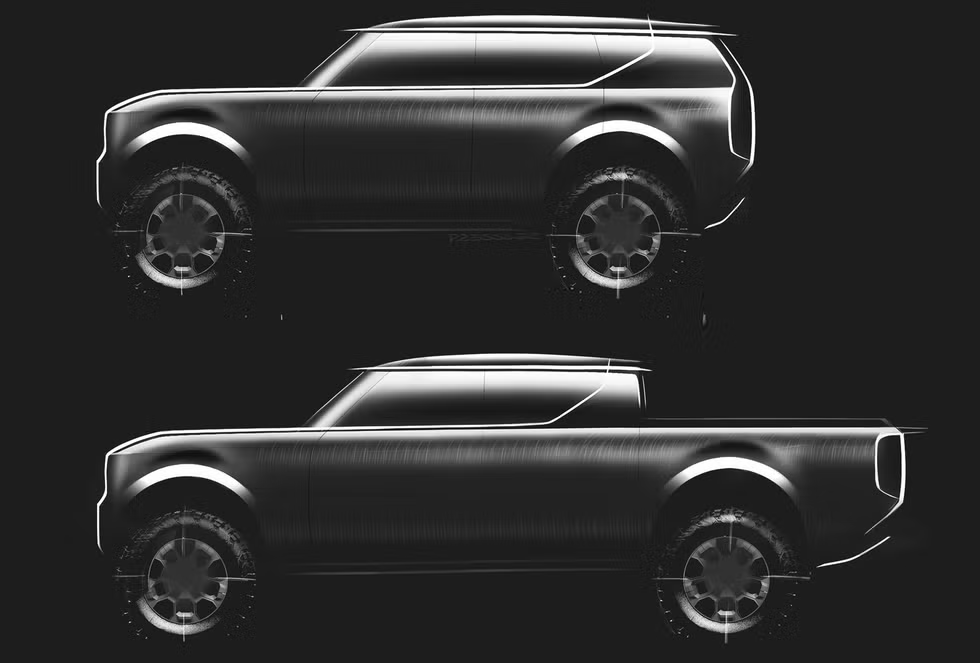
Efter en lång tystnad har företaget äntligen annonserat att de kommer att presentera sin elektriska modellserie i oktober 2024. Även om den är mer konventionell, påminner den fyrkantiga, boxiga designen något om Teslas Cybertruck samtidigt som den tydligt försöker återkalla minnen av den gamla International Harvester Scout‑designen.
Källa: Car and Driver

Källa: Inside EVs
Produktionen är planerad till 2026 från en helt ny fabrik på 2 miljarder $ i Blythewood, South Carolina, med ett mål på 200 000 EVs per år. Detta kommer att placera Scouts lastbil i direkt konkurrens med Rivian R1S och Ford F‑150 Lightning.

Källa: F150 Lighting Forum
Volkswagen hoppas att Scout‑varumärkets legend, samt fokus på robust design, låsande differentialer, massor av tillbehör vid lanseringen och faktiska fysiska knappar istället för skärmstyrning, kommer att hjälpa dem att lyckas på den off‑road‑lastbilsmarknaden i USA.
Scout‑lastbilen kommer att använda en ny body‑on‑frame‑plattform byggd från grunden, istället för en ombyggd ID‑ram, i ett försök att övertyga köpare om lastbilens robusthet.
Investera i Volkswagen
Volkswagen är en koncern som fallit ur investerarnas gunst, till stor del på grund av tidigare misstag det senaste decenniet, från att ha missat övergången till elbilar, mjukvaruproblem och 2015‑skandalerna kring utsläpp som skadat företagets image på finansmarknaderna.
Det är dock fortfarande den näst största biltillverkaren i världen. Sommaren 2024 hade den 24 miljarder $ i rörelseresultat och 14,9 miljarder $ i nettoresultat. Den har också en likviditet på 51 miljarder $.
Trots dessa solida finansiella siffror handlas den till ett lågt ensiffrigt P/E‑tal, med en utdelningsavkastning på >8 %, vilket speglar den extrema pessimismen kring företagets framtid.
Detta gör aktien till en konträr investering, där köpare av aktien antar att marknaden överskattar företagets problem och räknar med att det förblir bland de tre eller fem största globala biltillverkarna under kommande decennier, övervinner problemen med energikostnader i Tyskland och Europa samt övergången till EV‑teknik.
Du kan investera i bilrelaterade företag via många mäklare, och du kan här på securities.io hitta våra rekommendationer för de bästa mäklarna i USA, Kanada, Australien, Storbritannien samt många andra länder.
Om du inte är intresserad av att välja specifika bilföretag kan du även titta på ETF:er som iShares STOXX Europe 600 Automobiles & Parts UCITS ETF (EXV5), Fidelity Electric Vehicles and Future Transportation ETF (FDRV) eller First Trust S‑Network Future Vehicles & Technology ETF (CARZ) som ger en mer diversifierad exponering för att dra nytta av den snabbt föränderliga bil‑ och EV‑industrin.
Du kan också läsa vår artikel om “Top 10 EV‑aktier att investera i”.
Vilken börsnotering?
Volkswagen Groups aktie kan köpas i amerikanska dollar under tickern VWAGY och i euro under tickern VOW3.DE. Vilken du ska hålla är mest en fråga om val, beroende på din plats och föredragna valuta.
Ett annat alternativ är att köpa aktier i Porsche SE (PAH3.DE), holdinggruppen för Porsche-familjen, som äger 31,9 % av Volkswagen och 53,3 % av rösträtterna, samt mindre investeringar i många andra företag.

Källa: Porsche SE
Detta bör inte förväxlas med Porsche AG (P911.DE ), det industriella företaget som äger Porsche‑varumärket och producerar Porsche‑bilar, och som är listat under tickern P911.DE.
Porsche SE äger 12,5 % av det totala kapitalet i Porsche AG. Dock äger Volkswagen Group 75,8 % av Porsche AG efter börsintroduktionen 2022, vilket ger en ganska komplex ägarstruktur, inte ovanlig för tyska industriföretag.
Familjeägande
Argumentet för att föredra Porsche SE:s aktie framför Volkswagen Groups aktie är att den handlas till en ännu djupare rabatt, trots (eller på grund av?) den extra investeringen i holdingbolaget och den ganska gåtfulla och förvirrande ägarstrukturen.
Det är också ett familjekontrollerat holdingbolag, vilket medför egna risker och bör troligen endast föredras av erfarna investerare som kan hantera den ökade komplexiteten.
Sammanfattningsvis bör alla investerare i Volkswagen Groups aktie eller Porsche SE:s aktie vara medvetna om att båda i praktiken är familjeägda företag, vilket kan medföra fördelar (sammanlänkning av majoritetsägaren med företagets långsiktiga framtid), men också potentiella problem (respekt för minoritetsaktieägares rättigheter).


