
Råvaror
Rio Tinto (RIO): Bryta framtidens metaller

 Lägg till Securities.io bland dina föredragna källor på Google
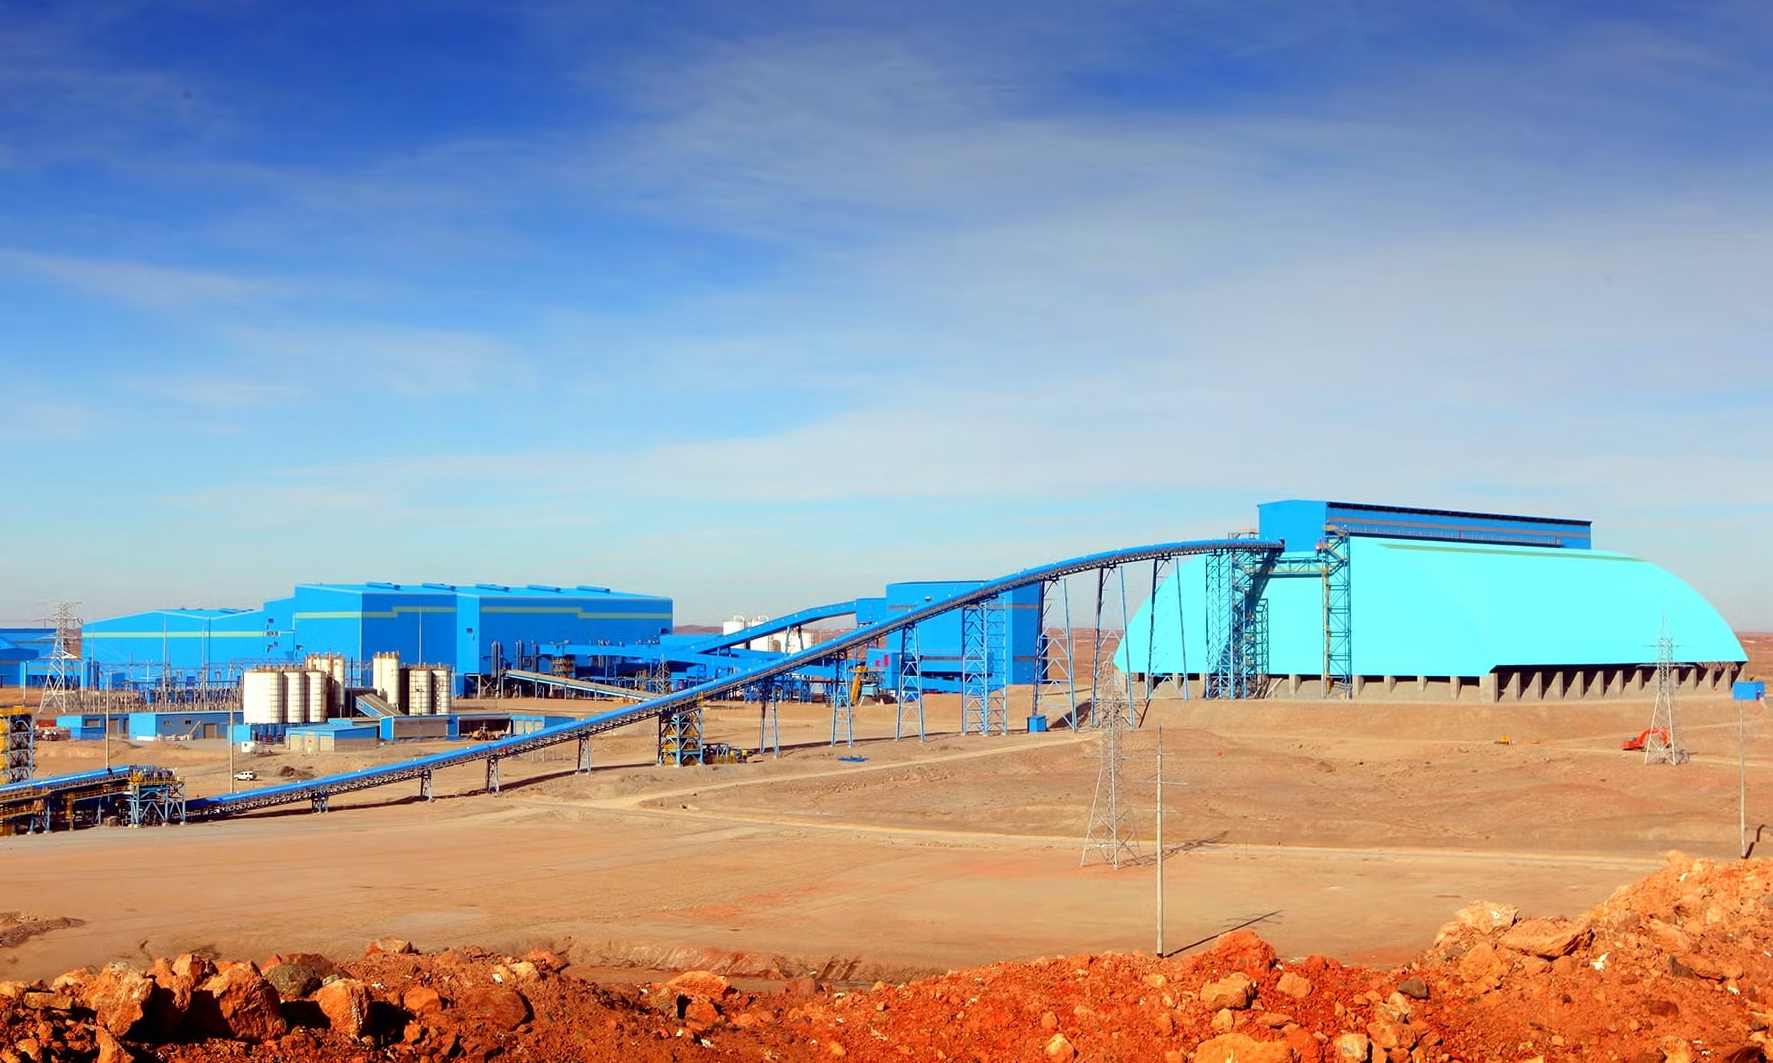
Förbereda gruvdrift för energiövergången
Gruvindustrin betraktas ofta av allmänheten som smutsig och lågteknologisk och som en sämre investering än mer innovativa branscher.
Det stämmer förvisso för många delar av branschen, där fokus främst ligger på att utvinna resurser till lägsta möjliga kostnad.
Samtidigt bygger den moderna världen på metaller som gruvbolag utvinner: litium, koppar, aluminium, titan och sällsynta jordartsmetaller. Alla dessa material är grundläggande för AI-datacenter, elbilar, solpaneler, batterier, rymdfarkoster och mycket mer.
RIO Prisdiagram
Gruvdrift är alltså inte den mest glamorösa delen av energiomställningen och innovationen, men ändå en avgörande del. Vissa företag går dessutom längre än ren utvinning.
De största gruvbolagen är också FoU-jättar som använder sin skala för att minska energi- och vattenförbrukning, begränsa föroreningar och förbättra produktionen av kritiska metaller. De ställer också om från kol och basmetaller till framtida strategiska metaller som litium och koppar.
Bland världens fem största gruvbolag finns inget som bättre illustrerar övergången till en mer hållbar gruvindustri än Rio Tinto (RIO ).
Sammanfattning
- Rio Tinto drivs fortfarande av järnmalm, men dess framtid är i allt högre grad knuten till koppar, litium, aluminium och andra kritiska metaller.
- Företaget expanderar bortom Pilbara‑järnmalm med Simandou i Guinea, Oyu Tolgoi i Mongoliet, nya kopparprojekt i Amerika och förvärvet av Arcadium Lithium .
- Tillväxtprojekt som Rincon och Arcadium ger Rio möjlighet att påverka batterier, elbilar och nätutbyggnad under energiövergången.
- Rio lanserar nya teknologier inklusive Nuton‑bioleaching för koppar, direkt litiumextraktion (DLE) och ELYSIS‑lågkoldioxid‑aluminiumsmältning.
- Ledningen siktar på att återföra 40–60 % av underliggande resultat till aktieägarna och har levererat nära 60 % utdelning i nio år, även om utdelningarna förblir cykliska med råvarupriserna.
Översikt över Rio Tintos verksamhet: kärnmetaller och strategi
Rio Tinto är världens näst största gruvbolag. Järnmalm utgör den största delen av verksamheten, med betydande historiska tillgångar i Australien och en ny megagruva i Afrika.
Bolaget är också en mycket stor producent av koppar och aluminium, med omfattande planer på att öka kopparproduktionen.
Dessutom har Rio Tinto snabbt expanderat på litiummarknaden genom flera projekt och det stora förvärvet av Arcadium Lithium 2024.
Bolaget är samtidigt en ledande producent av titan, bor och aluminium, där aluminiumverksamheten ger möjlighet att expandera till sällsynta jordartsmetaller.

Källa: Rio Tinto
Detta gör Rio Tinto till en stor producent på några av världens största råvarumarknader. Än viktigare är att de flesta gruvorna antingen är mycket stora eller har malm med hög halt, vilket ger effektiva verksamheter och produktionskostnader bland de lägsta i världen.

Källa: Rio Tinto
Genom sitt fokus på gruvor i Australien, Amerika och Afrika är Rio Tinto en av västvärldens viktigaste strategiska leverantörer av dessa metaller, och mer än 81 % av produktionen sker i OECD-länder. Detta är betydelsefullt eftersom nationalisering och kränkningar av äganderätten kan vara stora risker för investerare i gruvbolag i mer osäkra jurisdiktioner.

Källa: Rio Tinto
Järnmalm: Pilbara och Simandou som Rio Tintos kärna
Pilbara – Australien
Även om andra metaller ger extra kassaflöde eller kan forma bolagets framtid är järnmalmen Rio Tintos historiska ursprung och fortfarande kärnan i verksamheten.
Järnproduktionen väntas inte räcka till under kommande år, eftersom ett stort utbudsunderskott uppstår mot slutet av 2020-talet när mindre producenters resurser sinar.

Källa: Rio Tinto
Investeringarna i nya resurser var dessutom historiskt låga 2016–2023. Eftersom nya gruvor tar flera år eller mer än ett decennium att gå från projekt till full produktion är ett stramt järnmalmsutbud under nästa årtionde nästan oundvikligt.

Källa: Rio Tinto
En stor del av Rio Tintos och världens järnmalm kommer från den röda jorden i Västaustralien, framför allt Pilbara, där Rio Tinto verkar tillsammans med andra gruvjättar som BHP (BHP ) och Fortescue (FMG.AX).
Rio Tintos verksamhet i regionen omfattar en kapacitet på 345–360 miljoner ton per år, 13 gruvnav och 2 000 kilometer järnväg som transporterar malmen till särskilda hamnar.

Källa: Rio Tinto
Simandou – Guinea
Bolaget har arbetat intensivt för att lägga till Simandoufyndigheten i Guinea, som kan nå 60 miljoner ton per år när den är fullt utbyggd.

Källa: Rio Tinto
Det är ett enormt projekt i ett land som tidigare saknade infrastrukturen för att föra malmen till havet och vidare till internationella marknader. En 600 kilometer lång järnväg möjliggjorde logistiken, och gruvan, som samägs av Guineas regering, ett kinesiskt konsortium och Rio Tinto, inledde verksamheten i november 2025.
”I dag öppnar vi upp en exceptionell ny källa till högvärdig järnmalm som kunder efterfrågar för tillverkning av stål med låga koldioxidutsläpp, och stärker vår världsledande portfölj av järnmalmsgruvor i Pilbara och Kanada.”
Järnvägen och hamnarna är nu färdigställda till 61 %, gruvan till 60 %, och hittills har 3,3 miljarder dollar investerats i projektet.
”Driftsättningen av Simandouprojektet är en viktig prestation som vägleds av den samsyn som de två ländernas statschefer har nått. Den speglar Kinas och Guineas gemensamma insatser och pragmatiska samarbete och bidrar till Guineas industrialisering och modernisering.”
Tillväxt inom koppar, litium och kritiska metaller
Svep för att bläddra →
| Projekt | Metall | Region | Roll i strategi | Indikativ skala / Tidsplan |
|---|---|---|---|---|
| Pilbara järnmalmsystem | Järnmalm | Västra Australien | Kassakorna kärnverksamhet som finansierar tillväxt och utdelning. | Väg mot ~345–360 Mtpa systemkapacitet på medellång sikt. |
| Simandou | Högkvalitativ järnmalm | Guinea, Västafrika | Diversifierar järnmalm bort från Australien; levererar premiummalm för lågt koldioxidstål. | Drift startade november 2025; upp till ~120 Mtpa kombinerad exportkapacitet. |
| Oyu Tolgoi | Koppar, guld | Mongoliet | Flaggskepps‑koppartillgång som stödjer Rio Tintos exponering mot elektrifiering. | Nyckeldrivare för 2025‑kopparguiden på 860‑875 kt koncernbrett. |
| Rincon | Litium (brine) | Argentina, Litiumtriangeln | Bygger en långlivad, storskalig litiumposition för elbilsbatterier. | 2,5 miljarder USD‑projekt; upp till ~60 000 t/år Li₂CO₃, 40‑årig gruvliv; första produktion förväntas 2028. |
| Arcadium Lithium | Litium (olika) | Globala tillgångar | Omvandlar Rio till en topptillverkare av litium med ledande DLE‑teknik. | Förvärvad tidigt 2025; tredje största litiumproducenten med den största resursbasen. |
| Nuton | Koppar (från lågkvalitetsmalmer) | Globala tillämpningar | Teknologiplattform för att frigöra fastnat kopparresurser och avfall. | Bioleaching‑process med upp till ~85 % återvinning; första verkliga koppar producerad 2025. |
Världens hunger efter metaller
Flera strukturella trender understryker behovet av ökad metallproduktion i en värld där de flesta av de bästa malmkropparna redan exploateras eller är uttömda.
Den första är befolkningstillväxten. Många av världens största länder, exempelvis Kina, Indien, Indonesien och länder i Sydostasien, befinner sig i en utvecklingsfas som kräver stora mängder metall till infrastruktur och grundläggande konsumtionsvaror.
Den andra trenden är elektrifieringen, som kräver fler batterier, elmotorer, transformatorer och kraftledningar.

Källa: Rio Tinto
Samtidigt har det aldrig varit långsammare eller dyrare att utveckla nya gruvor, vilket begränsar utvecklingen av stora fyndigheter till ett fåtal bolag som Rio Tinto.

Källa: Rio Tinto
Rio Tinto har därför antagit en ny strategi för att öka produktionen med i genomsnitt 3 % per år under 2024–2033. Simandou ska fortsätta utveckla järnmalmsverksamheten och minska beroendet av australiska källor, men bolagets mest omvälvande satsning gäller koppar och litium.
Koppar för elektrifiering: Oyu Tolgoi & andra projekt
Koppar är en nyckelmetall för elektrifiering och behövs i stora mängder i elbilar, batterier, transformatorer och kraftkablar. Den går därför från industriell råvara till värdefull strategisk resurs. Samtidigt är de flesta stora kopparfyndigheter redan utbyggda och på väg att tömmas.
Den mongoliska gruvan Oyu Tolgoi är en viktig drivkraft för Rio Tintos koppartillväxt när den underjordiska expansionen trappas upp. Bolaget väntar sig en total gruvproduktion på 860–875 tusen ton koppar 2025, där Oyu Tolgoi står för en betydande del av ökningen efter åratal av investeringar i malmkroppen och infrastrukturen.

Källa: Rio Tinto
Kopparn från Mongoliet kompletterar den befintliga produktionen i Chile och USA. På längre sikt tillkommer Nuevo Cobre i Chile, utvecklat tillsammans med Codelco, La Granja i Peru, Winu i Australien och Resolution i USA.

Källa: Rio Tinto
Nuton
En annan stor kopparsatsning är Nuton, ett teknikbolag för hållbar kopparproduktion. Under 30 år har det utvecklat en avancerad biolakningsmetod som kan utvinna betydligt mer koppar ur malmen än tidigare teknik.
Tekniken kan förändra världens kopparutbud genom att göra svårbearbetad malm lönsam. Den använder bakterier och elektroutvinning för att nå återvinningsgrader på upp till 85 %.
”Nutontekniken kan förändra spelplanen genom att göra historiskt svårlakade sulfidmalmer ekonomiskt lönsamma. Vi uppnår branschledande kopparutvinning på upp till 85 %, över dagens branschstandard.”
Den kan också utvinna mer koppar ur gruvavfall som tidigare inte kunde utnyttjas fullt ut. Nuton producerade sin första koppar under verkliga driftsförhållanden i början av 2025.
Se: Rio Tintos Nutonteknik i praktiken (video)
Litium: Arcadium, Rincon och Rio Tintos batterimetaller
Arcadium
Som ny aktör i sektorn gjorde Rio Tinto ett stort avtryck på litiummarknaden när förvärvet av Arcadium Lithium slutfördes i början av 2025.
Arcadium Lithium hade i sin tur bildats genom sammanslagningen av de stora litiumproducenterna Livent och Allkem.

Källa: Arcadium
Arcadium var världens tredje största litiumproducent och hade den största resursbasen, vilket också gav bäst förutsättningar att öka produktionen.
”Genom att kombinera Rio Tintos skala, finansiella styrka och erfarenhet av drift och projektutveckling med Arcadiums förstklassiga tillgångar samt tekniska och kommersiella kompetens skapar vi en litiumverksamhet i världsklass vid sidan av våra ledande verksamheter inom järnmalm, aluminium och koppar.”
Det är värt att notera att förvärvet genomfördes mot slutet av en djup nedgång på litiummarknaden. Trots låga litiumpriser hade Arcadium fortfarande en EBITDA-marginal på 40 % under första halvåret 2024, tack vare högvärdiga resurser och marknadsledande teknik för direkt litiumutvinning (DLE).
Arcadium har arbetat med DLE sedan 1996 i kombination med avdunstningsdammar och har nyligen gjort stora framsteg med att göra metoden kommersiellt gångbar som fristående utvinningsteknik.
Arcadium har också utvecklat LIOVIX, en tryckbar litiumfolie som kan förbättra batteriprestanda, sänka tillverkningskostnader och minska litiumanvändningen.

Källa: Arcadium
Ett annat stort litiumprojekt är Rincon i Argentinas litiumtriangel. Investeringen på 2,5 miljarder dollar, som tillkännagavs i december 2024, ska skapa en stor producent med kapacitet på upp till 60 000 ton batterikvalitativt litiumkarbonat per år.
Rincongruvan väntas ha en livslängd på 40 år. Den första produktionen planeras till 2028, följd av tre års upptrappning till full kapacitet.
Projektet Jadar i Serbien var tänkt att öka Rio Tintos litiumproduktion ytterligare för EU-marknaden, men protester och politisk instabilitet har tills vidare stoppat projektet.
Aluminium
Rio Tinto är också en stor aluminiumproducent med verksamhet genom hela värdekedjan, från bauxit via aluminiumoxid till aluminium.
Bolaget har förlagt sin aluminiumverksamhet till regioner med billig energi och låga koldioxidutsläpp, framför allt vattenkraft i Kanada och vattenkraft och geotermisk energi på Island, men även USA.
Verksamheten kan gynnas av USA:s tullar, eftersom lokal produktion blir mer lönsam och de regionala priserna har anpassats för att inkludera tullarna.
En annan möjlighet är att aluminiumoxid ofta är rik på sällsynta jordartsmetaller. En anledning till Kinas expertis inom raffinering av sådana metaller är att landet ålade aluminiumraffinaderier att även rena sällsynta jordartsmetaller.
Rio Tinto överväger samma verksamhet, vilket kan ge inhemskt och allierat förlagd produktion utanför Kinas inflytande. Bolaget kan också utvinna gallium ur aluminiumproduktionen.
Det krävs dock sannolikt tydligare marknadsincitament eller nya politiska åtgärder för att satsningen ska bli verklighet.
”Nästa steg är att titta lite djupare på kritiska mineraler och inte nödvändigtvis betrakta dem som separata gruvor. Avsaknaden av en robust spotmarknad för många kritiska mineraler är anledningen till att de fem största gruvbolagen vanligtvis inte finns inom detta område.”
Andra projekt & metaller
- Diavik i Kanada, som producerar diamanter.
- Dampier Salt i Australien, som producerar havssalt.
- Burra i Australien, ett projekt med potential att producera skandium som används i aluminiumlegeringar för bättre flexibilitet och motståndskraft mot värme och korrosion.
- Produktion av bor i Kalifornien, som täcker 30 % av den globala efterfrågan.
- Rio Tinto Iron and Titanium (RTIT) i Quebec, som producerar järn, skandium och 19 % av världens titan, samt Richards Bay Minerals i Sydafrika och QIT Madagascar Minerals (QMM) på Madagaskar.
Innovation & hållbarhet
Utöver Nutons nya kopparutvinning och Arcadiums teknik för direkt litiumutvinning investerar Rio Tinto kraftigt i att minska sitt koldioxidavtryck och snabbt införa ny teknik.
Bolaget har exempelvis tillsammans med BHP börjat använda de första batterielektriska Caterpillar-gruvtruckarna i Pilbara som ersättning för dieselfordon. (CAT )
”Dessa försök hjälper oss att förstå hur alla pusselbitar passar ihop: batteriteknik, produktions- och laddinfrastruktur, energistyrning och de leveranskedjor som krävs för att eventuellt genomföra detta i stor skala.”
Tim Day – chef för BHP:s järnmalmstillgångar i Västaustralien
Bolaget främjar hållbarhetsmärkning för aluminium, kopparkatoder och metallpulver.
Det utvecklar tekniken ELYSIS för aluminium med låga utsläpp, som möjliggjorde storskalig koldioxidfri elektrolys för första gången i augusti 2025.
Kadmiumtellurid (CdTe), som används i tunnfilmssolpaneler såsom First Solars (FSLR ), produceras också vid Rio Tintos koppargruva Kennecott.
”Mer än 90 % av telluret produceras som en biprodukt från kopparsmältning och raffinering, och Kennecott är ett av endast två större primära kopparsmältverk som återstår i USA.”
Rio Tinto investerar även i hållbarhet genom bland annat vätebaserad raffinering av aluminiumoxid tillsammans med Australian Renewable Energy Agency och Sumitomo Corporation, marina biobränslen för sina fartyg, koldioxidinfångning med isländska Carbfix och andra partner samt biokolproduktion med Aymium.
Slutligen har Rio Tinto en riskkapitalverksamhet som investerar i nystartade bolag inom gruvdrift, raffinering, metalllegeringar och hållbarhet.
Investerarens slutsatser
- Kärn‑kassamotor: Pilbara‑järnmalm och nu Simandou ger lågkostnads‑ och högmarginals exponering mot järnmalm som stödjer Rio Tintos utdelningskapacitet.
- Energiövergångs‑hävstång: Tillväxt inom koppar och litium (Oyu Tolgoi, Rincon, Arcadium) placerar företaget som en nyckelleverantör till elbilar, elnät och batterier.
- Lågkoldioxid‑metall‑alternativ: Vattenkraftsbaserad aluminium, ELYSIS‑teknik och biprodukter som tellurium samt potentiella sällsynta jordartsmetaller ger uppsida om gröna premier uppstår.
- Attraktiva kapitalavkastningar: Rio Tinto siktar på att återföra 40‑60 % av underliggande resultat till aktieägarna och har levererat ~60 % utdelning i nio år, även om utdelningarna är cykliska.
- Risker att bevaka: Råvarupriscykler, projektgenomförande (Simandou, Rincon, Resolution), ESG‑kontroverser och jurisdiktionsrisk innebär att RIO förblir cyklisk, inte en obligationsproxy.
Slutsats: Är Rio Tinto (RIO) en framtidsmetallaktie?
Rio Tinto producerar varor som är helt avgörande för den moderna industriekonomin, från rikligt järn till stålproduktion till aluminium med låga utsläpp, titan, koppar och litium.
Bolaget har också en stark historik av att upprätthålla en policy för aktieägaravkastning med 40–60 % utdelning och har under nio år delat ut omkring 60 %.
Tillsammans med världens ständigt ökande metallbehov, energiomställningen, befolkningstillväxten och Rio Tintos stabila produktionsökning under nästa årtionde gör detta aktien attraktiv för investerare som söker stark utdelning i kombination med viss tillväxt.
Det är också en relativt säker gruvaktie när det gäller jurisdiktionsrisker, även om investerare bör komma ihåg att sådana risker aldrig helt kan elimineras i gruvindustrin.
Rio Tinto är dessutom en innovationskraft i sektorn, från effektivare teknik för koppar- och litiumutvinning till koldioxidsnål produktion av stål och aluminium, elektrifierad gruvutrustning och råmaterial för tunnfilmssolceller.
I en period av instabilitet och inflation, kanske till och med stagflation, kan det därför vara klokt att få exponering mot strategiska råvaror samtidigt som man drar nytta av elektrifieringen och den gröna omställningen och under tiden tar emot utdelningar.
Senaste Rio Tinto (RIO) aktienyheter och utvecklingar


