
에너지
LNG 투자: 저탄소 전환 연료

 Securities.io를 Google의 선호 소스에 추가

왜 LNG가 에너지 전환에 필수적인가
전 세계가 화석 연료에서 벗어나면서, 완전한 재생 에너지 기반 경제라는 꿈이 손에 닿을 듯 보이지만, 실제로는 그렇게 간단하지 않습니다.
한 가지 이유는 재생 에너지 용량을 구축하는 데 시간이 걸리며, 풍력 및 태양광에 수조 달러를 투자하더라도 세계 에너지의 대부분은 여전히 화석 연료에서 나오기 때문입니다. 전력망을 동시에 개선하는 것도 중요합니다, 그렇지 않으면 최근 스페인과 포르투갈에서 발생한 대규모 정전과 같은 위험이 있습니다.
또 다른 이유는 전기로 구동되는 시스템은 재생 에너지로 빠르게 전환할 수 있지만, 운송, 중공업 및 난방은 전기화가 어렵기 때문입니다. 따라서 석유와 석탄보다 탄소 배출이 적은 대안은 환영받으며, 적어도 암모니아나 수소와 같은 대안이 더 성숙해질 때까지는 전환 연료로서.
예를 들어, 해운 산업의 대부분은 가장 오염이 심한 벙커 연료(석유의 가장 오염된 형태)에서 훨씬 더 깨끗한 LNG로 전환될 것으로 예상되며, 이 전환은 오래된 석유 연료 선박을 대체하는 데 수십 년이 걸릴 가능성이 높습니다.

출처: DNV
마지막으로, 전체적인 에너지 수요가 증가하고 있다는 사실이 재생 에너지 전환을 늦추고 있습니다. 풍력 및 태양광 용량은 빠르게 성장하고 있지만, 이 추가 생산량의 대부분은 추가 수요를 충당하고 있으며 전력 생산을 위한 석탄 소비는 그대로 유지될 것으로 예상되고, 가스 수요도 증가하고 있습니다.

출처: EIA
가스에 대한 이러한 증가하는 수요 때문에, 증가하는 수요의 일부는 생산국에서 소비국으로 혹은 한 국가 내에서 파이프라인 형태로 이루어질 것입니다. 그러나 인도와 중국처럼 가스 수요가 증가하는 많은 국가들은 생산국으로부터 멀리 떨어져 있어 가스 파이프라인만으로는 충분히 공급받기 어렵습니다. 인도는 2050년까지 이미 큰 가스 소비량을 현재보다 세 배로 늘릴 것으로 예상되며, 이는 석탄에서 서서히 전환하는 과정입니다.

출처: EIA
LNG 작동 원리: 액화에서 재기화까지
LNG의 유연성
천연 가스는 두 가지 방법으로 운송될 수 있습니다: 파이프라인으로 압축해 육상으로 운반하거나, 액화(LNG, 액화천연가스)하여 충분히 밀도가 높아 해외로 선적될 수 있습니다.
일반적으로 파이프라인 가스가 더 저렴하지만, 파이프라인 구축을 위한 대규모 초기 투자가 필요합니다. 그러나 파이프라인 가스는 매우 유연성이 낮아 전 세계적으로 서로 다른 가스 시장을 만들며, 일부 지역은 가스 과잉으로 이익을 얻고 다른 지역은 부족을 겪습니다(아래에서 자세히 설명).
전 세계 해운이 어느 곳이든 화물을 전달할 수 있기 때문에 LNG는 훨씬 더 적응력이 높습니다. LNG 화물은 종종 특정 시점에 수요(및 가격)가 가장 높은 곳으로 이동합니다.
LNG 기술
액체로 전환되기 위해서는 주로 메탄(CH4)과 약간의 에탄(C2H6)으로 구성된 천연 가스를 약 -162 °C / -260 °F와 같은 극저온으로 냉각해야 합니다.
이렇게 하면 가스는 기체 형태일 때보다 부피가 1/600 정도로 줄어들어 해상 운송이 경제적으로 가능해집니다.
이러한 밀도가 LNG를 흥미롭게 만듭니다. LNG는 휘발유와 디젤 같은 액체 연료만큼이나 밀도가 높으며, 에탄올, 메탄올, 압축천연가스(CNG), 압축 또는 액화 수소, 암모니아 등 거의 모든 대안보다 에너지 밀도가 높고 무게가 가볍습니다.

출처: EIA
가스에 포함된 불순물, 예를 들어 CO₂, 황화수소(H₂S) 및 소량의 석유, 진흙, 물, 수은 등을 제거해야 순수한 천연 가스를 얻을 수 있습니다.
도착 후, LNG는 재기화되어야 전력 발전소 및 제철소나 화학 공장과 같은 중공업에서 사용할 수 있습니다.
LNG 인프라: 저장, 액화 및 부유식 LNG(FLNG)
극저온을 다루어야 하기 때문에 LNG의 액화와 재기화는 결코 사소한 작업이 아닙니다.
이 과정에는 복잡한 가스 탱크, LNG 탱크, 파이프, 펌프, 연소 플레어, 압축기, 선박 적재 부두 등이 필요합니다.

출처: Fluxis
파이프라인을 통해 들어오는 가스는 밀도가 낮기 때문에 이를 저장하고 액화하는 산업 시설은 일반적으로 매우 넓은 부지를 차지합니다.

출처: Deloitte
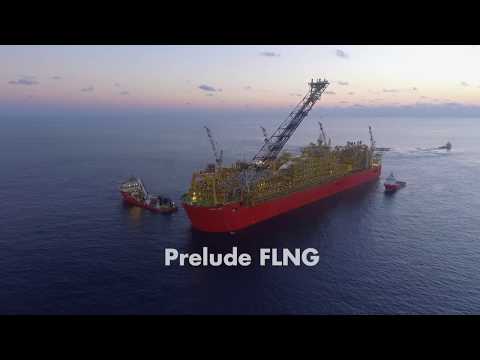
육상 대형 액화 시설의 대안으로는 부유식 액화천연가스(FLNG)가 있습니다. 이는 선박을 액화 시설로 개조한 것으로, 해저 파이프라인으로 연결하기 어려운 원격 해양 가스 생산에 유용합니다.
이는 해양 석유 시추와 연계된 가스 생산을 활용하는 데도 도움이 되며, 그렇지 않으면 플레어(연소)되어 낭비되는 것을 방지합니다. 또한, FLNG는 채굴이 중단된 후 새로운 가스/석유 전구로 재배치할 수 있다는 추가 장점이 있습니다.
재기화는 해수 또는 기타 열원을 이용한 열교환기를 통해 LNG를 가열하는 유사한 인프라가 필요합니다. 재기화된 천연 가스는 파이프라인을 통해 소비자에게 전달됩니다.
천연 가스를 LNG로 전환하는 과정은 매우 에너지 집약적이며, 냉각 과정에서 초기 가스 공급에 포함된 에너지의 일부가 소비됩니다. 평균적으로 액화 과정에서 10-15%의 에너지가 손실되고, 전체 공급망(액화, 운송, 재기화)은 설비 효율성과 생산지와 배송지 간 거리 등에 따라 초기 에너지의 20-25%를 소비합니다.
LNG 운송 방식: 선박 및 물류
LNG는 운송 중에 차가운 상태를 유지해야 하므로 여러 겹의 단열벽을 가진 전용 선박이 필요합니다.
LNG 선박의 추진 시스템은 종종 LNG에서 발생하는 보일오프 가스(BOG)로 구동되는 증기 터빈을 사용하며, 가스가 따뜻해지면서 손실될 에너지를 추진력으로 전환합니다.

출처: Energy Education
LNG 함대는 종종 전문 기업과 대형 석유·가스 기업에 의해 운영됩니다.
LNG 주요 해운 경로는 멕시코만에서 동아시아, 중동에서 유럽 및 아시아(인도 포함), 그리고 호주에서 동아시아로 이어집니다.

출처: Incorrys
LNG 시장 개요: 가격, 수요 및 생산
LNG 가격
전 세계 LNG 시장 규모는 2024년에 1,130억 달러였으며, 2030년까지 2,090억 달러로 성장할 것으로 예상되며 연평균 성장률은 8.3%입니다.
LNG 가격은 전 세계 가스 공급의 과잉 또는 부족, 그리고 에너지 수요에 따라 시기에 따라 크게 변동할 수 있습니다.

출처: EIA
천연 가스는 매우 지역적인 시장이기 때문에 전 세계적인 가격을 고려하는 것은 오해를 불러일으킵니다. 대신 LNG의 수익성은 목적지에 따라 크게 달라집니다. 예를 들어, 러시아나 미국처럼 생산 과잉인 국가에서는 천연 가스가 매우 저렴하지만 유럽과 아시아에서는 비쌀 수 있습니다.

출처: Global LNG Hub
같은 지역 내에서도 수요 수준, 파이프라인 공급 현황, 수입 시설 등에 따라 인접 국가 간에 가격 차이가 크게 발생할 수 있습니다. 예를 들어, 헝가리는 인근 체코보다 가스 가격이 2~3배 저렴할 수 있습니다.

출처: Eurostat
LNG 수요
LNG 사용은 두 가지 주요 적용 분야에서 비롯됩니다:
- 천연 가스를 이미 사용하고 있는 모든 적용 분야, 예를 들어 발전소, 금속공업, 화학 공장, 난방 등.
- 이 경우, 석유와 석탄과 같은 더 오염된 연료를 대체하거나, 현지 파이프라인 천연 가스 공급이 부족한 경우 추가 공급량을 제공합니다.
- 운송 분야에서 석유를 대체.
- 특히 해운은 벙커 연료를 대체할 단기적인 대안이 없기 때문에 매우 중요합니다.
- 트럭 및 버스와 같은 대형 운송 수단도 전력 공급 및 충전 인프라가 전기화에 충분하지 않을 경우, LNG를 사용하여 대기 오염 및 탄소 배출을 줄일 수 있습니다.
우크라이나 전쟁으로 인해 전 세계 LNG 수요가 급증했으며, 2022년 많은 유럽 국가들이 러시아 파이프라인 가스 공급을 급히 전환하려 했습니다. 이는 유럽을 소규모 LNG 소비국에서 주요 수요 중심지로 바꾸어, 남아시아와 동남아시아와 유사한 상황으로 만들었습니다. 미국은 이 추가 공급의 주요 원천이었으며, 다른 LNG 생산국들은 대부분 장기 계약에 묶여 있었습니다.

일본, 중국, 그리고 최근에는 유럽이 LNG 수요의 주요 동력이었지만, 앞으로는 인도와 더욱 빠르게 산업화·발전하고 있는 동남아시아가 대부분의 수요를 주도할 것으로 예상됩니다.

출처: IEA
이는 2017년부터 중국 이외의 LNG 수요가 증가하는 주요 동력이 되어 왔다는 추세를 이어갑니다.

출처: IEA
LNG 생산
LNG 생산은 주로 대형 가스 생산업체가 주도합니다. 대규모 가스 매장량과 생산 과잉이 있는 경우에만 LNG를 통해 수출이 의미가 있으며, 소규모 생산자는 지역 수요와 인근 국가와의 파이프라인 네트워크 구축에 집중할 수 있습니다.

출처: Voronoi
그 결과, 주요 4대 LNG 생산국은 카타르, 호주, 러시아, 그리고 미국입니다.

출처: IEA
지난 10년간 시장은 급속히 변화했으며, 미국은 2015년에 거의 LNG 수출이 없었지만 2025년에는 세계 최대 수출국이 되었습니다. 이러한 변화는 주로 셰일 오일 혁명으로 인한 연관 가스 생산량 급증과 직접적인 셰일 가스 생산 덕분이었습니다.

출처: LNG Allies
미국의 저렴한 가스 가격과 해외의 높은 LNG 가격을 활용하기 위해 2016년부터 대규모 LNG 수출 시설 투자가 이루어졌으며, 대부분의 프로젝트는 건설 및 가동까지 수년이 걸립니다.

출처: The Oregon Group
장기적으로 각 국가의 가스 매장량 규모는 해당 국가가 주요 LNG 수출국으로서의 입지를 유지할 수 있는 능력에 큰 영향을 미칠 것입니다.
이와 관련해 미국은 셰일 오일 생산이 감소하더라도 가스 생산을 안정적이거나 다소 증가된 수준으로 유지할 것으로 예상됩니다. 이는 노후된 셰일 오일井이 시간이 지남에 따라 가스 함량이 높아지는 경향이 있기 때문이며, 애팔래치아 셰일 가스 매장량과 같은 자원은 매장량이나 시추 능력보다 파이프라인 인프라에 의해 제약을 받습니다.
전 세계적으로 러시아와 이란이 압도적으로 가장 큰 가스 매장량을 보유하고 있으며, 두 나라가 전 세계 가스 매장량의 41% 이상을 차지하고, 카타르를 포함하면 전 세계 매장량의 절반 이상을 차지합니다.

출처: Media Market
하지만 투자자는 이것이 러시아와 중동 매장량의 거대한 규모를 반영한다는 점을 인식해야 합니다. 비교적 ‘가스가 적은’ 호주조차도 현재 소비 및 수출 수준을 44년 동안 지속할 수 있는 충분한 검증된 매장량을 보유하고 있습니다.
카타르의 노스 필드 확장 프로젝트, 미국의 프리포트, 그리고 러시아의 Arctic LNG 2는 최근 몇 년간 가동된 가장 큰 신규 LNG 프로젝트 중 일부입니다.
Mozambique LNG는 시장에 추가 공급을 제공하고, 개발이 덜 된 아프리카 국가에 주요 수입원 역할을 할 것입니다.
결론: 저탄소 미래에서 LNG의 역할
많은 사람들이 즉각적인 무탄소 미래를 선호하더라도, 천연 가스와 LNG는 전 세계 전력 생산에서 석탄을, 운송 및 산업 활동에서 석유를 더 빠르게 제거하기 위한 중요한 전환 연료가 될 가능성이 높습니다. 이는 배출량이 낮고 오염도가 적기 때문입니다.
전 세계 LNG 공급은 계속 증가할 것이며, 미국은 선두 수출국으로서의 입지를 확고히 하고, 그 다음으로 카타르와 러시아가 뒤따릅니다. 그러나 이들 경쟁국은 각각 우크라이나 전쟁으로 인한 국제적 긴장과 이란과의 근접성으로 인해 어려움을 겪을 수 있습니다.
이는 투자자들이 이 분야에 투자하고, 재생 에너지 외에도 LNG 시설 건설·운영 또는 LNG 수출 혜택을 받을 가스 생산을 통해 에너지 전환에 대한 노출을 다각화할 수 있음을 의미합니다.
LNG 투자: 주요 기회 및 주식
LNG 수출 시설 – Cheniere
LNG 가격 차트
Cheniere는 2016년에 운영을 시작했으며 미국 LNG 수출 성장의 원동력 역할을 해왔습니다. 현재 미국에서 가장 큰 LNG 생산업체이며 전 세계에서 두 번째로 큰 LNG 운영업체로, 5대륙 40개 이상의 시장에 진출하고 있습니다.
전체적으로 회사는 인프라에 450억 달러를 투자했으며, 새로운 액화 설비를 일정보다 앞서 가동하는 전문가가 되었습니다.
가장 큰 자산은 루이지애나 남서부에 위치한 Cheniere의 Sabine Pass LNG 시설과 텍사스 남부에 위치한 Cheniere의 Corpus Christi LNG 시설에 있습니다.

출처: RBN Energy
Cheniere는 현재 Corpus Christi Stage 3 프로젝트를 진행 중이며, 총 10백만 톤 연간( mtpa) 이상의 용량을 추가해 Cheniere 생산량을 20% 확대하고 있습니다. 또한 2026년 말 또는 2027년에 루이지애나에 있는 거대한 Sabine Pass LNG 플랜트 확장을 위한 최종 투자 결정을 진행하고 있습니다.

출처: Cheniere
Cheniere가 기대하는 총 LNG 생산 능력의 95%는 완료되었거나 건설 중인 상태에서 장기 ‘인수 혹은 지급’ 계약을 통해 계약되어 있어, 회사는 보다 순환적인 에너지 기업보다 안정적인 유틸리티에 가깝습니다. 전반적으로 Cheniere는 현재 미국의 거대한 LNG 수출 능력을 구축하는 데 핵심적인 역할을 했으며, 2020년대 전반에 걸친 용량 확대에서도 큰 역할을 할 것입니다.
가스 생산업체 – Expand Energy
EXE 가격 차트
2024년 Chesapeake Energy와 Southwestern Energy의 합병으로 탄생한 Expand Energy는 미국 최대 가스 생산업체이며, 걸프 코스트 액화 시설에 천연 가스를 가장 많이 공급하는 기업입니다. 이번 합병으로 현재까지 4억 달러의 시너지가 창출되었으며, 2026년 말까지 추가로 4억~5억 달러의 비용 절감이 예상됩니다.
주로 애팔래치아 분지와 헤인즈빌 셰일에서 천연 가스를 생산합니다.

출처: Expand Energy
따라서 미국의 LNG 수출 용량 확대(현재 약 14억 입방피트/일이며, 2026년까지 추가로 12억 입방피트/일이 증설될 예정이며, 이후 추가 14억 입방피트/일이 논의 중)에서 주요 수혜자가 될 것입니다.

출처: Expand Energy
회사는 풍부한 가스 매장량을 보유하고 있으며, 검증된 매장량만으로도 20년 이상의 생산량을 확보하고 있습니다.
이는 향후 몇 년간 완만한 생산 확대를 지원하는 데 도움이 되며, 2020년 Chesapeake를 파산시킨 ‘비용을 무시하고 시추’ 전략과는 크게 다른 접근 방식입니다.

출처: Expand Energy
따라서 Expand는 미국 내 매우 낮은 가스 가격이 세계 다른 지역에 비해 정상화되는 혜택을 누릴 수 있는 방법이며, 추가 LNG 수출이 셰일 매장량에 의해 생산된 엄청난 천연 가스를 흡수할 수 있는 수요를 창출합니다.
액화 기술 제조업체 – Linde Energy
FTI 가격 차트
LNG가 급성장함에 따라 천연 가스를 액화·재기화하는 데 필요한 특수 장비와 기술에 대한 수요도 증가하고 있습니다. 이 산업의 핵심 공급업체는 산업용 가스 처리에 특화된 Linde입니다.

출처: Linde
Linde는 노르웨이의 세계 최북단 천연 가스 액화 플랜트인 Hammerfest에서 세계 규모의 LNG 플랜트에 참여한 바 있습니다. 이 회사는 석유·가스 또는 LNG 분야뿐만 아니라 화학 및 에너지 분야에서도 매출의 22%만을 차지하여 다각화를 이루고 있습니다.

출처: Linde
매출의 44%는 미국, 25%는 EMEA(유럽·중동·아프리카), 20%는 아시아 태평양 지역에서 발생합니다.
산업에 기술 및 구축 서비스를 제공함으로써 Linde는 특정 지역이나 국가에 의존하지 않고도 섹터에 투자할 수 있는 ‘도구와 장비’ 접근 방식을 선호하는 투자자들에게 매력적인 선택이 됩니다.


